
Как исчисляется ндфл. Как можно точно вычислить подоходный налог
Россия входит в число стран, в которых НДФЛ выступает одним из главных источников пополнения бюджета. Его доля в полученных государством доходах напрямую зависит от уровня экономического развития страны и благосостояния ее населения.
НДФЛ справедливо считается наиболее распространенным и в то же время сложным налогом. В России он был введен с 1992 года, и сегодня каждое физическое лицо обязано уплачивать его с получаемых доходов.
Что это за налог, сфера его применения
Налог на доходы физических лиц , сокращенно НДФЛ, относится к сборам, которые должен оплачивать каждый человек. Его характерной особенностью является привязка к доходам, получаемым физическим лицом. Причем в данном контексте под физическими лицами нужно понимать любого мужчину, женщину или даже ребенка, получивших доход, который можно обложить налогом. Гражданство налогоплательщика не имеет значения , поскольку обязанность уплатить сбор распространяется как на резидентов, так и на нерезидентов.
Объектом налогообложения выступает доход, полученный физическим лицом, в том числе предпринимателем, на протяжении года. Закон определяет его как выгоду экономического характера, размер которой можно оценить, а ее саму получить в денежной или иной имущественной форме. К ней относятся следующие виды прибыли:
- заработная плата;
- доходы, полученные с аренды, продажи или обмена недвижимости;
- разнообразные выплаты в форме страховки, дивидендов и процентов;
- доходы, полученные от различных операций с ценными бумагами, долями в уставном фонде предприятий;
- пенсии и другие социальные выплаты;
- вознаграждение за выполненную работу;
- другие виды доходов.
Нужно отметить, что налоговые резиденты обязаны уплачивать сбор со всех доходов, полученных как на территории России, так и за ее пределами. В то время как у лиц, не являющихся налоговыми резидентами, обязанность уплаты возникает только в отношении доходов, полученных в РФ.
Также существует ряд выплат, получение которых не тянет возникновения обязанности по уплате налога. К ним относят:
- пособия от государства, за исключением выплат, получаемых в связи с временной нетрудоспособностью;
- трудовые пенсии, социальные и компенсационные выплаты;
- алименты;
- гранты, полученные от организаций, список которых утвержден правительством РФ;
- премиальные выплаты за выдающиеся достижения;
- материальная помощь, выплачиваемая в чрезвычайных ситуациях, к примеру, стихийного бедствия, смерти бывшего сотрудника, выплата пострадавшим от теракта;
- благотворительная помощь;
- компенсация затрат на санаторно-курортное лечение;
- стипендии;
- зарплата в валюте, получаемая сотрудниками государственных организаций, которые направлены за рубеж;
- доходы, полученные в результате реализации фермерскими хозяйствами своей продукции на протяжении первых пяти лет после их регистрации;
- прибыль от реализации плодов, ягод, грибов, а также мяса и меха животных, полученных в процессе охоты;
- доходы от реализации недвижимого имущества, которое находилось в собственности физического лица не менее трех лет;
- прибыль, полученная в порядке наследования, за исключением вознаграждения, выплачиваемого наследникам авторов произведений во всех сферах искусства и изобретателей;
- подарки, за исключением объектов недвижимости, автомобилей, акций или паев. Но если стороны договора дарения отнесены к категории близких родственников или считаются членами семьи, то подарки в любом случае не подлежат налогообложению;
- призы за победу в спортивных или шахматных соревнованиях, конкурсах;
- плата за обучения в российских заведениях;
- денежные средства, потраченные предприятиями или ИП на покупку инвалидам инструментов реабилитации и профилактики;
- вознаграждение за передачу государству клада;
- помощь от некоммерческих структур детям-сиротам и малообеспеченным;
- материальная помощь от работодателей и т. д.
Расчет сбора с заработной платы
Закон возлагает на предприятия обязанность рассчитать подоходный налог с зарплаты своих сотрудников и перечислить его государству. Причем начисленный сбор не выдается работнику, а удерживается работодателем для перечисления в соответствующий бюджет.
Для расчета подоходного налога необходимо начислить работнику зарплату с учетом всех доплат, на получение которых он может претендовать. Далее необходимо выяснить, имеются ли в структуре заработка доходы, на которые налог не начисляется. Также нужно определить статус работника, чтобы правильно применить соответствующую ставку налогообложения. Для налоговых резидентов ставка НДФЛ составляет 13 процентов, а для нерезидентов – тридцать. Формула расчета для резидентов выглядит следующим образом:
- Начисленный заработок за минусом вычетов, которые не облагаются налогом, умножить на 13%
Порядок расчета для нерезидентов практически аналогичный, но в этом случае нужно иметь ввиду, что им не предоставляется никаких налоговых льгот. Поэтому вне зависимости от характера полученной прибыли сбором облагается начисленный заработок в целом.
Налогообложение отпускных производится в момент их выплаты, причем сбор должен быть начислен на всю сумму полученных денежных средств.
Многие руководители ошибочно полагают, что удержание налога с них следует проводить по аналогии с зарплатой, двумя выплатами. При этом они не учитывают, что денежные средства на отпуск не включаются в состав заработка, их начисление и выплата происходит одномоментно, в последний рабочий день перед отпуском. Тогда как трудовое законодательство четко предусматривает, что выплата месячного заработка осуществляется двумя платежами. Поскольку отпускные предоставляются сотруднику единовременно, независимо от длительности отдыха, то для начисления налога двумя или больше платежами нет никаких правовых оснований. Расчет сбора с отпускных проводится по одному из вариантов, приведенных выше.
Если первому или второму ребенку физического лица еще не исполнилось восемнадцати лет, то ему предоставляется в размере 1 400 рублей. При этом сумма его доходов не должна превышать 350 000 рублей. Если же получаемый заработок превышает эту цифру, то работник автоматически утрачивает право на получение вычета. При воспитании трех и больше детей работающему родителю предоставляется упрощение в размере 3 000 рублей.
Процесс расчета в программе 1С Камин можно посмотреть на следующем видео:
Оформление справки 2-НДФЛ
Каждая организация до первого апреля должна предоставить в соответствующий налоговый орган справку о доходах, начисленных ее сотрудникам по форме 2-НДФЛ. Справка считается основным документом, который подтверждает размер полученной физическим лицом прибыли. Она широко используется для оформления кредитов и в связи с оплатой учебы, приобретением недвижимости и т. д.
Подается не только на сотрудников, но и на других физических лиц, которым предприятие производило выплаты в налоговом периоде. Учету подлежат доходы, полученные в денежной или натуральной форме, в том числе подарки. Если получаемая работником зарплата облагалась налогом по разным ставкам, то предприятие должно подать соответствующее количество справок. Раздельная отчетность оформляется и в том случае, если сотрудник работал в филиалах компании, находящихся в разных регионах.
В ряде случаев форма вообще не оформляется. В первую очередь это касается ситуаций, когда произведенные работнику начисления не подлежат налогообложению, к примеру, выплаты по беременности, алименты и т. д.
Материальная помощь или подарок сотруднику, если их стоимость на протяжении года не превысит четырех тысяч, также не облагается НДФЛ. В некоторых случаях физическое лицо должно самостоятельно произвести расчет налога и подготовить соответствующую справку. Речь идет о получении выигрыша от участия в лотерее, дохода от продажи имущества или произведении выплат в пользу частного предпринимателя.
Что касается начисления работнику отпускных, а также получение им премий, дивидендов и выплат иного характера, то их учет по общему правилу производится в том периоде, в котором они реально были выплачены . То есть, если отпускные выданы в декабре 2014 года, то они должны включаться в доходы, полученные за соответствующий год. Но если расчет был произведен в декабре, а реальная их выплата произошла в январе, то выплаченные суммы должны учитываться как прибыль за 2015 год.
Расчет 3-НДФЛ
Подается индивидуальными предпринимателями, выбравшими общую систему налогообложения, а также лицами, которые помимо зарплаты на основной работе получают дополнительный доход. Кроме того, к числу лиц, обязанных заполнить форму, относятся следующие категории налогоплательщиков:
- которые получили доход от продажи личного имущества;
- при оказании услуг на основании гражданско-правовых договоров, если контрагент налогоплательщика не является налоговым агентом;
- если прибыль была получена, но налоговый агент не удержал с нее налог.
Также физические лица, которые претендуют на получение налоговых вычетов, подают данную декларацию. Причем налогоплательщики несут ответственность за полноту и достоверность внесенных в нее данных. И если впоследствии будет обнаружена ошибка, в результате которой налогоплательщик выполнил свои обязательства не в полной мере, то он должен будет дополнительным платежом погасить долг, а также оплатить начисленные ему штрафы и пеню.
Декларация подается в налоговый орган по месту проживания физического лица ежегодно не позднее 30 апреля. В настоящее время разработана новая форма в бумажном и электронном варианте, а также предоставлены рекомендации относительно ее заполнения.
Расчет пени
Налогоплательщику, который своевременно не выполнил своих обязательств по уплате НДФЛ, начисляется пеня за каждый день просрочки . Период начисления начинается на следующий день после окончательной даты расчета и определяется в календарных днях. Сумма напрямую зависит от ставки рефинансирования Центробанка. Это связано с тем, что размер ее процентной ставки определяется как одна трехсотая от . Соответственно, с ее увеличением возрастает процентная ставка по пени, а значит и ее размер. Формула расчета выглядит таким образом:
- Пеня = сумма неуплаченного налога * количество календарных дней просрочки * ставка рефинансирования Центробанка / 100 * 1/300.
Расчет не составляет особого труда, если за время начисления ставка рефинансирования ни разу не изменилась. В противном случае пеню придется рассчитывать за каждый период отдельно, а потом суммировать промежуточные результаты для определения ее окончательного размера.
Действующее законодательство предусматривает целый ряд штрафных санкций за другие нарушения налогового законодательства:
- Если декларация была подана с опозданием, то виновное лицо должно уплатить штраф в размере пяти процентов от суммы налога за каждый месяц просрочки. При этом размер штрафа не может быть меньше тысячи рублей и больше тридцати процентов от общей суммы налога.
- Если же декларация подана своевременно, но с нарушением установленного порядка, то налогоплательщик должен заплатить штраф в размере двухсот рублей.
- В том случае, если в результате отсутствия первичных бухгалтерских документов или неправильного ведения учета была занижена налоговая база, взысканию подлежит штраф в размере двадцати процентов от суммы налога, который не был заплачен. Но в любом случае его размер не может быть меньше сорока тысяч рублей.
Пример 3Сотруднику ООО «Антей» Орлову начислили зарплату за июнь – 35 977 р. Он разведен с супругой. По решению суда обязан выплачивать алименты для несовершеннолетней дочери (25% доходов). Налоговая база с учетом вычета за ребенка составит: Период Сумма, р. НДФЛ, р. январь-май 172 885 22 475 январь-июнь 207 462 26 970 Сколько денег нужно выдать Орлову на руки? Решение: Доля алиментов составит:35977 х 25% = 8994,25 р. Расчет величины НДФЛ налогоплательщика:26970 – 22475 = 4 495 р. Денежные средства, выдаваемые Орлову на руки:35 977 – 8994,25-4 495 = 22 487,75 р. ООО «Антей» должна выплатить Орлову 22 487,75 р.
Онлайн журнал для бухгалтера
Правильный расчет налогов является достаточно важной процедурой, так как законодательно ответственность по определению суммы выплат лежит именно на плательщиках. В связи с этим многие современные плательщики пользуются специализированными калькуляторами и всевозможными сервисами, которые позволяют быстро посчитать нужную сумму выплаты в соответствии с имеющейся выплатой и установленной ставкой, но при этом многие предприниматели не знают о том, как пользоваться такими сервисами и что нужно сделать, чтобы точно определить необходимую сумму выплаты.
Именно поэтому многим предпринимателям будет полезно узнать о том, как посчитать НДФЛ от суммы на руки и какие особенности нужно учитывать в процессе проведения этой процедуры.
Как высчитать ндфл из зарплаты
Один за всех: гражданам присвоят единый идентификационный номер Уже в следующем году в России может появиться система сквозной идентификации клиента. Соответствующими разработками в настоящий момент занимаются Банк России, Минкомсвязи и Минфин.
< …
Инфо
Налоговые задолженности лучше погасить до 1 мая В противном случае информацию о том, что компания задолжала бюджету, потенциальные и действующие контрагенты будут видеть целый год. < … Выдать увольняющемуся работнику копию СЗВ-М нельзя Согласно закону о персучете работодатель при увольнении сотрудника обязан выдать ему копии персонифицированных отчетов (в частности, СЗВ-М и СЗВ-СТАЖ).
Однако эти формы отчетности списочные, т.е. содержат данные обо всех работниках. А значит передача копии такого отчета одному сотруднику – разглашение персональных данных других работников.
< …
- выплаты, полученные за счет выполнения работ единовременного характера;
- передача недвижимости в аренду третьим лицам;
- прибыль, полученная за счет ведения предпринимательской деятельности на общей системе;
- материальная выгода, полученная физическим лицом за счет экономии на процентах во время оформления займа;
- суммы, полученные в процессе составления договоров страхования за исключением тех ситуаций, когда данная процедура является обязательной или относится к страхованию жизни и здоровья человека;
- операции, которые проводятся с различными ценными бумагами;
- прибыль, полученная от всевозможных выигрышей.
Достаточно большое количество выплат в принципе не нужно облагать налогом на доходы физических лиц, и в частности, это относится к государственным пособиям, стипендиям, пенсиям, алиментам и множеству других перечислений.
Калькулятор налогов онлайн. расчет налога ндфл.
НБ по формуле: НБнач.г. = Д – Вычеты НБнач.г. – налоговая база, необходимая для расчета. Ее берут с начала года по предыдущий, а затем текущий месяцы.
Д – доходы, начисленные с начала года и подлежащие удержанию налогом. Суммируются за каждый месяц. Вычеты – суммы, уменьшающие величину НБ. Наиболее распространенные из них:
- стандартные – предоставляются работающим родителям, опекунам, инвалидам;
- социальные – положены за оплату обучения, лечения или внесение дополнительных взносов за пенсию;
- имущественные – дают за продажу, покупку или строительство недвижимости (условие: право собственности – больше трех лет);
- инвестиционные – реализация ценных бумаг или прибыль от вклада на счет.
Имейте в виду, что подоходный налог не удерживают с государственных пособий, пенсий, алиментов, вознаграждений донорам, грантов для поддержки научной деятельности и т.
Как рассчитать ндфл из суммы: формула и примеры
Ваша формула неверна… Вы по ней получите не 114943 начисления и 100000 на руки, а 87000 начисления и 75690 на руки при одном и том же наряде в 100000… Аноним 14.09.2010, 15:03 Аноним, мало ли что там есть и ли нет в 1С.
Ваш договор составлен неграмотно. Мне пока так и не объяснили, в чем заключается НЕГРАМОТНОСТЬ договора и почему его надо переделывать. . НДФЛ всегда удерживается из доходов работника, а в трудовом договоре прописывается именно зарплата, т.е.
тот самый доход. И что? А у Вас получается идет оплата НДФЛ за счет работодателя, что явно видно из вашего договора. Нет. У меня получается, что стоимость нормочаса работника указана уже с учетом удержанного НДФЛ. В чем проблема сделать правильный договор?Проблема в том, что непонятно, почему этот договор неправильный.
Как правильно рассчитать сумму ндфл в 2018 году
Внимание
Расчет подоходного налога от зарплаты нерезидента Физлиц, фактически проживающих на территории РФ меньше 183 календарных суток (непрерывно, в течение года) считают нерезидентами. Отчисления за них составят 30% доходов. Их определяют по формуле: ПН = НБ х 30% Исключение: заработок высококвалифицированных зарубежных специалистов облагают по ставке 13%.
Пример 4В фирме «Транс Технолоджи» работает Сидоров бурильщиком ЭРБС. Режим работы – вахтовый 60/30. Зарплата – 70 000 р. Сотрудник является нерезидентом РФ. Определим сумму, выплачиваемую за август. Исходные данные: Период Сумма, р. НДФЛ, р. январь-июль 343 600 103 080 январь-август 411 600 123 480 Решение:
- Количество денег, удерживаемых со служащего в августе: 123 480 – 103 080 = 20 400 р.
- Выплаты будут равны: 70 000 – 20 400 = 49 600 р.
Компания «Транс Технолоджи» обязана выдать на руки Сидорову 49 600р.
Как максимально точно посчитать ндфл от суммы на руки
Генук 14.09.2010, 15:12 Аноним, вот Ваша формула: Работнику начисляется заработная плата в размере, необходимом для выплаты заработанной им в соответствии с нарядами на выполненные работы суммы после удержания НДФЛ.подставим в скобки наши цифры… х — расчётная пока вначале неизвестная искомая величина начисления зарплаты: «Работнику начисляется заработная плата в размере [x], необходимом для выплаты заработанной им в соответствии с нарядами на выполненные работы суммы после удержания НДФЛ .» х = 100000 — 13000 = 87000это и будет начисленная зарплата Аноним 14.09.2010, 15:16 Аноним, вот Ваша формула: подставим в скобки наши цифры…
Клерк.Ру Бухгалтерия Общая бухгалтерия Оплата труда и кадровый учет Как рассчитать зарплату «от обратного» PDA Просмотр полной версии: Как рассчитать зарплату «от обратного» Аноним 14.09.2010, 13:02 По условиям трудового договора работнику начисляется заработная плата «чистыми», в виде суммы, выдаваемой на руки после удержания НДФЛ. Каким образом определить сумму к начислению? jul-2000 14.09.2010, 13:05 По условиям трудового договора работнику начисляется заработная плата «чистыми», в виде суммы, выдаваемой на руки после удержания НДФЛ. :wow: круто. ИМХО, это совсем неправильно. Каким образом определить сумму к начислению? Математически. Сумма на руки * 13/87 Аноним 14.09.2010, 13:10:wow: круто. ИМХО, это совсем неправильно. Это условие трудового договора. Математически.
Округляем НДФЛ до целого по правилам математики и получаем 7 471 руб. Алименты удерживаются после удержания НДФЛ Как считать НДФЛ из зарплаты нерезидента? В общем случае для определения суммы налога из зарплаты нерезидента используется формула: НДФЛ = НБ * 30%.
Важно учитывать, что для четырех групп нерезидентов при исчислении подоходного налога используется ставка 13%. Если иностранец работает в России по патенту, из величины подоходного налога, рассчитанного по ставке 13%, следует вычесть НДФЛ, уплаченный авансом при покупке разрешительного документа.
Основание для этой операции – уведомление из налоговой инспекции, получаемое в течение 10 дней после письменного запроса от компании-нанимателя.
Как посчитать от какой суммы взят ндфл
То есть налоговая база рассчитывается по формуле: После того как налоговая база по НДФЛ определена, можно переходить к расчету самого налога по формуле: Для расчета НДФЛ, который необходимо удержать из доходов работника за текущий месяц, нужно воспользоваться еще одной формулой: Не забудьте, что НДФЛ исчисляется в полных рублях. Это значит, что рассчитанную сумму налога нужно округлить: суммы менее 50 копеек отбрасываются, суммы 50 и более копеек округляются до целого рубля (п. 6 ст. 52 НК РФ). Порядок исчисления НДФЛ: пример расчета / условие / Зарплата Е.О. Ивановой составляет 36 000 руб. в месяц. У нее есть дочь в возрасте 12 лет, в связи с чем Е.О. Ивановой предоставляется стандартный вычет на ребенка в размере 1400 руб. в месяц. Кроме того, в апреле ей была дополнительно выплачена премия – 12 000 руб. Определим сумму НДФЛ, удерживаемую из доходов работницы за апрель месяц.
Подоходный налог – это бремя, накладываемое на физических лиц. Налог удерживается с определенных видов дохода, получаемых физлицами. Это может быть зарплата, поступления от продажи имущества, сдачи его в аренду, подарки, выигрыши, проценты по предоставленным займам, дивиденды и прочее. В статье расскажем, как посчитать сумму НДФЛ на руки, ответим на часто задаваемые вопросы.
Основной вид дохода, который получают граждане – это зарплата, выплачиваемая работодателем, который в данном случае выступает как налоговый агент. Именно в отношении порядка исчисления НДФЛ с зарплаты физлиц возникает наибольшее число вопросов.
Какими законами нужно руководствоваться
Порядок исчисления, удержания и уплаты НДФЛ регулируется налоговым законодательством, в частности в нормативную базу можно включить следующие статьи НК РФ:
- 210 – устанавливается порядок определения базы для удержания налога;
- 217 – определяется перечень необлагаемых поступлений в пользу физлиц, с этих доходов удерживать подоходный налог не нужно;
- 218-220 – льготы для физлиц в виде социальных, имущественных и стандартных вычетов, последние применяются только в отношении доходов в форме зарплатных средств;
- 224 – ставки НДФЛ, для различных типов доходов, а также для различных категорий физических лиц размер ставки может отличаться;
- 225, 226 – регулирование процедуры расчета.
С целью правильного исчисления налогового нагрузки на физлиц ознакомиться с данными пунктами кодекса следует, в первую очередь, работодателю. Работнику также нужно прочитать обозначенные пункты, чтобы осознать свой статус налогоплательщика, не быть обманутым работодателем при налоговых удержаниях, знать о своих правах и обязанностях.
Если доход выдается в неденежном виде, то удержание НДФЛ проводится в момент ближайшей выдачи дохода в форме денежных средств данному физлицу. Если до конца года так и не получится удержать денежную сумму налога, об этом следует сообщиться в ФНС с помощью отражения данной информации в годовой справке 2-НДФЛ (в поле «признак» данной справки ставится «2», далее указывается подлежащая удержанию, но не удержанная величина налога).
В целом процедура вычисления подоходного налога сводится для бухгалтера организации к выполнению следующих шагов:
- Выяснить, входит ли физлицо, в отношении которого проводится расчет, в число резидентов РФ (порядок расчета для резидентов и нерезидентов отличается);
- Посчитать доход, с которого необходимо удержать НДФЛ;
- Установить актуальную для данного дохода ставку;
- Вычислить базу с учетом дохода и положенных вычетов;
- Посчитать НДФЛ, умножив базу на ставку;
- Удержать вычисленный налог от начисленной зарплатной суммы;
- Выплатить сотруднику на руки заработанные средства за минусом удержанного и уплаченного подоходного налога
- Заплатить удержанный НДФЛ в бюджет.
Расчетная процедура проводится именно в том порядке, который обозначен. Платить налог в бюджет нужно только после фактической выдачи денежных средств физическому лицу.
Особенности расчета НДФЛ с зарплаты резидента РФ
226 статья требует от работодателей определять доход работников-резидентов нарастающим итогом с начала года, к которому относится расчетный месяц. Суммируется вся начисленная за данный период заработная плата. От полученного значения отнимаются стандартные вычеты, если таковые положены. Для расчета также берется суммарная величина предоставленных вычетов с начала года.
Для исчисления налоговой нагрузки с резидентов используется ставка 13%. В целом, расчетная формула для резидентов выглядит так:
НДФЛ = (Доход с начала года – вычеты с начала года) * 13% – НДФЛ, удержанный на момент расчета с начала года.
Пример расчета для резидента
Работник трудится в организации и при этом является резидентом РФ. За период с января по февраль ему начислена зарплата 60000, удержанный НДФЛ составляет 7436. Сотруднику положен вычет на одного ребенка в размере 1400. За март работнику начислен аванс в размере 15000 (выплачивается 20 марта) и зарплата 15000 (выплачивается 5 апреля).
НДФЛ к удержанию:
- С аванса = 15000 * 13% = 1950 (20.03 на руки работник получает 15000-1950 = 13050).
- НДФЛ с з/п = (90000 – 4200) * 13% – 7436 – 1950 = 3718 (05.04 на руки работник получает 15000-1950 = 13050.
Особенности расчета НДФЛ с зарплаты нерезидента РФ
Для данной категории работающих граждан не нужно суммировать доходы с начала года, то есть нарастающий итог не применяется. Берется начисленная зарплата за расчетный месяц, от нее удерживается налог по действующей ставке. Последний параметр для нерезидентов устанавливается в таком размере:
- 13 %-тов – с зарплаты, если нерезидент относится к высококвалифицированным специалистам или трудится по патенту, входит в число беженцев или временно получил убежище на российской территории, также данный процент установлен для работников из стран ЕАЭС;
- 30 %-тов – со всех прочих начислений, за исключением дивидендов, для который установлена ставка в 15 %-тов.
Особенность налогообложения доходов нерезидентов также в отсутствии права на налоговые льготы в форме вычетов, они положены только российским резидентам. Для данных лиц необходимо считать отдельно доход за расчетный период по каждому основанию (отдельно зарплата, премия и т.д.), от полученного значения считается НДФЛ по ставке 30 %-тов.
Расчетная формула для нерезидентов выглядит так:
НДФЛ = Доход * 30%
Пример расчета для нерезидента
Работник, не являющийся резидентов РФ, трудится в организации и получает за свою работу зарплату. При этом данный сотрудник не является беженцем, не получил временное убежище в России, не имеет патента его должность не относится к высококвалифицированным. За март 2017 года данного сотруднику начислен оклад 24000 руб. и премия 5000 руб.
НДФЛ, подлежащий уплате за март с доходов нерезидента:
- НДФЛ с з/п = 24000 * 30% = 7200 руб.
- НДФЛ с премии = 5000 * 30% = 1500 руб.
То есть расчет проводится отдельного по каждому типу начислений, ставка в данном случае берется 30 %-тов, вычеты никакие не применяются.
Как вычислить НДФЛ от денег к выдаче
Для этого нужно использовать такие расчетные формулы:
- Зарплата к начислению = Зарплата на руки / (100%-13%) = Зарплата на руки / 0,87.
- НДФЛ = Зарплата к начислению * 13%.
Пример расчета НДФЛ от зарплата к выдаче
Начальнику отдела продаж Попову обещана зарплата в размере 70000 руб. (с учетом удержания НДФЛ), то есть эту сумму Попов будет ежемесячно получать на руки. Задача определить, от какой суммы бухгалтеру считать НДФЛ, в каком размере налог нужно уплатить в бюджет.
- Зарплата к начислению = 70000 / 0,87 = 80460
- НДФЛ = 80460 * 13% = 10460
Часто задаваемые вопросы
Вопрос №1. Когда нужно удерживать НДФЛ?
Налог уменьшает получаемые физическим лицом доходы, а потому непосредственно удержание денежной суммы НДФЛ производится в момент выплаты. Если производится выдача аванса, то работодатель может сам определить, выплачивать всю сумму аванса полностью, а НДФЛ с аванса удержать в момент выплаты зарплаты, или удержать налог сразу при выдаче авансовых средств.
Минфин подтверждает, что можно всю сумму налога (с аванса и с остатков з\п) удержать при выплате заработной платы по итогам месяца. Однако на практике удобнее все-таки отнимать налог сразу при выдаче аванса. Работник может заболеть, уйти в отпуск без содержания, уволиться, тогда зарплата за вторую часть месяца ему начислена не будет, следовательно, и удерживать налог будет не с чего.
Если доход выдается в материальном виде, то непосредственно удержание налога нужно производить в момент ближайшей выдачи дохода в виде денежных средств.
Вопрос №2. В какие сроки нужно перечислить НДФЛ в бюджет?
223 и 226 статьи НК РФ определяют сроки для уплаты подоходного налога:
- С аванса – в момент уплаты налога с з/п за вторую половину месяца;
- С зарплаты – в день непосредственной выдачи денежных средств или не следующий день;
- С доходов в материальной форме – не позднее дня, идущего за днем выплаты ближайший денежных средств.
Вопрос №3. Можно ли уплатить НДФЛ до фактической выдачи зарплаты на руки?
Ответ на этот вопрос неоднозначный. С одной стороны п.4 ст.226 требует уплаты налога при фактической выдачи дохода, если же НДФЛ уплачен ранее, то это налогом не признается. С другой стороны – факт перечисления состоялся, поэтому невозможно привлечь налогового агента к ответственности за неперечисление. Нет состава правонарушения, а значит и наказывать не за что.
В связи с такой неоднозначной ситуации рекомендуется все-таки не уплачивать подоходный налог раньше дня выплаты дохода физлицу во избежание претензий со стороны налогового органа. Если уплата будет проведена перед выплатой денег, то ФНС с высокой долей вероятности перенесет разбирательство вопроса в суд. Суд, скорее всего, не привлечет организацию к ответственности за отсутствием состава нарушения факта перечисления, однако, налоговому агенту придется потрудиться, доказывая свою правоту в суде.
Подоходный налог - вид прямого налога, который уплачивается практически всеми жителями Российской Федерации. Правильное его название, если быть точным - налог на доходы физических лиц, НДФЛ. Это один из немногих видов налогов, которые уплачивают граждане, а не юридические лица.
Отличительная особенность НДФЛ - то, что перечисление этого налога в казну идет в «фоновом» режиме, как и перечисление страховых и социальных взносов. От самого гражданина в большинстве случаев не требуется производить никаких действий по его расчету.
Для абсолютного большинства официально трудоустроенных граждан этот налог автоматически вычитается из зарплаты. Обязанность по его переводу в казну лежит на работодателе. Однако многим людям может потребоваться рассчитать величину своего налога с зарплаты, ренты или других источников дохода, например, чтобы понять, имеют ли они право на налоговый вычет, и для определения экономии при этом вычете.
Стандартные нормативы
Как вычислить подоходный налог? В этом нет ничего сложного. Стандартной налоговой базой для него является любой доход (кроме ряда исключений), получаемый гражданином на регулярной или нерегулярной основе. Разницы между денежной или натуральной (товарами) формой получения дохода с точки зрения закона нет.
Стандартные ставки налога:
Обратите внимание: под резидентом России понимается лицо, имеющее российское гражданство и постоянно проживающее на территории России. Таким образом, резидентами является большинство граждан, кроме тех, кто на постоянной основе живет в другой стране.
НДФЛ имеет различную величину ставки для разных видов доходов. Так, наименьшей ставкой в 9% облагаются дивиденды с акций и других ценных бумаг. Наибольшей - 35% — официально получаемые выигрыши и призы, в т. ч. в лотереях, телевикторинах и т. п.
Существуют также льготные категории населения, имеющие право на уменьшение размера НДФЛ либо денежную компенсацию, переводимую на банковский счет в конце налогового периода. И то, и другое называется налоговым вычетом.
Азы понятия
Уплата в казну определенного процента с трудовых доходов обязательна для всех трудоспособных граждан. Даже имеющие право на различные вычеты не освобождаются от НДФЛ полностью. Более того, с определенной категории работающего населения - а именно тех людей, чей годовой доход превышает определенный уровень - удерживают часть дохода по повышенной ставке, равной 23%.
Справка: с ростом уровня инфляции порог такого дохода поднимается. Так, в 2019 он составил 512 тысяч рублей в год.
Бухгалтерия предприятия юридически не вправе перечислять зарплату работникам, не отправив одновременно в местную ИФНС положенную долю. Но важно знать, что есть ряд доходов, с которых подоходный налог не выплачивается.
В первую очередь это любого рода социальные пособия и компенсации, то есть не те деньги, которые человек заработал, а те, что перевело государство или предприятие в порядке поддержки или обеспечения расходов.
Например:
- пенсия;
- стипендия;
- выплаты безвозмездным донорам (компенсация обеда донорам крови, и т. п.);
- алименты и другая материальная помощь;
- пособие по сокращению;
- пособие по декретному отпуску;
- командировочные.
Классификация вычетов
Вычет - это либо уменьшение размера перечисляемой суммы налога, либо возврат определенной суммы денег. Он выплачивается сотруднику на руки в порядке компенсации части от уплаченного налога. Вычисляется раз в год, действует бессрочно, пока человек трудится на данном предприятии и сохраняет право на льготу.
Согласно текущему законодательству, вычеты классифицируются на:
| Стандартные | Это вычеты на детей. Они дают право на уменьшение налогооблагаемой базы - 1400 рублей на первого и второго ребенка, 3000 - на третьего, в увеличенном размере - на детей-инвалидов. Правом на такой вычет обладают не только родители, но также опекуны или усыновители. |
| Социальные | Они подразделяются на оплату лечения (себя или близких родственников), обучения в средних и высших учебных заведениях, а также на те взносы, которые человек самостоятельно направляет на накопление страховой части своей пенсии. Для получения вычета необходимы доказательства - чеки и оплаченные квитанции. |
| Имущественные | Это вычеты, которые можно получить при покупке квартиры, строительства дома и т. п., то есть при крупных имущественных тратах. |
Обратите внимание: размеры вычетов в большинстве случаев ограничены. Есть верхний предельный порог, например, для вычета на лечение он составляет 120 000 - это предел суммарной стоимости всех чеков на оплату лекарств и врачей, с которых можно требовать вернуть 13%. Исключение - очень дорогое лечение.
Кроме того, нужно понимать, что суммы вычетов на ребенка, указанные в пункте 1 списка - это не те деньги, которые можно получить на руки. Если есть ребенок, то 1400, 3000 или 6000 тысяч рублей в месяц - та сумма, на которую уменьшается налогооблагаемая база, состоящая из средств, которые родитель заработал за год.
Как вычислить подоходный налог, если возникла в этом необходимость?
Общий алгоритм действий в этом случае следующий:
- Определить общую величину полученного дохода, подлежащего обложению НДФЛ.
- Согласно ст. 224 НК РФ, установить применяемую ставку (13% — на зарплату, 35% — на выигрыш в лотерее, и т. д.).
- Разделить суммы всех полученных доходов на источники, и посчитать налог по каждому виду доходов отдельно.
- Полученную сумму округлить до целого рубля.
Эти действия следует производить, только если необходимо точно узнать полный размер уплачиваемого НДФЛ за отчетный период (год), с учетом всех источников доходов - от дивидендов, от продажи имущества, от выигрышей и т. п. Предприятие-работодатель самостоятельно рассчитывает и отчисляет НДФЛ с зарплаты и премии, организация, вручающая выигрыш, самостоятельно делает с него отчисление, налог с дивидендов также перечисляется автоматически.
Общая формула расчета:
Сумма дохода * ставка в процентах = НДФЛ
Порядок расчета
Любой работодатель рассчитывает НДФЛ только с тех сумм на зарплату и премии, которые платит сотруднику лично он. Никакие другие источники прибыль в расчет не берутся.
Лицам, совмещающим работу в разных фирмах, расчеты делаются каждым из работодателей отдельно. При этом должны учитываться все права на налоговый вычет. Но! Сотрудник, обладающий правом на вычет, например, на детей, может получить его только от одного работодателя.
Расчет производится следующим порядком:
- Бухгалтер определяет общий размер базы налогообложения - в нее входят оклад, премии, бонусы, отпускные и оплата больничных.
- Проверяет, имеет ли сотрудник право на вычет - оно подтверждается документом из ИФНС.
- Если право на вычет имеется, то полагающаяся сумма вычитается из общей совокупности дохода, после этого остаток умножается на размер ставки - допустим, 13%.
Уточнения по процедуре
Рассчитывать величину налога можно как вручную, так и с помощью сервисов - онлайн-калькуляторов. Последние имеют встроенные опции, позволяющие не строить длинные формулы, а автоматически применять вычеты и льготы. Это существенно упрощает процедуру.
Вручную и на онлайн калькуляторе
Рассмотрим стандартную ситуацию: слесарь Иванов имеет месячный оклад 18 тысяч рублей, плюс 7 тысяч - совокупность премий (за стаж, качество работы и т. д.). Плюс 13-я зарплата - 20 тысяч рублей.
Итого его ежегодный доход на этом предприятии составляет:
(18 000 + 7 000) * 12 + 20 000 = 320 000 рублей
Это и есть база налогообложения. Она не превышает порога в 512 000 рублей, поэтому не облагается повышенной ставкой в 23% и дает право на вычеты.
У слесаря Иванова есть 2 несовершеннолетних ребенка.
Без применения вычета с него удержат НДФЛ в размере:
320 000 * 13% = 41 600 рублей
Таким образом, на руки он получит 320 000 - 41 600 = 278 400 (суммарно за год).
Это довольно существенная разница.
Но, использовав право на вычет, Иванов может ее уменьшить таким образом:
320 000 - (1400 + 1400) * 12 = 286 400 рублей
Это - размер налогооблагаемой базы с вычетами.
От нее будет рассчитываться налог:
286 400 * 13% = 37 232 рубля
Таким образом, именно эта сумма будет удержана с зарплаты Иванова суммарно за год.
Таким образом, экономия составит:
41 600 - 37 232 = 4 368 рублей
Экономия в месяц - 364 рубля.
Использование сервиса «калькулятор онлайн» позволяет существенно упростить расчеты. Достаточно ввести в него числовые значения и указать права на имеющиеся вычеты. Все остальные вычисления сервис произведет автоматически.
Нестандартные случаи и льготы
К нестандартным случаям и льготам можно отнести, например, ситуацию, когда у ребенка официально только один родитель. В этом случае он - неважно, отец или мать - имеет право на получение фиксированного вычета на детей в двойном размере, а именно 2800 (на первого или второго). При небольшой зарплате такой вычет может дать существенную денежную экономию.
Так, при годовом уровне дохода в 120 000 (зарплата 10 000 со всеми бонусами) применение такого вычета дает следующую экономию:
13% от 120 тысяч = 15 600
Таким образом, на руки родитель за год получает 104 400 рублей.
Но, оформив вычет, он может получить следующую выгоду:
Это уменьшение облагаемой суммы дохода за год.
Таким образом, 13% будут сниматься с:
120 000 - 33 600 = 86 400
И НДФЛ будет удерживаться в размере:
Чистая экономия составит 4368 рублей в год, при небольшой зарплате сумма существенная.
Другим нестандартным случаем можно считать, наоборот, большую зарплату. Если суммарный доход превышает 512 тысяч в год, то он облагается повышенной процентной ставкой в 23%. Такой НДФЛ удерживается с работников, у которых зарплата (вместе со всеми бонусами вкупе) превышает примерно 43 тысячи в месяц.
Примеры по формуле
Стандартная формула расчетов по сути состоит из определения общего размера дохода гражданина, из которой вычитаются все материальные воплощения всех льготв (вычетов), и остаток умножается на процентную ставку, которая определена законом для конкретного случая. Расчеты можно производить любым способом - с помощью специализированных бухгалтерских программ, средств комплекса Excel от Майкрософт, онлайн-калькулятора или просто вручную на листе бумаги.
В качестве примера, дополняющего примеры выше, можно рассмотреть ситуацию с оформлением вычета на троих несовершеннолетних детей.
По закону на первого и второго ребенка полагается вычет в 1400 рублей, на третьего - 3000. Имеется в виду очередность рождения: даже если старшие дети уже выросли, родитель сохраняет право на вычет за 3-го, несовершеннолетнего. Рассмотрим пример получения льготы, если несовершеннолетних - все трое.
У официантки Волковой 3 детей. Она резидент России. Официальная зарплата с бонусами составляет 27 тысяч рублей + отпускные в таком же размере.
Таким образом, ее облагаемый доход составит:
27 000 * 13 = 351 тысяча рублей в год
Это меньше порога, поэтому облагается ставкой в 13%.
Без учета вычетов на детей с нее удержат за год 45 тысяч 600 рублей. Это 3802,5 рубля в месяц, не считая отпускных.
Но при оформлении льготы она получит экономию, которая исчисляется на следующих принципах:
351 000 - (1400+1400+3000)*12 = 281 400 рублей - это облагаемый размер годового дохода
281 400 *0,13% = 36 582 рублей
Экономия составит:
45 600 - 36 582 = 9018 рублей в год
Как правильно вычислить подоходный налог
Человек, которому необходимо самостоятельно высчитать размер НДФЛ для каких-либо целей (например, заполнения декларации), в первую очередь должен точно понимать, с каких сумм он платится, а с каких нет.
Ключевым понятием здесь является понятие дохода - прибыли, которую физическое лицо заработало само, либо получило в результате сделки, выигрыша, доли в бизнесе, ренты и тому подобного. Большинство видов социальной помощи от государства или предприятия доходом не считаются.
Таким образом, при подготовке декларации не стоит учитывать:
- пенсии и стипендии;
- материальную помощь от предприятия (до 4000 р);
- алименты;
- пособие по безработице;
- доплату при сокращении на работе;
- «декретные деньги», и т. п.
Дополнительно можно отметить финансовую льготу для фермеров. Они не уплачивают НДФЛ в течение 5 лет после начала своей деятельности.
Сервис по расчету подоходного налога устроен просто. Первым делом надо выбрать ставку налога — 13 или 30 процентов. Она зависит от того, является получатель налоговым резидентом или нет. Резидентство определяется продолжительностью непрерывного проживания на территории России. Если гражданин (независимо от национальности и гражданства) в течение 12 месяцев проживает в РФ 183 дня и более, то ставка НДФЛ для него 13%. Это правило не распространяется на военнослужащих, а также государственных служащих, командированных за пределы страны. Они всегда будут считаться налоговыми резидентами, даже если фактически выполняют работу заграницей на протяжении 183 и более дней.
Итак, выбрали ставку. Теперь надо вписать сумму, с которой удерживают налог. Автоматически в графах «Сумма налога» и «Сумма без НДФЛ» появятся результаты расчета.
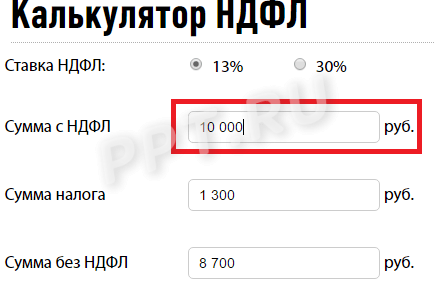
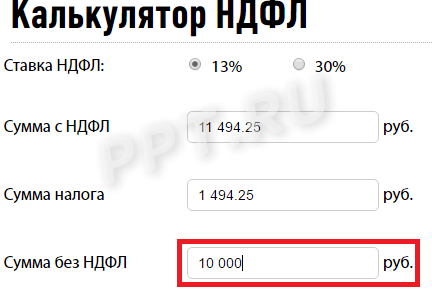
Калькулятором можно пользоваться и в «обратном порядке». Допустим, вы не знаете, какая была сумма до удержания НДФЛ, и надо узнать, сколько денег пойдет в бюджет. В таком случае начинайте заполнять не первую строку, а последнюю. Например, работник Петров получил «чистыми» 10 000 рублей. Ему интересно, сколько пришлось отдать государству. Вводим 10 000 в поле «Сумма без НДФЛ» и автоматически получаем результат.
Если вы хотите произвести расчет НДФЛ (онлайн калькулятор) с вычетами на детей (2019), то сначала придется отнять сам вычет. Например, Петров — отец четверых несовершеннолетних детей. Один из них, который родился третьим, имеет справку об инвалидности. В таком случае, согласно пп. 4 п. 1 ст. 218 НК РФ, налоговый вычет составит (калькулятор вычета НДФЛ тут не понадобится):
- по 1400 рублей — на первого и второго ребенка;
- по 3000 рублей — на третьего и четвертого ребенка;
- и 12 000 рублей — на ребенка-инвалида.
1 400 + 1 400 + 3 000 + 3 000 + 12 000 = 20 800 (рублей)
Если Петров получает 20 000 рублей «грязными», то налог с него в течение года удерживать не будут в принципе, поскольку его доход меньше. Если зарплата - 40 000 рублей, то калькулятор 2 НДФЛ с вычетами онлайн должен считать налог, исходя из следующей суммы:
40 000 - 20 800 = 19 200
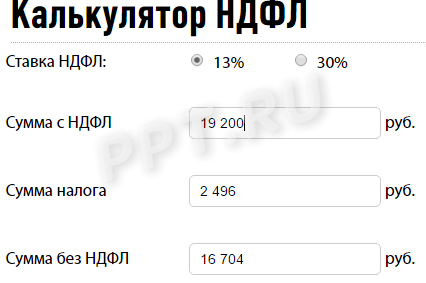
На руки Петров будет получать:
16 704 + 20 800 = 37 504 (рубля)
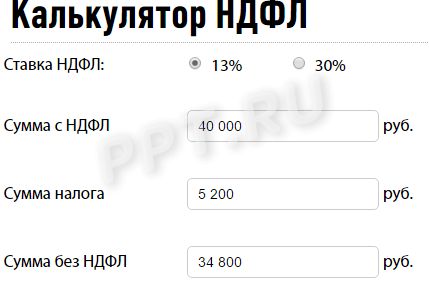
Обратите внимание, что льгота предоставляется только до тех пор, пока сумма дохода в году не превысит 350 000 рублей. Если зарплата до налога равна 20 000, то за год Петров получает 240 000, значит, на протяжении всего года имеет право на вычет. Если зарплата составляет 40 000 рублей, то общегодовой доход уже 480 000. В таком случае льгота действует только 8 месяцев, например, с января по август. В сентябре Петров получит зарплату, рассчитанную уже без вычетов, а именно 34 800 рублей.
Напомним, вычет на детей предоставляется работодателем после получения соответствующего заявления от работника. Обязательно прилагаются документы о рождении, усыновлении либо получении опеки над детьми. Родители, которые воспитывают детей в одиночку, имеют право получать вычет на ребенка в удвоенном размере. Но такое право возникает, если второго родителя фактически нет (умер, объявлен без вести пропавшим). Если родители в разводе, это не дает право на получение льготы в двойном размере.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации