
Как ип заполнить и сдать нулевую декларацию по енвд: инструкция и образец. Нулевая декларация енвд
Нулевая декларация — ЕНВД -режим не предполагает ее сдачи — таково мнение налогового ведомства. Какие разъяснения дают чиновники о возможности (или невозможности) представления нулевой декларации ЕНВД , рассмотрим ниже.
Отчетность по ЕНВД - это своеобразное объяснение налогоплательщиком причин, из-за которых был выбран данный налоговый режим. В декларации представляются сведения о показателях, учитываемых при расчете размера налога, а также осуществляется его непосредственный расчет. При уплате ЕНВД подача отчетности по налогу - обязанность плательщика (подп. 4 п. 1 ст. 23, п. 1 ст. 80 НК РФ).
Вмененный доход, который представляет собой объект налогообложения на вмененке, - сумма возможного дохода при имеющихся физических показателях. Реальная выручка абсолютно не влияет на сумму налога (абз. 2 ст. 346.27, п. 1 ст. 346.29 НК РФ).
Обоснована ли нулевая декларация ЕНВД, если нет поступлений от покупателей?
Если деятельность осуществлялась на специализированном налоговом режиме ЕНВД, но налогоплательщик принял решение о ее прекращении, то необходимо подать заявление в ИФНС о снятии с учета по форме ЕНВД-4. В случае непредставления заявления налогоплательщик обязан подавать отчетность с начисленным к уплате налогом в связи с тем, что у него остались показатели для расчета вмененного дохода и, следовательно, самого налога.
Поскольку сумма выручки не учитывается при исчислении платежей в бюджет, то отсутствие реальных доходов от данной деятельности не расценивается как основание для подачи нулевой декларации по ЕНВД. Данная ситуация разъясняется контролирующими органами (письма Минфина РФ от 02.07.2012 № 03-11-11/196, от 10.02.2012 №03-11-06/3/80) и подтверждается судебными решениями (постановление ФАС Дальневосточного округа от 23.12.2013 № Ф03-6469/2013, оставленное в силе определением ВАС РФ от 26.02.2014 № ВАС-1903/14).
Приемлема ли подача нулевки при утрате физических показателей?
Если налогоплательщик на режиме ЕНВД утратил физические показатели и поэтому не осуществляет предпринимательскую деятельность (например, продажа автомобиля при автотранспортных услугах), то перед заполнением отчетности нулевыми показателями следует обратить внимание на разъяснения финансового ведомства, которые и в этом случае не предусматривают сдачу нулевки.
В подобных обстоятельствах Минфин РФ настаивает на заполнении отчетности на основании сведений, отображенных в представленной декларации прошлого отчетного периода (письмо Минфина РФ от 24.10.2014 № 03-11-09/53916). Кроме того, указанное письмо содержит пример заполнения отчетности при отсутствии физпоказателей.
Отчетность заполняется за квартал - 3 последовательных месяца: при утрате физпоказателей в одном из них (продажа транспортного средства) в месяце утраты следует проставить показатель прошлого периода, а в других указать значения согласно количеству вновь приобретенных транспортных средств.
Нулевая декларация ЕНВД отправлена в ИФНС - каковы риски?
Когда налогоплательщиком сдается нулевка по ЕНВД, требование о разъяснении причин ее сдачи обязательно будет прислано от проверяющих инспекторов.
В большинстве случаев налоговые органы доначисляют налог, рассчитав его с вмененного дохода, который был указан в предыдущей отчетности. Помимо этого, будут начислены пени и применены штрафные санкции за неуплату налога в срок.
Нужно помнить, что при представлении нулевой декларации ЕНВД в обстоятельствах, когда вмененный доход можно рассчитать, судебные решения, скорее всего, будут вынесены в пользу налоговых органов. При действительной утрате физпоказателей и, соответственно, невозможности рассчитать вмененный доход и сам налог, примененные санкции могут быть оспорены в суде, однако также нет гарантии положительного решения.
Выход из ситуации - подача ЕНВД-4
Во избежание конфликтов с ИФНС самым безопасным и надежным вариантом является заполнение ЕНВД-4 о снятии с учета по ЕНВД. В этом случае подача отчетности не предусмотрена.
Многие разъяснения Минфина и ИФНС датируются периодами до 2013 года, когда при наличии соответствующих оснований выбор ЕНВД был обязанностью налогоплательщиков. В настоящее время осуществляется добровольный переход на уплату налога с вмененного дохода, однако до сих пор можно говорить об актуальности прошлых разъяснений чиновников, касающихся нулевой отчетности по вмененке.
***
Сдачу нулевой декларации на вмененке чиновники считают необоснованной как в случае отсутствия доходов от данной деятельности, так и в случае утраты физпоказателей. Судебные решения в подобных ситуациях зачастую выносятся в пользу налоговиков. Поэтому, сдавая декларацию с нулевым налогом, налогоплательщикам нужно быть готовыми отстаивать свою позицию в суде.
У многих предпринимателей, возникают вопросы, относящиеся к порядку заполнения и подачи декларации по ЕНВД с нулевыми показателями. Владельцы бизнеса ошибочно полагают, что если деятельность по «вмененке» не велась, то эти данные надо отображать в декларациях и подавать их в налоговые органы.
Отдельных бланков или правил заполнения нулевых деклараций ЕНВД не существует. Это означает, что подавать их не стоит. Исключением является подача нулевой формы в ФНС, только когда индивидуальный предприниматель переходит с ЕНВД на другой налогооблагаемый режим.
Нулевая отчётность
Краткая информация
Начиная с 2006 и до 2013 года, обязательным была уплата единого налога по вмененному доходу для ИП, которые занимались определёнными видами бизнеса. Предприниматели были обязаны подавать в ФНС отчёты, даже если коммерческие подразделения не функционировали. При отсутствии ведения, какой либо деятельности, разрешалось подавать нулевые формы.
В 2013 году данный налог на вмененный доход больше не являлся обязательным. Теперь предприниматели могут выбирать между несколькими налоговыми режимами:
- упрощённой системой налогообложения;
- патентной системой.
После этих нововведений, подача нулевой декларации больше не требовалась. Теперь, если индивидуальный предприниматель в какой-то период не осуществляет свою деятельность, он вправе, определить для себя подходящие для этого системы налогообложения и при нулевых доходах, бюджетные отчисления будут тоже равны нулю.
При прекращении деятельности, предприниматель должен уведомить в пятидневный срок об этом налоговые органы. Поступление соответствующего заявления в ФНС, означает, что ИП снимается с учёта как налогоплательщик ЕНВД. В случае, если сроки подачи заявления будут пропущены, следует оплачивать налог на вмененный доход в обычном режиме.
Последствия
Если предприниматель всё же подал нулевую отчётность, то велика вероятность наступления негативных последствий со стороны налоговой инспекции. При проверке отчётности, налоговые инспекторы, руководствуясь налоговым кодексом и рекомендательными письмами из Министерства Финансов, будут на нулевую декларацию доначислять налоги, согласно последней поданной отчётности в предыдущем периоде. В итоге, владельцу ИП всё же придётся отчислить денежные средства в бюджет, а также оплатить возникшие штрафы и пени за их просрочку.
Многие предприниматели чтобы не платить пени и доначисленный налог на нулевую отчётность ЕНВД судятся с ФНС. Судебные прения, обычно затягиваются на месяцы. В результате, суд может стать на сторону бизнесмена. Минусом таких действий будет – большие расходы на юриста, и много потерянного времени.
Если же в суде выясниться что истец, которым является предприниматель, сохранил в своём бизнесе физические показатели, такие как:
- рабочие;
- автотранспортные средства;
- площадки или помещения, на которых осуществлялась деятельность.
Тогда, это будет основание для привлечения его к уплате налогов. Если все выше перечисленные показатели отсутствуют, тогда суд примет сторону истца и освободит от уплаты.
Решение проблем с подачей нулевой отчётности
Чтобы попросту не тратить время и силы на доказывание в суде своей правоты, целесообразней будет в пятидневный срок подать в ФНС по месту регистрации заявление, на снятие плательщика с вмененного налога.
Составляя заявление, следует указать дату фактического прекращения детальности по ЕНВД. До этой даты, все отчисления в бюджет должны быть уплачены. При подаче, рассчитывается фактическая сумма для уплаты – для этого берутся показатели базовой доходности предприятия за последний день и его физические показатели.
Подача нулевой отчётности ЕНВД будет считаться прямым нарушением законодательства. На сегодняшний день, действующие нормативно правовые акты в РФ не дают никаких объяснений, по которым предприниматель мог бы заполнять и подавать такую отчётность.
Декларация ЕНВД для ИП
Каждый предприниматель, который платит налог на вмененный доход, должен подавать отчётности в конце каждого квартала. Находясь на этом режиме, бизнесмен должен в обязательном порядке уплачивать налог, даже если в какой-то период был простой в его деятельности.
Сама форма декларации необходима для того, чтобы предприниматель мог отчитаться перед налоговыми органами о своей деятельности и уплатить в бюджет, полагающийся при этом режиме налог.
Нюанс, который отличается этот режим от других, состоит в том, что при заполнении декларации не указывается доход и расход ИП. Все показатели являются базовыми, то есть фиксированными, для любых ИП состоящих на этой форме.
Подробнее про ЕНВД для розничной торговли можно узнать по . Информация по срокам подачи и оплаты ЕНВД доступна по . Особенности применения ЕНВД в целом описаны .
Куда подаётся отчётность
Индивидуальные предприниматели должны подавать заполоненные декларации по месту регистрации, но иногда могут возникнуть вопросы, по поводу того куда подавать декларации, если бизнес не имеет четкого, или единого местонахождения.
Это может быть связано с их деятельностью. К примеру, это может быть как перевозка пассажиров или подвижная реклама (на транспортных средствах). В любом из случаев, индивидуальный предприниматель подаёт все декларации по месту своей регистрации. Это объясняется тем. Что при оформлении ИП используется ИНН его будущего владельца.
Порядок оформления отчётности
С оформленным образцом декларации, можно ознакомиться по ссылке ниже. Там же можно скачать пустой бланк декларации.
Перед заполнением следует ознакомиться со следующими правилами, чтобы не допустить ошибок:
Оформление второго раздела
Во второй раздел предприниматель вносит информацию, касающуюся его деятельности, кодов ОКТМО и адрес местоположения.
Разберём построчно, какая информация вписывается в каждое поле:
- строка 040 – базовый доход ИП;
- строки 050, 060 – коэффициенты «к1», «к2»;
- строки 070, 090 – ежемесячные физические показатели в отчётном периоде (квартал).
С 2015 года и по настоящий момент действуют новые графы во втором разделе декларации. Информация в них указывается, если предприниматель после определённого периода времени снялся с учёта либо зарегистрировал ООО. По этим графам будет рассчитан вмененный налог за фактические дни ведения деятельности ИП.
В них вносятся следующие данные:
- физические показатели — 2 графа;
- общее количество дней, когда осуществлялась деятельность ИП, начиная с момента регистрации и до снятия с учёта – 3 графа;
- налоговая база – 4 графа.
Налоговая база будет рассчитываться следующим образом:
040 * 050 * 060 * 070 графы 2
Такой расчёт будет применяться предпринимателями осуществлявшими деятельность весь налоговый период.
Если надо определить налоговую базу по определённому количеству дней в периоде, тогда используется следующий расчёт:
040 * 050 * 060 * (070 графы 2 * 070 графы 3) / на количество дней, в течение которой фактически осуществлялась деятельность.
Если ИП занималось деятельностью весь период то, в 3 графе проставляются прочерки. В строку 100 вписываются все суммы полученные в 4 графе. В 110 строчке полученную в 100 строке сумму перемножаем на процентную ставку – это и будет являться суммой, необходимой для расчёта в 3 разделе.
Оформление третьего раздела
В третьем разделе отчётности ЕНВД проставляются коды видов налогоплательщиков в строчке 005.
В этой строке проставляются следующие коды:
- если ИП имеет работников — 1;
- если работников в ИП не числится – 2.
В 010 строку вписываются суммы из 110 строчки 2 раздела.
Если ИП осуществляет несколько видов деятельности, тогда второй раздел будет заполняться для каждого вида отдельно.
Предприниматели, указавшие в 005 строке код 1 означающий наличие работников, заполняют 020 поле со следующими данными:
- суммы страховых взносов;
- пособия;
- иные платежи перечисляемые работникам.
Все эти данные способствуют уменьшению суммы налога до 50% согласно 346.32 статье налогового кодекса.
Те предприниматели, что работают без найма работников, заполняют поле 030. В нём указывают сумму взноса перечисленного за себя в отчётном периоде. При этом налог будет уменьшен на сумму уплаченных отчислений.
Конечная сумма к уплате вмененного налога будет записываться в 040 поле.
Срок подачи декларации
В 2018 году сроки подачи заполненной формы ЕНВД в налоговые органы будут следующими:
- 20.01. — 4 кв.;
- 20.04. — 1 кв.;
- 20.07. — 2 кв.;
- 20.10. -3 кв.
При выпадении срока сдачи декларации на выходной или праздничный день, то отчётность предоставляют на следующий день, идущий после выходного.
Ответственность
Если бизнесмен вовремя не подаст в инспекцию заполненную декларацию, то налоговые органы вправе оштрафовать предпринимателя.
Штрафы при этом могут быть 2 видов:
- в случае, когда налог вовремя не оплачен – 1 тысяча рублей;
- если предприниматель злостно уклоняется от уплаты – взимается до 5% от той суммы, которая была уплачена за последний период.
Продлен до 01.01.2021. Ранее предполагалось, что специальный режим налогообложения для индивидуальных предпринимателей прекратит свое существование 01.01.2018. А это значит, что все плательщики налога по-прежнему обязаны сдавать соответствующую отчетность. В какие сроки сдается декларация по ЕНВД, можно ли не платить налог и сдать нулевую декларацию, если деятельность не велась, расскажем в статье.
Декларация по ЕНВД: форма и сроки сдачи
Форма и порядок заполнения декларации утверждены Приказом ФНС от 04.07.2014 № ММВ-7-3/ . Скачать бланк декларации по единому налогу на вмененный доход можно в конце статьи.
Предоставляется декларация ежеквартально в ИФНС, в которой стоит на учете предприниматель. Сделать это необходимо до 20 числа месяца, следующего за отчетным кварталом (п. 3 ст. 346.32 НК РФ ). Если последний день сдачи приходится на выходной или праздничный, то срок переносится на следующий первый рабочий день.
Так, в 2019 году сроки сдачи следующие:
Сдать отчетность можно:
- лично или через представителя непосредственно в ИФНС;
- отправив почтой;
- электронно через оператора электронного документооборота или через сайт ФНС.
Ответственность за нарушение сроков сдачи отчетности
Очень важно соблюдать сроки сдачи отчета и не забывать предоставлять отчетность, даже если вы не ведете деятельность.
Если опоздать со сдачей декларации или не сдать ее вовсе, то на ИП будет наложен штраф в соответствии со статьей 119 НК РФ . Он составляет 5 % от неуплаченной суммы налога, указанной в декларации, за каждый месяц просрочки (полный и неполный). Минимальный штраф установлен в размере 1000 руб., а максимальный — 30 % от суммы налога. То есть если сумма налога к уплате незначительна или равна нулю, то штраф все равно придется платить.
Кроме штрафа, ИФНС может приостановить операции по счетам в банках предпринимателя (ст. 76 НК РФ ). Запрет будет действовать до тех пор, пока отчетность не будет сдана.
Нулевая декларация по ЕНВД за 2019 год
Что делать, если предприниматель не вел деятельность в течение отчетного периода? Нужно ли сдавать отчетность и каким образом это сделать?
Если предприниматель стоит на учете в качестве плательщика ЕНВД, то отчет необходимо сдавать, даже если деятельность не ведется. Этому правилу необходимо следовать до момента снятия с учета в качестве плательщика ЕНВД, в соответствии с правилами статьи 346.28 НК РФ .
Можно ли сдать декларацию с нулевыми показателями, если деятельность не ведется? Возможны две ситуации:
- ИП прекратило вести деятельность, но сохранились базовые показатели для расчета налога (например, остались собственные или арендованные торговые площади). В этой ситуации налог исчисляется исходя из имеющихся физических показателей и базовой доходности предпринимателя. Такую позицию поддерживают и контролирующие органы (Письмо Минфина от 29.04.2015 № 03-11-11/24875), и судьи (п. 7 Информационного письма Президиума ВАС РФ от 05.03.2013 № 157).
- ИП не ведет деятельность, при этом физические показатели для расчета налога отсутствуют (собственное имущество продано, договоры аренды расторгнуты, наемных работников нет). Единая позиция по этому вопросу у контролирующих органов отсутствует. Минфин категоричен и требует предоставления отчета до момента снятия с учета в качестве плательщика ЕНВД (Письмо от 15.04.2014 № 03-11-09/17087). В этом случае декларацию по ЕНВД необходимо предоставлять с показателями, которые были отражены в отчете за последний период, в котором велась деятельность. То есть сохраняется обязанность уплаты налога до снятия с учета.
ФНС допускает возможность подачи отчета с нулевыми показателями при отсутствии физических показателей (Информация ФНС от 19.09.2016). Но отчет все-таки необходимо будет предоставлять ежеквартально.
Образец нулевой декларации по ЕНВД для ИП
ИП Савельев Иван Илларионович стоит на учете в качестве плательщика ЕНВД. Вид деятельности — оказание автотранспортных услуг по перевозке груза. В деятельности использовался 1 грузовой автомобиль. В декабре 2017 года он продал транспортное средство, но с учета в качестве плательщика не снялся. Таким образом, за 1 квартал 2019 г. до 20 апреля он обязан подать декларацию. Предприниматель следует позиции ФНС и подает нулевую декларацию.
Документ состоит из титульного листа и трех разделов.
1. Заполняем титульный лист:
- вверху данного листа, а также всех остальных листов отчета заполняем ИНН;
- налоговый период = 21 (Приложение 1 Правил заполнения);
- код места предоставления = 120 (Приложение 3 Правил заполнения).
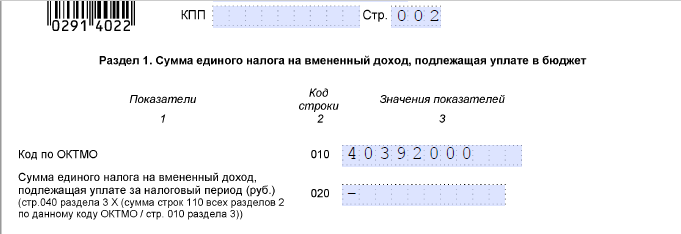
2. Заполняем раздел 1.
В данном разделе заполняем только код ОКТМО. Сумма налога в нашем случае равна нулю и в строке 020 проставляем прочерк. Код ОКТМО можно найти, воспользовавшись сервисом https://fias.nalog.ru/ExtendedSearchPage.aspx.
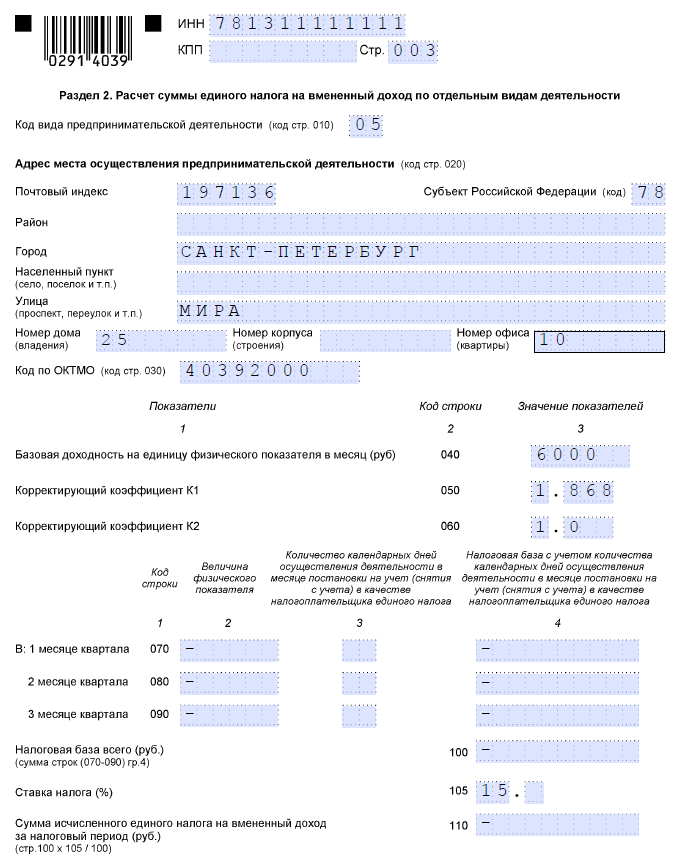
3. Заполняем раздел 2.
Строка 010 заполняется согласно Приложению 5 порядка заполнения. В ней ставим код 05.
Далее заполняем адрес осуществления деятельности и ОКТМО. Базовую доходность указываем в соответствии со ст. 346.29 НК РФ , коэффициент К1 — в соответствии с Приказом Минэкономразвития от 30.10.2017 № 579 , К2 — согласно ст. 2 Закона Санкт-Петербурга от 17.06.2003 № 299-35 . В строках указания физического показателя, налоговой базы и исчисленного налога ставим прочерки.
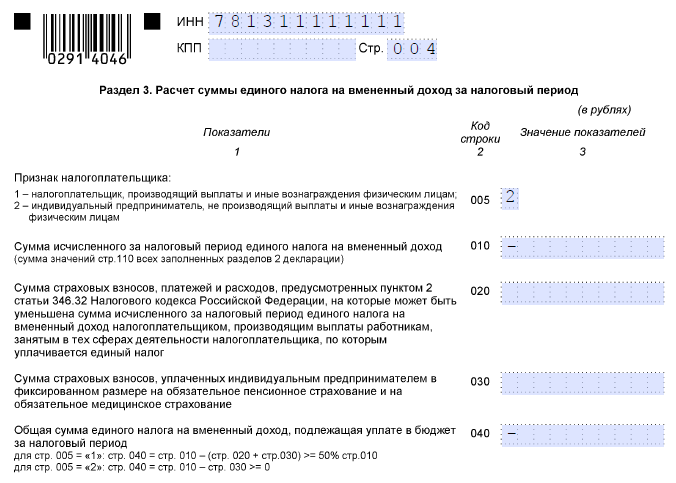
4. Заполняем раздел 3.
Поскольку у ИП нет наемных работников, то в строке 005 проставляем 2. Если в отчетном квартале ИП уплачивал страховые взносы, то их необходимо указать в строках 020 и 030. Савельев И.И. уплатил фиксированные страховые взносы в размере 5000 руб. В строке 040 проставляем прочерк.
Пример заполнения отчета ЕНВД при приостановке деятельности, если сохранились физические показатели для расчета налога
Изменим условия примера: Савватеев И.И. не осуществлял деятельность по перевозке грузов в 1 квартале 2019 г., но транспортное средство не продал. Тогда следует исчислить и уплатить в бюджет налог на вмененный доход.
Титульный лист, а также адресные показатели заполняем аналогично заполнению нулевой декларации.
Само заполнение целесообразно начать с раздела 2.
А также сумму налога, умножив налоговую базу за квартал на налоговую ставку.
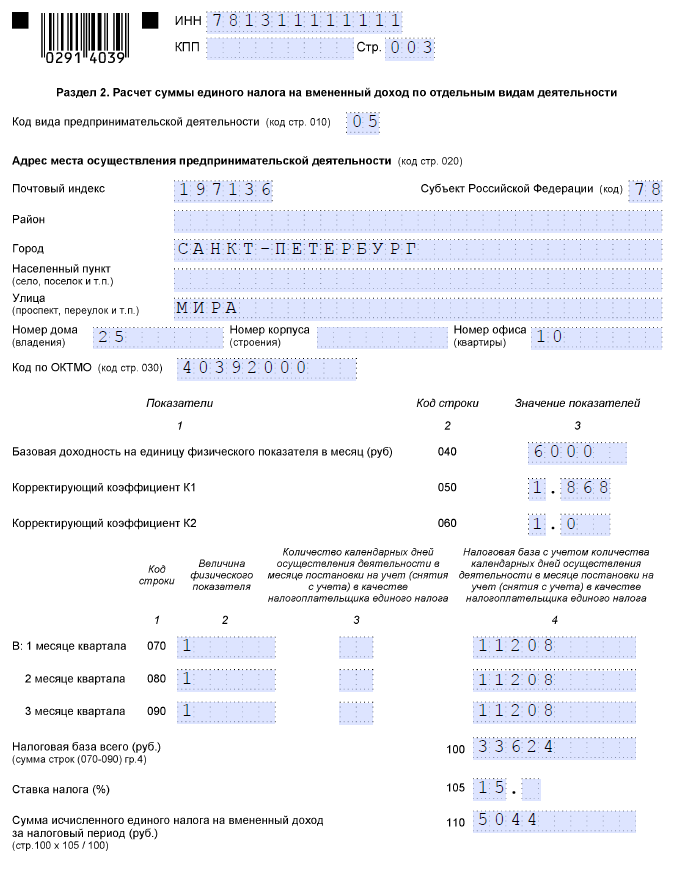
Заполняем раздел 2. Определяем сумму налога к уплате путем уменьшения исчисленного налога на сумму уплаченного фиксированного страхового взноса.
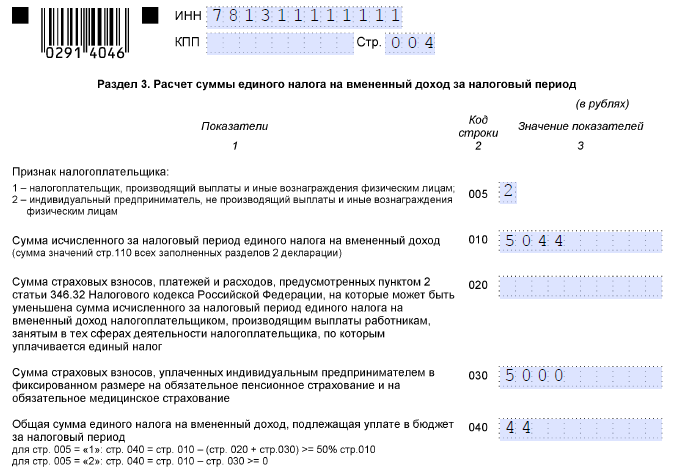
Теперь заполняем сумму к уплате в разделе 1.
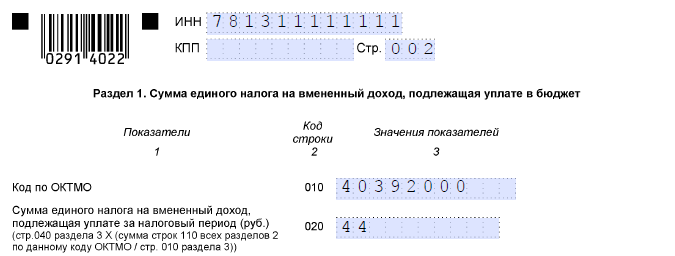
Порядок прекращения ведения деятельности на ЕНВД
Из всего вышесказанного ясно, что если предприниматель решил прекратить деятельность, то это необходимо оформить. Просто перестать сдавать отчетность нельзя. Это приведет к штрафным санкциям со стороны проверяющих органов.
Если вы решили больше не вести деятельность, подпадающую под режим обложения ЕНВД, то, согласно ст. 346.28 НК РФ, необходимо подать в ИФНС заявление. Сделать это нужно в течение пяти дней со дня прекращения предпринимательской деятельности, которая подпадает под этот режим налогообложения. Форма заявления утверждена
(подают все организации, кроме ИП)
УСН
Образец нулевой декларации УСН
Образец заполнения нулевой декларации УСН вы сможете получить воспользовавшись бесплатным сервисом Калькулятор деклараций УСН . Вам необходимо только выбрать объект налогообложения(доходы - доходы-расходы), а также ставку налога, остальные поля оставьте равными нулю. При УСН доходы-расходы в декларации вы можете показать расход и перенести его на следующий период. В готовой декларации вам нужно будет только заместо полей отмеченных красным , вписать свои данные
Кстати, вы можете абсолютно бесплатно сформировать и отправить в ИФНС, нулевую декларацию УСН .
Образец нулевой КУДиР
Даже при нулевом УСН, у ИП(или организации) должна быть нулевая книга доходов и расходов: Нулевая КУДиР - образец . Заверять ее в налоговой - по желанию, но многие ИФНС требуют.
Как заполнить нулевую отчетность УСН?
Стр.1 декларации заполняется стандартно: вашими данными. Стр. 2 декларации: ставите прочерки во всех строках кроме 001, 010 и 020. Стр. 3 декларации: ставите прочерки во всех строках кроме 201.
Сроки сдачи нулевой декларации УСН
Раз в год. Для ИП - до 30 апреля . Для организаций - до 31 марта . Для закрываемых компаний и ИП необходимо предоставить декларацию даже за неполный год.
Авансовых платежей при нулевом доходе делать не нужно.
Штрафы за предоставление нулевой декларации, нулевого отчета по упрощенке не предусмотрены. За предоставление не в срок - 1000 руб.
Сформировать декларацию вы сможете с помощью Калькулятора деклараций ЕНВД .
Штрафы за предоставление нулевой декларации, нулевого отчета по вмененке не предусмотрены, у вас просто не примут нулевую декларацию. Хотя некоторые налоговые всё же принимают "нулевые" ЕНВД, несмотря на то что МИНФИН считает такие декларации неправомерными. За предоставление не в срок - 1000 руб.
Как заполнить нулевую отчетность ЕНВД
Совсем нулевую декларацию вы подавать не сможете, однако можете исключить из нее один или два месяца(если сниметесь с учета на это время). Тогда в строке 050, 060 или 070 раздела 2 калькулятора ЕНВД вы пишете ноль.
Сроки сдачи и уплаты декларации ЕНВД
Срок уплаты налога ЕНВД: I кв. - до 25.04, II кв. - до 25.07, III кв. - до 25.10, IV кв. - до 25.01
Срок сдачи декларации ЕНВД: I кв. - до 20.04, II кв. - до 20.07, III кв. - до 20.10, IV кв. - до 20.01
Единая (упрощенная) налоговая декларация
ОБЯЗАТЕЛЬНА для ИП и Организаций на ОСНО у которых за квартал по кассе и расчетному счету не было движений и не было никаких объектов налогообложения(земли, автомобилей и пр.) - обязаны сдавать Единую (упрощенную) налоговую декларацию.
Образец Единой (упрощенной) налоговой декларации
пример и бланк нулевой налоговой декларации
Как заполнить Единую (упрощенную) налоговую декларацию?
Измените, на свои, значения выделенные в декларации красным . Нужно заполнить только стр.1 декларации, стр.2 - для физ.лиц без ИНН.
ИНН: нужно вписать только на главной странице, на остальных он автоматом проставиться. КПП только для организаций, для ИП - прочерки
В декларацию включаются все "нулевые" налоги. Они должны располагаться в таком же порядке как и главы в части 2 НК. Для ИП:
Для организаций:
- Налог на добавленную стоимость - гл.21
- Налог на прибыль организаций - гл.25
НДФЛ не может быть включен в деклараци Единую (упрощенную) налоговую декларацию.
Для организаций к Единой (упрощенной) налоговой декларации обязательно сдается бухгалтерская отчетность: баланс и отчет о прибылях и убытках.
Налоговый (отчетный) период: 3 - для квартала(НДС), 0 - для года
Для налога, налоговый период по которому - квартал, в соответствующей ячейке (графа 3) указывается значение налогового периода - 3. В графе 4 - номер квартала, за который представляется декларация:
За I квартал - 01;
II квартал - 02;
III квартал - 03;
IV квартал - 04.
Если налоговый период по налогу - календарный год, а отчетными периодами признаются квартал, полугодие и девять месяцев, в графе 3 в соответствующей ячейке отражается значение налогового (отчетного) периода:
За квартал - 3;
Полугодие - 6;
9 месяцев - 9;
Сроки сдачи Единой (упрощенной) налоговой декларации
I кв. - до 20.04, II кв. - до 20.07, III кв. - до 20.10, IV кв. - до 20.01
Не забывайте что вы обязаны будете отчитываться по всем налогам по отдельности как только у вас будут движения по кассе, расчетному счету либо появятся объекты налогообложения(земля, автомобили и пр.).
НДС
Необходима для ИП и Организаций на ОСНО
Образец нулевой декларации НДС
пример и бланк нулевой налоговой декларации
Как заполнить нулевую отчетность 3-НДФЛ?
Измените, на свои, значения выделенные в декларации красным . Нужно заполнить только стр.1 и стр.2 в декларации 3-НДФЛ и оставить пустыми раздел 1, раздел 6, лист А, лист Б, листы В, Г1, Ж1.
ИНН: нужно вписать только на главной странице, на остальных он автоматом проставиться.
Код страны: Код 643 - Россия.
Код вида документа: Код 21 - паспорт.
Налоговый период (код): 34(при ликвидации-50).
Строки в балансе нельзя убирать.
Строки в отчете о финансовых результатах нельзя убирать.
Письмо составляется в произвольной форме для организаций, в 2 копиях. Одну со штампом себе оставьте. Этим письмом вы показываете что фирму закрывать не нужно налоговой. Напомним, что налоговая вправе закрывать нулевые фирмы.
За работников
Фиксированные взносы за себя ИП должен всё равно заплатить, отчет в ПФР ИП за себя не сдают. Калькулятор платежа ИП
В организациях директор это уже работник и за него надо отчитываться. Если зарплата директору не начисляется, то необходима нулевая отчетность.
Единый расчет по страховым взносам
Заполняем только:
- титульный лист;
- раздел 1 «Сводные данные об обязательствах плательщика страховых взносах»;
- приложение 1 «Расчет сумм страховых взносов на обязательное пенсионное и медицинское страхование к разделу 1»;
- подраздел 1.2 «Расчет сумм взносов на обязательное медицинское страхование»;
- приложение 2 «Расчет сумм страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством к разделу 1»; можно вести налоговый и бухучет на ОСНО, УСН и ЕНВД(в т.ч. нулёвки), формировать платежки, 4-ФСС, СЗВ(в т.ч. нулевые), Единый расчет 2017, подавать любую отчетность через интернет и пр.(от 250 р/мес.). 30 дней бесплатно. При первой оплате() три месяца в подарок.
Всем доброго времени суток!. Сегодня я хочу раскрыть вопрос который касается .
Тема статьи: “Нулевая декларация ЕНВД ”.
Нулевая декларация ЕНВД до 2013 года
На самом деле до 2013 года было такое понятие как нулевая декларация ЕНВД – данная декларация представляла из себя обычную декларацию ЕНВД только с нулевыми значениями налога.
Сдать нулевую декларацию ЕНВД предприниматель мог по причине того что просто не занимался деятельностью.
Напомню для тех кто не знает: до 2013 года при выборе вида деятельности который попадал под налог ЕНВД, он на нем и оставался. То есть попросту Вы не могли сменить для него налоговый режим. И в ситуации когда Вы открыли виды деятельности (), при условии что Вы ими не занимались, то и могли сдать в налоговую нулевую декларацию.
До 2013 года налоговая без проблем принимала нулевые декларации ЕНВД.
Сама по себе нулевая декларация ЕНВД – это по сути , просто с проставленными нулевыми значениями. Вы ведь бизнесом не занимались и платить естественно налог Вам не за что.
Нулевая декларация 2014-2015
С 2013 года наконец-то перестали привязывать виды деятельности к налогу ЕНВД (имеется ввиду которые к нему относятся) и Вы уже самостоятельно можете выбрать для интересующего Вас вида деятельности ту или иную систему налогообложения.
В налоговом кодексе ясно сказано: при постановке на ЕНВД нужно уведомить ИФНС (налоговую) в течении 5 дней после начала деятельности, а в случае прекращения ведения деятельности уведомить в течении 5 дней о том что Вы прекратили вести деятельность.
Обратите внимание! По закону если Вы перестаете вести деятельность, то в течении 5 дней должны оповестить налоговую.
Именно поэтому НУЛЕВОЙ ДЕКЛАРАЦИИ ЕНВД НЕ СУЩЕСТВУЕТ . Перестали заниматься, сразу уведомили налоговую.
Других вариантов тут нет. В случае если Вы перестали вести деятельность и не уведомили налоговые органы, то это уже как говорится Ваши проблемы и налог ЕНВД Вы должны будете заплатить.
Из всего перечисленного делаем вывод, что нулевой декларации ЕНВД не будет ни в 2015, ни в 2016, ни в 2017, ни в 2018 году.
А в 2018 году налог ЕНВД вроде как должны убрать насовсем. Вот и произошли изменения, .
В случае если прекращаете деятельность не забывайте в установленный законом срок сняться с учета ЕНВД иначе будете платить до последнего.
В настоящее время многие предприниматели для перехода на ЕНВД, расчета налога, взносов и сдачи отчетности онлайн используют данную Интернет-бухгалтерию , попробуйте бесплатно. Сервис помог мне сэкономить на услугах бухгалтера и избавил от походов в налоговую.
Процедура государственной регистрации ИП или ООО теперь стала еще проще, если Вы еще не зарегистрировали Ваш бизнес, подготовьте документы на регистрацию совершенно бесплатно не выходя из дома через проверенный мной онлайн сервис: Регистрация ИП или ООО бесплатно за 15 минут . Все документы соответствуют действующему законодательству РФ.
На этом все! Статью заканчиваю! Если есть какие-то вопросы или Вам просто интересна тема бизнеса, то можете присоединяться к моей группе ВК “




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации