
Как и какие взносы платит индивидуальный предприниматель в пфр. Фиксированные платежи в пфр для ип на усн за себя
Мы начнем с "медицинских" взносов. Так, размер взносов в ФФОМС, подлежащих уплате за расчетный период, определяется исходя из произведения минимального размера оплаты труда и , увеличенного в 12 раз. При этом в расчет принимается МРОТ, установленный федеральным законом на начало финансового года. Поскольку на 1 января 2014 г. МРОТ составлял 5554 руб. (ст. 1 Закона от 19 июня 2000 г. N 82-ФЗ в ред. Закона от 2 декабря 2013 г. N 336-ФЗ), фиксированный размер страховых взносов на обязательное медстрахование в 2014 г. был равен 3399,05 руб. (5554 руб. x 5,1% x 12 мес.).
В свою очередь Законом от 1 декабря 2014 г. N 408-ФЗ с 1 января 2015 г. МРОТ установлен в размере 5965 руб. в месяц. Соответственно, увеличится и размер "медицинских" взносов, уплачиваемых ИП за себя в 2015 г., и составит 3650,58 руб. (5965 руб. x 5,1% x 12 мес.).
Таблица 1. Размер фиксированных взносов ИП в ФФОМС
Фиксированные взносы в ПФР
Размер "индивидуальных" взносов в Пенсионный фонд дифференцирован в зависимости от величины доходов ИП за расчетный период.
В соответствии с п. 1 ч. 1.1 ст. 14 Закона N 212-ФЗ в том случае, если величина дохода ИП за расчетный период не превышает 300 тыс. руб., взносы в ПФР уплачиваются в фиксированном размере. Таковой определяется как произведение МРОТ и тарифа страховых взносов в ПФР, установленного п. 1 ч. 2 ст. 12 Закона, увеличенное в 12 раз. Поскольку МРОТ на 2015 г. составляет 5965 руб. в месяц, то фиксированный платеж в ПФР составит 18 610,80 руб. (5965 руб. x 26% x 12). Напомним, что в 2014 г. указанный взнос был равен 17 328,48 руб. (5554 руб. x 12 x 26%).
А теперь что касается индивидуальных предпринимателей, доходы которых за расчетный период превысят установленный лимит в 300 тыс. руб. Помимо названного фиксированного платежа в соответствии с п. 2 ч. 1.1 ст. 14 Закона N 212-ФЗ они должны дополнительно уплатить в бюджет ПФР 1 процент от суммы превышения. При этом для пенсионных платежей ИП установлена "верхняя" планка - его максимальный размер равен произведению восьмикратного МРОТ и тарифа страховых взносов в ПФР, увеличенного в 12 раз. Таким образом, в 2015 г. этот максимум равен 148 886,4 руб. (5965 руб. x 8 x 26% x 12). Для сравнения: в 2014 г. максимальный взнос был ограничен суммой в 138 627,84 руб. (5554 руб. x 8 x 12 мес. x 26%).
Доход в "страховых" целях
Как мы уже сказали, порядок расчетов ИП с Пенсионным фондом за себя зависит от размера полученных коммерсантом доходов в расчетном периоде. В связи с этим необходимо учитывать, что порядок определения размера дохода предопределяется тем, какой ИП применяет режим налогообложения.
Так, плательщики НДФЛ, то есть ИП, применяющие общий режим налогообложения, учитывают доход в соответствии со ст. 227 Налогового кодекса. При этом, как указал Минтруд России в Письме от 1 сентября 2014 г. N 17-4/ООГ-692, в данном случае величиной дохода является сумма фактически полученного ИП дохода от осуществления предпринимательской деятельности за этот расчетный период. При этом налоговые вычеты, предусмотренные гл. 23 Кодекса, не учитываются.
В свою очередь ИП-"упрощенцы" в целях уплаты взносов величину дохода определяют в соответствии со ст. 346.15 Кодекса. ИП-"вмененщики" определяют доходы согласно положениям ст. 346.29 Кодекса, а при применении патентного спецрежима - согласно ст. ст. 346.47 и 346.51 Кодекса. При этом плательщики страховых взносов, применяющие более одного режима налогообложения, доходы, облагаемые налогами по разным системам налогообложения, суммируют.
В данном случае необходимо отметить, что органы ПФР будут сопоставлять величину поступивших от индивидуальных предпринимателей взносов с величиной их дохода. Соответствующей информацией с ними поделятся налоговые органы. Причем это касается как сведений, которые налоговые инспекторы "добыли" в рамках контрольных мероприятий, так и данных, содержащихся в декларациях ИП (ч. 9, 10 и 11 ст. 14 Закона N 212-ФЗ). Далее, как говорится, возможны варианты. Если "сверка" покажет, что ИП занизил доход, то у "пенсионщиков" появятся основания для выставления требования об уплате недоимки по страховым взносам, пеней и штрафов, а также для проведения взыскания недоимки по страховым взносам, пеням и штрафам. События будут развиваться еще более трагично для ИП, если выяснится, что он "забыл" отчитаться перед налоговым органом. В такой ситуации взносы с него будут взысканы по максимуму. Как уже было отмечено, максимум в 2015 г. - это 148 886,4 руб.
Таблица 2. "Фиксированные" расчеты с ПФР
"Перерывы" в расчете взносов
По общему правилу обязанность по уплате фиксированных взносов у индивидуальных предпринимателей возникает с момента их госрегистрации в качестве ИП. И отсутствие доходов от предпринимательской деятельности не отменяет обязанность ИП рассчитаться за себя с ПФР и ФФОМС (см., напр., Письмо Минтруда России от 18 сентября 2014 г. N 17-4/ООГ-787). Иными словами, только утрата статуса ИП избавляет от необходимости уплачивать фиксированные платежи во внебюджетные фонды. Однако надо сказать, что из этого правила есть ряд исключений. Законом N 212-ФЗ установлено, что ИП не исчисляют и не уплачивают страховые взносы на ОПС и ОМС в фиксированных размерах за периоды, указанные в пп. 1 (в части военной службы по призыву), 3, 6 - 8 п. 1 ст. 11 Закона от 17 декабря 2001 г. N 173-ФЗ (ч. 6 ст. 14 Закона N 212-ФЗ).
К таким "нестраховым" периодам отнесены:
- время прохождения военной службы ИП по призыву;
- отпуск по уходу ИП за каждым ребенком до достижения им возраста полутора лет, но не более 4,5 лет в общей сложности;
- период ухода, осуществляемого ИП за инвалидом I группы, ребенком-инвалидом или за лицом, достигшим возраста 80 лет;
- время проживания супругов военнослужащих, проходящих военную службу по контракту, вместе с супругами в местностях, где они не могли трудиться в связи с отсутствием возможности трудоустройства, но не более 5 лет в общей сложности;
- период проживания за границей с супругами, направленными в дипломатические представительства и консульские учреждения РФ, постоянные представительства РФ при международных организациях, торговые представительства РФ в иностранных государствах и т.п., но не более 5 лет в общей сложности.
Обратите внимание, что для того, чтобы ИП мог воспользоваться этой льготой, он:
- не должен в указанные периоды вести предпринимательскую деятельность;
- данный факт должен быть документально подтвержден. Перечень необходимых документов можно найти в разд. IV Правил подсчета и подтверждения страхового стажа для установления трудовых пенсий, утвержденных Постановлением Правительства РФ от 24 июля 2002 г. N 555. Также, скорее всего, потребуется нулевая налоговая декларация (см. Письмо Минтруда России от 6 марта 2013 г. N 21-1/10/2-1253).
Теперь мы подошли к вопросу, в каком порядке должны быть рассчитаны фиксированные платежи в случае, если ИП в течение года вел деятельность, но за определенный промежуток времени вправе не уплачивать за себя взносы на основании ч. 6 ст. 14 Закона N 212-ФЗ. На самом деле здесь все просто. Согласно ч. 7 ст. 14 Закона N 212-ФЗ в подобных ситуациях исходят из фиксированного размера взносов пропорционально количеству календарных месяцев, в течение которых осуществлялась деятельность ИП. Причем благодаря Закону N 188-ФЗ с 1 января 2015 г. в данной норме появилось уточнение, что за неполный месяц деятельности фиксированный размер страховых взносов определяется пропорционально количеству календарных дней этого месяца.
Отметим, что в аналогичном порядке определяется "страховая" нагрузка в виде фиксированных взносов и в случаях, когда индивидуальный предприниматель посреди года зарегистрировался в качестве ИП или же, напротив, утратил этот статус (прекратил деятельность в качестве ИП с внесением в ЕГРИП соответствующей записи).
В завершение напомним, что сумма страховых взносов исчисляется ИП отдельно в отношении ПФР и ФФОМС (ч. 3 ст. 16 Закона N 212-ФЗ). Взносы за расчетный период уплачиваются не позднее 31 декабря текущего календарного года. Однако на уплату взносов с суммы дохода ИП, превышающего 300 тыс. руб., установлен иной срок: указанный "довесок" должен быть уплачен не позднее 1 апреля года, следующего за истекшим расчетным периодом (ч. 2 ст. 16 Закона N 212-ФЗ).
Февраль 2015 г.
Закон обязывает работодателей делать отчисления в Пенсионный фонд. Перечисления делаются на медицинское и пенсионное страхование. Сколько перечислит работодатель, такие выплаты и заработает будущий пенсионер.
Кто является плательщиком
Делать платежи имеют право работодатели (отчисляют платежи за своих работников):
- Юридические лица.
- Частные предприниматели.
- Физические лица.
К ним относятся:
- нотариусы;
- адвокаты:
Тариф страховых перечислений в 2019 году
Сумма установлена статьей 33.1 Закона «Об обязательном пенсионном страховании». Действующий тариф составляет 22%, пока сумма не превысит предельную величину. После этого тариф составляет уже 10%.
Важно! Предельная величина - это непостоянный показатель. На 2016 год он составил 796 тыс. руб., а в 2017 году уже 876 тыс. руб.
Состав страхового взноса представлен в таблице:
Шесть процентов направляется на формирование обязательных выплат и обеспечения других социальных потребностей.
Отчисления, направляемые в пенсионный фонд, имеют особый порядок использования. Цель расходования средств зависит от возраста и пожеланий самого гражданина.
2 случая, когда 16% формируют страховую пенсию:
- человек родился ранее 1966 года;
- лица, родившиеся позднее 1966 года, отказавшиеся от накопительной части.
Если человек родился позднее 1967 года и решил увеличивать накопительную часть, то отчисления, направляемые в ПФР, расходуются по-другому:
- 16% формирует страховые выплаты.
- 6% увеличивают накопительную часть.
Пример
Кузнецова Н.С. работает менеджером компании «Транс Связь ». Официальная заработная плата составляет 8000 руб. Из дохода ежемесячно удерживается 22%.
Сумма удержаний составляет 1060 руб.
Формирование будущей пенсии
Сколько накоплено баллов, такая и будет выплата. Количество баллов зависит от того, сколько платили за человека, и сколько лет было отработано. Иными словами, играют роль два параметра: баллы и стаж.
На 2018 год максимально можно было заработать 8,27 баллов .
Государство постоянно реформирует пенсионную систему. Ранее выплаты начислялись по-другому. Права, которые заработали граждане ранее, переводятся в баллы. Теперь есть два вида пенсий, и каждый из них регламентируется отдельными правовыми актами.
Страховые пенсии регулируются ФЗ № 400, а накопительные - ФЗ № 424.
Скачать для просмотра и печати:
Реквизиты для оплаты

Взносы, идущие в пенсионный фонд, и по другим обязательным направлениям перечисляются обособленно. Для каждого субъекта страны есть свои реквизиты.
Совет! В платежке обязательно указывается, кто получает платеж , а также регистрационные коды получателя. Перед тем как платить, проверьте реквизиты, поскольку они периодически изменяются.
С 2018 год изменился получатель. Теперь работодатели должны платить не ПФР, а налоговой инспекции. КБК поменялись. Если заплатить по старым реквизитам, то налоговики начислят пени.
Порядок перечисления средств

- Бухгалтерия делает перечисления через банк.
- Страховые взносы, идущие в ПФР, точно обозначаются: указываются копейки и рубли.
- На платежках напечатан счет Федерального казначейства, а также КБК.
Граждане могут использовать альтернативные способы оплаты. Когда не получается платить через кредитную организацию, можно провести оплату через почту или местные органы власти.
Отдельно определяется, сколько работодатель регулярно отчисляет в пенсионный фонд за каждого работника. Не действуют ограничения по базе, если сотрудники работают на вредных и опасных производствах.
Срок оплаты взносов
 Бухгалтерия должна сделать отчисления не позднее пятнадцатого числа каждого месяца.
Срок установлен п. 3 ст. 431 Налогового кодекса. Когда датой платежа является выходной день, отчисления делаются на следующий рабочий день.
Для частных предпринимателей последний день, когда можно сделать платеж - это тридцать первое декабря текущего года. Продолжительность расчетных периодов определяется ст. 423 Налогового кодекса.
Скачать для просмотра и печати:
Проверка своевременности перечислений из зарплаты
 Сколько перечислит работодатель, такую пенсию человек и получит.
Поэтому каждому важно знать ответ на вопрос: отчисления, направляемые в пенсионный фонд, как проверить.
Совет! Не верьте словам, что за вас платят. Лучше убедитесь своими глазами, что это действительно так. Ситуацию нужно контролировать постоянно. Если руководитель длительное время не платил за вас, то отстоять свои права будет уже сложнее.
Согласно ст. 14 Закона «Об индивидуальном учете обязательного пенсионного страхования» каждый работник имеет право знать, сколько платит за него компания.
Скачать для просмотра и печати:
Как узнать, делаются взносы или нет
 Есть несколько способов узнать о том, делаются ли платежи.
- Узнать информацию через бухгалтера. Не откладывайте вопрос на завтрашний день. Время идет , а отстоять право на взносы можно за срок не более двух месяцев.
- Воспользоваться личным кабинетом на портале gosuslugi.ru. Требуется предварительно пройти регистрации, указать номер телефона и реквизиты паспорта.
- Посмотреть сведения через личный кабинет на сайте Пенсионного фонда РФ.
- Лично обратиться к специалистам отделения ПФР. Вариант подходит тем, кто не предпочитает узнавать информацию лично, вместо использования интернета.
- Обратиться к специалистам многофункционального центра государственных услуг.
Вам нужна по этому вопросу? и наши юристы свяжутся с вами в ближайшее время.
Причины, по которым работодатель не делает платежи
 Необязательно
, что руководитель избегает уплаты налогов. В некоторых случаях он и не должен платить за сотрудника.
Причины для неуплаты налогов:
- Трудовой контракт не заключался. Раз официальное оформление отсутствует, то и платить в ПФ руководитель не обязан.
- Директор умышленно избегает уплаты обязательных взносов. Если это так, что совершается преступление. Свои права придется доказывать в суде.
- Бухгалтер совершает ошибки. Бывает и так, что приходит новичок, который плохо разбирается в порядке взносов, делает ошибки. Итог печальный, за сотрудников неправильно делаются перечисления.
- Работодателем является ИП.
Нужно устранить причину нарушений и добиться перечислений в любом случае.
Дорогие читатели!
Мы описываем типовые способы решения юридических вопросов, но каждый случай уникален и требует индивидуальной юридической помощи.
Для оперативного решения вашей проблемы мы рекомендуем обратиться к квалифицированным юристам нашего сайта.
У каждого предпринимателя возникает обязанность в оплате фиксированного платежа ИП за себя в пенсионный фонд, а также на медицинское страхование. Данный платеж является обязательным для всех. Оплатить страховые взносы можно как наличными деньгами, через отделения банков, так и безналичными. Рассмотрим, как оплатить страховые взносы в пенсионный фонд в 2018 году для ИП более подробно.
Важные изменения в 2018-2019 годах:
- Важным моментом в 2017 году стало то, что с января месяца администрирование страховых взносов было передано налоговой инспекции. В связи с чем оплата производиться в ФНС. Также налоговая будет осуществлять и проведение проверок.
- С 2018 года фиксированная часть взносов не зависит от МРОТ.
- Изменен срок уплаты 1%.
- С 2019 года размер платежей увеличился.
Размер страховых взносов ИП в 2018-2019 годах
Фиксированный платеж рассчитанный из МРОТ
Не зависимо от того, есть ли у предпринимателя сотрудники или какой вид налогообложения применяется он обязан оплатить взносы в ПФР и на ОМС:
|
В ПФР, рублей |
В ФОМС рублей |
Всего, рублей |
|
|
За 2019 год |
29 354, 00 | 6 884, 00 | |
|
За 2018 год |
26 545, 00 | 5 840, 00 |
Внимание! Если ИП начал деятельность не с начала финансового года или же прекращает деятельность до 31 декабря, то взносы рассчитываются за соответствующий отработанный период.
1% с превышения дохода
В расчете 1% ничего не поменялось – оплачивается он в случае, если доход превысил сумму в 300 тысяч рублей. Формула простая: (Доход – 300 000 руб.) * 1%.
Так, при расчете 1% необходимо учитывать следующее:
- Для плательщиков ЕНВД необходимо брать размер вмененного дохода, а не реально полученную прибыль.
- Для УСН 6% берется фактически полученная прибыль.
- При УСН доходы, уменьшенные на величину расходов, в настоящее время в качестве базы для исчисления 1% берется только доход, расходы не учитываются.
- Для ОСНО базой будет являться разница между доходами и расходами.
- Для Патента необходимо брать расчетную сумму максимальной прибыли, исходя из которой считаются платежи по патенту.
Сроки уплаты взносов в 2019 году
Сроки уплаты взносов установлены в НК РФ:
- Взносы, рассчитанные из МРОТ – не позднее 31 декабря отчетного года.
- 1% – не позднее 1 июля года, который следует за отчетным.
Внимание! Начиная с 2018 года срок уплаты 1% – не позже 1 июля, ранее срок был – не позже 1 апреля.
Довольно часто у предпринимателей возникает вопрос, нужно ли оплачивать взносы ежеквартально или что будет, если ИП не оплатит ежеквартальный взнос? У ИП нет обязанности оплачивать взносы ежеквартально, ежедневно или по иной схеме – главное оплатить их в в пределах установленных сроков.
Некоторые предпочитают оплачивать в первом квартале всю сумму, а некоторые тянут до последнего. Но следует учитывать, что существует некоторые особенности, возникающие при применении специальных налоговых режимов.
Особенности исчисления и уплаты взносов при некоторых налоговых режимах:
- УСН. Период отчетности – это год. Поэтому ИП может как оплатить сразу всю суммы фиксированного платежа и в дальнейшем учитывать их при оплате авансовых платежей. Можно это сделать и в конце, и учесть их при оплате годового платежа.
- ЕНВД. Период отчетности квартал. Поэтому важно, чтобы взносы оплачивались ежеквартально. В данном случае налог исчисляется по кассовому методу. Т.е., например, первый квартал можно уменьшить в декларации по ЕНВД только на сумму перечисленных взносов в течении первого квартала.
Важно! Налог по ЕНВД нельзя уменьшать за счет оплат произведенных в другом квартале. Так часто возникает вопрос: «Могу ли я уменьшить ЕНВД за первый квартал, на сумму перечисленного фиксированного платежа в апреле месяце?». Ответ: нет!
Можно подстраиваться под налоги и оплачивать взносы такой суммой, чтобы она уменьшала налог на 100% (если нет работников).
Новые КБК для оплаты фиксированных взносов
В связи с тем, что с 2017 года администрирование по фиксированным платежам было передано в налоговую инспекцию, необходимо использовать новые КБК:
- Для оплаты фиксированного платежа, рассчитанного исходя из МРОТ, а также для 1% – 18210202140061110160.
- При осуществлении платежа на ОМС – 18210202103081013160.
Как оплатить взносы? Оплату взносов можно осуществить несколькими способами:
- Через расчетный счет индивидуального предпринимателя.
- Через личный расчетный счет предпринимателя.
- Через отделение банка по платежному поручению.
Как сформировать платежное получение на оплату фиксированных платежей
Оплатить взносы можно либо наличными в отделении банка или электронным платежом, для этого формируется платежный документ. А также через расчетный счет ИП по платежному поручению.
Как сформировать платежку с помощью сервиса налоговой на nalog.ru?
Шаг 1. Переходим на сайт налоговой nalog.ru в сервис для формирования платежного документа.
Шаг 2. Выбираем в качестве налогоплательщика «Индивидуальный предприниматель», а в графе, где необходимо выбрать расчетный документ, указываем «Платежный документ». Нажимаем «Далее».
Внимание! Для оплаты электронным платежом или через отделение банка наличными – выбираем «платежный документ», а если вы хотите оплатить через расчетный счет предпринимателя – выбираем «Платежное поручение». Но в последнем случае Вам необходимо будет узнать банковские реквизиты налоговой.
Шаг 3. Указываем КБК и налоги. КБК вносим с соответствующее поле и нажимает Enter, система может автоматически подтянуть данные о налоге. Если необходимо будет внести изменения, то нажмите кнопку «Назад».
Внимание! КБК необходимо вводить без пробелов, иначе система не даст вам его указать.
Шаг 4. Адрес жительства и реквизиты получателя.
При нажатии на поле «Адрес объекта налогообложения» у вас откроется дополнительное окошко, в котором необходимо заполнить поля адреса. При этом система будет автоматически искать адрес, после того как вы начнете его вводить. По введенному адресу налоговая выберется автоматически.
Шаг 5. Указываем реквизиты платежного документа.
Здесь необходимо указать следующее (поля сверху вниз):
- Для ИП, соответственно выбираем «09 – Индивидуальный предприниматель».
- Далее выбираем в качестве основания платежа – «ТП – платежи текущего года», так как взносы – это годовой платеж.
- В качестве налогового периода необходимо выбрать «Год» и указать тот, год, который необходим. Для 2017 года – выбираем 2017.
- В графе сумма платежа необходимо указать сумму, которую вы собираетесь оплатить. Например, 5000 рублей.
Шаг 6. Вводим данные о плательщике – его ФИО, ИНН. Далее ставим галочку в поле адреса места жительства, после чего система продублирует ранее указанный адрес.
Внимание! Если оплата будет осуществляться безналичным способом (электронным платежом), в поле ИНН.
Прежде чем нажать кнопку «Оплатить» проверьте введенные вами данные.
Шаг 7. Выбор способа оплаты
После выбора способа оплаты в качестве наличного расчета вы получите:
Если выберете безналичный расчет, то система предложит вам следующие способы оплаты:
Как заполнить платежное поручение для оплаты через банк по счету ИП
Скачать с расчетного счета.
Если у предпринимателя есть расчетный счет, то можно сформировать платежное поручение для оплаты взносов. Это можно сделать, как на сайте налоговой, как описано в примере выше, выбрав в шаге 2 «Платежное поручение». Или при помощи специальных программ, например, 1с и т.д.
Как заполнить платежное поручение для оплаты фиксированного платежа:
- Указываем в статусе плательщика код «09».
- Указываем ИНН предпринимателя, в поле КПП ничего не заполняем, так как у предпринимателя его нет.
- Заполняем поля плательщика, с указанием банковских реквизитов (наименование банка, БИК, корреспондентский счет, расчетный счет предпринимателя). Также указываем реквизиты получателя – это реквизиты Вашей налоговой , узнать их можно на сайте налоговой или же посетив ее лично.
- КБК платежа указывается в поле 104 без пробелов.
- Далее заполняется код ОКТМО – это поле 105.
- В следующем поле ставится сокращение «ТП», что означает текущий платеж.
- Периодичность платежей является год, поэтому в следующем поле ставится ГД.00.17. Последние две цифры означают год платежа. В данном случае это 2017 год.
- В поле «Вид платежа» ставим код «01».
- В поле КОД ставим цифру «0».
- В поле очередности платежа указываем значение «5».
- В полях 108-109 ставим значение 0, а поле 110 не заполняем.
- Также необходимо указать назначение платежа.
В поле назначение платежа можно указать, например, следующее (в зависимости от платежа):
- Страховые взносы на обязательное пенсионное страхование в фиксированном размере (с суммы дохода, не превышающего 300 тыс.), зачисляемые в бюджет ПФР РФ за 2018 год, рег. Номер «Ваш номер».
- Страховые взносы на обязательное пенсионное страхование с суммы дохода, превышающей 300 тыс., зачисляемые в бюджет ПФР РФ за 2017 год, рег. Номер «Ваш номер».
- Страховые взносы на обязательное медицинское страхование, зачисляемые в бюджет ФФОМС за 2018 год, рег. Номер «Ваш номер».
Какова ответственность за не оплату взносов
Если ИП не оплатил в установленные сроки взносы, то налоговая будет начислять пени за просроченные суммы за каждый день просрочки, исчисляемые в размере 1/300 от установленной на это время ставки рефинансирования.
Если ИП не сдал отчетность вовремя и не отчитался о полученных доходах также может быть начислен штраф равный максимальному размеру установленного годового платежа. В 2017 году он составляет 187 200 рублей.
Какой размер страховых взносов ИП в 2017 году? Увеличилась ли сумма к уплате «за себя»? Повлияет ли МРОТ на размер страховых взносов в фиксированном размере в 2017 году? Какие точные суммы взносов к уплате? Предусмотрены ли новые КБК? Ответы на эти и другие вопросы о страховых взносах ИП и из размерах вы найдете в этой статье.
Нормативное регулирование с 2017 года
Какие взносы уплачивать ИП за работников и «за себя» в 2017 году
2017 году индивидуальные предприниматели обязаны уплачивать страховые взносы с выплат и вознаграждений, начисляемых в пользу физлиц в рамках трудовых отношений и гражданско-правовых договоров на выполнение работ, оказание услуг (п.1 ст. 419 НК РФ).
Однако, вместе с этим, в 2017 году ИП должны перечислять страховые взносы «за себя»:
- на пенсионное страхование;
- на медицинское страхование.
Стоит заметить, что перечислять страховые взносы «за себя» ИП обязаны в любом случае. То есть, вне зависимости от того, ведут ли они фактическую предпринимательскую деятельность или же просто зарегистрированы в статусе ИП и бизнесом не занимаются. Это следует статьи 430 НК РФ. В 2017 году это касается всех ИП. В частности, такой принцип уплаты страховых взносов распространяется на ИП, применяющих УСН или ЕНВД (то есть, специальные налоговые режимы).
Существуют также страховые взносы на случай временной нетрудоспособности и в связи с материнством. Их в 2017 году ИП, по общему правилу, не уплачивают (п.6 ст. 430 НК РФ). Однако уплату этих взносов, как и прежде, можно производить на добровольных началах. Это предусмотрено статьей 4.5 Федерального закона от 29.12.2006 № 255-ФЗ. Для чего платить эти взносы добровольно? Это делается для того, чтобы в случае, например, болезни, ИП мог бы получить соответствующее пособие за счет средств ФСС.
Страховые взносы «на травматизм» предприниматели в 2017 году не уплачивают. Уплата этих взносов ИП не предусмотрена даже на добровольной основе.
Какие значения учитывать
- МРОТ на начало календарного года. На начало 2017 года МРОТ составляет 7500 рублей (на 1 января 2016 года МРОТ был 6204 рубля). См. “ “;
- тарифы страховых взносов в соответствующий фонд. На 2017 год тарифы такие: в ПФР - 26%, в ФФОМС - 5,1%, ФСС - 2,9%;
- период расчета страховых взносов «за себя» (он может быть целый год, а может быть и меньше).
Пенсионные страховые взносы ИП в 2017 году
Сумму фиксированных пенсионных страховых взносов, которую ИП должен оплатить «за себя» за весь 2017 год, можно определить по следующей формуле (подп. 1 п.1 ст. 430 НК РФ):
Теперь рассчитаем сумму пенсионных страховых взносов, которую ИП потребуется перечислять «за себя» в 2017 году, а также посмотрим, насколько увеличился размер фиксированных страховых взносов по сравнению с 2016 годом.
Годовой доход ИП за 2017 год меньше 300 000 рублей
Если годовой доход ИП за 2017 года не превысит 300 000 рублей, то сумма пенсионных вносов, которую нужно перечислить за весь год, будет фиксированной.
| 2016 год | 2017 год |
| 19 356,48 руб.(6 204 руб. × 26% × 12 мес.) | 23 400 руб.(7 500 руб. × 26% × 12 мес.). |
Годовой доход ИП за 2017 год больше 300 000 рублей
Если годовой доход ИП за 2017 года составит более 300 000 рублей, то дополнительно к фиксированной сумме в ПФР требуется перечислить 1% от суммы дохода, превышающей указанную величину.
Приведем пример расчета.
Пример.
Доход ИП за 2017 год составил 985 000 руб. Это больше 300 000 рублей, поэтому нужно перечислить дополнительную сумму взносов. Общее превышение составило 685 000 руб.(985 000 руб. – 300 000 руб.). Сумма дополнительного взноса составит 6850 руб.(685000 руб. × 1%). Итого за 2017 год нужно заплатить пенсионных взносов на сумму 30 250 руб.(23 400 руб. + 6850 руб.).
Максимальная сумма пенсионных взносов в 2017 году
На 2017 год пунктом 1 статьи 430 НК РФ определена формула, по которой рассчитывают максимальную сумму пенсионных взносов. Больше этой суммы перечислять взносы не потребуется. Вот эта формула: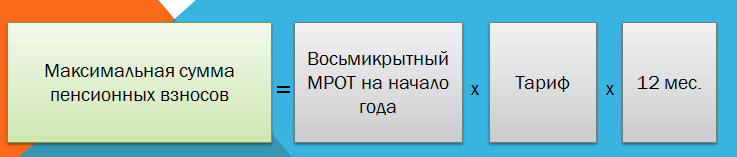
Таким образом, максимальная величина пенсионных взносов ИП за 2017 год составит 187 200 руб. По сравнению с 2016 годом этот платеж увеличился на 32 348,16 руб.(187 200 руб. – 154 851, 84руб.).
Медицинские страховые взносы ИП в 2017 году
Размер медицинских страховых взносов в ФФОМС в 2017 году не зависит от дохода ИП (подп. 2 п.1 ст. 430 НК РФ). Для расчета медицинских взносов в 2017 году применяется такая формула:
| 2016 год | 2017 год |
| 3 796,85 руб.(6 204 руб. × 5,1% × 12 мес.) | 4 590 руб.(7 500 руб. × 5,1% × 12 мес.) |
Взносы ИП по нетрудоспособности и в связи с материнством в 2017 году
Как мы уже сказали, этот вид взносов не является обязательным. Их ИП в 2017 году вправе перечислять добровольно. Чтобы рассчитать величину добровольного взноса по этому виду страхования за 2017 год, следует применить формулу, которая установлена частью 3 статьи 4.5 Федерального закона от 29.12.2006 № 255-ФЗ.
| 2016 год | 2017 год |
| 2 158,99 руб. (6 204 руб. × 2,9% × 12 мес.) | 2 610 руб. (7 500 руб. × 2,9% × 12 мес.) |
Если статус ИП приобретен или утрачен в 2017 году
В 2017 году ИП должен платить фиксированные страховые взносы «за себя» только за то время, пока он пребывал в статусе индивидуального предпринимателя. То есть, можно сказать, что платить взносы нужно только за тот период, пока человек числился в ЕГРИП в статусе бизнесмена. Однако, все же, есть некоторые особенности расчета страховых взносов. Приведем примеры на основе пунктов 3-5 статьи 430 НК РФ.
Условия примера и правила учета дней
Человек получил статус ИП 16 февраля 2017 года. Однако 14 ноября 2017 года он уже снялся с учета в ИП и его исключили из ЕГРЮЛ. За весь период предпринимательской деятельности доход ИП составит 1 100 000 рублей.Как рассчитать обязательные фиксированные взносы «за себя» за 2017 год? Поясним.
Итак, статус ИП приобретен и утрачен в течение 2017 года. На такой случай принимайте во внимания такие положения налогового законодательства РФ:
- количество календарных дней в месяце начала осуществления деятельности нужно считать со дня, следующего после даты государственной регистрации ИП (п.2 ст. 6.1, п.3 ст. 430 НК РФ). То есть, в 2017 году фиксированные взносы ИП нужно рассчитывать с 17 февраля 2017 года;
- количество календарных дней в том месяце, когда ИП утратил свой статус, считайте до дня регистрации прекращения деятельности. Дату исключения из ЕГРИП в расчет страховые взносов в 2017 году не включайте (п.5 ст. 430 НК РФ). То есть, в нашем примере страховые взносы за ноябрь 2017 рассчитаем с 1 по 13 ноября.
Формулы для расчетов
Размер пенсионных и медицинских страховых взносов за неполные месяца деятельности ИП в 2017 году можно определить по такой формуле:

Чтобы в 2017 году рассчитать пенсионные и медицинские взносы за каждый целый месяц деятельности в статусе ИП используйте другую формулу:
Пример расчета взносов за 2017 год
Итак, для начала, рассчитаем страховые взносы за неполные месяца ведения предпринимательской деятельности в 2017 году. В нашем примере это февраль и ноябрь. За эти дни нам нужно посчитать дни ведения деятельности.
| Месяц | Сумма взносов |
| Февраль | В феврале 2017 года предпринимательская деятельность велась с 17 по 28 число (12 календарных дней). Всего в феврале 28 дней. Поэтому сумма взносов за февраль 2017 года составит: пенсионные взносы = 835,71 руб. (7500 руб. × 26 % / 28 дн.× 12 дн.); медицинские взносы = 163, 93 руб. (7500 руб. × 5,1 % / 28 дн.× 12 дн.) |
| Ноябрь | В ноябре 2017 года предпринимательская деятельность велась с 1 по 13 ноября 2017 года (13 календарных дней). Всего в ноябре 30 календарных дней. Поэтому сумма взносов за ноябрь 2017 года составит: пенсионные взносы = 845 руб. (7500 руб. × 26 % / 30 дн.× 13 дн.); медицинские взносы = 165, 75 руб. (7500 руб. × 5,1 % / 30 дн.× 13 дн.) |
| Март – октябрь | За период с марта по октябрь 2017 года включительно (за восемь полных месяцев) сумма взносов составит: пенсионные взносы = 15 600 руб. (7500 руб. × 26 % × 8 мес.); медицинские взносы 3060 руб. (7500 руб. × 5,1 % × 8 мес.); |
Общая сумма: подводим итоги
Итого фиксированные страховые взносы ИП «за себя» в 2017 году, который начал и прекратил деятельность, составят:
- пенсионные взносы - 17 280,71 руб. (835,71 руб. + 845 руб. + 15 600 руб.).
- медицинские взносы - 3389, 68 руб. (163, 93 руб. + 165, 75 руб. + 3060 руб.).
Поскольку ИП за период своей деятельности в 2017 году получил доход в общей сумме 1 100 000 рублей, требуется перечислить дополнительный пенсионный взнос с суммы, превысившей 300 000 руб. Сумма превышения составила 800 000 руб.(1 100 000 руб. – 300 000 руб.). Величина пенсионных взносов с дохода свыше 300 000 руб. равна 8000 руб.(800 000 руб. × 1%).
Итого общая сумма пенсионных взносов в 2017 году составит 25 280, 71 руб. (17 280,71 руб. + 8000 руб.). Эта сумма не превышает максимального размера пенсионных взносов, установленного на 2017 год. Максимальная сумма пенсионных взносов в 2017 году – 187 200 рублей (о ней мы писали выше).
Приостановление деятельности в 2017 году
Случается, что ИП не утрачивает свой статус, а просто по некоторым причинам приостанавливает свою деятельность. Налоговым кодексом РФ в редакции, действующей с 2017 году, предусмотрен ряд периодов для ИП, когда они могут не вести бизнес и не платить за это время фиксированные страховые взносы «за себя». Такие периоды определены пунктом 7 статьи 430 НК РФ и отсылают к пунктам 1, 3, 6 – 8 части 1 статьи 12 Федерального закона от 28 декабря 2013 года № 400-ФЗ «О страховых пенсиях». К таким периодам относятся:
- время прохождения военной службы по призыву;
- период ухода одного из родителей за каждым ребенком до достижения им возраста полутора лет, но не более шести лет в общей сложности;
- период ухода, осуществляемого трудоспособным лицом за инвалидом I группы, ребенком-инвалидом или за лицом, достигшим возраста 80 лет;
- период проживания супругов военнослужащих, проходящих военную службу по контракту, вместе с супругами в местностях, где они не могли трудиться в связи с отсутствием возможности трудоустройства, но не более пяти лет в общей сложности;
- период проживания с супругом, которого направили, например, в дипломатические представительства и консульские учреждения РФ.
Не платить взносы в 2017 году за эти периоды можно только если предпринимательская деятельность в эти периоды не осуществлялась. Об этом прямо сказано в пункте 7 статьи 430 НК РФ. То есть, если, например, в 2017 году ИП желает не платить страховые взносы, допустим, за период ухода за ребенком, то за этот период у него не должно быть операций по расчетному счету. По крайней мере, напрашивается такой вывод (хотя прямо условие об отсутствии операций по счетам в НК РФ не оговаривается).
Порядок освобождения в 2017 году ИП от уплаты фиксированных страховых взносы за перечисленные выше периоды (например, за периоды по уходу за детьми) в НК РФ прямо не определен. Будем надеяться, что разъяснения по этому вопросу даст Федеральная налоговая служба.
Cроки уплаты страховых взносов в 2017 году
Уплатить обязательные пенсионные и медицинские взносы «за себя» необходимо не позднее 31 декабря 2017 года. То есть, не позднее 31 декабря 2017 года нужно обязательно перевести (если деятельность велась весь год) – п.2 ст. 432 НК РФ:
- пенсионные взносы – 23 400 руб.(7 500 руб. × 26% × 12 мес.);
- медицинские взносы – 4 590 руб.(7 500 руб. × 5,1% × 12 мес.).
Перечислять фиксированные суммы в 2017 году ИП вправе как одним платежом (единовременно), так и частями (например, ежемесячно или ежеквартально). Однако 31 декабря 2017 года выпадает на воскресенье, поэтому крайний срок уплаты взносов за 2017 года переносится на первый рабочий день 2018 года – 9 января (п.7 ст. 6.1 НК РФ).
Если ИП в 2017 году прекратит свою деятельность, пенсионные и медицинские страховые взносы “за себя” нужно будет уплатить в срок: не позднее 15 календарных дней с даты снятия с учета в налоговой инспекции в качестве индивидуального предпринимателя.
Если же ИП в 2017 году будет платить добровольные взносы по временной нетрудоспособности, то их нужно заплатить в срок, не позднее 31 декабря 2017 года (ч.4 ст. 4.5 Федерального закона от 29.12.2006 № 255-ФЗ).
Куда ИП платить страховые взносы в 2017 году: новые КБК
С 2017 года страховые взносы, включая те, которые платят ИП, администрирует Федеральная налоговая служба. Соответственно, с 2017 года страховые взносы ИП нужно перечислять в ФНС на новые КБК. Причем страховые взносы ИП за 2016 год (с дохода, превышающего 300 000 рублей), по всей видимости, нужно будет перечислять уже на новые КБК. Однако пока новые КБК не утверждены.
Напомним, что в 2016 году КБК для уплаты пенсионных и медицинских страховых взносов были такие:
- 392 1 02 02140 061100 160 – страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в ПФР на выплату страховой пенсии (исчисленные с дохода менее 300 000 руб.);
- 392 1 02 02140 061200 160 – страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в ПФР на выплату страховой пенсии (исчисленные с дохода свыше 300 000 руб.);
- 392 1 02 02103 08 1011 160 – страховые взносы на обязательное медицинское страхование в фиксированном размере.
Платежные поручения 2017 года
С 2017 года страховые взносы на обязательное пенсионное и медицинское страхование ИП нужно перечислять в Федеральную налоговую службу (ФНС). Однако нужно оформлять отдельные платежные документы:
- на уплату медицинских взносов в бюджет федерального фонда обязательного медицинского страхования (ФФОМС);
- на уплату пенсионных взносов страхование в бюджет ПФР.
Если предприниматель решит в 2017 году платить добровольные взносы на социальное страхование, то перечислять их нужно в ФСС России также отдельным платежным поручением.
Буква закона гласит, что наниматели обязаны ежемесячно перечислять определенные денежные суммы за своих наемных сотрудников, а также за себя, если ведут индивидуальную предпринимательскую деятельность, для пополнения пенсионного бюджета. Для чего, куда, в каком размере и когда именно это следует осуществлять, а также каким образом происходит дальнейшее перераспределение взносов, и кто осуществляет контроль поступлений? Ответы на эти и другие актуальные вопросы – далее.
Для чего нужно платить взносы в пенсионный фонд
Имеющаяся на сегодняшний день система обеспечения пенсионеров – солидарная. Это означает, что поступившие от официально трудоустроенных россиян средства направляются на формирование пенсионных выплат гражданам, уже находящимся на пенсии.
Помимо этого, пенсионное обеспечение гарантируется тем лицам, за которых наниматели исправно уплачивали взносы. То есть, они являются своего рода гарантией предоставления лицу права на пенсию.
Помимо взносов на обязательное пенсионное страхование (далее – ОПС), отчисления уплачиваются в органы ФСС. Подобное разделение произошло в 2010 году. До этого же уплачивался единый соцналог.
Регламентируются отчисления на ОПС:
- ФЗ № 167 от 15.12.2001 г. (далее – ФЗ № 167);
- гл. 34 НК РФ.
Данная глава заменила ФЗ № 212 от 24.07.2009 г. Кроме того, в 2018 г. платежи на ОПС (с 01.01.2018 г. называемые иначе – Единый социальный страховой сбор, или ЕССС) перечисляются не в Пенсионный фонд, а в Федеральную налоговую службу (далее – ФНС), поскольку с прошлого года ей делегировано их администрирование, что в одиннадцатом разделе НК РФ.
Перечень плательщиком взносов в ПФР
Страховые взносы на ОПС (теперь – ЕССС), оплачиваемые ранее в Пенсионный фонд, а с конца 2017 г. – в ФНС, уплачиваются следующими категориями лиц:
- юридическими, выплачивающими наемным сотрудникам трудовое вознаграждение согласно заключенным с ними трудовым договорам и возмездным договорам ГПХ;
- ИП, как за себя, так и за сотрудников, которым они оплачивают работу по любого рода договорам;
- физлицами, не являющимися ИП и осуществившими выплаты на договорной основе;
- самозанятыми гражданами, членами КФХ (крестьянско-фермерских хозяйств).
Лицо, относящееся сразу к нескольким вышеприведенным категориям, оплачивает требующиеся средства отдельно по каждой.
База расчета взносов
В отличие от налога на доходы лиц, рассчитываемого из сумм окладов, премий, районных надбавок, пенсионные взносы составляют определенный процент от трудового вознаграждения занятого субъекта, но не вычитаются из него, а идут отдельной расходной статьей нанимателя.
Размеры взносов в ПФР в 2018
На объем взносов, формирующих пенсионный бюджет, влияют такие факторы, как категория плательщика, его род занятий и объем полученной прибыли. Так, для некоторых лиц предусмотрены пониженные тарифы. Другие и вовсе освобождаются от обязанности их перечислять.
Если говорить про общий режим налогообложения, то, согласно ст. 331 ФЗ № 127, применяемый тариф составляет 22 %, при условии, что общий годовой размер доходов, то есть налогооблагаемый базис, не превышает установленных на федеральном уровне граничных пределов. Он рассчитывается индивидуально для каждого наемного сотрудника нарастающим итогом с момента начала уплаты взносов за него.
Максимальная величина облагаемой базы ежегодно пересматривается российским Правительством и фиксируется в соответствующем Постановлении. На 2018 г. она составляет 1.021.000 руб. (документ от 15.11.2017 № 1378). В 2017 г. сумма была меньше на 145.000 руб. Ее рассчитывают по формуле, указанной в ст. 421 НК РФ:
Усредненный трудовой заработок по стране (в 2018 г. — 42.522 руб.)* 12 месяцев * 2
После достижения лимита отдельно по каждому подчиненному, ставка взносов составит 10 %.
Согласно ФЗ № 361от 27.11.2017 г., ставки страховых взносов на уровне 22 % и 10 % актуальны на 2017 – 2020 годы (ранее период ограничивался 2019 г.).
Пониженные размеры взносов на ОПС
Кроме вышеприведенных стандартных процентных ставок, выделяют также пониженные, введенные с целью уменьшить налоговую нагрузку на работодателей.
Так, юрлица и ИП, переведенные на упрощенную систему налогообложения, уплачивают 20 % за каждого наемного сотрудника. К таковым относятся:
- 14 % уплачивают участники проекта «Сколково».
Уплачивают взносы по ставке 8%:
- хозсубъекты, созданные бюджетными и автономными научными организациями;
- резиденты ОЭЗ, организации и ИП, осуществляющие туристско-рекреационную деятельность;
- аккредитованные государством компании, работающие в IT-сфере, 90 % своего дохода получающие от обычной деятельности и имеющие в своем штате более 7 сотрудников.
Помимо этого, существует шестипроцентная (для резидентов ТОР и свободного порта «Владивосток») и нулевая ставка (актуальна для юрлиц, выплачивающих трудовое вознаграждение экипажам судов, за исключением нефтяных танкеров).
Размер взносов ИП за себя в 2018 г.
По сравнению с прошлым годом, в 2018 г. механизм уплаты взносов ИП (в том числе не осуществляющих реальную деятельность или не получающих от нее дохода) за себя изменился.
Так, ранее взносы составляли 26 % от годового МРОТ, то есть показателя минимального размера трудового вознаграждения, установленного на начало отчетного периода и умноженного на 12 мес.
В 2017 году ежемесячный МРОТ равнялся 7.500 руб., следовательно, его годовое значение составляло 90.000 руб., а размер взноса ИП за себя, независимо от наличия у него наемных работников, соответственно, 23.400 руб. (90.000 * 0,26).
Теперь же расчетная формула МРОТ не учитывает. Это обусловлено тем, что показатель не только демонстрировал быстрый рост (на 1985 руб. к началу этого года по сравнению с концом предыдущего), но и был приравнен к прожиточному минимуму, который на 2018 г. составляет 11.163 руб. Привязка к нему взносов на ОПС грозила бы ИП существенными дополнительными расходами. С целью предупреждения подобного, российским Правительством установлен фиксированный размер взносов ИП за себя на ОПС, составляющий 26.545 руб. и регулируемый положениями НК РФ.
На следующий год планируется его увеличение на 2.809 руб., в 2020 году он составит 32.448 руб.
Это актуально, если годовая заработная плата ИП не превышает трехсот тысяч рублей. В противном случае, он обязан доплатить в ПФР через налоговую средства, рассчитанные следующим образом:
(Годовой доход, превышающий лимит – Лимит в 300.000 руб.) *1%
Это правило осталось неизменным с 2017 г. Кроме того, не подверглись корректировке и границы взносов ИП на своё пенсионное страхование. Максимальное значение составляет 212.360 руб.
Пример расчета страховых взносов ИП за себя в 2018 г.
Годовой доход ИП Иванова И.И. составляет 1.300.000 руб.
Фиксированный взнос на ОПС составит 26.545 руб.
Дополнительный взнос рассчитывается следующим образом: (1 300 000 – 300 000) * 0,01= 10.000 руб.
Следовательно, получив такой доход, Иванов должен уплатить взносы на свое пенсионное страхование в размере 36.545 руб.
В случае, если предпринимательский статус получен не с начала текущего года, взносы к уплате корректируются.
Дополнительные взносы в ПФР на ОПС
С 2013 г. для некоторых категорий нанимателей введены доптарифы страховых взносов в Пенсионный фонд, которые они ежемесячно перечисляют за каждого своего работника вместе с обязательными суммами. Это касается тех управленцев, чьи сотрудники трудятся во вредных и опасных условиях и имею право получать льготное пенсионное обеспечение.
Размер доптарифа обусловлен результатами проводимой не реже раза в 60 мес. комиссией из представителей организации-работодателя , в частности, присвоенным классом . В зависимости от него, ставка тарифа составляет:
- 0 % — если работникам обеспечиваются оптимальные (1 класс) или допустимые (2 класс) условия труда;
- 2-7 % — трудовые условия признаны вредными для здоровья штатной единицы и класс опасности – третий (процент варьируется, исходя из подкласса);
- 8 % — если подчиненный трудится в опасных условиях.
То есть, при первых двух классах опасности допвзносы не уплачиваются. На доптарифы, начисляемые при 3 и 4 классах, предельная величина налогооблагаемой базы не влияет и никаких ограничений подобного рода государством не определено.
Если спецоценка работодателем не проводится, допвзносы на ОПС за каждого работника, трудящегося в опасных условиях, составляют 6 (для Списка № 2) или 9 % (для профессий из Списка № 1).
Средства, на которые взносы не рассчитываются
На федеральном уровне установлен перечень выплат, освобожденных от обложения страховыми взносами. Таковыми являются:
- (как внутренние, так и заграничные), то есть суточные, компенсация проезда в оба направления, связи, аренды помещения для ночлега и т.д.;
- госпособия (например, по );
- выплаты, компенсирующие причиненный вред, расторжение трудового договора (за исключением незатребованного отпуска), оплату жилья, питания т.д.
Сроки уплаты вносов на ОПС
Взносы, пополняющие пенсионный бюджет, уплачиваются ежемесячно до 15 числа месяца, следующего за отчетным.
То есть, взносы за июль 2018 г. уплачивают до 15.08.2018 г. включительно.
Если это число – праздничный или выходной день, взносы разрешено перечислить в следующий за ним рабочий день.
Что касается уплаты взносов ИП, в 2018 г. сроки частично изменились. Так, фиксированную часть (26.545 руб.) следует перечислить, как и ранее, не позднее 31.12.2018 г., а один процент, взимаемый в случае превышения лимита годового заработка в 300.00 руб., можно уплатить до 01.07.2019 г., а не до 01.04.
Подача отчётности по взносам на ОПС
Несмотря на нововведения, принятые в прошлом году и подразумевающие передачу права контролировать ЕССС ФНС, в 2018 г. плательщик все еще формирует отчетность в ПФР. Сюда он ежемесячно, не позднее 15 числа месяца, следующего за отчётным, сдает привычный . Не позднее 01.08.2019 г. ему также полагается сдать недавно введенный отчет за 2018 г.
В ФНС не позднее 30-го числа следующего за отчётным месяца (п. 7 ст. 431 НК РФ) им отправляется единый расчет – форма, включающая сведения из упрощенных отчетов РСВ и 4-ФСС
Порядок перечисления ЕССС в ФНС
Механизм оплаты, в целом, не изменился. Как и раньше, для перечисления средств следует обратиться в банковскую организацию, где составляются соответствующие расчетные документы. На них указываются требуемые казначейские счета и КБК.
Также плательщики-физлица могут оплачивать взносы в кассе местной администрации или через почтовое отделение.
Распределение поступивших в ФНС средств
При солидарной системе пенсионного обеспечения, имеющейся в России на сегодняшний день, поступившие взносы делятся на солидарный и индивидуальный тариф в соотношении 6:16. Так, 6 % страховых взносов идут на формирование пенсий и другие госнужды, определенные пенсионным законодательством, а 16 – на будущую пенсию работника.
Причем, в связи с прошедшей пенсионной реформой, 16 % также распределяются:
- 10 % идет на финансирование страховой пенсии;
- 6 % направляется на формирование накопительной.
Это актуально, если гражданин был рожден в 1967 году и в дальнейшем не отказался от накопительной пенсии. Если же нет, все 16 % идут на страховую часть.
С 2016 г. 16: направляются на страховую часть, независимо от выбора трудящегося, в связи с временной приостановкой этого положения.
Проверка размера взносов
Поскольку для работника вопрос своевременности и полноты уплаты за него взносов на пенсионное страхование его работодателем весьма существенен, он может ознакомиться с данными своего персонального лицевого счета, на котором отражаются все отчисления по ставке 16 % (ст. 14 ФЗ № 27 от 01.04.1996 г.). Сделать это можно посредством:
С информацией о состоянии накопительной части пенсии, формировавшей до 2016 г., он также может ознакомиться по СНИЛС.
Если гражданином выявлено, что его работодатель не уплачивал за него полагающиеся средства, следует подать жалобу (в электронном или неэлектронном виде) в трудовую инспекцию, либо в налоговую службу, обслуживающую хозсубъект.
Ответственность за неуплату взносов
Неперечисленные в ФНС средства признаются недоимкой и взыскиваются с нерадивого плательщика через судебные органы. Помимо этого, ему насчитывается пеня – 1/300 ставки рефинансирования Центробанка за каждый день незаконной отсрочки платежа.
До принятия соответствующим контролирующим органом решения о взыскании, им направляется требование неплательщику уплатить недоимку и рассчитанные сверх нее средства в виде пени. После окончания указанного в нем срока погашения, но не позднее 2 мес., принимается решение о взыскании, доводимое в течение 6 дней до нарушителя закона. После этого в банковскую организацию, где открыты его счета (как в национальной, так и в иностранной валютах), направляется поручение на перечисление денежной суммы.
Следует учесть, что средства не взыскиваются с депозитных счетов до момента истечения срока действия депозитного договора. По истечении срока банку поручается перевести с него средства на текущий счет плательщика.
В случае недостатка или отсутствия денег на счетах, поручение исполняется банком по мере их поступления.
Кроме того, недоимка может быть взыскана за счет иных активов нерадивого плательщика. Контролирующий орган может добиться этого, направив решение о взыскании судебным приставам, которыми оно принимается в течение 12 мес. (для юрлиц, и полугода – для физлиц) после истечения срока исполнения требования о погашении задолженности.
Возврат чрезмерно уплаченных взносов
Ситуация с излишним перечислением взносов – не редкость. В течение 10 дней с момента выявления данного факта контролирующий орган оповещает плательщика о переплате. В этом случае он вправе рассчитывать на:
- совместную сверку расчетов с территориальным контролирующим органом, по результатам которой составляется акт;
- возврат излишне перечисленных средств.
Излишне уплаченные средства могут быть возвращены путем:
- перечисления их на текущий счет плательщика;
- зачета в счет будущих платежей или в счет погашения задолженности за нарушения норм пенсионного законодательства (по заявлению плательщика, поданному в письменном или электронном виде в контролирующий орган).
Решение о выборе метода возвращения средств принимается контролирующим органом в течение 10 суток со дня:
- обнаружения переплаты;
- получения заявления от плательщика;
- визирования акта сверки;
- вступления в силу судебного решения.
Если решение направляется плательщику заказным письмом, оно считается полученным им по истечении 6 дней с даты отправки такого письма.
Подытоживая вышенаписанное, можно сказать, что в этом году наблюдается множество существенных изменений, касающихся механизма уплаты взносов на пенсионное обеспечение.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации