
Изменение счет фактуры на аванс. Типичные ошибки в счетах-фактурах по сделкам с предоплатой
Нередко у бухгалтера возникает вопрос, нужно ли составлять "авансовый" счет-фактуру, если в течение 5-ти календарных дней, считая со дня получения предоплаты, осуществляется отгрузка товаров.
Делаем правильно
В случае получения продавцом предварительной оплаты налоговая база по НДС должна быть определена дважды: на день получения предоплаты и на день отгрузки товаров (п. 1 и 14 ст. 167 НК). Дважды составляется и счет-фактура. Вначале, при получении аванса, продавец обязан выставить упомянутый документ не позднее 5-ти дней со дня перевода денег, а также зарегистрировать бумагу в книге продаж (п. 3 ст. 168 НК РФ). Затем по мере выполнения обязательств продавец принимает к вычету НДС, уплаченный с аванса, снова фиксирует в книге покупок уже выставленный счет-фактуру на аванс (п. 8 ст. 71 НК РФ, п. 6 ст. 172 НК РФ) и выставляет новый счет-фактуру по факту реализации товаров (работ, услуг) и опять же регистрирует бумагу в книге продаж (п.3 ст.168 НК РФ).
Допустим, получение предоплаты и отгрузка имели место в одном квартале, а с момента поступления денежных средств не прошло и 5-ти дней. Зачем же тогда применять непростой механизм с «авансовыми» счетами-фактурами, если это никак не повлияет на расчет итоговой суммы НДС?
И вот в чем загвоздка: допустим, получение предоплаты и отгрузка имели место в одном квартале, а с момента поступления денежных средств не прошло и 5-ти дней. Зачем же тогда применять непростой механизм с «авансовыми» счетами-фактурами, если это никак не повлияет на расчет итоговой суммы НДС, подлежащей уплате в бюджет (или возмещению из бюджета)? Этот вопрос нередко задают бухгалтеры, и, чтобы упростить документооборот, начисляют НДС по итогам квартала только на ту часть предварительной оплаты, которая осталась не «закрытой» отгрузкой товаров (работ, услуг).
Для объективной оценки таких действий обратимся к официальным разъяснениям и сложившейся арбитражной практике.
Экспертное мнение
Если в течение 5-ти календарных дней, считая со дня получения предоплаты, осуществляется отгрузка товаров в счет этой оплаты, то счета-фактуры по предоплате выставлять покупателю не следует, так утверждают представители Минфина, данная точка зрения отражена, в частности, в Письмах от 12 октября 2011 года № 03-07-14/99, от 6 марта 2009 года № 03-07-15/39. В обоснование своей позиции чиновники ссылаются на положения пункта 3 статьи 168 НК РФ, при этом они никакой дополнительной аргументации не приводят.
Вместе с тем, финансисты не преминули отметить, что организация все же обязана выставить счет-фактуру по полученному авансу независимо от того, в каком квартале осуществляется отгрузка предварительно оплаченных товаров. Также они указывают на обязанность компаний начислить НДС как на день получения предоплаты, так и на дату отгрузки товаров, если оба числа приходятся на один квартал. Такую позицию разделяют и налоговики.
Яна Лазарева, эксперт журнала "Расчет"
Налоговым кодексом прописан порядок и сроки предоставления счета-фактуры. Если бухгалтер или предприниматель игнорирует процедуру или опаздывает с предоставлением документа, компания получит дополнительные проблемы не только с государственными органами, но и с поставщиками и заказчиками.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Что это такое
Счет-фактура является документом, который подтверждает юридическое право компании на вычет, прописанный в законодательстве. В бумаге установлены товары, работы и услуги с НДС, добавленным в структуру цены.
Статьей 168 Налогового кодекса установлено, что продавец должен получить счет-фактуру до получения предоплаты за услуги или товары, либо до фактического выполнения своих обязанностей перед заказчиком.
Статьей 171 Налогового кодекса установлено, что при наличии счет фактуры на руках организация вправе подать на налоговый вычет, как будто она уже получила отгрузочный документ.
При рассмотрении статьи 169 НК РФ заметно, что счета-фактуры находятся в одной юридической группе, но делятся на 3 категории:
- документ, который заказчик выставляет при реализации товаров, предоставлении сервиса или выполнении работ, или при передаче прав одного субъекта сделки другому. Такие счета-фактуры носят неофициальное название «Отгрузочные»;
- документ, которую поставщик выставляет покупателю во время получения услуги, работы или товара. Они называются авансовыми и являются самими распространенными;
- корректировочные документы, которые появились в России в 2011 году. Они выставляются, когда поставщик снижает количество или цену товара, чтобы уточнить актуальную информацию.
Обязательно ли выставлять на аванс
Основанием для выписки счет фактуры на аванс является получение предоплаты от покупателя в материальном или денежном выражении. В некоторых случаях компания оформляет платежи за регулярные поставки от исполнителя, например, телекоммуникационные предприятия, которые работают по предоплате.
Налоговый кодекс разрешает выставить счет-фактуру в конце расчетного периода на сумму всех оплат, поступивших от заказчика, за вычетом фактически предоставленных работ или услуг.
Существует несколько случаев, когда аванс за предстоящие работы, услуги и товары уже получен, но счет-фактуру предоставлять не требуется:
- товар имеет длительность производства и доставка от полугода;
- заказ не облагается налогом или имеет ставку 0%.
Министерство финансов выпустило разъяснение, где подтвердило, что не требуется выставлять документ, когда отгрузка произошла в течение 5 календарных дней с момента перечисления аванса в счет товара или услуги.
Срок
Налоговым кодексом установлено, что когда от покупателя поступает оплата, у продавца есть 5 дней, чтобы оформить контрагенту счет фактуру на аванс.
Покупатель вправе получить вычет в сумме НДС, который прописывает в документе, с авансового платежа. Статьей 171 Налогового кодекса контролируется порядок и способы получения налогового вычета.
В течение 5 календарных дней или рабочих
Налоговым кодексом не установлено исключений из правил в виде разрешения не оформлять документ после получения аванса или частичной оплаты.
Установлены 5 календарный дней, в течение которого счет фактура должна быть оформлена и передана исполнителю.
Как заполнить и его образец
Статьей 169 Налогового кодекса установлены правила, как выставить и заполнить счет-фактуру:
- дата составления документа вместе с порядковым номером пишется в первой строке;
- идентификационная информация о продавце и покупателе, в том числе адрес, КПП, ИНН и название организации;
- информация о платежном документе, доказывающем получения аванса, в том числе его номер и дата;
- код и название валюты расчетов с учетом ОКВ;
- название услуги, товара или работы, за который получен аванс, такой же формулировкой, как в договоре;
- ставка НДС с учетом определенного товара или услуги, которая устанавливается в расчетном виде и пишется в 7 графе (например, 10/110 и 18/118, а не 18% или 10%);
- размер начисленного налога в рублях и копейках, округлять запрещено;
- размер переведенной предоплаты, также без округлений.
Образец заполненного счета-фактуры на аванс:
Нумерация
Номера в счете-фактуре требуется ставить по порядку в хронологической последовательности в течение времени, который определяет организация. Можно ставить любой период, с которого возобновляется номер.
Как отображать в книге покупок и продаж
Покупатель, который получил счет фактуру на аванс, обязан вести отчетность и оформлять документ в книге покупок. Заполнить книгу требуется в том налоговом периоде, когда пришел счет-фактура.
Регистрационную запись разрешено занести, если счет-фактура оформлен верно, не имеет исправлений и ошибок, и соответствует актуальным требованиям законодательства.
Стандартными требованиями являются:
- реквизиты клиента вписываются в соответствии со счетом-фактурой;
- реквизиты принципала, чьи ценности будут проданы;
- сведения о валюте, в которой оформлен документ;
- общая стоимость счета-фактуры;
- общая сумма налога по всему документу.
Продавец обязан оставить выписанный счет-фактуру у себя, чтобы подтвердить запись в книге продаж. Регистрация проводится в день, когда выписывается документ. Запись относится к налоговому периоду, в котором продавец получил денежные средства.
Стандартными правилами оформления являются:
- вписывается информация о покупателе, от которого получены финансовые средства, в соответствии со счетом-фактурой;
- информация о посреднике, если он принимает участие в сделке;
- 12 графа заполняется, если счет-фактура выполнен в валюте другого государства;
- в поля 13а и 13б заполняются в соответствии с 9 графой счета-фактуры (13а вписывается, если валюта российская, 13б – если деньги другого государства).
Что делать при расторжении договора
Если до того дня, как покупатель решил расторгнуть договор с продавцом, он оформил предоплату, а сумма, которую требуется вернуть, не превышает полученную, то нет необходимости сверять взаиморасчеты и есть возможность разойтись за несколько дней.
Если во время действующего договора продавец отгружал товары в счет переведенной суммы, и оформить требуется только не закрытый продукцией аванс, то рекомендуется подписать акт сверки.
Он также требуется, когда предоплата поступала на банковский счет несколькими платежами или сумма поступила не от покупателя, а от его представителя с доверенностью.
Наиболее часто требуется проводить сверку, если инициатором разрыва правоотношений является покупатель.
Существует 2 способа расторгнуть договор: отправление письма-оферты или составление нового документа, который подписывают стороны. В первом случае потребуется направить ответное письмо после возврата аванса. Документация хранится в архиве предприятия в течение 75 лет, или пока компания не перестанет существовать.
Ошибки при выписке
Несмотря на установленные Налоговым кодексом правила и сроки выписки счет фактуры на аванс, некоторые налогоплательщики нарушают свои обязательства. Самой распространенной ошибкой бухгалтера является отказ выписывать документ на аванс по каждому предварительному платежному документу покупателя.
Некоторые предприниматели добавляют общую сумму до полученной предоплаты, отнимают размер отгрузки и, если остается аванс, то оформляют документ. Как правило, процедура совершается каждый квартал.
Некоторые не оформляют счета-фактуры, если в налоговом периоде они получили товар или услугу полностью (то есть произошла передача имущественных прав в соответствии с договором).
Такие способы вести бухгалтерию противоречат закону. Если придет проверяющий из налоговой, он установит наличие выписанных налоговых документов по авансам. Если документ не оформлен, за каждый день просрочки будут начислены пени.
Ответственность за нарушения
Если налоговая обнаружит нарушение во время проверки, руководитель не сможет подать заявление и уточнить информацию в декларации, исправить счет фактуру или объяснить свою ошибку. Несмотря на то, что аванс будет погашен отгрузкой в налоговом периоде, отсутствие документов является серьезной ошибкой.
При обнаружении аванса, на который не был выписан документ, инспектор налоговой доначислит НДС за весь налоговый период по каждому авансу. Налогоплательщик потеряет возможность на вычет, так как не заявил такое право в декларации по НДС.
Если предприниматель намеренно не оформляет счет-фактуру, налоговая сможет оштрафовать его за грубое нарушение законодательства.
Размер наказания установлен 120 статьей Налогового кодекса и равен 10 тысячам рублям, если нарушение произошло в текущем налоговом периоде. Если инспектор обнаружит, что проблемы с документами были и раньше, штраф составит 30 тысяч рублей.
При получении предоплаты за товары, работы или услуги поставщик обязан оформлять счета-фактуры на аванс по установленному законом образцу. Этот документ является доказательством при уплате налога и получении налогового вычета.
Существует несколько нюансов оформления, например, требования указать актуальную ставку налога и предоставить документ в течение 5 дней после получения средств. Злостные нарушители правил обязаны заплатить штраф.
Счет-фактура – это документ-основание для принятия покупателем предъявленных продавцом сумм НДС к вычету в порядке, предусмотренном гл. 21 НК РФ (абз. 1 п. 1 ст. 169 НК РФ). О том, когда нужно выставлять счет-фактуру на аванс, расскажем в нашей консультации.
Получили аванс? Не забудьте начислить НДС
При определении налоговой базы по НДС выручка от реализации определяется исходя из всех доходов налогоплательщика, связанных с расчетами по оплате товаров (работ, услуг), полученных им в денежной или натуральной формах (п. 2 ст. 153 НК РФ).
При этом моментом определения налоговой базы по общему правилу признается наиболее ранняя из следующих дат (п. 1 ст. 167 НК РФ):
Сказанное означает, что получив аванс в счет поставки товаров, выполнения работ или оказания услуг, продавец должен исчислить НДС к уплате в бюджет по расчетной ставке 18/118 или 10/110 (п. 4 ст. 164 НК РФ). Какую налоговую ставку применять, зависит от того, по какой ставке облагается реализация товаров, выполнение работ или оказание услуг, в счет которых был получен аванс.
Срок выставления счета-фактуры на аванс
Когда выписывать счет-фактуру на аванс? Напомним, что при реализации товаров, выполнении работ, оказании услуг счет-фактура выписывается не позднее 5 календарных дней со дня отгрузки товаров (выполнения работ, оказания услуг).
«Авансовый» счет-фактура должен быть составлен также в течение 5 календарных дней со дня получения аванса (п. 3 ст. 168 НК РФ). При этом если последний день срока приходится на выходной или нерабочий праздничный день, выставить счет-фактуру нужно не позднее рабочего дня, следующего за таким днем (п. 7 ст. 6.1 НК РФ).
Когда не выставляется счет-фактура на аванс
Счет-фактура на предоплату не составляется, если аванс получен в счет предстоящих поставок товаров (выполнения работ, оказания услуг), которые (абз. 3 п. 17 Правил, утв. Постановлением Правительства РФ от 26.12.2011 № 1137):
Кроме того, последние разъяснения Минфина подтверждают, что выставлять «авансовый» счет-фактуру также не следует тогда, когда отгрузка произошла в течение 5 календарных дней со дня получения аванса в счет этой отгрузки (Письмо Минфина от 10.11.2016 № 03-07-14/65759).
В целом, можно отметить, что по счету-фактуре на аванс сроки выставления в 2018 году по сравнению с 2017 годом не изменились.
Правила выставления счета-фактуры на аванс в 2017-2018 годах
Отправить на почту
Счет-фактура на аванс — правила выставления 2017-2018 года имеют некоторые особенности. Он должен быть составлен организацией сразу же после получения соответствующей предоплаты от контрагента. Каковы правила его формирования, рассмотрим в нашей статье.
Что представляет собой авансовый счет-фактура?
В чем специфика такого документа, как счет-фактура на аванс, и чем он отличается от других типов счетов-фактур, в частности, привычных многим плательщикам «отгрузочных»?
При детальном рассмотрении положений ст. 169 НК РФ, которая вводит счета-фактуры как юридическую категорию, можно зафиксировать, что законодатель выделяет 3 типа счетов-фактур.
- Документ, который выставляется при фактической реализации товаров (выполнении работ, предоставлении сервисов) либо передаче прав от одного субъекта к другому. Требования к его содержанию указаны в п. 5 ст. 169 НК РФ. Неофициально подобные счета-фактуры именуются «отгрузочными».
- Счет-фактура, который поставщик должен выставлять покупателю по факту получения предоплаты за товар, работу. Требования к его структуре содержатся в п. 5.1 ст. 169 НК РФ. Счета-фактуры данного типа как раз и есть авансовые.
- Корректировочный счет-фактура - был введен в НК РФ как правовая категория закона от 19.07.2011 № 245. Задействуется, если поставщик снизил цену либо объем товара - с целью уточнения соответствующих данных.
- обычный счет-фактура;
- документ, оформляемый продавцом по факту перечисления клиентом предоплаты за товар;
- корректировочный счет-фактура.
- момент составления (авансовый документ составляется по факту получения предоплаты продавцом, отгрузочный - по факту продажи товара либо выполнения работы);
- полнота заполнения (сведения в некоторые из пунктов авансового счета-фактуры по объективным причинам не всегда могут быть внесены - и это учитывает законодатель).
- период изготовления товаров более 6 месяцев;
- товары (работы, услуги), которые в соответствии с п. 1 ст. 164 НК РФ облагаются по ставке 0%;
- товары, работы, услуги не облагаются НДС или освобождаются от налогообложения в соответствии со ст. 149 НК РФ;
- налогоплательщик получил освобождение по ст. 145, 145.1 НК РФ.
- дату составления документа, порядковый номер (их нужно включать в строку 1);
- сведения о продавце и клиенте - названия фирм, их адреса, ИНН, КПП (в строках 2, 2а, 2б, 6, 6а, 6б);
- данные о платежном документе, подтверждающем перечисление аванса - номер и дату (фиксируются в строке 5);
- название валюты расчетов, а также ее код - в соответствии с ОКВ (строка 7);
- название товара/работы, за что перечислен аванс - так, как оно звучит в договоре между организациями (в графе 1);
- ставку НДС, установленную в отношении конкретного вида товара - причем обозначаться она должна как расчетная - 10/110 или 18/118, а не 10 и 18% (в графе 7);
- величину исчисленного НДС - в рублях и копейках без округления (в графе 8);
- величину полученной предоплаты, также в рублях и копейках (в графе 9).
- в менее строгих требованиях законодателя к заполнению (что объяснимо тем, что некоторых сведений, предусмотренных структурой формы, которая утверждена постановлением № 1137, у налогоплательщика может не быть в наличии);
- необходимости указания в документе ставки НДС как расчетной - в формате 18/118 или 10/110.
- Не облагаемых добавленным налогом согласно ст.149 и п.2ст.146 НК РФ;
- Облагаемых налогом по нулевой ставке согласно п.1ст.164;
- Имеющих продолжительный цикл производственного процесса изготовления, согласно Перечню, подготовленному российским правительством №468 от 28.07.06 в ред. от 30.03.16.;
- Реализуемых на территориях, не относящихся к РФ.
Интересно, что в положениях, которые содержатся в п. 1 ст. 169 НК РФ, корректировочный счет-фактура однозначно выделен в самостоятельную категорию. Классификация же счетов-фактур на отгрузочные и авансовые осуществлена в НК РФ несколько завуалированно, однако фактически она присутствует.
Таким образом, законодатель предусматривает следующую классификацию счетов-фактур:
Рассмотрим подробнее, в каких целях может быть использован авансовый счет-фактура.
Предназначение счетов-фактур на аванс
Счет-фактура - это источник, который служит юридическим основанием для предъявления компанией - приобретателем товара (работы, услуги) суммы НДС, входящего в структуру отпускной цены, к вычету, предусмотренному законодательством. Законодатель в п. 3 ст. 168 НК РФ прямо предписывает продавцу направить данный документ покупателю по факту получения предоплаты за поставленный товар (работу или услугу), равно как и при фактическом выполнении поставщиком своих обязательств.
Имея на руках авансовый счет-фактуру, организация-покупатель может, как если бы у нее имелся отгрузочный документ, воспользоваться правом на вычет НДС (п. 12 ст. 171 НК РФ).
Таким образом, авансовый и отгрузочный документы обладают одинаковой юридической значимостью. Законодатель установил форму, по которой они должны обязательно составляться - ее структура приведена в приложении 1 к постановлению Правительства РФ от 26.12.2011 № 1137.
Скачать форму счета-фактуры вы можете на нашем сайте.
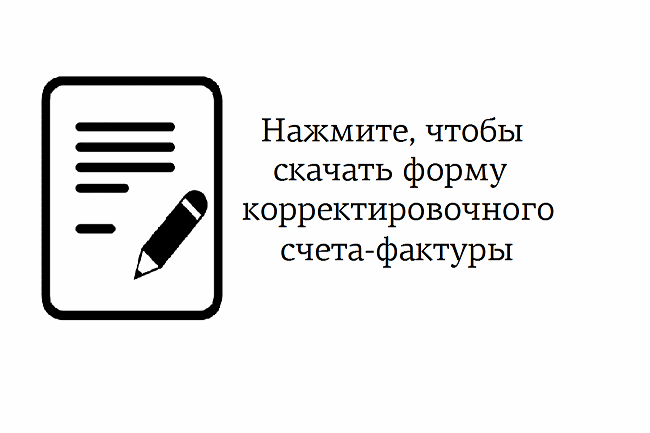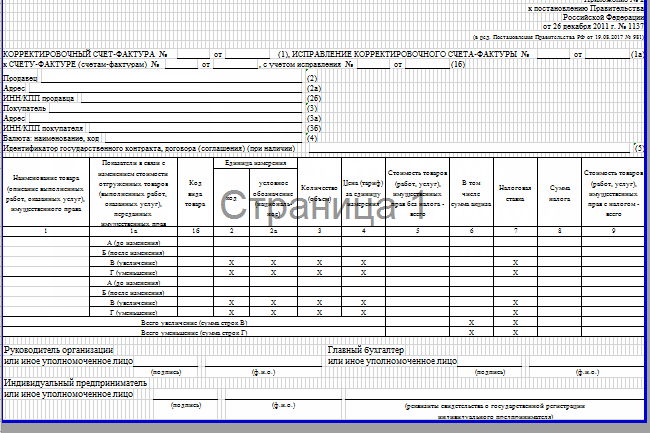
В свою очередь для корректировочного счета-фактуры также установлена особая форма - в приложении 2 к постановлению № 1137.
Скачать форму корректировочного счета-фактуры вы можете на нашем сайте.
Можно выделить 2 основных критерия разграничения авансовых и отгрузочных счетов-фактур:
Изучим специфику обоих указанных критериев подробнее.
Когда выписывается счет-фактура на аванс и как ведется его учет
Как мы отметили выше, законодатель предписывает поставщику сформировать счет-фактуру для покупателя по факту реализации товара, выполнения работ либо после получения предоплаты за соответствующие обязательства.
Из этого правила есть исключения. В соответствии с абз.3–5 п. 1 ст. 154 НК РФ, п.17 Правил ведения книги продаж счета-фактуры на аванс не составляются, если:
Сроки фактического формирования авансового и отгрузочного счетов-фактур могут различаться в силу несовпадения сроков перечисления предоплаты за товар и его реализации. Однако в обоих случаях соответствующий документ должен быть составлен за 5 дней - с момента первого либо второго события (п. 3. ст. 168 НК РФ).
Счет-фактура любого типа должен быть оформлен в 2 экземплярах - первый вручается покупателю, второй остается у фирмы и подлежит регистрации в книге продаж (п. 2 приложения 5 к постановлению № 1137).
Можно отметить, что законодатель обязывает продавцов предоставлять покупателям счета-фактуры, но не предусматривает механизмов ответственности за невыполнение соответствующего предписания. Однако затребовать с недобросовестного контрагента счет-фактуру покупатель вправе через суд.
Особенности заполнения образца счета-фактуры на аванс
Счет-фактура на аванс должен содержать (исходя из требований п. 5.1 ст. 169 НК РФ):
Образец заполненного счета-фактуры на аванс вы можете скачать на нашем сайте.
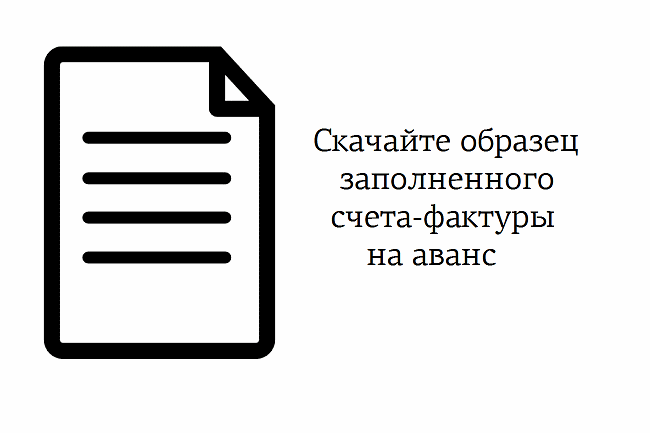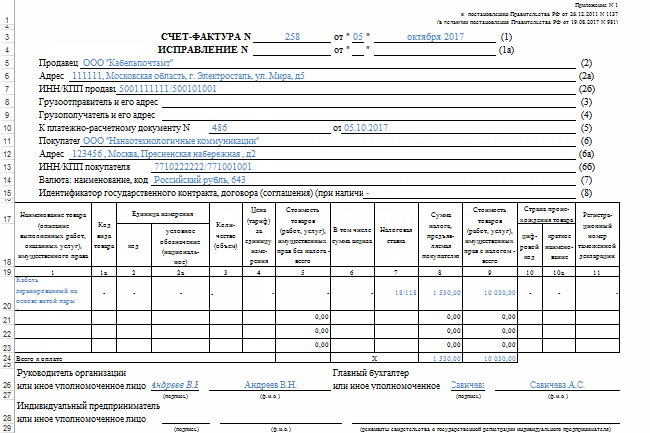
Предписание указывать суммы НДС и предоплаты в рублях и копейках не округляя приведено в п. 3 Правил заполнения счетов-фактур, письме Минфина РФ от 22.04.2014 № 03-07-07/18585. Эта норма касается и отгрузочных счетов-фактур.
Сведений для остальных граф авансового счета-фактуры, по всей вероятности, у поставщика на момент составления документа не будет. Собственно, указание таковых и не требуется, если следовать положениям, содержащимся в п. 5.1. ст. 169 НК РФ. В свою очередь, при заполнении отгрузочного счета-фактуры они вполне могут иметься в наличии - как информация о грузоотправителе и грузополучателе, фиксируемая в 3-й и 4-й строках. Их обязательно нужно указывать в соответствующем документе так же, как и другие сведения, требуемые в соответствии с п. 5 ст. 169 НК РФ.
Итак, принципиальные отличия авансового счета-фактуры от отгрузочного заключаются:
В то же время оба типа счета-фактуры имеют одинаковую юридическую силу в части реализации покупателем товара права на вычет НДС.
Заполнение авансового счета-фактуры: нюансы
Есть ряд нюансов, на которые полезно обратить внимание при формировании счета-фактуры по указанной схеме.
Минфин РФ в письме № 03-07-11/427, изданном 16.10.2012, высказывает мнение, что вносить порядковые номера авансовых счетов-фактур следует в единый перечень с теми, что устанавливаются для отгрузочных счетов-фактур. Это вполне логично, исходя из той точки зрения, что указанные разновидности счетов-фактур предназначены для осуществления одних и тех же юридических действий в части реализации покупателем права на вычет по НДС.
В ряде случаев предоплата от продавца поступает еще до заключения договора, в котором указываются наименования товаров, подлежащих включению в графу 1 счета-фактуры авансового типа. В письме Минфина № 03-07-09/22, изданном 26.07.2011, содержится мнение, что в подобных случаях в счете-фактуре следует отражать обобщенное название продукции (например, «кондитерские изделия»).
В случае если аванс получен за товары, которые реализуются по ставкам 10 и 18%, в авансовом счете-фактуре нужно выделить группы товаров и по каждой группе проставить соответствующую ставку налога – 18/118 или 10/110 (п. 1 письма Минфина № 03-07-15/39 от 06.03.2009).
Можно отметить, что сотрудники организации, ответственные за документооборот, для удобства хранения и использования авансовых счетов-фактур вправе указывать дополнительную информацию в дополнительных строках и графах, не изменяющих форму счет-фактуру (п. 9 Правил заполнения счета-фактуры, письма Минфина РФ от 08.04.2016 № 03-07-09/20121, от 26.02.2016 № 03-07-09/10933, от 24.11.2015 № 03-07-09/68169, от 08.04.2016 № 03-07-09/20121).
Авансовый счет-фактуру должны подписать руководитель фирмы и главный бухгалтер (либо сотрудники, которые их заменяют). Если бизнесом владеет ИП, то подписывать документ должен он сам или уполномоченное им лицо, но в любом случае в счете-фактуре нужно указать реквизиты свидетельства о государственной регистрации этого индивидуального предпринимателя. Те же правила установлены для отгрузочных и корректировочных счетов-фактур.
При поступлении предоплаты поставщик должен выставить авансовый счет-фактуру по форме, используемой для отгрузочных счетов-фактур. Этот документ служит для начисления налога у продавца и принятия НДС к вычету у покупателя. Особенностью оформления авансового счета-фактуры в том, что в нем указывается расчетная ставка налога, и могут отсутствовать некоторые показатели, присущие счету-фактуре на отгрузку. Повышенное внимание требуется при оформлении счетов-фактур при получении авансов за товары, работы, услуги, облагаемые по разным ставкам налога.
Узнавайте первыми о важных налоговых изменениях
Когда выставляется счет-фактура на аванс. Образец заполнения
Поступление авансовых сумм от клиентов требует выставления счета-фактуры. На выполнение данного действия отводится 5 дней со дня поступления денег. Формируемый счет-фактура именуется авансовый и составляется в двух экземплярах. Первый подлежит передаче лицу, от которого получены денежные средства, и используется для проведения записи в книги покупок, второй остается в месте выписки для обоснования регистрационной записи в книге продаж. Расскажем в статье, как составляется счет-фактура на аванс, дадим образец заполнения.
Когда выписывается счет-фактура на аванс
Основанием для выписки данного бланка является поступление от покупателя предоплаты, причем она может быть выражена как в денежном, так и материальном виде. Не нужно выписывать с/ф, если аванс поступил в счет будущей отгрузки ТМЦ (услуг, работ):
Проводки при получении аванса у продавца
Продавец, получив деньги от клиента в счет будущей отгрузки, обязан произвести следующие действия:
online-buhuchet.ru
Счет-фактура на аванс
При получении предоплаты оформляется счет-фактура на аванс. Это делает продавец и регистрирует документ в книге продаж, так как он должен начислить НДС с предоплаты.
Давайте выясним вместе, в каких случаях выписывается авансовый счет-фактура, рассмотрим порядок заполнения отдельных реквизитов документа, который оформляется при получении предоплаты. А наглядный образец поможет вам составить его быстро и без ошибок.
Что такое счет-фактура на аванс
Чтобы разобраться, что такое счет-фактура на аванс, посмотрим, чем он отличается от обычного отгрузочного.
Счет-фактура – это документ, на основании которого покупатель товаров, работ или услуг сможет сделать вычет по НДС. Когда компания-продавец получает предоплату за свои товары, она обязана выписать компании-покупателю счет-фактуру, при этом не имеет значения, отгрузил продавец товары или нет. Это и будет авансовый счет-фактура.
НК РФ (пп.2 п.1 ст.167 НК РФ) позволяет фирмам-покупателям делать вычеты по НДС на основании счета-фактуры на аванс, даже если товар еще не получен.
В чем отличие счета-фактуры на аванс
От обычного счета-фактуры авансовый отличается поводом, по которому он составляется, временем составления и некоторыми деталями оформления. Так, он выписывается:
Обратите внимание, что в него обязательно вписывается ставка НДС (18/118 или 10/110).
Важно! Авансовый счет-фактура имеет такую же силу, что и отгрузочный, поэтому пренебрегать им нельзя.
Когда выставляется счет-фактура на аванс
В 2017 году счет-фактура на аванс выписывается тогда, когда продавец получает предоплату или часть предоплаты за свои товары (услуги, работы) (п.3 ст.168 НК РФ).
Оформить такой документ нужно не позднее пяти рабочих дней с момента получения денег (п. 3 ст. 168 НК РФ)
Однако это, простое на первый взгляд, положение, таит в себе множество двусмысленных ситуаций и вопросов. Мы сейчас в них разберемся.
Ситуация, возникающая при выставлении авансового счета-фактуры
Как поступить, чтобы не было проблем
Одновременно пришло несколько авансов от одного и того же покупателя
Вы выписываете один счет-фактуру на общую сумму, с указанием всех платежек, поступивших в этот день, и выделяете НДС
После получения аванса, фирма-поставщик почти сразу же отгрузила товар покупателю
Согласно НК РФ счет-фактура может быть выставлен по факту отгрузки или по факту оплаты товара (предоплаты), все зависит от того, что произошло раньше. То есть, если аванс пришел первым, то и авансовый счет-фактуру вы оформляете сразу, даже если тут же следует отгрузка*
Сколько экземпляров счета-фактуры на аванс нужно выставлять налогоплательщику
Счет-фактура оформляется в двух экземплярах, один отсылается покупателю, другой подшивается в книгу-продаж
Если от компании-покупателя приходит предоплата, вы отгружаете ей часть товара, можно ли в этом случае выписать авансовый счет-фактуру на оставшуюся от продажи сумму
Нет, так делать нельзя. Когда от фирмы-покупателя приходит предоплата, вы должны оформить счет-фактуру на весь аванс в течение пяти рабочих дней, чтобы контрагент смог заявить НДС к вычету. А после отгрузки товара или его части, вы выписывает уже обычный счет-фактуру.
* Многие фирмы пренебрегают этим правилом, чтобы не связываться с лишней бумажной волокитой. Но если такое пренебрежение будет выявлено при налоговой проверке, организация пострадает в денежном отношении.
Обращаем ваше внимание , что да, Минфин неоднократно подчеркивал, что если за предоплатой сразу же следует отгрузка, то авансовый счет-фактуру составлять не нужно. Однако налоговая инспекция (письмо № КЕ-4-3/3790 от 10.03.2011) опровергает это положение и наказывает организации, не выставляющие счет-фактуру за аванс при одновременной отгрузке.
Кроме перечисленных случаев, стоит сказать отдельно о том, что если компания-поставщик предоставляет свои услуги методом конвейера, и авансовые платежи ей поступаю регулярно, то она имеет право не составлять счет-фактуру на аванс в течение пяти рабочих дней. Она может делать это в конце отчетного периода.
Когда можно не выставлять счет-фактуру на аванс
Вариантов, когда авансовый счет-фактура не выписывается крайне мало, но есть. Давайте перечислим эти случаи:
Как оформить счет-фактуру на полученные авансы
Счет-фактура на аванс оформляется на бланке специальной формы, которая утверждена постановлением Правительства РФ от 26.12.11 № 1137.
В счет-фактуру на предоплату надо вписать:
Как выставляется авансовый счет-фактура
Сначала займемся заполнением строк, они расположены перед табличной частью.
Строка 1 — указывается номер по порядку (берется из перечня документов) и дата;
Строка 2, 2а, 2б – адрес и реквизиты продавца.
Строка 4 – пишите адрес конечного получателя, если конечный получатель и есть покупатель товара, то ставьте прочерк.
Строка 5 — здесь пишем номер и дату платежного документа. Если счет-фактура выписывается на основании сразу нескольких поступивших платежей, то указываются все платежки.
В том случае, когда предоплата товара была осуществлена не денежным способом, только тогда в графе 5 ставится прочерк.
Таким образом, счет-фактура может быть оформлен только по факту поступившего платежа.
Строка 6, 6а, 6б — адрес и реквизиты покупателя.
Строка 7 – код валюты, если рубль, то 643
Строка 8 – поставщики по госконтракту указывают код такого контракта.
Теперь приступим к заполнению табличной части формы счет-фактуры на аванс. В этой части бланка при авансовом счете-фактур заполняются только 1, 7, 8 и 9 графа, а в остальных ставятся прочерки.
Графа 1 указывается:
При этом в первой графе можно написать общую фразу «Предоплата по договору…», не указывая конкретного наименования товаров (работ, услуг).
Такая формулировка в «авансовом» счете-фактуре допустима. В данном случае в графе 1 рекомендуем написать фразу «Предоплата за… (наименование товаров, работ или услуг) по договору…».
Если продавец точно знает, за какие именно товары (работы, услуги) получена предоплата от покупателя, в графе 1 счета-фактуры можно указать их наименования. Но при этом нужно сделать обязательную пометку, что сумма налога исчисляется именно с суммы полученной предоплаты.
Графы 2, 3 и 4 (единица измерения, количество, цена за единицу измерения) в авансовом счете-фактуре не заполняются.
Кроме того, не указывается информация в графах 10 и 11 (страна происхождения товара и номер таможенной декларации). В этих графах нужно поставить прочерки.
При исчислении НДС с суммы предоплаты применяется расчетная ставка налога (п. 4 ст. 164 НК РФ).
Графа 7 — указывается расчетная налоговая ставку.
В документе допустимо делать отметку, допустим, получено от такого-то и т.д. Заполненную форму подписывает директор компании и ее бухгалтер, либо при отсутствии последнего ответственное лицо.
Образец. Счет-фактура на аванс полученный.

Критичные ошибки при выставлении счета-фактуры на аванс
Самая большая ошибка при оформлении счета-фактуры у многих компаний возникает тогда, когда они сразу не выписывают документ контрагенту.
Существует такая практика, когда ответственные лица (бухгалтера) собирают все платежки с предоплатой до конца квартала или иного отчетного периода. Затем вычитают из полученной суммы отгруженную продукцию, а на остаток, если таковой имеется, уже выписывают счет-фактуру. Это практика неверная, хотя и часто применяемая.
Если ревизоры найдут у вас платежки с предоплатой на которые не выписаны счета-фактуры, то скорее вас заставят доплатить НДС.
Счет-фактура на аванс: как заполнить, каковы требования? Образец
Счет-фактура на аванс должен быть выписан в течение 5 дней после поступления предоплаты от покупателя - это единая позиция налоговых органов, подтвержденная решениями судов. И если бухгалтер эту норму проигнорирует и выпишет итоговый счет-фактуру в конце отчетного периода или же оформит налоговый документ лишь при отгрузке товара, то это грозит компании неприятностями.
Когда выписывается авансовый счет-фактура
В соответствии с Налоговым кодексом, счет-фактура служит правовым основанием по принятию покупателем заявленных сумм НДС к вычету. Форма для выписки счетов-фактур как по факту реализации, так и по моменту поступления предварительной оплаты в счет будущих поставок абсолютно одинакова. Она утверждена правительственным постановлением № 1137 от 26.12.2011 года.
Счет-фактура должен быть выписан продавцом в течение пяти дней после наступлений одного из событий: отгрузки товара (передачи имущественных прав, услуг или работ) либо перечисления аванса покупателем. Это требование предусмотрено в статье 168 (пункт 3) НК.
При этом в самом счете-фактуре должны быть заполнены все обязательные реквизиты, указанные в пунктах 5 и 5.1 статьи 169 НК. Особенно важно обратить внимание на правильное заполнение строки 5 в форме налогового документа. В соответствии с правилами, утвержденными постановлением 1137, а также на основании третьего подпункта пункта 5.1 статьи 169 НК России в этой строке должны быть обязательно проставлены номер и дата платежного документа.
В том случае, когда было произведено несколько частичных предоплат за один день, следует перечислить их все в счете-фактуре на аванс . Если же потом выписывается счет-фактура по факту отгрузки, то необходимо перечислить реквизиты всех платежно-расчетных документов по каждой сделанной в счет этой отгрузки оплате.
Есть лишь одно исключение, когда в строке 5 формы счета- фактуры ставится прочерк: это производится тогда, когда авансовый платеж (полностью либо частично) был сделан в форме безденежных расчетов. Например, когда за товар была произведена оплата векселем.
Бывают и такие ситуации, когда компания получает авансовые платежи за непрерывные поставки. К таким компаниям можно отнести любое телекоммуникационное предприятие, работающее на условиях предоплаты. В таком случае разрешается выписывать счет-фактуру на аванс в конце расчетного периода на сумму всех поступивших от заказчика оплат за вычетом стоимости фактически предоставленных услуг. Такое разъяснение было дано Минфином в письмах № 03-07-15/39 от 06.03.2009 и № 03-07-09/13 от 27.03.2009.
Также имеется разъяснение этого же министерства о том, что если в течение пяти дней после поступления оплаты была произведена отгрузка, то счет-фактуру можно составить один раз - по факту поставки товара. Это разъяснение дважды давалось в письмах Минфина № 03-07-15/39 от 06.03.2009 и № 03-07-14/99 от 12.10.2011. Но вот Федеральная налоговая служба в своем письме № КЕ-4-3/3790 от 10.03.2011 разъяснила, что так поступать нельзя. По мнению фискалов, счет-фактура на аванс должен быть выписан в любом случае, даже если в этот пятидневный срок после поступления предоплаты состоялась отгрузка.
Налогоплательщикам же желательно придерживаться рекомендаций именно налоговой службы, чтобы избежать впоследствии процесса обжалования. Ведь это не только дополнительные затраты на судебные тяжбы, но и излишне потраченное время на оспаривание, которого можно избежать.
Правила выписки счета-фактуры на аванс
При поступлении оплаты от покупателя продавец в пятидневный срок выписывает и передает своему контрагенту счет-фактуру на полученный аванс. Об этом гласит статья 168 НК (пункт 3). Покупатель, в свою очередь, получает право на вычет в сумме НДС, указанного в счете-фактуре, с авансового платежа. Такое право предоставляется ему на основании ст. 171 НК (пункт 12).
Следует заметить, что в Налоговом кодексе не предусмотрено исключений из правил в виде разрешения не выписывать счета-фактуры при получении частичной оплаты или аванса. Поэтому пятидневный срок по выписке этого налогового документа должен быть соблюден.
Возможные исключения предусмотрены в правилах заполнения книги продаж. Эти правила утверждены правительственным постановлением 1137. Так, в третьем абзаце пункта 17 этого нормативного документа указано, что счета-фактуры на полученный аванс могут не выставляться, если:
Какие бывают ошибки
Несмотря на четко прописанные в Кодексе правила касательно обязательства и срока выписки авансового счета-фактуры , налогоплательщики иногда игнорируют их. Так, достаточно большое число бухгалтеров не считают нужным выписывать счета-фактуры на аванс по каждому полученному предварительному платежу от покупателя.
Одни подбивают общую сумму поступившей предоплаты, вычитают сумму отгрузки и если остается после этого аванс, то тогда выписывают счет-фактуру. Обычно делается это раз в квартал, ну и плюс выписывается счет-фактура по отгрузке. А другие вообще не выписывают авансовые счета-фактуры , если в этом же налоговом периоде произошла поставка товара или производилось оказание услуг (передача работ или имущественных прав).
Но такие варианты ведения учета очень небезопасны. Ведь проверяющие, выходя на ревизию, в первую очередь как раз и проверяют, выписаны ли налоговые документы по поступившим авансам.
Что грозит за нарушения
При обнаружении такого нарушения во время проверки, когда уже нельзя подать уточнения к декларации и выписать исправленный счет-фактуру, налогоплательщикам остается только кусать локти. Ведь казалось бы, аванс все равно погашается отгрузкой в налоговом периоде - но не все так просто.
Инспектор при обнаружении того, что на поступивший аванс не был выписан счет-фактура, просто доначисляет НДС. И так - по всем авансам за налоговый период. Но теперь налогоплательщик не может воспользоваться правом на вычет, так как не предъявил его (в декларации не заявлены такие вычеты по НДС).
Кроме того, налоговая также оштрафует налогоплательщика за грубое нарушение правил учета объектов налогообложения. Это предусмотрено статьей 120 НК. За такой проступок взыскивается штраф в размере 10 тысяч рублей, если правонарушение произошло в одном отчетном периоде. А если такие нарушения происходили чаще, то штраф возрастает до 30 тысяч рублей.
Позиция судов
В постановлении № 23/11 Президиума Высшего арбитражного суда России от 26.04.2011 говорится о том, что налогоплательщик должен заявить в декларации обо всех имеющихся у него правах на применение вычета НДС. При этом наличие всех подтверждающих право вычета по сумме НДС документов не заменяет их декларирования.
В 2005 году Конституционный суд РФ в своем определении № 93-О указал на то, что обязательно заполнение всех обязательных реквизитов, указанных в пунктах 5 и 6 статьи 169 Налогового кодекса. В этом же определении указывается и на то, что налогоплательщик для подтверждения права на вычет должен представить лишь полноценный счет-фактуру, который содержит все необходимые сведения. Позиция Конституционного суда основана на желании пресечь ситуации, связанные с незаконным возмещением (зачетом или возвратом) НДС из бюджета.
А вот 17 арбитражный апелляционный суд в своем постановлении от 23.08.2012 указал, что такой недостаток, как незаполнение строки 5 формы счета-фактуры (реквизиты расчетно-платежного документа), не может служить основанием для лишения покупателя права на вычет. Аналогичное постановление было вынесено и в декабре 2011 года в Московском округе федеральным арбитражным судом.
Как заполнить счет-фактуру на аванс
Авансовый счет-фактура заполняется точно так же, как и обычный на отгрузку. Все обязательные реквизиты перечислены в Налоговом кодексе в статье 169 (в частности в пункте 5.1). Так, обязательно нужно заполнить:
- номер по порядку документа и дату его выписки (номер документа должен быть проставлен в хронологическом порядке вместе с аналогичными документами, которые выписываются по отгрузке);
- реквизиты, в том числе налоговые номера продавца и покупателя;
- номер и дата платежного документа. Речь идет о той платежке, на основании которой был получен продавцом авансовый платеж. Как уже говорилось ранее, если форма расчета была неденежная, то можно в этой строке проставить прочерк;
- название (код) валюты, в которой был зачислен авансовый платеж.
- предоплата произведена в счет будущей поставки продукции, если на ее изготовление требуется более полугода;
- сделан авансовый платеж в счет операции, НДС по которой не уплачивается либо ставка налога равна 0%;
- налогоплательщик использует право на освобождение от обязанностей по исчислению и уплате НДС в соответствии со статьей 145 кодекса.
- номер по порядку документа и дату его выписки (номер документа должен быть проставлен в хронологическом порядке вместе с аналогичными документами, которые выписываются по отгрузке);
- реквизиты, в том числе налоговые номера продавца и покупателя;
- номер и дата платежного документа. Речь идет о той платежке, на основании которой был получен продавцом авансовый платеж. Как уже говорилось ранее, если форма расчета была неденежная, то можно в этой строке проставить прочерк;
- название (код) валюты, в которой был зачислен авансовый платеж.
- Основной или отгрузочный предоставляется поставщиком заказчику по факту поставки товаров, выполнения работ или оказания услуг, а также при юридической передаче прав от одного экономического субъекта другому. Описание, формат и содержание таких документов регулирует п. 5 ст. 169 НК РФ.
- По предоплате направляется исполнителем заказчику в том случае, если последний оплатил аванс за поставляемые товары, работы или услуги. Порядок заполнения утверждается п. 5.1 ст. 169 НК РФ.
- Корректировочный формируется при изменении ценовых или количественных характеристик поставки. Сведения по расчетно-платежным документам уточняются в случае снижения цены на товары, работы, услуги или объема поставляемой продукции. Данный тип документов применяется с 2011 года (245-ФЗ от 19.07.2011).
- поставленные товары, работы, услуги не облагаются НДС по ст. 149 и п. 2 ст. 146 НК РФ;
- поставка облагается НДС по ставке 0 % (п. 1 ст. 164);
- товары, работы или услуги имеют положительный цикл процесса производства (правительственный Перечень № 468 от 26.07.2006);
- товары, работы и услуги реализуются за пределами Российской Федерации.
В строках 3 и 4 проставляются прочерки, в табличной части документа в первой графе указываются названия товаров (услуг, работ или имущественных прав), в счет последующей передачи которых была произведена предоплата. Наименования должны совпадать с теми, которые указаны в договоре. Если заявка на поставку формируется после перечисления аванса, то в счете-фактуре можно указать обобщенное название - например, «Запчасти». Для наглядности, чтобы сразу было понятно, что это авансовый документ, можно в первой графе указать в скобочках слово «аванс».
Возможно также указать обобщенное наименование товарных позиций - например, «Аванс за оказание аудиторских услуг». О такой возможности прямо разъяснено в письме Минфина РФ от 26.07.2011 за № 03-07-09/22. Желательно в графе с наименованием товаров (услуг, работ) указать также и номер договора между покупателем и продавцом, по которому была произведена предварительная оплата.
Далее в табличной части формы счета-фактуры следует указать ставку (графа 7) и сумму начисленного налога (графа 8), а также сумму авансового платежа (графа 9). Суммы указываются без округлений, в копейках и рублях. В иных строках и графах документа, перечисленных в пункте 4 правил заполнения счетов-фактур (приложение к постановлению № 1137), необходимо проставить прочерки.
Авансовый счет-фактура подписывается теми же должностными лицами, что и обычный налоговый документ - руководителем и главным бухгалтером (либо уполномоченными по доверенности или приказу должностными лицами).
Документ в бумажной форме может быть полностью выполнен на компьютере либо же частично заполнен от руки; при этом бланк может быть напечатан как на принтере, так и типографским способом (в том числе и с внесением некоторых данных).
В соответствии с Налоговым кодексом, счет-фактура служит правовым основанием по принятию покупателем заявленных сумм НДС к вычету. Форма для выписки счетов-фактур как по факту реализации, так и по моменту поступления предварительной оплаты в счет будущих поставок абсолютно одинакова. Она утверждена правительственным постановлением № 1137 от 26.12.2011 года.
Счет-фактура должен быть выписан продавцом в течение пяти дней после наступлений одного из событий: отгрузки товара (передачи имущественных прав, услуг или работ) либо перечисления аванса покупателем. Это требование предусмотрено в статье 168 (пункт 3) НК.
При этом в самом счете-фактуре должны быть заполнены все обязательные реквизиты, указанные в пунктах 5 и 5.1 статьи 169 НК. Особенно важно обратить внимание на правильное заполнение строки 5 в форме налогового документа. В соответствии с правилами, утвержденными постановлением 1137, а также на основании третьего подпункта пункта 5.1 статьи 169 НК России в этой строке должны быть обязательно проставлены номер и дата платежного документа.
В том случае, когда было произведено несколько частичных предоплат за один день, следует перечислить их все в счете-фактуре на аванс . Если же потом выписывается счет-фактура по факту отгрузки, то необходимо перечислить реквизиты всех платежно-расчетных документов по каждой сделанной в счет этой отгрузки оплате.
Есть лишь одно исключение, когда в строке 5 формы счета- фактуры ставится прочерк: это производится тогда, когда авансовый платеж (полностью либо частично) был сделан в форме безденежных расчетов. Например, когда за товар была произведена оплата векселем.
Бывают и такие ситуации, когда компания получает авансовые платежи за непрерывные поставки. К таким компаниям можно отнести любое телекоммуникационное предприятие, работающее на условиях предоплаты. В таком случае разрешается выписывать в конце расчетного периода на сумму всех поступивших от заказчика оплат за вычетом стоимости фактически предоставленных услуг. Такое разъяснение было дано Минфином в письмах № 03-07-15/39 от 06.03.2009 и № 03-07-09/13 от 27.03.2009.
Также имеется разъяснение этого же министерства о том, что если в течение пяти дней после поступления оплаты была произведена отгрузка, то счет-фактуру можно составить один раз — по факту поставки товара. Это разъяснение дважды давалось в письмах Минфина № 03-07-15/39 от 06.03.2009 и № 03-07-14/99 от 12.10.2011. Но вот Федеральная налоговая служба в своем письме № КЕ-4-3/3790 от 10.03.2011 разъяснила, что так поступать нельзя. По мнению фискалов, счет-фактура на аванс должен быть выписан в любом случае, даже если в этот пятидневный срок после поступления предоплаты состоялась отгрузка.
Налогоплательщикам же желательно придерживаться рекомендаций именно налоговой службы, чтобы избежать впоследствии процесса обжалования. Ведь это не только дополнительные затраты на судебные тяжбы, но и излишне потраченное время на оспаривание, которого можно избежать.
Правила выписки счета-фактуры на аванс
При поступлении оплаты от покупателя продавец в пятидневный срок выписывает и передает своему контрагенту счет-фактуру на полученный аванс. Об этом гласит статья 168 НК (пункт 3). Покупатель, в свою очередь, получает право на вычет в сумме НДС, указанного в счете-фактуре, с авансового платежа. Такое право предоставляется ему на основании ст. 171 НК (пункт 12).
Следует заметить, что в Налоговом кодексе не предусмотрено исключений из правил в виде разрешения не выписывать счета-фактуры при получении частичной оплаты или аванса. Поэтому пятидневный срок по выписке этого налогового документа должен быть соблюден.
Возможные исключения предусмотрены в правилах заполнения книги продаж. Эти правила утверждены правительственным постановлением 1137. Так, в третьем абзаце пункта 17 этого нормативного документа указано, что счета-фактуры на полученный аванс могут не выставляться, если:
Какие бывают ошибки
Несмотря на четко прописанные в Кодексе правила касательно обязательства и срока выписки авансового счета-фактуры , налогоплательщики иногда игнорируют их. Так, достаточно большое число бухгалтеров не считают нужным выписывать счета-фактуры на аванс по каждому полученному предварительному платежу от покупателя.
Одни подбивают общую сумму поступившей предоплаты, вычитают сумму отгрузки и если остается после этого аванс, то тогда выписывают счет-фактуру. Обычно делается это раз в квартал, ну и плюс выписывается счет-фактура по отгрузке. А другие вообще не выписывают авансовые счета-фактуры , если в этом же налоговом периоде произошла поставка товара или производилось оказание услуг (передача работ или имущественных прав).
Но такие варианты ведения учета очень небезопасны. Ведь проверяющие, выходя на ревизию, в первую очередь как раз и проверяют, выписаны ли налоговые документы по поступившим авансам.
Что грозит за нарушения
При обнаружении такого нарушения во время проверки, когда уже нельзя подать уточнения к декларации и выписать исправленный счет-фактуру, налогоплательщикам остается только кусать локти. Ведь казалось бы, аванс все равно погашается отгрузкой в налоговом периоде — но не все так просто.
Инспектор при обнаружении того, что на поступивший аванс не был выписан счет-фактура, просто доначисляет НДС. И так — по всем авансам за налоговый период. Но теперь налогоплательщик не может воспользоваться правом на вычет, так как не предъявил его (в декларации не заявлены такие вычеты по НДС).
Кроме того, налоговая также оштрафует налогоплательщика за грубое нарушение правил учета объектов налогообложения. Это предусмотрено статьей 120 НК. За такой проступок взыскивается штраф в размере 10 тысяч рублей, если правонарушение произошло в одном отчетном периоде. А если такие нарушения происходили чаще, то штраф возрастает до 30 тысяч рублей.
Позиция судов
В постановлении № 23/11 Президиума Высшего арбитражного суда России от 26.04.2011 говорится о том, что налогоплательщик должен заявить в декларации обо всех имеющихся у него правах на применение вычета НДС. При этом наличие всех подтверждающих право вычета по сумме НДС документов не заменяет их декларирования.
В 2005 году Конституционный суд РФ в своем определении № 93-О указал на то, что обязательно заполнение всех обязательных реквизитов, указанных в пунктах 5 и 6 статьи 169 Налогового кодекса. В этом же определении указывается и на то, что налогоплательщик для подтверждения права на вычет должен представить лишь полноценный счет-фактуру, который содержит все необходимые сведения. Позиция Конституционного суда основана на желании пресечь ситуации, связанные с незаконным возмещением (зачетом или возвратом) НДС из бюджета.
А вот 17 арбитражный апелляционный суд в своем постановлении от 23.08.2012 указал, что такой недостаток, как незаполнение строки 5 формы счета-фактуры (реквизиты расчетно-платежного документа), не может служить основанием для лишения покупателя права на вычет. Аналогичное постановление было вынесено и в декабре 2011 года в Московском округе федеральным арбитражным судом.
Как заполнить счет-фактуру на аванс
Авансовый счет-фактура заполняется точно так же, как и обычный на отгрузку. Все обязательные реквизиты перечислены в Налоговом кодексе в статье 169 (в частности в пункте 5.1). Так, обязательно нужно заполнить:
В строках 3 и 4 проставляются прочерки, в табличной части документа в первой графе указываются названия товаров (услуг, работ или имущественных прав), в счет последующей передачи которых была произведена предоплата. Наименования должны совпадать с теми, которые указаны в договоре. Если заявка на поставку формируется после перечисления аванса, то в счете-фактуре можно указать обобщенное название — например, «Запчасти». Для наглядности, чтобы сразу было понятно, что это авансовый документ, можно в первой графе указать в скобочках слово «аванс».
Возможно также указать обобщенное наименование товарных позиций — например, «Аванс за оказание аудиторских услуг». О такой возможности прямо разъяснено в письме Минфина РФ от 26.07.2011 за № 03-07-09/22. Желательно в графе с наименованием товаров (услуг, работ) указать также и номер договора между покупателем и продавцом, по которому была произведена предварительная оплата.
Далее в табличной части формы счета-фактуры следует указать ставку (графа 7) и сумму начисленного налога (графа 8), а также сумму авансового платежа (графа 9). Суммы указываются без округлений, в копейках и рублях. В иных строках и графах документа, перечисленных в пункте 4 правил заполнения счетов-фактур (приложение к постановлению № 1137), необходимо проставить прочерки.
Авансовый счет-фактура подписывается теми же должностными лицами, что и обычный налоговый документ — руководителем и главным бухгалтером (либо уполномоченными по доверенности или приказу должностными лицами).
Документ в бумажной форме может быть полностью выполнен на компьютере либо же частично заполнен от руки; при этом бланк может быть напечатан как на принтере, так и типографским способом (в том числе и с внесением некоторых данных).
Понятие и случаи использования счетов-фактур устанавливает Налоговый кодекс РФ в статье 169. Из нее следует, что в настоящий момент используются 3 вида платежно-расчетных документов:
Отгрузочные и авансовые отличаются моментом составления. Отгрузочный счет выставляется после завершения поставки продукции, выполнения работ или оказания услуг, тогда как расчет на аванс предоставляется при условии предоплаты. Есть существенные отличия и в содержании таких расчетных документов, ведь счета по предоплате составляется еще до факта поставки. Часть информации для внесения в бланк просто отсутствует.
Для чего нужен
В одной из статей мы подробно рассказывали о том, для чего нужен и . В этой статье разберемся, авансовая счет-фактура — что это? Утвержденная ПП РФ № 1137 унифицированная форма счета-фактуры является единой как для случаев предоплаты, так и для расчетов за реализацию поставленной продукции, фактическое выполнение работ или оказание услуг. Чтобы ответить на часто задаваемый вопрос, что же это за документ — для чего нужна авансовая счет фактура покупателям и как составить ее корректно, необходимо дать определение авансового счета-фактуры.
Авансовый счет является непосредственным правовым обоснованием факта освобождения от налогового бремени и принятия заказчиком сумм по налогу на добавленную стоимость, заявленных к вычету. Счет-фактура на аванс — это составляющая платежной документации, которая предъявляется продавцом за средства, внесенные заказчиком в качестве предоплаты.
По правилам, утвержденным действующим налоговым законодательством. То, когда выписывается счет фактура на аванс 2019 поставщиком, регулируется п. 3 ст. 168 НК РФ, то есть он должен быть выставлен в течение 5 дней после момента перечисления заказчиком авансовых сумм. На основании полученных от поставщика документов покупатель имеет право произвести вычет НДС с суммы, указанной в документе на предоплату, при взаиморасчетах с бюджетом и перечислении налоговых платежей (п. 12 ст. 171 НК РФ).
Если при совершении авансового платежа заказчик не получил надлежащую бумагу у продавца, НДС в авансовом отчете без счета-фактуры вычитается при условии, что продавец также является плательщиком налога на добавленную стоимость. Для этого необходимо приложить к отчету кассовый чек или приходный ордер, в котором отдельной строкой будет указан НДС по данной операции.
Счет-фактура на аванс имеет юридическую силу, равную отгрузочному расчету. Едина и форма, по которой составляются документы. Она утверждена Постановлением Правительства № 1137 от 26.12.2011 (приложение № 1 к ПП РФ № 1137). Отличается лишь содержание и объем информации, который вносится в документ, выставляемый по предоплате.
Когда выставляется авансовый счет фактура
Правила выставления счета фактуры на аванс 2019 года регулируются статьей 168 НК РФ. По правилам НК РФ поставщик обязан в любом случае выписать счет покупателю в случае выплаты им аванса, и сделать это надлежит в пятидневный срок. Предоплата может поступить как в денежной, так и в материальной форме.
Но налоговое законодательство предусматривает ряд исключений, при которых счета-фактуры по предоплате не выставляются:
В настоящий момент не предусмотрено ответственности за непредоставленный в срок расчет на аванс от поставщика. Но если поставщик не предоставил надлежащий документ в течение отведенных на это пяти дней, заказчик вправе обратиться в суд и после вынесенного судебного решения получить необходимую документацию.
Порядок формирования
Порядок оформления счета-фактуры по предоплате закреплен в ПП РФ № 1137 от 26.12.2011. В каждом заполняемом счете должен быть указан его уникальный порядковый номер, дата составления, полные и краткие наименования, адрес, ИНН и КПП, реквизиты и организационно-правовая форма обеих сторон. Если средства по счету внесены в нематериальной форме, это также указывается.
В табличной части вносятся сведения о товаре — его название и физические показатели. При описании товара в первой графе в скобках указывается слово «аванс». В графах со 2 по 6 проставляются прочерки, они заполняются только в случае фактической поставки товара.
Если предоплата вносится заказчиком до определения точного наименования приобретаемых товаров, выполняемых работ или оказываемых услуг, в графе 1 (название продукции) указывается обобщенное наименование закупаемых объектов (Письмо Минфина РФ № 03-07-09/22 от 26.07.2011).
В графу 7 вносится налоговая ставка НДС в формате 10/110 или 20/120 в связи с тем, что при авансировании налог выделяется из суммы, а не начисляется. В 8 графу вписывается рассчитанная сумма налога. В ячейке 9 указывается величина авансирования. Графы 10-11 не заполняются показателями, в них ставятся прочерки.
Налог на добавленную стоимость необходимо указывать в формате рубли-копейки, без округления. Об этом говорится в Письме Минфина РФ № 03-07-07/18585 от 22.04.2014, а также в регламенте заполнения расчетных документов ПП РФ № 1137. Не стоит забывать, что с 01.01.2019 ставка НДС изменилась и теперь составляет 20 %.
Остальные графы не заполняются, так как на этапе предоплаты недостаточно сведений для внесения в ячейки формы (п. 5.1 ст. 169 НК РФ).
Напоминаем, что отгрузочные расчеты и бланки на аванс существенно отличаются своим содержанием. В расчетных документах на предоплату указывается меньше данных, да и требования к оформлению не так строго регламентированы. Самым главным отличием является формат указания НДС, так как в данном случае он выделяется из аванса.
Несмотря на менее строгие нормы оформления, помните, что счет-фактура на предоплату — это юридический документ, имеющий важное значение для налоговых органов при осуществлении процедуры по вычету налога на добавленную стоимость.
Документ на предоплату формируется в двух экземплярах — по одной для каждой стороны, подписывается руководителем и главным бухгалтером (при наличии) и передается покупателю.
Регистрация авансового счета-фактуры
В настоящее время у бухгалтеров появилась возможность регистрации авансовых счетов-фактур в книге покупок и продаж (п. 2 приложения 5 Постановления Правительства № 1137). Если заказчик получил счет от поставщика по факту уплаченной предоплаты, то такой платежный документ можно отразить в действующей книге покупок. Сам исполнитель указывает счет в книге продаж. Когда продавцы получили предоплату за поставляемые товары, работы или услуги, им надлежит внести счет-фактуру на аванс в свою книгу покупок.
Эта новость существенно облегчит процедуру предъявления документации к вычету налога на добавленную стоимость. Не имеет значения, каким образом производится оплата — налично или безналично. Но если взаиморасчеты за поставленные товары, выполненные работы или оказанные услуги производятся в безденежной форме, то авансовый счет не регистрируется в книге покупок.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации