
Из чего состоит коэффициент финансовой независимости. Что такое коэффициент автономии — Формула по балансу
Коэффициент автономии является важным показателем успешности деятельности любого предприятия. Он относится к коэффициентам финансовой устойчивости. Такая методика позволяет оценить деятельность организации в долгосрочном периоде и на основе полученных данных улучшить их состояние в плановом периоде.
Общая характеристика
Коэффициентом автономии выступает показатель степени свободы предприятия от заемного капитала. Он отражает часть собственных пассивов в структуре валюты баланса. Предприятие, конечно, может использовать для увеличения своей прибыли заемные средства. Однако плата за использование капитала инвесторов не должна превышать ожидаемую прибыль.
Низкое значение этого показателя говорит о достаточно низкой привлекательности для новых кредиторов деятельности компании.
Коэффициент автономии используется арбитражными управляющими при анализе деятельности предприятия. Поэтому финансовый менеджмент внутри компании также должен опираться на данные представленной методики оценки.
В литературе можно встретить много названий этого показателя. Это не должно смущать аналитика, так как суть коэффициента остается одинаковой, независимо от его названия.
Формула расчета
Общепринятая формула определения этого показателя имеет следующий вид:
КА = Собственные источники/Валюта баланса
Если опираться на данные Формы № 1 бухгалтерского отчета, то коэффициент автономии, формула которого была представлена выше, будет иметь такую расшифровку.
КА = с. 1300/с. 1600.
В финансовых международных источниках и учебной литературе можно встретить такой вид этой формулы:
EtTA = EC/TA, где ЕС - Equity Capital (собственный капитал); ТА - Total Assets (активов).
Нормативное значение
В нашей стране коэффициент финансовой автономии имеет свое нормативное значение. Такое соотношение должно быть равно 0,5. Финансовые аналитики полагают, что его оптимальное значение выше - 0,6-0,7.
Этот показатель зависит от типа и направления хозяйственной деятельности компании, а также страны ее функционирования. Показатель может быть и немного меньше. Например, для США оптимальное значение коэффициента автономии составляет 0,5, а для Южной Кореи - 0,3. Для получения возможности сделать адекватные выводы следует сравнивать представленный показатель с его значением среди других предприятий отрасли. Нормативное значение является только рекомендованным, решение принимается в каждом конкретном случае индивидуально.
Пример расчета и анализа
Для того чтобы лучше понять сущность такого критерия деятельности фирмы, как коэффициент автономии, следует рассмотреть пример его расчета на предприятии.
Допустим, предприятие имело сумму собственных ресурсов в отчетном периоде в конце каждого квартала:
1кв. - 1,876 млн руб;
2кв. - 1,91 млн руб.;
3кв. - 1,82 млн руб.;
4кв. - 1,928 млн руб.
Валюта баланса в конце каждого квартала составила:
1кв. - 3,961 млн руб.;
2кв. - 3,999 млн руб.;
3кв. - 3,913 млн руб.;
4кв. - 3,88 млн руб.
Коэффициент, рассчитанный для каждого квартала, будет следующим:
К1 = 1,876/3,961 = 0,47;
К2 = 1,91/3,999 = 0,47;
К3 = 1,82/3,913 = 0,46;
К4 = 1,928/3,88 = 0,5.
Полученные результаты анализа продемонстрировали, что компания в отчетном периоде не имела существенных изменений в аспекте рассмотренного показателя, что говорит об устройстве ее финансового состояния и гармоничном управлении структурой капитала со стороны руководства предприятия. Незначительные изменения количества собственных пассивов являются результатом нормальной операционной деятельности организации. Валюта баланса не увеличивалась путем привлечения инновационного капитала.
Ознакомившись с таким показателем, как коэффициент автономии, можно провести анализ структуры капитала предприятия и сделать выводы о финансовой устойчивости исследуемого объекта.
Коэффициент финансовой автономии (или независимости) отображает долю активов, которая может быть покрыта за счет собственных средств предприятия. Оставшиеся активы покрываются с помощью заемного капитала. Значение показателя интересует инвесторов, банковские организации. Чем выше значение, тем более независимое предприятие.
Экономический смысл показателя
Коэффициент автономии собственных средств является одним из показателей финансовой стабильности предприятия. Их значения характеризуют долгосрочную платежеспособность организации.
Коэффициент автономии (концентрации собственного капитала, собственности предприятия) иллюстрирует степень независимости организации от кредиторов. Определяется как отношение собственных средств к величине всех активов. То есть показывает долю собственного капитала в совокупности активов, собственных и заемных.
Высокие значения показателя указывают на финансовую стабильность. Низкие, напротив, на значительную зависимость от кредиторов.
Коэффициент собственности применяется финансовыми аналитиками, арбитражными управляющими, кредитными организациями и инвесторами.
Коэффициент финансовой автономии и формула по балансу
Общая формула показателя:
Кфа = собственный капитал и резервы / активы.
В расчет берется сумма всех активов предприятия (максимально ликвидных, быстро-, медленно- и труднореализуемых).
Формула по данным бухгалтерского баланса:
Кфа = стр. 1300 / стр. 1700.
По сути, нужны цифры из пассива баланса.
Расчет коэффициента финансовой независимости:
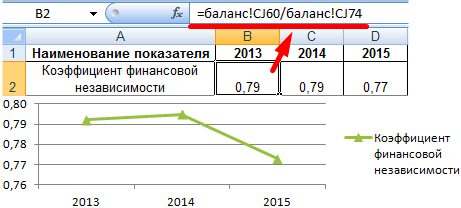
Показатель на протяжении трех анализируемых периодов не сильно поменялся. Что указывает на стабильное финансовое состояние фирмы. Чтобы сделать выводы о независимости предприятия от заемных средств, нужно знать норму значения.
Коэффициент финансовой автономии: нормативное значение
Принятое нормативное ограничение для предприятий России – >0,5. Чем выше показатель, тем более стабильным считается финансовое состояние организации. Оптимальное значение – 0,6-0,7.
Если коэффициент максимально приблизился к единице, возможно, темпы развития фирмы сдерживаются. Предприятие намеренно не привлекает заемный капитал, а потому лишается дополнительного источника финансирования. Ведь за счет заемных средств реально увеличить доходы. С другой стороны, если ситуация на рынке ухудшится, ухудшится и финансовое положение фирмы.
Значения коэффициента у изучаемого предприятия (см. выше) не опускаются ниже 0,75. Какие выводы можно сделать:
- предприятие финансово устойчиво;
- если все кредиторы сразу потребуют вернуть долги, фирма сможет расплатиться.
Нормативное значение показателя является обобщенным. Коэффициент финансовой независимости конкретной компании нужно сравнивать с таким же показателем у предприятий одной отрасли. Такой подход позволят определить точное место своей фирмы среди конкурентов.
- Коэффициент финансовой автономии показывает долю собственности предприятия в общей сумме активов.
- Рассчитывается как отношение собственного капитала к сумме всех средств компании.
- Принятая норма – больше 0.5.
- Меньше 0.5 если имеется возможность приобретения активов за счет заемных средств; на снижение финансовой устойчивости фирмы.
- Высокие значения – индикатор финансовой стабильности (независимости от привлеченного капитала), возможности быстро погасить все долговые обязательства.
Рассмотрим коэффициент автономии (другое его название коэффициент финансовой независимости), входящий в группу коэффициентов финансовой устойчивости предприятия. Как вы, наверное, помните, есть четыре группы финансовых коэффициентов: ликвидности, рентабельности, деловой активности и финансовой устойчивости. Вот этот коэффициент относится к последней группе. Сразу необходимо уточнить различие между группами ликвидности и финансовой устойчивости, так как зачастую их путают. Ключевая разница заключается в разной оценке платежеспособности предприятия, так коэффициенты из группы ликвидности оценивают краткосрочную платежеспособность, а коэффициенты из группы финансовой устойчивости – долгосрочную платежеспособность предприятия.
Рассмотрим коэффициент автономии (финансовой независимости) по следующей схеме: сначала расскажем о его экономическом смысле, потом приведем формулу расчета, затем рассмотрим пример для предприятия России ОАО «Северсталь» и не забудем сказать про нормативные значения.
Коэффициент автономии (финансовой независимости). Экономический смысл
Коэффициент автономии (аналог: финансовой независимости ) — показывает степень независимости предприятия от кредиторов. Коэффициент определяется как отношение собственного капитала к общей сумме активов, тем самым показывая долю собственных средств в общей структуре активов (куда входят и собственные средства и заемные). Если коэффициент автономии имеет низкие значения, это говорит о том, что предприятие финансово неустойчиво (зависимо от кредиторов).
Где используется коэффициент автономии?
Коэффициент автономии (финансовой независимости) используется в анализе финансового состояния предприятия арбитражными управляющими согласно постановлению Правительства РФ от 25.06.03 № 367 «Об утверждении правил проведения арбитражным управляющим финансового анализа».
Таким образом, данный коэффициент используется финансовыми аналитиками для собственной диагностики своего предприятия на финансовую устойчивость, а также арбитражными управляющими.
Синонимы коэффициента автономии
Перечислим синонимы коэффициента автономии, используемые другими авторами.
Финансовой независимости,
Коэффициент концентрации собственного капитала,
Коэффициент собственности,
Коэффициент независимости,
Equity to Total Assets,
EQ/TA.
По сути, все перечисленные выше названия это один коэффициент автономии, но зачастую в литературе он называется по-разному.
Коэффициент автономии (финансовой независимости). Формула расчета
Перейдем к рассмотрению формулы расчета коэффициента автономии, которая будет иметь следующий вид:
Коэффициент автономии (финансовой независимости) = Собственный капитал/Активы = стр.1300/стр.1600
Стр.1300 – сумма всех собственных средств,
Стр.1600 – сумма всех активов.
По старому бухгалтерскому балансу (до 2011 года) коэффициент автономии определялся исходя из формулы:
Коэффициент автономии = стр.490/стр.700
В иностранной литературе коэффициент автономии будет иметь следующий вид:
EtTA = EC/ TA
EC (Equity Capital
) – собственный капитал предприятия;
TA (Total Assets
) – сумма активов.
В мировой практике финансового анализа используется коэффициент финансовой зависимости (Debt ratio), который обратен по смыслу коэффициенту автономии (финансовой независимости). Коэффициент автономии (финансовой независимости) и коэффициент финансовой зависимости похожи, так как в обоих случаях используется собственный и заемный капитал.
Формула расчета коэффициента финансовой зависимости имеет следующий вид:
Коэффициент финансовой зависимости (Debt ratio) = Обязательства/Активы
Согласно Приказу Минрегиона РФ от 17.04.2010 № 173 (пункт 8.2.1.2) коэффициент финансовой зависимости имел следующую формулу расчета по старой РСБУ:
Коэффициент финансовой зависимости = (стр.590+ стр.690 – стр.630 – стр.640- стр.650) / (стр.700)
По новой форме бухгалтерского баланса формула приобретает следующий вид:
Коэффициент финансовой зависимости = (стр. 1400 + стр. 1500 — стр. 1530 — стр. 1540) / стр. 1700
Публичной бухгалтерской отчетности (Баланса и Отчета о прибылях и убытках) хватит, чтобы рассчитать данный коэффициент.
Другой финансовый коэффициент похожий на коэффициент автономии является коэффициент финансового левериджа (Debt to equity ratio). Данный показатель рассчитывается по следующей формуле:
Коэффициент финансового левериджа = Обязательства/Собственный капитал
Данный коэффициент также как коэффициент автономии и коэффициент финансовой зависимости показывает соотношение между собственными и заемными средствами. Рекомендуемым и оптимальным для российской действительности значение данного коэффициента равное – 1.
Коэффициент финансовой автономии . Пример расчета для ОАО «Северсталь»
Чтобы рассчитать коэффициент автономии, нам нужен баланс предприятия. Рекомендую брать финансовые данные с сайта InvestFunds. Возьмем баланс за 4 отчетных периода: 3 и 4 кварталы 2013 года и первые два квартала 2014 года. Картинку с импортированным балансом ОАО «Северсталь» расположена ниже. Уточню, что отчетность предоставлена по РСБУ (российская система бухгалтерского учета).

Расчета коэффициента автономии для ОАО «Северсталь»
Коэффициент автономии 2013-3 = 187646670/396107499 = 0,47
Коэффициент автономии 2013-4 = 191002492/399926531 = 0,47
Коэффициент автономии 2014-1 = 181977490/391313809 = 0,46
Коэффициент автономии 2014-2 = 192818659/387994606 = 0,5
Коэффициент автономии для ОАО «Северсталь» сильно не изменялся на протяжении всех четырех анализируемых периодов. Можно сделать вывод о стабильном финансовом состоянии предприятия.
Коэффициент автономии (финансовой независимости). Норматив
В России коэффициент автономии имеет нормативное значение равное >0,5. Оптимальное значение в диапазоне от 0,6-0,7. К примеру, в иностранных источниках нормативное значение у данного коэффициента в США и в Европе равно 0,5, в Южной Корее – 0,3. Коэффициент автономии следует рассматривать в соотношении с предприятиями одной отрасли. Это позволит более точно определить свое место в общей системе схожих предприятий. Так как нормативные значения, предложенные выше лишь общие рекомендации.
Резюме
Подведу итоги анализа коэффициента автономии (финансовой независимости). Он является важным коэффициентом, который отражает финансовую устойчивость предприятия, обязателен для вычисления и дальнейшего анализа. Используется он, как правило, финансовыми аналитиками и арбитражными управляющими. Показывает независимость предприятия от кредиторов (внешних заемных средств).
Коротко: Коэффициент автономии – удобный и эффективный индикатор финансовой стабильности компании. Он рассчитывается как отношение собственного капитала к активам бизнеса, базируясь на сведениях бухгалтерского баланса (форма № 1). Значение Equity to Total Assets интересно партнерам, кредиторам, инвесторам, собственникам. Его нормативное значение – от 0,5. Если показатель приблизился к единице, то компания стабильна, но недостаточно использует заемное финансирование, чем сдерживает свой рост.
Кредиторы с готовностью сотрудничают с компаниями, способными своевременно погашать свои финансовые обязательства. Оттого они заранее оценивают, способна ли фирма покрыть имеющиеся у нее обязательства собственным капиталом и резервными отчислениями. Этот критерий также характеризует финансовую устойчивость бизнеса.
Коэффициент автономии (Equity to Total Assets - EQ/TA, КА) или показатель финансовой независимости - это относительный финансовый индикатор, который позволяет определить степень зависимости компании от заемного финансирования, а также ее способность погашать обязательства за счет собственных средств.
Справка! КА применяется в практике деятельности арбитражных управляющих, которые обязаны установить финансовое состояние компании перед тем, как начать процедуру банкротства в его отношении (Постановление Правительства РФ от 25.06.03 № 367 «Об утверждении правил проведения арбитражным управляющим финансового анализа»).
Аналитики используют показатель финансовой независимости для оценки финансовой устойчивости бизнеса и оценки вероятности его банкротства.
Справка! Обратным показателю автономии выступает коэффициент финансовой зависимости, а его аналогом - коэффициент прогноза банкротства.
Сокращение Equity to Total Assets - первый признак того, что компания требует проверки на вероятность банкротства (коэффициент прогноза банкротства, коэффициент капитализации и др.). Если эта тенденция имеет продолжительный характер, то инвесторам и кредиторам бизнеса следует обдумать свои вливания.
Формула расчета коэффициента автономии
Определить текущее значение показателя EQ/TA можно на базе сведений формы № 1 отчетности - бухгалтерского баланса. Для этого из него необходимо взять сведения:
- Совокупные активы (стр. 1300).
- Совокупный собственный капитал и резервы (стр.1700).
Важный момент! При расчете индикатора КА учитываются все активы вне зависимости от степени их ликвидности.
В теории финансового анализа используется такая формула определения EQ/TA:
КА = СК/СА, где:
СА - совокупные активы;
СК - собственный капитал и резервные запасы.
В практике деятельности российских компаний представленная выше формула выражается через строки бухгалтерского баланса (форма № 1):
КА = стр. 1300 / стр. 1700
Важный момент! Если при расчете к собственному капиталу прибавить долгосрочные обязательства, то получится коэффициент финансовой устойчивости.
Нормативное значение индикатора
Показатель Equity to Total Assets может применяться к организациям любой отрасли экономики, любого масштаба деятельности и формы собственности Его нормативное значение также универсально и едино для всех субъектов хозяйствования.
Важный момент! При проведении детального финансового анализа практикуют сравнение полученного значения со средними показателями в выбранной отрасли экономики.
В ходе анализа показателя важно учитывать некоторые допущения:
- чем выше значение показателя финансовой автономии, тем более устойчивым представляется положение предприятия;
- если коэффициент автономии близок к 1, то считается, что развитие бизнеса сдерживается недостаточным использованием заемного финансирования.
Примеры расчета коэффициента
Расчет и анализ показателя EQ/TA удобнее всего представить на примере конкретных российских компаний. В качестве объектов исследования были выбраны:
- нефтяная компания ПАО «Башнефть»;
- один из лидеров розничной интернет-торговли НЕПАО «Юлмарт».
Вывод! Анализ финансовой независимости ПАО «Башнефть» показал, что в 2015-2017 гг. компания становится все более зависимой от заемных источников финансирования. В 2017 году показатель опускается ниже нормативной границы. Такое положение дел обусловлено реорганизацией нефтяного гиганта в 2015 году, которая привела к постепенному сокращению величины собственного капитала.
Вывод! У компании «Юлмарт» степень независимости от внешних источников финансирования растет в связи тем, что в условиях нестабильной макроэкономической ситуации и волатильности курса рубля она решила следовать стратегии использования собственных источников финансирования деятельности.
Общий итог анализа: положение торговой компании «Юлмарт» в 2017 году устойчивее, чем у нефтяного гиганта «Башнефть». В образце представлен алгоритм использования формулы коэффициента автономии в табличном редакторе Excel.
Вопросы и ответы по теме
По материалу пока еще не задан ни один вопрос, у вас есть возможность сделать это первым
Справочные материалы по теме
Коэффициент финансовой независимости в Excel
Коэффициент финансовой автономии (или независимости) отображает долю активов, которая может быть покрыта за счет собственных средств предприятия. Оставшиеся активы покрываются с помощью заемного капитала. Значение показателя интересует инвесторов, банковские организации. Чем выше значение, тем более независимое предприятие.
Экономический смысл показателя
Коэффициент автономии собственных средств является одним из показателей финансовой стабильности предприятия. Их значения характеризуют долгосрочную платежеспособность организации.
Коэффициент автономии (концентрации собственного капитала, собственности предприятия) иллюстрирует степень независимости организации от кредиторов.
Определяется как отношение собственных средств к величине всех активов. То есть показывает долю собственного капитала в совокупности активов, собственных и заемных.
Высокие значения показателя указывают на финансовую стабильность. Низкие, напротив, на значительную зависимость от кредиторов.
Коэффициент собственности применяется финансовыми аналитиками, арбитражными управляющими, кредитными организациями и инвесторами.
Коэффициент финансовой автономии и формула по балансу
Общая формула показателя:
Кфа = собственный капитал и резервы / активы.
В расчет берется сумма всех активов предприятия (максимально ликвидных, быстро-, медленно- и труднореализуемых).
Формула по данным бухгалтерского баланса:
Кфа = стр. 1300 / стр. 1700.
По сути, нужны цифры из пассива баланса.
Расчет коэффициента финансовой независимости:
Показатель на протяжении трех анализируемых периодов не сильно поменялся. Что указывает на стабильное финансовое состояние фирмы. Чтобы сделать выводы о независимости предприятия от заемных средств, нужно знать норму значения.
Коэффициент финансовой автономии: нормативное значение
Принятое нормативное ограничение для предприятий России – >0,5. Чем выше показатель, тем более стабильным считается финансовое состояние организации. Оптимальное значение – 0,6-0,7.
Если коэффициент максимально приблизился к единице, возможно, темпы развития фирмы сдерживаются. Предприятие намеренно не привлекает заемный капитал, а потому лишается дополнительного источника финансирования.
Формула коэффициента автономии
Ведь за счет заемных средств реально увеличить доходы. С другой стороны, если ситуация на рынке ухудшится, ухудшится и финансовое положение фирмы.
Значения коэффициента у изучаемого предприятия (см. выше) не опускаются ниже 0,75. Какие выводы можно сделать:
- предприятие финансово устойчиво;
- если все кредиторы сразу потребуют вернуть долги, фирма сможет расплатиться.
Нормативное значение показателя является обобщенным. Коэффициент финансовой независимости конкретной компании нужно сравнивать с таким же показателем у предприятий одной отрасли. Такой подход позволят определить точное место своей фирмы среди конкурентов.
- Коэффициент финансовой автономии показывает долю собственности предприятия в общей сумме активов.
- Рассчитывается как отношение собственного капитала к сумме всех средств компании.
- Принятая норма – больше 0.5.
- Меньше 0.5 если имеется возможность приобретения активов за счет заемных средств; на снижение финансовой устойчивости фирмы.
- Высокие значения – индикатор финансовой стабильности (независимости от привлеченного капитала), возможности быстро погасить все долговые обязательства.
Методология анализа собственного капитала предприятия.
Коэффициент финансовой независимости рассчитывается по формуле:
Кфн = СК / А (2.5)
где Кфн — коэффициент финансовой независимости;
СК- собственный капитал;
Важнейшую роль при решении вопроса о выборе источников финансирования играет коэффициент капитализации или коэффициент соотношения заемного и собственного капитала. Коэффициент капитализации характеризует степень зависимости предприятия от внешних займов (кредитов). Он показывает, сколько заемных средств приходится на 1 руб. собственных средств, вложенных в активы. Чем выше этот коэффициент тем больше займов (кредитов) у предприятия и тем рискованнее ситуация, которая может в конечном итоге к банкротству. Высокий уровень коэффициента отражает также потенциальную опасность возникновения на предприятии дефицита денежных средств. Это может привести к затруднениям с получением новых кредитов по среднерыночной ставке. Нормативное значение коэффициента капитализации не выше 1,5 .
Коэффициент капитализации рассчитывается по формуле:
Кк = (ДО + КО) / СК (2.6)
где Кк — коэффициент капитализации;
КО — краткосрочные обязательства;
СК- собственный капитал.
Коэффициент автономии
Обратным показателем коэффициента капитализации или коэффициент соотношения собственных и заемных средств является коэффициент финансирования. Он характеризует, какая часть деятельности финансируется за счет собственных, а какая — за счет заемных средств. Коэффициент финансирования показывает, сколько собственных средств приходится на каждый рубль задолженности.
Его нормативное значение ≥ 0,7, оптимальное ≈ 1,5.
Коэффициент финансирования рассчитывается по формуле:
Кф = СК / (ДО + КО) (2.7)
где Кф — коэффициент финансирования;
СК- собственный капитал;
ДО — долгосрочные обязательства;
КО — краткосрочные обязательства.
Коэффициент финансовой устойчивости можно применять для расчета в качестве дополнения и развития коэффициента финансовой независимости (автономии), путем прибавления к собственному капиталу средств долгосрочного кредитования, которые по сути являются долгосрочными обязательствами. Однако предприятие, получив кредит на 5-8 лет, может заняться реструктуризацией производства, обновить внеоборотные активы, внедрить новые технологии, повысить производительность труда и качество продукции. Полностью располагая этими средствами и своевременно выплачивая проценты по кредиту, предприятие условно рассматривает их в этом периоде в качестве собственного капитала, который при исчислении коэффициента финансовой устойчивости (долгосрочные кредиты) следует присоединить к общему объему собственного капитала . Коэффициент показывает, какая часть актива финансируется за счет устойчивых источников, в том числе за счет собственного капитала. Его нормативное значение ≥0,6-0,7.
Коэффициент финансовой устойчивости рассчитывается по формуле:
Кфу = (СК + ДО) / А (2.8)
где Кфу — коэффициент финансовой устойчивости;
СК- собственный капитал;
ДО — долгосрочные обязательства;
А — итог актива баланса или валюта баланса.
Важной составной частью механизма управления эффективности использованием собственного капитала предприятия являются системы его анализа.
В системе исследования эффективности использования собственного капитала наибольшее распространение получили следующие аналитические финансовые коэффициенты:
· коэффициенты деловой активности;
· коэффициенты рентабельности.
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свой собственный капитал. Как правило, к этой группе относятся различные коэффициенты оборачиваемости, одним из которых является коэффициент оборачиваемости собственного капитала.
Этот показатель характеризует различные аспекты деятельности: с коммерческой точки зрения он отражает либо излишки продаж, либо их недостаточность: с финансовой — скорость оборота вложенного капитала; с экономической — активность денежных средств, которыми рискует вкладчик (акционер) . Резкий рост коэффициента отражает повышение уровня продаж, которое должно в значительной степени обеспечиваться кредитами и, следовательно, снижать долю собственников в общем капитале предприятия. Существенное снижение коэффициента отражает тенденцию к бездействию части собственных средств.
Перейти на страницу: 12 345
Определение
Коэффициент автономии (коэффициент финансовой независимости) характеризует отношение собственного капитала к общей сумме капитала (активов) организации. Коэффициент показывает, насколько организация независима от кредиторов. Чем меньше значение коэффициента, тем в большей степени организация зависима от заемных источников финансирование, тем менее устойчивое у нее финансовое положение.
Расчет (формула)
Коэффициент автономии = Собственный капитал / Активы
И числитель, и знаменатель формулы отражены в бухгалтерском балансе организации, где величина активов всегда равна сумме собственного и заемного капитала организации.
Нормальное значение
Общепринятое нормальное значение коэффициента автономии в российской практике: 0,5 и более (оптимальное 0,6-0,7). В мировой практике считается минимально допустимым до 30-40% собственного капитала. Но в любом случае данный показатель сильно зависит от отрасли, а точнее от соотношения в структуре организации внеоборотных и оборотных активов.
Автономия - расчет коэффициента и зачем она нужна
Чем больше у организации доля внеоборотных активов (фондоемкое производство), тем больше долгосрочных источников требуется для их финансирования, а значит больше должна быть доля собственного капитала (выше коэффициент автономии).
Рост коэффициента автономии свидетельствует о том, что организация все больше полагается на собственные источники финансирования.
В мировой практике более распространенным является коэффициент финансовой зависимости (debt ratio), противоположный по смыслу коэффициенту автономии, но тоже характеризующий соотношение собственного и заемного капитала. Другим аналогичным показателем, используемым в западной практике, является коэффициент финансового левериджа (debt to equity ratio).
1. Коэффициент собственности (коэффициент финансовой независимости, коэффициент автономии) – характеризует долю собственного капитала в структуре капитала компании, а, следовательно, соотношение интересов собственников предприятия и кредиторов. Достаточно стабильное финансовое положение в глазах инвесторов и кредиторов имеет компания, у которой соотношение собственного капитала к итогу средств на уровне 60%. Чем выше значение этого коэффициента, тем компания лучше защищена от больших потерь в периоды спада ее деловой активности.
Что показывает коэффициент автономии — формула по балансу?
Коэффициент заемного капитала– отражает долю заемного капитала в источниках финансирования. Этот коэффициент по своему значению является обратным коэффициенту собственности.
3. Коэффициент финансовой зависимости (финансового риска) – характеризует зависимость компании от внешних займов. Чем он выше, тем больше у компании займов, и тем рискованнее ситуация, которая может привести к банкротству предприятия. Высокий уровень коэффициента отражает также опасность возникновения у предприятия дефицита денежных средств.Кроме того, это может привести к затруднениям с получением новых кредитов по среднерыночной ставке. Этот коэффициент играет важнейшую роль при выборе источников финансирования.
⇐ Предыдущая12345
Одной из характеристик стабильного положения предприятия служит его финансовая устойчивость.
Нижеприведенные коэффициенты финансовой устойчивости , характеризуют независимость по каждому элементу активов предприятия и по имуществу в целом, дают возможность измерить, достаточно ли устойчива компания в финансовом отношении.
Наиболее простые коэффициенты финансовой устойчивости характеризуют соотношения между активами и обязательствами в целом, без учета их структуры. Важнейшим показателем данной группы является коэффициент автономии (или финансовой независимости , или концентрации собственного капитала в активах ).
Устойчивое финансовое положение предприятия - это результат умелого управления всей совокупностью производственных и хозяйственных факторов, определяющих результаты деятельности предприятия. Финансовая устойчивость обусловлена как стабильностью экономической среды, в рамках которой осуществляется деятельность предприятия, так и от результатов его функционирования, его активного и эффективного реагирования на изменения внутренних и внешних факторов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации