
Из чего состоит бухгалтерский баланс. Составление бухгалтерского баланса — пример для чайников
Бухгалтерский баланс - основная форма бухгалтерской отчетности, которая информирует пользователей о финансовом положении организации на отчетную дату (п. 18 ПБУ 4/99). Сведения в этой форме отчетности представляются в двух частях: актив и пассив баланса.
Об активах в балансе мы рассказывали в . Соответственно, пассив — источники формирования этих активов. Представим группировку активов и пассивов баланса в таблице.
Бухгалтерский баланс: актив и пассив баланса (таблица)
Укрупнено, структура бухгалтерского баланса может быть представлена в следующем виде (Приказ Минфина от 02.07.2010 № 66н):
Что входит в актив и пассив баланса
Напомним, что в активе баланса сгруппированы виды имущества, денежных средств и прав организации .
А пассив баланса - это группировка капитала организации, ее резервов и обязательств в порядке возрастания срочности их погашения.
Представим состав актива и пассива баланса в виде таблицы.
Таблица активов и пассивов| Раздел I «Внеоборотные активы» | |
|---|---|
| 1110 | Нематериальные активы |
| 1120 | Результаты исследований и разработок |
| 1130 | Нематериальные поисковые активы |
| 1140 | Материальные поисковые активы |
| 1150 | Основные средства |
| 1160 | Доходные вложения в материальные ценности |
| 1170 | Финансовые вложения |
| 1180 | Отложенные налоговые активы |
| 1190 | Прочие внеоборотные активы |
| Раздел II «Оборотные активы» | |
| 1210 | Запасы |
| 1220 | Налог на добавленную стоимость по приобретенным ценностям |
| 1230 | Дебиторская задолженность |
| 1240 | Финансовые вложения (за исключением денежных эквивалентов) |
| 1250 | Денежные средства и денежные эквиваленты |
| 1260 | Прочие оборотные активы |
| Раздел III «Капитал и резервы» | |
| 1310 | Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) |
| 1320 | Собственные акции, выкупленные у акционеров |
| 1340 | Переоценка внеоборотных активов |
| 1350 | Добавочный капитал (без переоценки) |
| 1360 | Резервный капитал |
| 1370 | Нераспределенная прибыль (непокрытый убыток) |
| Раздел IV «Долгосрочные обязательства» | |
| 1410 | Заемные средства |
| 1420 | Отложенные налоговые обязательства |
| 1430 | Оценочные обязательства |
| 1450 | Прочие обязательства |
| Раздел V «Краткосрочные обязательства» | |
| 1510 | Заемные средства |
| 1520 | Кредиторская задолженность |
| 1530 | Доходы будущих периодов |
| 1540 | Оценочные обязательства |
| 1550 | Прочие обязательства |
Термин «баланс» употребляется во многих научных областях. Большую роль он играет и в экономической отрасли, где существует такое понятие, как «баланс бухучета». В него включены две части ‒ пассив и актив. В первой отображается капитал и обязательства, существующие у конкретной фирмы. Во второй отображается имущество учреждения. Баланс на предприятии является необходимым документом. Он помогает лицам, сотрудничающим с предприятием, оценить его финансовое состояние в данный момент.
Однотипные объекты учета внутри обеих частей баланса могут быть сгруппированы по разнообразным признакам. Сущность баланса состоит в уравновешивании, то есть, количественному равенству его частей. Для оформления баланса действует особая форма, утвержденная Минфином РФ. Однако, она является лишь рекомендательной, поэтому предприятия вправе устанавливать собственную удобную для них форму или же видоизменять предложенную.
Что включает в себя понятие
Баланс в бухгалтерском учете – это совокупность средств, а также их источников в конкретную дату. В качестве валюты для баланса выступает равенство между его двумя частями. Баланс используется при анализе предпринимательской деятельности компании. Его наличие необходимо для изыскания внутренних резервов и уменьшения трат и потерь.
Схематично, документ с балансом можно оформить в табличном виде. При этом ресурсы учреждения будут группироваться в активной части, а источники их возникновения, соответственно, - в части пассивов. Раздел «активы» будет состоять из внеоборотных и оборотных активов и отображать ресурсы, находящиеся у предприятия. «Пассивы» же будут разделены на 3 типа: долгосрочные обязательства, долги и текущие пассивы. Существуют разные виды балансов, они могут быть сгруппированы в зависимости от некоторых категорий. Так, их возможно разделять в зависимости от:
- времени;
- источников, откуда были получены сведения;
- объема сведений;
- финансовой деятельности компании;
- существующей формы собственности;
- объекта отображения;
- метода очистки;
- формы отображения оборота.
Нет необходимости перечислять все виды, которые подразумевает классификация балансов бухгалтерского учета. Достаточно упомянуть те, что наиболее часто встречаются при работе с документами.
Некоторые виды балансов
Помимо стандартного или же классического, используются и прочие виды баланса бухгалтерского учета:
- Вступительный. Данный вид образуется еще в самом начале предпринимательской деятельности фирмы. В его активной части отображаются ресурсы, полученные учреждением во время его основания. В качестве же пассива выступают источники их появления. Как правило, прежде чем составить подобный вид баланса, в компании проводится ревизия, а также оцениваются ресурсы, которые уже имеются в наличии.
- Заключительный. Имеет форму отчета и отражает экономическую деятельность организации за определенный промежуток времени. Основанием для подобного баланса служат бухгалтерские записи, которые уже были проверены.
- Доходный и расходный. Представляет собой специальный документ, который может быть разработан с расчетом на определенный временной промежуток. Его основной целью является обеспечение баланса и согласованности в перемещении как материальных, так и денежных ресурсов. Также он позволяет развить предприятие с социальной стороны и в наиболее полной форме удовлетворить потребности команды. В такого рода учете содержатся расчеты всех расходов и доходов компании.
- Консолидированный. Это отчет о совокупной деятельности предприятий, одно из которых является материнским. При этом, из такого вида баланса должен быть исключен оборот дочерних фирм взаимного плана.
- Ликвидационный. Последний баланс, составляющийся при прекращении деятельности компании. В нем отображается имущественное положение предприятия на день, в который оно лишается статуса юрлица. В балансе отображают источники доходов и их величину. Кроме того, в нем указывают состояние, в котором находятся расчеты компании по завершении ликвидационного периода.
- Оборотный. В него включаются данные о дебетовых и кредитных оборотах за конкретный период. Подобный баланс используется как промежуточный документ.
- Предварительный. Данный вид баланса оформляется заблаговременно до конца периода, выступающего в роли отчетного, и учитывает возможные изменения, которые могут произойти в составе имущества учреждения.
- Разделительный. Необходимость такого баланса возникает в случае раздела юрлица на две и более меньшие компании. По данному документу переходят как права, так и обязанности предшественника. В разделительном балансе обязательно должны содержаться сведения о правопреемстве, касаемо всех обязательств, которые были у реорганизованной организации.
- Сводный. Бухгалтерский баланс, оформляемый вследствие соединения ряда заключительных балансов. Обычно необходимость в их наличии касается разнообразных ведомств, аналогичных инстанций.
Разделы актива
После того как были перечислены наиболее часто встречающиеся виды, можно более подробно узнать, что такое баланс в бухгалтерском учете, и из чего он состоит. Первой составляющей документа является часть с активами, которые отражают все ценности фирмы. Ценности отражаются в денежном эквиваленте. Активы распределяются между двумя разделами, куда включены внеоборотные и оборотные активы. В раздел необоротных активов входят все активы длительного характера, представленные в качестве следующих групп:
Последний раздел также включает в себя дебиторскую задолженность как от сотрудников самого учреждения, так и от прочих компаний и третьих лиц.
Разделы пассива
Пассив относится к той части, которая противоположна активу. В эти разделы баланса бухгалтерского учета входит вся совокупность обязательств, которые имеет организация. Пассив содержит заемный и собственный капитал. Делится пассив на данные разделы:
- долгосрочные обязательства;
- долги;
- текущие пассивы.
В первую категорию включаются обязательства перед сотрудниками фирмы, государством, арендодателями. К долгам можно отнести долгосрочные облигации, а также займы. Текущие пассивы включают в себя обязательства, оплатить которые необходимо в будущем году. Хотя разделов пассива баланса 3, принципиально в них включается только 2 типа источников, а именно, заемных и собственных. Считается, что чем больший сегмент занимают собственные источники, тем денежное положение предприятия стабильней. Оптимальным принимается примерно равное соотношение заемных и собственных средств.
Существуют разнообразные классификации обязательств. Так, согласно одной из них, они подразделяются на мнимые, фактически существующие и скрытые. Если с фактически существующими обязательствами все более или менее понятно, то остальные 2 вида стоит разобрать поподробнее. К скрытым обязательствам может быть отнесен кредитный или иной долг предприятия перед юрлицами, физлицами, а также перед бюджетом. Фактически, он отсутствует в организации, однако должен быть принят во внимание при учете собственных средств фирмы. Что может содержаться в категории скрытых обязательств:
- предусмотренные в договорах штрафы;
- обязанность постоянного расхода денег на благотворительность или социальные цели;
- присутствие договоров на поставку услуг по стоимости, которая превышает среднюю рыночную цену.
Мнимые же обязательства ‒ это заемная задолженность фирмы перед бюджетом и прочими инстанциями, отраженная в балансе, но по факту отсутствующая в фирме.
Что можно отнести к мнимым обязательствам:
- резервы будущих расходов;
- займы, которые были взяты у владельцев юрлица;
- задолженность перед кредитором, который обанкротился.
Обязательство появляется либо при вступлении в действие договора или правовой нормы, либо в процессе делового оборота. При погашении обязательства фирма лишается определенной части активов для удовлетворения условий другой стороны. Этот процесс сопровождается оказанием услуг или же выплатой денег. В отдельных ситуациях обязательство погашается при помощи его замены другим. Иногда бывает и так, что кредиторы снимают собственные требования с организации.
Является основным документом в рамках бухгалтерской отчетности. Он позволяет воссоздать точную картину финансового состояния компании. Бухгалтерский баланс имеет особую структуру, понять назначение которой невозможно без представления о том, чем является суть актива и пассива бухгалтерского баланса.
Составные части баланса
Бухгалтерский баланс представляет собой таблицу особой структуры, где все суммы сгруппированы в особом порядке, формируя разделы бухгалтерского баланса.
Актив
Первой и основной частью баланса является его Актив. Именно здесь указывается все то, что принадлежит компании или предприятию. Сюда входит все имущество, а также материалы, товары для осуществления деятельности. Также здесь находит свое отображение оборудование, перешедшее в собственность компании при его покупке.

Актив бухгалтерского баланса отражает то, чем владеет данное предприятие на отчетную дату. Актив имеет в своей структуре два раздела, которые составляются на базе разных статей.
Указанные разделы стоит рассмотреть подробнее, так как правильность их заполнения играет ключевую роль в составлении качественного бухгалтерского отчетного баланса.
Данные разделы имеют название внеоборотных и оборотных Активов, в зависимости от того, как и куда используются данные средства.
В число внеоборотных Активов включаются нематериальные средства фирмы, вклады финансового характера на длительное время, а также средства, касающиеся незавершенных строительных процессов.
Нематериальные активы выражаются в денежной сумме после определения их остаточной цены. Ее можно определить после вычисления разницы первоначальной суммы приобретения и суммы износа.
В бухгалтерском балансе основные средства отражаются так же. Иная форма расчета касается только Земельных участков, так как в их отношении не рассчитывается какой-либо износ.
Группа финансового вложения создается статьями о вложении финансовых средств в другие предприятия или компании сроком более одного года, то есть долгосрочными.
Под понятием капитальных вложений подразумевают затраты, сделанные по строительству, которое еще не завершено. Затраты по данной статье учитываются фактические.
Второй раздел актива формируют оборотные активы. Они также являются имуществом данной фирмы, но постоянно претерпевают изменения как по общим суммам, так и по их назначению.
Основной группой данного раздела являются Запасы, в сумму которых входит стоимость запасов для осуществления производства, стоимость готовой продукции, а также ожидаемых затрат на производство в размере себестоимости.
Группа по денежным средствам образовывается из статей бухгалтерского баланса, включающих Кассу, Денежные средства и др.
Также к числу активов можно относить дебиторскую финансовую задолженность, сформированную долгами от других организаций и сотрудников данной в счет ее самой.
Пассив
Пассивом в бухгалтерском балансе являются те источники, из которых формируется имущество данной компании. Причем источники могут быть собственными, а могут быть заемными. Все они все равно будут отображаться по стороне пассива.
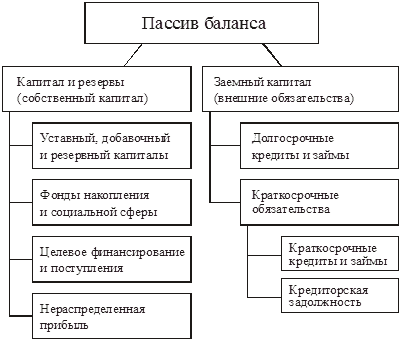
Данная часть бухгалтерского баланса включает в себя разделы с 3-го по 5-й, называемые:
- Капитал и резервы.
- Долгосрочные обязательства.
- Краткосрочные обязательства.
В пассиве бухгалтерского баланса отражаются все разновидности капитала компании: добавочный, резервный, уставной. Они находят свое место именно в разделе капитал и резервы. Сюда также относятся прибыль и убытки по текущему году, а также по прошлым годам.
Долгосрочные обязательства – это такой вид задолженности кредиторам, когда заем ими выдается на длительный срок. В данном случае – больше одного года.
Краткосрочными обязательствами называются займы и кредиты, которые подлежат выплате в скорое время. Также к данному разделу относятся обязательства перед сотрудниками в виде отпускных и зарплат, а также те расходы, которые могут возникнуть в ближайшее время.
Таким образом, пассив баланса поясняет, откуда берутся средства в активе по каждой статье отдельно, ведь при правильном составлении баланса зачет между разнотипными статьями невозможен.
Подробное видео смотрите в этом видео:
Равенство между половинами баланса всегда должно быть найдено, так как изменения в одной его стороне не могут пройти бесследно для стороны другой. Это надо обязательно учитывать, ведь таким образом доказывается правильное функционирование компании и составление баланса в целом. А значит, и выводы, которые по данному документу составлены.
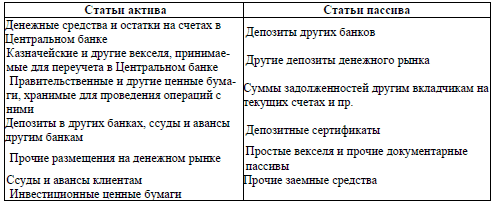
Итак, Бухгалтерский баланс составляется для того, чтобы показать ситуацию внутри компании в финансовом плане. По структуре своей он имеет две части, называемые Активом и Пассивом. В активе бухгалтерского баланса отображается то имущество, которым данная компания владеет в данное время. В пассиве отображаются источники, по которым данное имущество формируется. Равенство между двумя частями баланса свидетельствует о его правильном составлении и о том, что финансовая ситуация компании вполне стабильна.
Актив баланса
Любая собственность предприятия - машины и оборудование, недвижимость, финансовые вложения, задолженность дебиторов и т.д. - является его активами. Это все то, что можно обратить в денежные средства.
В активе баланса отражается стоимость имущества организации в разбивке по его составу и направлениям размещения. Заполняя баланс, необходимо помнить следующее:
Основные средства, нематериальные активы, доходные вложения в материальные ценности отражаются в балансе по остаточной стоимости;
Стоимость остатков товаров и прочих материально-производственных запасов отражается в активе баланса за вычетом суммы резерва под снижение стоимости материальных ценностей (если вследствие проведенной инвентаризации возникла необходимость создать такой резерв);
Если организация после проведения инвентаризации расчетов с покупателями и заказчиками создала резерв по сомнительным долгам, остаток дебиторской задолженности отражается в активе баланса за вычетом суммы этого резерва;
Финансовые вложения отражаются в активе баланса за минусом созданного резерва под их обесценение.
Актив баланса состоит из двух разделов: разд. I "Внеоборотные активы" и разд. II "Оборотные активы". Рассмотрим подробно каждую статью этих разделов баланса.
Раздел I "Внеоборотные активы"
В разделе "Внеоборотные активы" баланса отражается информация об активах организации, которые используются для извлечения прибыли в течение длительного времени. Это нематериальные активы, основные средства, доходные вложения в материальные ценности, финансовые вложения, отложенные налоговые активы и прочие внеоборотные активы организации.
Строка 110 "Нематериальные активы"
В этой строке баланса отражается остаточная стоимость нематериальных активов (НМА), которые принадлежат организации, - сумма, равная разнице между дебетовым сальдо на счете 04 "Нематериальные активы" и кредитовым сальдо на счете 05 "Амортизация нематериальных активов". Если организация согласно учетной политике начисляет амортизацию по всем объектам НМА без применения счета 05, то в строке 110 баланса отражается дебетовое сальдо счета 04.
К нематериальным активам согласно п. 4 ПБУ 14/2000 "Учет нематериальных активов" относятся:
Исключительные права на объекты интеллектуальной собственности (изобретения, промышленные образцы, полезные модели, компьютерные программы, базы данных, товарные знаки и знаки обслуживания и т.д.);
Организационные расходы (затраты, которые связаны с образованием юридического лица);
Положительная деловая репутация организации.
Обратите внимание: плата за право пользования чужим объектом интеллектуальной собственности (например, пользование компьютерными программами без приобретения исключительных прав на них) не приводит к появлению НМА на балансе организации. Такие расходы учитываются на счете 97 "Расходы будущих периодов" и в течение периода, установленного организацией согласно условиям договора или самостоятельно исходя из срока полезного использования объекта, равномерно списываются на счета учета затрат (20, 25, 26, 44 и пр.).
Такие НМА, как организационные расходы и положительная деловая репутация, возникают сравнительно редко. Они учитываются в общем порядке - на счете 04.
Если организация проводила научно-исследовательские, опытно-конструкторские и технологические работы (НИОКР), то при составлении баланса нужно обратить внимание на следующий момент. Результаты работ по выполнению НИОКР согласно Плану счетов учитываются на счете 04 "Нематериальные активы", но при этом не всегда формируется объект НМА. Например, это происходит, если полученные результаты НИОКР согласно законодательству не подлежат правовой охране либо когда для таких объектов регистрация предусмотрена, но организация по тем или иным причинам их не зарегистрировала.
По строке 110 баланса отражаются только нематериальные активы. Поэтому стоимость результатов выполненных НИОКР, которые не являются объектом НМА, но числятся на счете 04, указывается по строке 150 "Прочие внеоборотные активы".
Если в организации много нематериальных активов либо отдельные объекты (группы однородных объектов) НМА признаны существенными по стоимости или значимости, организация вправе привести в балансе расшифровку по видам нематериальных активов. Для этого после строки 110 следует ввести дополнительные строки.
Организация, которая отдала объект НМА в доверительное управление, должна отразить в строке 110 его остаточную стоимость.
Учредитель доверительного управления, передавая объект НМА доверительному управляющему, списывает его с кредита счета 04 в дебет счета 79 "Внутрихозяйственные расчеты" субсчет 3 "Расчеты по договору доверительного управления имуществом". Если амортизация этого объекта НМА начислялась с применением счета 05, то ее сумма списывается с дебета счета 05 в кредит счета 79-3.
Перед составлением отчетности управляющий обязан представить учредителю управления данные о стоимости НМА и начисленной амортизации. Учредитель управления отражает остаточную стоимость этого НМА в балансе по строке 110, не включая при этом в баланс соответствующие остатки по счету 79.
Строка 120 "Основные средства"
Основные средства - это часть имущества организации, которое используется в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) либо для осуществления управленческих задач и не предназначено для продажи. К основным средствам относятся здания, транспортные средства, линии электропередачи, вычислительная и кассовая техника, мебель и т.п. Порядок учета основных средств установлен ПБУ 6/01 "Учет основных средств" и Методическими указаниями по бухгалтерскому учету основных средств, утвержденными Приказом Минфина России от 13.10.2003 № 91н.
Активы (имущество) принимаются к учету как основные средства, если они соответствуют следующим критериям:
Предназначены для использования в производственных целях или для управленческих нужд организации, а не для продажи;
Срок их полезного использования составляет больше 12 месяцев;
Способны приносить экономическую выгоду организации.
Основные средства учитываются на одноименном счете 01. Их стоимость переносится на затраты путем начисления амортизации, сумма которой отражается на счете 02 "Амортизация основных средств". По строке 120 баланса показывается остаточная стоимость основных средств - дебетовый остаток по счету 01 "Основные средства" за минусом суммы амортизации, начисленной по кредиту счета 02 "Амортизация основных средств".
Обратите внимание: если у организации есть имущество, учитываемое на счете 03 "Доходные вложения в материальные ценности", то при расчете остаточной стоимости основных средств, отражаемой по строке 120 баланса, сальдо по счету 02 следует уменьшить на сумму остатка по субсчету "Амортизация имущества, относящегося к доходным вложениям". Эти суммы амортизации будут учтены при расчете показателя строки 135 баланса.
Аналогичным образом при расчете остаточной стоимости основных средств, отражаемой по строке 120 баланса, в расчет не берется сумма амортизации, начисленной на счете 02 по объектам недвижимости, учитываемым на счете 08, которые введены в эксплуатацию, но право собственности на которые еще не зарегистрировано. Остаточная стоимость таких объектов недвижимости отражается по строке 130 баланса, а значит, амортизация по ним учитывается при расчете этого показателя.
Если согласно учетной политике организация ведет учет построенных (приобретенных) объектов недвижимости, государственная регистрация права собственности на которые еще не завершилась, на счете 01 "Основные средства", то их остаточную стоимость следует отражать по строке 120 баланса.
По строке 120 бухгалтерского баланса также отражается стоимость специальных инструментов, спецоснастки и спецодежды, если согласно учетной политике организации это имущество учитывается на счете 01 "Основные средства".
Основные средства, которые по правилам бухгалтерского учета не подлежат амортизации (например, земля, объекты жилищного фонда, объекты внешнего благоустройства и т.д.), отражаются в строке 120 по первоначальной (восстановительной) стоимости. Износ, начисленный по этим объектам на забалансовом счете 010, отражается в форме № 1 по строкам 970 и 980 раздела "Справка о наличии ценностей, учитываемых на забалансовых счетах".
Стоимость основных средств отражается в балансе независимо от того, эксплуатируются они или находятся на реконструкции, консервации, в запасе.
В некоторых случаях на счете 01 могут числиться основные средства, полученные организацией в аренду. Такая методология учета предусмотрена при аренде предприятия как имущественного комплекса, а также при получении лизингового имущества, если по договору предмет лизинга учитывается на балансе лизингополучателя. В этом случае арендаторы имущественного комплекса и лизингополучатели показывают по строке 120 баланса остаточную стоимость полученных в аренду (лизинг) основных средств.
Особый случай - имущество, переданное в доверительное управление. Учредитель управления, передавая управляющему основные средства, списывает их стоимость с кредита счета 01 "Основные средства" в дебет счета 79 "Внутрихозяйственные расчеты" субсчет 3 "Расчеты по договору доверительного управления имуществом". Амортизация, начисленная по этим основным средствам до момента их передачи в доверительное управление, списывается с дебета счета 02 в кредит счета 79-3.
Основные средства, переданные по договору доверительного управления, учитывает на отдельном балансе и обособленно от собственного имущества доверительный управляющий. Однако в бухгалтерской отчетности данные об этих основных средствах как собственных активах должен показать не управляющий, а учредитель доверительного управления. Он отражает остаточную стоимость основных средств, переданных в доверительное управление, по строке 120 баланса.
Для этого доверительный управляющий обязан перед составлением отчетности представить учредителю управления (в виде баланса и прочих отчетных форм) данные об имуществе, обязательствах, доходах и расходах, полученных при выполнении договора. Учредитель управления при составлении бухгалтерской отчетности полностью включает в нее эти данные. Соответствующие остатки по счету 79 учредитель доверительного управления в балансе не указывает.
Таким образом, если организация передала имущество в доверительное управление, она должна увеличить показатель строки 120 на остаточную стоимость основных средств согласно данным отчета доверительного управляющего.
В рекомендованном Минфином России образце формы № 1 не предусмотрено расшифровочных строк к статье "Основные средства". Если на балансе организации числится большое количество основных средств либо возникает необходимость показать отдельно наиболее существенные группы этих объектов, организация может ввести дополнительные строки к строке 120 баланса. При этом несущественные по стоимости и значимости виды основных средств можно объединить в группу "Прочие основные средства".
Строка 130 "Незавершенное строительство"
Прежде всего следует отметить, что наименование этой строки нужно понимать в широком смысле. Под "незавершенным строительством" понимается сумма незавершенных капитальных вложений. Это расходы на незаконченные строительно-монтажные работы и прочие капитальные работы и затраты (проектно-изыскательские, геолого-разведочные и буровые работы, затраты по отводу земельных участков и переселению, связанные со строительством, затраты на формирование основного стада продуктивного и рабочего скота и т.д.). Кроме того, по строке 130 отражаются затраты на приобретение нематериальных активов и основных средств, требующих и не требующих монтажа, до их ввода в эксплуатацию. По строке 130 указывается сумма затрат на работы, выполняемые как хозяйственным, так и подрядным способом. Незавершенные капитальные вложения отражаются в балансе по фактическим затратам для застройщика (инвестора).
Если согласно учетной политике организация не переводит на счет 01 "Основные средства" построенные или приобретенные объекты недвижимости до получения документов, подтверждающих государственную регистрацию права собственности, а продолжает учитывать их на отдельном субсчете счета 08 "Вложения во внеоборотные активы", то стоимость этих объектов недвижимости тоже следует отражать по строке 130.
Обратите внимание: по объектам недвижимости, по которым закончено капитальное строительство, оформлен акт приемки-передачи, документы переданы на государственную регистрацию права собственности и которые фактически эксплуатируются организацией, следует начислять амортизацию в общеустановленном порядке. Причем независимо от того, на каком счете - 01 "Основные средства" или 08 "Вложения во внеоборотные активы" - ведется учет этих объектов недвижимости. Это требование установлено п. 52 Методических указаний по учету основных средств. Следовательно, при составлении баланса стоимость таких объектов недвижимости, учитываемых на счете 08, следует отражать за минусом сумм амортизации, начисленной по этим объектам на счете 02.
Показатель строки 130 формируется как сумма остатков по дебету счетов:
07 "Оборудование к установке";
08 "Вложения во внеоборотные активы";
16 "Отклонения в стоимости материальных ценностей" (в части отклонений, относящихся к имуществу, стоимость которого отражена на счетах 07 и 08).
Обратите внимание: по строке 130 баланса в составе затрат по незавершенному строительству нельзя отражать суммы авансов, перечисленные поставщикам и подрядчикам. Согласно п. 3 ПБУ 10/99 "Расходы организации" суммы авансов и предоплаты не признаются расходами организации. По строке 130 баланса отражаются фактические затраты организации на капитальные вложения, а суммы авансов к таковым не относятся. Они формируют дебиторскую задолженность, которая отражается по соответствующим строкам актива баланса.
Напомним: существенные показатели деятельности организация вправе показать отдельно. Если капитальные вложения организации носят разноплановый характер, то для расшифровки показателя строки 130 она может ввести в форму баланса дополнительные строки.
Строка 135 "Доходные вложения в материальные ценности"
В этой строке отражается остаточная стоимость имущества, предназначенного для сдачи в аренду (лизинг) или прокат. Это дебетовый остаток по счету 03 "Доходные вложения в материальные ценности" за минусом суммы амортизации, которая отражена по кредиту счета 02 "Амортизация основных средств" субсчет "Амортизация имущества, относящегося к доходным вложениям".
Согласно п. 17 ПБУ 6/01 по объектам жилого фонда (жилые дома, общежития, квартиры и т.п.), которые находятся в собственности организации, амортизация не начисляется. Однако если организация использует такие объекты для извлечения дохода, их следует учитывать на счете 03 и амортизацию по ним нужно начислять в общеустановленном порядке. Остаточная стоимость этих объектов отражается по строке 135 баланса.
Обратите внимание: если организация перестает использовать имущество в качестве доходных вложений (например, после окончания срока действия договора лизинга организация-лизингодатель использует возращенное лизингополучателем имущество для собственных нужд - для производства продукции и пр.), это имущество следует списать со счета 03 "Доходные вложения в материальные ценности" в дебет счетов учета соответствующих активов (счет 01 "Основные средства" и т.д.). Остаточная стоимость такого имущества отражается в других строках баланса.
Строка 140 "Долгосрочные финансовые вложения"
Бухгалтерский учет финансовых вложений регламентируется ПБУ 19/02 "Учет финансовых вложений". К финансовым вложениям организации относятся:
Ценные бумаги (государственные, муниципальные, корпоративные), в том числе долговые ценные бумаги, в которых определены дата и сумма погашения (облигации, векселя);
Вклады в уставные (складочные) капиталы других организаций (в том числе дочерних и зависимых хозяйственных обществ);
Предоставленные другим организациям займы;
Депозитные вклады в кредитных организациях;
Дебиторская задолженность, приобретенная по договору уступки права требования;
Вклады организации-товарища по договору простого товарищества и пр.
Финансовые вложения считаются долгосрочными, если срок их погашения (обращения) превышает 12 месяцев.
По строке 140 отражается сумма остатков по счетам 58 "Финансовые вложения" и 55 "Специальные счета в банках" субсчет 3 "Депозитные счета" в части сумм, относящихся к долгосрочным вложениям. Их следует уменьшить на величину резерва под обесценение финансовых вложений - кредитовый остаток счета 59 "Резерв под обесценение финансовых вложений" в части финансовых вложений сроком более года.
При составлении баланса следует учитывать, что финансовые вложения, бывшие раньше долгосрочными, к концу отчетного периода могут стать краткосрочными. Например, организация в апреле 2003 г. выдала заем сроком на три года (до апреля 2006 г.). В балансе за I полугодие 2005 г. сумму этого займа можно отразить не по строке 140, а по строке 250 "Краткосрочные финансовые вложения".
Ценные бумаги, которые котируются на фондовой бирже и котировка которых регулярно публикуется, отражаются в строке 140 по текущей рыночной стоимости, которая определяется по состоянию на конец отчетного периода. Если рыночная цена ниже балансовой стоимости таких ценных бумаг, организация создает резерв под обесценение финансовых вложений. В бухгалтерском балансе создание резерва отражается проводкой:
Дебет 91 Кредит 59 - начислен резерв под обесценение финансовых вложений.
Как уже говорилось, в строке 140 указывается сумма, равная разнице между стоимостью этих ценных бумаг, учтенной по дебету счета 58, и остатком по счету 59. Сальдо по счету 59 в балансе не отражается.
Если стоимость долгосрочных финансовых вложений организации значительна либо у организации возникла необходимость показать наиболее существенные виды финансовых вложений отдельно, она вправе ввести дополнительные строки для расшифровки показателя строки 140.
Строка 145 "Отложенные налоговые активы"
По этой строке баланса отражается дебетовое сальдо по счету 09 "Отложенные налоговые активы".
Отложенные налоговые активы формируются при возникновении вычитаемых временных разниц (ВВР), когда сумма налоговой прибыли по операции больше, чем прибыль по данным бухгалтерского учета. Например, вычитаемые временные разницы появляются, если какой-либо расход отражен в бухгалтерском учете в большей сумме, чем при формировании налоговой базы по налогу на прибыль. Причем предполагается, что в следующих периодах этот расход будет признан в налоговом учете.
Кроме того, ВВР могут возникнуть у организаций, исчисляющих налог на прибыль кассовым методом. У них стоимость не оплаченных поставщикам (подрядчикам) товаров (работ, услуг), учтенная в бухгалтерском учете в составе затрат (например, при списании в производство неоплаченных материалов), до момента оплаты не уменьшает налоговую базу по налогу на прибыль.
Величина отложенного налогового актива рассчитывается как произведение вычитаемой временной разницы и ставки налога на прибыль. В бухгалтерском учете отложенный налоговый актив отражается проводкой:
Дебет 09 Кредит 68 субсчет "Расчеты по налогу на прибыль" - начислен отложенный налоговый актив.
В дальнейшем, когда расходы, ранее списанные в бухгалтерском учете, признаются в целях налогообложения прибыли, величина отложенных налоговых активов уменьшается. Это отражается проводкой:
Дебет 68 субсчет "Расчеты по налогу на прибыль" Кредит 09 - отражено погашение ранее начисленного отложенного налогового актива.
Остаток по счету 09 может быть небольшим по сумме. Однако по своей значимости это существенный показатель. Он отражает сумму, которая уменьшит налог на прибыль в последующих отчетных периодах. Поэтому отложенные налоговые активы необходимо отразить в балансе отдельной строкой. Включать эту сумму в состав прочих внеоборотных активов нельзя.
ПБУ 18/02 предоставляет организациям право отразить в балансе сальдированную (свернутую) сумму отложенных налоговых активов и отложенных налоговых обязательств (п. 19 ПБУ 18/02). Для этого следует определить разницу сальдо по счетам 09 и 77. Если дебетовый остаток по счету 09 "Отложенные налоговые активы" больше кредитового остатка по счету 77 "Отложенные налоговые обязательства", то разница между ними отражается по строке 145 баланса. Строка 515 "Отложенные налоговые обязательства" в этом случае не включается в баланс.
И наоборот: если остаток по счету 77 больше, чем сальдо счета 09, разница между ними отражается по строке 515. В этом случае в баланс не нужно включать строку 145.
Строка 150 "Прочие внеоборотные активы"
По строке 150 указывают остаточную стоимость активов, которые не отражены по другим строкам раздела "Внеоборотные активы" баланса. К примеру, это могут быть расходы на научно-исследовательские, опытно-конструкторские и технологические работы (НИОКР), которые не признаются объектом НМА, но учитываются на счете 04 "Нематериальные активы".
При заполнении этой строки нужно учитывать следующее. В составе прочих внеоборотных активов отражаются те активы, стоимость которых признается несущественной и информация о которых не важна для заинтересованных пользователей бухгалтерской отчетности.
Строка 190 "Итого по разделу I"
Строка 190 - итоговая для разд. I баланса. В ней отражается стоимость всех имеющихся в организации внеоборотных активов. Показатель строки 190 формируется как сумма строк:
110 "Нематериальные активы";
120 "Основные средства";
130 "Незавершенное строительство";
135 "Доходные вложения в материальные ценности";
140 "Долгосрочные финансовые вложения";
145 "Отложенные налоговые активы";
150 "Прочие внеоборотные активы".
Понятие бухгалтерского баланса
Баланс в переводе с французского языка означает «весы», или с латинского – имеющий две весовые чаши. Так и утвержденная российская форма бухгалтерского баланса состоит из двух частей: Актива и Пассива. (В МСФО баланс состоит не из двух, а из трех частей Актив = Капитал + Обязательства).
Определение 1
Бухгалтерский баланс - основная форма бухгалтерской отчетности, способ группировки активов и пассивов организации в денежном выражении. Он характеризует имущественное и финансовое состояние организации на отчетную дату.
Бухгалтерский баланс состоит из элементов, которые называются статьями баланса.
Статья - это отдельное наименование объектов имущества или его источников формирования.
Статьи группируются в подразделы, подразделы - в пять разделов. Два раздела: «Внеоборотные активы» и «Оборотные акти¬вы» расположены в активе, три оставшихся раздела:
- «Капитал и резервы»;
- «Долгосрочные обязательства»;
- «Краткосрочные обязательства» в пассиве баланса.
Актив
Определение 2
Актив - часть бухгалтерского баланса (левая сторона), отражающая состав и стоимость имущества организации на определенную дату.
Определение 3
Внеоборотные активы - разновидность имущества предприятия, в котором отражается в стоимостной оценке состояние этого вида имущества на отчётную дату.
В этом разделе баланса отдельно указываются:
- Нематериальные активы
- Результаты исследований и разработок
- Нематериальные поисковые активы
- Материальные поисковые активы
- Основные средства
- Доходные вложения в материальные ценности
- Финансовые вложения
- Отложенные налог овые активы
- Прочие внеоборотные активы
В активе баланса прописаны следующие элементы:
- Запасы
- Налог на добавленную стоимость по приобретенным ценностям
- Дебиторская задолженность
- Финансовые вложения, за исключением денежных эквивалентов
- Денежные средства и денежные эквиваленты
- Прочие оборотные активы
Пассив
Определение 5
Пассив - противоположная активу часть бухгалтерского баланса (правая сторона), - совокупность всех обязательств (источников формирования средств) предприятия.
В блоке "Капитал и резервы" числятся
- Уставный капитал
- Собственные акции, выкупленные у акционеров
- Переоценка внеоборотных активов
- Добавочный капитал (без переоценки)
- Резервный капитал
- Нераспределенная прибыль (непокрытый убыток)
Раздел «Долгосрочные обязательства», срок погашения которых больше 12 месяцев, содержит:
- Заемные средства
- Отложенные налоговые обязательства
- Оценочные обязательства
- Прочие обязательства
Раздел "Краткосрочные обязательства», сроком погашения до одного года, включает в себя:
- Заемные средства
- Кредиторская задолженность
- Доходы будущих периодов
- Оценочные обязательства
- Прочие обязательства
Свести баланс
Замечание 1
Свести баланс значит сравнять между собой обе его составляющие Актив и Пассив. Всем хорошо известна шутка про счастливого бухгалтера, у которого баланс сошелся. Свести баланс - дело не легкое, для этого нужен опыт, который приходит только с пониманием сути содержания и строения баланса.
Основное свойство, а можно сказать и достоинство, баланса или способ его проверки заключается в том, что сумма активов всегда равна сумме пассивов, достигается это соблюдением принципа двойной записи всех бухгалтерских операций. Баланс не может не сойтись, если актив не равен пассиву, значит, допущена ошибка в одной из частей. Известна еще одна шутка про неопытного бухгалтера: если баланс сошелся, значит ошибок две.
Форма № 1
На балансе, как и на всех унифицированных документах, указаны коды классификаторов, на бухгалтерском балансе написан загадочный ОКУД 0710001. ОКУД расшифровывается как, Общероссийский классификатор управленческой документации, где под кодом 07 (07 00000) значится «Унифицированная система учетной и отчетной бухгалтерской документации предприятий». Следующая ступень кодировки 071 0000 – отчетная бухгалтерская документация, и еще одним шагом ниже - на первом месте, 071 0001 указан баланс предприятия.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации