
История возникновения и развития учета. Основные этапы развития бухгалтерского учета
История зарождения учета уходит корнями в далекое прошлое, примерно IV век до н.э., точнее определить период его появления достаточно сложно. Зарождение учета помнит времена, когда все необходимые о хозяйственной деятельности сведения помещались в голове одного человека. Первобытное общество характеризовалось довольно примитивным ведением хозяйства, чем-то напоминающим современные домашние подворья, в связи с чем необходимые сведения отмечались без записи.
Общество развивалось, а вместе с ним развивалась и хозяйственная деятельность. Появление письменности и арифметики создали базу для зарождения учета в письменном виде. Исследователи выделяют следующие факторы, оказавшие влияние на зарождение учета:
- необходимость существования арифметики и письменности;
- совершенствование производственной деятельности до заметных размеров.
Развитие арифметики и письменности являлись базой для появления учета. В Древнем Мире первыми учетными приемами были инвентаризация и учет расчетов. Археологи отмечают первые следы появления учета в долинах рек Евфрат и Тигр – Вавилония, реки Нил – Древний Египет.
Первые записи о совершении фактов хозяйственной деятельности много лет назад египтяне делали на папирусе. Свитки, на которых велся учет представляли собой папирус длиной 4-5 метров. Записи на нем делались черной и красной тушью: месяц и день отмечали красным цветом, а год черным. Кроме того, черным цветом отмечали частные числа, а красным выделяли итоги. На папирусах в форме таблицы оформляли итоги проведения инвентаризации, это были первые в то время инвентаризационные описи. Инвентаризация имущества проводилась один раз в два года, позднее вместо инвентаризации осуществлялся текущий учет. Главная цель учета заключалась в проверке отражения получения и выдачи серебра и натуральных продуктов. Фиксирование фактов хозяйственной деятельности оформлялись тремя лицами: первый отмечал ценности, предназначенные для отпуска, второй отражал фактически отпущенное количество, а третий сравнивал данные первых двух и отмечал отклонения продольной чертой на документах, который проверил. Позднее со склада ценности отпускались лишь при наличии подписи соответствующего лица. Кладовщиками ежедневно составлялись отчеты о движении материальных ценностей. Вручную определялись остатки материалов на конец дня. Учет материалов предполагал регистрацию сметных назначений и фактических данных, что позволяло выявлять отклонения и осуществлять контрольную функцию. Документы велись в 2-3х экземплярах, а записи изначально делались на черновиках. Таким образом основной концепцией Древнего Египта являлся натуралистический учет, задача которого заключалась в максимально точном отражении данных о движении учета.
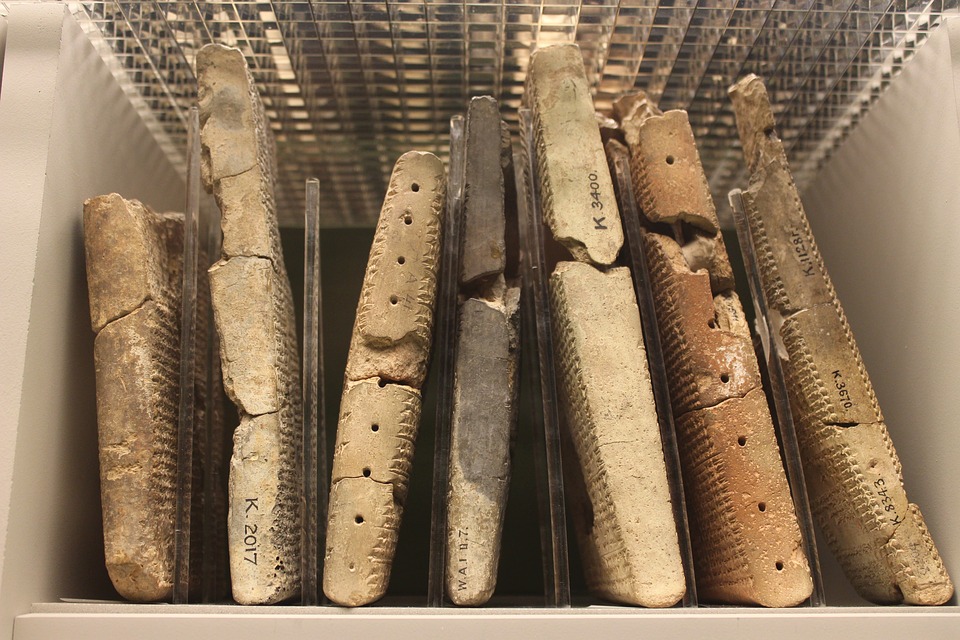
Древний Вавилон характеризовался учетом на карточках в виде пластин. Данные карточки делали из размягченной глины размером 30х40 сантиметров. Поверхность карточек смачивали водой и делали записи тростниковой палочкой, после этого их сушили на солнце и обжигали. Для обеспечения сохранности и конфиденциальности документов, большинство из них хранились в глиняных конвертах или кувшинах, при этом на крышке ставилась печать и делалась надпись о содержании, исполнителе и времени составления. Данные велись в двух экземплярах.

Со временем в Вавилоне стали использовать в учете таблицу умножения и таблицы с формулами для расчета сложных процентов. При отражении фактов хозяйственной деятельности заполнялись следующие реквизиты:
- дата;
- сведения о получателе;
- сведения об отправителе;
- количество и наименование ценностей.
Среди первых документов, сохранившихся до наших дней, отмечают наряды на выполнение работ, документы, отражающие начисление заработной платы и распределение по объектам выполнения работ. Работы оценивались в человеко-днях для нормирования зданий в зависимости от вида работы и работника выполняющего ее. Строгого соблюдения сроков составления отчетности не было, некоторые отчеты, дошедшие до нас, имеют период составления 3-4 года, некоторые 15 лет. Учет материалов подразумевал раздельное отражение данных о поступлении и расходовании материалов по номенклатурным группам. Определялись итоги за день и выводился остаток на конец дня, который сопоставлялся с фактическими данными. Данные о расхождениях отражались в специальных карточках с указанием причин и счета, на который относилась недостача. Так зарождался аналитический и синтетический учет, согласно найденным Законам Хаммураби купцы самостоятельно вели учет, а учет государственный вели храмы, передача денег без расписок считалась недействительной.
 Появление учета в Персии приходится на 522-486 гг. д.н.э., на времена правления царя Дария. Многонациональная империя обладала огромными размерами и большой армией, которая требовала наличия жесткого контрольного аппарата. В связи с этим, учетные работники вели не только фактический учет, но и тайный. Основным учетным документом при этом был не только регистр фактов хозяйственной деятельности, сколько журнал анонимных писем. А сам учетный работник при этом неофициально носил название «глаза и уши царя».
Оплата выполненных работ осуществлялась в то время частично деньгами, частично натуральными продуктами. Работник получал «требование-наряд» на получение денег, передавал его казначею, который делал отметки в платежной ведомости. По такому же документу выдавались и натуральные продукты.
В целом можно говорить о том, что в Персии учет имел первостепенную важность так как он велся не только с целью отражения фактов хозяйственной деятельности, но и выполнял контрольную функцию.

История учета в Древнем Китае насчитывает около 8 тыс. лет. Развитая система учета материальных ценностей в Китае сложилась к VII – XIII векам н.э. Учетная работа велась в трех отделах, где отражались данные о поступлении и расходовании ценностей. Первый и второй отдел занимались работой по отражению данных о движении ценностей, третий отдел занимался инвентаризацией и определением фактического остатка, не зная при этом количества согласно учетных данных. Это позволяло получать данные о фактическом расположении дел. Учет материальных ценностей в Древнем Китае представлял из себя четырехколонную систему:

П – поступление материальных ценностей;
Р – расходование материальных ценностей;
Ок – остаток на конец периода;
Он – остаток на начало периода.
Данное уравнение является уравнением материального баланса. Заполнение требовало, чтобы оформление движения ценностей подтверждалось актом. Данные акты заносили в красные списки, при этом один экземпляр отправлялся в управление для проверки. Занимать должность работника склада в Китае можно было только три года, после проводилась инвентаризация и ценности передавались в течении 15 дней. Складское хозяйство было организовано так, что материалы отпускали по принципу первая партия материалов получена – первой она отпускалась в расход, что свидетельствовало о четко налаженной системе учета. Кроме того, среди складских работников были осведомители, которые выполняли контрольную функцию.
 Древняя Греция – место зарождения монетных денег, приходится на VII в до н.э. Разные народы при осуществлении купли-продажи в качестве эквивалента использовали товар (хлеб, металл, соль и др.). Но именно появление монет стало настоящим прорывом в развитии торговли и учета. При осуществлении обмена прибегали к услугам менял-трапезит («человек за столом»). Это люди, которые помогали осуществлять обмен за определенную плату, также они давали имеющиеся у них деньги в долг под определенный процент. Трапезиты это прародители современных банкиров. Банкиры в Греции выходили из семей рабов, т. к. в отличии от Древнего Египта в Греции осуществление финансовой работы не считалось престижным занятием. Банковская деятельность в Древней Греции не регулировалась, в связи с чем это вызывало банкротства и наказания. Операции у менял-трапезит велись по принципу приходно-расходной книги. Именно тогда впервые был использован термин «имеет», что в переводе с латинского означает «кредит».
 Древний Рим в отличии от Древней Греции предпочтение отдавал не теоретическим, а практическим знаниям. Больше внимания здесь уделялось области права, в связи с чем осуществление хозяйственных операций получили правовое обеспечение. Развитие банковского дела происходило ускоренными темпами и совершаемые сделки приобрели юридическую защищенность. Бухгалтерский учет Рима пошел путем совершенствования на основе достижений предшественников, данное обстоятельство послужило тому, что основу терминологии бухгалтерского учета составляют римские слова («депозит», «дебет», «кредит», «алименты», «акцепт», «таблица», «коммерция, «операция», и т.д.).
Введение
В условиях рыночной экономики для обеспечения четкого управления работой организации, анализа и контроля за состоянием хозяйственных средств и источников, результатами хозяйственной деятельности и сохранностью собственности необходима учетная информация. Чтобы успешно вести учет в любой организации, необходимо знать основы его построения.
В настоящем учебном пособии основы построения учета показаны через историю развития учета, его виды; законодательные, нормативные акты РФ о бухгалтерском учете; предмет и методы бухгалтерского учета, бухгалтерский баланс, систему счетов бухгалтерского учета; документацию и документооборот, учетные регистры и формы.
С 1 января 2001 года введен в действие новый план счетов бухгалтерского учета, что явилось еще одним шагом в выполнении Программы реформирования бухгалтерского учета в соответствии с Международными стандартами финансовой отчетности, принятой Правительством РФ в марте 1998 г. С учетом введения нового плана счетов в учебном пособии уточнены названия счетов и субсчетов, изменены номера, а также порядок отражения операций. В учебном пособии даются полное понятие учетной политики, характеристика действующих положений по бухгалтерскому учету. Приведены цифровые примеры, отражены на счетах бухгалтерского учета хозяйственные операции, даны схемы, логические структуры, образцы учетных регистров, практические задания, кроссворды. Каждая глава завершается контрольными вопросами и тестами.
В современных условиях возрастает роль специалистов бухгалтерской службы, перед которыми стоят задачи анализа, выявление внутренних резервов, предупреждения негативных явлений, к выполнению которых и готовит изложенный материал.
История развития бухгалтерского учета
Верное было давным давно найдено. Оно связывало благородные умы человечества между собой.
Коснись этой древней правды.
История науки - отражение многовекового развития познавательной деятельности человечества. Она позволяет показать процесс становления проблем и их решений, научить объективно оценивать новое. Изучая историю, бухгалтер не может ее изменить, но способен переосмыслить.
Учет возник вместе с человеческой цивилизацией 6 тысяч лет тому назад. Потребности хозяйственной жизни вызвали развитие учета, что в свою очередь стимулировало рост цивилизации, особенно таких неотъемлемых ее частей, как письменности и математика. Первые следы развитых систем учета находят в долинах рек Тигр, Нил, Ефрат.
В Древнем Египте несколько тысяч лет тому назад научились делать папирус, на свитках которого регистрировались факты хозяйственной жизни, проводились инвентаризация имущества и текущий счет получения и выдачи серебра, хлеба и т.д. Значительным моментом материального учета было ежедневное выведение остатков. В учете встречается смета, относящаяся к 2500-2400 гг. до н.э., что подтверждается документами
Взаимосвязь материального учета и сметы можно наблюдать в таблице:
Нормы выдачи зерна строителям колодца, хары (1 хар = 95,7 л)
Древний Египет - родина счетоводства на свитках папируса (“свободных листах”), в то время, как в Вавилонии впервые стали вести учет на карточках, сделанных из мягкой и влажной глины в виде пластинок-“таблеток”. Тростниковой палочкой на этих пластинках делали надписи и хранили их в глиняных кувшинах или тростниковых корзинах. При учете материальных ценностей раздельно группировались приходные и расходные документы, выводилось “сальдо”.
Во времена античного мира учет делает шаг вперед. В Древней Греции учет ведется на дощечках, выбеленных гипсом, или на папирусе. Греция стала родиной первого счетного прибора - абака, доски с желобками, по которым передвигались камешки. Каждый из желобков предназначался для отделения числового ряда. В Древней Греции велся учет материальных ценностей, и только богатые люди назначались на должности с материальной ответственностью.
Чиновники и контролеры составляли отчеты о доходах и расходах государства. В государственном хозяйстве встречались зачетные платежи. Документы о платежах (налогах) распределялись и хранились по срокам.
В Афинах отчетность носила публичный характер, данные выставлялись вдоль дорог, в народном собрании.
В Риме записи выполнялись на холсте, папирусе, пергаменте, на деревянных, покрытых воском дощечках. Основные достижения проявились в создании системы учетных регистров. В древнеримской бухгалтерии первая книга предназначалась для ежедневной записи фактов хозяйственной жизни: эту книгу в дальнейшем называют мемориалом. Появляются книги- кодексы При регистрации долгов впервые возникают термины “дебет” и “кредит”, но двусторонняя форма расположения чисел носит случайный характер, а не принцип двойной записи.
В средние века возникла профессия странствующих писцов, составляющих отчеты; инвентарные описи содержат более систематизированные записи.
Господствующей в Европе была простая бухгалтерия, которая существовала в учете купцов, ведущемся в хронологическом порядке в записных книжках.
В XV-XVIII вв. двойная бухгалтерия получает признание в Европе. У истоков итальянской бухгалтерии мы находим регистры Древнего Рима. Когда кодекс стали вести в денежном измерении, он превратился в главную книгу; когда в нее вписали счет капитала, появилась двойная запись. Затем появились типографские книги. Возникновение печатной бухгалтерии связано с двумя именами: Бенедетто Кортульи и Луки Пачоли. Б. Кортульи - автор книги “О торговле и совершенном купце”, в одной из глав которой он пишет о двойной бухгалтерии.
Лука Пачоли (1445-1515) - выдающийся итальянский математик, написавший первую печатную книгу по бухгалтерскому учету. В 27-летнем возрасте Пачоли, покинув Рим, постригся в монахи, чтобы полностью отдаться математике. После пострижения он живет на родине, в Сан-Сеполькро. В 1477 г. Л. Пачоли - профессор математики университета Перуджи. 1494 год - год выхода в свет знаменитого “Трактата IX о счетах и записях”, помещенного в фундаментальном труде “Сумма арифметики, геометрии, учение о пропорциях и отношениях”. В своей работе автор специально выделяет отдел IX, посвященный вопросам применения математики в коммерческом деле. В отдел входят 12 трактатов: о товариществах, о векселях и вексельных сделках, процентных вычислениях, счетах и записях и т.д. Бухгалтерский учет Пачоли трактует как прикладную математическую дисциплину. Печатная работа приносит ему славу, Л. Пачоли приглашают в Миланский Университет (1496-1499) на кафедру математики.
В Милане он начал писать свою вторую книгу “Божественная пропорция”. В 1508 г. Пачоли в Венеции, он один из лучших математиков Европы. В 1514 г. Л. Пачоли назначается лектором математических дисциплин в Римской академии. Однако, предположительно в 1515 г., он умер и был похоронен на кладбище в Сан-Сеполькро.
Шли годы, век сменялся веком, появляются новые определения бухгалтерского учета. Немецкий бухгалтер В. Швайкер писал: “Бухгалтерия есть не что иное, как искусная запись, или описание торговых и иных сделок, домашнего хозяйства, доходов, ренты и тому подобных операций при получении, покупке, отсылке, продаже и других явлениях, которая правильным и искусном способом примененная могла бы безошибочно, немедленно и без затруднений привести к конечному результату”.
Большим достижением В. Швайкера было то, что он попытался сгруппировать все факты хозяйственной жизни торгового предприятия и свести их к 150 стандартным проводкам.
Учет в России формировался и испытывал влияние европейской бухгалтерской мысли. Учет велся в монастырях, поместьях, домашнем хозяйстве, торговле и ростовщичестве, строительстве и промышленном производстве.
В поместьях учет начинается с XVII в. Объект учета - крепостные. Учет крепостных велся как синтетический, а скота, инвентаря - как аналитический. Проводилась инвентаризация людей и ценностей. Записи велись или на бирках, или в книге. В домашнем хозяйстве основу учета составляла смета. Во второй половине XVIII в. в чете возникает направление в создании науки домоводства. Предлагалось ведение ежедневной книги-журнала движения провизии и с записями о выделении провизии для господ и услуг. По окончании месяца выводились остатки, т.е. подводились итоги.
В торговле в средневековой России применялся контокоррент. Он возник в кредитных предприятиях. Контокоррентные счета вели в карточках. В учете товаров преобладал партионный метод, в розничной торговле учет велся по стоимостной схеме. Начиная с XVI в. проводилась сверка расчетов, а в конце XVI - начале XVIIв. появился первый труд о торговле. В 1934 году бухгалтерский учет уже регламентировался Законом о порядке ведения купцами торговых книг, в котором отражались порядок и форма учета в торговле (оптовой, розничной и мелочной торговле). В учете велись книги: товарная, кассовая, расчетная, документальная, в которой перечислялись акции, векселя и т.д. В оптовых предприятиях необходимо было вести: журнал хронологической регистрации, книги расчетов, книги корреспонденции, Главную книгу.
Во всей системе учета России вплоть до XIX в. отсутствуют даже намеки на какое-либо теоретическое осмысление. Во второй половине XIX-XX в. в России зарождались, формировались новые идеи, которые получили распространение и международное признание. Отечественные достижения в области бухгалтерского учета отвечали уровню мировых стандартов, а во многом и превосходили их. Развитие новых общенаучных направлений оказало глубокое влияние на бухгалтерский учет. Анализ, теория информации, кибернетика, теория управления, использование современных средств вычислительной техники и т.д. во многом способствовали совершенствованию учета.
Если говорить о возникновении учета вообще, то можно констатировать лишь одно - он возник в глубокой древности. Его возникновение и развитие обуславливались материальным производством общества. Археологами установлено, что письменный учет существовал в XIII в. до н.э. у египтян, в V-III в. до н.э. у персов, во II в. до н.э. – в Китае. Таким образом, еще на заре цивилизации учет выделился из математических наук (точнее – из арифметики), но окончательно оформился в самостоятельную науку позднее – лишь к концу XV в. Авторами, изложившими правила ведения записей по двойной системе, впервые были Бенедикт Котрульи и Лука Пачоли. Мировое признание получил «Трактат о счетах и записях» Л. Пачоли, изданный в 1494 году, в котором он раскрыл смысл учетных записей. Его книга остается актуальной и в наши дни.
В отличие от современного бухгалтерский учет того периода обеспечивал информацией единоличного собственника, все данные содержались в секрете; тогда не существовало границы между собственностью и имуществом организации; не было понятий отчетного периода и действующей организации; наличие множества единиц затрудняло использование двойной бухгалтерии. По этой причине записи в учетном регистре носили описательный характер с содержанием сведений о товаре (вес, размер, единица измерения, цена).
Последователи Луки Пачоли распространили применение систематизированного учета в различных отраслях. В 1581 г. в Венеции было создано первое в истории общество бухгалтеров.
К концу XIX в. система бухгалтерского учета, основы которой заложил Лука Пачоли, претерпела изменения. С развитием общественного производства появились компании, отделенные от собственника; сформировался акционерный капитал; произошло разделение капитала и прибыли; начали работать фондовые биржи; дальнейшее развитие получили промышленность и торговля. В результате работа бухгалтера выделилась в самостоятельную профессию. В 1880 г. с одобрения королевы Виктории был создан институт присяжных бухгалтеров Англии и Шотландии.
В 1887 г. американские профессиональные бухгалтеры создали Американскую ассоциацию общественных бухгалтеров. Позднее такие ассоциации стали появляться в отдельных штатах.
Учет в дореформенной России велся с использованием примитивных счетных приемов в монастырях, а с XV в - стал развиваться отраслевой учет: учет в мануфактурном производстве, торговле и строительстве. Основными учетными регистрами являлись писцовые книги.
Государственные преобразования в России, коснувшиеся всех сфер экономики, включая финансы, связанны с именем Петра Великого. В XVII в. правительство Петра I решительно признало отсталость России и встало на путь всесторонней реформы, которая затронула многие стороны хозяйственной и социальной жизни страны. Не избежала коренного изменения и постановка учета. Уже в 1710 г. в правительственной газете «Ведомости о военных и иных делах» появилось малопонятное слово «бухгалтер». В это время учету и контролю уделяется огромное внимание. Инструкции по организации учета издаются как государственные акты. Первый государственный акт, в котором нашли место вопросы учета, датируется 22 января 1714 г. Положения этого документа были обязательны для государственного аппарата и государственной промышленности.
Огромным событием в истории Российского учета стало издание Регламента управления Адмиралтейства и верфи от 5 апреля 1722 г., который оказал огромное влияние на всю систему отечественного бухгалтерского учета, в частности на общегосударственную методику учета на материальных складах, оформления всех фактов хозяйственной жизни с помощью первичных документов. Так в России появляются понятия двойной записи и бухгалтерские счета.
Как наука бухгалтерский учет в России получил свое развитие в первой половине XIX в., его основоположниками стали: К.И. Арнольд, И.Н. Ахметов, Э.А. Мудров, А.М. Вольф, Е.Е. Сиверс и др. Первые учебники по бухгалтерскому учету появились в России в XIX в. В 1888 г. профессиональный бухгалтер А.М. Вольф начал выпускать журнал «Счетоводство»; в 1892 г. выдающийся бухгалтер Е.Е. Сиверс предложил понимать под счетоводством практическую деятельность, а под счетоведением – науку об учете. В 1906 г. в Санкт-Петербурге выходит книга И.Н. Максимова «Счетоводство. Краткий исторический очерк развития счетоводства и его значение в торгово-промышленных и сельскохозяйственных организациях».
Развитие бухгалтерского учета как науки нашло отражение в работах видных ученых ХХ в. За годы советской власти, в России была создана уникальная система учета, которая полностью соответствовала предъявляемым к ней требованиям. В условиях плановой экономики и централизованного руководства сформировалась национальная система учета, отличительными чертами которой являлись:
– государственное регулирование учета в стране, осуществлявшееся путем принятия нормативных документов, обязательных к применению;
– полная стандартизация и унификация учетных процедур и учетных документов;
– единая система бухгалтерской отчетности.
Основная цель учета заключалась в обеспечении сохранности и рационального использования государственной собственности.
На протяжении всех лет социалистического хозяйства учет в стране непрестанно развивался и совершенствовался «эволюционным» путем: разрабатывались и внедрялись его новые формы, пересматривались и корректировались планы счетов, изменялись формы бухгалтерской отчетности, внедрялись механизация и автоматизация учета.
Тем не менее, несмотря на явные достоинства данной системы учета, в новых условиях хозяйствования старая система учета была обречена. Переход экономики нашей страны на условия рыночных отношений, появление в связи с этим новых фактов хозяйственной деятельности, передача предприятий из государственной собственности в коллективную и частную собственность, потребовали известных дополнений, а по некоторым операциям - и перестройки в системе бухгалтерского учета. Появление акций и других ценных бумаг, использование иностранной валюты при выходе на международный рынок, инфляционные признаки в экономике, отказ от централизованного регулирования ценообразования, новые виды и формы расчетов между организациями и многие другие аспекты рыночных отношений потребовали соответствующих изменений в методологии учета.
Зародился бухгалтерский учет в XIII в., а в XV в. вышла книга Л. Пачоли о бухгалтерском учете (трактат). В XX в. началось литературное осмысление бухгалтерского учета, т. е. возникли первые теоретические конструкции бухгалтерского учета (счетоведение).
Для возникновения БУ были необходимы два главных фактора:
1) хозяйство должно достигнуть значительных размеров (требуется его учет);
2) возникает алфавит и элементарная арифметика.
В Древнем Египте каждые 2 года осуществлялась инвентаризация всего недвижимого и движимого имущества (дискретная инвентаризация), затем дискретная инвентаризация была заменена текущей инвентаризацией (постоянной). Факты хозяйственной жизни оформлялись тремя лицами (чиновниками). При появлении денег в виде монет, которые выступают как самостоятельный объект учета (средство в расчетах), стала вестись хронологическая запись всех фактов хозяйственной жизни, а потом производилась рекапитуляция – систематическая разноска всех записей, а также сделок в хронологическом порядке. Также ввелись зачетные платежи, стали производиться переводы платежей в другие кассы. Существует периодическая публичная отчетность. Происходит разделение бухгалтера и ревизора (они равноправны).
Экономический рост стран Европы и зарождение капиталистических отношений, развитие кредита, возникновение фирм – все это привело к возникновению двойной записи в Северной Италии около 1250–1350 гг., автором которой считают итальянца Л. Пачоли (1445–1515).
В конце XIX в. из практики выделилась теория, появились первые вычислительные аппараты, усилились экономические аспекты учета, бухгалтерский учет сблизился со статистикой.
В 1930–х гг. в БУ понятия «капитал» и «пассив» были сплочены под общим названием «пассив», и это осталось до сих пор. В учете обязательства рассматриваются как чужой капитал (заемный), т. е. так же, как один из источников имущества, который вместе с собственным капиталом и составляет пассив.
С развитием капитализма возникает необходимость в расширении учетного аппарата и разделения учетного труда.
Соответственно с дальнейшим развитием экономики для каждого главного счета стали вести отдельный журнал. По их итогам можно составить баланс. Одновременно заменяются бухгалтерские книги карточками и ведомостями. Широкое развитие в 1920–х гг. получают карточки, а также копирование записей (запись в карточке копируют в журнал).
-
История возникновения и развития учета . Зародился бухгалтерский учет в XIII в., а в XV в. вышла книга Л. Пачоли о бухгалтерском учете (трактат). В XX в. началось литературное осмысление бухгалтерского учета , т. е... -
История возникновения и развития учета .
Бухгалтерский учет возник и существует в том числе и в связи с тем, что на бухгалтерскую инфор. Роль, задачи и значение бухгалтерского учета . -
История возникновения и развития учета .
При формировании учетной -
История возникновения и развития учета .
При формировании учетной политики в отношении ТМЦ предприятие решает два вопроса: 1) по какой цене у... подробнее ». -
Методы истории психологии Историко-генетический метод – согласно которому изучение идей прошлого невозможно без учета общей логики развития науки в определенной исторический период
Задача - анализ возникновения и дальнейшего развития научных знаний о психике. -
История возникновения и этапы развития МО.Первые межправительственные МО. Первые МО появились еще в начале и середине XIX в. Это были Центральная комиссия по судоходству на Рейне, возникшая в 1815 г., а также Всемирный телеграфный союз (1865)... -
История возникновения и развития учета .
При формировании учетной политики в отношении ТМЦ предприятие решает два вопроса: 1) по какой цене у... подробнее ». -
История возникновения и развития учета .
При формировании учетной политики в отношении ТМЦ предприятие решает два вопроса: 1) по какой цене у... подробнее ». -
Возникновение и основные этапы формирования библиотечного дела.
История развития библиотековедения в мировом масштабе пока изучена недостаточно. За рубежом этот аспект библиотековедения не находится в центре внимания. -
История возникновения денег связана с историей возникновения обмена.Развитие обмена вызвано определенными.
Финансовые системы развитых стран представ¬ляют в экономике каждого государства сферу накоп¬ления -. Загрузка.
Найдено похожих страниц:10
С появлением денег (их аналогов), как универсального средства оценки стоимости товаров и услуг, взяла начало и история бухгалтерского учета, который стал необходимым инструментом для максимально объективного упорядочивания товарно-денежных отношений между людьми.
История развития бухгалтерского учета
Древний мир
Даже в те времена, когда в качестве денег выступали красивые и редкие ракушки или любые другие «ценные» предметы, их нужно было как-то учитывать.
Историки склонны полагать, что зарождение хозяйственной деятельности потребовало и наличие определенного учета.
Естественно, что ни о какой системе в современном понимании не могло быть и речи, но зачатки простой бухгалтерии помогали оценивать имеющийся в наличии товар в «денежном» эквиваленте и учитывать его и в натуральных показателях.
Конечно, древний подсчет товаров имел недостатки и не давал возможность определять прибыль или инвентаризировать материальные ценности. История развития бухгалтерского учета, как и любой другой сложной дисциплины, - длительный временной процесс, требующий прежде всего формирования хозяйственности, совершенствования эквивалентов оценочной стоимости и становления четких финансовых и экономических отношений между людьми.
Но фоне других в те времена выделялась система бухучета Римской империи, которая положила начало терминологии современной бухгалтерии. Именно римляне ввели такие понятия, как дебет и кредит, сальдо и депозит, а также многие другие.
Средневековье
Во втором тысячелетии нашей эры история бухгалтерского учета совершила резкий прогрессирующий скачок, произошло разделение простой бухгалтерии на два отдельных направления:
- Собственно простая бухгалтерия
Дисциплина предполагала подсчет всех имущественных активов, а итогом работы специалиста-бухгалтера считалось определение доходов и расходов хозяйственника.
- Камеральная бухгалтерия
Такое направление бухгалтерии прежде всего интересовало состояние кассы, а именно строгий учет поступлений в нее (в том числе и ожидаемых) и всех денежных расходов.
Система была налажена таким образом, что прибыль и убытки рассчитывались и устанавливались заранее, и в течение установленного промежутка времени выполнялась их регистрация. Также продолжает главенствовать римская система бухучета - как наиболее эффективная и развитая в мировом сообществе (несмотря на крушение великой Римской империи).
Эпоха Возрождения
 Элементарное счетоводство древних римлян перестало удовлетворять постоянно прогрессирующим товарно-денежным отношениям и потребностям развивающейся банковской системы. На смену римскому укладу пришла система итальянского учета, ведь в те времена Италия стала одной из самых влиятельных торговых держав.
Регистрация всех финансовых и хозяйственных операций стала выполняться упорядоченно - в специально заведенный журнал записывались все сведения, касающиеся финансовой деятельности. Отдельно регистрировались и счета - их также оформляли в специальном журнале. Иногда эти две формы совмещались или комбинировались, такая форма бухучета сохранилась и в наши дни (Журнал-Главная). Отныне простая бухгалтерия перестала существовать, и считается, что с момента появления такой двойной формы записи началась история возникновения бухгалтерского учета в современном понимании этого термина.
Что означает термин «двойная запись в бухгалтерии»? В понимании того времени - это система, абсолютно логичная и максимально информативная, которая включала в себя все приходно-расходные операции, кредитные истории, инвентарный счет. Впервые такой вид учета описал итальянец Лука Пачиоли в своем знаменитом труде «Все об арифметике, геометрии и пропорции».
В трактате (одиннадцатый том) «О счетах и записях» он рассказал о сложившейся на тот момент системе учета: ведении журналов, двойной бухгалтерской записи, упорядоченном оформлении.
Несмотря на то, что все историки сходятся в едином мнении о том, что Пачиоли не является истинным автором этого трактата, а лишь упорядочил имеющиеся сведения и издал труд под своим именем, именно этого итальянца современное мировое сообщество считает отцом современно бухгалтерии.
Даже Международный день бухгалтерии отмечается в день выхода в свет труда Пачиоли - 10 ноября. Такой парадокс объясняется развитием книгопечатания. Если Пачиоли смог напечатать свой труд в 1494 году, то книга другого итальянца Бенедетто Котрульи «О торговле и современном купце», написанная им от руки в 1458 году, была издана более чем через 100 лет. Таким образом, труд Котрульи, описывавший ту же двойную систему записи, от которой началась история бухгалтерского учета в современном понимании, из-за недоразвитости книгопечатания не стал столь же популярным, что и труд Пачиоли.
Благодаря средневековому Возрождению мировое финансовое сообщество обязано появлению своего главного термина. История ныне широко распространенной профессии бухгалтер началась с назначения на эту должность Христофа Штехера - соответствующий указ был издан императором Римской империи Максимилианом I. Само же название связано с основным инструментом бухгалтерской деятельности - книгой, и в Россию оно пришло во времена правления Петра I, особо ценившего иностранные названия (der Buchhalter - книговод).
Новое время
Дальнейшее развитие хозяйственности не заставило ждать и развитие счетоводства - история возникновения бухгалтерского учета в современном понимании этого термина прослеживается в трудах следующих деятелей:
- 1549 год - введено правило Швайкера, гласившее, что без документа нет и соответствующей бухгалтерской записи.
- 1606 год - французом М. ван Даммом за основу всего бухучета и любой хозяйственной операции предлагается первичная документация (в продолжение правила Швайкера).
- 1631 год - француз М.Тома предложил усовершенствовать бухгалтерский журнал, добавив в него колонки, содержащие информацию о частной и общей суммах.
- 1676, 1688 годы - Ж.П.Савари предложил, а итальянский ученый Ф.Гаратти позднее поддержал идею разделения систематической записи на основной и аналитический счета. Также введена в действие принципиально новая форма учета, используемая и ныне, - оборотная ведомость. Терминология пополнилась понятием «баланс» - этим словом называлось движение всех ценностей хозяйственника описанием их появления или причинами их выбытия.
- 1802, 1803 годы - отдельно друг от друга Э.Дегранж и А.Мендес доказали необходимость упорядочивания записей, в том числе хронологических и систематических. Кроме того, в качестве правила был выделен следующий постулат: итоговые суммы Журнала и Главной книги должны быть равны.
Что касается моральных аспектов бухучета, то известные деятели Нового времени характеризуют это направление деятельности как особо важную ветвь развития мира, которая имеет гораздо более ценное значение, чем другие области человеческой деятельности. В 1889 году бухгалтерия была признана официально наукой, определение которой дал австриец Ф.Скубиц, - наука, численно характеризующая всю деятельность и все состояние предприятия.
На границе двух Эпох - Нового и Новейшего времени - произошло знаменательное событие: французом Жаном Батистом Дюмарше был изобретен герб бухгалтеров. На гербе и в настоящее время изображают:
- солнце - как освещение хозяйственной деятельности;
- весы - как символ баланса;
- кривую Бернулли - как символ вечности учета после его изобретения и становления.
Девизом бухгалтерского учета стали три понятия, емко определяющие важность отрасли, - наука, совесть и независимость.
Новейшее время
 В современном мире понятие бухгалтерского учета сводится к одному определению - это система, целью работы которой является формирование всей финансовой отчетности предприятия и оптимизация управленческого учета.
Если ранее, в предыдущее время, различие учетных систем различных государств не особо влияло на товарно-денежные отношения, то век высоких технологий заставил мировое сообщество разработать единую стратегию ведения бухучета. Таким образом, 29 июня 1973 года история бухгалтерского учета зашла на новый виток своего развития - представители 14 государств (США, Австралии, Англии, Германии, Италии, Индии, Иордании, Канады, Мексики, Нидерландов, Франции, ЮАР, Южной Кореи и Японии), среди которых были банкиры, инвесторы и известные промышленники, организовали международный комитет.
Целью работы Комитета стала разработка единых бухгалтерских стандартов, принимаемых мировым сообществом.
Стандартизация - важный прорыв в мировой бухгалтерии, существенно облегчающий развитие межнациональных отношений.
Что касается России, то в настоящее время идет реформирование финансовой отрасли с приведением бухгалтерии к общепринятым стандартам. Важный шаг в этом - утверждение и принятие в 1992 году специальной Государственной программы, благодаря внедрению которой станет возможным успешное ведение бизнеса на мировом рынке и интеграция Российской Федерации в мировую экономику.
Основные ведомства, отвечающие за реализацию программы, - Министерство финансов Российской Федерации, Министерство экономического развития, Федеральная службы государственной статистики. Естественно, основная цель работы этих ведомств - недопущение дополнительных финансовых и ресурсных затрат на российских предприятиях при переходе на мировые бухгалтерские стандарты.
В современном финансовом мире бухгалтерский учет - это идеальная система, упорядочивающая материальные ценности, денежные средства, обязательства и источники их образования. И особо ценится значение учета и при осуществлении руководства любым предприятием.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации