
Ипотечный калькулятор. Расчет графика дифференцированных платежей с учетом досрочных погашений
Наглядно продемонстрировать дифференцированную схему погашения кредита лучше всего способны реальные формулы и расчёты, которыми мы сейчас и займёмся! Давайте начнём с основной формулы.
Формула расчета дифференцированного платежа по кредиту
Сразу хотим вас успокоить – если может кому-то показаться сложной и непонятной, то с формулой легко разберётся даже пятиклассник. Вот она:
P
– размер дифференцированного платежа по кредиту;
S t
– сумма, которая идёт на погашение ;
I n
– сумма уплачиваемых процентов.
Как видите, формула расчёта дифференцированного платежа выглядит достаточно просто. Платёж состоит из двух частей: выплаты доли тела кредита и погашения процентов по кредиту. Теперь осталось разобраться, как они рассчитываются. Предлагаем рассмотреть этот вопрос на конкретном примере. Итак, вот исходные данные:
Сумма кредита: 50 000 руб.: 22% .
Срок кредитования: 12 месяцев .
Давайте рассчитаем платежи по телу кредита и выплаты по процентам, а также составим дифференцированный график платежей.
Если при аннуитетной схеме неизменным является сам , то в нашем случае не меняется именно взнос, идущий на погашение тела кредита. Рассчитывается он по очень простой формуле:

S t
– сумма, которая идёт на погашение тела кредита;
S
– сумма кредита;
N
– срок кредитования (указывается количество месяцев).
Давайте сейчас рассчитаем S t для нашего займа:

Итак, сумма кредита у нас равна 50 000 рублей , берём мы его на 12 месяцев . Выполнив несложные расчёты, находим размер ежемесячного взноса, идущего на погашение тела кредита, который равен 4167 рублей . Что же, пора переходить к процентам.
Для расчёта доли процентов в дифференцированных платежах мы воспользуемся следующей формулой:

I n
– сумма, которая идёт на погашение процентов по кредиту в данный расчётный период;
S n
– остаток задолженности по кредиту;
p
– годовая процентная ставка.
Теперь давайте посчитаем, какая сумма пойдёт на погашение процентов по кредиту в нашем втором дифференцированном платеже. Мы специально берём не первый, а именно второй платёж. Так мы вам наглядно покажем, как правильно рассчитывается остаток задолженности по кредиту (S n ). Дело в том, что из общей суммы долга вычитается только сумма, ушедшая на погашение тела кредита (уплаченные проценты не уменьшают общую задолженность по кредиту). В нашем случае, если речь идёт о втором платеже, то S n = 50 000 – 4167 = 45 833 руб. Вот теперь можно и рассчитать проценты:

Итак, остаток задолженности по кредиту у нас равен 45 833 руб. , годовая процентная ставка – 22% , в итоге имеем долю процентов по кредиту во втором дифференцированном платеже равную – 840 руб. Как видите, и здесь нет ничего сложного.
Как рассчитать дифференцированный платеж
Зная долю тела кредита и долю процентов, мы можем рассчитать дифференцированный платёж, используя уже известную нам формулу. В качестве примера мы сейчас рассчитаем второй платёж по дифференцированному кредиту:
В предыдущих расчётах мы нашли долю тела кредита в платежах (она везде одинакова и равна 4167 рублей ), а также долю процентов во втором платеже (840 рублей ). Сложив эти суммы, мы рассчитали второй дифференцированный платеж по нашему кредиту, который равен 5007 рублей .
График погашения кредита дифференцированными платежами
По аналогии с предыдущим примером можно рассчитать все ежемесячные дифференцированные платежи по нашему кредиту. Собственно, мы это уже сделали и составили вот такой график:

Диаграмма платежей выглядит так:
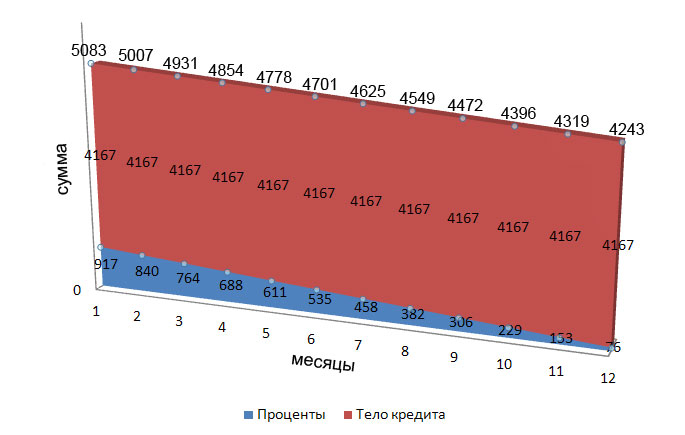
Как видно из дифференцированного графика платежей, общая сумма ежемесячных взносов постоянно снижается (с 5083 рублей до 4243 рублей ). При этом выплаты по телу кредита всегда постоянные (в нашем случае они составляют 4167 рублей ), а проценты с каждым месяцем существенно снижаются (если в первый месяц они составляли 917 рублей , то в последний – всего лишь 76 рублей ).
Теперь давайте подведём итоги:
Тело кредита: 50 000 руб.Общая сумма выплат: 55 958 руб.
Переплата (проценты) по кредиту: 5958 руб.
: 11,9% .
Как видите, общая сумма переплаты по нашему займу составляет 5958 рублей . Соответственно, эффективная процентная ставка равна 11,9% .
Нам посчастливилось жить в эпоху потребления. Как известно, спрос рождает предложение. Это же касается и (хотя и звучит довольно парадоксально).
Множество банков, финансовых учреждений и довольно сомнительных компаний с радостью предлагают денежные средства гражданам с любым достатком. При этом процентные ставки стараются замаскировать, либо принизить их значимость.
Например, фраза о каких-то (жалких) 25% в год на четыре года. Кажется, что вроде бы немного, и по логике вещей нужно будет отдать в 2 раза больше, чем взял (но психологически так проще - берёшь здесь и сейчас, а расплачиваешься 4 года несравнимо меньшими платежами).
Можно подумать, что достаточно взять , умножить размер кредита на 2 (некоторые так делают) и поделить на 48 (количество месяцев). В результате должна получиться сумма, которую придётся отдавать ежемесячно. И некоторые люди/организации, предлагающие денежные средства, так и могут посчитать.
Однако, дело в том, что совершая ежемесячные платежи, вы снижаете основной долг, поэтому проценты должны каждый раз пересчитываться и применяться не ко всему кредиту, а к остатку.
Но хитрые маркетологи идут ещё дальше. Фраза «возьми сейчас, плати потом», особенно во время , творит настоящие чудеса. Ведь далеко не все могут позволить себе единовременную трату в несколько десятков (а то и сотен) тысяч, и уж точно ещё меньше людей с такими деньгами ходят в магазины.
Вот и получается, чтобы купить новый (или телевизор, или что-то ещё), некоторым гражданам приходится залазить в кредит, который можно оформить даже онлайн. Ситуация усугубляется, когда дело касается своего жилья, ведь ипотеку могут позволить себе ещё меньше.
Но если человек нелёгкий выбор сделал, и было решено взять кредит, тут может подстерегать ещё один сюрприз.
Платежи бывают аннуитетные и дифференцированные. По второму всё понятно - ежемесячно оплачивается фиксированная определённая часть (сумма кредита, делённая на весь срок) плюс процент за кредит. Аннуитетный платёж проще с психологической точки зрения - потребитель сразу знает, сколько денег он должен вносить ежемесячно, на весь срок кредита.
В итоге, общая сумма в денежном исчислении при аннуитетных платежах оказывается заведомо больше, чем при дифференцированных платежах. Но, принимая в расчёт инфляцию и индексирование зарплаты, всё может оказаться не так однозначно.
Кроме того, на начальном этапе выгоднее именно аннуитетные платежи, так-как они меньше дифференцированных. Но со временем эта разница сначала нивелируется, и потом и меняет свой знак.
Из-за того, что дифференцированные платежи предполагают оплату с постоянным уменьшением долга (за счёт того, что проценты начисляются на текущий остаток), спустя какое-то время они сравняются с аннуитетными, а потом будут становиться всё меньше и меньше.
Если вы сомневаетесь, сможете ли «потянуть» это бремя, предлагаю использовать онлайн калькулятор, дабы оценить свои возможности. Требуется ввести всего три параметра: срок кредита в месяцах, годовой процент и сумму.
Калькулятор мгновенно выведет результаты, ведь для работы не требуется перезагрузка страницы. Подсчёт ведётся по обоим типам платежей: аннуитетному и дифференцированному.
Составим в MS EXCEL график погашения кредита дифференцированными платежами.
При расчете графика погашения кредита дифференцированными платежами сумма основного долга делится на равные части пропорционально сроку кредитования. Регулярно, в течение всего срока погашения кредита, заемщик выплачивает банку эти части основного долга плюс начисленные на его остаток проценты. Если кредитным договором период погашения установлен равным месяцу, то из месяца в месяц сумма основного долга пропорционально уменьшается. Поэтому при дифференцированных платежах основные расходы заемщик несет в начале кредитования, размеры ежемесячных платежей в этот период самые большие. Но постепенно, с уменьшением остатка ссудной задолженности, уменьшается и сумма начисленных процентов по кредиту. Выплаты по кредиту значительно сокращаются и становятся не такими обременительными для заемщика.
Примечание . При расчете кредита дифференцированными платежами сумма переплаты по процентам будет ниже, чем при . Не удивительно, что сегодня практически все российские банки применяют в расчетах аннуитетную схему погашения кредита. Сравнение двух графиков погашения кредита приведено в статье .
График погашения кредита дифференцированными платежами
Задача . Сумма кредита =150т.р. Срок кредита =2 года, Ставка по кредиту = 12%. Погашение кредита ежемесячное, в конце каждого периода (месяца).
Решение. Сначала вычислим часть (долю) основной суммы кредита, которую заемщик выплачивает за период: =150т.р./2/12, т.е. 6250р. (сумму кредита мы разделили на общее количество периодов выплат =2года*12 (мес. в году)).
Каждый период заемщик выплачивает банку эту часть основного долга плюс начисленные на его остаток проценты. Расчет начисленных процентов на остаток долга приведен в таблице ниже – это и есть график платежей.
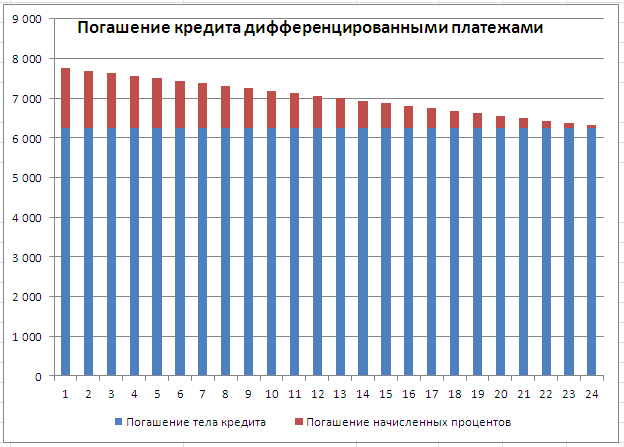
Для расчета начисленных процентов может быть использована функция ПРОЦПЛАТ(ставка;период;кпер;пс), где Ставка - процентная ставка за период ; Период – номер периода, для которого требуется найти величину начисленных процентов; Кпер - общее число периодов начислений; ПС – на текущий момент (для кредита ПС - это сумма кредита, для вклада ПС – начальная сумма вклада).
Примечание . Не смотря на то, что названия аргументов совпадают с названиями аргументов – ПРОЦПЛАТ() не входит в группу этих функций (не может быть использована для расчета параметров аннуитета).
Примечание . Английский вариант функции - ISPMT(rate, per, nper, pv)
Функция ПРОЦПЛАТ()
предполагает начисление процентов в начале каждого периода
(хотя в справке MS EXCEL это не сказано). Но, функцию можно использовать для расчета процентов, начисляемых и в конце периода для это нужно записать ее в виде ПРОЦПЛАТ(ставка;период-1;кпер;пс), т.е. «сдвинуть» вычисления на 1 период раньше (см. файл примера
).
Функция ПРОЦПЛАТ()
начисленные проценты за пользование кредитом указывает с противоположным знаком, чтобы отличить денежные потоки (если выдача кредита – положительный денежный поток («в карман» заемщика), то регулярные выплаты – отрицательный поток «из кармана»).
Расчет суммарных процентов, уплаченных с даты выдачи кредита
Выведем формулу для нахождения суммы процентов, начисленных за определенное количество периодов с даты начала действия кредитного договора. Запишем суммы процентов начисленных в первых периодов (начисление и выплата в конце периода):
ПС*ставка
(ПС-ПС/кпер)*ставка
(ПС-2*ПС/кпер)*ставка
(ПС-3*ПС/кпер)*ставка
…
Просуммируем полученные выражения и, используя формулу суммы арифметической прогрессии, получим результат.
=ПС*Ставка* период*(1 - (период-1)/2/кпер)
Где, Ставка – это процентная ставка за период (=годовая ставка / число выплат в году), период – период, до которого требуется найти сумму процентов.
Например, сумма процентов, выплаченных за первые полгода пользования кредитом (см. условия задачи выше) = 150000*(12%/12)*6*(1-(6-1)/2/(2*12))=8062,50р.
За весь срок будет выплачено =ПС*Ставка*(кпер+1)/2=18750р.
Через функцию ПРОЦПЛАТ()
формула будет сложнее: =СУММПРОИЗВ(ПРОЦПЛАТ(ставка;СТРОКА(ДВССЫЛ("1:"&кпер))-1;кпер;-ПС))
Если вы хоть раз в жизни брали кредит, то сталкивались с такими понятиями, как и аннуитетный платеж. Что это такое, в чем между ними разница и какова формула расчета? Узнать обо всем этом можно из статьи.
Что такое дифференцируемый платеж?
Суть любого займа состоит в том, что берется крупная сумма сразу, а возвращается в течение определенного времени по частям и с процентами. Периодичность погашения стандартно устанавливается один раз в месяц. Вот эту ежемесячную сумму называют платежом.
Считают его по-разному. Если сумма задолженности поделена на равные части, а процент начисляется в зависимости от того, что осталось, то такой способ погашения называют дифференцируемый платеж. Также можно встретить его под названием «классический способ», «коммерческий способ» или метод начисления процентов на остаток.
На первый взгляд кажется, что других вариантов погашения быть просто не может. Но это не так. Существуют аннуитетный и дифференцируемые платежи. Суть аннуитета в том, что погашение производится каждый месяц одинаковой суммой. Для того чтобы установить ее, выполняется расчет процентов за весь период пользования кредитом, полученная сумма прибавляется к основному долгу и делится на количество месяцев.
Недостатки дифференцируемых платежей
Суть недостатка заключена в самом названии явления - дифференцируемый платеж, то есть осуществляемый с учетом различий. Так как сумма основного долга делится на равные части, а проценты начисляются в зависимости от остатка, то первая выплата будет самой большой, а последняя – самой маленькой.

Следовательно, заемщику придется особенно сложно в первый год выплат, но с течением времени нагрузка на бюджет будет уменьшаться. В этом заключается недостаток для заемщика, но на самом деле нельзя однозначно сказать, что это плохо. Первый год выплат позволит воспитать дисциплину и наработать навык укладываться в рамки бюджета, что в дальнейшем может привести к образованию свободных денег, которые можно направлять на другие нужды.
Еще один недостаток такой схемы для заемщика заключается в том, что доход для оформления кредита с подобной системой выплат потребуется на четверть больше. Если речь идет о небольших займах, то это может быть и не принципиальным фактором, но если размышлять об ипотеке, то это может стать существенным препятствием к тому, чтобы получить одобрение.
Недостаток такой системы погашения для банка куда более серьезный. Кредитная организация получит меньше процентов. Почему это происходит, вы сможете понять чуть позже, когда мы перейдем к рассмотрению формулы и примеров расчета. Поэтому банки, особенно в случае ипотеки, предпочитают не предоставлять заемщикам выбора, кредитуя только на условиях аннуитетных платежей.
Роль инфляции
Есть и еще один подводный камень такой схемы выплат для заемщика, который на первый взгляд не кажется очевидным. В долгосрочном кредитовании часть ежемесячного платежа потихоньку съедается инфляцией. Ни для кого не тайна, что 10 тысяч рублей сейчас и 10 тысяч рублей пять лет назад - это совсем не одни и те же деньги. Хотим мы этого или нет, но стоимость денег во времени меняется, особенно стремителен этот процесс в период экономического кризиса.

Дифференцированная нагрузка с постепенным снижением выплаты не дает в полной мере сыграть этому фактору в пользу заемщика в отличие от ситуации, когда гашение происходит равными долями каждый месяц.
Преимущества дифференцируемых платежей
Как уже было упомянуто выше, такая система выплаты позволит меньше заплатить банку процентов. Чем больше размер займа, тем ощутимее будет экономия.
Это удобнее и с точки зрения досрочного погашения. Дифференцируемый платеж по кредиту позволяет быстрее гасить основной долг. В первые годы большая часть платежа будет уходить именно на погашение тела займа, в отличие от аннуитетных платежей, когда в первые годы платятся в основном лишь проценты, а основной долг сокращается минимально. Поэтому если возникнет ситуация, что вам нужно срочно закрыть задолженность после нескольких лет выплат, то остаток займа будет значительно ниже, чем в ситуации с аннуитетом.
Даже если вы будете досрочно гасить свой займ частично, это тоже позволит больше сэкономить на процентах, ведь они начисляются только на остаток.
Особенно хорошо преимущества будут ощущаться ближе к окончанию срока кредитования, так как платежи становятся по размеру практически неощутимыми для бюджета, даже в том случае, если вы взяли крупный займ на приобретение жилья.

Формула дифференцированного платежа: основная часть долга
Платеж включает две части, для расчета каждой из них используется своя формула. Первая часть – это сумма основного долга. Вторая часть – это проценты, которые нужно заплатить за расчетный месяц.
Итак, первая часть считается по формуле: B = S / N.
S – это сумма взятого займа;
N – это количество месяцев в периоде, на который взят кредит.
Формула расчета процентов
p = Sn * P / 12, где:
p – сумма начисленных процентов к уплате;
Sn – размер оставшейся заемной суммы;
P – годовая процентная ставка, которая установлена договором кредитования.
b – это размер ежемесячного платежа;
B – первая часть основного платежа;
p – сумма начисленных процентов.

Пример расчета дифференцированного платежа
Давайте посчитаем размер платежа для следующих условий. В банке взят 1 000 000 рублей на покупку квартиры. Срок кредитования составляет 10 лет, ставка – 14% годовых.
Чтобы сделать расчет дифференцированного платежа, вычисляем первую часть: 10 лет – это 120 месяцев. Значит, 1 000 000 /120 = 8 333,34 рубля.
Считаем проценты. За первый месяц это будет 1 000 000 * 14% / 12 = 11 666, 66. Платеж за первый месяц составит 20 000 рублей (8 333,34 + 11 666,66).
За второй месяц проценты будут начислены в сумме (1 000 000 – 8 333,34) *14% / 12 = 11 569,44. Платеж за второй месяц составит 19 902,78. Как видите, он уже стал меньше, хоть и ненамного.
Допустим, что заемщик уже год платит по кредиту, каким будет его платеж спустя это время? (1 000 000 – 100 000) * 14% / 12 = 10 500 – это сумма процентов, следовательно, 18 833,34 – это платеж. Разница с платежом первого месяца составляет 1 166,66 рубля. Финальный платеж будет 8 430,56 рубля. Как видите, разница с платежом первого месяца значительная.
Давайте теперь посчитаем сумму переплаты по кредиту на таких условиях. Для этого потребуется сложить между собой ежемесячные платежи за весь период кредитования и вычесть из них сумму займа. Вручную это делать очень долго. Для этого удобнее использовать калькулятор дифференцированных платежей. Его можно написать самостоятельно, используя для этого возможности Excel или рассчитать на специальном сайте, который называется «Ипотечный калькулятор».
В нашем случае сумма переплата по кредиту составит 705 833 рубля, то есть чуть более 70%.
Пример расчета аннуитетного платежа
Для того чтобы сравнить, что выгоднее самостоятельно, а не опираться на чьи-то голословные утверждения, нужно рассчитать размер аннуитетного платежа и переплату для аналогичных условий кредитования.
Формула расчета достаточно сложная: x = S * (Р / ((1+Р) n - 1);
Х – ежемесячный платеж,
S – сумма займа,
P – это 1/12 процентной ставки,
N – количество месяцев в периоде кредитования.
В нашем случае (1 000 000 рублей на 10 лет под 14% годовых) ежемесячный платеж составит 15 527 рублей, а сумма переплаты за весь период - 863 197 рублей, то есть больше 86%. Теперь вам должно быть понятно, почему дифференцированный платеж банк предлагать не любит, а в подавляющем большинстве случаев даже и возможности выбора у заемщика нет.

Из примера становится очевидно, по какой схеме нагрузка на семейный бюджет будет ниже, а также наглядно видно, что для дифференцированных платежей при той же сумме займа доход заемщика должен быть на 25% выше.
Ипотека
Закономерно, что для потребительского кредитования или даже автокредитования в большинстве случаев не имеет принципиального значения схема, по которой рассчитаны платежи. Но если речь идет о займе с целью приобретения жилья, то здесь уже очень важно какой будет ипотека, с дифференцированными платежами или аннуитетными.

Большинство кредитных организаций как на территории РФ, так и за границей не дают возможности выбора, предлагая лишь погашение равными долями. Это связано не только с желанием банков заработать как можно больше, но и с заемщиками. Далеко не всех устраивает необходимость платить больше в первые годы, также не каждый человек располагает таким размером дохода, чтобы получить одобрение банка, не всем нравится то, что невозможно точно спланировать свои расходы.
Поэтому даже опытные и хорошо информированные заемщики, взвесив все доводы, выбирают погашение равными частями. Эксперты пишут о том, что востребованность кредитных продуктов с дифференцируемыми платежами крайне низкая, а в условиях экономической нестабильности стала и еще ниже.
Поэтому список банков, предоставляющих выбор, крайне короток. В него входят: "Газпромбанк", "Нордеа Банк" и Петрокоммерц". Раньше такую возможность предоставлял еще и Сбербанк, теперь уже нет.
Excel – это универсальный аналитическо-вычислительный инструмент, который часто используют кредиторы (банки, инвесторы и т.п.) и заемщики (предприниматели, компании, частные лица и т.д.).
Быстро сориентироваться в мудреных формулах, рассчитать проценты, суммы выплат, переплату позволяют функции программы Microsoft Excel.
Как рассчитать платежи по кредиту в Excel
Ежемесячные выплаты зависят от схемы погашения кредита. Различают аннуитетные и дифференцированные платежи:
- Аннуитет предполагает, что клиент вносит каждый месяц одинаковую сумму.
- При дифференцированной схеме погашения долга перед финансовой организацией проценты начисляются на остаток кредитной суммы. Поэтому ежемесячные платежи будут уменьшаться.
Чаще применяется аннуитет: выгоднее для банка и удобнее для большинства клиентов.
Расчет аннуитетных платежей по кредиту в Excel
Ежемесячная сумма аннуитетного платежа рассчитывается по формуле:
А = К * S
- А – сумма платежа по кредиту;
- К – коэффициент аннуитетного платежа;
- S – величина займа.
Формула коэффициента аннуитета:
К = (i * (1 + i)^n) / ((1+i)^n-1)
- где i – процентная ставка за месяц, результат деления годовой ставки на 12;
- n – срок кредита в месяцах.
В программе Excel существует специальная функция, которая считает аннуитетные платежи. Это ПЛТ:

Ячейки окрасились в красный цвет, перед числами появился знак «минус», т.к. мы эти деньги будем отдавать банку, терять.
Расчет платежей в Excel по дифференцированной схеме погашения
Дифференцированный способ оплаты предполагает, что:
- сумма основного долга распределена по периодам выплат равными долями;
- проценты по кредиту начисляются на остаток.
Формула расчета дифференцированного платежа:
ДП = ОСЗ / (ПП + ОСЗ * ПС)
- ДП – ежемесячный платеж по кредиту;
- ОСЗ – остаток займа;
- ПП – число оставшихся до конца срока погашения периодов;
- ПС – процентная ставка за месяц (годовую ставку делим на 12).
Составим график погашения предыдущего кредита по дифференцированной схеме.
Входные данные те же:
Составим график погашения займа:

Остаток задолженности по кредиту: в первый месяц равняется всей сумме: =$B$2. Во второй и последующие – рассчитывается по формуле: =ЕСЛИ(D10>$B$4;0;E9-G9). Где D10 – номер текущего периода, В4 – срок кредита; Е9 – остаток по кредиту в предыдущем периоде; G9 – сумма основного долга в предыдущем периоде.
Выплата процентов: остаток по кредиту в текущем периоде умножить на месячную процентную ставку, которая разделена на 12 месяцев: =E9*($B$3/12).
Выплата основного долга: сумму всего кредита разделить на срок: =ЕСЛИ(D9
Итоговый платеж: сумма «процентов» и «основного долга» в текущем периоде: =F8+G8.
Внесем формулы в соответствующие столбцы. Скопируем их на всю таблицу.

Сравним переплату при аннуитетной и дифференцированной схеме погашения кредита:
Красная цифра – аннуитет (брали 100 000 руб.), черная – дифференцированный способ.
Формула расчета процентов по кредиту в Excel
Проведем расчет процентов по кредиту в Excel и вычислим эффективную процентную ставку, имея следующую информацию по предлагаемому банком кредиту:

Рассчитаем ежемесячную процентную ставку и платежи по кредиту:
Заполним таблицу вида:

Комиссия берется ежемесячно со всей суммы. Общий платеж по кредиту – это аннуитетный платеж плюс комиссия. Сумма основного долга и сумма процентов – составляющие части аннуитетного платежа.
Сумма основного долга = аннуитетный платеж – проценты.
Сумма процентов = остаток долга * месячную процентную ставку.
Остаток основного долга = остаток предыдущего периода – сумму основного долга в предыдущем периоде.
Опираясь на таблицу ежемесячных платежей, рассчитаем эффективную процентную ставку:
- взяли кредит 500 000 руб.;
- вернули в банк – 684 881,67 руб. (сумма всех платежей по кредиту);
- переплата составила 184 881, 67 руб.;
- процентная ставка – 184 881, 67 / 500 000 * 100, или 37%.
- Безобидная комиссия в 1 % обошлась кредитополучателю очень дорого.
Эффективная процентная ставка кредита без комиссии составит 13%. Подсчет ведется по той же схеме.
Расчет полной стоимости кредита в Excel
Согласно Закону о потребительском кредите для расчета полной стоимости кредита (ПСК) теперь применяется новая формула. ПСК определяется в процентах с точностью до третьего знака после запятой по следующей формуле:
- ПСК = i * ЧБП * 100;
- где i – процентная ставка базового периода;
- ЧБП – число базовых периодов в календарном году.
Возьмем для примера следующие данные по кредиту:

Для расчета полной стоимости кредита нужно составить график платежей (порядок см. выше).

Нужно определить базовый период (БП). В законе сказано, что это стандартный временной интервал, который встречается в графике погашения чаще всего. В примере БП = 28 дней.
Теперь можно найти процентную ставку базового периода:

У нас имеются все необходимые данные – подставляем их в формулу ПСК: =B9*B8
Примечание. Чтобы получить проценты в Excel, не нужно умножать на 100. Достаточно выставить для ячейки с результатом процентный формат.
ПСК по новой формуле совпала с годовой процентной ставкой по кредиту.
Таким образом, для расчета аннуитетных платежей по кредиту используется простейшая функция ПЛТ. Как видите, дифференцированный способ погашения несколько сложнее.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации