
Ип за себя фиксированный платеж. Страховые взносы ИП за себя: расставим точки над «i
Добрый день, уважаемые читатели.
Не так давно на нашем сайте появилась статья о том, какую отчетность сдает ИП на УСН без сотрудников в 2017 году (). А теперь рассмотрим более подробно вопрос о том, какие налоги и взносы будет платить ИП без работников в 2017 году.
Для наглядности рассмотрим конкретный случай:
- ИП на УСН 6%
- Нет и не было сотрудников
- ИП вел деятельность весь 2017 год (то есть с 01.01.2017 по 31.12.2017 года).
Начнем с того, что в этом случае ИП обязан делать обязательные страховые взносы на пенсионное и медицинское страхование
За полный 2017 год эти платежи составят:
3. Всего за 2017 год = 27 990 рублей
Эти взносы можно заплатить сразу, но большинство ИП предпочитают платить эти взносы поквартально со следующими сроками:
- за 1 квартал 2017 года: с 01.01.2017 до 31.03.2017
- За 2 квартал 2017 года: с 01.04.2017 до 30.06.2017
- За 3 квартал 2017 года: с 01.04.2017 до 30.09.2017
- За 4 квартал 2017 года: с 01.10.2017 по 31.12.2017
Но главное что нужно помнить: эти взносы должны быть оплачены строго до 31 декабря 2017 года.
Если годовой доход ИП будет больше, чем 300 000 рублей в год
Кроме этого, если ИП получил доход более, чем 300 000 рублей в год, то он обязан заплатить дополнительный взнос на пенсионное страхование в размере 1% от суммы, превышающей 300 000 рублей в год.
Например
ИП на УСН 6% без сотрудников получил доход в размере 1 500 000 рублей за весь 2017 год.
Это значит, что кроме обязательных страховых взносов:
1. Обязательный взнос на пенсионное страхование: 23400 руб.
2. Обязательный взнос медицинское страхование: 4590 рублей
Наш ИП должен дополнительно заплатить:
(1 500 000 – 300 000)X1%=12 000 рублей.
Если же ИП получил менее, чем 300 000 рублей дохода в год, то платит только обязательные страховые взносы
1. Обязательный взнос на пенсионное страхование: 23400 руб.
2. Обязательный взнос медицинское страхование: 4590 рублей
Но это лишь краткое описание ситуации со взносами ИП, и рекомендуем познакомиться еще с дополнительными вариантами по теме обязательных взносов ИП, так как есть много других тонкостей и нюансов, которые тоже нужно знать.
Обязательно прочтите их:
Налог по УСН
Также ИП из нашего примера платит налог по УСН в размере 6% от всего дохода. Расходы при этом не учитываются.
Продолжим изучение на примере ИП, который заработал 1 500 000 рублей в год.
1 500 000 X 6% = 90 000 рублей в год.
Но и это еще не все, так ИП на УСН “доходы” может полностью вычесть из этого налога взносы на обязательное медицинское и пенсионное страхование, при условии, что они было оплачены строго до 31 декабря 2017 года.
90 000 – 27 990 = 62 000 налога по УСН за 2017 год, с учетом вычетов обязательных страховых взносов, совершенных в 2017 году.
Один важный момент
Читатель может справедливо спросить: “А можно ли сделать вычет из налога по УСН дополнительного взноса в размере 1% от суммы, превышающей 300 000 рублей в год? Как учесть 12000 из вашего примера?”
Да, можно вычесть этот дополнительный взнос из налога по УСН. Правда, здесь один нюанс.
- Если Вы платили 1% в течении 2017 года, то его можно вычитать только из налога по УСН за 2017 год. Так делают многие ИП, которые не ждут завершения календарного года.
- Если Вы платите 1% после завершения 2017 года, то этот взнос можно будет вычесть из налога по УСН уже за 2018 год. Это очень важно! Кстати, этот платеж нужно будет полностью заплатить до 1 апреля 2018 года.
И еще один важный момент
Налог по УСН платится в течении года, со строго установленными сроками:
- За первый квартал с 1-го апреля по 25 апреля 2017 года
- За 6 месяцев с 1-го июля по 25 июля 2017 года
- За 9 месяцев с 1-го октября по 25 октября 2017 года
- За 12 месяцев с 1-го января до 30 апреля 2018 года, до сдачи налоговой декларации по УСН.
То есть, нельзя оплатить налог по УСН один раз в конце года. Обязательно нужно соблюдать сроки по авансовым платежам по УСН, которые приведены выше.
Также возникает много вопросов у ИП, которые делают налоговые вычеты из налога по УСН обязательных страховых взносов, которые мы рассмотрим в будущих наших статьях.
Подписывайтесь на новости сайта в конце этой статьи, чтобы не пропустить новые статьи и обучающие материалы для ИП.
Другие налоги для ИП
Кроме налога по УСН ИП может платить другие налоги, которые появляются при определенных видах деятельности.
Например:
- Водный налог
- Налог на добычу полезных ископаемых
- Налог на транспорт. Кстати, учтите, что плательщики в систему “Платон” имеют право его уменьшить,
- Налог на имущество
- Земельный налог
- И так далее…
Полный список можно изучить на официальном сайте ФНС: https://www.nalog.ru/rn77/ip/#t2
И не забудьте подписаться на новые статьи для ИП!
С 1 января 2017 года сбор и учет страховых взносов входит в компетенцию Федеральной налоговой службы РФ. Введение нового порядка администрирования повлекло немало изменений, но самое главное, что нововведение несущественно отразилось на величине фиксированного платежа в Пенсионный фонд для индивидуальных предпринимателей.
Небольшой скачок размера взноса обусловлен не иным порядком расчета, а несколько увеличенным МРОТ. В настоящей статье Вы ознакомитесь с последними новостями, связанными с уплатой страховых взносов в текущем году.
Почему ПФР больше не будет заниматься сбором платежей
В действительности, отнесение администрирования взносов налоговикам не может рассматриваться, как новшество. До 2010 года сбор единого социального налога, за счет которого производилось страхование работников и, в частности, индивидуальных предпринимателей, был закреплен именно за налоговой инспекцией.
Далее ЕСН был заменен страховыми взносами, для сбора и учета которых были созданы внебюджетные фонды (ФФОМС, ПФР и ФСС). Однако выяснилось, что Пенсионный фонд отчасти не справляется со своей задачей, о чем говорит выросшая в 6 раз с 2011 года задолженность страхователей, касающаяся отчислений на пенсию.
Таким образом, было принято решение о перечислении пенсионных взносов, включая собственные взносы индивидуальных предпринимателей, не в ПФР, а налоговую инспекцию.
Несмотря на то, что уплата платежей в ПФР больше не осуществляется, по сути, для ИП ничего не изменилось.
Кроме того, в компетенцию ФНС теперь переданы и фиксированные взносы ИП, связанные с медицинским страхованием. Размер страховых взносов, а также порядок их уплаты сегодня регламентируется новой 34-й главой, введенной в Налоговый кодекс РФ.
Что касается уплаты платежей в ФСС за себя, то для ИП они не являются обязательными. Если Вы намереваетесь производить уплату этих фиксированных взносов на добровольных началах в 2017 году, важно знать, что выплаты, связанные со страхованием от болезней и материнством, также необходимо осуществлять согласно реквизитам ИФНС.
О какой сумме идет речь
Наименование и размер страховых взносов остались также прежними – медицинское и пенсионное страхование. Произведем расчет, о какой сумме теперь идет речь, что ранее носила название «взносы в ПФР для ИП без работников».
Формула исчисления страховых взносов содержится в 430-й статье НК РФ
- пенсионное страхование: сумма страховых взносов для ИП в 2017 году составляет величину, полученную путем умножения МРОТ на 12, затем на 26%;
- медицинское страхование: сумма страховых взносов для ИП в 2017 году равна величине, полученной путем умножения МРОТ на 12, а затем на 5,1%.
В случае превышения дохода ИП показатель в 300 тысяч рублей величина дополнительных пенсионных взносов, как и прежде, будет равна 1% от дохода. Теперь перейдем к расчету суммы обязательных годовых взносов, установленной для уплаты ИП в 2017 году. При расчете будет руководствоваться новой величиной МРОТ, которая на начало года составила 7,5 тысяч рублей.
Как видим, в сравнении с величиной суммы взносов в ПФР, применяемой в 2016 году, фиксированный взнос на пенсионное страхование увеличился на 4044 рубля, на медицинское страхование – на 793 рубля. Итоговая сумма для уплаты в 2017 году для предпринимателя составляет 27 990 рублей (в 2016 году она соответственно составляла 23 153 рублей). Разница равна 4 837 рубля.
Сроки уплаты платежа остались прежними, как и в 2016 году. Для фиксированных платежей последний срок уплаты – 31 декабря, для дополнительного взноса – 1 апреля.
Как рассчитать доход ИП, работающих по разным системам налогообложения
В 2017 году изменения коснулись правил учета дохода ИП, осуществляющих свою деятельность в режиме ОСНО, в частности, начисления дополнительного однопроцентного взноса на пенсионное страхование. Напомним, ранее при расчете данной суммы учитывали все доходы, включая понесенные расходы. Поскольку такой порядок исчисления был признан Конституционным судом РФ нелегитимным, сегодня предпринимателям допускается не включать в общий доход такие расходы.
К сожалению, в отношении плательщиков, работающих по ЕСХН, а также упрощенной системе с предусмотренным объектом «Доходы минус расходы», продолжает применяться аналогичное правило, что и прежде: дополнительный взнос рассчитывают с учетом всех полученных доходов. Возможно, скоро и эта норма будет изменена, тем не менее, пока данные налогоплательщики занимают не самую выгодную для себя позицию.
Порядок расчет базы для осуществления дополнительных страховых взносов для предпринимателей, работающих на разных режимах, отражается в 9-м пункте 430-й статьи Налогового кодекса Российской Федерации.
При совмещении разных режимов предпринимателем производится суммирование доходов, полученных от разных видов осуществляемой деятельности.
Об уменьшении налогов ИП
В 2017 году предприниматели по-прежнему могут самостоятельно рассчитывать налоги, уменьшая их на обязательные платежи. Особенно удобна в этом плане «упрощенка» — 6% для ИП без работников. Рассмотрим на следующем примере, как учесть установленные фиксированные платежи, уплаченные при УСН «Доходы».
Доход предпринимателя без работников за 2017 год составил
- 1 квартал – 218 000;
- 2 квартал – 339 000;
- 3 квартал – 181 000;
- 4 квартал – 361 000.
Итого, величина общей суммы дохода составила 1 099 000 рублей, сумма налога по 6%-й ставке – 65 940 рублей. Взносы ИП осуществлял поквартально, чтобы сразу снизить величину авансовых платежей по единому налогу.
Сумма взносов предпринимателя за себя согласно тарифам 2017 года составила: 27 990 рублей (фиксированный взнос) плюс 1% от превышения доходов (1 099 000 – 300 000 = 799 000) * 1%) = 7 990, итого 35 980 рублей. Используя возможность уменьшения рассчитанного налога к уплате за счет взносов, предприниматель уплатил в бюджет только (65 940 – 35 980) = 29 960 рублей.
Рассчитывать на уменьшение налога на всю сумму произведенных страховых платежей могут также и предприниматели, работающие на ЕНВД, при условии отсутствия работников. Индивидуальные предприниматели, работающие на ЕНВД и УСН «Доходы», могут уменьшать налог не более чем на 50%. В свою очередь, плательщикам ОСНО, УСН «Доходы минус расходы» и ЕСХН необходимо учитывать уплаченные взносы в собственных расходах. И, наконец, предприниматели, имеющие патент, не вправе уменьшать стоимость налога за счет взносов.
Таким образом, отнесение администрирования страховых взносов налоговикам не оказало влияния и на право ИП уменьшать налог к уплате.
Введение новых КБК по взносам
С 1 января 2017 года изменился получатель страховых взносов, в связи с чем важно обратить внимание, что сегодня указывается иной код бюджетной классификации на платежках и квитанциях.
В частности указывается
- обязательное пенсионное страхование: 182 1 02 02140 06 1110 160;
- обязательное медицинское страхование: 182 1 02 02103 08 1013 160;
- дополнительный 1%-й взнос за 2016 год (при условии уплаты в 2017 году): 182 1 02 02140 06 1200 160.
Подведем итоги о произошедших изменениях в медицинском и пенсионном страховании ИП
- Взносы в ПФР в 2017 году предпринимателями больше не производятся. Вместо них платежи на пенсионное страхование осуществляются в налоговую инспекцию по месту учета ИП.
- Расчет новых платежей осуществляется аналогичным образом (как при расчете страховых взносов в ПФР). Сроки уплаты остались прежними.
- Не предусматривается и введение новой налоговой отчетности для ИП, работающих без сотрудников.
- Как и прежде, на всех режимах налогообложения, исключая ПСН, доступно уменьшение на сумму уплаченных взносов рассчитанного налога либо налоговой базы.
- В платежных поручениях и квитанциях указываются новые КБК.
Таким образом, кроме небольшого увеличения, коснувшегося МРОТ, и введения новых реквизитов в квитанциях для оплаты, существенных изменений в рамках уплаты взносов предпринимателями за себя в 2017 году не предполагается.
Ведение деятельности накладывает на предпринимателя обязанности по уплате налогов, сборов и иных платежей. К иным платежам законодательство относит, в том числе, фиксированные взносы ИП. В рамках указанных платежей ИП производит отчисление на обязательное медицинское и пенсионное страхование. При этом, если ИП налоги уплачивает при ведении деятельности, то страхование он оплачивает даже при отсутствии деятельности и (или) получения убытка.
Кто обязан уплачивать фиксированные взносы
В 2017 году фиксированный платеж уплачивают все ИП без исключения:
- находящиеся на любой системе налогообложения (УСН, ЕНВД, ЕСХН, ПСНО, );
- не осуществляющие деятельности вовсе;
- получившие по итогам года убыток;
- имеющие, так и не имеющие привлеченных сотрудников.
Какие ИП могут не оплачивать свое страхование
Получить льготу, освобождающую от страховых взносов в 2017 году, могут индивидуальные предприниматели:
- Проходящие службу в рядах российской армии.
Подтверждением права на освобождение от уплаты взносов будет являться военный билет, справка из учреждения по месту прохождения службы, трудовая книжка с соответствующей записью.
- Ухаживающие за ребенком, не достигшим возраста полутора лет.
Для подтверждения преференции на временное освобождение от страховых взносов в 2017 году при уходе за маленьким ребенком ИП необходимо предоставить свидетельство о заключении брака (при его наличии), свидетельство о рождении ребенка и свой паспорт.
- Ухаживающие за инвалидом первой группы инвалидности, ребенком, являющимся инвалидом или пожилым человеком, старше 80-ти лет.
Для освобождения от уплаты взносов по указанному основанию необходимо подготовить и сдать в ИФНС документы, подтверждающие статус инвалида, за которым будет вестись уход или свидетельство о рождении ребенка-инвалида.
Из чего состоят взносы на страхование предпринимателей
- Взносы в утвержденном на год размере (не изменяющемся в зависимости от полученного дохода) на обязательное пенсионное и медицинское страхование (далее ОПС и ОМС).
- Дополнительные взносы с дохода, в случае его превышения более 300 тыс.руб. в год. В этом случае, размер отчислений составляет 1% с разницы между полученным доходом и установленным лимитом в 300 тыс.руб.
В 2017 году фиксированный платеж на ОПС и ОМС (в том числе с дохода свыше 300 000 р.), является обязательным, кроме него, ИП может, но не обязан, делать отчисления в ФСС.
Более подробно про данный вид обязательных платежей можно узнать в нижеследующем видео:
Куда уплачиваются взносы
Страховые взносы за себя в 2017 году бизнесмены уплачивают в налоговый орган (ИФНС, МРИ ФНС) по месту своего учета. Ранее они перечислялись в два фонда: ПФР и ФФОМС.
Порядок расчета платежей на страхование
Расчёт страховых взносов за себя в 2017 году производится следующим образом:
МРОТ х СВ х М, где:
МРОТ – величина, устанавливаемая на текущий отчетный период (год). В 2017 году она равна 7 500 р.
СВ – ставка взносов. Для пенсионного страхования она равна 26%, для медицинского – 5,1%
М – количество месяцев в году, в течение которых велась деятельность.
Формула для расчета размера отчисления в пенсионный фонд (ОПС) в 2017 году:
7 500 х 26% х 12 = 23 400 р.
Формула для расчета страховых взносов в 2017 году на ОМС в 2017 году:
7 500 х 5,1% х 12 = 4 590 р.
Если предприниматель встал на учет в середине месяца:
7 500 х СВ / ОКД х КОД, где:
СВ – ставка платежа
ОКД – общее количество дней в месяце постановки на налоговый учет (30 или 31)
КОД — количество дней, отработанных в месяце постановки на учет, начиная со дня регистрации ИП
Расчет страховых взносов за себя при постановке на учет в середине месяца
За 26 дней августа (с 6 по 31 число) он должен заплатить взносы в размере 1 956,3 р.:
ОПС – 1, 635,5 р. (7 500 х 26% : 31 х 26)
ОМС – 320,8 р. (7 500 х 5,1% : 31 х 26)
За 4 полные месяца он должен заплатить еще 9 330 р.:
7 500 х 26% х 4 = 7 800
7 500 х 5,1% х 4 = 1 530
Сумма отчислений на страхование за год составит 11 286,3 р. (9 330 + 1 956,3).
Таблица № 1. Отчисления в фонды в 2016, 2017 и 2018 году
Расчет страховых взносов бизнесменов в 2017 году с превышения установленного лимита дохода
Бизнесмены, чей доход за год составит более 300 тыс.р. должны уплатить дополнительный взнос в размере одного процента с разницы между полученным доходом и лимитом в 300 тыс.р.
Пенсионные взносы с превышения дохода рассчитываются по формуле:
(Д – 300 тыс.р.) х 1%
Д – Доход, определяемый согласно применяемому режиму налогообложения:
- ИП на традиционной системе налогообложения (ОСНО) для расчета берут доход, уменьшенный на произведенные затраты;
- в расчете учитывают только доход без расходов;
- ИП на вмененке и патенте — при расчете берут вмененный (потенциально возможный к получению) доход.
Пример № 1.
ИП Светлов на ОСНО получил доход – 2 500 000 р.
Расходы в общей сумме составили 1 700 000 р.
Отчисления в пенсионный фонд с дохода свыше 300 000 р. составят 5 000 р.:
(2 500 000 – 1 700 000 – 300 000) х 1%
Пример № 2.
Доход ИП Васильева на УСН за год — 3 800 000 р.
1% он должен уплатить с суммы 3 500 000 р. (3 800 000 – 300 000).
Таким образом, отчисления в пенсионный фонд составят 35 000 р.
Сроки оплаты платежей на ОПС и ОМС
Фиксированные взносы ИП обязаны перечислить в бюджет (на реквизиты ФНС) до 31 декабря текущего отчетного периода (года).
Производить отчисления на страхование за себя в 2017 году ИП могут в любом размере и в любое время. Законодательство не устанавливает четкого графика уплаты указанных платежей. Как правило, ИП делают их 4 раза за год, ежеквартально, равными суммами или единоразово, в конце или начале года – это удобно при расчете налога (аванса) на УСН и ЕНВД.
Платежи с дохода, превышающего лимит, уплачиваются до 1 апреля года, следующего за тем, в котором был получен облагаемый указанным взносом доход.
Реквизиты на уплату фиксированных платежей
Отчисления на ОПС и ОМС за себя в 2017 году необходимо производить по реквизитам Федеральной налоговой службы:
- Пенсионные взносы ИП в 2017 году: фиксированный платеж и 1% с превышения — 182 1 02 02140 06 1110 160.
- Отчисления на ОМС — 182 1 02 02103 08 1013 160.
До 2017 года платежи при превышении дохода уплачивались по отдельному коду, отличавшемуся от кода платежа на пенсионное страхование. С 2017 года оба вида платежей на ОПС, как фиксированные, так и привязанные к сумме полученного дохода, уплачиваются на единый КБК.
Способы уплаты взносов на страхование
Страховые взносы за себя в 2017 году можно перечислить в бюджет несколькими способами:
- наличными средствами, обратившись в любое отделение банка;
- в безналичном порядке через Интернет.
Уменьшение налога на уплаченные платежи за страхование
ИП, согласно установленному режиму налогообложения, обязан уплачивать . Произведя отчисления на страхование ИП вправе учесть их при расчете налога (аванса) к уплате. При этом уменьшить подлежащий уплате аванс или налог предприниматель может как на основные страховые отчисления, так и на 1% с превышения дохода свыше установленного лимита.
Предпринимали на упрощенке 6%
ИП на упрощенке с объектом доходы (6%), не имеющие привлеченных работников, могут уменьшить сумму исчисленного к уплате аванса (налога) на всю сумму уплаченных страховых взносов в 2017 году. Если взносы превышают сумму налога, подлежащую уплате в бюджет налог или аванс уплате, не подлежит.
ИП, имеющие сотрудников, могут учесть при расчете как уплаченные за себя в 2017 году взносы, так и , но не более 50% от суммы налога (аванса), подлежащей уплате в бюджет.
Предприниматели на упрощенке 15%
ИП, применяющие УСН 15% включают произведенные отчисления в фонды в 2017 году в состав расходов и уменьшают, тем самым, полученный доход. Страховые платежи относятся на затраты в полном объеме, независимо от наличия или отсутствия наемных работников.
Для уменьшения аванса (налога) на страховые взносы ИП в 2017 году последние должны быть уплачены в том периоде, за который рассчитывается налог (аванс). Например, для того, чтобы уменьшить аванс по УСН за 4 квартал платежи на ОПС и ОМС должны быть оплачены именно в 4 квартале. Если они будут уплачены в начале 1 квартала следующего года, то уменьшить на них налог за 4 квартал предыдущего года не удастся.
Предприниматели на ЕНВД
ИП на вмененке, не имеющие наемный персонал, могут полностью учесть при расчете налога отчисления в пенсионный фонд. Если ИП на ЕНВД имеет сотрудников он вправе учесть при расчете налога сумму платежей на страхование за себя и сотрудников, но в сумме не более 50% от размера налога, подлежащего уплате в бюджет.
Предпринимателям на вмененке законодательство сделало небольшую поблажку в сроках уплаты фиксированных платежей. Они могут уменьшить подлежащий уплате в бюджет налог на взносы, уплаченные до момента подачи декларации по ЕНВД за данный отчетный период. То есть если ИП на ЕНВД уплатит до 25 октября страховые взносы, он сможет уменьшить на них налог за 3 квартал (при условии, что декларация будет сдана после уплаты взносов). Для предпринимателей на упрощенке такой возможности, увы, нет, но в связи с тем, что налог они считают нарастающим итогом, уплаченная сумма взносов будет учтена при расчете налога за следующий период.
Предприниматели на ПСНО
ИП на патенте, уплатившие в 2017 году фиксированный платеж на ОПС И ОМС, не смогут учесть его при оплате стоимости патента, так как данной возможности для них законодательством не предусмотрено.
Ответственность за просрочку уплаты фиксированных платежей
За неперечисление в бюджет страховых взносов в 2017 году предусматривается ответственность в виде начисления пени в размере 1/300 ключевой ставки ЦБ РФ за каждый день неуплаты взносов.
Отчетность по взносам на страхование
ИП, на уплаченные страховые взносы за себя, в 2017 году отчетность не сдают.
Какой размер страховых взносов ИП в 2017 году? Увеличилась ли сумма к уплате «за себя»? Повлияет ли МРОТ на размер страховых взносов в фиксированном размере в 2017 году? Какие точные суммы взносов к уплате? Предусмотрены ли новые КБК? Ответы на эти и другие вопросы о страховых взносах ИП и из размерах вы найдете в этой статье.
Нормативное регулирование с 2017 года
Какие взносы уплачивать ИП за работников и «за себя» в 2017 году
2017 году индивидуальные предприниматели обязаны уплачивать страховые взносы с выплат и вознаграждений, начисляемых в пользу физлиц в рамках трудовых отношений и гражданско-правовых договоров на выполнение работ, оказание услуг (п.1 ст. 419 НК РФ).
Однако, вместе с этим, в 2017 году ИП должны перечислять страховые взносы «за себя»:
- на пенсионное страхование;
- на медицинское страхование.
Стоит заметить, что перечислять страховые взносы «за себя» ИП обязаны в любом случае. То есть, вне зависимости от того, ведут ли они фактическую предпринимательскую деятельность или же просто зарегистрированы в статусе ИП и бизнесом не занимаются. Это следует статьи 430 НК РФ. В 2017 году это касается всех ИП. В частности, такой принцип уплаты страховых взносов распространяется на ИП, применяющих УСН или ЕНВД (то есть, специальные налоговые режимы).
Существуют также страховые взносы на случай временной нетрудоспособности и в связи с материнством. Их в 2017 году ИП, по общему правилу, не уплачивают (п.6 ст. 430 НК РФ). Однако уплату этих взносов, как и прежде, можно производить на добровольных началах. Это предусмотрено статьей 4.5 Федерального закона от 29.12.2006 № 255-ФЗ. Для чего платить эти взносы добровольно? Это делается для того, чтобы в случае, например, болезни, ИП мог бы получить соответствующее пособие за счет средств ФСС.
Страховые взносы «на травматизм» предприниматели в 2017 году не уплачивают. Уплата этих взносов ИП не предусмотрена даже на добровольной основе.
Какие значения учитывать
- МРОТ на начало календарного года. На начало 2017 года МРОТ составляет 7500 рублей (на 1 января 2016 года МРОТ был 6204 рубля). См. “ “;
- тарифы страховых взносов в соответствующий фонд. На 2017 год тарифы такие: в ПФР - 26%, в ФФОМС - 5,1%, ФСС - 2,9%;
- период расчета страховых взносов «за себя» (он может быть целый год, а может быть и меньше).
Пенсионные страховые взносы ИП в 2017 году
Сумму фиксированных пенсионных страховых взносов, которую ИП должен оплатить «за себя» за весь 2017 год, можно определить по следующей формуле (подп. 1 п.1 ст. 430 НК РФ):
Теперь рассчитаем сумму пенсионных страховых взносов, которую ИП потребуется перечислять «за себя» в 2017 году, а также посмотрим, насколько увеличился размер фиксированных страховых взносов по сравнению с 2016 годом.
Годовой доход ИП за 2017 год меньше 300 000 рублей
Если годовой доход ИП за 2017 года не превысит 300 000 рублей, то сумма пенсионных вносов, которую нужно перечислить за весь год, будет фиксированной.
| 2016 год | 2017 год |
| 19 356,48 руб.(6 204 руб. × 26% × 12 мес.) | 23 400 руб.(7 500 руб. × 26% × 12 мес.). |
Годовой доход ИП за 2017 год больше 300 000 рублей
Если годовой доход ИП за 2017 года составит более 300 000 рублей, то дополнительно к фиксированной сумме в ПФР требуется перечислить 1% от суммы дохода, превышающей указанную величину.
Приведем пример расчета.
Пример.
Доход ИП за 2017 год составил 985 000 руб. Это больше 300 000 рублей, поэтому нужно перечислить дополнительную сумму взносов. Общее превышение составило 685 000 руб.(985 000 руб. – 300 000 руб.). Сумма дополнительного взноса составит 6850 руб.(685000 руб. × 1%). Итого за 2017 год нужно заплатить пенсионных взносов на сумму 30 250 руб.(23 400 руб. + 6850 руб.).
Максимальная сумма пенсионных взносов в 2017 году
На 2017 год пунктом 1 статьи 430 НК РФ определена формула, по которой рассчитывают максимальную сумму пенсионных взносов. Больше этой суммы перечислять взносы не потребуется. Вот эта формула: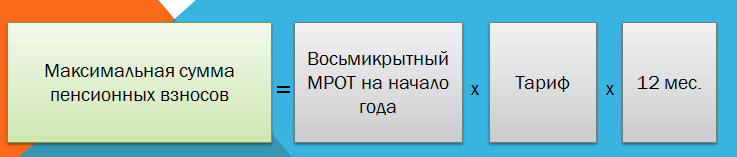
Таким образом, максимальная величина пенсионных взносов ИП за 2017 год составит 187 200 руб. По сравнению с 2016 годом этот платеж увеличился на 32 348,16 руб.(187 200 руб. – 154 851, 84руб.).
Медицинские страховые взносы ИП в 2017 году
Размер медицинских страховых взносов в ФФОМС в 2017 году не зависит от дохода ИП (подп. 2 п.1 ст. 430 НК РФ). Для расчета медицинских взносов в 2017 году применяется такая формула:
| 2016 год | 2017 год |
| 3 796,85 руб.(6 204 руб. × 5,1% × 12 мес.) | 4 590 руб.(7 500 руб. × 5,1% × 12 мес.) |
Взносы ИП по нетрудоспособности и в связи с материнством в 2017 году
Как мы уже сказали, этот вид взносов не является обязательным. Их ИП в 2017 году вправе перечислять добровольно. Чтобы рассчитать величину добровольного взноса по этому виду страхования за 2017 год, следует применить формулу, которая установлена частью 3 статьи 4.5 Федерального закона от 29.12.2006 № 255-ФЗ.
| 2016 год | 2017 год |
| 2 158,99 руб. (6 204 руб. × 2,9% × 12 мес.) | 2 610 руб. (7 500 руб. × 2,9% × 12 мес.) |
Если статус ИП приобретен или утрачен в 2017 году
В 2017 году ИП должен платить фиксированные страховые взносы «за себя» только за то время, пока он пребывал в статусе индивидуального предпринимателя. То есть, можно сказать, что платить взносы нужно только за тот период, пока человек числился в ЕГРИП в статусе бизнесмена. Однако, все же, есть некоторые особенности расчета страховых взносов. Приведем примеры на основе пунктов 3-5 статьи 430 НК РФ.
Условия примера и правила учета дней
Человек получил статус ИП 16 февраля 2017 года. Однако 14 ноября 2017 года он уже снялся с учета в ИП и его исключили из ЕГРЮЛ. За весь период предпринимательской деятельности доход ИП составит 1 100 000 рублей.Как рассчитать обязательные фиксированные взносы «за себя» за 2017 год? Поясним.
Итак, статус ИП приобретен и утрачен в течение 2017 года. На такой случай принимайте во внимания такие положения налогового законодательства РФ:
- количество календарных дней в месяце начала осуществления деятельности нужно считать со дня, следующего после даты государственной регистрации ИП (п.2 ст. 6.1, п.3 ст. 430 НК РФ). То есть, в 2017 году фиксированные взносы ИП нужно рассчитывать с 17 февраля 2017 года;
- количество календарных дней в том месяце, когда ИП утратил свой статус, считайте до дня регистрации прекращения деятельности. Дату исключения из ЕГРИП в расчет страховые взносов в 2017 году не включайте (п.5 ст. 430 НК РФ). То есть, в нашем примере страховые взносы за ноябрь 2017 рассчитаем с 1 по 13 ноября.
Формулы для расчетов
Размер пенсионных и медицинских страховых взносов за неполные месяца деятельности ИП в 2017 году можно определить по такой формуле:

Чтобы в 2017 году рассчитать пенсионные и медицинские взносы за каждый целый месяц деятельности в статусе ИП используйте другую формулу:
Пример расчета взносов за 2017 год
Итак, для начала, рассчитаем страховые взносы за неполные месяца ведения предпринимательской деятельности в 2017 году. В нашем примере это февраль и ноябрь. За эти дни нам нужно посчитать дни ведения деятельности.
| Месяц | Сумма взносов |
| Февраль | В феврале 2017 года предпринимательская деятельность велась с 17 по 28 число (12 календарных дней). Всего в феврале 28 дней. Поэтому сумма взносов за февраль 2017 года составит: пенсионные взносы = 835,71 руб. (7500 руб. × 26 % / 28 дн.× 12 дн.); медицинские взносы = 163, 93 руб. (7500 руб. × 5,1 % / 28 дн.× 12 дн.) |
| Ноябрь | В ноябре 2017 года предпринимательская деятельность велась с 1 по 13 ноября 2017 года (13 календарных дней). Всего в ноябре 30 календарных дней. Поэтому сумма взносов за ноябрь 2017 года составит: пенсионные взносы = 845 руб. (7500 руб. × 26 % / 30 дн.× 13 дн.); медицинские взносы = 165, 75 руб. (7500 руб. × 5,1 % / 30 дн.× 13 дн.) |
| Март – октябрь | За период с марта по октябрь 2017 года включительно (за восемь полных месяцев) сумма взносов составит: пенсионные взносы = 15 600 руб. (7500 руб. × 26 % × 8 мес.); медицинские взносы 3060 руб. (7500 руб. × 5,1 % × 8 мес.); |
Общая сумма: подводим итоги
Итого фиксированные страховые взносы ИП «за себя» в 2017 году, который начал и прекратил деятельность, составят:
- пенсионные взносы - 17 280,71 руб. (835,71 руб. + 845 руб. + 15 600 руб.).
- медицинские взносы - 3389, 68 руб. (163, 93 руб. + 165, 75 руб. + 3060 руб.).
Поскольку ИП за период своей деятельности в 2017 году получил доход в общей сумме 1 100 000 рублей, требуется перечислить дополнительный пенсионный взнос с суммы, превысившей 300 000 руб. Сумма превышения составила 800 000 руб.(1 100 000 руб. – 300 000 руб.). Величина пенсионных взносов с дохода свыше 300 000 руб. равна 8000 руб.(800 000 руб. × 1%).
Итого общая сумма пенсионных взносов в 2017 году составит 25 280, 71 руб. (17 280,71 руб. + 8000 руб.). Эта сумма не превышает максимального размера пенсионных взносов, установленного на 2017 год. Максимальная сумма пенсионных взносов в 2017 году – 187 200 рублей (о ней мы писали выше).
Приостановление деятельности в 2017 году
Случается, что ИП не утрачивает свой статус, а просто по некоторым причинам приостанавливает свою деятельность. Налоговым кодексом РФ в редакции, действующей с 2017 году, предусмотрен ряд периодов для ИП, когда они могут не вести бизнес и не платить за это время фиксированные страховые взносы «за себя». Такие периоды определены пунктом 7 статьи 430 НК РФ и отсылают к пунктам 1, 3, 6 – 8 части 1 статьи 12 Федерального закона от 28 декабря 2013 года № 400-ФЗ «О страховых пенсиях». К таким периодам относятся:
- время прохождения военной службы по призыву;
- период ухода одного из родителей за каждым ребенком до достижения им возраста полутора лет, но не более шести лет в общей сложности;
- период ухода, осуществляемого трудоспособным лицом за инвалидом I группы, ребенком-инвалидом или за лицом, достигшим возраста 80 лет;
- период проживания супругов военнослужащих, проходящих военную службу по контракту, вместе с супругами в местностях, где они не могли трудиться в связи с отсутствием возможности трудоустройства, но не более пяти лет в общей сложности;
- период проживания с супругом, которого направили, например, в дипломатические представительства и консульские учреждения РФ.
Не платить взносы в 2017 году за эти периоды можно только если предпринимательская деятельность в эти периоды не осуществлялась. Об этом прямо сказано в пункте 7 статьи 430 НК РФ. То есть, если, например, в 2017 году ИП желает не платить страховые взносы, допустим, за период ухода за ребенком, то за этот период у него не должно быть операций по расчетному счету. По крайней мере, напрашивается такой вывод (хотя прямо условие об отсутствии операций по счетам в НК РФ не оговаривается).
Порядок освобождения в 2017 году ИП от уплаты фиксированных страховых взносы за перечисленные выше периоды (например, за периоды по уходу за детьми) в НК РФ прямо не определен. Будем надеяться, что разъяснения по этому вопросу даст Федеральная налоговая служба.
Cроки уплаты страховых взносов в 2017 году
Уплатить обязательные пенсионные и медицинские взносы «за себя» необходимо не позднее 31 декабря 2017 года. То есть, не позднее 31 декабря 2017 года нужно обязательно перевести (если деятельность велась весь год) – п.2 ст. 432 НК РФ:
- пенсионные взносы – 23 400 руб.(7 500 руб. × 26% × 12 мес.);
- медицинские взносы – 4 590 руб.(7 500 руб. × 5,1% × 12 мес.).
Перечислять фиксированные суммы в 2017 году ИП вправе как одним платежом (единовременно), так и частями (например, ежемесячно или ежеквартально). Однако 31 декабря 2017 года выпадает на воскресенье, поэтому крайний срок уплаты взносов за 2017 года переносится на первый рабочий день 2018 года – 9 января (п.7 ст. 6.1 НК РФ).
Если ИП в 2017 году прекратит свою деятельность, пенсионные и медицинские страховые взносы “за себя” нужно будет уплатить в срок: не позднее 15 календарных дней с даты снятия с учета в налоговой инспекции в качестве индивидуального предпринимателя.
Если же ИП в 2017 году будет платить добровольные взносы по временной нетрудоспособности, то их нужно заплатить в срок, не позднее 31 декабря 2017 года (ч.4 ст. 4.5 Федерального закона от 29.12.2006 № 255-ФЗ).
Куда ИП платить страховые взносы в 2017 году: новые КБК
С 2017 года страховые взносы, включая те, которые платят ИП, администрирует Федеральная налоговая служба. Соответственно, с 2017 года страховые взносы ИП нужно перечислять в ФНС на новые КБК. Причем страховые взносы ИП за 2016 год (с дохода, превышающего 300 000 рублей), по всей видимости, нужно будет перечислять уже на новые КБК. Однако пока новые КБК не утверждены.
Напомним, что в 2016 году КБК для уплаты пенсионных и медицинских страховых взносов были такие:
- 392 1 02 02140 061100 160 – страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в ПФР на выплату страховой пенсии (исчисленные с дохода менее 300 000 руб.);
- 392 1 02 02140 061200 160 – страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в ПФР на выплату страховой пенсии (исчисленные с дохода свыше 300 000 руб.);
- 392 1 02 02103 08 1011 160 – страховые взносы на обязательное медицинское страхование в фиксированном размере.
Платежные поручения 2017 года
С 2017 года страховые взносы на обязательное пенсионное и медицинское страхование ИП нужно перечислять в Федеральную налоговую службу (ФНС). Однако нужно оформлять отдельные платежные документы:
- на уплату медицинских взносов в бюджет федерального фонда обязательного медицинского страхования (ФФОМС);
- на уплату пенсионных взносов страхование в бюджет ПФР.
Если предприниматель решит в 2017 году платить добровольные взносы на социальное страхование, то перечислять их нужно в ФСС России также отдельным платежным поручением.
Физических лиц, которые желают открыть ИП, и уже официально оформленных индивидуальных предпринимателей интересуют изменения в налогообложении, перечень и сумма налогов, которые необходимо выплачивать в 2018 году.
Основные изменения в налогообложении в 2018 году
Система бухгалтерского и налогового учета в новом году потерпела ряд существенных перемен. С 2017 ИП обязаны в соответствии с действующим законодательством оплачивать страховые взносы не в различные фонды, а в налоговую инспекцию.
С 1 января контроль над оплатой подобных взносов стала осуществлять ФНС РФ. Поэтому ИП не должны производить несколько оплат в ПФР, ФСС, так как платежи объединены в ЕССС. Но проще вести отчетную документацию предпринимателям не стало, так как количество отчетов по факту увеличилось.
Налогообложение ИП в 2018 году потерпели также следящие изменения:
- многие коды по вычетам на детей согласно форме 2-НДФЛ поменялись;
- взносы необходимо платить по новым КБК;
- в значительной степени выросли действующие ранее лимиты по УСН. Например, лимит на остаточную стоимость сановных средств в 2016 году составлял сто миллионов рублей, а в 2017 году – 150 миллионов рублей;
- с 30 ноября 2016 года заплатить налоги за компанию имеет право любой человек;
- с 01.01.2017 МРОТ не был изменен и составляет 7, 5 тысяч рублей, а с 01.07.2017 года этот показатель будет равен 7 800 рублей;
- с 2017 года не налагается взыскание в виде максимального платежа, если опоздать со сдачей отчетности;
- ИП, осуществляющие продажу товаров, обязаны использовать онлайн-кассы. Такие устройства автоматически передадут сведения о покупках и расчетах покупателя наличными в налоговую инспекцию через интернет. Для определенной группы предпринимателей предусмотрена отсрочка. Отсутствует потребность в использование новых ККТ у ИП, использующих патентную форму, выписывающих товарные чеки и т.д.
Какие налоги для предпринимателей предусмотрены в 2017 году
Налоги ИП в 2017 году с работниками
Любой предприниматель, привлекающий определенное количество сотрудников с их последующим трудоустройством, становится работодателем. Поэтому он обязан выплачивать не только зарплату сотрудникам, но и оплачивать установленные законодательством взносы:
- НДФЛ составляет 13% от официальной зарплаты работника. Эта сумма удерживается с заработной платы сотрудника.
- Страховые отчисления: 22% (пенсионный фонд) + 5,1% (ФФОМС) + 2,9 (ФСС). Таким образом, сумма общих взносов составит 30% от зарплаты сотрудника.
Налог на ведение предпринимательской деятельности зависит от выбранной системы и формы налогообложения: УСН, ЕВНД и т.д.
Налоги для предпринимателей без работников
Налоги ИП в 2017 году, в котором отсутствуют сотрудники, на УСН включают два платежа:
- 6% налог, установленный УСН. При этом такая ставка накладывается на сумму всего дохода, а не на показатель чистых вырученных средств, как ошибочно предполагают некоторые. В новом году в графе 120 не вписывается налоговая ставка. А также в отчетности был сформирован раздел, относящийся к торговым сборам;
- если в ИП существует один сотрудник, являющийся его организатором, то он обязан выплачивать пенсионные и взносы по страхованию в налоговую службу.
Налоги ИП на УСН
Упрощенная система имеет ряд преимуществ для начинающего бизнесменов по сравнению с другими форматами сбора налогов: доступные размеры выплат, освобождение от некоторых видов налогов, отсутствие выплат НДФЛ и налога на имущества и т.д. Налоги для предпринимателей на УСН не предусматривают выплаты НДС.
Упрощенная система не потерпела существенных изменений. Единый налог взымается с ИП за определенный период, считающийся отчетным. ИП делает и составляет отчет за календарные 12 месяцев, но осуществление платежей в налоговые инспекции производиться авансами по итогам деятельности за три месяца.
ИП обладает определенными обязательствами временного характера по оплате предусмотренных законодательством отчислений в налоговые органы:
- по итогам деятельности зарегистрированного ИП за первый квартал текущего года (до 25 числа следующего за отчетным месяцем);
- по итогам деятельности за шесть месяцев (до 25 июля);
- по итогам деятельности в течение девяти месяцев (до 25 октября).
Расчет единого налога осуществляется по итогам работы за 12 месяцев с учетом авансовых платежей, осуществляемых в налоговые органы. Самостоятельно рассчитать налог и авансовый платеж можно по следующему алгоритму:
- Платеж рассчитывается с января по возрастанию, и в итоге выплаты суммируются.
- База для налога, сформировавшаяся за первый квартал, умножается на ставку налога (шесть процентов). После расчета необходимо осуществить оплату. Оплатить налог необходимо до 25 числа месяца, который следует за отчетным периодом.
- Налог по итогам работы за полгода рассчитывается следующим образом: база умножается на налоговую ставку, после чего отнимается платеж, осуществленный до 25 апреля. Получившийся остаток подлежит оплате в налоговые органы.
- По итогам работы за девять месяцев сумма платежа рассчитывается по такому же принципу, как и за три месяца, только от результата (база налога, умноженная на ставку налога) необходимо вычесть сумму уже произведенных выплат. Срок оплаты – до 25 октября.
- За весь год ИП определяет базу налога, умножает ее на фиксированную ставку налога и вычитывает все осуществленные платежи. Разница, полученная в результате вычислений, подлежит оплате в налоговые инспекции до конца марта.
Налоги ИП за себя и сотрудников в большинстве случаев нелегко рассчитать в силу разных обстоятельств: некомпетентности, отсутствия времени и т.д. Целесообразно воспользоваться услугами специалистов. Это поможет избежать неприятностей с законодательством, штрафных санкций и т.д.
Налоги ИП на ЕНВД
ЕНВД освобождает бизнесмена от необходимости вести налоговый учет. Такая форма налогообложения подразумевает оплату взноса предполагаемого, а не с учетом фактического дохода. Главная документация в 2017 – это декларация для индивидуальных предпринимателей на ЕНВД.
Организатор ИП обязан оплачивать в установленные сроки единый налог, который заменяет ряд выплат, включая налог на имущество для ИП, НДС, НДФЛ и т.д. Расчет в 2017 году осуществляется следующим образом: базовая доходность, которая прописана в НК РФ по каждому типу предпринимательской деятельности, умножается на дефляционный коэффициент, также указанный в нормативной документации для каждого вида деятельности. Ставка по налогу составляет 15%.
Налоги ИП на ОСНО
С первого периода в 2017 года ИП обязан вести учет и производить оплату:
- НДФЛ, представляющий собой налог на прибыль, и НДФЛ, который необходимо удерживать с заработной платы сотрудников и перечислять в бюджет;
- налог на недвижимость.
Также существует потребность, как и при любом форме налогообложения, в оплате страховых взносов. Если доход по факту компании не превышает 300 тысяч рублей, то платежи выплачиваются по фиксированной ставке: МРОТ, умноженный на установленный тариф взносов по страхованию, полученная сумма увеличивается в 12 раз.
Как рассчитать и когда оплатить налог в 2018 году
Каждая предпринимательская деятельность обладает своими нюансами и особенностями. Многие ИП из-за отсутствия знаний в области налогового и бухгалтерского отчетности, неосведомленности и по другим причинам даже неправильно выбирают форму налогообложения, ошибочно предполагая, что выбранный вид для них самый лучший.
Функциональные сервисы онлайн-бухгалтерии «Мое дело» , «Контур» помогут найти ответ на актуальный вопрос, какие налоги платит предприниматель (ИП) в 2017, а также поможет автоматически рассчитать суммы, которые подлежать к выплате.
Компетентные специалисты востребованных сервисов, ориентированных на потенциальных клиентов, решат текущие проблемы, связанные в налоговыми и социальными выплатами с учетом особенностей конкретного ИП.
Индивидуальные предприниматели и небольшие компании могут в значительной степени сэкономить на услугах штатных бухгалтеров, которым необходимо платить существенную заработную плату. Для этого необходимо просто посетить сервисы «Мое дело» и «Контур» , которые выполнят всю работу по составлению отчетности. В случае необходимости специалисты предоставят грамотную и полноценную консультацию.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации