
Инструкция по инкассированию денежных средств. Как проводится инкассация денежных средств
Размещено на сайте 01.08.2012
Для сдачи наличности в банк страховые организации прибегают к услугам инкассаторов, что гарантирует им сохранность денежных средств. Создание собственной структуры инкассации наличности требует больших расходов и не всегда нецелесообразно. преимуществом услуг сторонних организаций является их ответственность за несвоевременную инкассацию денежных средств. Как ведется учет инкассируемой наличности в страховой организации?
В соответствии с положением Банка России от 12.10.2011 № 373-П «О порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации» все организации обязаны сдавать в учреждения банков поступающие в их кассы наличные денежные средства сверх установленного лимита остатка наличных денежных средств для последующего зачисления на их счета.
Организация, в состав которой входят обособленные подразделения, не имеющие расчетного счета, самостоятельно определяет лимит остатка наличных в этих подразделениях. По каждому из них организация ведет свой раздел кассовой книги.
Сдача денежных средств на соответствующие счета в банках может производиться:
— непосредственно в кассы банков;
— с помощью услуг инкассаторской службы банков;
— с помощью специализированной инкассаторской службы, имеющей лицензию Банка России;
— через организацию федеральной почтовой связи;
— в автоматические сейфы.
Обособленное подразделение (филиал, представительство) организации, имеющее счет в банке, инкассируется в том же порядке, что и юридическое лицо. При этом в кассе необходимо обязательно документально оформлять оприходование выручки (приходными ордерами) и сдачу ее в банк (расходным ордером). Записи вносятся в разделы кассовой книги обособленного подразделения.
Правила хранения, перевозки и инкассации наличных денег в кредитных организациях на территории Российской Федерации установлены положением Банка России от 24.04.2008 № 318-П «О порядке ведения кассовых операций и правилах хранения, перевозки и инкассации банкнот и монеты в кредитных организациях на территории Российской Федерации» (далее — Положение № 318-П). В соответствии с Федеральным законом от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» перевозку наличных денег, инкассацию, а также кассовые операции по приему и обработке наличных денег могут осуществлять только организации, входящие в систему Банка России.
Для перевозки наличных денег кредитная организация может привлекать организации, оказывающие услуги по перевозке ценных грузов. И если для осуществления инкассации требуется наличие лицензии, то к транспортировке денежных средств такие требования не предъявляются. Однако ее могут осуществлять только специализированные организации, оказывающие услуги по перевозке ценных грузов.
Отношения с инкассаторскими работниками, осуществляющими перевозку наличных денег и инкассацию, определяются договором о полной материальной ответственности. Если операции по перевозке и инкассации наличных денег осуществляются совместно несколькими инкассаторскими работниками и нет возможности разграничить их ответственность за причинение ущерба, заключается договор о коллективной (бригадной) материальной ответственности.
В случае осуществления инкассаторских услуг заключается договор на инкассацию, пересчет и зачисление (перечисление) денежной наличности на банковские счета организации. Если инкассация осуществляется сотрудниками банка, подписывается двусторонний договор, если привлекается небанковская кредитная организация, подписывается трехсторонний договор. От каждой из трех сторон назначается ответственное лицо.
При инкассации с привлечением небанковской кредитной организации функции подразделяются следующим образом:
— организация обеспечивает подготовку сумки с наличными деньгами и ее сдачу инкассатору, оплачивает услуги инкассатора и банка;
— инкассатор в согласованные дни и часы проводит инкассацию (прием сумок с наличными деньгами) от уполномоченного лица организации, доставку в банк и сдачу в кассу банка. При необходимости осуществляет временное хранение в подразделении инкассации;
— банк принимает сумки с наличными деньгами от инкассатора, осуществляет пересчет наличных денег и зачисление на счет организации.
К договору прилагаются:
— перечень подразделений организации с указанием наименования подразделений, адресов, телефонов, ФИО руководителя и кассира. В дальнейшем, если необходимо дополнить перечень подразделений, подлежащих обслуживанию, организация оформляет заявку на обслуживание и дополнительное соглашение к договору;
— заявка на проведение инкассации;
— протокол согласования цен на инкассацию, временное хранение и прием, пересчет для перечисления наличных денег.
Как правило, по договору инкассации организации вменяется в обязанность обеспечение свободных и освещенных подъездных путей, входов, выходов и коридоров, изолированного и непросматриваемого кассового помещения, запирающегося изнутри, беспрепятственного передвижения вооруженных инкассаторов в здании по маршруту вход — касса — выход, сопровождение работником охраны или иным должностным лицом организации.
Правила проведения инкассации
Для каждой организации, осуществляющей инкассацию наличных денег, в банке ежемесячно оформляются номерные явочные карточки 0402303. Формы этого и других документов утверждены Положением Банка России № 318-П. В явочной карточке указываются номера закрепленных сумок, наименование, адрес, телефон организации, выходные дни, время окончания работы, время заезда инкассаторов и др.
С учетом объема инкассируемых наличных денег определяется количество порожних сумок, выдаваемых организации. Каждой сумке присваивается индивидуальный номер. Руководителем инкассации по согласованию с организацией устанавливаются время и периодичность заездов инкассаторов.
Перед выездом в организацию инкассаторы получают:
— порожние сумки;
— доверенности на перевозку и инкассацию наличных денег;
— штамп;
— ключи;
— явочные карточки 0402303.
По прибытии в организацию инкассатор предъявляет кассиру:
— документы, удостоверяющие личность;
— доверенность на перевозку наличных денег (инкассацию наличных денег);
— явочную карточку;
— порожнюю сумку, закрепленную за клиентом.
Кассир организации в свою очередь предъявляет инкассатору образец пломбы, передает сумку с наличными деньгами, накладную к сумке 0402300 и квитанцию к сумке 0402300. Сумка должна быть опломбирована так, чтобы ее вскрытие было невозможно без видимых следов нарушения целости сумки и пломбы.
На сумку составляются препроводительная ведомость 0402300 и реестр проведенных операций. При этом сумма, указанная в препроводительной ведомости, должна соответствовать общей сумме наличных денег, отраженной в реестре проведенных операций. Ведомость и реестр вкладываются в сумку с наличностью.
Инкассатор в присутствии кассира проверяет целость сумки и пломбы, соответствие пломбы имеющемуся образцу, правильность заполнения накладной и квитанции. После заполнения кассиром явочной карточки инкассатор проверяет соответствие суммы наличных денег, проставленной в явочной карточке, накладной и квитанции. А также сверяет номер сумки с наличными деньгами с номером, указанным в явочной карточке, накладной и квитанции. Неправильная запись в явочной карточке зачеркивается, на полях проставляется новая запись, заверенная кассиром. Инкассатор не имеет права производить записи в явочной карточке.
При приеме сумки с наличными деньгами инкассатор подписывает квитанцию к сумке, проставляет штамп, дату приема сумки с наличными деньгами и возвращает квитанцию кассиру. Если инкассатор выявил нарушение целости сумки или пломбы или неправильное составление препроводительной ведомости к сумке, то прием сумки не производится.
Дефекты упаковки и ошибки в составлении препроводительной ведомости к сумке устраняются в присутствии инкассаторов, если это не нарушает график их работы. В ином случае прием сумок с наличными деньгами в организации осуществляется при повторном заезде инкассаторов в удобное для них время. Соответствующая запись заносится в раздел «Повторные заезды» явочной карточки.
Если сумка не сдана инкассатору, кассир организации обязан в явочной карточке в строке за эту дату произвести запись «Отказ», привести причины отказа и заверить своей подписью.
Прием сумки с наличностью банком
Порядок сдачи сумки инкассаторским работником отличается от порядка сдачи в банк сумки работником страховщика.
При приеме сумки с наличностью банковский работник проверяет соответствие записей в сопроводительных документах:
— накладной и явочном листе, если сумка сдается инкассатором;
— накладной и квитанции, если сумка сдается работником страховщика.
Кроме того, проверяется:
— не имеет ли поступившая сумка с наличными деньгами каких-либо повреждений (заплат, наружных швов, разрыва ткани, поврежденных замков, пломб, разрыва обвязки или узлов на обвязке и др.);
— цела ли сумка с наличными деньгами и пломба на ней;
— соответствует ли номер сумки с наличными деньгами номеру, указанному в накладной к сумке, если сумка с наличными принимается от инкассаторских работников, или в накладной к сумке и квитанции к сумке — если сумка с наличными деньгами принимается от организации.
На основании проверки составляется журнал, который при соответствии записей подписывается работником банка и представителем организации, сдающим сумку. Если сумка сдается инкассатором, ему передается второй экземпляр журнала. Если же сумка сдается сотрудником страховщика, то экземпляр журнала остается в банке, а страховщику передается подписанная квитанция.
При выявлении несоответствий в сопровождающих документах в графе «Примечание» журнала делается соответствующая запись, если сумка сдается через инкассаторов. Если же сумку с несоответствующими данными в сопроводительных документах сдает работник страховщика, она возвращается организации вместе с накладной и квитанцией.
Если сумка имеет повреждения, то в присутствии лиц, предъявивших сумку, она вскрывается, а наличность — принимается путем поштучного, полистного пересчета.
При выявлении излишка или недостачи составляется акт вскрытия и пересчета вложенных денег. В акте указываются:
— фирменное наименование кредитной организации (фирменное наименование кредитной организации и наименование филиала);
— дата;
— наименование организации;
— реквизиты упаковки;
— причина вскрытия упаковки;
— наименования должностей, фамилии, инициалы работников, осуществлявших пересчет наличных денег и присутствовавших при пересчете наличных денег;
— сведения о помещении, в котором осуществлялся пересчет наличных денег;
— сумма наличных денег по данным кассовых документов и фактическая сумма наличных денег.
Акт пересчета наличных денег подписывается лицами, осуществлявшими пересчет. Первый экземпляр акта передается работнику банка, второй направляется организации, третий экземпляр передается инкассаторским работникам.
Инкассаторы не несут ответственности за недостачу или излишек денежных средств, а также за фальшивые и неплатежеспособные банкноты, обнаруженные при пересчете денег, если инкассаторская сумка исправна. Это подтверждает судебная практика. Однако, если инкассатор примет дефектную сумку или произойдет ее утрата, он, согласно действующему законодательству, несет перед своим клиентом материальную ответственность в размере суммы утраченных денежных средств (постановление ФАС ЗСО от 05.05.2009 № Ф04-2204/2009 (4483-А70-8)).
Вложение сумки в автоматический сейф
Страховщик может сдавать наличность через автоматические сейфы банка. Для этого он должен иметь достаточное количество порожних сумок.
Формирование сумки осуществляется так же, как и для инкассации. При этом кредитной организацией с учетом технологии приема сумок автоматическим сейфом определяется способ прикрепления накладной, которая либо вкладывается в сумку, либо прикрепляется к ней. Квитанция остается у страховщика.
Процедура вложения сумки в сейф следующая.
1. Клиент вводит номер сумки, персональный код, пароль или другие предусмотренные договором банковского счета, счета по вкладу (депозиту) или другим договором идентифицирующие его данные.
2. После вложения сумки с наличными деньгами клиент выводит распечатку автоматического сейфа, подтверждающую осуществление операции по приему сумки с наличными деньгами, в которой содержится информация о клиенте, дате и времени вложения сумки с наличными деньгами в автоматический сейф.
Бухгалтерский учет
Сдача наличных денежных средств в банк через инкассаторов оформляется расходным кассовым ордером с использованием счета 57 «Переводы в пути». Использование указанного счета удобно с точки зрения аналитического учета по инкассируемым точкам и инкассаторам.
Пример 1
Страховщик передал наличность инкассатору для доставки в банк с целью зачисления на расчетный счет в сумме 700 тыс. руб. Комиссия банка составила 0,2% от инкассируемой суммы. Бухгалтерские проводки приведены в таблице 1.
Таблица 1
Учет сдачи наличности в банк через инкассатора
|
Проводки |
Сумма (руб.) |
Документ-основание |
|
|
Переданы наличные денежные средства из кассы инкассаторам |
Расходный кассовый ордер Квитанция к сумке |
||
|
Зачислены денежные средства на расчетный счет |
Выписка банка |
||
|
Списана комиссия банка |
Дт 91.2 Кт 51 |
Выписка банка |
В настоящее время достаточно много тарифов на пакетные продукты по расчетно-кассовому обслуживанию для юридических лиц. Стоимость услуг по приему, пересчету наличных денег зависит от состава пакета. Обычно в пакет включен определенный лимит сданной наличности. За потребление услуги сверх лимита установлено вознаграждение, которое составляет определенный процент от сданной суммы. Расчеты со специализированной инкассаторской службой производятся за месяц и состоят из двух частей:
— постоянная — в зависимости от установленного графика обслуживания каждого подразделения;
— переменная — сумма вознаграждений в проценте от каждой инкассированной суммы.
Пример 2
Предположим, что тариф за одну инкассацию составляет 400 руб., но не менее 5 тыс. руб. в месяц плюс 0,03% от суммы инкассированной наличности. Инкассация проводится один раз в неделю по трем адресам. Инкассируемая сумма является постоянной и равна 600 тыс. руб. Бухгалтерские проводки приведены в таблице 2.
Используя данные примера, определим стоимость услуг:
(5000 * 3 + (600 000 * 4 * 3) * 0,03%) = 17 160 руб.
Таблица 2
Учет оплаты услуг специализированной инкассаторской службы
Пример 3
Предположим, что при инкассации наличности в сумме 650 тыс. руб. выявлена недостача в размере 10 тыс. руб. Бухгалтерские проводки приведены в таблице 3.
Таблица 3
Учет недостачи денежных средств в инкассаторской сумке
Недостача может быть отнесена на виновных лиц (счет 73 «Расчеты с персоналом по прочим операциям», субсчет «Расчеты по возмещению материального ущерба») или на прочие расходы (счет 91.2 «Прочие расходы»), если виновные лица не установлены или суд отказал во взыскании убытков. Виновное лицо несет ответственность в размере среднего месячного заработка — по распоряжению руководителя организации (ст. 248 ТК РФ), а свыше — по добровольному согласию или по решению суда.
Кассир организации является материально ответственным лицом и несет полную индивидуальную материальную ответственность за сохранность вверенных ему ценностей и причиненный ущерб. Согласно действующему законодательству при установлении факта хищения и недостачи в кассе проводится ревизия.
Пример 4
Используя данные примера 3, предположим, что недостача отнесена на виновное лицо и удержана из заработной платы.
Таблица 4
Учет недостачи, отнесенной на виновное лицо
Пример 5
Предположим, что при инкассации наличности в сумме 430 тыс. руб. выявлены излишки, которые зачислены на расчетный счет в сумме 1 тыс. руб. Операции в учете будут отражены проводками.
Таблица 5
Учет излишка, зачисленного на расчетный счет
Ответственность организаций и должностных лиц за нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций предусмотрена ст. 15.1 КоАП. Вне зависимости от того, по прямому умыслу нарушен этот порядок или по неосторожности, административный штраф должностных лиц составляет от 4 до 5 тыс. руб., организации — от 40 до 50 тыс. руб.
Л.И. Баранова, ООО СК «ВТБ Страхование», филиал в Санкт-Петербурге, начальник бухгалтерской службы
Инкассация – это процесс сбора и перевозки наличных денег из одного предприятия в другое, охватывая также их филиальную сеть.
Человек, который занимается инкассацией, занимает должность . Помимо наличных денег в инкассацию могут входить ценные бумаги, облигации, драгоценные металлы, банковские карточки, монеты и тому подобное.
Иными словами, инкассация – это когда деньги и иные ценные блага одной организации перевозятся в ее филиал или подразделение, с целью получения прибыли, или же перевозятся на другое предприятие.
Инкассация должна следовать правилу сохранения перевозимых ценных объектов, а также должна заниматься изыманием и передачей в кассу наличных денег, которые нужны для пополнения открытых расчетных счетов любого физического или юридического лица.
Происхождение инкассаторских служб
В России первые инкассаторские службы были созданы 1 августа 1939 года при поддержке Госбанка Советского Союза. И только ближе к концу ХХ столетия – в 1988 году, правительство объявило о создании Российского инкассаторского объединения, которое официально называлось «Росинкас». Данное объединение имеет законную силу после подписания 10 июля 2002 года Федерального закона «О Центральном банке РФ», после которого оно стало частью главного Банка Российской Федерации.
Инкассаторы – это довольно специфичная специализация, которая требует больших моральных сил, выдержки, ответственности и умений действовать быстро в нестандартных ситуациях. Помимо личностных качеств, у инкассатора должен быть опыт в охранной сфере, как минимум шестой квалификационный разряд и действующая лицензия на осуществление деятельности, связанной с наблюдением за зданиями и сооружениями. Такая лицензия имеет срок всего 6 месяцев, поэтому ее необходимо постоянно продлевать.
Как и у многих представителей разных профессий, у инкассаторов есть собственный праздник – День инкассатора, который празднуется в стране 1 августа.
Инкассаторские организации не имеют большой конкуренции внутри своего рынка, поэтому долго держатся в рамках монополии.
Процесс инкассации денежных средств
Стоит сказать, что процесс инкассации денег, ценных бумаг, драгоценных металлов и прочего – это довольно трудоемкий процесс, который по факту представляет собой операцию с кассой. Именно поэтому, предварительно нужно оформить определенное количество бумаг.
Сначала необходимо заключить договор с предприятием, которое будет выполнять инкассацию, и с предприятием, которому эта процедура нужна. Инкассаторская помощь востребована не только у юридических лиц, она также нужна и обычным гражданам.
Корпорации, занимающиеся услугами инкассации, очень часто тесно работают с банковскими организациями. Последние каждый месяц регистрируют для них номерные карты-явки, где написаны название организации, контакты, адрес главного здания и адреса филиалов, время их работы, номера заверенного багажа и временной промежуток прибытия инкассаторов.
Последние пункты всегда сопоставляются с количеством перевозимых объектов и общей загруженностью. Любая сумка из инкассаторского багажа имеет собственный номер. Также менеджер службы инкассации созванивается с организацией, и они вместе определяют удобное время для организации инкассации на предприятии.
Естественно, инкассаторский процесс должен соблюдаться по установленным правилам: нужно не только эффективно доставить необходимую сумку, но суметь правильно оформить сопутствующую документацию. У инкассатора всегда имеется список, где по пунктам указано наличие перевозимого:
- специальная емкость, которая имеет собственный идентифицируемый номер;
- ключи;
- штамп организации;
- карта-явка;
- заверенная доверенность, которая позволяет перевозить валюту и другие ценные объекты.
Манипуляции, которые должен привести в действия инкассатор при прибытии на предприятие с ценными объектами, подробно описываются в утвержденных нормативных актах.
- Сначала сотрудник кассы должен осуществить проверку паспортных данных инкассатора, наличие доверенности на осуществление перевозки ценностей, карту-явку и принять прием-передачу нужной инкассаторской сумки.
- Также следует показать образец пломбы, которая должна быть на сумке, и заполнить сумку ценными бумагами, приложив сопутствующие накладные бумаги и квитанции.
- Сотрудник кассы должен заполнить документ, в котором должен указать полный список проведенных манипуляций.
- После этого заполненные бумаги идут на проверку для выявления соответствия на запрошенную сумму.
- Когда все сходится, то происходит процесс вложения наличных денег в индивидуальную сумку.
- Далее идет опломбировка сумки: инкассатор при кассире должен осмотреть сумку и пломбу на ней на отсутствие дефектов, и проверить, нет ли возможности доступа к ценному содержимому.
- Работник организации, куда приехал инкассатор, должен заполнить карту-явку и сверить реквизиты и номера с карты, накладных документов и квитанций. Если сотрудник допускает ошибку при заполнении документов, то он должен незамедлительно ее исправить.
- После заполнения всех документов и актов, кассир ставит собственную подпись, которая является критерием правильности проведения процедуры инкассации.
При приеме-передаче инкассаторской сумки с деньгами и соответствующей документацией, инкассатор должен подписать квитанцию, заверить ее штампом и написать дату проведения инкассации. После этого он должен вернуть сумку сотруднику кассы.
Но бывает так, что кассир находит определенные несоответствия в документах. Нарушениями в инкассации могут быть не только отсутствие целостности сумки и пломбы, но и неправильно заполненная инкассаторская ведомость, которая оформляется перед отправлением инкассаторской машины.
Но что делать в данном случае, когда человек, заверявший данные бумаги, находится в другом месте? Решить вопрос положительно можно, если обнаруженные недочеты можно ликвидировать с помощью уполномоченного человека без нарушения его рабочей деятельности. Если устранение проблемы за короткое время невозможно, то процесс приема-передачи инкассаторской сумки не осуществляется. Инкассация денег (к примеру, в супермаркете) осуществляется в следующий раз. В данном случае инкассаторы должны поставить «галочку» в пункте «повторное посещение» в листе-явке.

Инкассация в банках
Инкассация в банковских организациях значительно отличается от инкассации в продуктовых магазинах, например. Такая манипуляция является более сложной и требует определенного порядка. Уполномоченный сотрудник банка должен:
- внимательно перепроверить всю документацию (накладные, квитанции, явочные листы);
- осмотреть инкассаторскую сумку на целостность: на ней не должно быть дырок, разрывов, торчащих узлов и т.д.;
- определить эффективность пломб и замочных швов;
- сверить номера, которые указаны на инкассаторской сумке и в документации.
Если уполномоченный сотрудник банковской организации нашел какие-либо недочеты в документации, то он должен сделать отметку в журнале приема, который впоследствии осматривается обеими сторонами. Если сотрудник находит следы взлома или вскрытия сумки, то ее вскрывают, пересчитывают внутреннее содержимое и составляют акт о вскрытии. При обнаружении недостачи или, наоборот, лишнего в сумке, это количество заносится в данный акт. Также в нем фиксируются данные об организации, дата, время, причина вскрытия, информация о сотрудниках, которые участвовали во вскрытии, а также информация о помещении, где проводилось вскрытие инкассаторской сумки.
Исходя из того, что инкассация является бухгалтерской операцией, то нужно открыть кассовую расходную бумагу, которая будет содержать счет 57 «Переводы в пути». Это очень удобно для предприятий, нуждающихся в инкассации, и для сотрудников инкассаторской службы.
Например, организация должна получить от инкассаторов денежные средства в размере 700 тысяч рублей в банк, которые будут переведены на определенный расчетный счет. Комиссия при проведении данной операции составит 0.2% от полученной суммы.
По имеющимся данным можно составить акт передачи наличных денег в банковскую организацию, где видно как происходит инкассация денег. Это во многом упрощает жизнь всем участникам инкассации.
Рабочая деятельность инкассаторских организаций является очень важной, поскольку по статистическим данным количество нападений и краж постоянно растет, а инкассация – это некий метод борьбы с недобросовестными гражданами.
Для того чтобы остаток наличных денег в кассе на конец дня не превышал лимита, организация для передачи денег в банк может заключить договор с инкассаторской службой учреждения банка или специализированной инкассаторской службой имеющей лицензию Банка России на осуществление соответствующих операций по инкассации денежных средств.
Порядок оформления и передачи наличных денег инкассаторам предусмотрен положением ЦБ РФ от 9 октября 2002г. №199-П "О порядке ведения кассовых операций в кредитных организациях на территории Российской Федерации".
После заключения договора, организация заказывает изготовление специального пломбира, на котором должны быть выгравированы номер и сокращенное наименование организации или ее фирменный знак. Образцы оттисков пломбира заверяются руководителем подразделения инкассации. Один экземпляр заверенного образца пломбы передается организации для предъявления инкассаторам при передаче им ценностей, а второй в кассовое подразделение кредитной организации для осуществления контроля при приеме денег от инкассаторов. Кондраков Н.П. Бухгалтерский (финансовый, управленческий)учет, учебник Москва, Издательство Проспект, 2008 г.-с.204
Образцы оттисков пломбиров, которыми будут опломбировываться сумки, организация предоставляет в подразделение инкассации. Количество сумок выдаваемых организации, определяется объемом инкассируемой выручки. На каждой сумки выставляется порядковый номер. К каждой сдаваемой инкассаторам сумке с денежной наличностью кассир организации выписывает препроводительную ведомость.
Первый экземпляр препроводительной ведомости вкладывается в сумке; Второй экземпляр (накладная к сумке) передается инкассатору при получении им сумки; Третий экземпляр (копия препроводительной ведомости) остается у кассира. Третий экземпляр препроводительной ведомости с подписью и печатью инкассатора служит основанием для составления бухгалтером расходного кассового ордера (Форма № КО-2)(См.Приложение 3) и для отражения в кассовой книге расхода наличных денег по кассе организации.
Перед получением ценностей инкассатор предъявляет кассиру организации документ, удостоверяющий личность, доверенность на получение ценностей, явочную карточку и сумку. Кассир организации предъявляет оттиск пломбиров, сумку с ценностями и два экземпляра препроводительной ведомости.
Инкассатор принимает сумку с ценностями с проверкой целости упаковки, наличия целых и четких оттисков пломб, соответствия их имеющемуся образцу, проверяет правильность заполнения препроводительной ведомости и передает кассиру организации порожнюю сумку и явочную карточку для заполнения. Инкассатор проверяет соответствие суммы указанной в явочной карточке кассиром, суммам в накладной и копии препроводительной ведомости, затем на копии препроводительной ведомости ставит печать, дату приема сумки и расписывается.
Для учета денежных средств, выданных из кассы организации, для зачисления на е расчетный счет, но еще не зачисленных по назначению, предназначен счет 57 "Переводы в пути". Основанием для принятия к учету по счету 57 сумм(например при сдачи выручки от продажи) могут быть копии сопроводительных ведомостей на сдачу выручки инкассаторам.
Расходы связанные с оплатой услуг, оказываемые кредитными организации, являются операционными расходами(пункт 11ПБУ 10/99) Приказ Министерства Финансов Российской федерации от 06 мая 1999 года № 33-н «Об утверждении положения по бухгалтерскому учету «Расходы организации»ПБУ 10/99» Такие расходы принимаются к бухгалтерскому учету в сумме, исчисленной в денежном выражении, равной величине оплаты в денежной и иной форме или в величине кредиторской задолженности(подпункт 14.1,6 ПБУ 10/99).Для их учета предназначен счет 91"Прочие доходы и расходы", субсчет 91.2"Прочие расходы"; для учета расчетов с банком может использоваться счет 60 "Расчеты с поставщиками и подрядчиками".
Сумма оплаты услуг по инкассации обычно списывают со счета организации в безакцептном порядке в начале месяца, следующего за расчетным.
По мере оплаты услуг по инкассации и получении счетов фактур организация в общеустановленном порядке может предъявлять уплаченные суммы НДС к вычету в соответствии со статьей 170-172 Налогового кодекса РФ.
Инкассация денежной наличности
а. Директор магазина/Территориальный менеджер по управлению розничной сетью обязан обеспечить осуществление инкассации денежных средств в подотчетном магазине, предусмотренной соответствующим договором на инкассацию. Договор на инкассацию должен быть заключен не позднее даты открытия магазина, при условии, что помещение прошло проверку на соответствие требованиям безопасности со стороны инкассирующей организации не позднее, чем за две недели до предполагаемой даты открытия. В противном случае дата начала инкассации может сдвигаться на соответствующее число дней просрочки.
б. Инкассацию имеет право сдавать только Директор/Заместитель директора/Администратор торгового зала/Старший кассир/Кассир, заключившие договор о полной индивидуальной материальной ответственности.
в. Сотрудник, сдающий инкассацию, обязан проверить полномочия лиц, принимающих инкассацию, на предмет принадлежности к уполномоченным инкассаторам банка, с которым заключен договор на инкассацию.
г. Директор магазина обязан выборочно присутствовать при сдаче инкассации не менее 3-х (трех) раз в неделю и произвести сверку наличных денежных средств с данными кассового отчета.
д. Если инкассация сдается с использованием обычных инкассационных сумок (не секъюрпаков), Директор магазина предоставляет в подразделение инкассации образцы оттисков пломбиров, которыми будут опломбировываться сумки. Оттиск пломбы содержит номер и сокращенное наименование организации или ее фирменный знак. Образцы оттисков пломбиров заверяются руководителем подразделения инкассации.
е. Один экземпляр заверенного образца пломбы передается в магазин для предъявления инкассаторам при получении ими сумок с ценностями, второй экземпляр - в кассовое подразделение банка для осуществления контроля при приеме денег от инкассаторов.
ж. На каждый магазин для инкассации денежной наличности ежемесячно выписывается явочная карточка с присвоением ей номера, указанного в списке.
з. Количество сумок, выдаваемых магазину Инкассатором-сборщиком, определяется объемом инкассируемой выручки. На каждой сумке проставляется порядковый номер.
и. Руководитель подразделения инкассации составляет маршруты и графики заездов инкассаторов в организации. Время заезда и периодичнос ть обслуживания банком по согласованию с ответственным сотрудником фФинансового отдела и Директором магазина.
к. Старший кассир/Кассир магазина к каждой сдаваемой инкассаторам сумке с денежной наличностью выписывает три препроводительных документа: ведомость к сумке, накладную к сумке и квитанцию.
л. С целью контроля за сдачей наличных денежных средств в инкассацию, и возможности отслеживания поступаемых сумм от магазинов на счет компании, необходимо во всех трёх экземплярах препроводительной ведомости по инкассации, в графе «от кого» необходимо указывать следующую информацию:
Клиентский код магазина;
Адрес магазина;
Бренд. ;
В графе «р/счет №» каждый магазин указывает свой расчетный счет. Данный счет можно узнать у ответственного сотрудника в подразделении казначейства.
м. Первый экземпляр препроводительной ведомости вкладывается в сумку; второй экземпляр - накладная к сумке - передается инкассатору при получении им сумки; третий экземпляр - квитанция к сумке с печатью и подписью инкассатора - остается в магазине и подшивается к соответствующему Ррасходному кассовому ордеру.
н. Сумка с денежной наличностью пломбируется Старшим кассиром/Кассиром магазина таким образом, чтобы предотвратить ее вскрытие.
о. Перед получением ценностей инкассатор-сборщик предъявляет Старшему кассиру/Кассиру документ, удостоверяющий личность, доверенность на получение ценностей, явочную карточку и порожнюю сумку (если инкассация сдается в сумки). Старший кассир/Кассир предъявляет образец оттисков пломбиров, сумку с денежной наличностью и два экземпляра препроводительной ведомости.
п. Инкассатор-сборщик принимает сумку с денежной наличностью с проверкой целости упаковки, наличия целых и четких оттисков пломб, соответствие их имеющемуся образцу, проверяет правильность заполнения препроводительной ведомости и передает кассиру Кассиру организации порожнюю сумку (если инкассация сдается в сумки) и явочную карточку для заполнения. Затем инкассатор проверяет соответствие суммы (цифрами и прописью), указанной в явочной карточке кассиромКассиром, суммам в накладной и квитанции к сумке. Также он проверяет соответствие номера сумки, указанного в явочной карточке и сопроводительных документах, номеру принимаемой сумки, после чего расписывается на квитанции к сумке, ставит печать и дату приема сумки.
р. Исправления при заполнении явочной карточки не допускаются. Неправильно произведенная запись зачеркивается, на свободном поле явочной карточки делается новая запись, заверенная подписью Старшего кассира/Кассира.
с. Производить записи в явочной карточке инкассатору не разрешается.
т. В случае выявления нарушения целости сумки или неправильного оформления сопроводительных документов прием денежной наличности прекращается. В присутствии инкассатора устраняются лишь те ошибки и дефекты, исправление которых не нарушает графика работы бригады инкассаторов.
у. В остальных случаях прием ценностей в магазине осуществляется повторным заездом в удобное для бригады инкассаторов время, о чем делается соответствующая запись в явочной карточке. При этом компания оплачивает штраф за повторный заезд. Сумма штрафа может быть взыскана с материально-ответственного лица магазина.
ф. В случае отказа от сдачи денежной наличности /Старший кассир/Кассир делает запись в явочной карточке «Отказ» и заверяет ее своей подписью.
х. В общем порядке все магазины инкассируются ежедневно, однако для некоторых магазинов в ежемесячном приказе на кассовый лимит установлена минимальная сумма сдачи инкассации. Если на конец дня к моменту предполагаемой сдачи инкассации данная минимальная сумма не может быть достигнута, магазин обязан сделать заблаговременный отказ от инкассации. Для этой цели во избежание наложения штрафов на компанию сотрудник магазина за 3 (три) часа до сдачи инкассации должен позвонить дежурному инкассатору и сообщить об отказе. В этом случае никакой записи в явочной карточке не делается.
ц. Сразу же после сдачи денежной наличности инкассаторам /Старший кассир/Кассир должен сформировать и учесть в системе Программе «1С» Ррасходный кассовый ордер на сумму инкассации денежной наличности.
ч. Сотрудник подразделения казначейства сверяет суммы РКО с типом операции «Инкассация» и суммы перечисленные на расчетный счет компании подразделением банка. В случае выявления между ними расхождений информирует Директора магазина по эл.ектронной почте с копией Территориальному менеджеру по управлению розничной сетью и Старшему Аудитору розничной сетиМенеджеру группы розничного аудита о необходимости создания корректирующих кассовых ордеров в системе Программе «1С» магазина.
ш. В случае выявления излишка/недостачи сотрудниками кассового подразделения банка, Директор обязан обеспечить создание корректирующего Расходного/Приходного кассового ордера, в основании которого указаны: «коррекция к инкассации» и дата инкассации, на которую требуется создать коррекцию. Для магазинов Москвы и Санкт-Петербурга - корректирующий РКО/ПКО должен быть создан и выгружен в офисную систему Navision в течение 3 дней с момента получения информации от подразделения казначейства. Для магазинов других городов – в течение 3 дней с момента выявления расхождения, о котором магазину должно стать известно в результате ежедневного обзвона инкассирующего банка. Приложить к ордеру копию подтверждающего документа банка о выявленном расхождении и служебную записку с объяснениями кассираКассира.
щ. В с лучае выявления поддельной банкноты сотрудниками кассового подразделения банка, - сотрудник подразделения казначейства обязан обеспечить получение и пересылку в магазин по электронной почте копии документов (Акт вскрытия сумки, Акт изъятия), подтверждающих факт выявления поддельной банкноты в службе пересчета банка. После получения информации от сотрудника подразделения казначейства о выявлении поддельной купюры в инкассации - Директор обязан обеспечить создание корректирующего Расходного кассового ордера, в основании которого указаны: «коррекция к инкассации» и дата инкассации, на которую требуется создать коррекцию. Для магазинов Москвы и Санкт-Петербурга - корректирующий РКО/ПКО должен быть создан и выгружен в офисную систему Navision в течение 3 дней с момента получения информации от подразделения казначейства. Для магазинов других городов – в течение 3 дней с момента выявления расхождения, о котором магазину должно стать известно в результате ежедневного обзвона инкассирующего банка. Приложить к ордеру копию подтверждающего документа банка о выявленном расхождении и служебную записку с объяснениями Кассира.
ы. Магазины Москвы могут забирать подтверждающие документы банка о выявленном расхождении в соответствующей ячейке в Московском офисе. Для магазинов Санкт-Петербурга ответственный сотрудник подразделения казначейства осуществляет рассылку подтверждающих документов по электронной почте на адрес магазина. Магазины других городов подтверждающие документы могут забирать самостоятельно в подразделениях Банков.
э. Директора региональных магазинов, за исключением Москвы и Санкт-Петербурга, организуют и контролирует ежедневное осуществление звонков по телефону в инкассирующий банк и с целью выяснения наличия/отсутствия расхождений при получении инкассируемых сумм денег банком. Территориальный менеджер по управлению розничной сетью осуществляет телефонный звонок в банк при осуществлении регулярной проверки магазина.
ю. В случае выявления расхождений в инкассации, Директор магазина обязан обеспечить формирование корректирующих кассовых ордеров в день получения информации о расхождениях.
я. К материальной ответственности за выявленную недостачу (в том числе при выявлении поддельных купюр) в инкассации привлекается сотрудник магазина, принимавший непосредственное участие в процессе сдачи инкассации и расписавшийся в графе «кассир» на бланке препроводительной ведомости. В случае если сотрудник не может быть привлечен к материальной ответственности по причине его увольнения, Директор магазина обязан проинформировать Старшего Аудитора розничной сетиМенеджера группы розничного аудита в день обнаружения расхождений по инкассации с целью принятия дальнейшего решения.
а. При получении информации о факте выявления поддельных банкнот, директор Директор магазина должен
Обеспечить подачу заявления в правоохранительные органы по факту выявления подделок,
Вести контроль статуса уголовного дела,
В случае списания суммы поддельных средств за счет компании, после окончания дела, выслать по электронной почте ответственным сотрудникам бухгалтерии бухгалтерии и аудита аудита фотографию судебного постановления \ / постановления о закрытии уголовного дела (зависит от исхода разбирательства).
В случае выявления поддельных банкнот может принято решение о возможности списания за счет средств компании.
аа. Списание суммы поддельных банкнот за счет компании возможно только в случае наличия в магазине работающих детекторов валют, отличных от моделей DORS 1200 и DoCash DVM BIG, а также детекторов других моделей, обладающих аналогичными техническими возможностями.
бб. Списание не производится, если в магазине на момент принятия фальшивых денежных средств, отсутствовали исправные детекторы.
вв. В случае принятия решения о списании суммы поддельных купюр за счет средств компании, в магазине в кратчайшие сроки (но не более 30 дней) в обязательном порядке должна быть установлена одна из моделей детекторов, определенных в пункте 13.1 я.
гг. В случае наличия оснований на списание суммы поддельных купюр за счет средств компании, Директор магазина в течение трех дней после получения информации о выявлении поддельных купюр, посредством электронной почты обеспечивает предоставление ответственным сотрудникам бухгалтерии Бухгалтерии и аудитаАудита:
Фотографии акта из банка, в котором в обязательном порядке должно присутствовать указание о высокой степени подделки выявленных купюр, а также о том, что подделка такого качества не может быть выявлена на оборудовании магазина (наименования оборудования);
Талона-уведомления о заведении уголовного дела \ /иного документа, подтверждающего факт заведения уголовного дела по факту выявления подделок;
Фотографии служебной записки о необходимости списания средств от территориального Территориального менеджера по управлению розничной сетью.
Аудитор розничной сети перед предоставлением согласования устанавливает факт проверки подлинности купюр при осуществлении каждого расчета с покупателями в день выявления подделки, после чего выносится единое, согласованное с сотрудниками бухгалтерии, решение о списании суммы.
Большинству предприятий приходится периодически передавать денежные средства в свой банк, чтобы обеспечить их сохранность и не превысить норматив по количеству наличности. Эта ответственная процедура подразумевает совершение определенных действий, а непосредственно сдача денег инкассатору оформляется бухгалтерской записью . Рассмотрим, как правильно выполнить все формальности.
Как происходит передача
Денежную наличность держат в кассе определенное количество времени, по истечении которого излишки от реализации товаров, услуг и т. п. необходимо передать в банк на расчетный счет предприятия. Это делают не только в целях безопасности, но в силу требований, установленных указанием ЦБ РФ № 3210-У.
Данную операцию обычно выполняет кассир или специалист службы инкассаторов.
Передачу денежных средств оформляют предпроводительной ведомостью к сумке 0402300.
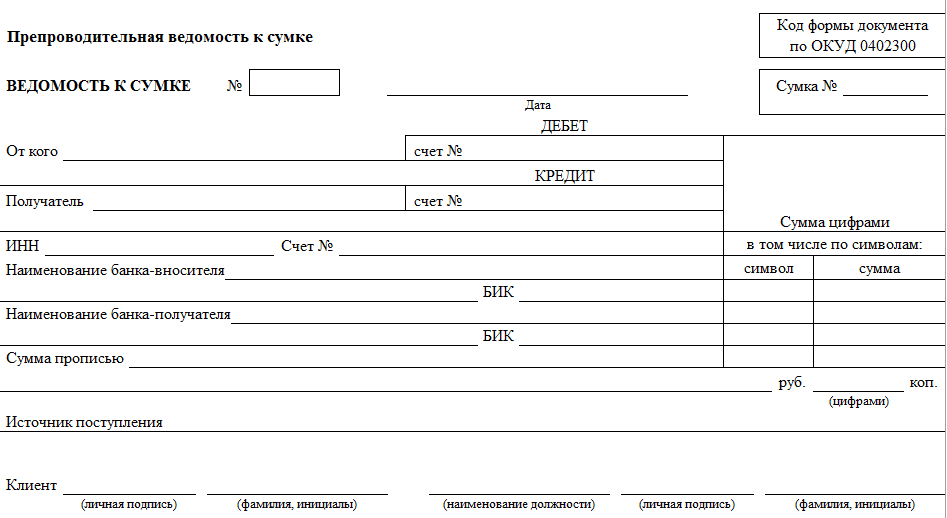
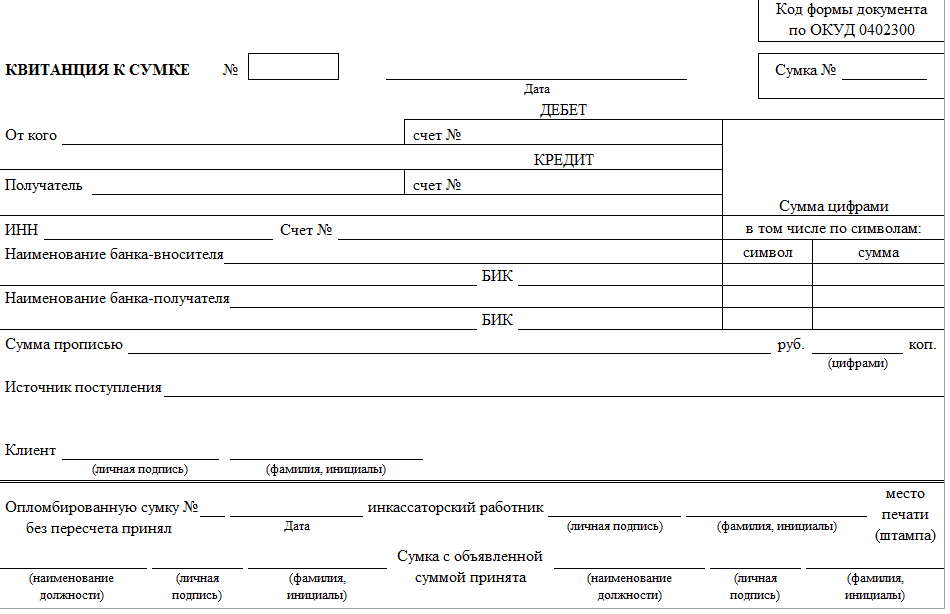
Данная ведомость представляет собой пакет документов из 3-х частей (см. таблицу).
Важные нюансы
Основные проводки
Процедура сдачи денег инкассатору оформляется бухгалтерской записью на основании квитанции к сумке и расходно-кассового ордера. Корреспонденция идет со счетом № 57 «Переводы в пути».
////
ПРЕДУПРЕЖДЕНИЕ
Передачу наличности в иностранных денежных единицах в учете проводят обособленно от российских рублей (приказ Минфина № 94н 2000 г.).
////
Проводки и их суть показаны ниже в таблице.
ПРИМЕР
30 января 2017 года ООО «Гуру» оприходовало выручку в размере 800 000 рублей. Для расчета с подотчетными лицами выделено 500 000 руб. Поскольку лимит кассы ограничен суммой в 150 000 руб., оставшиеся средства передают инкассаторам для внесения на расчетный счет.
Бухгалтерские записи по состоянию на 30.01. 2017 будут следующими:
- Дт 50 – Кт 62 (800 000 руб.) – поступление денежных средств в кассу;
- Дт 71 – Кт 50 (500 000 руб.) – наличные переданы подотчетным лицам;
- Дт 57 – Кт 50 (150 000 руб.) – передача денег инкассатору для размещения на расчетном счету.
После пополнения счета (обычно происходит на следующий день) пишут проводку:
Дт 51 – Кт 57 (150 000 руб.) – поступление выручки за 30.01.2017 на расчетный счет ООО «Гуру».
Правильное написание бухгалтерских проводок – гарантия безошибочного составления отчетности. Когда вам предстоит сдача денег инкассатору и оформление бухгалтерской записи , помните о наших советах и проверяйте наличие необходимых документов. Все это поможет вести эффективный учет денежных средств и избежать нежелательных ситуаций.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации