
Группировка хозяйственных операций. Хозяйственная операция: типы, учет, счета
Хозяйственные операции, затрагивающие основные (по структурной классификации) бухгалтерские счета, можно разделить на четыре типа, исходя из их влияния на статьи баланса.
К первому типу относятся операции, приводящие к перемещению средств из одной активной статьи баланса в другую (см. пример № 1).
Ко второму типу - операции, приводящие к изменениям в пассиве баланса (см. пример № 2).
К третьему типу относятся операции, способствующие увеличению экономических ресурсов организации (пример № 3).
К четвертому - операции, вызывающие уменьшение экономических ресурсов (пример № 4).
Схематично перечисленные типы операций можно выразить следующим образом:
тип - А"+", А" - ";
тип - П"+", П" - ";
тип - А"+", П"+";
тип - А" - ", П" - ".
Данная классификация хозяйственных операций отражает взаимосвязь бухгалтерских счетов и баланса в учетном процессе.
Пример № 1. Получены с расчетного счета и оприходованы в кассу денежные средства -150000 руб.
Эта хозяйственная операция имеет два последствия:
у предприятия уменьшаются денежные средства на расчетном счете (на активном счете) значит, сумма уменьшения отражается в кредите счета;
увеличиваются денежные средства в кассе (на активном счете) значит, сумма увеличения отражается в дебете счета.
Дебет Счет № 51 «Расчетный счет» Кредит
1) " - " 150000 руб.
Дебет Счет № 50 «Касса» Кредит
2) "+" 150000 руб.
Очевидно, что операция оказала влияние на две активные статьи баланса: по одной статье произошло уменьшение ресурса, по другой увеличение его, но поскольку изменения равновелики, итог актива не изменился.
Пример 2. Удержан налог на доходы с физических лиц из заработной платы персонала 20000 руб.
Эта хозяйственная операция приводит к:
уменьшению задолженности организации перед персоналом (счет пассивный) значит, отражается сумма уменьшения задолженности по кредиту счета;
появлению задолженности организации перед государственным бюджетом по перечислению налога на доходы с физических лиц, удержанного из заработной платы персонала (счет пассивный) значит, появление задолженности отражается по кредиту счета.
Дебет Счет № 70 «Расчеты по оплате труда» Кредит
1) " - " 20000 руб.
Дебет Счет № 68 «Расчеты по налогам и сборам» Кредит
2) "+" 20000 руб.
Понятно, что и в этом случае валюта баланса не изменится.
Пример 3. Поступили от поставщика и оприходованы на склад организации материалы на сумму 320 000 руб. Счет поставщика не оплачен.
Операция влияет на обе части баланса:
увеличились материалы на складе (счет активный), сумма увеличения записывается в дебет счета;
появилась задолженность перед поставщиком (счет пассивный) сумма задолженности отражается по кредиту.
Дебет Счет № 10 «Материалы» Кредит
«+» 320 000 руб.
«+» 320 000 руб.
Валюта баланса увеличивается, однако балансовое уравнение не нарушается.
Пример 4. Заплатили поставщику за сырье 500000 руб.
Явление 1: погашена задолженность перед банком по краткосрочному кредиту, счет пассивный, значит, сумма отражается по дебету счета.
Явление 2: уменьшились денежные средства на расчетном счете, счет активный, значит, сумма уменьшения отображается в кредите счета.
Дебет Счет № 60 «Расчеты с поставщиками и подрядчиками» Кредит
1)» - « 500 000 руб.
Дебет Счет № 51 «Расчетный счет» Кредит
« - « 500 000 руб.
Валюта баланса уменьшается, но в равной мере в активе и пассиве.
В сокращенном виде хозяйственные операции можно записать с по-мощью бухгалтерских проводок следующим образом:
Пример 1: Д-т 50 К-т 51 150000 руб.
Пример 2: Д-т 70 К-т 68 20000 руб.
Пример 3: Д-т 10 К-т 60 320000 руб.
Пример 4: Д-т 60 К-т 51 500000 руб.
Бухгалтерские записи (проводки) различаются также по характеру отражения информации: реальные и условные.
С помощью реальных бухгалтерских записей отражаются сведения об изменениях в имуществе, капитале и обязательствах. Они бывают прямые и относительные.
Прямые реальные записи отражают данные об объектах бухгалтерского учета и их движении. Например, получен краткосрочный кредит банка на расчетный счет организации в сумме 40000 руб.
Дебет 51 «Расчетный счет»
Кредит 66 «Расчеты по краткосрочным кредитам и займам»
Сумма 40000.
Относительные реальные записи фиксируют факты последующего изменения объектов учета, или совершающиеся изменения, которые невозможно отразить прямой реальной записью: Например, начислена заработная плата персоналу управления цехом в сумме 11300 руб.
Дебет 25 «Общепроизводственные расходы»
Кредит 70 «Расчеты с персоналом по оплате труда»
Сумма 11300.
Условные бухгалтерские записи (проводки) возникают как результат методологии учетного процесса, когда фактически хозяйственная операция не происходит, а бухгалтерская запись выполняется. Эти записи могут быть двух видов: перенос показателей и уточнение показателей. Обычно такие записи затрагивают регулирующие, распределительные и сопоставляющие бухгалтерские счета.
При переносе показателей необходимая информация аккумулируется на отдельном самостоятельном счете, а затем в конце периода переносится на ос-новные счета. Причем на новом счете информация отражается на той же стороне, что и на счете, с которого перенос осуществлялся. Например, накапливание расходов, связанных с управлением и обслуживанием цеха основного производства осуществляется на дебете собирательно-распределительного счета 25 «Общепроизводственные расходы», а в конце отчетного периода?тоговые суммы расходов переносятся с кредита счета 25 на дебет калькуляционного счета 20 «Основное производство»
Кредит 25 «Общепроизводственные расходы».
При уточнении показателей корректировка оценки или состава показателя осуществляется дополнительной бухгалтерской записью (когда необходимо произвести уточнение в большую сторону) или сторнировочной записью (когда уточнение проводится в меньшую сторону). На-пример, если в конце отчетного периода фактическая себестоимость израсходованных на производство материалов оказалась выше их учетной оценки, то выполняется запись:
Дебет 20 «Основное производство»
Кредит 16 «Отклонение в стоимости материальных ценностей».
Если наоборот, то та же самая запись производится красными чернилами или обводится контуром:
Дебет 20 «Основное производство»
Кредит 16 «Отклонение в стоимости материальных ценностей»
Сторнировочная бухгалтерская запись («красное сторно») означает исправление ранее отраженной информации.
В соответствии с законодательством ответственность за организацию бухгалтерского учета в организации и соблюдение законов при выполнении хозяйственных операций несет руководитель.
Руководитель организации должен создать необходимые условия для правильного ведения бухгалтерского учета, обеспечить обязательное выполнение всеми подразделениями, службами и работниками требований главного бухгалтера в части оформления и предоставления бухгалтерских документов. Главный бухгалтер подчиняется непосредственно руководителю организации и несет ответственность за формирование учетной политики, ведение бухгалтерского учета, своевременное предоставление полной и достоверной бухгалтерской отчетности. Главный бухгалтер обеспечивает соответствие осуществляемых хозяйственных операций законодательству Российской Федерации, производит контроль за рациональным использованием ресурсов и осуществляет руководство бухгалтерской службой.
Структура бухгалтерской службы зависит в первую очередь от масштабов деятельности организации, от условий организации и технологии производства, объема учетной работы и наличия технических средств учета.
Бухгалтерский учет в организации осуществляется в соответствии с разработанной главным бухгалтером учетной политикой, утвержденной руководителем.
При этом утверждаются:
рабочий план счетов;
формы первичных документов (типовых и разработанных внутри организации);
порядок проведения инвентаризации активов и обязательств организации;
методы оценки видов имущества и обязательств;
правила документооборота и технология обработки учетной информации;
порядок контроля за хозяйственными операциями. Методология бухгалтерского учета в Российской Федерации предполагает использование плана счетов, обязательного для применения во всех организациях.
Данный план счетов представляет собой унифицированный список закодированной информации (т.е. такой информации, где каждому ее пункту присвоен определенный номер - код), отражающий перечень бухгалтерских счетов, на которых группируется информация об имуществе организации и источниках его формирования. Для того чтобы бухгалтерский учет был более эффективен в конкретной организации, существует понятие "рабочий план счетов", т.е. план, принятый в данной организации, в котором указаны необходимые рабочие субсчета и аналитические счета в рамках унифицированных. бухгалтерский коммерческий учет
Согласно п. 3 ст. 6 Федерального закона "О бухгалтерском учете" при формировании учетной политики в каждой организации должен быть утвержден рабочий план счетов. Рабочий план счетов представляет собой полный перечень синтетических и аналитических счетов, необходимых организации для ведения бухгалтерского учета. Он разрабатывается на основе типового Плана счетов, утвержденного Министерством финансов РФ.
Счета, на которых имущество организации, ее обязательства и хозяйственные процессы отражаются в обобщенном виде, называются синтетическими (счетами первого порядка). К ним относятся счета "Основные средства", "Материалы", "Касса", "Уставный капитал", "Расчеты с персоналом по оплате труда" и др. Учет, осуществляемый на таких счетах только в денежном выражении, называется синтетическим.
Для получения детализированных, более подробных сведений об объектах бухгалтерского учета применяют аналитические счета. Счета, на которых отражаются детальные данные по каждому отдельному виду имущества, обязательств организации и процессов, называются аналитическими. Аналитические счета открываются в дополнение к синтетическим счетам для получения частных детальных показателей движения имущества, обязательств организации. Учет, осуществляемый на аналитических счетах, называется аналитическим.
Между аналитическим и синтетическим учетом существует определенная взаимосвязь. Остатки и обороты конкретного синтетического счета должны быть равны остаткам и оборотам всех аналитических счетов, открытых в дополнение к данному синтетическому счету.
В то же время некоторые синтетические счета состоят из нескольких групп аналитических счетов. Первые (после синтетического счета) группы счетов аналитического учета называются субсчетами (счетами второго порядка). Субсчет - промежуточное учетное звено между синтетическим и аналитическим счетами. Каждый из субсчетов объединяет несколько аналитических счетов, но и сам объединяется с другими субсчетами одним синтетическим счетом.
Если в Плане счетов отсутствуют счета, необходимые для деятельности организации, она может вводить дополнительные синтетические счета, используя свободные коды. При этом введение счетов должно быть согласовано с Министерством финансов РФ.
Все хозяйственные операции оформляются первичными учетными документами. Общие требования к оформлению документов установлены п. 2 ст. 9 Федерального закона "О бухгалтерском учете". Формы первичных документов, отражающих факты финансово-хозяйственной жизни организации, по которым не предусмотрены типовые формы, а также формы документов для внутренней бухгалтерской отчетности и график документооборота являются обязательными элементами учетной политики.
Первичные учетные документы должны иметь ряд обязательных реквизитов: наименование документа, код формы, дата составления, наименование организации, фамилии и инициалы должностных лиц и подписи лиц, составивших документ, содержание хозяйственной операции, ее количественная характеристика в натуральном и денежном выражении и др.
Создание первичных документов, порядок и сроки их передачи в бухгалтерию для отражения операций на счетах бухгалтерского учета производятся в соответствии с утвержденным в организации графиком документооборота.
Под документооборотом подразумевается движение документов от момента их составления в данной организации или получения со стороны до сдачи в архив после обработки и систематизации. В графике документооборота указываются сроки составления, представления и обработки первичных документов, регистрации и группировки учетных данных с указанием ответственных лиц. График документооборота составляется главным бухгалтером организации и после утверждения руководителем становится обязательным для исполнения.
Унифицированные формы утверждены по следующим разделам учета:
по учету продукции и сырья;
по учету труда и его оплаты;
по учету материалов, основных средств и нематериальных активов;
по учету результатов инвентаризации;
по учету кассовых и расчетных операций.
Информация из первичных документов переносится в регистры бухгалтерского учета. Под регистром в бухгалтерском учете понимают различные виды таблиц, в которые заносят данные из первичной документации. Регистры подразделяют по трем основаниям:
назначению (хронологические, систематические и комбинированные);
обобщению данных (интегрированные, дифференцированные);
по внешнему виду (книги, карточки, свободные листы, машинные носители).
В соответствии с Федеральным законом "О бухгалтерском учете" регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах, для отражения на счетах учета и в бухгалтерской отчетности.
Перед записями в регистры синтетического учета первичные документы систематизируют и накапливают. Запись в учетные регистры осуществляют ручным или машинным способом. В первом случае операции регистрируют вручную чернилами или шариковой ручкой (в случаях, когда заполняется несколько экземпляров, - путем копирования). Машинную запись производят при использовании вычислительной техники. Записи в учетных регистрах должны быть краткими, аккуратными, четкими, разборчивыми. Исправление ошибок в учетных регистрах осуществляется:
корректурным способом;
способом дополнительных проводок (дополнительной записи);
методом "красное сторно" (способ сторнировочной записи). Использование того или иного способа зависит от времени выявления ошибок и ее характера.
Корректурный способ применяется, когда неверная запись (ошибка) обнаружена в течение учетного периода (до составления отчетности) и только в одном регистре, т.е. не затронута корреспонденция счетов. Ошибки в учетных регистрах исправляются следующим образом: зачеркивается неправильный текст и сумма и над зачеркнутым (или рядом с ним) надписывают верный текст и сумму. Зачеркивание производится одной чертой так, чтобы можно было прочитать исправление.
Два других способа исправления применяются, если ошибка обнаружена после составления отчетности или затрагивает два регистра, т.е. произошла неверная повторная запись суммы или корреспонденции счетов.
Тот или иной способ применяется в следующих случаях:
если в регистрах отражена сумма меньшая, чем правильная, то используют способ дополнительной записи;
если в регистрах отражена сумма большая, чем правильная, то используют способ сторнировочной записи ("красное сторно").
Внесение исправлений методом дополнительной записи (дополнительных проводок) осуществляется в два этапа:
- 1) определяется сумма, на которую необходимо сделать корректировочную запись;
- 2) производится запись этой суммы в регистрах учета.
Недостающая сумма вписывается в регистры в той же корреспонденции, что и исправляемая сумма.
Сторнировочная запись применяется в нескольких случаях:
- 1) когда неверно записанная сумма больше, чем правильная;
- 2) когда неверно указана корреспонденция счетов;
- 3) когда первоначальная запись в корреспонденции счетов и по сумме была оформлена правильно, но цель данной записи, а следовательно, и хозяйственной операции была не достигнута.
В первом случае сторнировочная запись осуществляется в два этапа:
- а) аннулируется предыдущая неверная запись (методом "красное сторно");
- б) производится правильная запись в учетные регистры.
Во втором случае порядок выполнения сторнировочной записи таков:
- а) аннулируется неправильная запись полностью - повторяются и сумма, и корреспонденция счетов красным сторно;
- б) производится запись правильной суммы в правильной корреспонденции обычным способом.
Третий случай применения сторнировочной записи - первоначальная запись была полностью верной на момент ее внесения, но затем сумма оказалась больше, чем фактическая. Такая ситуация встречается часто, например когда материалы, отпущенные в производство, были израсходованы не полностью. Для исправления операций применяют метод "красное сторно". Для этого также аннулируется предыдущая сумма и затем вписывается новая, правильная.
Преимущество методов дополнительной и сторнировочной записей заключается в том, что исправления могут быть внесены как до составления отчетности, так и после нее.
Перечень регистров обусловлен формой бухгалтерского учета, применяемой в организации. Под формой бухгалтерского учета понимают совокупность различных учетных регистров с установленным порядком и способом записи в них.
В настоящее время применяются следующие формы учета, рекомендованные Министерством финансов РФ:
журнально-ордерная форма;
мемориально-ордерная форма;
формы бухгалтерского учета с использованием вычислительной техники;
упрощенная форма бухгалтерского учета.
Форма учета определяется следующими признаками: количеством, структурой и внешним видом учетных регистров, последовательностью связи между документами и регистрами, а также между самими регистрами и способом записи в них, то есть использованием тех или иных технических средств.
При журнально-ордерной форме учета (рис. 1.6) информация, отраженная в первичных документах, заносится непосредственно в журнал-ордер либо предварительно группируется в накопительных ведомостях. Журналы-ордера используют в течение месяца для отражения операций по отдельному синтетическому счету либо группе взаимосвязанных счетов. По окончании месяца итоги журналов-ордеров отражают в Главной книге, используемой при составлении отчетности.
Рис. 1.6.
Преимущества журнально-ордерной формы учета:
- 1) учет всех хозяйственных операций ведут в накопительных документах (журналах-ордерах), что позволяет сгруппировать операции по кредиту каждого синтетического счета в разрезе корреспондирующих дебетуемых счетов;
- 2) в одном регистре можно сочетать хронологическую и систематическую записи и использовать ежемесячно итоги журналов-ордеров для записи оборотов в Главную книгу, не прибегая к составлению мемориальных ордеров;
- 3) по некоторым синтетическим счетам можно не вести специальных регистров аналитического учета;
- 4) достигается непосредственная увязка аналитического учета с синтетическим, а также с балансом;
- 5) использование журналов-ордеров позволяет при регистрации в них операций быстрее ориентироваться в корреспонденции счетов и предотвращать не соответствующие экономическому содержанию записи;
- 6) создаются условия для широкого разделения труда.
К недостаткам журнально-ордерной формы учета следует отнести сложность и громоздкость построения журналов-ордеров, ориентированных на ручное заполнение данных и затрудняющих механизацию учета.
Состав учетных регистров и последовательность записи в них при мемориально-ордерной форме учета представлены на рис. 1.7.
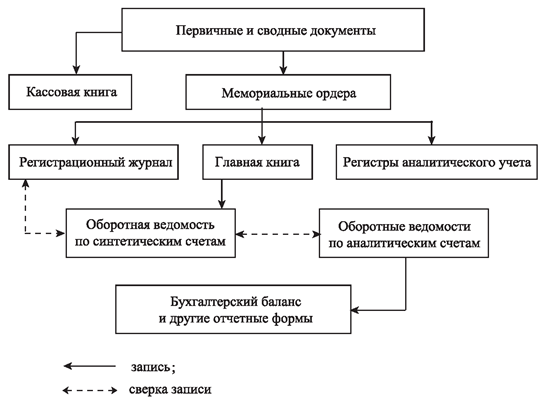
Рис. 1.7.
При мемориально-ордерной форме учета по данным первичных или накопительных документов составляют мемориальные ордера, которые записывают в регистрационный журнал и затем в Главную книгу (регистр синтетического учета). Аналитический учет ведется в карточках, записи в которые делают на основании первичных или сводных документов. По данным синтетических и аналитических счетов по окончании месяца составляют оборотные ведомости, данные которых сверяются между собой.
Мемориально-ордерная форма учета отличается строгой последовательностью учетного процесса, простотой и доступностью учетной техники, при ней широко используются стандартные формы аналитических регистров, счетные машины, копировальный способ регистрации. Кроме того, при ней легко осуществлять разделение учетной работы между квалифицированными и менее квалифицированными работниками.
Основной недостаток данной формы учета - ее трудоемкость, вызываемая многократным дублированием одних и тех же записей.
От значительной части недостатков, присущих и журнально-ордерной, и мемориально-ордерной форме учета, свободна автоматизированная форма учета, созданная на базе использования вычислительной техники. В общем виде данной форме учета свойственна такая последовательность обработки информации: машинный носитель информации - ЭВМ - машинограммы выходной информации.
Один из вариантов автоматизированной формы бухгалтерского учета представлен на рис. 1.8.

Рис. 1.8.
1. Применение машинно-ориентированных форм учета обеспечивает: механизацию и во многом автоматизацию учетного процесса; высокую точность учетных данных; оперативность данных учета; повышение производительности учетных работников, освобождение их от выполнения простых технических функций и предоставление большей возможности заниматься контролем и анализом хозяйственной деятельности; увязку всех видов учета и планирования, поскольку используют одни и те же носители информации.
В настоящее время основная часть коммерческих организаций ведет учет с использованием персональных компьютеров на основе различных пакетов прикладных программ или собственных программ.
Предприятиям малого бизнеса разрешено использовать упрощенную форму учета, при которой можно использовать всего два вида учетных регистров - Книгу учета фактов хозяйственной деятельности (регистр синтетического учета) и ведомости учета соответствующих объектов (основных средств, производственных запасов, готовой продукции и др.), являющихся регистрами аналитического учета.
Книга учета фактов хозяйственной деятельности (Журнал-Главная) заполняется либо непосредственно по данным первичных документов, либо по итоговым данным ведомостей (образец этой книги представлен в табл. 1.4).
Таблица 1.4 Книга "Журнал-Главная"

В этом регистре отражаются хозяйственные средства организации, их кругооборот и результаты (прибыль и убытки). При этом каждую операцию по ходу движения средств записывают по дебету счета (при поступлении средств) и по кредиту счета (при их выбытии). Движение доходов (прибыли) с момента выявления последних отражается в противоположном направлении с дебета одного счета (при списании прибыли) на кредит другого счета (при ее поступлении) (дебет счета 90, кредит счета 99).
В этой книге каждая сумма отражается в колонках трижды "Сумма оборота", по дебету одного счета и кредиту другого счета. Поэтому итоговая сумма оборота всегда равняется сумме дебетовых оборотов и сумме кредитовых оборотов всех счетов, что позволяет проконтролировать движение средств.
Для аналитического учета можно использовать регистры трех видов:
а) книгу (карточки) количественно-суммовой формы, в которой отражаются средства и их движение по видам (основные средства, материалы, продукция и др.).
Таблица 1.5 Книга количественно-суммарного учета

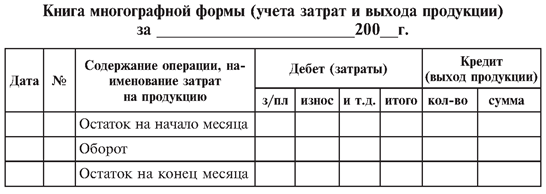
б) книгу (карточки) многографной формы, где учитываются затраты на производство и выход продукции. Учет в данной книге ведется по видам производств.
Таблица 1.6 Книга мнографной формы
в) книгу (карточки) контокоррентной формы, где ведут учет расчетов с поставщиками и подрядчиками, покупателями и заказчиками, а также другими организациями и лицами.
Вернуться назад на
Типов хозяйственных операций всего 4. Все операции, происходящие в организации, могут быть отнесены к одной из этих четырех групп, или четырех типов.
Хозяйственные операции 1-го типа:
К этой группе относятся операции, в результате которых одна активная статья баланса увеличивается, а другая активная статья баланса уменьшается. Например, с расчетного счета организации денежные средства поступают в кассу. Одна статья актива (касса) увеличивается, другая статья баланса (расчетные счета) уменьшается. Оба счета активные.
Дт 50 Кт 51
В этом случае в организацию не поступает никакого имущества, никаких активов. Но ничего и не выбывает. Просто имущество, которое было в виде безналичных денег в банке, превратилось в наличность. Размер активов не изменился. В то же время и размер пассивов не изменился, ведь организация не стала больше или меньше должна кому-либо.
Представим этот тип операций в виде «самолетиков», при этом движение средств обозначаем значками: знак «+» для поступления средств на счет и знак «-» для списания средств со чета.
Операции 2-го типа:
Эти операции, при которых активная статья баланса увеличивается, но и пассивная статья баланса увеличивается тоже. Например, организация берет заем на 6 месяцев. С одной стороны, на ее расчетный счет поступили денежные средства, поэтому мы увеличиваем количество средств на активном счете 51 «Расчетные счета». Это для нас обозначает дебет 51. С другой стороны, просто так займы не поступают. Теперь мы должна нашему займодавцу, а это уже пассивная статья, ведь нам нужно отразить источник имущества. Используем пассивный счет 66 «Краткосрочные кредиты и займы». Как мы знаем, у пассивного счета увеличение средств отражается по кредиту. Так что увеличение кредиторской задолженности для нас означает кредит счета 66.
В этом случае в организацию поступает имущество, она стала иметь больше, чем имела до этого. Количество активов выросло. Но и задолженность ее выросла, потому что вместе с имуществом появился и источник этого имущества, еще один ответ на вопрос «Откуда взялись средства?». И пассивы выросли на ту же сумму, что и активы. Валюта баланса выросла на сумму операций.
Операции 3-го типа:
В этом случае активная статья баланса уменьшается, но и пассивная статья баланса уменьшается тоже. Если взятый заем возвращается, происходит операция 3-го типа. С расчетного счета списывается сумма в погашение долга, и количество средств на активном счете 51 «Расчетные счета» уменьшается, что отразится как кредит 51. Но долг перед заимодавцем гасится, мы больше не будем должны. И пассивный счет 66 должен уменьшиться, а это в пассивном счете отражается по дебету.
В результате получаем проводку:
Дт 66 Кт 51
В этом случае имущество организации выбывает, она стала иметь меньше средств, чем имела до этого. Количество активов уменьшилось. Но и задолженность уменьшилась, потому что вместе с имуществом ушел и источник имущества. В отношении этого имущества больше не возникает вопроса «Откуда взялись деньги?». И пассивы уменьшились на туже сумму, что и активы. Валюта баланса уменьшается на сумму операции.
Хозяйственные операции 4-го типа:
К этой группе относятся операции, в результате которых одна пассивная статья баланса увеличиться, а другая пассивная статья баланса уменьшится. Например, организация имеет задолженность перед поставщиком, и эта задолженность увеличивается по кредиту счета 60 «Расчеты с поставщиками и подрядчиками». В связи с тем, что организация не может сейчас погасить задолженность, банк погашает задолженность за своего клиента, предоставляя тем самым организации-клиенту кредит. Теперь организация не должна поставщику, но должна банку, и это отражается по кредиту пассивного счета 66.
Перед нами два пассивных счета: 66 и 60 (потому что когда организация должна своим поставщикам, счет 60 выступает как пассивный). Уменьшение задолженности поставщиками – это запись по дебету пассивного счета 60, но и в тоже время имеет место увеличение задолженности перед банком, а это запись уже по кредиту счета 66. Активы организации не уменьшились и не увеличились. Обязательства тоже не уменьшились и не увеличились, но одно обязательство заменено другим. Валюта баланса не изменилась.
Теперь посмотрим на «самолетики» во всех четырех вариантах. Мы видим, что к какому бы их четырех типов не принадлежала операция, какие бы счета не принимали в ней участие, всегда в проводке участвует дебет одного счета и кредит другого. Те проводки, которые мы рассмотрели, подтверждают это правило. Никаких исключений из этого правила нет.
Первичный документ: накладная, акт, счет, отчет, ведомость, выписка банка. Причиной для проводки может быть приказ директора, протокол собрания учредителей, решение суда. В некоторых случаях таким основание может быть бухгалтерская справка, которая подписывается главным бухгалтером. Существует ряд проводок, которые в обязательном порядке производятся в конце определенного периода (месяца, квартала, года). Это проводки, отражающие начисление налогов, проводки, которыми определяется финансовый результат (прибыль, убыток) на основании предшествующих хозяйственных операций. В любом случае ни одна проводка не появляется на свет сама по себе. И за каждую проводку бухгалтер отвечает.
Бухгалтерский учет — это упорядоченная система сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного непрерывного и документального учета всех хозяйственных операций.
Виды хозяйственного учета
Начальным моментом хозяйственного учета является наблюдение фактов и явлений .
Различают три вида хозяйственного учета
- оперативный;
- бухгалтерский;
- статистический.
Оперативный учет служит для отражения информации в ее направленности на управление конкретными хозяйственными операциями.
Бухгалтерский учет предназначен для управления производственными коллективами, выявления резервов хозяйственной деятельности и контроля за ними. Главной особенностью бухгалтерского учета является то, что вся информация должна быть документально оформлена .
Статистический учет отражает экономические, социальные, демографические и другие аспекты, необходимые для управления на региональном и общегосударственном уровне.
Метод бухгалтерского учета
Под методом любой науки понимают то, как и с помощью каких приемов данная наука изучает свой предмет. Метод бухгалтерского учета, базирующийся на общих положениях диалектического метода познания действительности, выработал собственные способы и приемы исследования своего предмета.
Прежде всего бухгалтерский учет отражает имеющееся у организации имущество (активы) и источники его формирования (включая собственный капитал и обязательства). Эти источники всегда противостоят активам и называются пассивами. Уравнивая активы с пассивами, можно использовать балансовый метод обобщения информации. позволяющий получить две различные группировки одного и того же хозяйственного комплекса (имущества организации). Такая двойственная характеристика объектов учета обеспечивает их соизмерение и получение на этой основе новой информации.
Под влиянием многочисленных фактов хозяйственной жизни (хозяйственных операций) происходят изменения в составе имущества и его источников. Эти изменения в бухгалтерском учете фиксируются путем наблюдения и отражения данных о них с помощью документов. В бухгалтерском учете каждый факт хозяйственной жизни отражается во взаимосвязи с изменениями под его воздействием имущества, источников этого имущества, а потому возникает необходимость группировать и формировать обобщающие показатели о финансово-хозяйственной деятельности экономического субъекта в едином денежном измерителе.
В бухгалтерском учете фиксируются не только экономические, но и хозяйственно-правовые отношения, возникающие в связи с движением объектов бухгалтерского наблюдения и действиями экономических субъектов, осуществляющих свою деятельность (коммерческую, предпринимательскую и т.д.). Для бухгалтерского учета характерна юридическая доказательность формируемой им информации, что накладывает отпечаток и на систему способов и приемов ведения бухгалтерского учета.
Таким образом, метод бухгалтерского учета представляет собой взаимосвязанное отражение, балансовое обобщение и соизмерение юридически доказательной информации об объектах бухгалтерского учета, выраженное в денежном измерителе. Приведенное определение метода бухгалтерского учета содержит в себе указания на все основные приемы и способы познания сущности предмета бухгалтерского учета: документирование, оценка, счета, двойная запись, инвентаризация, балансовое обобщение, отчетность
Основой методологии бухгалтерского учета является система способов и набор определенных приемов , которые применяются в определенной последовательности и взаимосвязи для отражения объектов учета .
Система способов и приемов составляет метод бухгалтерского учета и включает следующие основные элементы:- — это первичная регистрация хозяйственных операций с помощью документов в момент и в местах их совершения.
- Счета (синтетические и аналитические) -
- — прием, который означает, что группировка имущества, источников его образования, хозяйственных операций в бухгалтерском учете осуществляется с помощью системы счетов с применением метода двойной записи.
- Инвентаризация — способ проверки соответствия фактического наличия имущества по данным бухгалтерского учета.
- Оценка -способ выражения в денежном измерении имущества предприятия и его источников.
- Калькуляция -способ группировки затрат и определения себестоимости.
- — способ экономической группировки и обобщения информации об имуществе предприятия по составу, размещению и источникам их образования в денежной оценке на определенную дату.
- Отчетность -единая система показателей, характеризующих имущественное и финансовое положение организации и результаты ее хозяйственной деятельности.
Документация
Документ в переводе с латинского языка означает свидетельство, доказательство. С помощью документов осуществляется первичная регистрация хозяйственных операций . Они обеспечивают сплошное и непрерывное отражение хозяйственной деятельности предприятия. Каждый отдельный документ — письменное свидетельство факта совершения хозяйственной операции. Бухгалтер особое внимание уделяет сохранности документов, которые подшиваются в специальные папки. При автоматизированной обработке данные первичных документов переносят на технические носители информации, создавая при этом базу данных. Хранение документов осуществляется в течение определенного периода времени.
Юридическую силу документу придают следующие обязательные реквизиты, без которых он не считается действительным:- наименование документа и организации;
- дата составления;
- содержание хозяйственной операции;
- измерители;
- наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц.
Счета
(синтетические и аналитические) являются инструментом кодировки, учета и группировки однородных хозяйственных средств и операций . Каждый счет представляет таблицу, в которой накапливается текущая информация о состоянии имущества, источниках его образования. По каждому учетному объекту, категории средств и источников открывают отдельный счет. Счета служат для систематизации и группировки хозяйственных операций по однородным экономическим признакам. Левая часть счета называется дебетом, правая — кредитом.
Двойная запись
Отражение каждой хозяйственной операции на двух взаимосвязанных счетах, по дебету одного и кредиту другого счета в одной и той же сумме, называется . Благодаря двойной записи осуществляется контроль за правильностью ведения учета по объектам. Кодировка хозяйственной операции с помощью двойной записи носит название бухгалтерской проводки. Например, получение материалов от поставщиков оформляется следующей проводкой: дебет счета 10 "Материалы" и кредит счета 60 "Расчеты с поставщиками и подрядчиками".
Инвентаризация
Проверка соответствия фактического наличия средств, их источников, а также состояния расчетов с дебиторами и кредиторами осуществляется с помощью инвентаризации.
Оценка
Для получения обобщающих показателей о различных средствах, их источниках, операциях с ними, а также дальнейшего отражения в учете необходима их правильная оценка. В основу оценки имущества положены реальные затраты, выраженные в денежном измерении. В процессе оценки натуральные и трудовые показатели, содержащиеся в документах, переводятся в денежные с помощью цен, тарифных ставок и должностных окладов. С целью сопоставимости оценка имущества и его источников для отражения в балансе должна проводиться единообразно на всех предприятиях. Это достигается соблюдением установленных положений и правил оценки.
Так, нормативными документами установлено, что в бухгалтерском балансе:- , отражаются по остаточной стоимости;
- производственные запасы оцениваются по фактической стоимости их приобретения и заготовления;
- готовая продукция — по фактической производственной стоимости и т.д.
Основные принципы оценки устанавливаются законодательными документами, которые определяют порядок государственного регулирования бухгалтерского учета.
Калькуляция
Для осуществления контроля необходимо знать величину затрат на производство продукции, а также каждого ее вида . Это достигается с помощью калькуляции. Документально обоснованные данные, выраженные в денежной форме, сгруппированные на счетах бухгалтерского учета с применением двойной записи и проверенные с помощью инвентаризации, служат основанием для калькуляции. — способ группировки затрат и исчисления себестоимости средств и предметов труда, а также готовой продукции и оказанных услуг. Она заключается в определении общей суммы фактических затрат и установлении себестоимости единицы продукции (работ, услуг). Калькуляция используется для установления договорных цен.
Сгруппированная информация по счетам, полученная с использованием двойной записи, и исчисленный финансовый результат необходимы для дальнейшего укрупненного обобщения показателей деятельности предприятия. Средства предприятия участвуют в процессе производства непрерывно. Для того чтобы определить величину средств и дать им экономическую оценку, составляют бухгалтерский баланс. Это документ, фиксирующий в обобщенном виде состояние средств предприятия, их источников и результаты хозяйственной деятельности на определенную календарную дату (начало квартала, года) в единой денежной оценке. Он состоит из двух частей: левая — актив, правая — пассив. В активе отражаются сгруппированные по видам средства предприятия, в пассиве — источники этих средств. Обе части бухгалтерского баланса равны между собой, так как в них отражается одно и то же имущество, с одной стороны, по составу и размещению, с другой — по источникам его образования. Отсюда и название этого документа (в переводе с французского — равновесие). Равенство сумм актива и пассива обусловлено тем, что все хозяйственные средства предприятия обязательно имеют определенный источник своего возникновения. Эта сумма называется "валютой баланса".
Отчетность
Бухгалтерский баланс представляет собой основную отчетную форму , которая характеризует размер имущества и финансовое состояние предприятия. В соответствии с федеральным законом РФ "О бухгалтерском учете" — единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам. Составление и рассмотрение бухгалтерской отчетности — завершающий этап учетной работы предприятия.
Вывод
Рассмотренные выше методы применяются в органической связи друг с другом. Они обеспечивают непрерывное, сплошное и документальное обоснованное отражение в бухгалтерском учете объектов в денежном, трудовом и натуральном измерителях.
Любое предприятие совершает определённые действия в процессе осуществления предпринимательской деятельности. В бухгалтерском учёте должно осуществляться отражение всех этих операций . Для этого используются специальные счета, а сами операции получили название хозяйственных. Их совершение оказывает непосредственное влияние на то, как формируется отчётность в той или иной компании.
Если в хозяйственной деятельности произошло что-либо, обязательным становится создание расчёта. Понятие хозяйственных операций и нужно для обозначения таких расчётов . Они же используются для отображения изменений, связанных с собственными и заёмными источниками образования бюджета, составом имущества.
Получается, что хозяйственные операции – определённые события, которые служат причиной для составления бухгалтерских проводок.
В обязательные условия включают документы, служащие подтверждением совершения операций . Иначе проводку невозможно оформить.
После проведения любой операции на предприятии происходят изменения в показателях. Либо только в одном, либо в обоих сразу:
- Капитал формируется из источников. Надо учитывать их размер, состав.
- Размер имущественных владений.
Эти величины не только увеличиваются, они могут и уменьшаться. Из-за этих величин изменяется и валюта баланса. Значит, другой будет тождественная сумма по активам и пассивам.
Основные типы и примеры бухгалтерских операций
По одному из признаков возможно разделение операций по четырём типам.
Деление происходит в зависимости от того, как то или иное действие изменяет величину актива вместе с пассивом для баланса в бухгалтерии.
- Первый тип. Влияют на состав имущества. Это значит, что только активная часть формирования баланса затронута влиянием. При этом никаких изменений не происходит с валютой .
- Второй тип. При осуществлении данного вида операций изменения происходят с источниками, из которых формируется имущество на предприятии . Значит, меняется только пассив. Балансовой валюты это не касается.
- Третий тип. Предполагаются одновременные изменения, связанные как с имуществом и его исходной величиной, так и с деньгами, формирующими капитал. Изменения происходят в большую сторону. На равную величину начинает возрастать валюта баланса, как по активу, так и по пассиву.
- Наконец, заканчивается всё четвёртым типом. Этот тип связан с уменьшением показателей одновременно по фактам, на основе которых формируется имущество, плюс имущество с изначальной величиной. На равную величину происходит уменьшение баланса, связанного с активом и пассивом.
Как правильно составлять бухгалтерские проводки? Вся информация для новичков с примерами и таблицами есть .
Особенности отражения операций в системе учёта
Необходимо учитывать, что группа расходов, связанных с обычной производственной деятельностью, образуется затратами, которые возникают в связи с несколькими явлениями:
- Запасами материально-производственного типа.
- Объёмом товаров.
- Количеством материалов.
- Сырьём.
Некоторые из них возникают непосредственно в процессе переработки запасов с целью:
- Оказать услуги.
- Выполнить работы.
- Произвести продукцию.
- Продать свои запасы.
Когда формируются расходы, их принято группировать, опираясь на следующие элементы :
- Затраты из группы прочих.
- Отчисления амортизационного типа.
- По социальным нуждам.
- На оплату труда.
- Затраты материального характера.
При этом в каждой организации индивидуально определяют не только состав расходов прямого и косвенного типа, но и порядок их соотнесения на себестоимость. Всё что указано выше, можно использовать как пример.
Первичные документы для совершения хозяйственных операций
Они становятся основой основ для ведения учёта на любом предприятии , вне зависимости от сферы деятельности. Без их правильного хранения с оформлением вообще невозможно работать легально, в любой сфере.
Только так называемая «первичка» доказывает факт того, что хозяйственная операция имела место быть. Благодаря этим же документам подтверждается ответственность исполнителей за свои действия, выполняемую работу.
Заполнение первичных документов – ответственность не только бухгалтеров . Над этим ещё и должны работать:
- Группы менеджеров, занимающиеся продажей.
- Разное количество руководителей.
- Работники, относящиеся к другим группам.
Первичные документы разрабатываются плательщиками самостоятельно, либо допускается применение унифицированных типов.
Есть реквизиты, наличие которых стало обязательным требованием в любой ситуации:
- Подписи ответственных лиц.
- Данные о том, кто ответственен за совершение сделки с оформлением; данные по наименованию самой сделки.
- Единицы измерения для натурального, либо денежного эквивалента стоимости сделки, которая была совершена.
- Данные по содержанию факта хозяйственной жизни.
- Данные о субъекте экономики, который занимается оформлением документов.
- Дата, когда документ был составлен.
- Обозначение самого документа.
От типа организации зависит и то, как именно будет происходить отчётность. О смотрите по ссылке.
Плательщикам не обязательно разрабатывать свои формы, если их устраивает унифицированный вариант.
Или можно внести свои изменения в пункты, которым не хватает информативности. Но, например, изменения в кассовые документы вносить запрещается.
Как определять корреспонденцию счетов (бухучет по хозяйственным операциям), смотрите в этом видео:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации