
Государственный долг обеспечивается государственным имуществом. Государственный долг субъекта рф
Заключенных Российской
Федерацией с кредитными организациями, иностранными государствами и
международными финансовыми организациями, в пользу указанных кредиторов;
б) государственных ценных бумаг , выпускаемых от имени
Российской Федерации;
в) договоров о предоставлении государственных гарантий
Федерации, договоров поручительства Федерации по обеспечению исполнения
обязательств третьими лицами;
г) переоформления долговых обязательств третьих лиц в
государственный долг Федерации на основе принятых федеральных законов ;
д) соглашений и договоров, в том числе международных,
заключенных от имени Российской Федерации, о пролонгации и реструктуризации
долговых обязательств РФ прошлых лет.
Долговые обязательства по срокам существования могут быть:
- краткосрочные (до одного года);
- среднесрочные (от одного года до пяти лет);
- долгосрочные (от пяти до 30 лет).
В соответствии с постановлением Правительства РФ «О единой системе управления государственным долгом Российской Федерации» от 4 марта 1997 г. в Министерстве финансов РФ для обеспечения снижения стоимости обслуживания государственных заимствований создается единая система управления государственным долгом РФ.
Под управлением государственным (муниципальным) долгом понимается совокупность финансовых мероприятий государства (органов местного самоуправления) по погашению займов, организации выплат доходов по ним, проведению изменений условий и сроков ранее выпущенных займов, а также по размещению новых долговых обязательств. В числе таких финансовых мероприятий наиболее распространены в мировой практике следующие:
- рефинансирование - выпуск новых займов в целях покрытия ранее выпущенных долговых обязательств;
- конверсия - изменение размера доходности займа (может осуществляться как в сторону снижения, так и в сторону повышения процентной ставки дохода);
- консолидация - изменение сроков действия ранее выпущенных займов (в соответствии со ст. 817 ГК РФ изменение условий выпущенного в обращение займа не допускается, поэтому при необходимости консолидации это можно сделать только по согласованию с кредиторами, т. е. с юридическими и физическими лицами , являющимися правообладателями государственных (муниципальных) облигаций ; при этом принято руководствоваться ст. 414 и 818 ГК РФ о новации - прекращении обязательства по соглашению сторон о замене первоначального обязательства, существовавшего между ними, другим обязательством между теми же лицами, предусматривающим иной предмет или способ исполнения);
- унифицирование - обмен нескольких ранее выпущенных займов на один новый;
- аннулирование государственного внутреннего долга, т. е. полный отказ от долговых обязательств (как правило, при управлении внутренним долгом это является крайней мерой).
При финансовом кризисе возникает необходимость в реструктуризации долга.
Эмиссия государственных ценных бумаг Российской Федерации, субъектов РФ и муниципальных образований производится в соответствии с решением Правительства РФ, а также решением органов исполнительной власти субъектов РФ и органов местного самоуправления соответственно с учетом предельных объемов дефицита бюджета и государственного и муниципального долга. Кроме того, решение об эмиссии государственных ценных бумаг РФ принимается в соответствии с Программой государственных внешних заимствований Российской Федерации. В этом решении указываются:
- сведения об эмитенте;
- объем и условия эмиссии;
Эмиссия государственных ценных бумаг субъектов РФ, а также муниципальных ценных бумаг подлежит регистрации в Министерстве финансов РФ. Порядок выпуска, обращения и погашения государственных ценных бумаг Российской Федерации, субъектов РФ и муниципальных образований регулируется федеральным законом об особенностях эмиссии и обращения государственных и муниципальных ценных бумаг.
Эмиссия государственных и муниципальных ценных бумаг возможна только в том случае, если федеральным законом, законом субъекта РФ или решением органа местного самоуправления о бюджете соответствующего уровня на текущий финансовый год утверждены следующие показатели:
- предельный размер соответствующего государственного или муниципального долга;
- предельный объем заемных средств, направляемых Российской Федерацией, субъектом РФ или муниципальным образованием в течение текущего финансового года на финансирование дефицита бюджета соответствующего уровня;
- расходы на обслуживание соответствующего государственного или муниципального долга в текущем финансовом году.
При этом предельный объем заемных средств, направляемых субъектом РФ и муниципальным образованием в течение текущего финансового года на финансирование дефицита бюджета соответствующего уровня, не должен превышать:
- для субъекта РФ - 30% объема доходов бюджета субъекта РФ на текущий финансовый год без учета финансовой помощи из федерального бюджета и привлеченных в текущем финансовом году заемных средств;
- для муниципального образования - 15% объема доходов местного бюджета на текущий финансовый год без учета финансовой помощи из федерального бюджета и бюджета субъекта РФ, а также без учета привлеченных в текущем финансовом году заемных средств.
Предельный объем расходов на обслуживание государственного долга субъекта РФ или муниципального долга в текущем финансовом году не должен превышать 15% объема расходов бюджета соответствующего уровня.
Если при исполнении бюджета субъекта РФ или местного бюджета расходы на обслуживание государственного долга субъекта РФ или муниципального долга превышают 15% расходов каждого из соответствующих бюджетов, а также в случае превышения предельного объема заемных средств, и при этом субъект РФ или муниципальное образование не в состоянии обеспечить обслуживание и погашение своих долговых обязательств, уполномоченный орган государственной власти Российской Федерации или орган государственной власти субъекта РФ могут применить следующие меры:
- назначить ревизию бюджета субъекта РФ или местного бюджета;
- передать исполнение бюджета субъекта РФ или местного бюджета под контроль Министерства финансов РФ или органа, исполняющего бюджет субъекта РФ соответственно;
- принять иные меры, предусмотренные бюджетным законодательством Российской Федерации.
Внутренние займы выпускаются в национальной валюте, внешние - в валюте других государств и размещаются на иностранных фондовых рынках.
В соответствии со ст. 89 Бюджетного кодекса РФ государственные внешние заимствования РФ - это займы, привлекаемые от физических и юридических лиц, иностранных государств, международных финансовых организаций в иностранной валюте, по которым возникают долговые обязательства РФ как заемщика или гаранта погашения займов другими заемщиками, выраженные в иностранной валюте.
Государственные внутренние заимствования РФ - это займы, привлекаемые от физических и юридических лиц, иностранных государств, международных финансовых организаций в валюте РФ, по которым возникают долговые обязательства РФ как заемщика или гаранта погашения займов другими заемщиками, выраженные в валюте РФ.
Заемные средства Российской Федерации мобилизуют двумя путями:
а) размещением ценных бумаг ;
б) получением кредитов у специализированных
финансово-кредитных институтов.
Порядок выпуска и размещения ценных бумаг регулируется Федеральным законом «Об особенностях эмиссии и обращения государственных и муниципальных ценных бумаг» от 29 июля 1998 г. № 136-ФЗ. В соответствии с этим Законом федеральными государственными ценными бумагами признаются ценные бумаги, выпущенные от имени Российской Федерации.
Обязательства Российской Федерации, субъекта РФ, возникшие в результате эмиссии ценных бумаг и составляющие внутренний долг, должны быть выражены в валюте РФ и подлежат оплате в валюте РФ. Иностранная валюта, условные денежные единицы и драгоценные металлы могут быть указаны в Генеральных условиях эмиссии и обращения государственных ценных бумаг, а также в реквизитах сертификатов в качестве соответствующей оговорки, на основании которой определяется величина платежа по данным государственным ценным бумагам.
Обязательства Российской Федерации и субъекта РФ, возникшие в результате эмиссии государственных ценных бумаг и составляющие внешний долг Российской Федерации и субъекта РФ должны быть выражены в иностранной валюте и подлежат оплате в иностранной валюте.
В Российской Федерации действует единая система учета и регистрации государственных заимствований РФ. Ведение государственных книг внутреннего и внешнего долга РФ возложено на Министерство финансов РФ. Информация о заимствованиях субъекта РФ или муниципального образования вносится в долговую книгу субъекта РФ или в муниципальную долговую книгу соответственно.
Внутренний государственный долг представляет собой всю сумму ранее выпущенных и до настоящего времени не погашенных государственных займов вместе с процентами. На внутреннем рынке ценных бумаг Российская Федерация является самым крупным заемщиком. Задолженность государства по ГКО - ОФЗ на 1 июня 1998 г. составила 435, 3 млрд руб.
ГКО государственные краткосрочные (бескупонные) облигации впервые были выпущены в Российской Федерации в 1993 г. ГКО выпускаются на три и шесть месяцев. Продажа их осуществляется со скидкой, погашение производится всегда по номиналу. ГКО можно продать раньше срока погашения на вторичном рынке ценных бумаг . ОФЗ облигации федерального займа с переменным купоном выпускаются с 14 июня 1995 г. ОФЗ могут быть среднесрочными или долгосрочными. Выпускаются в документарной форме с обязательным централизованным хранением. Владельцами ОФЗ могут быть российские и иностранные юридические и физические лица. ОВВЗ облигации внутреннего валютного займа были выпущены 14 мая 1993 г. пятью траншами со сроком обращения 1, 3, 6, 10, 15 лет на общую сумму 7885 млн долл. США в целях обеспечения условий, необходимых для урегулирования внутреннего валютного долга, а также для выполнения Указа Президента РФ от 7 декабря 1992 г. «О мерах по урегулированию внутреннего валютного долга бывшего Союза ССР». Валютой займа служат доллары США.
В соответствии с Указом Президента РФ «О некоторых мерах по упорядочению работы с внешним и внутренним валютным долгом Российской Федерации» 1996 г. Правительство РФ провело дополнительную эмиссию ОВВЗ на сумму 350 млн долл. США для погашения внутреннего валютного долга, который не был учтен при определении первоначального валютного облигационного займа, на условиях, утвержденных постановлением Правительства РФ от 15 марта 1993 г. Срок погашения облигаций выпуска 1996 г. - 10 и 15 лет.
Кроме того, в Российской Федерации выпускаются:
- облигации государственного сберегательного займа - Министерством финансов РФ с 1995 г. - являющиеся государственными ценными бумагами на предъявителя, владельцами которых могут быть российские и иностранные физические и юридические лица;
- облигации государственных нерыночных займов (ОГНЗ) - Министерством финансов РФ с 1996 г. - владельцами которых могут быть российские и иностранные юридические лица.
Кроме того, в качестве долговых обязательств, гарантированных Правительством РФ, на территории РФ выпущены золотые сертификаты 1993 г. (эмитент - Министерство финансов РФ) номиналом 10 кг золота пробы 0, 9999, а также в 1994 г. казначейские векселя на сумму 1100 млрд руб. (неденоминированных) и казначейские обязательства (эмитент Министерство финансов РФ).
Внешняя задолженность России на 1 января 1999 г. составляла 140,8 млрд долл. США. Она включает:
- задолженность государства по отношению к иностранным правительствам и долговые обязательства, гарантированные правительствами зарубежных стран;
- внешний долг иностранным коммерческим банкам ;
- задолженность внешнеторговых объединений по централизованным импортным поставкам, образовавшаяся до 1991 г.
Эриашвили Н.Д. Финансовое право. 2000
1. Государственным долгом Российской Федерации являются долговые обязательства Российской Федерации перед физическими и юридическими лицами, иностранными государствами, международными организациями и иными субъектами международного права, включая обязательства по государственным гарантиям, предоставленным Российской Федерацией.
2. Государственный долг Российской Федерации полностью и без условий обеспечивается всем находящимся в федеральной собственности имуществом, составляющим государственную казну.
3. Федеральные органы государственной власти используют все полномочия по формированию доходов федерального бюджета для погашения долговых обязательств Российской Федерации и обслуживания государственного долга Российской Федерации.
Согласно п. 1 комментируемой статьи БК РФ государственный долг РФ понимается в широком смысле этого слова. В понятие "государственный долг Российской Федерации" включены все виды не погашенных в течение прошлых лет и вновь возникших долговых (кредитных) обязательств РФ перед какими-либо кредиторами, в том числе обязательства РФ по предоставленным ею государственным гарантиям, выраженные в валюте РФ (в рублях). Кроме того, в понятие "государственный долг" также включается общая сумма процентов, начисленных на сумму задолженности РФ. При возникновении данного вида долгового обязательства должником в любом случае выступает РФ, интересы которой представляют уполномоченные государственные органы исполнительной власти.
Кредиторами могут быть как физические, так и юридические лица. При этом БК РФ, по всей вероятности, также исходит из широкого понимания понятия "физические лица", и подразумевает под ними граждан РФ, иностранных граждан, постоянно проживающих на территории Российской Федерации, лиц без гражданства, а также понятия "юридические лица", в которое включаются как российские, так и иностранные юридические лица.
Значительную группу кредиторов составляют иностранные государства, интересы которых в долговых обязательствах представляют компетентные органы иностранного государства. Кроме того, БК РФ предусматривает возможность предоставления кредита РФ со стороны международных организаций, а также иных субъектов международного права. Наиболее часто кредиторами РФ выступают следующие международные организации: Организация Объединенных Наций (ООН), Международный банк экономического сотрудничества (МБЭС), Международный инвестиционный банк (МИБ) - на универсальном уровне, а также Содружество Независимых Государств (СНГ), Организация по безопасности и сотрудничеству в Европе (ОБСЕ), Совет Европы, Европейский союз и др. - на региональном уровне.
К "иным субъектам международного права" можно отнести: государственно-подобные образования, а также нации и народы, борющиеся за самоопределение. Однако так называемые иные субъекты международного права вряд ли можно отнести к числу реальных кредиторов РФ в силу из экономической нестабильности и неплатежеспособности. Видимо, законодатель включил в п. 1 комментируемой статьи подобную формулировку, предположив возможные изменения на мировом рынке в будущем времени.
В п. 2 комментируемой статьи БК РФ устанавливается безусловность погашения РФ своих долговых обязательств перед физическими и юридическими лицами, иностранными государствами, международными организациями, иными субъектами международного права. Залогом исполнения, способом обеспечения данного долгового обязательства является имущество, находящееся в составе федеральной казны. При этом законодатель предусматривает необходимость исполнения долгового обязательства РФ в полном объеме, а также обеспечение его исполнения имуществом РФ в полном размере.
При рассмотрении п. 2 комментируемой статьи БК РФ важно также учесть ограничение, установленное в подп. 1 п. 1 ст. 126 ГК РФ, согласно которому РФ отвечает по своим обязательствам принадлежащим ей на праве собственности имуществом, кроме имущества, которое закреплено за созданными ею юридическими лицами на праве хозяйственного ведения или оперативного управления, а также имущества, которое может находиться только в государственной собственности.
Иными словами, РФ отвечает по своим долговым обязательствам принадлежащим ей на праве федеральной собственности имуществом в полном размере. Такое положение ГК РФ и БК РФ не является особенным, данное правило утверждено мировой практикой и является обычным для большинства мировых государств. В случае неисполнения РФ взятых на себя долговых обязательств по желанию кредитора могут быть применены меры гражданско-правовой ответственности, вплоть до обращения в судебном порядке взыскания на имущество РФ, находящееся в федеральной казне.
Указанное правило следует из ст. 237 ГК РФ, которая регламентирует судебный порядок обращения взыскания на имущество по обязательствам собственника. Более подробно эта норма может быть прописана как в ежегодном федеральном законе о бюджете на предстоящий год, так и в постоянно действующем бюджетном законодательстве. Так, например, в ст. 127 Закона о федеральном бюджете на 2002 г. установлено, что обращение взыскания на средства федерального бюджета (также составляющие часть федеральной казны) по денежным обязательствам получателей бюджетных средств осуществляется на основании исполнительных листов судебных органов со счетов должников, открытых в учреждениях ЦБР и (или) кредитных организациях, а также с их лицевых счетов, открытых в органах Федерального казначейства.
Взыскание средств по денежным обязательствам получателей бюджетных средств осуществляется органами Федерального казначейства на основании предъявленных им исполнительных листов судебных органов исключительно в пределах целевых назначений в соответствии с ведомственной, функциональной и экономической классификацией расходов федерального бюджета. В случае же недостаточности средств, предусмотренных для этих целей на лицевых счетах должников, главный распорядитель средств федерального бюджета, в ведении которого находится должник, несет субсидиарную (дополнительную) ответственность за исполнение судебных решений в пределах предоставленных ему ассигнований в порядке, предусмотренном Правительством РФ.
Согласно п. 3 комментируемой статьи БК РФ обслуживание государственного долга РФ с начислением на сумму задолженности процентов, а также осуществление мероприятий, направленных на погашение и (или) сокращение долговых обязательств РФ, осуществляют компетентные федеральные органы (более подробно см. ст. 119 БК РФ).
Немаловажно подчеркнуть, что средства, полученные РФ от различных кредиторов (физических и юридических лиц, иностранных государств, международных организаций, иных субъектов международного права), как правило, расходуются в соответствии с их целевым назначением. Так, например, в ст. 119 Закона о федеральном бюджете на 2002 г. Правительству РФ было предоставлено право в пределах установленного в структуре государственного долга размера гарантий на привлечение внутренних и внешних заимствований РФ на 2002 г. рассмотреть возможность предоставления государственных гарантий по привлекаемым кредитам на внутреннем и внешнем рынках для реализации инвестиционного проекта по созданию национальной системы подвижной (мобильной) спутниковой связи "САДКО".
Согласно п. 3 комментируемой статьи БК РФ обслуживание государственного долга подразумевает также формирование уполномоченными государственными органами доходной части федерального бюджета для погашения долговых обязательств РФ. В зависимости от степени экономической стабильности каждый финансовый (бюджетный) год может предполагать различные источники покрытия долговых обязательств. Так, например, в ст. 2 Закона о федеральном бюджете на 2002 г. установлено, что средства финансового резерва (это свободные остатки средств федерального бюджета, не использованные за истекший финансовый год) могут использоваться для погашения государственного долга РФ. Кроме того, Правительство РФ вправе направлять в 2002 г. на осуществление выплат, сокращающих долговые обязательства РФ:
- сальдо поступлений от операций на рынке с государственными ценными бумагами;
- доходы от приватизации государственного имущества;
- сумму превышения доходов над расходами по государственным запасам драгоценных металлов и драгоценных камней;
- кредиты международных финансовых организаций, правительств иностранных государств, банков и фирм.
В соответствии со ст. 117 Закона о федеральном бюджете на 2002 г. Правительству РФ в целях поддержания развития предприятий реального сектора экономики было предоставлено право осуществлять погашение государственного внешнего долга РФ товарными поставками и путем конверсии долга в инвестиции на основании договоренностей с кредиторами. При этом Правительство РФ должно утвердить порядок погашения государственного внешнего долга, обеспечивающий прозрачность финансовых операций, и порядок отбора заявок. Одновременно с этим согласно ст. 114 указанного Закона Правительство РФ вправе направлять средства, полученные от экономии расходов по обслуживанию государственного внешнего долга РФ, на увеличение объема ассигнований на погашение государственного внешнего долга РФ.
В результате привлечения государством заемных денежных средств образуется государственный долг.
Государственным долгом Российской Федерации являются долговые обязательства России перед физическими и юридическими лицами, иностранными государствами, международными организациями и иными субъектами международного права, включая обязательства по государственным гарантиям, предоставленным Российской Федерацией. В России действует единая система учета и регистрации государственных заимствований в долговой книге, которую ведет Минфин России (требования по структуре долговой книги, а также по порядку ее ведения и хранения определены Порядком ведения Государственной долговой книги Российской Федерации в Министерстве финансов Российской Федерации).
Государственный долг необходимо отличать от субфедералъного долга, которым является государственный долг субъекта РФ, представляющий собой совокупность долговых обязательств соответствующего региона.
Российская Федерация не несет ответственности по долговым обязательствам субъектов РФ, если указанные обязательства не были гарантированы Российской Федерацией. В свою очередь, субъекты РФ не отвечают по долговым обязательствам Российской Федерации, а также по су б федеральным долгам друг друга, если указанные обязательства не были ими гарантированы.
Государственный долг является прямым следствием кредитной политики государства, и его состав зависит от форм государственного кредита, используемых для привлечения временно свободных денежных средств в распоряжение публичной власти. В этой связи ст. 98 БК обоснованно включает в объем государственного долга Российской Федерации только суммы основного долга по кредитам, номинальную сумму долга по государственным ценным бумагам и объем обязательств по выданным Россией гарантиям. Не образует состава государственного долга и выплата процентов и непроцентных доходов по государственным заимствованиям, поскольку согласно ст. 69 БК они являются самостоятельной формой расходов федерального бюджета. Следовательно, состав государственного долга образуют не все долговые обязательства Российской Федерации, а только те из них, которые стали объектами правоотношений по государственному кредиту.
Гарантом платежеспособности государства по своим кредитным обязательствам выступает государственная казна, за счет имущества которой полностью и без условий обеспечивается государственный долг. Государственный долг субъекта РФ полностью и без условий обеспечивается всем находящимся в собственности субъекта РФ имуществом, составляющим казну субъекта РФ.
Несмотря на то что кредитные отношения государства обеспечиваются его казной, погашение долговых обязательств и их обслуживание осуществляются за счет доходов федерального бюджета. Бюджетный кодекс предписывает федеральным органам государственной власти использовать все полномочия по формированию доходов федерального бюджета в целях погашения долговых обязательств и обслуживания государственного долга Российской Федерации.
Государственный долг классифицируется по нескольким основаниям .
В зависимости от срока погашения государственных долговых обязательств выделяется государственный долг:
- капитальный, представляющий собой общую сумму задолженности государства по непогашенным долговым обязательствам и невыплаченным по ним процентам;
- текущий, представляющий собой сумму расходов государства по всем долговым обязательствам, срок погашения которых уже наступил.
В зависимости от срока привлечения государственные долговые обязательства подразделяются:
- на краткосрочные (привлекаемые на срок до одного года);
- среднесрочные (привлекаемые на срок от одного года до пяти лет);
- долгосрочные (привлекаемые на срок от пяти до 30 лет).
Долговые обязательства России не могут превышать срока действия в 30 лет.
В зависимости от валюты обязательств выделяют государственный долг:
- внутренний (выраженный в валюте РФ, т.е. в рублях; в объем государственного внутреннего долга включаются: основная номинальная сумма долга по государственным ценным бумагам РФ; объем основного долга по кредитам, полученным Российской Федерацией; объем основного долга по бюджетным ссудам и бюджетным кредитам, полученным Российской Федерацией от бюджетов других уровней; объем обязательств по государственным гарантиям, предоставленным Российской Федерацией);
- внешний (выраженный в иностранной валюте; в объем государственного внешнего долга включаются объем обязательств по государственным гарантиям, предоставленным Российской Федерацией, а также объем основного долга по полученным Российской Федерацией кредитам правительств иностранных государств, кредитных организаций, фирм и международных финансовых организаций).
В некоторых случаях дополнительным критерием по разграничению государственного долга на внешний и внутренний может служить субъектный состав. Предоставление кредитных средств государству резидентами свидетельствует об образовании внутреннего долга; заимствование денежных средств у нерезидентов ведет к образованию внешнего долга.
Современная кредитная деятельность России указывает на усилившееся взаимодействие внешнего и внутреннего долга. Так, часть внутреннего долга по государственным краткосрочным облигациям была трансформирована в краткосрочный внешний долг, в то время как для погашения внешнего долга эмитируются новые государственные ценные бумаги, размещаемые на внутреннем фондовом рынке.
Являясь следствием кредитной деятельности государства, имеющей юридическую форму, государственный долг может существовать только в определенных формах, выработанных экономической практикой и зафиксированных законодательством.
Следовательно, форма государственного долга - это юридически оформленные экономические отношения, образующие долговые обязательства Российской Федерации.
Согласно ст. 98 БК структура государственного долга Российской Федерации представляет собой группировку долговых обязательств Российской Федерации по видам долговых обязательств.
Долговые обязательства Российской Федерации могут существовать в виде обязательств:
- по кредитам, привлеченным от имени Российской Федерации как заемщика от кредитных организаций, иностранных государств, в том числе по целевым иностранным кредитам (заимствованиям) международных финансовых организаций, иных субъектов международного права, иностранных юридических лиц;
- государственным ценным бумагам, выпущенным от имени Российской Федерации;
- бюджетным кредитам, привлеченным в федеральный бюджет из других бюджетов бюджетной системы РФ;
- государственным гарантиям Российской Федерации;
- иным долговым обязательствам, ранее отнесенным в соответствии с законодательством РФ к государственному долгу Российской Федерации.
Государственный долг представляет собой комплексное экономике-правовое образование, особый механизм финансовых отношений, требующий регулирования системой различных методов.
Управление государственным долгом - это совокупность финансовых операций государства по обеспечению единства планирования и учета всех операций по привлечению, погашению и обслуживанию внешних и внутренних государственных заимствований, а также относительно предоставления государственных гарантий.
Управление государственным внутренним и внешним долгом относится к компетенции Правительства РФ.
Непосредственно функции по управлению государственным долгом осуществляет Минфин России, основными задачами которого являются разработка программ государственных заимствований и их реализация от имени Российской Федерации, а также управление государственным внутренним и внешним долгом Российской Федерации. В соответствии с возложенными на него задачами Минфин России совместно с Банком России проводит операции по обслуживанию государственного долга, осуществляет необходимые меры по совершенствованию его структуры и оптимизации расходов по его обслуживанию.
Управление государственным долгом отнесено федеральным законодательством и к обязанностям Банка России, который консультирует Минфин России по вопросам графика выпуска государственных ценных бумаг и погашения государственного долга с учетом их воздействия на состояние банковской системы России и приоритетов единой денежно-кредитной политики. Операции по обслуживанию государственного долга Банк России осуществляет без взимания комиссионного вознаграждения.
Основными методами регулирования государственного долга являются: реструктуризация, конверсия, новация, пролонгация и уступка права требования.
Реструктуризация означает основанное на соглашении сторон прекращение долговых обязательств, составляющих государственный долг, с заменой указанных долговых обязательств иными долговыми обязательствами, предусматривающими другие условия обслуживания и погашения. В процессе реструктуризации может быть осуществлено частичное списание суммы основного долга.
В условиях долгового кризиса реструктуризация задолженности становится одним из первичных механизмов управления государственным долгом, поскольку предоставляет должнику возможность отсрочки выплаты долга, изменения графика погашения или обслуживания эмитированных ценных бумаг. Промежуточным итогом реструктуризации является предоставление должнику льготного периода, в течение которого выплачиваются только проценты по долговым обязательствам. Предоставление льготного периода выгодно не только должнику, но и кредитору, поскольку за это время заемщик может мобилизовать дополнительные финансовые ресурсы для поднятия внутренней экономики и создания тем самым благоприятных условий погашения государственного долга. В частности, в 1996 г. внутренний долг России в иностранной валюте был переоформлен в государственные облигации (см. Указ Президента РФ от 31.01Л 996 № 126 «О некоторых мерах по упорядочению работы с внешним и внутренним валютным долгом Российской Федерации»).
Условия проведения реструктуризации внутреннего долга определены БК и заключаются в погашении долговых обязательств путем выпуска новых долговых обязательств в объеме погашаемых с одновременным установлением новых условий обслуживания и сроков погашения размещаемого долга. Например, ст. 23 Закона о бюджете на 2008 г. и плановый период 2009 и 2010 гг. предусмотрена реструктуризация денежных обязательств (задолженности) перед Российской Федерацией, которая производится путем консолидации денежных обязательств с одновременным списанием задолженности по начисленным пеням и штрафам и предоставлением равномерной рассрочки уплаты консолидированной задолженности. Реструктуризация как способ управления государственным долгом применяется при переоформлении внутренних денежных обязательств перед Российской Федерацией (см., например, постановление Правительства РФ от 21.07.2004 № 366 «О проведении в 2004-2007 годах реструктуризации денежных обязательств перед Российской Федерацией, принимаемых на себя субъектами Российской Федерации»).
Реструктуризация внешнего долга возможна, как правило, с согласия международных финансовых организаций - кредиторов при наличии условий, выработанных международной финансово-кредитной практикой. В составе Международной ассоциации развития для сокращения долгов в размере 100 млн долл. США образован специальный фонд - Debt-Reduction Facility Fund, который предоставляет странам льготные кредиты для погашения высокого внешнего долга.
Одним из основных условий реструктуризации внешнего долга выступает нахождение государства-должника на грани банкротства. В частности, внешние кредиторы могут предложить государству-должнику принять программу финансовой стабилизации, разработанную и финансируемую Международным валютным фондом, программу совершенствования системы государственного управления, программу повышения эффективности экономической политики, разработанные и финансируемые Международным банком реконструкции и развития.
Конверсия государственного долга означает совокупность финансово-правовых механизмов, направленных на сокращение долга. В результате конверсии происходит замена внешнего долга на другие виды обязательств, как финансово-правовые, так и гражданско-правовые. Так, возможны: перевод государственного долга в инвестиции промышленности государства-кредитора; погашение долга товарными поставками; выкуп собственного долга на особых условиях; обмен долга на долговые обязательства государств, не являющихся первоначальными сторонами в кредитном договоре; взаимозачет финансовых требований и др. (см., например, приказ Минфина России «Об утверждении Положения об обслуживании государственных сберегательных облигаций»; постановление Правительства РФ от 21.03.2007 № 169 «О порядке проведения конверсионных операций "долг в обмен на товары и (или) услуги", связанных с погашением и обслуживанием государственного внешнего долга Российской Федерации»).
В отличие от реструктуризации конверсия направлена не на отсрочку платежей, а на сокращение денежного объема государственного долга. Относительно кредитов, выданных Россией другим странам, конверсия является одним из наиболее оптимальных способов управления государственным долгом, поскольку создает возможность доя льготного режима вывоза прибыли, инвестирования в наиболее выгодные отрасли хозяйствования, доступа на закрытые рынки и т.д. Например, в настоящее время Украина частично погашает свою задолженность перед Россией, не взимая арендной платы за пользование бухтами Севастополя.
Вместе с тем необходимо учитывать, что при чрезмерной конверсии государственного долга названными способами возможна потеря контроля за поступлением в Россию валютных средств и дешевых импортных товаров, что может повлечь инфляционные процессы.
Новация государственного долга означает прекращение обязательства соглашением сторон о замене первоначального кредитного договора другим обязательством. Новое обязательство предусматривает иной предмет или способ исполнения. Главным условием новации является сохранение субъектного состава обязательства. Так, на основании постановления Правительства РФ от 11.08.2005 № 506 «Об ограничении срока проведения новации облигаций внутреннего государственного валютного облигационного займа III серии» была осуществлена новация облигаций внутреннего государственного займа названной серии на облигации государственного валютного облигационного займа 1999 г.
Новация может коснуться и других элементов обязательства, включая саму его сущность. Так, возможен переход в заемное обязательство долга, возникшего из любого другого основания, например купли-продажи, аренды имущества и наоборот. В частности, в 1993 г. государства - бывшие республики СССР погашали свои государственные долги перед Российской Федерацией в имущественной форме: поставками товаров, передачей собственности, пакетов акций ключевых производственных объектов. В 1995-1996 гг. государственный долг России перед странами - членами бывшего Совета экономической взаимопомощи погашался поставками российских товаров (постановление Верховного Совета РФ от 30.06.1993 № 5301-1 «О государственных кредитах правительствам государств - бывших республик Союза ССР»; распоряжение Правительства РФ от 02.11.1995 № 1527-р «О порядке погашения государственного долга Российской Федерации странам - членам бывшего СЭВ товарными поставками»), В 2007 г. были прекращены обязательства по облигациям внутреннего государственного валютного облигационного займа путем заключения с владельцами указанных обязательств договоров об отступном (постановление Правительства РФ от 20.06.2007 N- 387 «О порядке заключения с владельцами облигаций внутреннего государственного валютного облигационного займа III серии, не осуществившими новацию по этим облигациям, договоров об отступном и погашения указанных облигаций»).
Пролонгация государственного долга означает продление срока действия долгового обязательства.
Уступка права требования представляет собой замену одного кредитора другим. Данный метод регулирования государственного долга может выражаться в продаже государством своей дебиторской задолженности третьим лицам.
Бюджетным кодексом установлены требования к предельному объему государственного долга и к предельному объему государственных заимствований России. По общему правилу максимальная сумма государственных внешних заимствований не должна превышать годового объема платежей по обслуживанию и погашению государственного внешнего долга России. Конкретные предельные объемы государственного внутреннего долга и государственного внешнего долга, а также пределы внешних заимствований утверждаются федеральным законом о федеральном бюджете на очередной финансовый год.
Несоблюдение предельных размеров государственного долга и расходов на его обслуживание является основанием для применения мер принуждения за нарушение бюджетного законодательства РФ.
В соответствии со ст. 97 Бюджетного кодекса РФ государственный долг - это долговые обязательства Правительства РФ перед физическими и юридическими лицами, иностранными государствами, международными организациями и иными субъектами международного права, возникающие в результате заемной деятельности.
Государственный долг Российской Федерации полностью и без условий обеспечивается всем находящимся в федеральной собственности имуществом, составляющим государственную казну.
В соответствии с Бюджетным кодексом Российской Федерации от 31.07.98 N 145-ФЗ ст. 98:
1. Долговые обязательства Российской Федерации могут существовать в форме:
Кредитных соглашений и договоров, заключенных от имени Российской Федерации с кредитными организациями, иностранными государствами и международными финансовыми организациями, в пользу указанных кредиторов;
Государственных ценных бумаг, выпускаемых от имени Российской Федерации;
Договоров о предоставлении государственных гарантий Российской Федерации, договоров поручительства Российской Федерации по обеспечению исполнения обязательств третьими лицами;
Переоформления долговых обязательств третьих лиц в государственный долг Российской Федерации на основе принятых федеральных законов;
Соглашений и договоров, в том числе международных, заключенных от имени Российской Федерации, о пролонгации и реструктуризации долговых обязательств Российской Федерации прошлых лет.
2. Долговые обязательства Российской Федерации могут быть краткосрочными (до одного года), среднесрочными (от одного года до пяти лет) и долгосрочными (от пяти до 30 лет).
Долговые обязательства Российской Федерации погашаются в сроки, которые определяются конкретными условиями займа и не могут превышать 30 лет.
Госдолг существует в двух видах: капитальный и текущий. Под капитальным долгом понимается вся сумма выпущенных и непогашенных долговых обязательств государства (включая начисленные проценты), а под текущим госдолгом - расходы по выплате доходов кредиторам по всем долговым обязательствам государства и по погашению обязательств, срок выплаты по которым наступил.
Многочисленность долговых обязательств РФ обусловливает необходимость их классификации. Государственный долг можно классифицировать по нескольким признакам:
месту размещения долга;
уровням государственной власти;
сроку привлечения средств;
характеру выплачиваемого дохода;
объему расходов на выплату государственного долга;
методу определения дохода и др.
По форме долговые обязательства делятся на:
кредитные соглашения и договоры, заключенные от имени РФ как заемщика с банками, иностранными государствами и международными финансовыми организациями;
государственные займы, осуществленные путем выпуска ценных бумаг от имени РФ;
договоры и соглашения о получении РФ бюджетных ссуд и бюджетных кредитов от бюджетов других уровней бюджетной системы РФ;
договоры о предоставлении Российской Федерацией гарантий;
соглашения и договоры, в том числе международные, заключенные от имени РФ, о пролонгации и реструктуризации долговых обязательств РФ прошлых лет.
По срокам долговые обязательства РФ могут быть:
краткосрочными (до одного года);
среднесрочными (свыше одного года до пяти лет);
долгосрочными (свыше пяти лет до 30 лет).
Изменение условий выпущенного в обращение государственного займа, в том числе сроков выплаты и размера процентных платежей, срока обращения, не допускается.
Наиболее распространенной является классификация в зависимости от места размещения долга, в этом случае государственный долг делится на внешний и внутренний.
Внутренний государственный долг составляет сумма задолженности государства по непогашенным долговым обязательствам (облигациям) и невыплаченным по ним процентам.
В состав государственного внутреннего долга Российской Федерации включаются:
1) номинальная сумма долга по государственным ценным бумагам Российской Федерации, обязательства по которым выражены в валюте Российской Федерации;
2) объем основного долга по кредитам, которые получены Российской Федерацией и обязательства по которым выражены в валюте Российской Федерации;
3) объем основного долга по бюджетным кредитам, полученным Российской Федерацией;
4) объем обязательств по государственным гарантиям, выраженным в валюте Российской Федерации;
5) объем иных (за исключением указанных) долговых обязательств Российской Федерации, оплата которых в валюте Российской Федерации предусмотрена федеральными законами до введения в действие настоящего Кодекса.
В состав государственного внешнего долга Российской Федерации включаются:
1) номинальная сумма долга по государственным ценным бумагам Российской Федерации, обязательства по которым выражены в иностранной валюте;
2) объем основного долга по кредитам, которые получены Российской Федерацией, и обязательства по которым выражены в иностранной валюте, в том числе по целевым иностранным кредитам (заимствованиям), привлеченным под государственные гарантии Российской Федерации;
3) объем обязательств по государственным гарантиям Российской Федерации, выраженным в иностранной валюте.
Активность государства в качестве заемщика служит индикатором состояния его финансов. Чем больше объем позаимствований, тем хуже обстоит дело с государственным бюджетом. Чем выше доля государственного долга в ВВП, тем глубже кризис финансов государства. Огромный государственный долг России как внутренний, так и внешний свидетельствует о кризисе финансов страны.
Внутренний государственный долг играет важную роль в макроэкономическом регулировании, в частности, в регулировании процентных ставок и денежного обращения. В балансах центральных банков всех стран основной актив составляют государственные ценные бумаги - один из видов государственного долга.
Центральные банки приобретают государственные ценные бумаги на вторичном рынке и, учитывая их в своих активах, отражают в пассивах денежную эмиссию, а точнее - рост денежной базы. Так происходит монетизация государственного внутреннего долга. Это означает, что именно государственный долг становится обеспечением эмитируемых денег.
Проценты по государственным займам выступают макроэкономическим регулятором экономики. Если государство привлекает в качестве займов слишком большой объем кредитных ресурсов, предлагая высокий процент, то происходит общее повышение процентных ставок. Это негативно отражается на предпринимательской деятельности.
Обслуживание государственного внутреннего долга Российской Федерации (размещение, выплата доходов и погашение долговых обязательств) производится безвозмездно Банком России и его учреждениями за счет средств федерального бюджета. Правительство Российской Федерации может определить для обслуживания долга иной федеральный орган исполнительной власти.
По официальным данным Минфина в структуре государственного внутреннего долга увеличивается доля государственных ценных бумаг (с 92% до 95% с 2009 по 2012гг.) и государственных гарантий.
Абсолютный размер государственного внешнего долга в рублевом эквиваленте увеличивается в основном вследствие изменения соотношения рубля к доллару США и увеличится на 14,8 %.
В связи с сокращением государственных внешних заимствований структура государственного внешнего долга претерпевает изменения, увеличиваются доли государственных ценных бумаг, номинированных в иностранной валюте, и государственных гарантий (в 1,12 раза за 2010-2011 годы), а доля задолженности по кредитам правительств иностранных государств и МФО сокращается.
По мнению Счетной палаты, учитывая риски, имеющиеся на мировых финансовых рынках, Правительству Российской Федерации необходимо принять меры по предотвращению наращивания консолидированного внешнего долга Российской Федерации, развитию механизмов внутреннего кредитования секторов экономики и замещению внешних заимствований внутренними.
Управление государственным долгом. Его основные проблемы в РФ
Система государственного кредита создает систему государственных долгов: внутренних и внешних
Система обслуживания долгов требует создания системы управления долгами.
Под управлением государственным долгом понимается совокупность мероприятий государства по выплате доходов кредиторам и погашению займов, а также порядок, условия выпуска (выдачи) и размещения долговых обязательств РФ. В соответствии с Федеральным конституционным законом от 17.12.97 г. № 2-ФКЗ «О Правительстве Российской Федерации» оно осуществляет управление государственным внутренним и внешним долгом РФ. Это - одно из основных направлений государственной финансовой политики.
В процессе управления государственным долгом решаются следующие задачи:
1) удержание величины внутреннего и внешнего государственного долга на уровне, обеспечивающем сохранение экономической безопасности страны, выполнение органами власти взятых на себя долговых обязательств без значительного ущерба для финансирования программ социально-экономического развития;
2) минимизация стоимости долга на основе удлинения срока заимствований и снижения доходности государственных ценных бумаг, перехода на другие рынки и переключения внимания на другие группы инвесторов;
3) поддержание стабильности и предсказуемости рынка государственного долга;
4) достижение эффективного и целевого использования заимствованных средств, государственных кредитов и гарантированных займов;
5) обеспечение своевременного возврата государственных кредитов и уплаты процентов по ним;
6) диверсификация долговых обязательств по срокам заимствований, доходности, формам выплаты дохода и другим параметрам для удовлетворения потребностей различных групп инвесторов;
7) координация действий федеральных органов, органов субъектов Федерации и местного самоуправления на рынке государственных долговых обязательств.
В организационную структуру системы управления государственным долгом входят органы власти и управления РФ, выполняющие функции по управлению государственным долгом в соответствии с их компетенцией и поставленными перед ними задачами. Президент Российской Федерации устанавливает основные приоритеты бюджетной политики на краткосрочную и среднесрочную перспективу. Федеральное Собрание Российской Федерации утверждает в законе о федеральном бюджете на очередной финансовый год верхний предел государственного внешнего и внутреннего долга. Правительство Российской Федерации определяет организационные основы системы управления государственным долгом и финансовыми активами, утверждает основные источники и условия осуществления заимствований, включая программу государственных заимствований. Министерство финансов Российской Федерации управляет в установленном порядке государственным долгом. Центральный банк Российской Федерации консультирует Минфин России по вопросам графика погашения государственного долга с учетом приоритетов единой государственной денежно-кредитной политики. Министерство экономического развития и торговли Российской Федерации принимает участие в анализе эффективности проектов, финансируемых за счет средств внешних заимствований.
Управление государственным долгом осуществляется с помощью следующих методов:
Рефинансирование. Представляет собой погашение основного долга и процентов по нему за счет средств, полученных от размещения новых займов. Например, наша страна использовала рефинансирование при погашении задолженности по государственному 3%-ному внутреннему выигрышному займу 1966 г. По истечении срока действия этого займа облигации обменивались в течение одного года на облигации нового займа - внутреннего выигрышного займа 1982 г. без уплаты курсовой разницы.
Активно рефинансирование применяется при выплате процентов и погашений по внешней части государственного долга. Однако непременным условием предоставления новых займов является хорошая репутация страны-должника в кругах международного финансового рынка, ее экономическая и политическая стабильность.
Рефинансирование долгов - это целый механизм.
Рефинансирование долгов - это система мер по изменению условий кредитов: сроков, объемов, стоимости (процентов).
Аннуляция подразумевает полную отмену долга (применяется лишь в случае полного банкротства государства как должника).
Пролонгация - это удлинение сроков долга и погашения процентов.
Секьюритизация - это перепродажа облигаций госзаймов на открытом рынке (фондовой бирже).
Капитализация - это реструктурирование гособлигаций в частные акции через их перепродажу на бирже.
Займы погашаются путем проведения тиражей выигрышей (когда вместе с суммой выигрыша выплачивается и нарицательная стоимость облигации), а также тиражей погашения по выигрышным и процентным займам или посредством выкупа государственных ценных бумаг у кредиторов.
Выплата выигрышей, годовых процентов, сумм по погашению займов составляет основную долю расходов по управлению государственным долгом. К последним относятся также расходы по изготовлению, пересылке и реализации ценных бумаг государства, проведению тиражей выигрышей, тиражей погашения и некоторые другие расходы.
Государство должно заботиться об эффективности государственного кредита. Относительно полное представление об эффективности государственных кредитных операций дает отношение суммы превышения поступлений над расходами по системе государственного кредита к сумме расходов, выраженное в процентах. Эффективность кредита (Э) определяется по следующей формуле:
Э = --------------- х100,
где П - поступления,
Р - расходы по системе государственного кредита.
Однако сумма поступлений по системе государственного кредита и превышение поступлений над расходами по кредитным операциям не дают исчерпывающей характеристики их эффективности. Следует учитывать также положительное воздействие государственного кредита на состояние бюджета государства и денежного обращения, страны, укрепление доверия населения к финансовой деятельности государственных структур и в итоге на благоприятные тенденции в экономическом развитии общества.
По внешнему государственному долгу определяется коэффициент его обслуживания - отношение всех платежей по задолженности к валютным поступлениям страны от экспорта товаров и услуг, выраженное в процентах. Безопасным уровнем обслуживания государственного долга принято считать его значение до 25%. В нашей стране коэффициент обслуживания внешней задолженности значительно превышает допустимые пределы.
Конверсия. Принятие государством решения об изменении доходности ранее выпущенных займов. В целях снижения расходов по управлению государственным долгом государство чаще всего снижает размер выплачиваемых процентов по займам. Однако не исключено и повышение доходности государственных ценных бумаг для кредиторов. Такая операция была проведена, например, в 1990 г., когда доходность облигаций 3%-ного выигрышного займа была увеличена до 9%, а казначейских обязательств - с 5 до 10%.
Консолидация. Увеличение сроков действия ранее выпущенных обязательств. Например, в 1938 г. была проведена консолидация свободно обращавшихся займов с обменом старых облигаций на новые, срок действия которых был увеличен вдвое (до 20 лет). Однако возможна и обратная операция - уменьшение срока действия государственных ценных бумаг. Так, в 1990 г. срок функционирования казначейских обязательств был сокращен с 16 до 8 лет.
Возможно совмещение консолидации с конверсией. Такая операция была проведена, например, в 1936 г., когда облигации семи государственных займов, размещавшихся среди населения по подписке с рассрочкой платежа, были обменены на облигации нового займа с более низкой доходностью и с увеличением вдвое (до 20 лет) срока действия ценных бумаг.
Унификация. Объединение нескольких ранее взятых на себя государством обязательств с заменой на новые ранее выпущенных финансовых инструментов. Отсрочка погашения займа проводится в условиях, когда дальнейшее активное развитие операций по выпуску новых займов не эффективно для государства. Унификация займов была проведена в 1930 г.: одновременно с выпуском займа "Пятилетка - в четыре года" на его облигации обменивались облигации займов индустриализации и укрепления крестьянского хозяйства. В исключительных случаях правительство может провести обмен облигаций по регрессивному соотношению, т.е. когда несколько ранее выпущенных облигаций приравниваются к одной новой облигации. Например, такой обмен был проведен в послевоенный период в целях изъятия из оборота облигаций займов военного времени. Обмен облигаций по регрессивному соотношению избавляет государство от необходимости выплачивать проценты и погашения в полноценных деньгах по облигациям, продававшимся государством за обесценившуюся валюту военных лет.
Аннулирование. Это отказ государства от уплаты основного долга и процентов по всем ранее выпущенным займам. Аннулирование ценных бумаг государства может проводиться по двум причинам. Во-первых, аннулирование государственного долга объявляется в случае финансовой несостоятельности государства, т.е. его банкротства. Во-вторых, аннулирование задолженности может явиться следствием прихода к власти новых политических сил, которые по определенным причинам отказываются признать финансовые обязательства предыдущих властей. Так, в январе 1918 г. правительство РСФСР аннулировало все дореволюционные внутренние и внешние займы. Советская власть не признала финансовых обязательств царской администрации и Временного правительства, которые направляли заемные средства в основном на подготовку к войне и ведение боевых действий, а также на подавление революционного движения.
Реструктуризация долга - погашение долговых обязательств с одновременным осуществлением заимствований (принятием на себя других долговых обязательств) в объемах погашаемых долговых обязательств с установлением иных условий обслуживания долговых обязательств и сроков их погашения. В Бюджетном кодексе РФ отмечается, что реструктуризация долга может быть осуществлена с частичным списанием (сокращением) суммы основного долга.
Новация. Соглашение между кредитором и заемщиком о прекращении действия обязательств и их замене другими обязательствами, предусматривающими другие условия погашения займов.
Важной составляющей управления государственным долгом является установление его предельного объема и предельного объема государственных заимствований РФ. Предельные объемы государственного внутреннего и внешнего долга, пределы внешних заимствований РФ на очередной год утверждаются законом о федеральном бюджете с разбивкой долга по формам обеспечения обязательств.
Установлено, что предельный объем государственных внешних заимствований РФ не должен превышать годовой объем платежей по обслуживанию и погашению государственного внешнего долга РФ.
Бюджетный кодекс предусматривает случаи, когда Правительство РФ вправе осуществлять заимствования свыше установленного предельного их объема:
по внешним заимствованиям - если при этом Правительство РФ осуществляет такую реструктуризацию государственного внешнего долга, которая приводит к снижению расходов на его обслуживание, в рамках установленного предельного объема государственного внешнего долга;
по внутренним (внешним) заимствованиям вместо внешних заимствований - если это снижает расходы на обслуживание долга в рамках установленного объема государственного долга (суммы внутреннего и внешнего долга) и иной порядок реструктуризации не предусмотрен.
Правительство РФ вправе определять объемы, формы, срок, методы и стоимостные условия государственных внешних заимствований .
Российская Федерация не несет ответственности по долговым обязательствам субъектов Российской Федерации и муниципальных образований, если они не были гарантированы федеральным правительством.
Законом о федеральном бюджете на очередной финансовый год утверждается Программа государственных внешних заимствований. Эта программа представляет собой перечень внешних заимствований федерального бюджета на очередной финансовый год с указанием цели, источников, сроков возврата и общего объема заимствований. В ней оговариваются все займы и государственные гарантии, величина которых превышает сумму, эквивалентную 10 млн. долл.
Решение об эмиссии государственных ценных бумаг принимается соответственно правительством в соответствии с предельными объемами дефицита бюджета и государственного долга, установленными в соответствии с законом о бюджете, а также с Программой внутренних заимствований.
В решении об эмиссии государственных ценных бумаг отражаются сведения об эмитенте ценных бумаг, объем и условия эмиссии.
Государственной гарантией является способ обеспечения правовых обязательств, в силу которого Российская Федерация как гарант дает письменное обязательство отвечать за исполнение лицом, получившим гарантию, его обязательств перед третьими лицами.
Законом о федеральном бюджете на очередной год определяется максимальный размер суммы государственных гарантий. Общая сумма государственных гарантий, выраженных в рублях, включается в состав государственного внутреннего долга.
Общая сумма государственных гарантий, выраженных в иностранной валюте, включается в состав государственного внешнего долга.
В соответствии со статьей 118 Бюджетного кодекса РФ бюджетные учреждения не имеют права брать кредиты у кредитных организаций. Но они обладают правом получать ссуды из бюджетов и государственных внебюджетных фондов. Реестр задолженности государственных унитарных предприятий ведется Казначейством.
Министерство финансов России ведет государственные книги внутреннего и внешнего долга Российской Федерации (Государственная долговая книга Российской Федерации). Информация о долговых обязательствах вносится в соответствующую долговую книгу в срок, не превышающий три дня с момента возникновения обязательства. В Государственную долговую книгу вносятся сведения об объемах долговых обязательств (включая гарантии) Российской Федерации, субъектов Федерации и муниципальных образований по эмитированным ценным бумагам, о дате возникновения обязательств, формах обеспечения обязательств, об исполнении указанных обязательств полностью или частично, а также другая информация. Состав, порядок и сроки представления информации устанавливаются Правительством РФ.
Одними из наиболее существенных недостатков формирующейся в России системы управления государственным долгом является то, что упомянутая система:
недостаточно обеспечивает осуществление централизованной и долгосрочной политики в области управления государственным долгом и государственных заимствований;
не полностью обеспечивает предупреждение возможных финансовых и долговых кризисов, а также принятие оперативных мер по их преодолению;
носит фрагментарный и в ряде случаев противоречивый характер.
В действующей системе управления долгом отсутствуют следующие элементы:
1. Четкое законодательное закрепление разделения компетенции между ветвями государственной власти в области управления государственным долгом.
В настоящее время законодательство Российской Федерации, регулирующее вопросы управления государственным долгом, содержит ряд существенных противоречий. С одной стороны, в Бюджетном кодексе Российской Федерации и федеральном конституционном законе «О Правительстве Российской Федерации» вопросы управления государственным долгом отнесены к компетенции Правительства Российской Федерации. С другой стороны, законодательное утверждение программ внешних и внутренних заимствований с чрезмерной детализацией источников привлечения кредитов и направлений их использования препятствует выполнению Правительством РФ функций по управлению государственными заимствованиями, с точки зрения стоимости и сроков заимствований, с целью сокращения расходов на обслуживание долга.
2. Законодательное закрепление полномочий Правительства Российской Федерации по проведению полного спектра операций в области управления государственным долгом.
Законодательно не определено само понятие «управление долгом» и, соответственно, пределы полномочий Правительства Российской Федерации в сфере выполнения этой его функции.
В настоящее время бюджетное законодательство регулирует в основном вопросы заимствований и реструктуризации государственного долга. Однако эффективная система управления государственным долгом должна включать в себя более значительный набор инструментов (рыночные операции по выкупу и досрочному погашению долга, операции по конверсии (обмену) долга на инвестиции, товары, ценные бумаги, другие финансовые активы и пр.). В этой связи необходимо разработать нормативные акты, детализирующие полномочия Правительства Российской Федерации и федеральных органов исполнительной власти по проведению вышеуказанных операций.
В настоящее время учет долговых обязательств в значительной степени разобщен, а единая база данных государственных долговых обязательств отсутствует. Учет государственных долговых обязательств ведется различными банками-агентами (Банк России - внутренний долг, Внешэкономбанк - внешний долг в части облигационных займов и долга официальных кредиторов и других категорий долга), а также различными департаментами Министерства финансов Российской Федерации.
Методология учета долговых обязательств в значительной степени отличается в зависимости от органа и подразделения Минфина России, осуществляющего учет. Кроме того, методология учета в ряде случаев отличается не только по категории долга, но и по видам долговых обязательств, что еще больше затрудняет определение точного размера долга и перспективное планирование бюджета в части обслуживания и погашения государственного долга и привлечения заимствований. Отсутствие единой методологии учета государственного долга, а также единой интегрированной базы данных по видам долговых обязательств ухудшает возможности по формированию и реализации обоснованной долговой стратегии, а также бюджетной политики в целом.
В настоящее время размеры погашения и обслуживания долга в значительной степени зависят от материализации рисков, связанных со структурой государственного долга.
В связи с тем, что учет доходов федерального бюджета осуществляется в рублях, а платежи по внешнему долгу производятся в иностранной валюте, государство несет значительные риски в форме возможного резкого изменения валютного курса рубля.
Одновременно рост валютного курса рубля приводит к ситуации, когда внутренние заимствования будут менее выгодными для бюджета, чем внешние заимствования на аналогичные сроки с учетом фактора валютного риска (и, наоборот, в случае падения валютного курса рубля).
Кроме того, часть заимствований, составляющих государственный долг Российской Федерации, имеет плавающие процентные ставки, что приводит к возникновению риска увеличения бюджетных расходов на обслуживание долга в связи с колебаниями процентных ставок на международных рынках.
Таким образом, развитие системы анализа рисков, связанных с управлением государственным долгом и осуществлением заимствований, является основополагающим элементом системы активного управления государственным долгом и осуществления экономически и финансово обоснованной политики в области управления долгом.
Несмотря на появление отдельных элементов планирования долговой политики в последние годы, следует признать, что в настоящее время не сложилось целостной системы планирования государственных заимствований и механизма определения политики в области управления государственным долгом.
Процесс долгового планирования в значительной степени зависит от развития механизмов и методологии макроэкономического и бюджетного планирования, а также методологии учета в секторе государственного финансирования.
В этой связи долговое планирование должно быть органичной частью бюджетного планирования и должно осуществляться на базе единой методологии, механизмов и подходов.
Вместе с тем, процесс долгового планирования является в значительной степени самостоятельным процессом, поскольку определяет долговую политику, как в случае благоприятной бюджетной ситуации, так и в случае ее ухудшения.
Существенное значение имеет и то обстоятельство, что программы государственных заимствований разрабатываются и утверждаются только на предстоящие 12 месяцев, в отличие от международной практики, для которой характерны разработка и принятие, как правило, среднесрочных (на 3-5 лет) заемных программ и программ в области управления государственным долгом.
Однако обеспечение эффективности среднесрочных программ государственных заимствований возможно при наличии утвержденных программ социально-экономического развития страны на соответствующий период.
В частности, следствием отсутствия четкой взаимосвязи между заемной политикой и политикой в области погашения и обслуживания накопленного долга стал тот факт, что в процессе реализации политики государственных заимствований не всегда учитывались структурные особенности и графики платежей по фактическому портфелю государственных долговых обязательств. В результате в ряде случаев осуществление новых заимствований способствовало образованию так называемых «пиков» платежей по погашению и обслуживанию государственного долга.
Яркий пример указанного недостатка действующей системы управления долгом - наличие «пиков» в графике платежей по внешнему долгу России, приходящихся на 2003, 2005, 2008 годы. Более того, нередко платежи в пределах одного финансового года концентрируются в пределах двух-трех месяцев, что существенно затрудняет процесс управления денежной наличностью и кассовое исполнение федерального бюджета.
Нет и, видимо, не может быть единого показателя, измеряющего эффективность управления государственным долгом, поскольку, осуществляя эту деятельность, государство оказывает прямое воздействие на самые разнообразные области общественной жизни. Не существует методик оценки положительного влияния государственного долга на бюджет и денежное обращение страны, инвестиционный процесс и степень доверия населения к финансовой деятельности государства и т.п. Однако отдельные стороны результативности управления государственным долгом можно измерить. Это, как уже говорилось выше, эффективность управления внутренним долгом и коэффициент обслуживания государственного долга.
По официально представленному документу Минфина об основных направлениях долговой политики России государственная долговая политика в 2012-2014 гг. будет направлена на обеспечение финансирования дефицита федерального бюджета путем привлечения ресурсов на российском и международном рынках капитала на благоприятных условиях, обеспечение оптимального соотношения дюрации и доходности суверенных долговых обязательств, поддержание высокого уровня кредитных рейтингов страны, формирование адекватных ориентиров по уровню кредитного риска для российских корпоративных заемщиков.
Одновременно будет решаться задача по совершенствованию системы мониторинга внешних заимствований корпоративного сектора, созданию механизма оперативного влияния на заемную политику российских корпораций и банков с крупной долей государственного участия.
Эффективное решение задачи по минимизации постоянно растущих расходов, направляемых на погашение и обслуживание государственного долга, а также расходов по управлению присущими суверенным долговым обязательствам рисками диктует необходимость перехода к практике применения так называемых активных операций с государственным долгом. Их главное содержание состоит в целенаправленном воздействии на структуру задолженности (по срокам, используемым валютам и инструментам, процентным ставкам и т.п.).
Опыт ряда зарубежных стран показывает, что в данном контексте ключевое значение имеет создание подконтрольного государству специализированного рыночного института, обладающего необходимым набором полномочий и кадровым потенциалом. Применительно к нашей стране речь идет об ОАО «Российское финансовое агентство» (РФА), политическое решение, о создании которого было принято еще в 2008 г. Данному институту отводится, с одной стороны, роль «фронт-офиса», отвечающего за взаимодействие с инвесторами и другими участниками финансовых рынков.
Его деятельность будет призвана формировать и поддерживать адекватное восприятие инвестиционным сообществом кредитного риска России. С другой стороны, в перспективе к РФА перейдут функции основного консультанта Минфина России по вопросам оптимизации структуры и снижению расходов по погашению и обслуживанию государственного долга, минимизации процентных и валютных рисков федерального бюджета.
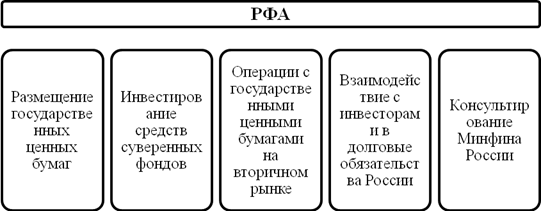
Планируется, что РФА будет осуществлять от имени Российской Федерации внутренние и внешние государственные заимствования, то есть размещать государственные ценные бумаги, а также проводить операции с данными ценными бумагами на вторичном рынке с целью оптимизации структуры государственного долгового портфеля. По мере создания необходимых предпосылок и условий, РФА будет инвестировать часть средств российских суверенных фондов.
В случае принятия разработанного Минфином России соответствующего законопроекта в предстоящем периоде такой институт будет учрежден Правительством Российской Федерации и начнет развертывание своей деятельности.
- проверить исполнение бюджета субъекта РФ;
- исполнение бюджета может быть передано под контроль Министерства финансов РФ;
- может прибегнуть к другим мерам, включенным в бюджетное законодательство РФ.
Задолженность субъекта РФ гасится в определенные временные сроки, предусмотренные условиями займа, и не могут быть больше 30 лет.
Бюджетным кодексом установлено, что исполнительные органы субъекта РФ обладают всеми полномочиями по формированию денежных поступлений в бюджет субъекта и с целью погашения своих задолженностей и средств на .
Государственный долг управляется исполнительным органом субъекта РФ. Это положение предусмотрено бюджетным кодексом РФ. Бюджетный кодекс не дает четкое определения понятию управление долговым обязательством.
Анализ государственного долга субъекта РФ
Если опираться на теорию, раскрывающую содержание этого понятия, то структура государственного долга субъекта РФ включает следующие действия:
1) Оценивается текущее состояние и прогноз на предстоящий период госдолга при учете определения показателей, согласно которых определяется сумма погашения и обслуживания долга.
2) Определяется объем, форма и условия заимствования денежных средств у государства субъектом РФ. Регистрация займов проводится в определенном порядке.
3) Установление объемов и условий предоставления госгарантии субъекта РФ в определенном порядке.
4) Установления финансового контроля над получением государственных займов, погашения и обслуживания госдолга.
5) Подготовка и осуществление действий по улучшению структуры госдолга, в том числе сюда включаются и , принадлежащие государству, реструктуризация госдолга, управление рисками государственного займа.

Бюджетный кодекс РФ построен с тем учетом, что РФ не отвечает за долговые обязательства субъектов РФ, если гарантия на указанные обязательства не была дана РФ. Субъекты РФ и муниципальные структуры не отвечают за свои долговые обязательства, если гарантия на них не была выдана ими. Погашение и обслуживание внутреннего займа, взятого у государства, проводится согласно федеральным законам субъекта РФ.
Погашение госдолга включает в себя следующие положения:
а) возврат денежной суммы взятой в долг у города;
б) возврат денежной суммы, взятой в долг по кредитам;
в) возврат основной задолженности по бюджетным ссудам и бюджетному кредитованию, полученным городом от финансовых источников других уровней.
Погашение и обслуживание госдолга
Обслуживание госдолга осуществляется за счет возмещаемых расходов бюджетных средств города, связанных и выполнением долговых обязательств. В текущие расходы входят:
а) выплата процентов в соответствии с договором по госзайму;
б) выплата налога за операции с представляющими ценность госбумагами;
в) остальные расходы, покрывающие организацию, сопровождение возникновение и выполнение обязательств по выплате долга.
Погашение и обслуживание госдолга осуществляется в соответствии с финансовыми органами.
Погашение госдолга учтено в источниках финансирования дефицитных средств бюджета при помощи сокращения количеств финансовых поступлений на погашение дефицита. Исключение составляет по госгарантиям, по которым осуществляемые гарантийные платежи приводят к возникновению равноценных требований со стороны города по отношению к задолжавшему, который не выполнил данное в гарантии обязательство.
Исполнение обязательств по госгарантиям, по которым выплаты приводят к возникновению равноценных требований со стороны города к задолжавшему выявлены в составе расхода бюджетных средств в качестве предоставления бюджетного кредитования. Все расходы, связанные с покрытием долга перед государством, выявлены в бюджете города в качестве расходов на обслуживание долга города.
Структура государственного долга субъекта РФ предполагает установления порядка и отражение в бюджетах поступления денежных средств от займов и других задолженностей. Они отражены в бюджете как источники покрытия бюджетного дефицита.
Все расходы на выплаты по долговым обязательствам, включая (разница между стоимостью размещения и стоимостью погашения по ценным госбумагам субъекта федерации) - отражено в бюджете в качестве расходов на обслуживание долга.
Государственного задолженность субъекта РФ предполагает процесс реструктуризации и прекращение долговых обязательств при обоюдном соглашении сторон. Реструктуризация осуществляется за счет частичного списания или сокращения задолженности.
Будьте в курсе всех важных событий United Traders - подписывайтесь на наш




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации