
Государственные ипотечные программы. Условия получения ипотеки с господдержкой
Программа господдержки создана для помощи тем категориям граждан, которые не могут взять обычную ипотеку из-за низких доходов. Часть средств Пенсионного фонда направляется на кредитование, что позволяет банкам снижать ставки и не терять прибыль. Действие программы распространяется на приобретение квартир в новостройках.
Условия получения ипотеки
Кому дают ипотеку с господдержкой? Стать участниками могут работники бюджетной сферы, малоимущие и , молодые семьи, нуждающиеся в жилье. В собственности кандидата на участие в программе не должно быть недвижимости, или же эта недвижимость не обеспечивает каждого члена семьи положенными 18 кв. м. Если вы желаете приобрести квартиру большего размера, потребуются дополнительные вложения.
Если у семьи уже есть квартира, учитываются те квадратные метры, что находятся в собственности каждого. Если квартира принадлежит одному человеку, а живут в ней семь, добиться господдержки будет трудно.
Чтобы стать участником программы, обратитесь в местную администрацию. Будет учитываться материальное положение, наличие жилья, возраст (в разных банках от 18 до 70 лет), гражданство, стаж работы, наличие стабильного дохода.
Есть три варианта господдержки:
- Дотирование ставки. Банк-партнер снижает процент по ипотеке, если вы предоставите документ участника программы. Государство компенсирует банку разницу между обычным процентом и льготным.
- Субсидия. Государство выдает единовременную выплату в размере первоначального взноса. Этот вариант позволяет сразу выбрать банк и не копить деньги. Для семей без детей из бюджета компенсируют до 35% от стоимости жилплощади, для семей с детьми – до 40%.
- Льготный займ. Это более щадящие условия кредитования при покупке жилья в новостройке.
Ипотека с господдержкой: условия получения и документы
Потребуются те же бумаги, что и при оформлении кредита плюс документы, подтверждающие вашу потребность в жилье:
- Паспорта всех членов семьи с копиями;
- Свидетельства о рождении детей;
- Справка о составе семьи;
- Свидетельство о заключении брака;
- Выписка из домой книги, если квартира уже есть в собственности.
В список могут войти и другие документы, это определяется местными властями.
С госпрограммой работают несколько банков, поэтому выбор всегда ограничен. Условия кредитования везде примерно одинаковые, но отличия есть. В 2014 году ставка составляла в среднем 11%, в 2015 году показатель поднялся до 12%, однако не все банки повысили процент до указанной цифры.
Срок кредитования до 30 лет, первый взнос почти везде составляет 20%. Это существенный недостаток программы. Часто те слои населения, на которые она рассчитана, не могут накопить такую сумму, им приходится рассчитывать на единовременную субсидию или . Если есть иная недвижимость, можно обойтись без вноса, но у малоимущих семей жилья в собственности чаще всего не бывает.
Понижение ставки по ипотеке с господдержкой будет заметнее, если первый взнос больше 40%. Заемщик сохраняет за собой право на налоговый вычет, однако нужно будет уточнить его сумму. От стоимости квартиры могут отнять размер субсидии и материнского капитала.
В некоторых банках можно не страховать жизнь и здоровье, но процент будет выше. В районах с дорогостоящим жильем, например, в Москве, и Санкт-Петербурге сумма субсидии достигает 8 млн. рублей, в других регионах –3 млн рублей. Сумма будет зависеть и от вашего дохода, однако она не может превышать 80% от всей стоимости квартиры.
Как купить квартиру в ипотеку с господдержкой: возможные трудности
Проект позволяет людям с низкими доходами приобрести жилье на льготных условиях. Это основной плюс, который способен побить любые минусы. Но есть некоторые моменты, которые все-таки стоит учитывать при оформлении ипотеки:
- Недостаточное количество банков-участников программы. Сбербанк и ВТБ24 есть в любом городе, но часто выбор ими и ограничивается.
- Не все банки удерживают низкую ставку весь срок кредитования. Иногда финансовая организация снижает процент до обещанной цифры только после оформления права собственности, а в процессе строительства ставка выше. Этот вопрос нужно обговорить до подписания договора.
- Все равно требуется первоначальный взнос. Ипотеки без взносов есть в небольшом количестве банков, и не факт, что эти банки являются участниками программы. К тому же проценты будут гораздо выше.
- Придется отказаться от покупки вторичного жилья и приобрести квартиру в новостройке.
На последнем пункте стоит остановиться подробнее. Разрабатывая эту программу, государство стремилось не только помочь малоимущим людям приобрести жилье, но и поддержать строительные компании, поскольку строительство экономически выгодно для всех. Поэтому ипотека с господдержкой на вторичное жилье вообще не рассматривалась. Все стремятся купить жилье и пораньше в него въехать, чтобы не платить за съемную квартиру, поэтому вторичный рынок бы активно забирал спрос с первичного, что невыгодно ни застройщикам, ни государству.
Если вы стремитесь въехать пораньше, можно приобрести жилье в новостройке, строительство которой уже близко к завершению или завершено. Стоит помнить также, что банки имеют списки аккредитованных застройщиков. Если вы выберете компанию не из этого списка, процент будет выше, поскольку государство стремится поддерживать те объекты, которые строились с использованием государственного финансирования.
Сбербанк: ипотека с господдержкой
Сбербанк предлагает программу ипотеки с господдержкой с 2015 года, и продлится она до марта 2016 года. Хотя намечается тенденция к увеличению процента, Сбербанк его снизил (был 11,9%, стал 11,4%). Обязателен первоначальный взнос не менее 20%. Сумма колеблется от 300 тысяч до 3-8 млн рублей. Данные условия распространяются только на покупку первичного жилья.
Банк требует страхование жизни и здоровья клиента. Если страховка не будет продлена, процент могут повысить до 12,4%. Обычно договор страхования заключается на весь срок кредитования, но есть и варианты.
Требования к заемщику у банка те же, что и при получении обычной ипотеки. Рассматриваются заявки граждан РФ возрастом от 21 года до пенсионного возраста (на момент окончания выплат). Заемщик должен иметь прописку в том районе, в котором хочет получить ипотеку, а также стаж работы не менее года.
После того, как вы получите документ, подтверждающий ваше участие в программе, вам необходимо будет пройти стандартные этапы оформления ипотеки:
- Оформите заявку или через интернет, или в банке. Заявка на ипотеку с господдержкой может рассматриваться несколько дольше, чем обычная, так как она будет проверяться более тщательно. Срок рассмотрения – от 2 до 5 рабочих дней.
- Соберите . Список стандартный: справка о доходах, паспорт, свидетельство о браке, свидетельства о рождении детей, трудовая книжка, сертификат участника программы, сертификат на материнский капитал. Банк может попросить также, СНИЛС, ИНН, военный билет, диплом об образовании, загранпаспорт, водительские права и т.д.
- Когда документы собраны, выберите квартиру. Это можно сделать самостоятельно или через риелторов, главное, чтобы она была юридически чистой. Лучший вариант — новостройки от аккредитованных застройщиков. Такие квартиры не проверяются, в них никто не прописан.
- Обратитесь в оценочную компанию для проведения процедуры оценки имущества.
- Предоставьте банку все документы на квартиру.
- Оформите страховку в выбранной страховой компании.
- Заключите кредитный договор и оформите покупку.
Ипотека с господдержкой: банки
Помимо Сбербанка, банков-участников программы не так много. Рассмотрим наиболее известные финансовые организации, дающие ипотеку с господдержкой.
- ВТБ24. Это крупный банк, отделения ВТБ24 есть во многих городах. Он предлагает следующие условия: ставка 11,4%, первый взнос не менее 20%, срок до 20 лет, досрочное погашение без штрафов, комиссий нет. Требования к заемщику не отличаются от условий Сбербанка, но возраст на момент окончания выплат не должен превышать 70 лет (в Сбербанке 55-60). Учитывается положительная кредитная история.
- Ипотека с господдержкой: Россельхозбанк. Банк предлагает ставку в 11,3%, сроком до 30 лет, сумма от 100 тысяч до 3-8 млн в зависимости от региона. Комиссий нет, страховка обязательна. Можно привлекать созаемщиков, но не более 3 (супруги обязательно являются созаемщиками). Одобренная заявка считается действительно до 3 месяцев.
- Ипотека с господдержкой: Газпромбанк. Ставка в этой кредитной организации колеблется от 11,5% до 12%. Процент зависит от первоначального взноса, суммы, срока и наличия страхования. Первый взнос не должен быть менее 20% от стоимости жилья. Срок до 30 лет. Если вы вносите более 50% от стоимости в качестве первого взноса, вам могут (до 10,9%).
- Банк Возрождение: ипотека с господдержкой. Это столичный банк, его отделения расположены в основном в Московском регионе. Ставка 12%. Если нет страховки, ставка будет еще выше. Стоит помнить, что, если вы не оформили страховку сразу, до заключения договора, а сделали это позже, проценты пересчитываться не будут.
- Ипотека с господдержкой: банк Москвы. Банк Москвы предлагает ставку в 11,15%, для остальных участников программы, не работающих в бюджетной сфере, 11,4%. Срок от 3 до 30 лет, первый взнос от 20%. Оформить ипотеку можно по 2 документам, но нужно подтвердить участие в программе. Процент фиксированный, во время строительства и после его окончания ставка не меняется.
Кто-то с радостью, потому что переехал в собственное жилье, кто-то с отчаянием, потому что не рассчитал свои силы. И я прекрасно понимаю, что доля семей, которая может себе позволить на 10 – 20 лет ипотечный кредит, невелика. Именно для увеличения этой доли и работает ипотека с господдержкой. Что это такое и как ее получить? Ответы ищите в этой статье.
- молодые семьи с детьми или без них,
- семьи с двумя и более детьми,
- молодых ученых,
- военных,
- вынужденных переселенцев и др.
В статье нет смысла описывать условия предоставления льгот по всем категориям граждан. В этом случае статья превратится в настоящий трактат, усиленный научными и юридическими терминами. Неподготовленные читатели просто не осилят ее. А подготовленные – обратятся к первоисточнику, т. е. к нормативному акту.
Моя задача – доходчиво объяснить условия реализации наиболее распространенных на сегодня ипотечных программ. Это в первую очередь ипотека для военных, молодых семей и семей с детьми.
Но прежде чем перейти к аналитическому обзору, давайте вместе с вами найдем ответ на вопрос, какие цели ставит государство, помогая отдельным гражданам приобрести жилье в ипотеку:
- Поддержка самых незащищенных слоев населения, для которых оказывается неподъемной ставка в 9 – 11 % и первоначальный взнос в 10 – 30 %. Это, конечно, молодые семьи с детьми или без них, у которых пока нет счета в банке, высокооплачиваемой должности и недвижимости в собственности. Это люди, которые вынуждены покинуть по разным причинам свои города и страны. Это граждане, перед которыми у государства есть определенные обязательства в силу специфичности их профессии.
- Развитие жилищного строительства, которое может стать локомотивом вывода экономики всей страны из кризиса. Потому что подтягиваются жилищно-коммунальное хозяйство, транспортная сеть, производство строительных материалов, банковская сфера и еще около 70 отраслей.
- Снижение социальной напряженности в обществе. В стране, в которой 45 % населения нуждаются в жилье или в его улучшении, это достойная цель.
А вот теперь можно переходить и к рассмотрению ипотечных программ с господдержкой.
Программы с господдержкой
Что значит военная ипотека? Это льготное кредитование военнослужащих. Для получения права на жилищный заем военнослужащий должен быть участником накопительной ипотечной системы (НИС). Кто и на каких условиях может в нее войти?
Кредит выдается на приобретение:
- готовой или строящейся квартиры в новостройке,
- жилья на вторичном рынке,
- дома с земельным участком.
Участники программы – это офицеры, служащие по контракту. Более подробно категории участников расписаны в схеме.

Главные преимущества программы:
накопление на специальном счете денежных средств, который заводится на каждого участника НИС и пополняется из федерального бюджета;
оплата за счет него первоначального взноса и дальнейшее погашение ипотечного займа до достижения военнослужащим возраста 45 лет.
Механизм работы НИС представлен на схеме.

Алгоритм получения и погашения кредита:
- Через 3 года членства в НИС военнослужащий получает свидетельство на заем. Срок его действия – 6 месяцев.
- Выбирает банк из аккредитованного списка. Сейчас в нем 15 организаций. ? Посмотрите сравнительную таблицу условий и включите собственный фильтр. Не торопитесь с выбором. Изучите требования банков к заемщикам, приобретаемому жилью, список необходимых документов.

- Выбор жилья на первичном или вторичном рынке самостоятельно или с помощью посредников.
- Подписание документов и перечисление первоначального взноса.
- Государственная регистрация сделки с обременением в пользу РФ и банка.
- Окончательный расчет с продавцом недвижимости с помощью ипотечного кредита, средств накопительного счета и личных денег военнослужащего.
- Погашение займа за счет бюджета.
Жилье может приобретаться не только за счет накоплений на счете в системе НИС, но и с учетом личных денежных средств военнослужащего. Государство погашает ипотеку весь срок кредитования, который прописан в свидетельстве, но только до достижения военнослужащим 45 лет.
Семейная ипотека
Я назвала данный вид ипотечного кредитования семейной ипотекой, и она объединила сразу 2 вида поддержки:
- Молодым семьям.
- Семьям с двумя и более детьми.
По программе для молодых семей государство предоставляет социальные субсидии на оплату:
- по договору купли-продажи жилья, в том числе экономкласса на первичном рынке;
- первоначального взноса за ипотеку;
- по договору строительства дома;
- долга и начисленных процентов по ипотечному кредиту;
- по договору о долевом участии в строительстве.

Молодая семья получает право на государственную поддержку на основании свидетельства, которое выдает соответствующий субъект РФ. Для того, чтобы иметь заветную бумагу, администрация региона должна включить молодую семью в программу.
Кому дают и условия получения:
- Семья может быть полная и неполная, с детьми или без них. Возраст одного из супругов – не более 35 лет.
- Семья состоит на учете как нуждающаяся в улучшении жилищных условий.
- Она имеет источники доходов, достаточные, чтобы погашать кредит, который превышает социальную субсидию.
Размер социальной выплаты:
- 30 % от средней стоимости жилья для семьи без детей;
- 35 % – для семей с одним или более детей.
На размер социальной выплаты влияет площадь жилья:
- для семьи из 2 человек – 42 кв. м;
- для семьи из 3 и более человек – 18 кв. м на человека.
Если заметили, то социальная выплата рассчитывается от средней стоимости жилья. Как она рассчитывается?
Средняя стоимость жилья = Норматив 1 кв. м по региону х Площадь жилья
Норматив ежеквартально, специальным приказом Минстроя РФ, устанавливается по России и по субъектам РФ. Например, по Ивановской области (я там живу) на 3 квартал 2018 года он составил 32 529 руб. за кв. м, по Москве – 91 670 руб.
Приведу конкретный пример расчета социальной субсидии:
- Молодая семья из г. Иваново без детей может рассчитывать на:
- Молодая семья из г. Москвы из 3 человек (родители и 1 ребенок) получит от государства:
2-я программа поддержки семей с двумя и более детьми начала работать с 1 января 2018 г. Она предлагает получить кредит под 6 % годовых. На какие моменты надо обратить внимание, если хотите взять ипотеку по низкой ставке:
- Эта ипотека доступна не только молодым семьям, но и всем другим семьям, где после 01.01.2018 г. родится 2-й, 3-й и т. д. ребенок.
- Льготный процент действует не весь срок кредитования, а только 3 года, если родился 2-й ребенок, и 5 лет, если 3-й и последующий ребенок. После льготного периода ставка составит 9,25 %.
- Первоначальный взнос никто не отменял. Он стартует от 20 %. Материнский капитал тоже может участвовать.
- Кредит предоставляется только на покупку квартиры или дома с участком на первичном рынке у юридического лица, готовых или строящихся по договору о долевом участии или договору подряда.
- Заемщики должны быть гражданами РФ.
- Минимальная сумма займа – 500 000 руб., а максимальная для Москвы, МО, Санкт-Петербурга и ЛО – 12 000 000 руб., для остальных регионов – 6 000 000 руб.

Ипотеку для семей с детьми выдает не любой банк, а только аккредитованный государством для участия в программе. На портале Дом.рф есть полный перечень.
Обратите внимание, что ставка 6 % доступна только в случае личного страхования (жизни и здоровья). Эта процедура хоть и является добровольной, но при отказе от страховки, ваша ставка автоматически увеличивается.
Социальная ипотека для молодых специалистов Подмосковья
Почему я решила сделать обзор социальной программы, которая реализуется Правительством Московской области? Уверена, что среди читателей есть жители многих других регионов РФ, которые хотят читать о своих ипотечных программах. Дело в том, что московская ипотека рассчитана не только на жителей области, но и на тех, кто хочет перебраться в Подмосковье. А таких немало.

Основные параметры ипотеки:
- Программа предусматривает выдачу кредитов на покупку квартир для людей, кто имеет востребованные в московском регионе профессии: учителя, врачи, ученые.
- Правительство в размере 100 % оплачивает стоимость квартиры, а проценты гасит заемщик.
- Срок кредита ограничивается 10 годами, именно на такой срок должен быть заключен трудовой договор с конкретным государственным учреждением, которое соглашается принять молодого специалиста на работу.
- Квартиры могут приобретаться на первичном и вторичном рынках.
- Площадь квартиры, купленной для 1 человека должна быть не менее 33 кв. м, двух – 42 кв. м, трех и более – по 18 кв. м на человека.
- Заемщики должны иметь российское гражданство, у них не может быть в собственности жилья в Московской области.
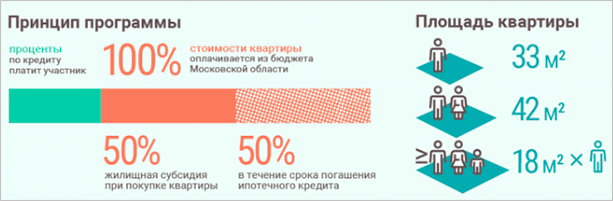
Требования к участникам в схеме.

Документы, которые должен оформить каждый участник программы:

Кроме этого комплекта, представитель каждой профессии предъявляет дополнительные документы. Например, документы о повышении квалификации, об ученых степенях и званиях, о научных публикациях, об актуальности научных достижений и т. д.
Этапы получения ипотечного кредита на льготных условиях:
- Обращение в профильное министерство с заявлением о включении в программу.
- После положительного решения заключение договора с работодателем на 10 лет.
- Получение свидетельства.
- Выбор банка и подбор квартиры.
- Получение кредита и покупка квартиры.
Молодым учителям, врачам и ученым, кто реализует свой потенциал в московском регионе, я думаю, стоит внимательнее присмотреться к программе.
Заключение
Бурный рост в стране объемов ипотечного кредитования в последнюю пару лет никак не связан с увеличением доходов граждан, что бы нам не говорили вышестоящие инстанции. Это мое личное мнение, не претендую на объективность. А связан рост в первую очередь со снижением процентной ставки по кредитам и развитием социальных программ господдержки.
Немало российских семей нашло в такой поддержке единственную возможность купить собственное жилье. Потенциал развития у ипотеки очень большой. Мы еще очень и очень отстаем от развитых стран. И не устаю повторять, что на ипотеке свет клином не сошелся, надо внедрять и другие механизмы решения жилищной проблемы. Что думаете об этом?
Мечты о собственной квартире есть у любой семьи. Далеко не каждый имеет возможность при выходе во взрослую жизнь совершить настолько крупную покупку. Однако в современных реалиях благодаря такому банковскому инструменту как ипотека в Москве с господдержкой, купить квартиру стало намного проще и доступнее для обычных граждан, которым помогают банки. Однако перед тем как оформляться подобные договорные отношения, нужно точно представлять особенности всех выставляемых условий.
Кому дают льготную ипотеку с господдержкой в 2019 году?
Как можно легко понять из названия, семейная ипотека с государственной поддержкой представляет собой программу, согласно условиям которой при оформлении ипотеки часть процентной ставки банкам возмещает государства (другими словами, происходит субсидирование). В результате клиент банка (и покупатель квартиры) получает более выгодные условия кредита – сниженную процентную ставку и, как следствие, уменьшенную величину переплаты. Если внимательно изучить предложения на субсидирование ипотеки в 2019 году условия, то можно сделать вывод о том, что необязательно относиться к определенной социальной категории населения, необходимо лишь выполнять выставляемые требования.
Когда цены на недвижимость семимильными шагами идут вверх, волей-неволей задумываешься о кредите. Однако далеко не всем россиянам подходят условия современных программ, дающих возможность получить жилую недвижимость в личное пользование. Единственным вариантом в таком случае становится ипотека с государственной поддержкой. Что это за вид кредита? На каких условиях он выдается и кто может на него рассчитывать?
Ипотека - сладкий торт с «хитрой» начинкой
Для начала давайте поясним, что же подразумевает государственная ипотека. Это особая программа, финансируемая правительством за счет выделенных Пенсионным и другими фондами средств. К примеру, в текущем году на поддержку участников такой программы выделили порядка 250 миллиардов рублей. Что она дает потенциальным заемщикам?
В отличие от альтернативных программ ипотека с государственной поддержкой предполагает ряд лояльных условий, на которых определенным слоям населения можно получить жилье.
Чаще всего под приемлемыми условиями подразумевается небольшая кредитная ставка и длительный срок предоставления займа. Чтобы было понятнее, часть процентов по кредиту государство берет на себя.

В чем особенности кредитной программы?
Главный плюс подобной программы заключается в том, что у лиц со среднестатистической зарплатой и многодетных семей есть возможность приобрести готовую или строящуюся квартиру в новострое (вторичное жилье в данном случае не рассматривается). О том, как получить ипотеку с государственной поддержкой, мы расскажем далее.
Процентная ставка по такому льготному кредиту, как правило, является фиксированной. Это значит, что она совершенно не связана со сроками кредитования и суммой займа. В зависимости от политики банка и договоренностей с государством размер такой ставки в нынешнем году стартует с 11% годовых.
Какое жилье можно взять в кредит по госпрограмме?
Ипотека с государственной поддержкой работает лишь с теми застройщиками и компаниями, с которыми находится в «партнерских отношениях» государство. То есть это недвижимость, в строительстве которой принимали участие госструктуры.

Кто может рассчитывать на участие в программе?
Принять участие в муниципальной программе, связанной с получением жилья, могут далеко не все. В частности, рассчитывать на такую «манну небесную» могут следующие лица:
- которые нуждаются в и стоят на очереди для получения квартиры или дома;
- у которых на каждого члена семьи приходится меньше 18 м²;
- занимающие должности в бюджетной сфере.

Где реально получить льготный кредит?
Услышав информацию о кредитных льготах от государства, многие заемщики задаются таким вопросом: «Где может быть оформлена эта программа?». Ипотека с государственной поддержкой, как правило, берется в банках. При этом данные кредитные организации должны входить в список разрешенных и надежных партнеров. Например, к таким можно отнести Сбербанк России, ВТБ24, Запсибкомбанк, Связь-Банк, Банк Москвы и другие.
На каких условиях можно получить муниципальный займ?
Если у вас возникла необходимость в оформлении льготной ипотеки, необходимо быть во всеоружии. Это значит, что нужно знать об условиях, на которых банк и предлагает вам ссуду. Так, самый большой срок, на который можно получить займ, составляет 30 лет. В качестве залога кредитуемое лицо обязуется предоставить квартиру, которую оно, собственно, и покупает.
Кроме того, подобные кредитные программы предусматривают внесение заемщиками определенного процента (первого взноса), а это минимум 20% от суммы. Соответственно, чем она больше, тем ниже переплата и выгоднее ипотека с государственной поддержкой. Условия кредитных программ банков, участвующих в программе, могут различаться, но в целом в них прослеживается некая закономерность.
Например, размер общего трудового стажа для кредитуемого лица не должен быть менее одного года. А максимальная сумма займа не может превышать 80% от цены недвижимости, оформляемой в ипотеку.

Как работает льготная ипотека в Сбербанке?
Одной из организаций, работающих по госпрограмме льготного жилья, является Сбербанк. Ипотека с государственной поддержкой в нем в настоящий момент продлена до марта 2016 года. Здесь вы сможете подать заявку и получить ссуду на срок от года и до 30 лет.
Минимальный размер вступительного взноса, как мы и писали ранее, составляет 20% от суммы. Минимум, на что здесь можно рассчитывать, так это на сумму в 300 000 рублей, а максимум составляет 3 миллиона рублей (для недвижимости, находящейся на других территориях РФ) и 8 миллионов (для квартир и домов, расположенных в Москве и области, в территориальных границах Санкт-Петербурга).
Учтите, что во время подачи документов на эту кредитную программу заемщику необходимо застраховать свое здоровье и жизнь, согласно требованиям банка, и ежегодно продлевать страховку.
Кроме того, размер процентной ставки составляет 11,4% годовых. Она сохраняется на протяжении всего срока кредитования. Однако если заемщик нарушит требования к ежегодному продлению страховки, размер ставки возрастет до 12,4%. Вот такую программу предлагает Сбербанк. Ипотека с государственной поддержкой в нем, впрочем, как и других финансовых организациях, выдается исключительно в рублях.

Как получить льготный кредит по госпрограмме?
Если вы соответствуете всем требованиям к потенциальным заемщикам, то вправе рассчитывать на участие в госпрограмме. Для получения подобной ипотеки нужно выполнить следующие действия:
- написать заявление-анкету на кредит;
- прийти в банк с паспортом или другим документом (в случае временной регистрации);
- представить банку документ, в котором подтверждаются трудовой стаж и платежеспособность заемщика;
- ожидать одобрения кредитной заявки (по времени это занимает 2-5 дней).
После того как заявка на льготную ипотеку будет одобрена, останется лишь донести документы по объекту кредитования. В частности, эти бумаги должны быть предоставлены не позднее 60 дней с момента получения положительного ответа от банка. А также ипотека с государственной поддержкой требует от вас внесения первого взноса. Кстати, квитанцию, полученную после его уплаты, также необходимо отдать банку-кредитору.
Как выдается сумма по льготной ипотеке?
В зависимости от внутренней политики кредитной организации правила выдачи ссуды могут несколько отличаться друг от друга. В большинстве случаев существует два варианта получения: единым платежом и траншами (частями).
В чем плюсы и минусы льготной программы?
Как и любая кредитная программа, ипотека с государственной поддержкой (банки-участники мы перечислили выше) обладает своими плюсами и минусами. К примеру, из плюсов можно выделить следующие:
- возможность улучшить жилищные условия и получить квартиру в новострое;
- возможность взять займ по сниженной процентной ставке, которая не будет меняться до конца срока кредита;
- отсутствие дополнительных банковских комиссий;
- возможность снизить размер ставки при внесении большей суммы первого взноса;
- возможность привлечь созаемщиков, входящих в состав вашей семьи;
- допускается досрочное погашение займа;
- подобрать подходящий объект недвижимости заемщик может в течение трех месяцев с момента одобрения заявки.
Среди минусов лидируют обязательный первый взнос и страховка. Ну и, конечно, размер максимальной суммы по льготной ипотеке напрямую зависит от региона, в котором и находится потенциальная кредитная недвижимость.
В настоящее время людям стало гораздо проще оформить не только , но и ипотеку. Многие граждане активно принимают участие в таком кредитовании. Например, оформляется на довольно выгодных условиях, которые доступны многим категориям физических лиц. Большой популярностью среди россиян пользуется . Такую программу можно оформить и в других финансовых учреждениях. Более подробную информацию потенциальные заемщики могут получить на их официальных сайтах либо у операторов горячей линии. Позвонив на бесплатный телефон любого банка, люди могут узнать, а также как можно получить государственную поддержку.
Ипотека с господдержкой - до какого года действует?
Многие люди не имеют представления о том, что собой представляет ипотека с господдержкой, поэтому ничего не предпринимают для улучшения своих жилищных условий. Правительство Российской Федерации знает о жилищных проблемах населения страны, поэтому регулярно разрабатывает и внедряет специальные программы, которые позволяют людям приобретать объекты недвижимости.
В 2017 году для жителей России предложена ипотечная программа с государственной поддержкой. Физические лица, которые будут отвечать всем установленным критериям, смогут оформить в различных банках кредиты под 12% годовых. Вся недополученная финансовыми учреждениями разница на процентных ставках будет компенсироваться за счет бюджета страны.
Совет : несмотря на то что эта программа не так давно стала внедряться, она будет действовать на протяжении всего 2017 года. Людям, которые хотят улучшить свои жилищные условия, необходимо начать действовать, чтобы успеть оформить выгодный ипотечный продукт.
Ипотека с господдержкой 2017 - условия
Чтобы приобрести жилье по доступным ценам, российским гражданам необходимо выполнить все условия, которые предусмотрены специальной программой. Для участия в ипотечном кредитовании по госпрограмме установлены следующие ограничения:
- возраст клиента, который хочет оформить на льготных условиях жилищный кредит, не должен выходить за рамки 21-65 лет;
- на момент погашения ипотечной программы физическому лицу должно исполниться не более 65 лет;
- максимальная величина годовой процентной ставки для участников ипотечной программы с государственной поддержкой не может превышать 12,00%;
- минимальная сумма денежных средств, которая может быть выдана клиенту, составляет 300 000 рублей;
- максимальная сумма ипотечного займа составляет 8 000 000 рублей для жителей столицы, Санкт-Петербурга и их окраин, а для жителей других регионов эта сумма снижена до 3 000 000 рублей;
- клиенты финансовых учреждений должны будут внести первоначальный взнос, средний размер которого имеет показатель 20% (исчисляется от суммы приобретаемой недвижимости);
- физические лица могут привлекать к ипотечному кредитованию созаемщиков (не более 3-х человек);
- российские граждане могут приобретать объекты недвижимости, которые находятся в стадии строительства.
Совет : все вышеперечисленные условия действуют в каждом российском банке, принимающем участие в государственной программе. Потенциальным заемщикам необходимо в первую очередь узнать в финучреждении, имеется ли у него специальная лицензия, дающая право предоставлять гражданам такие кредитные продукты.
Особенности такой ипотечной программы
Условия ипотечного кредитования по госпрограмме предусматривают ограничение на приобретаемую недвижимость. Российские граждане могут приобрести на льготных условиях только следующие объекты:
- недвижимость, которая находится в новых домах, возведенных застройщиками;
- объекты, которые находятся еще в стадии строительства;
- недвижимость, которая находится в жилом комплексе застройщика, имеющего аккредитацию у выбранного для кредитования банка.
При оформлении ипотечной программы с государственной поддержкой физическим лицам необходимо будет передать финансовому учреждению в залог личное имущество. Если на момент приобретения в кредит объекта недвижимости заемщик не владеет никакой частной собственностью, предмет ипотеки будет выступать в качестве залога. Стоит отметить, что в этом случае физическое лицо не сможет провести ни одной юридической операции с приобретенной в кредит недвижимостью. Это право у него появится только в день проведения окончательного финансового расчета по ипотеке.
Совет : такая программа ипотечного кредитования с государственной поддержкой рассчитана на несоциальные слои населения. В ней принимают участие врачи, учителя, соцработники, многодетные семьи и другие граждане, которые не имеют возможности со своей зарплаты скопить нужную для покупки квартиры сумму средств.
Самые популярные предложения российских банков
В настоящее время в Министерстве Финансов РФ зарегистрировано более 50 банков, которые заявили о своем желании принять участие в государственной программе ипотечного кредитования. На 2017 год Правительством России был утвержден короткий список финансовых учреждений, которые могут оформлять гражданам ипотечные продукты с господдержкой:
- Сбербанк России;
- ВТБ24;
- МТС банк;
- Райффайзен банк;
- Россельхозбанк и т. д.
Сбербанк
Ипотека с господдержкой этим финансовым учреждением предлагается на очень выгодных условиях. Сбербанк на официальном сайте предлагает физическим лицам самостоятельно рассчитать кредитную нагрузку, которая ляжет на них при оформлении ипотечной программы.
Чтобы приобрести жилье через этот банк, российским гражданам необходимо выполнить несколько условий ипотечного кредитования по госпрограмме:
- граничный возраст заемщика установлен в диапазоне от 21 года до 65 лет;
- максимальная сумма займа составляет 3 000 000 рублей, для жителе Москвы, Санкт-Петербурга и их близлежащих районов – 8 000 000 рублей;
- годовая процентная ставка установлена в размере 11,90%;
- принять участие в ипотечном кредитовании могут физические лица, которые имеют российское гражданство, официальное место работы (стаж на последнем месте не менее 6 мес.);
- для зарплатных клиентов Сбербанк предлагает особые условия кредитования и дальнейшего обслуживания.
Московский индустриальный банк
Ипотека с господдержкой от этого финансового учреждения оформляется по одним из самых демократичных ставок:
Условия для участия в ипотечном кредитовании по госпрограмме:
- возраст физических лиц должен быть в диапазоне 22-65 лет;
- наличие российского гражданства и местной прописки;
- допускается участие в ипотечном кредитовании созаемщиков и т.д.
Какие дополнительные условия могут ставить российские банки заемщикам?
Одним из основных условий для участия в ипотечном кредитовании по госпрограмме является оформление страхового полиса. Хоть законодательство запрещает финансовым учреждениям заставлять физических лиц оформлять страховки, многие банки навязывают им такие программы. В качестве дополнительных условий ипотечного кредитования финучреждения могут предложить клиентам следующие:
- воспользоваться услугами компании, специализирующейся на оценке недвижимости, которая аккредитирована в этом банке;
- предоставленные документы заемщик должен заверить в нотариальной конторе;
- для оформления ипотечной программы финансовое учреждение может потребовать дополнительные документы, например, заграничный паспорт, военный билет и т.д.
Совет : если физическое лицо имеет не слишком высокую заработную плату, оно может представить финансовому учреждению справки о доходах всех членов своей семьи, которые проживают с ним на одной жилплощади, а также документы на получение процентного дохода, денежных переводов.
Сохраните статью в 2 клика:
В настоящее время можно получить на приемлемых условиях. Но такая категория заемщиков весьма ограничена в своих возможностях. Им очень сложно принять участие в ипотечном кредитовании, так как всеми финансовыми учреждениями устанавливаются ограничения по возрасту. Единственной возможностью улучшить свои жилищные условия для людей преклонного возраста является участие в ипотечном кредитовании с государственной поддержкой. Такую программу могут оформить российские граждане, возраст которых колеблется в диапазоне от 21 до 65 лет. При этом им следует выполнить еще ряд условий, предусмотренных ипотечной программой с господдержкой.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации