
Государственная пошлина относится к федеральным налогам. Федеральные налоги и сборы
Налоги и сборы - это обязательные платежи, взимаемые с юридических и физических лиц в целях финансового обеспечения деятельности государства и муниципальных образований. Налоги являются безвозмездными платежами. Сборы, в отличие от налогов, подразумевают возмездное совершение государственными или муниципальными органами юридически значимых действий, таких как предоставление определенных прав или выдачу разрешений (лицензий). Налоговым Кодексом Российской Федерации определены виды , и налогов и сборов, а также . Все перечисленные ниже налоги и сборы устанавливаются Налоговым Кодексом РФ и могут быть им отменены.
Федеральные налоги и сборы
Федеральные налоги и сборы обязательны к уплате на всей территории Российской Федерации. Отдельные виды федеральных налогов могут быть отменены при использовании специальных налоговых режимов.
Данная система налогообложения применяется для отдельных видов деятельности: бытовые услуги, автотранспортные услуги, розничная торговля, общественное питание и т.п. Налоговой базой для исчисления суммы единого налога признается величина вмененного дохода, рассчитываемая как произведение базовой доходности, исчисленной за налоговый период, и величины физического показателя, характеризующего данный вид деятельности.
Система налогообложения при выполнении соглашений о разделе продукции устанавливает специальный налоговый режим, применяемый при выполнении соглашений, которые заключены в соответствии с Федеральным законом "О соглашениях о разделе продукции". Налогоплательщиками и плательщиками сборов, уплачиваемых при применении этого режима, признаются организации, являющиеся инвесторами, осуществляющими вложение собственных, заемных или привлеченных средств, имущества или имущественных прав в поиск, разведку и добычу минерального сырья, и являющиеся пользователями недр на условиях соглашения о разделе продукции.
Федеральные региональные и местные налоги - это основные виды налогов, существующие в РФ. Нормы, правила и виды налогообложения установлены на законодательном уровне. От уровня законодательной власти, установившей ключевые правила применения фискальных обязательств, зависит их классификация.
Основная характеристика и различия
Итак, все фискальные платежи можно разделить на три вида: федеральные, региональные и местные налоги и сборы. Ключевое отличие между этими платежами — это уровень власти, который устанавливает основные нормы и правила применения налогообложения. То есть если полномочия по определению ставки, льготы, периода и принципов переданы властям субъекта России, то и платеж считается региональным.
Однако нужно отметить, что фискальные платежи регламентированы в Налоговом кодексе РФ . То есть НК РФ является правовой основой действующей налоговой системы государства. Это значит, что муниципальные органы управления, а также власти субъекта России не вправе вводить дополнительные (новые) обязательства. В их полномочия входит конкретизация порядка налогообложения по действующим фискальным сборам.
Второе отличие — это уровень бюджета (казны), в который зачисляется платеж. Так, налоги и сборы по уровню бюджетов бывают:
- федеральные — зачисляемые напрямую в казну Федерации (первый уровень);
- региональные — поступающие в казну субъекта (второй);
- местные — перечисляемые в бюджет муниципального образования (третий).
Третьим отличием является территориальный признак, то есть территория, на которой действуют основные принципы налогообложения. Не само обязательство, а именно порядок его применения.
Так, обязательства первого ранга применяются на территории всего государства. Принципы, правила и нормы, закрепленные в НК РФ, едины для исполнения для всей России.
Особенности обременений второго ранга устанавливаются для конкретного региона. Например, власти одной области вводят региональные налоговые льготы, снижают ставки, утверждают отчетные периоды и авансовые платежи, обязательные для жителей данного региона. Следовательно, в ином субъекте могут быть приняты иные нормы.
Для сборов третьего, местного, ранга алгоритм и особенности налогообложения действуют только на территории муниципального образования. Следовательно, в отличие от местных налогов, федеральные налоги и порядок их применения не может быть изменен на муниципальном или региональном уровнях. Далее приведем закрытый перечень федеральных, региональных и местных налогов.
Виды налогов в России
Итак, мы определили, что налоги бывают федеральные, региональные и местные. Также установили их ключевые отличия. Теперь определим, какие фискальные платежи следует относить к конкретному виду. Для этого распределим все действующие платежи и сборы в таблицу.
Федеральные, региональные и местные налоги, таблица:
|
Вид обязательства |
Наименование |
|
Федеральные |
|
|
Региональные |
|
|
Подведем итоги
Все налоговые обязательства разделены на три уровня в зависимости от того, в какой бюджет они зачисляются. Общие правила налогообложения регламентирует НК РФ, который является основной действующей фискальной системой России.
Для местных и региональных сборов характерные особенности применения налогообложения устанавливают власти соответствующего ранга. Однако отступить от общих норм, закрепленных в НК РФ, власти второго и третьего уровней не вправе.
Фискальные платежи формируют доходную часть бюджета, в который средства зачисляются напрямую. Для обязательств первого и второго уровней допустимо перераспределение между нижестоящими бюджетами. То есть предоставление средств в виде субсидий, субвенций и прочих трансфертов.
Отметим, что данное распределение определяется в соответствии с действующим федеральным бюджетным законодательством. А именно Бюджетным кодексом России. Такое дробление обязательств используется для стимулирования развития регионов России.
К федеральным относят налоги, которые установлены в рамках Налогового кодекса РФ (далее НК РФ) и обязательны к уплате по всей России.
Налоговым кодексом РФ четко определяются основные элементы налогообложения : объект, ставки, база для исчисления налогов, а также порядок их уплаты. Значение федеральных налогов и сборов можно разделить на две составляющие : социальное и экономическое.
Эффективное налогообложение является основным инструментом при реализации социальной политики государством. За счет него оказывается социальная поддержка определенным слоям населения, повышается уровень жизни, обеспечивается социальная справедливость.
Важным способом обеспечения социальной функции налогообложения является выравнивание налоговой нагрузки среди налогоплательщиков. На практике применяются схемы вертикального и горизонтального налогового выравнивания.
С точки зрения экономической сущности налогообложение позволяет гражданам страны принимать активное участие в формировании доходов бюджета и контролировать его расходование Правительством. В свою очередь Правительство за счет регулирующей и контрольной функции налогов имеет возможность оказывать воздействие на деятельность налогоплательщиков.
Регулирующая функция позволяет регулировать уровень дохода различных слоев населения. Основными инструментами исполнения являются льготы, «налоговые каникулы», скидки, кредит.
Контрольная функция позволяет оценить эффективность от повышения или снижения налоговой ставки. На основе данной функции разрабатываются поправки в налоговую систему страны.
В России сбор налогов осуществляется с физических и юридических лиц, собранные средства перечисляются на счет Федерального Казначейства. В полномочиях этого государственного органа — дальнейшее распределение средств в бюджеты всех трех уровней, а именно, федерального, областного (республики, края) и местного.
К примеру, налог на прибыль и НДС регулируются на федеральном уровне, налог на транспорт поступает исключительно в областные бюджеты, а на земельные участки зачисляется в доходы местного бюджета.
Уровень средств, который будет направлен в тот или иной бюджет, определяется ежегодно Государственной Думой. Формирование бюджетов на предстоящий год осуществляет на основании анализа текущего уровня сбора налогов и на основании прогнозных данных. В течение года средства от налогоплательщика поступают ежедневно и распределяются они по трем бюджетам также ежедневно.
Из-за отклонения плательщиков от уплаты налогов государство не может своевременно исполнить свои запланированные обязательства, в связи с чем неуплата налогов является уголовно наказуемым преступлением.
Виды федеральных налогов и сборов
Виды налогов распределены между уровнями власти в зависимости от их полномочий. Данное распределение закреплено Налоговым кодексом РФ. Статьей 13 НК РФ установлен перечень налогов и сборов , отнесенных к федеральным.
Следует отметить различие между налогами и сборами. Налоги уплачиваются в бюджет на безвозмездной основе, а сбор предполагает получение плательщиком услуги, которую может оказать только государственный орган власти.
На добавленную стоимость
Налог на добавленную стоимость признан сильнейшим инструментом воздействия на внутренние экономические процессы. Налоговая база зависит от стоимости конкретного товара (услуги), при этом для каждого вида товара или услуги применяется собственный размер ставки .
В России стандартная ставка НДС составляет 18%, на некоторые виды применяется 10% или 0%. Дифференцирование ставок позволяет избежать роста цен на товары первой необходимости, поддерживать отечественных производителей, а также регулировать определенные сферы бизнеса.
В отличие от других налогов, часть НДС может быть возмещена. Для этого покупателю необходимо предъявить в налоговый орган подтверждающие документы.
Предположим, что фирма закупила товар на 1 000 000 рублей, покупателю будет перечислено 1 180 000 рублей, так как НДС применен в размере 18%. Далее фирма реализует товар с наценкой 50%. Сумма, полученная от продажи, равна 1 500 000 рублей и 270 000 рублей (сумма налога НДС). В бюджет фирма перечислит только с суммы продажи товара, то есть:
270 000 – 180 000 = 90 000 рублей.
Товар, приобретенный на территории России, облагается по ставке НДС 18%. Если в дальнейшем он будет экспортирован, то применяется ставка 0%. И в этом случае не налогоплательщик выплачивает средства, а налоговые органы возмещают уплаченные 18%.
На прибыль
Плательщиками налога на прибыль являются российские компании и иностранные, получающие прибыль в России. Не уплачивают данный вид налога индивидуальные предприниматели и компании, находящиеся на специальных режимах налогообложения.
Стандартная ставка налога на прибыль в России составляет 20%, из которых 2% идут в федеральный, а 18% — в региональный бюджет. Регулировать размер ставки власти могут на местном уровне, снизить они могут до 13,5%, но к этому должны прибавить 2% в обязательном режиме .
Базой для расчета данного налога является разница между полученными доходами и понесенными расходами компанией. Если за год компания получила 4 500 000 рублей дохода, а понесенные расходы составили 2 700 000 рублей, следовательно, прибыль равна 1 800 000 рублей.
При расчете по ставке 20% в местный бюджет будет направлено:
1 800 000 * 18% / 100% = 324 000 рублей
В федеральный бюджет:
1 800 000 * 2% / 100% = 36 000 рублей
Если ставка в местном бюджете будет снижена до 13,5%, то будет направлено:
1 800 000 * 13,5% / 100% = 243 000 руб.
В федеральный:
1 800 000 * 2% / 100% = 36 000 руб.
Таким образом, в независимости от того, какая ставка будет принята на местном уровне, сумма отчисления в федеральный бюджет будет неизменна .
Акцизы
Оплата акциза является обязательной на территорию всей России, включает в себя определённых список товаров. Под акциз попадают:
- спиртные напитки;
- табачные изделия;
- топливо (бензин, газ);
- моторные масла.
Ставки для начисления акциза приняты по всей стране едины и подразделяются на два вида:
- Твердые — устанавливаются в абсолютном значении.
- Комбинированные — сочетают в себе твердую ставку и долю от стоимости подакцизного товара.
На доходы физических лиц
Налог на доходы физических лиц уплачивается всеми гражданами Российской Федерации , а также иностранными гражданами , которые получают доход на территории государства.
Ставки налога на доходы физических лиц в российском законодательстве различны. Общая ставка данного налога составляет 13%, ею облагается большая часть доходов населения: заработные платы, оплата по гражданско-правому договору, доходы от продажи имущества.
К примеру, в январе размер заработной платы сотрудника составила 58 000 рублей. Согласно Налоговому кодексу РФ компания, в которой работает сотрудник, должна перевести в пользу государства 7540 рублей:
58 000 * 13% / 100% = 7540 рублей
Перечисляется налог на доход физического лица в приведенном примере компанией, так как она является налоговым агентом.
На добычу полезных ископаемых
Налогоплательщиками являются организации, а также ИП, которые занимаются добычей из недр земли.
В качестве налоговой базы может выступать стоимость добытых ископаемых либо их количество. Стоимостная характеристика применима к добытым полезным ископаемым за исключением газового конденсата, газа, нефти.
Расчет различен для стоимостных и количественных характеристик. Процентная ставка при стоимостном виде зависит от полезного ископаемого и может колебаться от 0% до 8%. Ставка при количественном виде исчисляется в рублях на тонну и может составлять от 24 до 493 рублей.
Водный
Водный налог позволяет обеспечить эффективное и рациональное использование ограниченного ресурса России – воды. Данный налог распределяется следующим образом :
- 2/5 – направляется в федеральный бюджет;
- 3/5 – перечисляется в местный бюджет.
В Налоговом кодексе РФ предусмотрены отчисления в следующих случаях :
- если водные ресурсы используются для производства электроэнергии;
- водные ресурсы используются при сплаве древесины;
- при заборе воды из определённых объектов.
На размер ставки влияет область, вид деятельности, тип водного объекта и иные факторы, предусмотренные законодательством. Налог исчисляется из налоговой базы, умноженной на ставку и коэффициент, предусмотренных ст. 333.12 НК РФ .
За пользование объектами природного мира
Данный вид сбора взимается с 2014 года, плательщиками по нему могут быть как физические, так и юридические лица. Для пользования объектами природного мира налогоплательщик должен получить специальное разрешение – лицензию .
Ставка, применяемая для исчисления сбора, установлена для каждого объекта природного мира и едина по всей стране. Существует два вида ставок :
- 0% — если объект природного мира ликвидирован под угрозой человеческой жизни, проводится регулирование численности животного мира;
- 5% — при отстреле особей, чей возраст не достиг 1 года.
Для расчета применяется формула:
Сбор = ставка * количество
К примеру, согласно статье 333.3 НК РФ ставка сбора на тетерева составляет 15 000 руб., следовательно, при отстреле 3 особей налогоплательщик должен заплатить в бюджет 45 000 руб.
Государственная пошлина
Государственная пошлина уплачивается юридическими и физическими лицами при обращении в органы федерального или местного уровня для получения определенных видов услуг.
Законодательством предусмотрены множество случаев уплаты государственной пошлины население. Некоторые могут достигать значительных размеров, и лицо не может выплатить пошлину единовременно, в этом случае применяется рассрочка, без начисления процентов.
Встречаются случаи, когда госпошлина может быть возвращена:
- при переплате;
- суд возвратил иск;
- отказ нотариуса в совершении нотариальных действий;
Оплаченная пошлина для бракоразводного процесса не возвращается, а также не подлежит возврату сумма, оплаченная для регистрации в ЕГРП в случае возврата.
В условиях специального налогового режима
Специальные налоговые режимы могут предусматривать введение других федеральных налогов и сборов либо, напротив, освобождать юридические лица от уплаты некоторых из них.
Так, например, организации, применяющие упрощённую систему налогообложения, единый сельскохозяйственный налог или единый налог на вмененный доход освобождаются от уплаты налога на прибыль и НДС.
Правительство страны установило налоговые пошлины, которые уплачиваются в бюджет государства. В налоговом кодексе установлена система налогов, которая состоит из трех частей:
- Уровень федеральный.
- Региональный уровень.
- Местный.
Налоги федеральные прописаны в налоговом кодексе, их изменения могут производить налоговики. Уплачивать пошлину, сбор, взнос обязаны все налогоплательщики. Другие налоги, например, региональные, подлежат уплате в региональный бюджет и распространяются на все субъекты РФ.Правительство страны наделило региональные власти полномочиями вводить или отменять ставки налога, изменять их.
Местные налоги регламентированы актами на Федеральном уровне, и также органы на местах могут вводить или отменять налоги и сборы.
Разберемся, что относится к региональным налогам и кто является плательщиком.
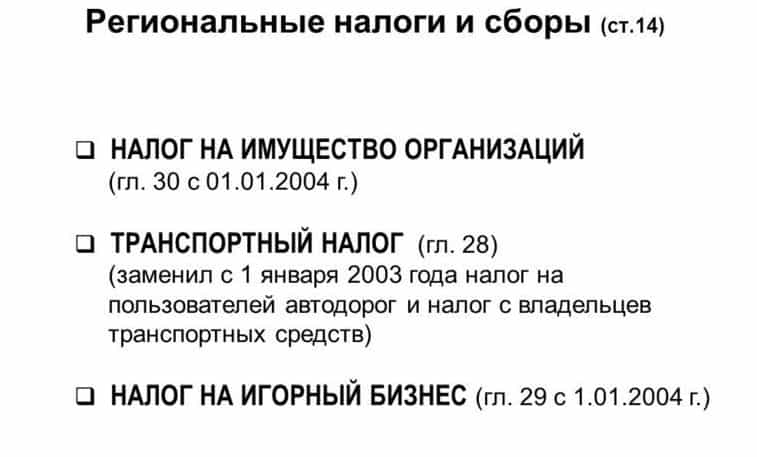
Уплачивать эти налоги обязаны все налогоплательщики, которые осуществляют предпринимательскую деятельность на территории субъекта. К региональным относятся следующие виды налогов:
- Налог на имущество предприятия.
- Налог на транспорт.
- Игорный бизнес (для некоторых субъектов).
Региональные власти наделены полномочиями определять налоговые ставки, порядок и срок уплаты налога, а также льготы. Но основные элементы ставок определяет налоговый орган Центра.
Для некоторых коммерческих структур разработаны специальные налоговые режимы, но это не снимает с них ответственность в уплате налога любого уровня.
Уплата налогов в региональную казну не зависит от режима налогообложения, единственное, что будет отличаться, это налоговая ставка.
Неоднократно произносилась фраза: «Заплати налоги и живи спокойно». Это значит, что если уплатить сбор своевременно, вашу организацию не будет беспокоить налоговый орган с требованиями уплатить штраф и пени.
Разберемся, чем различаются региональные и местные налоги.
В чем разница между налогами
Чтобы конкретно понять, в какой бюджет идут налоги и какие, составим таблицу федеральных, региональных и местных налогов.
Из таблицы видно, что налоги уплачивают не только коммерческие организации, но и физические лица.
Так что же такое региональные налоги и сборы? Установлены они согласно Российскому налоговому кодексу, и платят их все субъекты Российской Федерации.
Выше было перечислено, какие налоги в регионах платятся юридическими и физическими лицами. Если есть транспортное средство, значит, этот налог уплачивают все граждане субъекта.
Многие коммерсанты и простые люди могут задаваться вопросом: НДФЛ — федеральный или региональный налог?
НДФЛ и НДС какие налоги?
Подоходный налог уплачивают все работающие граждане страны, и этот налог – федеральный, это прописано в Налоговом кодексе (ст.13). Исключение составляют иностранные граждане, работающие на патенте. Налоги с них остаются в регионе.
В статье 56 НК прописано, что 85 процентов всех доходы от получения подоходного налога остаются в региональном бюджете, оставшаяся часть распределяется между округами, поселками, муниципальными районами.
Так что, можно сказать, что к региональным налогам и сборам относятся не только налог на транспорт и имущество организаций, но и часть НДФЛ.
Также можно задать вопрос: НДС — федеральный налог или региональный?Налог на добавленную стоимость — это та часть пошлины, которая включена в стоимость товара или услуги, является этот налог федеральным. Все коммерсанты и организации обязаны уплачивать данный налог своевременно.
Итоги
Перечень налогов, которые уплачиваются в федеральный бюджет, можно увидеть в статьях налогового законодательства. Среди них такие крупные, как налог на прибыль и НДС, акцизы. Все это значительно пополняет бюджет страны.
Значительно пополняется региональный бюджет, если есть рабочие места в регионе, функционируют фабрики, заводы, развивается сельское хозяйство.
Для региона это будет означать рост как самого субъекта, так уровень жизни работающего населения. Чем больше работающих граждан, занимающихся бизнесом, тем больше платится налогов, взносов, и, соответственно, пополняется бюджет.
Налоговое законодательство занимает важное место в механизме экономического развития любого правового государства.
Устойчивость государственной системы Российской Федерации определяется количеством налогов, поступивших в федеральный бюджет.
Что это такое?
Федеральные налоги и сборы занимают решающее положение при формировании бюджета и потому устанавливаются исключительно на федеральном уровне, являясь обязательными к сбору во всех уголках РФ .
Их количество и размер определяется Налоговым кодексом РФ. Исключение составляет установление на отдельной территории специального режима исчисления налогов. В этом случае размер и количество отчислений в федеральный бюджет будет определяться в соответствии с существующим положением.
При внесении любых изменений в данное правило переработке подвергается также и указанный кодекс. Изменить, внести поправку либо отменить Федеральный закон вправе исключительно Правительство РФ.
Придание платежу статуса федерального не позволяет говорить об исключительной его направленности. Вполне вероятно, что в соответствующий бюджет уйдет только часть собранной суммы, остальное же станет существенным подспорьем при наполнении местного и регионального бюджетов.
Их виды, ставки и объекты налогообложения
Согласно НК РФ, законодательно определенными являются следующие федеральные налоги и сборы:
- Налог на добавленную стоимость
(). Основная часть его зачисляется в федеральный бюджет. Для исчисления величины платежа используют разность между величиной налога, которая представлена покупателем и денежными средствами, готовыми к оплате со стороны поставщиков.
Объектом налогообложения является продажа товаров и услуг на территории РФ любыми законными способами. Налогом облагаются в том числе и те товары и услуги, которые были привезены либо выполнены для личного пользования. В ст. 146 НК РФ также указывается перечень товаров и услуг, не подлежащих налогообложению. Налоговая база устанавливается самостоятельно лицами, облагаемыми данным платежом, и зависит от особенности реализации товаров и оказания услуг. Согласно ст. 164 НК РФ, налогообложение происходит по ставке от 0-10%. Величина ставки также зависит от вида услуг и товаров. - Налог на доходы физических лиц
(). Прямой вид платежа, исчисляется как процент от совокупных доходов плательщика. Оплачивать его должны сами физические лица, иногда это делают юридические лица, выступающие в данном случае в качестве работодателей.
Объектом налогообложения является весь доход физ. лица, в том числе и тот, что получен им на территории РФ при отсутствии статуса резидента. Налоговая база состоит при этом из всех доходов, вне зависимости от формы их получения, а также из возможной материальной выгоды. Определение базы происходит по каждому виду доходов в отдельности, что связано с наличием разных ставок. Стандартная налоговая ставка равняется 13%, но эта цифра может быть увеличена при наличии условий, изложенных в ст. 224 НК РФ. - Налог на прибыль
организаций. подразделяется на две разновидности: платеж, отчисляемый с доходов отечественных организаций, и доход, отчисляемый иностранными компаниями, ведущими свой бизнес на территории РФ. От уплаты могут быть освобождены предприятия, действующие по упрощенной схеме налогообложения, а также иностранные фирмы, работающие на территории России в период проведения Олимпийских игр и иных мероприятий международного уровня.
Объектом налогообложения выступает вся прибыль, получаемая предприятием. Налоговой базой в этом случае признается денежное выражение прибыли, определяемое ст. 247 НК РФ. Налоговая ставка составляет порядка 20%. - Налог на добычу полезных ископаемых
(). Согласно ст. 334 НК РФ, налогоплательщиками выступают все предприниматели, официально признающиеся пользователями земных недр. Обязательным условием для такого признания является получение регистрационного номера при постановке на учет в . Объектами налогообложения в соответствии со статьей 336 НК РФ признаются:
- все полезные ископаемые, добыча которых была осуществлена на участке, выделенном налогоплательщику для разработки;
- полезные ископаемые, добыча которых была осуществлена при переработке отходов добывающего производства;
- полезные ископаемые, полученные на территории, не принадлежащей РФ, но находящейся под ее юрисдикцией.
Объектами налогообложения не являются общедоступные полезные ископаемые, в том числе:
- подземные воды;
- палеонтологические, геологические и минералогические находки;
- ископаемые, полученные из недр при внесении изменений в особо охраняемые геологические объекты, а также из отходов производства горнодобывающей промышленности, поскольку в данном случае налог уже считается уплаченным.
Рассматриваемый налог должен быть уплачен не позже 25 числа каждого месяца.
- Водный налог
. Налогоплательщиками могут являться как юридические, так и физические лица, использующие водные ресурсы, подлежащие лицензированию. Согласно ст. 333.9, к объектам налогообложения относят забор воды из водных объектов, использование их акватории с личными целями. Исключением является сплав леса. Налогом также облагается использование воды для получения энергии. В пункте 2 рассматриваемой статьи указывается, какие именно объекты не могут облагаться взносом.
Налоговые ставки устанавливаются индивидуально по каждому бассейну реки, озера или моря. Это же правило относится к формированию налоговой базы. должен быть оплачен не позже 20 числа каждого месяца. - Сбор за использование водных биологических ресурсов, а также объектов животного мира . Налогоплательщиками выступают юридические и физические лица. Ставки устанавливаются индивидуально. Объектами обложения могут быть водные биологические ресурсы, а также объекты животного мира, перечень которых указывается в ст. 333. 3 НК РФ. оплачиваются единовременным платежом при получении разрешения на использование ресурсов.
- Государственная пошлина
. Плательщиками являются юридические и физические лица, выступающие ответчиками по делам, проходящим в судах общей юрисдикции, Верховном суде РФ, арбитражных судах либо находящиеся в ведении мирового судьи. В последнем случае истец должен быть признан освобожденным от уплаты пошлины.
Пошлина является единовременным платежом, вносимым при обращении плательщика в один из перечисленных выше органов в день такового обращения. Подробная информация о сроках уплаты, возможных льготах, а также размере госпошлины и возможности ее возвращения содержится в гл. 25.3 НК РФ. Обычно она оплачивается заблаговременно. - Акцизы . взимаются с юридических лиц и организаций, а также с лиц, перемещающих товары через границу Евразийского экономического союза. В соответствии со ст. 182 НК РФ, объектом налогообложения является реализация произведенных подакцизных товаров, реализация предметов залога, передача товара третьим лицам, а также иные действия, предусмотренные данной статьей. Налоговые ставки определяются для каждого товара отдельно. Полный список содержится в ст. 193 НК РФ. Налоговым периодом признается календарный месяц.
Подробнее о том, какие налоги относятся к федеральным, смотрите на следующем видео:
Отличие от местных и региональных
В отличие от местных и региональных, федеральные налоги устанавливает Налоговый кодекс, о чем уже говорилось выше.
Местные сборы определяются нормативно-правовыми актами, изданными представительными органами муниципальных образований , на территории которых они и подлежат оплате. Кроме того, установившие данные платежи органы определяют налоговые ставки, порядок и срок внесения оплаты, условия применения.
Региональные налоги устанавливаются законами субъектов РФ , на территории которых они действуют. Налоговые ставки, льготы, сроки и размер оплаты определяются региональными властями.
Нюансы оплаты
Сроки оплаты федерального налога зависят от его вида, но в большинстве случае оплата производится не позже 20 числа каждого календарного месяца . Исключение составляют случаи оплаты акцизных сборов и государственной пошлины. Некоторые виды платежей оплачиваются ежеквартально.
Кроме того, ежеквартально обязаны оплачивать налоги те субъекты налогообложения, общая выручка которых за 3 месяца не превышает 2 миллионов рублей. В последнем случае налоговые органы обычно требуют заполнения отдельной декларации специального образца.
Все виды федеральных налогов уплачиваются равными долями. Платеж поступает в бюджет по месту постановки на учет в качестве налогоплательщика. В случае, если он оплачивается налоговым агентом, его могут принять по месту его фактического нахождения.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации