
Гид по рыночным мультипликаторам: Как оценить компании по аналогии? Что такое мультипликаторы Коэффициент p bv рассчитывается как.
19.06.17 366 401 50
И как ими пользоваться
Может ли инвестиция в «М-видео» быть примерно такой же по прибыльности, как в автомойку?
Роман Кобленц
Акции недооцененных компаний приносят более прогнозируемый и стабильный доход, также они менее подвержены риску просадки на фоне кризиса или чрезвычайных событий
Теперь разберем на примерах основные мультипликаторы.
Больше нуля, меньше - лучше
P/E - price to earnings 
P/E - отношение цены компании к прибыли. Если точнее, рыночной цены акции к чистой прибыли на одну акцию. Или рыночной капитализации всей компании к годовой чистой прибыли.
Отношение цены к прибыли - основной показатель. Он отражает, за сколько лет компания себя окупает, и дает сравнивать компании из разных отраслей. Если этот мультипликатор от 0 до 5, то компания недооценена. Если больше - вероятно, переоценена. Мультипликатор меньше 0 говорит о том, что компания принесла убыток.
Но надо понимать, что просто сравнивать две принципиально разные компании по одному показателю P/E опрометчиво. В одной компании на ранней стадии могут быть большие капитальные расходы, которые съедают большую прибыль. А в другой прибыль гораздо меньше, но и капитальных расходов меньше, из-за этого ее показатель P/E будет выглядеть лучше.
P/E - хороший показатель, но не единственный.
P/E «Роснефти» и «Газпрома»
В этой и в остальных таблицах мультипликаторы рассчитаны по итогам 2016 года по данным financemarker.ru
Рыночная капитализация
«Роснефть»
4200 млрд рублей
«Газпром»
3600 млрд рублей
Прибыль за год
«Роснефть»
201 млрд рублей
«Газпром»
411 млрд рублей
Мультипликатор P/E
«Роснефть»
«Газпром»
От нуля до единицы - хорошо
P/S - price to sales 
Мультипликатор P/S - это отношение рыночной цены акции к выручке, приходящейся на одну акцию. Его используют для сравнения компаний одной отрасли, где маржинальность будет на одном уровне. Лучше всего подходит для тех отраслей, где считается, что выручка последовательно создает соответствующие объемы прибыли или денежного потока, - например для торговли.
Значение коэффициента меньше 2 считается нормой. P/S меньше 1 указывает на недооцененность. Преимущество P/S в том, что его можно рассчитать для всех компаний, так как его значение бывает только положительным, потому что выручка может быть только положительной.
P/S для НКХП и «М-видео»
Капитализация и выручка указаны в млрд рублей
Рыночная капитализация
15 млрд рублей
«М-Видео»
69 млрд рублей
4,7 млрд рублей
«М-Видео»
183 млрд рублей
Мультипликатор P/S
«М-Видео»
Меньше единицы - хорошо
P/BV - price to book value 
Мультипликатор P/BV - это отношение рыночной цены акции к стоимости активов, приходящихся на одну акцию. Его удобно использовать для сравнения банков, потому что активы и пассивы банков почти всегда соответствуют их рыночной стоимости. P/BV не говорит о способности компании приносить прибыль, но дает представление о том, не переплачивает ли акционер за то, что останется от компании, в случае ее мгновенного банкротства.
P/BV меньше единицы - хорошо. На 1 рубль рыночной капитализации приходится более одного рубля реальной стоимости компании. Если компания разорится и акционерам разрешат вернуть свои доли, то им будет что возвращать.
P/BV больше единицы - плохо. На 1 рубль рыночной капитализации приходится менее одного рубля реальной стоимости компании. Если компания разорится и акционерам разрешат вернуть доли, то на всех не хватит.
P/BV банков «Открытие» и «Санкт-Петербург»
Капитализация и активы указаны в млрд рублей
Рыночная капитализация
«Открытие»
315 млрд рублей
«Санкт-Петербург»
29 млрд рублей
Собственные активы компании
«Открытие»
155 млрд рублей
«Санкт-Петербург»
60 млрд рублей
Мультипликатор P/BV
«Открытие»
«Санкт-Петербург»
EV - enterprise value
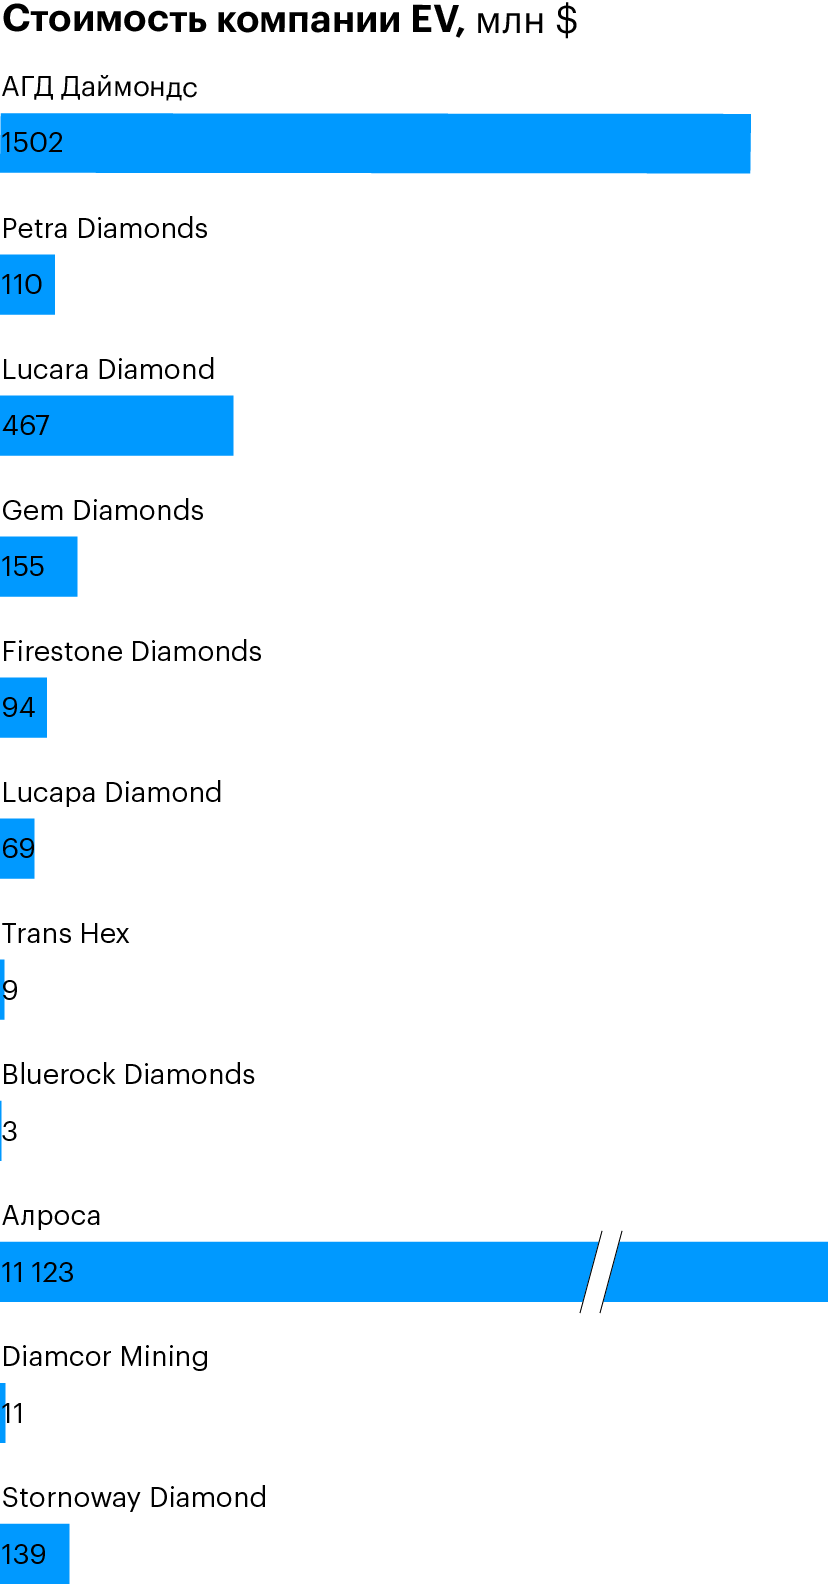
Мультипликатор EV - это справедливая стоимость компании. Определяется так: EV = Рыночная капитализация + Все долговые обязательства − Доступные денежные средства компании.
Посмотрите на две компании и скажите, какая из них обойдется вам дороже при покупке?
EV «Русгидро» и «Интер рао»
Капитализация, долг и доступные деньги указаны в млрд рублей
«Русгидро»
Капитализация
358 млрд рублей
332 млрд рублей
Доступные деньги
67 млрд рублей
623 млрд рублей
«Интер рао»
Капитализация
396 млрд рублей
152 млрд рублей
Доступные деньги
96 млрд рублей
452 млрд рублей
Цена «Русгидро» на фондовом рынке - 358 млрд рублей, цена «Интер рао» - 396 млрд. Получается, что «Интер рао» как будто дороже для вас на целых 38 млрд рублей. Но на самом деле это не так, и EV нам это объясняет:
- После покупки «Русгидро» вы получите долги еще на 332 млрд рублей, а в кассе будет 67 млрд - получится, что реально для вас компания обойдется в 623 млрд рублей.
- А если вы купите «Интер рао» за 396 млрд рублей, то вы также получите ее денежные средства в размере 96 млрд. Долг же составит 152 млрд, что даст общую реальную стоимость 452 млрд рублей. Получается, что на самом деле «Русгидро» дороже, причем аж на 171 млрд рублей.
EV - очень важный показатель сам по себе, но главная его польза - в сравнении со следующим показателем.
EBITDA

Мультипликатор EBITDA - это прибыль компании до выплаты процентов, налогов и амортизации.
EBITDA нужна нам, чтобы понять, какую прибыль приносит непосредственно бизнес компании. Умеет компания зарабатывать деньги?
Если еще проще, то EBITDA - это сколько бы компания зарабатывала в идеальных условиях, если бы все заводы у нее уже были, станки не изнашивались, а государство ввело для нее нулевую налоговую ставку.
Отдельная польза мультипликатора EBITDA в том, что он позволяет удобно сравнивать компании одной отрасли, но из разных стран. Ведь если в одной стране налог 13%, а в другой 50%, то, имея одну и ту же прибыль от бизнеса, мы получим разную чистую прибыль. По EBITDA прибыль будет одинаковой.
EBITDA «Русгидро» и «Интер рао»
Прибыль, амортизация и расходы указаны в млрд рублей
«Русгидро»
Прибыль до налогов
55 млрд рублей
Амортизация
24 млрд рублей
Процентные расход
(−0,902) млрд рублей
78,1 млрд рублей
«Интер рао»
Прибыль до налогов
68,5 млрд рублей
Амортизация
23 млрд рублей
Процентные расход
14 млрд рублей
105,5 млрд рублей
Больше нуля, меньше - лучше
EV/EBITDA 
Мультипликатор EV /EBITDA - это рыночная оценка единицы прибыли.
С помощью этого показателя сопоставляют компании, которые работают в разных системах учета и налогообложения. Он похож на уже известный вам P/E - соотношение цены и прибыли. Но только теперь вместо рыночной капитализации мы видим реальную рыночную цену компании. А вместо чистой прибыли - более достоверное значение EBITDA .
Помните, мы говорили, что по P/E некорректно сравнивать компании из разных отраслей и в разных жизненных фазах? Проблема была как раз в том, что мы делили рыночную капитализацию на прибыль после всех выплат, налогов и капитальных расходов. А теперь мы смотрим на более чистые и достоверные показатели - по ним компании уже можно сравнивать с большей уверенностью.
EV/EBITDA «Русгидро» и «Интер рао»
Все показатели, кроме мультипликаторов, указаны в млрд рублей
Рыночная капитализация
«Русгидро»
358 млрд рублей
«Интер рао»
396 млрд рублей
Общий долг
«Русгидро»
332 млрд рублей
«Интер рао»
152 млрд рублей
Денежные средства компании
«Русгидро»
67 млрд рублей
«Интер рао»
96 млрд рублей
«Русгидро»
«Интер рао»
Прибыль до налогов
«Русгидро»
55 млрд рублей
«Интер рао»
68,5 млрд рублей
Чистая прибыль
«Русгидро»
39,8 млрд рублей
«Интер рао»
61,3 млрд рублей
Амортизация
«Русгидро»
24 млрд рублей
«Интер рао»
23 млрд рублей
Уплаченные проценты
«Русгидро»
«Интер рао»
«Русгидро»
«Интер рао»
«Русгидро»
«Интер рао»
«Русгидро»
«Интер рао»
Рассчитанный мультипликатор EV /EBITDA показывает нам, что реальное положение дел обеих компаний лучше, чем это говорит быстрый расчет по P/E . У компаний очень мощная инфраструктура, на которую идет списание амортизации 23-24 млрд рублей в год. Существенная часть прибыли «Интер рао» также идет на погашение долга. А это дополнительные 14 млрд прибыли, которые может добавить компания после погашения долга. Все это учитывается в EV /EBITDA и не учитывается в P/E .
Принцип оценки EV /EBITDA такой же, как и P/E - чем меньше, тем лучше, а отрицательное значение, как правило, говорит об убытках.
Если бы мы ограничились сравнением P/E , то обе компании не показались бы нам привлекательными. Однако более точный и детальный EV /EBITDA показал, что «Интер рао» не просто явный фаворит в этом сравнении, но и что акции этой компании в принципе хорошая идея для покупки.
Меньше - лучше
Долг/EBITDA 
Мультипликатор Долг/EBITDA отражает количество лет, которое нужно компании, чтобы погасить своей прибылью все долги. Чем меньше лет, тем лучше.
Инвесторы чаще всего сначала смотрят именно на мультипликаторы EV /EBITDA и Долг/EBITDA . Часто их объединяют в одну пузырьковую диаграмму, на которой по оси Х показатель EV /EBITDA , по оси Y - Долг/EBITDA , а размер окружности определяют капитализацией компании. Далее таким образом на график помещают все компании одной отрасли:

Самые недооцененные компании на этой визуализации будут слева внизу, около начала координат. Разумному инвестору остается выбрать компанию слева снизу, изучить ее и проинвестировать.
Рост - хорошо
EPS - earnings per share 
Мультипликатор EPS - это чистая прибыль на одну обыкновенную акцию. Измеряется как отношение прибыли на количество акций. Для анализа чаще используется рост EPS , то есть процентное изменение прошлого показателя EPS к нынешнему. Очень часто резкий рост или падение прибыли является предвестником соответствующего изменения цены акций.
Например, по итогам 2016 года «Детский мир» показал рост прибыли на 291%. После выхода финансового отчета цена акций поднялась на 35% и сейчас находится в восходящем тренде.
По итогам 2016 года ретейлер «Дикси» показал падение прибыли на 573%. После выхода финансового отчета цена акций упала на 35% и сейчас находится в нисходящем тренде.
При этом сильно полагаться на изменение EPS не стоит. Лучше использовать этот мультипликатор как дополнительный критерий отбора, когда уже произведен отсев по основным мультипликаторам, рассмотренным выше.
Больше - лучше
ROE - return on common equity 
Мультипликатор ROE - это доходность акционерного капитала в процентах годовых, то есть рентабельность. По нему можно судить об эффективности компании.
Например, возьмем две автомойки: первая рассчитана на 30 машин, а вторая на 5. Собственных активов у первой намного больше: бо́льшая площадь земли, больше само здание автомойки, больше оборудования. Но если при этом обе автомойки дают одинаковую прибыль, мы увидим перекос в показателе ROE : у маленькой автомойки он будет намного выше. ROE сообщит нам, что маленькая автомойка эффективнее и что закупленное ей оборудование (собственный капитал) окупается гораздо быстрее. Так что мы как инвесторы выберем именно автомойку на 5 машин.
А если сравнить отношение прибыли Яндекса к выручке и, например, прибыль сети «Магнит» к выручке? Рентабельность бизнеса совершенно иная, поэтому такое сравнение не всегда корректно.
Разумная инвестиционная стратегия - найти лучшие по мультипликаторам компании в каждой отрасли и составить диверсифицированный инвестиционный портфель.
Еще одна особенность использования мультипликаторов относится к финансовой отчетности банков. В ней вы не найдете выручки, а долги банков нельзя считать так, как мы их считаем для обычных компаний. Именно поэтому для сравнения банков мы не можем использовать целый ряд мультипликаторов, а именно: P/S , EV/S , EV /EBITDA , долг/EBITDA . Вместо них можно использовать самые универсальные P/E и P/BV .
Запомнить
- Мультипликаторы отражают отношение между рыночной капитализацией компании и финансовыми показателя бизнеса. Это помогает сравнить разные компании по единой шкале.
- Недооцененные компании подвержены меньшему риску.
- Анализировать компании на основе мультипликаторов следует по совокупности всех показателей, а не по одному.
- Мультипликаторы лучше использовать для сравнения компаний одной отрасли, добавляя таким образом в свой портфель лучшие компании из каждого сектора.
Коэффициент Цена/Балансовая стоимость (Price/Book Value Ratio, P/B) отражает стоимость активов компании, сформированных за счет собственных средств, в расчете на одну акцию. Обозначается как P/BV (Price to Book Value) или P/B (Price to Book). Рассчитывается как:
- Price/Book = Рыночная стоимость компании / Балансовая стоимость активов компании
Балансовая стоимость активов – это чистые активы компании, то есть активы (Total Assets) минус обязательства (Total Liabilities). Упрощенно: это бухгалтерское название тех денег, которые остались бы акционерам после продажи компании и погашения всех ее долгов. Таким образом, если рыночная капитализация компании составляет $2 млрд., а ее чистые активы $1 млрд, то P/B = 2.
Преимуществом P/B является его стабильность: он меньше, чем чистая прибыль, зависит от текущих изменений экономической конъюнктуры. Инвесторы используют его для сравнения рыночной стоимости компании с балансовой, чтобы понять, сколько они платят за чистые активы компании, приходящиеся на одну акцию.
- Акция с P/B < 1 считается недооцененной; акция с P/B > 5 – дорогой.
- Если х Р/В ≤ 22,5, то по Б. Грэхему, такая акция справедливо оценена.
Дополнительно P/B дает представление о том, не платит ли инвестор слишком много за тот остаток, который он может получить в случае банкротства компании. Если компания находится в финансово затруднительном положении, то балансовая стоимость обычно рассчитывается без нематериальных активов (они не будут иметь ликвидационной стоимости) и с учетом разводнения капитала , так как право по опционам на акции может быть передано при продаже компании.
В большинстве компаний балансовый учет основных средств ведется по консервативным оценкам (по первоначальной цене за вычетом амортизации ). Это отчасти объясняет, почему инвесторы готовы платить за акцию в 1,5-2 раза больше ее балансовой стоимости. Но, как предупреждает Питер Линч, “покупать акции на основе одной лишь балансовой стоимости рискованно и недальновидно. Значение имеет только реальная стоимость”.
В связи с этим для более точной оценки следует использовать P/B в паре с коэффициентом доходности акционерного капитала – (Return On Equity), в расчете которого также используются чистые активы (ROE определяется как чистая прибыль, деленная на стоимость чистых активов).
- При росте ROE должен расти и P/B. Низкий ROE и высокий P/B могут говорить о переоценке акций. Высокий ROE и низкий P/B, наоборот, о том, что рынок недооценивает потенциал компании.
При этом инвестору важно помнить, что коэффициент P/B не отражает способность компании создавать прибыль или денежные средства для акционеров. А в его использовании есть серьезное ограничение: он применим для компаний, на балансе которых есть материальные активы (здания, земля или финансовые активы ), и не подходит для оценки сервисных или технологичных компаний, у которых основные активы – нематериальные (патенты, лицензии, торговые марки ). Еще одним недостатком мультипликатора P/B является то, что балансовая стоимость активов является бухгалтерской величиной, а она сильно зависит от применяемых норм бухгалтерского учета.
Коэффициент P/BV (price-to-book value) состоит из двух показателей: в числителе - капитализация компании, в знаменателе - ее балансовая стоимость.
C расчетом капитализации все просто:
P = Qs * Ps, где
P – капитализация компании,
Qs – количество акций компании в обращении,
Ps – рыночная стоимость одной акции компании.
Теперь рассмотрим знаменатель. В литературе синонимами «балансовой стоимости» являются также «Собственный капитал» и, если мы ведем речь об акционерном обществе, «Акционерный капитал». Иными словами, это активы компании, сформированные за счет собственных источников средств . К примеру, в российских стандартах учета собственный капитал состоит из следующих составляющих:
- Уставный капитал, который представляет собой номинальную сумму всех выпущенных в обращение акций.
- Добавочный капитал, который состоит из:
- разницы между средствами, полученными от реализации акций и их совокупной номинальной стоимостью,
- переоценки стоимости основных средств.
- Резервы, предусмотренные законодательством и уставом компании.
- Нераспределенная прибыль компании - кумулятивный показатель прибыли за предыдущие годы и прибыль текущего периода, которые не были распределены обществом.
Все эти данные можно найти в бухгалтерском балансе интересующей Вас компании.
В общем случае собственный капитал можно рассчитать как разницу между активами компании и ее чистым долгом.
Почему коэффициент P/BV (P/B) так важен?
Фактически, коэффициент P/BV (P/B) это соотношение рентабельности собственного капитала (ROE) к требуемой доходности.
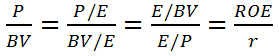 , где
P – капитализация компании,
BV – балансовая стоимость,
Е – чистая прибыль компании,
ROE – рентабельность собственного капитала,
r – требуемая доходность (рыночная ставка).
Рассмотрим составляющие данной формулы подробнее .
Коэффициент цена/прибыль (P/ E ) – показывает количество лет, за которое окупаются инвестиции в тот или иной бизнес. Если мы «перевернем» данный коэффициент, то получим соотношение E/ P (соотношение чистой прибыли к стоимости компании), которое представляет собой ставку доходности (в процентах годовых), которую будет получать инвестор в виде чистой прибыли. Обозначим данную ставку, как r . Фактически, r – это требуемая рыночная доходность от вложений в тот или иной бизнес.
Соотношение E/BV показывает, сколько было получено чистой прибыли на рубль собственного капитала, то есть – это эффективность (рентабельность) собственного капитала, или, другими словами – ROE (return on equity).
Итак, ROE - ставка, под которую в компании работают средства акционеров, а r - рыночная ставка доходности. Таким образом, P/BV (P/B) отражает эффективность работы средств акционеров в сравнении с рыночной доходностью, которую может получить инвестор.
Чем эффективнее используются собственные средства, тем больше может быть отрыв ставки, под которую работают средства акционеров в компании, от требуемых ставок доходности на рынке.
В связи с этой особенностью коэффициента P/BV (P/B) стоит рассмотреть одно из распространенных заблуждений , присутствующих на фондовом рынке: «если коэффициент P/ BV больше среднеотраслевого, то компания переоценена рынком ». На самом деле это может быть не так. Если по компании прогнозируется стабильно высокий уровень ROE (выше r ), то абсолютно нормально, что коэффициент P/BV у нее будет выше среднеотраслевого, это лишь означает, что средства акционеров в данной компании работают эффективнее, чем в других компаниях той же отрасли. Зная об этом, можно не бояться приобретать акции компаний с высоким показателем коэффициента P/BV (P/B), ведь теперь Вы знаете, что он выражает эффективность использования средств акционеров по отношению к требуемым ставкам доходности на рынке.
Игорь Домброван, Управляющий директор Saxo Bank в России
Коэффициенты P/E и P/B в силу своей элементарности относятся к числу наиболее часто используемых финансовых показателей. Однако эта простота таит в себе серьезные негативные последствия для инвесторов и .
Коэффициент «Цена/прибыль»
Коэффициент P/E (отношения рыночной цены акции к чистой прибыли на одну акцию ) зависит от стабильности прибыли, поэтому данный индикатор считается особенно важным и наглядным применительно к устойчивым и/или низкорисковым компаниям. Лучше всего оценить эффективность коэффициента «цена/прибыль» можно на примере предприятий с медленным, но стабильным ростом прибылей или доходов, поскольку величина компонента прибыли в этом коэффициенте не склонна к резким изменениям – это могут быть коммунальные предприятия или, например, продовольственные магазины. С другой стороны, быстрорастущие и циклические компании, использующие коэффициент P/E, могут изрядно дезориентировать инвесторов.
Быстрорастущие акции с коэффициентом P/E свыше 50 или 100 , необязательно являются дорогими, если темпы роста компании способны обеспечивать эту стоимость. Для компаний или отраслей такого типа зачастую может оказаться полезным использование коэффициента PEG , сопоставляющего цену акции с прибылью на акцию и ожидаемой будущей прибылью компании. PEG может оказаться удачным оценочным коэффициентом при сравнении компаний внутри одного сектора. PEG – это цена, которую инвестор готов заплатить за рост, однако данный показатель применим лишь к компаниям, занимающимся схожей деятельностью и демонстрирующим относительно высокие темпы роста. К примеру, коэффициент P/E составляет 20 для компании А и 15 — для компании Б, но при этом компания А растет со скоростью 15%, а компания Б – 10%. Которая из них является более дорогой? Компенсируют ли более высокие темпы роста компании А более высокую стоимость ее акций для инвесторов? Задействовав в отношении обеих компаний коэффициент PEG, мы сможем быстро подсчитать, что значение PEG для компании А равно 1,33 (P/E/G=20/15), в то время как для компании Б аналогичный показатель составит 1,5. Несмотря на то, что фактический коэффициент P/E выше у компании А, с точки зрения перспектив роста компания Б является более дорогой и характеризуется более высоким коэффициентом PEG.
Однако этот индикатор не станет надежным оценочным критерием для компаний с низкими темпами роста или доходностью. Кроме того, коэффициент PEG носит лишь сравнительный характер, то есть может применяться только для сравнения похожих компаний. Также коэффициенты P/E чрезвычайно чувствительны к виду экономической деятельности и факторам, свойственным данному сектору, и потому могут сильно варьировать в зависимости от отрасли. Например, коммунальные предприятия, с их низким ростом и высокой потребностью в капитальных затратах, обычно имеют коэффициент ниже 10. С другой стороны, у технологичных компаний кратное прибыли обычно равняется 15-20, просто в силу того, что данная отрасль традиционно демонстрирует более высокие темпы роста по сравнению с коммунальным хозяйством, а также задействует гораздо меньший объем капитала для получения прибыли. К числу наиболее важных знаний о коэффициенте «цена/прибыль» , относится его использование для циклических акций, прибыль по которым изменяется в точном соответствии с бизнес-циклом и достигает максимума на его пике. В условиях процветания экономики прибыль по циклическим акциям резко взлетает, отправляя вниз значение P/E. Поэтому то, что может показаться дешевым на первый взгляд, на самом деле таковым не является. Обратная ситуация наблюдается в периоды рецессий, когда коэффициент P/E может быть очень высоким или даже отрицательным, что побуждает инвесторов расценивать эти акции как дорогие. Низкие прибыли попросту раздувают значение P/E из-за уменьшения величины знаменателя. Компания кажется дорогой, хотя на самом деле она находится на максимально дешевых уровнях.
Наглядность прибыли – Инвесторы не любят неизвестные величины!
Поскольку коэффициенты P/E рассчитываются исходя из прогнозируемых будущих темпов роста прибыли компании, заметно растущие компании обычно обладают более высокими показателями P/E и PEG по сравнению с компаниями, чей рост менее очевиден. К примеру, компанию Novo Nordisk , занимающуюся исследованиями инсулина и производством инсулинсодержащих препаратов для диабетиков, отличают от других коллег по отрасли визуально наглядные высокие прибыли, что объясняется увеличением случаев заболевания диабетом в странах развитого мира, а также размером сегмента, который компания занимает на рынке. До тех пор, пока диабет не будет побежден или Novo Nordisk не лишится доминирующей позиции на рынке инсулиновых препаратов, денежные потоки и прибыли компании будут в относительно в большей безопасности по сравнению с рядом ее конкурентов в фармацевтической промышленности.
Аналогичным образом, прибыль Apple увеличилась за последние 4 года на 641%, но коэффициент P/E составляет лишь около 15. Инвесторы оценивают прибыль Apple таким низким по историческим меркам значением, поскольку не имеют представления, какой следующий гениальный продукт изобретет компания, и соответственно, не знают, с какой стороны ждать ее будущих прибылей (низкий уровень наглядности).
Удивительно, что Facebook , чья прибыль не является слишком очевидной и зависит исключительно от рекламы, может быть оценен примерно в USD 100 млрд., когда выйдет на в 2012 году, при этом коэффициент PE, как ожидается, приблизительно достигнет отметки 100. Инвестор может задаться вопросом, что лучше: потратить $100 млрд. и приобрести долю участия в Apple, Berkshire Hathaway или Exxon Mobil, или же стать владельцем Facebook?
Научное исследование коэффициента P/E
Какие уроки следует извлечь из данного анализа P/E? Исторически, наилучшие показатели прибыли , в среднем, демонстрировали компании с более низким значением отношения «цена/прибыль». Почему, спросите вы. Потому что в целом инвесторы склонны испытывать чрезмерный оптимизм в отношении роста фирмы и ожидать, что наиболее активно развивающиеся компании в будущем продолжат поддерживать такие же темпы роста. Обычно так редко происходит в силу законов конкуренции. С другой же стороны, инвесторы склонны сильно недооценивать акции компаний, переживающих плохой год или плохой квартал. В результате складывается простое правило: победители получают слишком высокие ценовые коэффициенты, что делает их переоцененными, в то время как проигравшие по тем же причинам остаются недооцененными. Поэтому бывшие неудачники (низкие значения P/E) обычно превосходят впоследствии бывших победителей (акции с высоким P/E).
Коэффициент «цена/балансовая стоимость»
Хотя этот показатель используется реже, чем P/E, порой он может вооружить инвестора ценной информацией. Коэффициент P/B (отношение рыночной цены акции к её балансовой учетной стоимости) еще больше, чем P/E, зависит от сферы деятельности компании и, подобно P/E, во многом определяется конкретной отраслью. Например, значение P/B для многих технологичных компаний составляет от 10 и выше, в то время как акции банков торгуются с коэффициентом в районе 1. Чем вызвана столь значительная разница? Главное отличие связано с использованием капитала, необходимого в данной отрасли. Технологичным компаниям для получения прибыли не требуется большое количество материальных ценностей и физического капитала. Отличной иллюстрацией может послужить компания Microsoft, занимающаяся преимущественно программным обеспечением. Для того чтобы генерировать прибыли, ей в первую очередь нужен человеческий капитал; такая модель ведения бизнеса не является капиталоёмкой. С другой стороны, банки нуждаются в привлечении большого объема капитала: банковские депозиты, и т.п. А поскольку активы на балансах банков традиционно характеризует относительно высокая ликвидность, такие активы могут быть оценены по их реальной рыночной стоимости. Это означает, что банковский баланс будет эквивалентен реальной рыночной стоимости его активов, или коэффициенту 1.
Один из полезных способов применения показателя «цена/балансовая стоимость» – его использование для оценки стоимость активов на балансе компании . Менее ликвидные активы могут иметь завышенную стоимость. В периоды бумов балансовая стоимость редко помогает в охоте за выгодными сделками любителям скупать ценные бумаги по низкому курсу, поскольку большинство компаний не станет участвовать в транзакциях, если коэффициент балансовой стоимости (нетто-активов) будет равен 1. В периоды спада экономической активности или рецессии показатель P/B имеет большую ценность, поскольку он помогает инвесторам охотиться за выгодными покупками акций чрезвычайно недооцененных компаний.
Значение P/B может опускаться ниже единицы в случаях с ликвидными фирмами (банки и пр.). Обычно это происходит, когда рынок опасается разрушения стоимости акционерного капитала компании. Причиной этого может стать кредитное плечо, что наглядно демонстрирует текущий финансовый кризис. Как правило, чем ликвиднее активы компании, тем ближе к отметке 1 будет ее коэффициент P/B, при прочих равных условиях. Чем больший объем прибыли может генерировать компания посредством своих балансовых активов, тем выше будет показатель «цена/балансовая стоимость».
В заключении хочется подчеркнуть, что не существует оценочных критериев, способных открыть или хотя бы попытаться приоткрыть всю правду, однако даже знание основных подводных камней может уберечь инвесторов от совершения ошибок, за которые им придется дорого заплатить.
Коэффициент P/B показывает отношение рыночной капитализации компании (Price) к ее балансовой стоимости активов (Book Value Ratio). Иногда обозначают как P / BV.
Price - сколько стоит компания на данный момент на рынке. Или рыночная стоимость одной акции х на количество бумаг.
Балансовая стоимость - термин из бухгалтерского учета. Оценка имущества компании за минусом всех ее обязательств.
Если простыми словами, сколько денег можно выручить за компанию, если продать все ее имущество (от зданий, оборудования до дверных ручек, столов, стульев и табуретов, золотых унитазов топ-менеджеров и рабов). Снять все средства с резервов и нераспределенной прибыли. С полученных денег закрыть все долги (рассчитаться с кредиторами, выплатить зарплаты, заплатить все налоги). А то что останется (если останется) и будет считаться балансовой стоимостью.
Коэффициент P/B показывает на какую сумму инвестор получает имущества компании на каждый вложенный им доллар.
- P/B =1 (стоимость компании равна балансовой стоимости)
- P/B < 1 (означает, что рынок оценивает компанию ниже ее имущества)
- P/B > 1 (люди готовы платить больше, чем стоит компания).
Например,
P/B = 5 показывает, что на каждый вложенный рубль, инвестор получает только на 20 копеек (пятую часть) активов компании.
Закрепляем на примерах
Имеется тачка-развалюшка. На рынке за нее дают 50К.
Если продать по запчастям по отдельности, то можно выручить с этого 100 тысяч.
Показатели такого не хитрого бизнеса будут следующие:
Рыночная цена: P = 50 000 рублей.
Балансовая стоимость: B =100 000 рублей.
Получаем коэффициент P/B= 0,5.
Есть нежилое помещение на первом этаже. Стоимостью 100 тысяч долларов. Много квадратов. Место козырное. Удачно расположенное. Проходимость хорошая.
Сдал его под магазин какой-нибудь Пятерочке. На срок лет так 10-20.
За аренду получаешь $20 тысяч в год. Или 20% прибыли.
Купил бы себе такой бизнес?
По такой цене - однозначно да!
Но владелец не дурак, «продавать курицу, несущую золотые яйца». И хочет за него не 100 тысяч (B - балансовая стоимость), а 150 (P - цена или рыночная стоимость).
При таких условиях коэффициент P/B будет равным 1,5. И доходность снизится до 13,3% в год.
Но учитывая, что если Пятерочка съедет, найдутся толпы желающих арендаторов занять ее место.
Почему бы не вложиться в этот бизнес?
У владельца недвижимости все хорошо. Дела идут. Деньги капают. Он думает о расширении.
Присмотрел еще один объект. Но свободных денег нет. Идет в банк. И берет ипотеку под залог первого помещения. Банк дает ему сотку в кредит. Недвижимость снова сдается в аренду. За двадцатку в год.
Но аппетит приходит во время еды. Снова ипотека, снова на 100 тысяч и 3-е помещение.
С каждого получается брать по $20K за аренду в год. Итого 60 кусков падает с неба.
И вам снова предлагают войти в долю.
С точки зрения процентов - прибыль не изменилась. Три объекта недвижимости в совокупности оцениваются в $300 тысяч. И генерируют 60 тысяч баксов в год.
Доходность вся та же - 20%.
Товарищ просит за все про все как обычно в 1,5 раза больше или 450 тысяч. Получается те же самые 13,3% доходности.
Только P/B при таком раскладе будет уже не 1,5, а … сколько?
В полной собственности только один объект - за 100 тысяч. Остальные пока принадлежат банку.
В итоге получаем 450 (price - рыночная цена) / 100 (балансовая стоимость) = 4,5.
P/B = 4,5 или за каждый 1 рубль имущества придется выложить 4,5 рубля.
IT, технологии, фармацевтика, патенты, лицензии и бренды
Как вы считаете - коэффициент P/B > 5 это много? А больше 10, 20, 30?
Да кто отдаст за акции компании в 10 раз больше, чем она стоит по балансу?
Проблема мультипликатора P/B в том, что начали использовать его в основном для оценки промышленных капиталоемких предприятий. То, что имеет физическое имущество. Заводы, станки, паровозы-пароходы, буровые вышки, трубопроводы.
В наш век технического прогресса, когда космические корабли бороздят просторы большого театра….
Как измерить на бумаге стоимость технологии, патента или бренда?
Есть патент на Виагру (принадлежит Pfizer), лейкопластырь (Джонсон и Джонсон). Возьмите «обычный» бренд Coca-Cola (выпускает 5 из 6 самых популярных напитков в мире), Apple, Microsoft. Люди готовы платить за бренд выше, чем стоит аналогичный неизвестный продукт.
Например, несколько лет назад, Disney потратил на покупку Marvel 4 миллиарда долларов. Примерно столько же стоили Star Wars. Это только права. Нематериальный актив.
Низкий P/B
А если найти недооцененные компании, с показателем цена / балансовая стоимость меньше 1?
Пионер фундаментального анализа Бенджамин Грэхем (самым известным его учеником был Баффет) обращал на это особое внимание. Искал недооцененные по P/BV компании. Но много лет назад такие данные были недоступны широкому кругу лиц. Было много возможностей для получения инсайдерской информации. И Грэхэм этим пользовался.
Сейчас, благодаря интернету, все находятся в равных условиях. И информация распространяется мгновенно. И вроде-бы как-бы найти что-то интересное уже практически невозможно.
Как использовать мультипликатор
Оценивать компанию только по одному коэффициенту цена / балансовая стоимость неправильно.
Нам нужно знать какая у компания чистая прибыль коэффициент P/E, растет она или падает с годами. Рентабельность капитала. И много других показателей или страшных слов.
Компания «Завороток кишок» имеет низкий P/B. Но с каждым годом расходы растут. А доходы снижаются. Для поддержания бизнеса на плаву, постоянную берутся кредиты. Короче бизнес дышит на ладан. Но шатко-валко продолжает работать.
Хотите вложиться?
P/B - огонь! Всего 0,5.
Только в совокупности, на основе анализа различных финансовых коэффициентов, выявляются перспективные компании.
Сам Мультипликатор P/B показывает не слишком ли много денег просят за акции компании.
Сравнивать показатели обязательно нужно в разрезе одной страны. И одной отрасли.
Например, если взять 2 нефтяные компании с приблизительно одинаковыми мультипликаторами (прибыли, рентабельности и др.).
У первой P/B будет 1,5, а у второй 4. То лучше выбрать компанию, с меньшим значением мультипликатора.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации