
Где заказывать справку 2 ндфл. Ндфл (налог на доходы физических лиц)
Справка 2-НДФЛ - это документ, который отображает информацию о зарплате, уплаченных налогах и источнике доходов человека. Справка требуется во множестве сфер, поэтому необходимо знать, каким образом ее можно получить. Есть несколько способов, которые помогут получить эту бумагу. Самый популярный - обратиться к работодателю с запросом. Также есть возможность получить только информацию онлайн посредством использования специальных ресурсов.
Где взять справку 2-НДФЛ
Классический способ получения справки - обращение к работодателю. После этого в течение 3 дней бумага должна быть предоставлена. Обратиться нужно будет посредством заявления, которое может быть сделано как в устной, так и письменной форме. Обычно обращаются к руководителю, директору или их заместителю. Справка может потребоваться:
- для кредитного займа (даже кредит на маленькую сумму не будет одобрен, если человек не предоставит сведения о своих доходах);
- при переходе на новое место работы;
- при желании осуществить налоговый вычет;
- при оформлении визы в другую страну;
- для точного расчета пенсии.
Работодатель не может отказать человеку в просьбе. Классический способ является наиболее предпочтительным вариантом, который позволит получить справку в кратчайшие сроки. Она будет заполнена и оформлена в полном соответствии с текущими законодательными требованиями.
Бывают нестандартные случаи, когда получить бумагу таким способом невозможно, например, человек уже уволился с работы или организация, в которой он работал, была ликвидирована. В таком случае потребуется действовать иными путями, обращаясь в налоговую службу. Каждый человек должен знать все способы получения декларации о доходах и уплаченных налогах.
Какую информацию отражает бумага
Люди, которые только начали работать, слабо представляют себе, что такое справка 2-НДФЛ. В данном документе отражается информация о заработной плате и об уплаченных налогах человека. Когда речь идет о налогах, то имеется в виду именно подоходный налог 13%. Стоит отметить, что все суммы отмечаются в рублях и копейках. То есть предоставляются очень точные сведения, вплоть до каждой копейки.
Данная декларация является одной из самых распространенных и востребованных. Ежедневно ее запрашивают миллионы людей. Она является неотъемлемой частью различных кредитов и других финансовых операций. При увольнении человека с работы документ о доходах и налогах выдается автоматически вместе с другими важными бумагами и трудовой книжкой.
Иногда в различные декларации вносятся изменения. Чтобы следить за актуальной информацией, нужно посещать официальный сайт налоговой службы или обращаться к ним лично. Перед какой-либо крупной сделкой, которая требует присутствия этого документа, необходимо выяснить всю свежую информацию.
Можно ли получить справку через интернет
В законодательстве РФ четко сказано, что получить справку 2-НДФЛ можно только у налогового агента. Портал госуслуг таковым не является. Это означает, что получить справку через портал госуслуг - невозможно. Однако через другие ресурсы может быть получена схожая информация о доходах и уплаченных налогах. Фактически она не будет являться справкой 2-НДФЛ. Полученные данные могут называться информацией о прибыли и уплаченных налогах. Для большинства организаций, которые требуют предоставления отчетностей, такого документа будет достаточно.
Многих людей волнует вопрос о том, как получить справку 2-НДФЛ через Госуслуги. Чтобы получить максимально схожую справку, потребуется воспользоваться сайтом Федеральной Налоговой Службы, а именно сервисом «Личный кабинет налогоплательщика».
Эксперты говорят о том, что подлинная справка может быть получена только у работодателя. Правильная справка должна быть заполнена в соответствии с самым новым образцом декларации 2-НДФЛ. В бумаге должны быть отражены данные о налоговом агенте (работодатель) и физическом лице (работник организации). Каждая сторона должна поставить свои подписи и дату создания декларации.
То есть настоящая справка может быть получена только при участии двух сторон. Посредством сайта госуслуг и ФНС может быть получена только информация, которая указывается в справке. Сделать полноценную бумагу без налогового агента не получится.
Что нужно сделать
Чтобы получить информацию о доходах и уплаченных налогах через Интернет, потребуется придерживаться следующего алгоритма:
Выполнив эти простые действия, можно получить информацию по форме 2-НДФЛ, однако заполнить декларацию самостоятельно невозможно. Полученной информацией можно делиться. Стоит отметить, что банки принимают электронный вариант подтверждения доходов так же, как и оригинальную справку, заполненную работодателем. Поэтому такой вариант может стать хорошей альтернативой.
Особенности получения документа
Главная особенность декларации 2-НДФЛ - в данный момент она может быть получена только посредством личного обращения к работодателю или в налоговую (в отдельных случаях). Посредством интернета может быть получена только информация. Однако иногда информации достаточно. Не всем организациям требуется заверенная и правильно заполненная справка, для многих главным является оценка платежеспособности человека.
Бывают нестандартные случаи, когда требуется полноценная декларация со старого места работы. Достаточно часто в сети можно встретить вопрос: «Где взять справку 2-НДФЛ, если я не работаю?». Получить необходимый документ можно в любом случае, но потребуется учесть множество нюансов и подобрать правильный способ.
Среди еще одной особенности можно выделить сроки получения. Обычно они не превышают 3 дней, но работодатель может увеличивать этот срок, аргументируя это тем, что он не успел рассмотреть обращение человека . Чтобы получить бумагу в указанные сроки, необходимо направлять письменную просьбу, а также оповещать начальство устно. В таком случае они попросту не смогут нарушить сроки.
Иногда требуется предоставлять только свежую бумагу, например, если речь идет об ипотечном кредитовании. В таком случае важно получить данную справку в установленный срок, иначе сделка может сорваться. Если человек получит справку заранее, то банк может назвать ее устаревший. Если опоздает, то упустит выгодную сделку. Важно правильно рассчитывать время получения декларации 2-НДФЛ.
Как получить справку со старого места работы
Иногда требуется предоставить отчетность со старого места работы. Это может быть необходимо для пенсионного фонда и многих других организаций. Одним из вариантов может стать получение простой информации посредством портала ФНС и личного кабинета налогоплательщика. Стоит заранее выяснить, обязательно ли нужна бумага или достаточно предоставить данные.
Если требуется именно справка, то потребуется обратиться в бухгалтерию старого места работы. Алгоритм действий такой же, как если бы человек все еще работал на старой работе. Отказать в просьбе ему не могут. В большинстве случаев с получением информации со старой работы не возникает никаких проблем. Предоставляется вся требуемая информация в виде правильно заполненной декларации.
Если человек сталкивается с отказом, то стоит предупредить работников об ответственности. В трудовом кодексе указано, что человеку должны предоставлять все требуемые сведения в соответствии со сроками, которые закреплены в статье 62 ТК РФ. В противном случае к нарушителям будут применены штрафные санкции. За соблюдением всех норм строго следит трудовая инспекция.
Где взять справку 2-НДФЛ, если организация ликвидирована
Более сложной задачей является получение справки в случае, если организация уже полностью ликвидирована. При таком раскладе обратиться в бухгалтерию уже не удастся, но не стоит переживать. Любая компания предоставляет отчет в налоговую службу. Именно ликвидация организации является поводом для обращения в налоговую службу напрямую . В ней смогут поднять архив и предоставить нужную информацию. Сотрудники ФНС предоставят все необходимые данные в кратчайшие сроки.
В остальных случаях обращаться в налоговую нельзя, так как они попросту ответят отказом. В ФНС можно приходить за получением информации об изменениях в налоговой сфере. Если человек не знает, каким образом можно получить тот или иной документ, здесь смогут дать подробную консультацию.
На что обращать внимание при оформлении 2-НДФЛ
Если от человека требуют предоставления информации о доходах и уплаченных налогах, то нужно поинтересоваться: подойдет ли информация с сайта ФНС. Если нет, то потребуется использовать классические способы получения бумаги посредством обращения к работодателю. Если организации уже нет, то обращаются в налоговую.
Стоит отметить, что различные частные и государственные учреждения требуют предоставлять свежую справку. Многих людей интересуют сроки, в течение которых справка 2-НДФЛ считается актуальной. Ответить на этот вопрос однозначно нельзя. Все зависит от требований той организации, которая запросила этот документ. Если речь идет об отчетности для налоговой, то установлены сроки действия до 1 апреля года, который следует за отчетным.
Каждый банк выдвигает свои требования к справкам. Как правило, они требуют предоставлять справки, которые имеют возраст не больше 1 месяца. Однако все это сугубо индивидуально. Некоторые могут относиться к своим потенциальным клиентам жестче, требуя предоставить самые свежие бумаги, другие позволят принести старую справку. Следует заблаговременно уточнять информацию об актуальности данных в документах посредством звонка в банковское учреждение.
Получение справки 2-НДФЛ - простой процесс. Однако в зависимости от условий, в которых находится человек, он может быть осуществлен по-разному. Современные технологии позволяют получать информацию удаленно, однако это все еще неполноценный документ. Рекомендуется пользоваться проверенными способами, если требуется получить именно оригинальную декларацию.
Разделы:
Этот материал поможет разобраться в основных вопросах, которые возникают у налогоплательщиков.
Налог на доходы физических лиц (НДФЛ) является одним из видов прямых налогов в России. Исчисляется он в процентах от совокупного дохода физлиц без включения в налоговую базу налоговых вычетов и сумм, освобожденных от налогообложения. НДФЛ уплачивается со всех видов доходов, полученных в календарном году, как в денежной, так и в натуральной форме. Это, например, заработная плата и премиальные выплаты, доходы от продажи имущества, гонорары за интеллектуальную деятельность, подарки и выигрыши, выплаты по больничным листам ряду налогоплательщиков (в том числе при выплате пособия по временной нетрудоспособности нотариусам налоговым агентом признается нотариальная палата, а адвокатам – адвокатское бюро, коллегия адвокатов либо юридическая консультация. Они обязаны исчислить, удержать и внести в бюджет НДФЛ ().
Ставка НДФЛ и сроки подачи декларации
Основная ставка НДФЛ в России составляет 13%. Для отдельных видов доходов установлены . Сумма налога исчисляется в полных рублях, при этом сумма налога округляется до полного рубля в большую сторону, если она составляет 50 коп. и более ().
Основная часть НДФЛ (прежде всего, с заработной платы) рассчитывается, удерживается и перечисляется в бюджет работодателем (налоговым агентом).
Доходы от продажи имущества декларируются физлицом самостоятельно. В этом случае по итогам года заполняется декларация и рассчитывается сумма налога, которую физлицо должно перечислить в бюджет. Декларацию необходимо сдать в налоговую инспекцию по месту постоянного проживания (постановки на налоговый учет) до конца апреля года, следующего за годом получения дохода.
Отметим, что представить декларацию о доходах, полученных в 2018 году, физлицам необходимо , использовать при этом можно только новую форму декларации. Уплатить налог надо не позднее 15 июля.
В то же время представить декларацию по НДФЛ только с целью получения налоговых вычетов можно в любое время в течение года. Предельный срок подачи декларации на этот случай не распространяется.
При этом с 2016 года налогоплательщики, получившие доходы, с которых налоговые агенты не удержали исчисленную сумму налога и передали сведения о них в налоговые органы, уплачивают налог не позднее 1 декабря года, следующего за истекшим налоговым периодом, на основании направленного налоговым органом уведомления об уплате налога ( и , ). Таким образом, с 2017 года представлять декларации по форме 3-НДФЛ в этих случаях не нужно.
Кому нужно подавать декларацию?
Плательщиками НДФЛ являются физлица:
- налоговые резиденты РФ;
- не являющиеся налоговыми резидентами Российской Федерации, в случае получения дохода на территории России ().
Напомним, что налоговыми резидентами признаются физлица, фактически находящиеся в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев ().
Подавать декларацию должны физлица, получившие:
- вознаграждения от физлиц и организаций, не являющихся налоговыми агентами, включая доходы по договорам найма или договорам аренды любого имущества;
- доходы от продажи собственного имущества, находящегося в собственности менее трех лет () либо пяти лет, и имущественных прав;
- доходы от источников, находящихся за пределами России (за исключением некоторых категорий граждан, в частности, военнослужащих);
- доходы, с которых не был удержан налог налоговыми агентами;
- выигрыши от лотерей, тотализаторов, игровых автоматов и т. д.;
- доходы в виде вознаграждения, выплачиваемого им как наследникам (правопреемникам) авторов произведений науки, литературы, искусства, а также авторов изобретений, полезных моделей и промышленных образцов;
- в подарок недвижимость, транспортные средства, акции, доли, паи от физлиц (не близких родственников), не являющихся ИП.
Помимо этого, декларацию о доходах подают:
- физлица, претендующие на полный или частичный возврат ранее уплаченного НДФЛ;
- нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты и другие лица, занимающиеся частной практикой;
Отметим, что от имени несовершеннолетнего ребенка в возрасте до 18 лет, получившего доход, подлежащий обложению НДФЛ, налог уплачивает его родитель как законный представитель ().
Разберемся на примерах, когда нужно подавать декларацию, а когда – нет.
Декларацию НУЖНО подавать, если:
- вы сдаете квартиру. Во многих городах развернута "охота" на арендодателей, не заявляющих свои доходы. Однако немало граждан до сих пор игнорируют эту свою обязанность;
- вы продали машину, находившуюся у вас в собственности менее трех лет. Даже если сумма полученного вами дохода полностью покрывается вычетом (например, если машина была продана менее чем за 250 тыс. руб.) (). Декларация нужна в этом случае, чтобы применить вычет. Если ваш доход от продажи составил менее 250 тыс. руб., то штраф за неподачу декларации будет минимальный – 1 тыс. руб., так как неуплаченной суммы налога в таком случае не образуется. В случае, если доход налогоплательщика превысил эту сумму, и он не подал налоговую декларацию, с него взыщут штраф в размере 5% не уплаченной в установленный срок суммы налога, подлежащей уплате на основании декларации, за каждый полный или неполный месяц со дня, установленного для ее представления, но в сумме не более 30% подлежащего уплате налога ().
- вы хотите вернуть налог. Например, вы купили квартиру или вы уплатили суммы за обучение и хотите заявить вычет;
- ваш преданный поклонник, не являющийся вашим родственником, подарил вам автомобиль;
- организация подарила вам автомобиль. Дело в том, что подарки от организаций облагаются налогом в том случае, если их стоимость превышает 4 тыс. руб. ().
Декларацию НЕ НУЖНО подавать, если:
- вы продали машину (или иное имущество), находящееся у вас в собственности более трех лет;
- вы работаете по совместительству в нескольких местах, а также по гражданско-правовым договорам, получаете от организаций вознаграждения, с которых они уже удержали налог. Узнать, удержали ли с вас налог, можно, посмотрев в документы, которые сопровождали выплату или запросить справку 2-НДФЛ. Работодатели и любые источники выплат должны удержать налог – это их обязанность, нарушение которой чревато штрафами;
- брат подарил вам автомобиль. Напомним, что подарки от близких родственников освобождены от налогообложения.
Оговоримся, что речь в примерах с подарками идет именно о вещах, полученных вами по договору дарения.
Одно физлицо передало другому безвозмездно автомобиль. Оба физлица являются налоговыми резидентами РФ, не признаются членами семьи, близкими родственниками. По какой ставке будет исчислен НДФЛ при получении безвозмездно имущества?
Доход, возникающий у одаряемого при получении в дар автомобиля, подлежит обложению НДФЛ по налоговой ставке 13%.
Так, налогоплательщиками НДФЛ признаются физлица, являющиеся налоговыми резидентами РФ, а также физлица, получающие доходы от источников в РФ, не являющиеся налоговыми резидентами РФ (). Согласно объектом налогообложения для физлиц – налоговых резидентов признается доход, полученный от источников в России и (или) от источников за пределами России. При этом доходом для целей исчисления НДФЛ признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить, и определяемая в соответствии с (). Согласно при определении налоговой базы учитываются все доходы, полученные налогоплательщиком как в денежной, так и в натуральной формах, или право на распоряжение которыми у него возникло, а также доходы в виде материальной выгоды, определяемой в соответствии со . Таким образом, в рассматриваемом случае у одаряемого физлица возникает доход в виде безвозмездно полученного автомобиля.
Перечень доходов, не подлежащих обложению (освобождаемых от налогообложения) НДФЛ, установлен . Согласно не подлежат налогообложению НДФЛ (освобождены от налогообложения) доходы в денежной и натуральной формах, получаемые от физлиц в порядке дарения, за исключением случаев дарения недвижимого имущества, транспортных средств, акций, долей, паев, если иное не предусмотрено .
Доходы, полученные в порядке дарения, освобождаются от налогообложения в случае, если даритель и одаряемый являются членами семьи и (или) близкими родственниками в соответствии с (супругами, родителями и детьми, в том числе усыновителями и усыновленными, дедушкой, бабушкой и внуками, полнородными и неполнородными (имеющими общих отца или мать) братьями и сестрами) (). Поскольку даритель и одаряемый в рассматриваемой ситуации не признаются членами семьи и (или) близкими родственниками в соответствии с , рассматриваемый случай не подпадает под освобождение, обусловленное . Следовательно, доход, полученный в натуральной форме в виде автомобиля в порядке дарения, на общем основании облагается НДФЛ. При этом одаряемый в данном случае должен самостоятельно исчислить и уплатить НДФЛ ().
При прямом прочтении данной нормы можно сделать вывод, что она подлежит применению только в случаях, когда в роли дарителя выступает организация или физлицо в статусе ИП. При этом специальных правил определения налоговой базы по НДФЛ для доходов в натуральной форме, получаемых в порядке дарения от физлиц (не являющихся индивидуальными предпринимателями), не установлено. Кроме того, налоговое законодательство не разъясняет, какими именно документами должна подтверждаться стоимость дара. В то же время контролирующие органы разъясняют, что налоговая база применительно к рассматриваемому случаю рассчитывается налогоплательщиком исходя из существующих на дату дарения цен на такое же или аналогичное имущество и имущественные права. Если цена автомобиля по договору дарения соответствует вышеуказанным ценам, для расчета налоговой базы по НДФЛ может быть принята стоимость дара, указанная в договоре дарения ( , ; , ; ). Отметим, что, по мнению налоговых органов, пересмотр результатов декларирования налогоплательщиком дохода в виде полученного в дар имущества недопустим ().
Кроме того, одаряемый должен не позднее 30 апреля 2019 года (по доходу, полученному в 2018 году) представить в налоговый орган по месту своего учета налоговую декларацию по ( , ). В соответствии с общая сумма налога, исчисленная исходя из налоговой декларации, уплачивается по месту жительства налогоплательщика в срок не позднее 15 июля года, следующего за истекшим налоговым периодом.
Близкие родственники заключили между собой договор дарения. В момент удостоверения сделки нотариус не затребовала у сторон никаких дополнительных документов, подтверждающих близкое родство (например свидетельств о рождении, свидетельства о браке и т. д.). Обязаны ли стороны договора или одна из сторон подать в какие-либо государственные органы документы, подтверждающие близкое родство, чтобы одариваемый не платил НДФЛ?
Полномочия по контролю за соблюдением законодательства о налогах и сборах, за правильностью исчисления, полнотой и своевременностью уплаты (перечисления) налогов в бюджетную систему РФ налогов, включая право проводить налоговые проверки, требовать устранения выявленных нарушений законодательства о налогах и сборах и контролировать выполнение указанных требований, взыскивать недоимки по налогам, а также соответствующие пени, проценты и штрафы, входят в компетенцию налоговых органов ( , ст. 6-7 Закона РФ от 21 марта 1991 г. № 943-I " ").
Отдельные представители контролирующих органов в таких ситуациях рекомендуют представлять в налоговый орган документы (информацию), подтверждающие родство между дарителем и одаряемым, однако такое представление не является обязательным, законодательство не устанавливает санкций за непредставление в налоговый орган налогоплательщиком, получившим по договору дарения доход в виде квартиры или иной недвижимости, документов, которые подтверждают его близкое родство с дарителем.
Дополнительно отметим, что, как это следует из , физлица, получившие доходы, которые освобождаются от налогообложения НДФЛ в соответствии с , не обязаны представлять в налоговый орган налоговую декларацию по НДФЛ в связи с получением такого дохода.
Таким образом, физлицо, получившее от близкого родственника имущество (квартиру) в качестве дара, не обязано представлять в налоговый орган (равно как и в другие государственные органы, организации или их должностным лицам) документы, которые подтверждают близкое родство с дарителем, для освобождения полученного дохода от налогообложения НДФЛ. Вместе с тем оно вправе представить такие документы (их копии) по собственной инициативе (копию свидетельства о рождении, копию свидетельства о браке и т. д., в зависимости от родства). Налоговый орган вправе запросить у налогоплательщика пояснения (документы) в связи с получением таким налогоплательщиком дохода в виде имущества, полученного в порядке дарения, и отсутствием уплаты НДФЛ с этого дохода ( , ).
Два гражданина хотят оформить равноценный договор мены квартир (без доплат). Первый гражданин является собственником двухкомнатной квартиры менее трех лет и получил по этой квартире имущественный вычет в полном объеме. Второй гражданин является собственником трехкомнатной квартиры более трех лет, имущественный вычет не получал. Оба гражданина указывают в договоре мены одинаковую стоимость и для двухкомнатной, и для трехкомнатной квартиры – 2 млн руб. Надо ли будет и в каком размере уплачивать каждому из них НДФЛ?
По договору мены каждая из сторон обязуется передать в собственность другой стороны один товар в обмен на другой (). В соответствии с к договору мены применяются правила о купле-продаже, если это не противоречит правилам и существу мены. При этом каждая из сторон признается продавцом товара, который она обязуется передать, и покупателем товара, который она обязуется принять в обмен. В соответствии с , если из договора мены не вытекает иное, товары, подлежащие обмену, предполагаются равноценными.
Таким образом, по договору мены квартир каждая из сторон признается продавцом своего имущества и одновременно – покупателем имущества, получаемого по обмену.
Соответственно, для целей налогообложения НДФЛ мену следует рассматривать как две встречные операции по реализации имущества в рамках одной сделки с оплатой в натуральной форме к которым применяются общие правила обложения НДФЛ, включая порядок использования имущественных налоговых вычетов (). Поэтому при совершении мены налоговая база определяется каждой стороной договора мены ( , ). Сумма облагаемого НДФЛ дохода, полученного по договору мены квартир, в данном случае определяется исходя из стоимости квартир, указанной в договоре.
Учитывая срок нахождения обмениваемых объектов, одна из сторон договора мены, которая владеет квартирой более трех лет, освобождена от уплаты НДФЛ с доходов от реализации трехкомнатной квартиры при осуществлении операции мены.
Вторая сторона договора мены вправе по своему выбору воспользоваться имущественным налоговым вычетом при продаже двухкомнатной квартиры, размер которого составляет не более 1 млн руб. в отношении доходов, полученных от продажи квартиры, или уменьшить доходы от продажи данной квартиры на сумму расходов, связанных с ее приобретением, при условии, что эти расходы документально подтверждены. При этом претендовать на получение имущественного налогового вычета в связи с приобретением квартиры по договору мены в размере фактически произведенных расходов, но не более 2 млн руб. может только физлицо, которое не использовало данное право.
У моих родителей было 2 комнаты в общежитии. Одна комната принадлежала им по 1/2, а вторая – моему несовершеннолетнему сыну (ему 6 лет). Они продали эти комнаты и купили квартиру, соответственно у ребенка теперь 1/3 доли в квартире. У меня вопрос: необходимо ли сдавать декларацию за продажу доли несовершеннолетним.
Таким образом, от имени несовершеннолетнего ребенка, получившего подлежащий налогообложению доход от продажи недвижимого имущества (в случае, если это имущество принадлежало ему на праве собственности менее трех лет), налоговая декларация заполняется и подписывается его родителем как законным представителем своего несовершеннолетнего ребенка.
При декларировании указанного дохода несовершеннолетний ребенок имеет право на получение имущественных налоговых вычетов в связи с реализацией и приобретением (при условии, что доля квартиры приобретена в этом же году и ранее данный налоговый вычет не предоставлялся).
Заявление о предоставлении вычета по расходам на приобретение 1/3 доли квартиры также заполняется и подписывается родителем несовершеннолетнего ребенка.
Обязанность по уплате данного налога должна быть исполнена в установленный налоговым законодательством срок. Платежный документ на уплату налога оформляется на имя несовершеннолетнего ребенка и подписывается законным представителем ребенка. Уплату налога от имени ребенка осуществляет также его законный представитель за счет личных денежных средств.
Хочу получить имущественный вычет при покупке квартиры, кроме основного места работы, являюсь ИП. Нужно подавать две декларации "О доходах" (как физлицо для получения имущественного вычета и как ИП), или все доходы можно указать в одной декларации?
Лицо, признаваемое налогоплательщиком по одному или нескольким налогам, не осуществляющее операций, в результате которых происходит движение денежных средств на его счетах в банках (в кассе организации), и не имеющее по этим налогам объектов налогообложения, представляет . Единая налоговая декларация представляется в налоговый орган по месту жительства физлица не позднее 20-го числа месяца, следующего за истекшими кварталом, полугодием, 9 месяцами, календарным годом ().
Налоговая декларация представляется с указанием ИНН. Налогоплательщик подписывает налоговую декларацию, подтверждая достоверность и полноту сведений, указанных в налоговой декларации ().
В целях единообразного подхода к порядку предоставления наиболее востребованных социальных и имущественных налоговых вычетов, а также возврата излишне уплаченного НДФЛ, ФНС России направила перечни и образцы заполнения документов, прилагаемых налогоплательщиками к налоговым декларациям по налогу на доходы физлиц ().
Имущественный налоговый вычет может предоставляться:
- по окончании соответствующего налогового периода после подачи налогоплательщиком налоговой декларации по НДФЛ (в этом случае денежные средства перечисляются налогоплательщику непосредственно налоговым органом) ();
- до окончания соответствующего налогового периода (в этом случае вычет предоставляется налоговым агентом) ().
Причем если в налоговом периоде имущественный налоговый вычет не может быть использован полностью, его остаток может быть перенесен на последующие налоговые периоды до полного его использования.
Основная ставка НДФЛ в России составляет 13%.
Налоговая ставка устанавливается в размере 35% в отношении:
- стоимости любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг, в части превышения 4 тыс. руб.;
- процентных доходов по вкладам в банках в части превышения размеров, указанных в (например, для рублевых вкладов – ставка рефинансирования + 5%);
- суммы экономии на процентах при получении налогоплательщиками заемных (кредитных) средств в части превышения размеров, указанных в (например, для процентов, выраженными в рублях, – 2/3 ставки рефинансирования над суммой процентов, исчисленной исходя из условий договора);
- в виде платы за использование денежных средств членов кредитного потребительского кооператива (пайщиков), а также процентов за использование сельскохозяйственным кредитным потребительским кооперативом средств, привлекаемых в форме займов от членов сельскохозяйственного кредитного потребительского кооператива или ассоциированных членов сельскохозяйственного кредитного потребительского кооператива, в части превышения суммы указанной платы, процентов, начисленных над суммой платы, процентов, рассчитанной исходя из ставки рефинансирования + 5%.
Налоговая ставка устанавливается в размере 30% в отношении всех доходов, получаемых физлицами, не являющимися налоговыми резидентами РФ, за исключением доходов, получаемых:
- в виде дивидендов от долевого участия в деятельности российских организаций, в отношении которых налоговая ставка устанавливается в размере 15%;
- от осуществления трудовой деятельности, в отношении которых налоговая ставка устанавливается в размере 13%;
- от осуществления трудовой деятельности в качестве высококвалифицированного специалиста, в отношении которых налоговая ставка устанавливается в размере 13%;
- от осуществления трудовой деятельности участниками госпрограммы по оказанию содействия добровольному переселению в РФ соотечественников, проживающих за рубежом, а также членами их семей, совместно переселившимися на постоянное место жительства в Россию, в отношении которых налоговая ставка устанавливается в размере 13%;
- от исполнения трудовых обязанностей членами экипажей судов, плавающих под Государственным флагом РФ, в отношении которых налоговая ставка устанавливается в размере 13%;
- от осуществления трудовой деятельности иностранными гражданами или лицами без гражданства, признанными беженцами или получившими временное убежище на территории РФ, в отношении которых налоговая ставка устанавливается в размере 13 процентов;
- в виде дивидендов по акциям (долям) международных холдинговых компаний, которые являются публичными компаниями на день принятия решения такой компании о выплате дивидендов, в отношении которых налоговая ставка устанавливается в размере 5%.
Налоговая ставка устанавливается в размере 9% в отношении доходов в виде процентов по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 года, а также по доходам учредителей доверительного управления ипотечным покрытием, полученным на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 1 января 2007 года.
Доходы, освобождаемые от налогообложения
Как правило, вопрос о том, облагать или не облагать налогом выплату, решается источником этой выплаты. Однако если этот источник – не организация, то знать, какие доходы освобождены от налогообложения, нужно обязательно.
Не облагаются налогами, в частности, следующие виды доходов физлиц:
- государственные пособия, за исключением пособий по временной нетрудоспособности (включая пособие по уходу за больным ребенком), а также иные выплаты и компенсации. При этом к пособиям, не подлежащим налогообложению, относятся пособия по безработице, беременности и родам;
- пенсии по государственному пенсионному обеспечению и страховые пенсии, фиксированная выплата к страховой пенсии (с учетом повышения фиксированной выплаты к страховой пенсии) и накопительная пенсия;
- суммы единовременных выплат (в том числе в виде материальной помощи), осуществляемых, например:
- работодателями членам семьи умершего работника, бывшего работника, вышедшего на пенсию, или работнику, бывшему работнику, вышедшему на пенсию, в связи со смертью члена (членов) его семьи;
- работодателями работникам (родителям, усыновителям, опекунам) при рождении (усыновлении (удочерении) ребенка, выплачиваемой в течение первого года после рождения (усыновления, удочерения), но не более 50 тыс. руб. на каждого ребенка.
- стипендии;
- доходы налогоплательщиков, получаемые от продажи выращенных в личных подсобных хозяйствах, находящихся на территории РФ, скота, кроликов, нутрий, птицы, диких животных и птиц, продукции животноводства, растениеводства, цветоводства и пчеловодства как в натуральном, так и в переработанном виде;
- доходы членов крестьянского (фермерского) хозяйства;
- доходы, получаемые физлицами-резидентами РФ, от продажи объектов недвижимого имущества, а также долей в этом имуществе, находившихся в собственности налогоплательщика три года и более (либо пяти лет), а также при продаже иного имущества, находившегося в собственности налогоплательщика три года и более (это не касается продажи ценных бумаг);
- доходы в денежной и натуральной формах, получаемые от физлиц в порядке наследования, за исключением вознаграждения, выплачиваемого наследникам (правопреемникам) авторов произведений науки, литературы, искусства, а также открытий, изобретений и промышленных образцов;
- доходы в денежной и натуральной формах, получаемые от физлиц в порядке дарения, кроме случаев дарения недвижимого имущества, транспортных средств, акций, долей, паев. Любые подарки (в том числе квартиры и машины) освобождаются от налогообложения в случае, если даритель и одаряемый являются членами одной семьи и (или) близкими родственниками (супругами, родителями и детьми, в том числе усыновителями и усыновленными, дедушкой, бабушкой и внуками, полнородными и неполнородными (имеющими общих отца или мать) братьями и сестрами);
- призы в денежной и (или) натуральной формах, полученные спортсменами;
- суммы платы за обучение налогоплательщика;
- доходы, не превышающие 4 тыс. руб., полученные по каждому из следующих оснований за налоговый период:
- стоимость подарков, полученных налогоплательщиками от организаций или ИП;
- стоимость призов в денежной и натуральной формах, полученных налогоплательщиками на конкурсах и соревнованиях;
- суммы материальной помощи, оказываемой работодателями своим работникам, а также бывшим своим работникам, уволившимся в связи с выходом на пенсию по инвалидности или по возрасту;
- возмещение (оплата) работодателями своим работникам, их супругам, родителям и детям, бывшим своим работникам (пенсионерам по возрасту), а также инвалидам стоимости приобретенных ими (для них) медикаментов, назначенных им лечащим врачом. Освобождение от налогообложения предоставляется при представлении документов, подтверждающих расходы на покупку этих медикаментов;
- стоимость любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров (работ, услуг);
- суммы материальной помощи, оказываемой инвалидам общественными организациями инвалидов;
- средства материнского (семейного) капитала;
- доходы солдат, матросов, сержантов и старшин, проходящих военную службу по призыву, а также лиц, призванных на военные сборы, в виде денежного довольствия, суточных и других сумм, получаемых по месту службы, либо по месту прохождения военных сборов;
- суммы частичной оплаты за счет средств федерального бюджета стоимости нового автотранспортного средства в рамках эксперимента по стимулированию приобретения новых ТС взамен вышедших из эксплуатации и сдаваемых на утилизацию;
- взносы работодателя на накопительную часть трудовой пенсии, в сумме уплаченных взносов, но не более 12 тыс. руб. в год в расчете на каждого работника, в пользу которого уплачивались взносы работодателем.
Полный перечень доходов, освобождаемых от налогообложения содержится в .
Многим гражданам для тех или иных операций необходима справка 2-НДФЛ. Где получить ее? Что для этого потребуется? Как долго изготавливается документ? Разобраться во всем этом предстоит далее. В действительности форма 2-НДФЛ является крайне важной. Особенно если хочется оформить кредит, ипотеку или пенсию. Но почему? Что вообще представляет собой указанная справка?
Описание документа
Дело все в том, что изучаемая форма - это документ, подтверждающий доходы гражданина. Также в нем содержится информация об уплаченных налогах и отчислениях с заработка.
Собой представляет небольшую бумагу с подробной отчетностью за тот или иной период. Каждый бухгалтер знаком с данной документацией. Ее очень часто приходится оформлять для работников.
Чаще всего справка 2-НДФЛ (где получить ее, будет рассказано далее) необходима для:
- оформления статуса малоимущих;
- кредитов;
- ипотеки;
- займов;
- от гражданина;
- оформления визы;
- выхода на пенсию.
Можно сказать, очень полезный документ. Как уже было сказано, он подтверждает доход человека за тот или иной период времени.
Срок изготовления
Каковы сроки выдачи справки 2-НДФЛ? Все равно, где именно она оформляется. В России существуют определенные правила относительно выдачи документов и справок. Какие временные ограничения имеются в отношении указанной формы?
В среднем после заказа справки придется подождать 3 дня. Именно за этот период организация должна выдать человеку справку о доходах. В некоторых случаях приходится ждать около 5 рабочих дней, но подобные ситуации возможны только при высокой нагрузке на орган, который оформляет справку. По установленным законам готовую форму 2-НДФЛ можно получить спустя 3 дня с момента подачи соответствующего запроса. А куда обращаться в том или ином случае? Где именно оформляют справку установленного образца?
Для ИП
Все зависит от статуса получателя. Дело все в том, что в некоторых случаях приходится самостоятельно изготавливать справку. Обычно подобный расклад встречается у ИП, которые работают на себя, без сотрудников.
Где взять справку 2-НДФЛ в данном случае? Нужно при помощи специальной программы оформить соответствующую документацию. Например, подойдет сервис "Налогоплательщик ЮЛ". Также можно скачать готовый бланк и заполнить его в соответствии с установленными правилами.
Но это еще не все. Иногда ИП работает по найму на ту или иную компанию. Это совсем другая ситуация. Нужна справка 2-НДФЛ? Где получить ее? Нужно обратиться к своему нанимателю. Лучше всего - в бухгалтерию. Там должны в указанные ранее сроки оформить соответствующий документ. Ничего трудного или особенного. Достаточно словесной просьбы.
Для военного
А как быть в случае нахождения на военной службе? В данной ситуации где можно сделать справку 2-НДФЛ? Вариантов тоже несколько. Все зависит от воинской части, в которой работает/служит гражданин.
Первый способ получения - обращение в бухгалтерию (при ее наличии). Процесс ничем не отличается от запроса ИП. Желательно изучаемую форму запрашивать в письменной форме.
Второй вариант - запрос в расчетный центр Министерства Обороны РФ. Это наиболее подходящий способ получения справки установленного образца. Просьба направляется в соответствующий орган в письменной форме. Единственный недостаток - это долгое ожидание документа. Ждать приходится зачастую больше 3-х дней. Особенно если речь идет о запросе, посланном почтой.
Пенсионеры
Иногда пенсионерам нужна справка 2-НДФЛ. Где получить соответствующую форму? В данном случае нет единого ответа. Все зависит от ситуации. Почему?
Если гражданин получает пенсию в негосударственном пенсионном фонде, то справку установленного образца можно получить в любом филиале соответствующей организации. Предлагается обращение в электронной или письменной форме.
Когда речь идет о пенсионерах, получающих государственную пенсию, не стоит задумываться о справке о доходах. Форма 2-НДФЛ для таких лиц не предусматривается в России по закону. Вместо нее в ПФР можно получить выписку о получаемых доходах (пенсии). Но подобный документ не заменяет 2-НДФЛ.
Безработные
Это еще не все варианты развития событий. Где взять справку 2-НДФЛ безработному? Этот вопрос интересует многих. На самом деле никаких трудностей с процессом нет. Предлагается несколько выходов их ситуации.
Первый - обращение к бывшему работодателю. По закону любой гражданин может запросить справку о доходах от своего бывшего начальника. Причем тогда, когда ему это потребуется. На практике при увольнении (не важно, по статье или по собственному желанию) в бухгалтерии сразу оформляют соответствующий документ.
Второй - в центре занятости. Там выдают справки о получении пособия по безработице. Но это не изучаемая справка о доходах, не форма 2-НДФЛ. Об этом должен помнить каждый гражданин.
Обычный работяга
А где заказать справку 2-НДФЛ человеку, который официально трудоустроен? Дело все в том, что об этом уже было сказано: нужно обращаться к своему работодателю. А точнее, в бухгалтерию организации, в которой трудится работник.
Больше никаких вариантов нет. Все справки о доходах для работающих граждан оформляются непосредственно работодателем. Это установленные правила, которых придется придерживаться.
Для налоговой отчетности нужна справка 2-НДФЛ? Где получить ее, если помимо официальной работы есть еще один источник прибыли? Лучше всего заказать соответствующую форму у работодателя, а также с учетом полученного документа самостоятельно изготовить справку. Как уже было сказано, поможет специализированная программа.
Действительность
А сколько действительна справка о доходах? На законодательном уровне нет никаких ограничений на этот счет. Обычно просто необходимо представлять справки за конкретный период времени. Более точные запросы будут выдвигаться в зависимости от операции, для которой нужен документ.
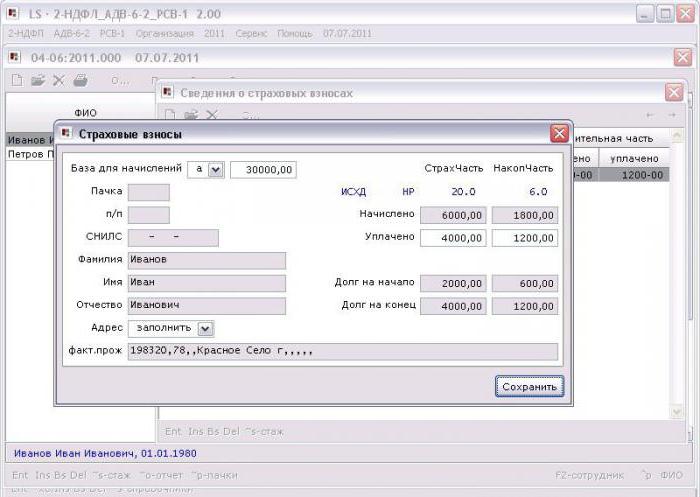
Пожалуй, это все вопросы, которые могут возникнуть у населения. Понятно, что собой представляет справка 2-НДФЛ. Где получить данную бумагу, теперь тоже известно. Небольшое замечание - форма для тех или иных операций представляется только в оригинале.
В справке 2 НДФЛ описаны источники прибыли человека, его зарплата и удержанные налоги. Выдается работодателем или налоговым представителем за определенный период. Каждый работник обязан отчислять в налоговую 13% от своего дохода. В большинстве случаев это делает бухгалтерия работодателя, а сотрудник получает на руки сумму, из которой уже вычтена положенная сумма.
Для чего может понадобиться форма 2 НДФЛ
Справка такого рода обычно предоставляется при следующих моментах:
- на новом месте работы;
- при оформлении налоговых вычетов;
- при расчете пенсии;
- для участия в каких-либо судебных тяжбах;
- при процедуре усыновления ребенка;
- при расчете суммы выплаты алиментов или других выплат;
- перед тем, как оформить визу (не всегда);
- для составления декларации 3-НДФЛ, которая заполняется на основе 2-НДФЛ;
- чтобы предоставить справку в налоговую инспекцию;
- при взятии крупной суммы в кредит, чтобы приобрести, например, машину или квартиру. Это помогает банку определить, сможет ли заемщик впоследствии выплатить взятую сумму.
Важно! Если ИП хочет взять кредит как физ. лицо, форму 2 НДФЛ может заменить выписка из Книги доходов и расходов.
Человек не обязан рассказывать о том, зачем ему понадобилась справка. Она должна быть выдана в течение 3 рабочих дней после написания заявления на ее получение. Если налоговый агент не сможет предоставить по каким-либо причинам эту справку, на него будет наложено административное наказание.
Форма 2 НДФЛ не нужна, если:
- за последний отчетный период физическое лицо не получало доходов;
- при вступлении в должность на первое место работы;
- если физическое лицо не претендует на какие-либо вычеты;
- устройство на работу произошло с первого рабочего дня года;
- у физического лица нет права на уменьшение налоговой базы. В этом случае бухгалтерия даже не станет просить предоставить справку.
Где взять справку 2 НДФЛ
Получить этот документ можно у налогового агента. Им может быть работодатель или учебное заведение, в котором учится студент. В более нестандартных случаях может понадобиться напрямую обращаться в налоговую службу, центр занятости либо вообще получить справку будет невозможно.

У работодателя
Однако существует ряд вычетов, которые уменьшают сумму отчислений из дохода. Это актуально для некоторых групп граждан, которым предоставляются государственные льготы.
Важно! Вычеты могут применяться до тех пор, пока сумма годового дохода не превысит 350 тыс. р. Как только доход перейдет эту отметку, льготы действовать не будут.
Чтобы новый наниматель мог понять, какие вычеты проводились на прошлом месте работы, бухгалтеру организации необходима справка 2 НДФЛ за последний отчетный период.
При поступлении на первую работу
Так как человек до этого нигде официально не работал, значит, и налоговых вычетов не было произведено. Поэтому справка 2 НДФЛ в этом случае не может существовать.
При увольнении
Новому нанимателю эта , где учитываются все доходы физического лица за последний год, включая доходы с предыдущего места работы.
В большинстве случаев работодатель автоматически выдает эту форму вместе с другими . Если он этого не сделал, можно самостоятельно написать заявление на ее получение.
Обратите внимание! Выданная при увольнении справка действительна в течение месяца с момента ее выдачи. Если за это время человек не успел отдать ее бухгалтеру новой компании, придется оформлять ее заново.
Если по каким-то причинам справка не была выдана сразу и понадобилась налогоплательщику через некоторое время, он может запросить ее в бухгалтерии или у руководителя той компании, либо прийти лично и попросить ее выдать. Часто достаточно обычной просьбы на словах или в электронном письме, чтобы ее получить. Однако должно пройти не более 4 лет после увольнения, иначе данные в справке будут неактуальны.
Если организация была ликвидирована
Так как обращаться за справкой не к кому, придется писать заявление в налоговую службу. Сведения о выплаченных работодателем налогах хранятся в ФНС за последний год деятельности компании. Если у бывшего сотрудника имеются реквизиты и ИНН ликвидированного предприятия, процесс поиска в базе данных ФНС значительно упростится.

Если не было официального трудоустройства
Законно справку 2 НДФЛ при неофициальном трудоустройстве получить невозможно. Доказательством доходов может стать банковская справка о вкладе с суммой более 12 прожиточных минимумов. Причем относительно новый вклад могут не принять.
Обратите внимание! Подобные случаи достаточно сложные, и, скорее всего, понадобится помощь юриста.
Организация находится в другом городе
В крупных компаниях с филиалами в нескольких городах практикуется выдача документов только в головном офисе. Например, сотрудник живет и работает (или работал) в Нижнем Новгороде, а головной офис организации – в Москве.
Если в том же городе, откуда появилась надобность в справке, есть филиал той организации, нужно идти с запросом к директору этого филиала. В остальных случаях можно попросить об этом по телефону или электронной почте, или заказным письмом отправить заявление, где бывший сотрудник хочет брать 2 НДФЛ справку в письменном виде. При этом нужно указать, чтобы работодатель прислал отсканированную копию документа на email и отправил обычной почтой оригинал. Сделать это он обязан бесплатно.
Компания поменяла название или произошла реорганизация после увольнения
В таком случае справка должна быть выдана с текущими актуальными данными компании. Плюс к форме 2 НДФЛ может быть выдана официальная справка о переименовании компании, а также документы, свидетельствующие о реорганизации и правопреемстве, если это имело место в каждом конкретном случае.
Когда работодатель не обязан выдавать 2 НДФЛ
Если индивидуальный предприниматель или организация, где работает налогоплательщик, не удерживает НДФЛ с его доходов, тогда наниматель по определению не является налоговым агентом и не обязан предоставлять справку. Это может произойти, если:
- сотрудник перечисляет налоги самостоятельно;
- были выплачены вознаграждения, с которых налогоплательщик обязан сам перечислять налог, либо выплачивались доходы, не подвергаемые налогообложению.
В случае отсутствия налогооблагаемых доходов справка не выдается.
При отказе работодателя от выдачи справки работник может пожаловаться в государственную инспекцию труда.
Безработному
Неработающие люди, те, кто стоят на учете в службе занятости, там же и получают эту справку.
Для ИП получить справку 2 НДФЛ нельзя. Где и как можно оформить справку о доходах в свободной форме, нужно узнавать у тех, кому эта справка необходима. Это может быть финансовая организация или отдел кадров, где принимают тот или иной формат заявления. Поэтому, чтобы избежать споров и разногласий, лучше уточнить заранее, какой формат необходимо предоставить.
Пособия по беременности и родам налогом не облагаются. В декретном отпуске 2 НДФЛ можно получить лишь в случае, когда кроме выплат есть другие доходы, облагаемые налогом. Поэтому женщина может получить у работодателя форму 2 НДФЛ, где взять ее можно только до истечения отчетного года:
- если она официально продолжает работать на полставки;
- в декрете находится муж или опекун вместо женщины;
- была получена премия или другой источник доходов, облагаемый налогом.

Если человек не учится, не работает (или работает неофициально) и не стоит на учете в центре занятости, получить эту справку невозможно.
Военнослужащему
Здесь нужно обращаться в Единый Расчетный Центр МО РФ или в одно из Управлений финансового обеспечения МО РФ. Еще есть возможность запросить справку через сайт МО РФ и уточнить как получить 2 НДФЛ.
Таким образом, выясняется, что получение справки по форме 2 НДФЛ в каждом конкретном случае является делом достаточно специфическим. И для каждого человека может существовать разная форма ее получения.
Все, кто сталкивался с необходимостью получить ипотеку, налоговый вычет или кредит на крупную сумму, знают, что для этого необходимо иметь справку 2 НДФЛ. Однако мало кто изначально знал где берется справка 2 НДФЛ?
Общие сведения о справке 2 НДФЛ, ее предназначение и содержание
Справка 2 НДФЛ понадобится, если физическое лицо пожелает взять кредит, в случае заключения договора ипотеки или даже для налогового вычета. Налоговые органы благодаря справке 2 НДФЛ могут сверять информацию о начисленных доходах и уплаченных налогах.В годы приватизации было образовано свыше семисот фондов, часть из которых затем исчезла. Порядка ста организаций были ликвидированы, всего порядка двухсот продолжили работу.
Справка 2 НДФЛ включает в себя информацию о доходах и выплаченных налогах в разрезе каждого месяца. Справка делается отдельно на каждого человека. Для граждан РФ в такой справке указываются и доходы, полученных из любых иностранных источников. Иностранцы же получат справку только о доходах полученных в РФ. Зачем иностранцу может понадобиться справка 2 НДФЛ? Кроме уже указанных сфер ее применения, иностранцу она может понадобиться для подачи ее в свой орган государственного контроля, чтобы подтвердить, что из всех полученных в РФ доходах был уплачен налог на доходы.
Кроме, непосредственно сумм доходов и уплаченных налогов, в справке содержится информация о:
- налоговом агенте (работодателе, его ИНН или КПП, местонахождение и т.д.);
- сотруднике, на которого выдается справка (ФИО, паспортные данные, статус, гражданство, ИНН);
- органе налогового контроля, в который должна быть подана справка 2 НДФЛ.
Кто выдает справку 2 НДФЛ
На законодательном уровне установлено, что справку 2 НДФЛ должен выдавать налоговый агент. Налоговым агентом выступает работодатель, ведь именно выплачивает доход, рассчитывает сумму налогов из зарплаты и уплачивает эту суммы в бюджет. Таким образом следует обращаться в отдел кадров, бухгалтерию или непосредственно к ИП.Справка выдается по требованию сотрудника. Из-за того, что справка весьма востребована, нет ограничений в количестве справок, которые могут быть выданы за какой-либо отрезок времени. А значит заявление работодателя, что такая справка недавно выдавалась, не может стать основанием для отказа в выдаче такой справки. Более того, справка не теряет свою действительность с истечением времени, ведь она отражает то, что было в прошлом (выплаченная зарплата, уплаченный в бюджет налог). Однако, стоит не упустить тот момент, когда она потеряет свою актуальность. Ведь финансовые учреждения интересуются наиболее "свежими" данными относительно доходов того или иного лица, решая заключать ли с ним договор.
Сколько делается справка 2 НДФЛ по закону? В трудовом кодексе указано, что после оформления заявления работника, справка должна быть выдана в течение трех рабочих дней. Данные...




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации