
Формы инв. Формы приказа, актов и описей по инвентаризации имущества и финансовых обязательств
Акты о проведении инвентаризации - это обязательные документы, подтверждающие факт ее проведения и итоги контрольных мероприятий. Проводя мероприятия по учету и контролю всех активов и обязательств, организации выполняют требования закона № 402-ФЗ «О бухгалтерском учете». В статье рассмотрим порядок проведения инвентаризации, а также заполнения актов по учету инвентаризации и других необходимых документов.
В реальной экономике не все владельцы бизнеса и просто руководители организаций задумываются о необходимости проведения инвентаризации имущества и обязательств предприятия в своих интересах или в соответствии с требованиями законодательства. Поскольку за непроведение обязательных контрольных мероприятий штраф не предусмотрен, многие, особенно малые предприятия, зачастую ее не проводят. Такие действия напрямую противоречат позиции государства, которое обязывает все хозяйствующие субъекты осуществлять учет и контроль достоверности бухгалтерской отчетности, что невозможно без внутренних контрольных мероприятий.
Основными нормативными документами, определяющими порядок проведения инвентаризации, являются:
- Федеральный закон №402-ФЗ «О бухгалтерском учете».
- Приказ Минфина от 29.07.1998 № 34н (положение по ведению бухучета).
- Приказ Минфина от 13.06.1995 № 49 (методические указания по сличению имущества и обязательств).
Процедура определения фактического наличия объектов с сопоставимыми данными не очень популярна из-за трудоемкости и сложности процесса, но позволяет:
- объективно оценить порядок учета и хранения имущества;
- выявить возможные хищения и нарушения в учете;
- установить причины возникновения кредиторской и дебиторской задолженности;
- контролировать процесс управления активами, обязательствами и т.д.
Условие проведения: обязательное и инициативное
Регламент проведения определяется самим хозяйствующим субъектом, за исключением случаев, когда проведение такой проверки является обязательным. Случаи проведения обязательной проверки приводятся, например, в п. 27 Приказа Минфина № 34н. Так, в обязательном порядке состав и стоимость активов и задолженностей компании следует проверить:
- перед началом подготовки годовой бухгалтерской отчетности;
- в случаях хищения или порчи имущества, подозрений на злоупотребления;
- при смене материально-ответственного лица (далее — МОЛ);
- при реорганизации или ликвидации организации;
- в случае стихийных бедствий (пожар, наводнение и другие случаи форс-мажора) и т.д.
Для подтверждения сохранности имущества, а также для сверки фактического наличия с данными, отраженными в учете, руководство организации может в любой момент инициировать проведение мониторинга в интересах собственника. Особенно актуально это для производственных и торговых компаний, случаи хищения на которых, к сожалению, не редки.
Объекты, подлежащие проверке
При проведении сличения данных может анализироваться наличие абсолютно разных активов и обязательств компании. Вот наиболее распространенные объекты (обязательства):
- основные средства (здания, сооружения, оборудование, транспорта, инвентарь и т.п.);
- нематериальные активы (исключительные права на программные продукты, товарные знаки и т.п.);
- товары;
- комплектующие и материалы;
- продукция;
- денежные средства (наличные, на счетах в кредитных организациях);
- размер и сроки задолженностей и обязательств.
За сохранность материальных объектов отвечают МОЛ: кладовщики на складах, кассиры, прочие ответственные лица. С такими работниками при приеме на работу подписывают договор о полной материальной ответственности за вверенное им имущество.
Порядок проведения
Решение о проведении сличения данных в любом случае принимает руководство организации. Это решение оформляется приказом, где указывается информация о проводимой проверке:
- объекты;
- сроки;
- участок (дислокация);
- участники инвентаризационной комиссии;
- председатель.
Бланк приказа можно скачать ниже.
Перед началом проверки МОЛ передают в бухгалтерию расписку о том, что все документы, подтверждающие приход и расход вверенного им имущества, переданы полностью (пункт 2.4 Приказа Минфина № 49). В процессе проведения составляются инвентаризационные описи, которые затем передаются в бухгалтерию для сверки фактических данных с учетными.
При обнаружении расхождений между фактическими и учетными данными выявляются причины расхождений. К ним могут относиться:
- пересортица товаров;
- не списанный своевременно брак;
- отклонения от технологических норм списания (при нормативном методе учета);
- ошибки при принятии и списании с учета;
- хищения, в т.ч. кражи.
По итогам проверки принимается решение об учете выявленных недостач, излишков. Выявленные излишки принимаются на учет, а недостачи либо взыскиваются с виновных лиц, либо, при невозможности списать с виновных, списываются на убытки.
Документальное оформление результатов проверки
В процессе проведения проверки фактического наличия объектов (обязательств) составляются документы контроля, различающиеся в зависимости от объекта. Организация вправе самостоятельно разработать формы документов контроля либо применять унифицированные формы, утвержденные Постановлением 88 Госкомстата.
Результаты оформляются:
- инвентаризационными описями, где отражается фактическое наличие и количество;
- сличительными ведомостями, где указываются расхождения между фактом и учетными данными.
Контроль ТМЦ, основных и денежных средств
Образец акта инвентаризации товарно-материальных ценностей отгруженных и Образец акта инвентаризации основных средств (незаконченных ремонтов) вы сможете скачать в конце статьи.
Скачать бланк — акт инвентаризации кассы можно в приложении к статье. Там же — образец заполнения акта инвентаризации наличных денежных средств.
Контроль задолженности
Проверка обязательств проводится для определения текущей, просроченной задолженности, задолженности, нереальной к взысканию, среди:
- покупателей и поставщиков;
- кредиторов (дебиторов) и прочих лиц.
Результаты оформляются в письменном виде — см. Образец акта инвентаризации дебиторской и кредиторской задолженности.
Подробнее о нереальной к взысканию задолженности ликвидированных контрагентов, а также задолженности, по которой истек срок исковой давности, можно прочитать
Контроль нематериальных активов
Происходит с оформлением формы ИНВ 1-а. Если будут выявлены расхождения по результатам проверки, составляется сличительная ведомость ИНВ-18.
Завершение
Для фиксации итогов контрольных проверок правильности проведения мониторинга оформляют отчет о результатах. Чтобы узнать правила его заполнения — см. Образец заполнения акта о результатах инвентаризации.
Проводить инвентаризацию обязаны не только коммерческие компании, но и государственные учреждения и организации. Органы государственной власти, местного самоуправления, управления государственными внебюджетными фондами, государственные и муниципальные учреждения, а также некоторые иные юридические лица, осуществляющие бюджетные полномочия получателей бюджетных средств, для оформления результатов инвентаризации применяют специальные формы бухгалтерских документов. Они утверждены Приказом Минфина № 52н от 30.03.2015 .
Перечисленные выше организации и органы власти используют специальные формы инвентаризационных описей, составляют ведомость расхождений и акт о результатах инвентаризации. Образец заполнения последнего приведен ниже.
Бланк акта о результатах инвентаризации
Оформление результатов инвентаризации в органах власти и учреждениях
Порядок проведения инвентаризации в органах власти и учреждениях во многом схож с порядком проведения инвентаризации в коммерческих организациях. Издается приказ, которым назначается комиссия по инвентаризации, осуществляются подготовительные мероприятия, ответственные лица дают расписки о том, что закрепленное за ними имущество списано или оприходовано, в назначенный день проводится инвентаризация в присутствии всех членов комиссии и ответственных лиц.
Но результаты инвентаризации оформляются другими документами.
| Вид документа | Объект инвентаризации | Код формы |
|---|---|---|
| Инвентаризационная опись | ценные бумаги | 0504081 |
| остатки на счетах учета денежных средств | 0504082 | |
| задолженности по кредитам, займам (ссудам) | 0504083 | |
| БСО и денежные документы | 0504086 | |
| наличные денежные средства | 0504088 | |
| расчеты с покупателями, поставщиками и прочими дебиторами и кредиторами | 0504089 | |
| расчеты по поступлениям | 0504091 | |
| Инвентаризационная опись (сличительная ведомость) | объекты нефинансовых активов | 0504087 |
| бланки строгой отчетности и денежные документы | 0504086 | |
| Ведомость расхождений по результатам инвентаризации | 0504092 | |
| Акт о результатах инвентаризации | 0504835 |
Процедура составления акта по результатам инвентаризации
Согласно методическим указаниям, утвержденным приказом 52н, форма № 0504835 «Акт о результатах инвентаризации» составляется на основании инвентаризационных описей (сличительных ведомостей). Этот документ включает три части:
- заголовочную, где указываются название и код документа, дата документа и название экономического субъекта, его составившего;
- содержательную, где отражаются сведения о проведенной инвентаризации (составе комиссии, объектах, времени проверки и результатах инвентаризации);
- оформляющую, в которой содержатся подписи членов комиссии по инвентаризации с расшифровкой и указанием должностей.
Акт составляется комиссией по инвентаризации и подписывается всеми ее членами, после чего передается на утверждение руководителю соответствующего учреждения или органа.
Если в результате проверки были установлены расхождения между данными учета и фактическим состоянием имущества, расчетов, то акт о результатах инвентаризации должен содержать приложение в форме ведомости расхождений (форма 0504092). В данной ведомости показывают выявленные по соответствующему объекту учета излишки и недостачи в их стоимостном и количественном выражении.
В качестве примера мы подготовили акт по результатам инвентаризации.
Образец заполнения акта о результатах инвентаризации
Первичные документы по учету результатов инвентаризации применяются для проверки полноты и достоверности бухгалтерского учета в ходе полной или частичной инвентаризации имущества и финансовых активов предприятия. На основании этих документов инвентаризационная комиссия устанавливает, насколько содержание учетных данных и первичных документов соответствует фактической стоимости имущества.
Основными нормативными актами, регулирующими порядок проведения инвентаризации, являются:
Закон о бухгалтерском учете;
Положение по ведению бухгалтерского учета;
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные приказом Минфина России от 13 июня 1995 г. N 49 (далее - Методические рекомендации по инвентаризации).
В соответствии с этими документами, а также Постановлением N 835 для оформления первичных документов, составляемых в ходе инвентаризации, необходимо использовать типовые межведомственные формы первичной учетной документации, утвержденные Госкомстатом России.
Постановлением N 88 для документирования результатов инвентаризации введены следующие формы:
N ИНВ-1 "Инвентаризационная опись основных средств";
N ИНВ-1а "Инвентаризационная опись нематериальных активов";
N ИНВ-2 "Инвентаризационный ярлык";
N ИНВ-3 "Инвентаризационная опись товарно-материальных ценностей";
N ИНВ-4 "Акт инвентаризации товарно-материальных ценностей отгруженных";
N ИНВ-5 "Инвентаризационная опись товарно-материальных ценностей, принятых на ответственное хранение";
N ИНВ-6 "Акт инвентаризации расчетов за товарно-материальные ценности, находящиеся в пути";
N ИНВ-8 "Акт инвентаризации драгоценных металлов и изделий из них";
N ИНВ-8а "Инвентаризационная опись драгоценных металлов, содержащихся в деталях, полуфабрикатах, сборочных единицах (узлах), оборудовании, приборах и других изделиях";
N ИНВ-9 "Акт инвентаризации драгоценных камней, природных алмазов и изделий из них";
N ИНВ-10 "Акт инвентаризации незаконченных ремонтов основных средств";
N ИНВ-11 "Акт инвентаризации расходов будущих периодов";
N ИНВ-15 "Акт инвентаризации наличных денежных средств";
N ИНВ-16 "Инвентаризационная опись ценных бумаг и бланков документов строгой отчетности";
N ИНВ-17 "Акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами";
Приложение к форме N ИНВ-17 "Справка к акту инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами";
N ИНВ-18 "Сличительная ведомость результатов инвентаризации основных средств, нематериальных активов";
N ИНВ-19 "Сличительная ведомость результатов инвентаризации товарно-материальных ценностей";
N ИНВ-22 "Приказ (постановление, распоряжение) о проведении инвентаризации";
N ИНВ-23 "Журнал учета контроля за выполнением приказов (постановлений, распоряжений) о проведении инвентаризации";
N ИНВ-24 "Акт о контрольной проверке правильности проведения инвентаризации ценностей";
N ИНВ-25 "Журнал учета контрольных проверок правильности проведения инвентаризации";
N ИНВ-26 "Ведомость учета результатов, выявленных инвентаризацией".
С 1 января 2001 года унифицированная форма N ИНВ-26 несколько видоизменена постановлением Госкомстата России от 27 марта 2000 г. N 26.
Формы N ИНВ-1-ИНВ-19 являются необходимыми первичными документами. На их основании осуществляется отражение результатов инвентаризации в бухгалтерском учете. Порядок и особенности заполнения каждой из этих форм мы подробно рассмотрим далее. Формы N ИНВ-22-ИНВ-26 применяются для надлежащей организации самого процесса инвентаризации и для контроля правильности ее проведения. Они достаточно просты в оформлении, поэтому мы не будем описывать каждую из них подробно.
В соответствии с Методическими указаниями по инвентаризации инвентаризация проводится в несколько этапов. На каждом этапе составляются соответствующие первичные документы. При этом сначала издается приказ о проведении инвентаризации (форма N ИНВ-22), который регистрируется в журнале учета контроля за выполнением приказов о проведении инвентаризации (форма N ИНВ-23). Затем заполняются инвентаризационные описи или акты, в которые заносятся сведения о фактическом наличии имущества и реальности учтенных финансовых обязательств (формы N ИНВ-1, ИНВ-1а, ИНВ-2, ИНВ-3 и т.д.). Следующим этапом в ходе инвентаризации является сравнение результатов, выявленных при проверке, с данными, отраженными на счетах бухгалтерского учета. При этом для отражения результатов инвентаризации основных средств, нематериальных активов, товарно-материальных ценностей, готовой продукции и прочих материальных ценностей составляются сличительные ведомости (формы N ИНВ-18, ИНВ-19). Для оформления результатов инвентаризации незаконченных ремонтов основных средств, расходов будущих периодов, наличия денежных средств, ценных бумаг и бланков документов строгой отчетности могут использоваться единые регистры, в которых объединены показатели инвентаризационных описей (актов) и сличительных ведомостей (формы N ИНВ-10, ИНВ-11, ИНВ-15, ИНВ-16). По окончании инвентаризации могут проводиться контрольные проверки правильности ее проведения. Результаты таких проверок оформляются актом (форма N ИНВ-24) и регистрируются в журнале учета контрольных проверок правильности проведения инвентаризации (форма N ИНВ-25). На последнем этапе результаты инвентаризаций, проведенных в отчетном году, обобщаются в ведомости результатов, выявленных инвентаризацией (форма N ИНВ-26).
К перечню документов, которые составляют при плановой или досрочной инвентаризации, относится и унифицированная форма ИНВ-3. Ее заполняют в процессе подсчета ценностей, уже после того, как оформлена , данные о которой указывают в шапке описи.
Образец и пустой бланк формы ИНВ-3
ФАЙЛЫ
Открыть эти файлы онлайн
2 файла
Информация о приказе об инвентаризации в форме ИНВ-3 обозначается так:
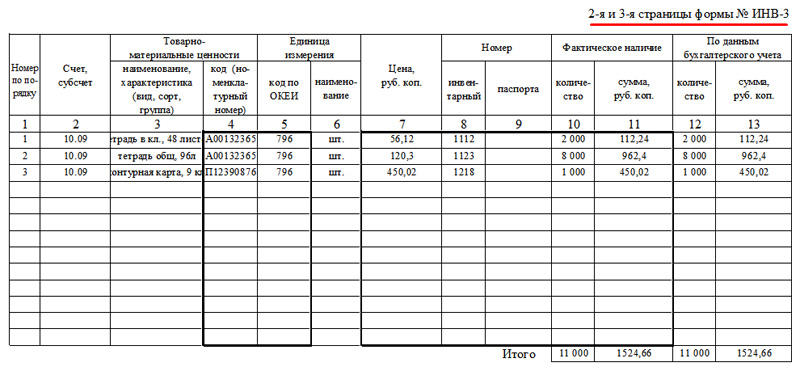
В нижней строке указываем итоговое значение для всех позиций, т.е. сумму всех единиц, а также общую стоимость позиций. Если мы имеем дело с большим складом, количество страниц с описью может увеличиться. В таком случае итоги будут подводиться дважды: по текущей странице и по общей описи.
Следует отметить, что значения в блоках «Итого по странице» и «Итого по описи» могут не совпадать:

Последняя страница представляет собой свидетельство итогов проверки. Здесь обязаны поставить свои подписи все члены комиссии, а также материально-ответственные лица, которые отмечены в самом начале документа. Напоминаем, что состав комиссии может быть меньше, чем предусмотренное в ИНВ-3 количество строк.

Заполните бланк без ошибок за 1 минуту!
Бесплатная программа для автоматического заполнения всех документов для торговли и склада.
Бизнес.Ру - быстрое и удобное заполнение всех первичных документов
Подключиться бесплатно к Бизнес.Ру
Данная форма применяется при оформлении инвентаризации стоимости отгруженных товарно-материальных ценностей. На товарно-материальные ценности отгруженные, срок оплаты которых не наступил и на товарно-материальные ценности отгруженные, но не оплаченные покупателями в срок, составляются отдельные акты. В графе "Примечание" на товарно-материальные ценности отгруженные, но не оплаченные в срок покупателями, по каждой отдельной отгрузке приводится наименование покупателя.
Унифицированная форма № ИНВ-4 утверждена постановлением Госкомстата России от 18.08.98 г. № 88.
Узнайте как можно упростить складской учет благодаря автоматизации учета на складе >>
(Выписывайте документы без ошибок и в 2 раза быстрее за счет автоматического заполнения документов в программе Класс365)

Как упростить работу с документами и вести учет легко и непринужденно
Посмотреть как работает Бизнес.Ру
Вход в демо-версию
Как правильно заполнить форму ИНВ-4
При наличии товарно-материальных ценностей на предприятии, закрепленные за ними склады периодически подвергаются инвентаризации. Процесс инвентаризации очень сложный и трудоёмкий. Это связано, прежде всего, с наличием большого количества и широкой номенклатуры товаров. Основная задача инвентаризации - проверка соответствия количества учётных показателей с их реальным наличием.
При инвентаризации отгруженных товарно-материальных ценностей заполняется акт инвентаризации по форме ИНВ-4. Форма ИНВ-4 - это утверждённая типовая форма, которая используется при оформлении акта инвентаризации отгруженных товарно-материальных ценностей. Также, данная форма используется при смене материально-ответственного лица за товарно-материальные ценности на предприятии и во время проведения общей инвентаризации в организации. В описях на материально-товарные ценности, по каждой отгрузке отдельно указываются следующие данные: наименование отгруженного товара, его количество и стоимость, дата отгрузки, а также номера и список документов, на основании которых эти товары учтены на счетах бухгалтерского учёта.
Поскольку форма ИНВ-4 применяется при инвентаризации стоимости товарно-материальных ценностей отгруженных, то для разных категорий товаров составляются отдельные акты. А именно, на отгруженные товарно-материальные ценности, срок оплаты которых не настал, и на отгруженные товарно-материальные ценности, не оплаченные покупателями в срок. В случае, если присутствуют товарно-материальные ценности отгруженные, но не оплаченные с рок, в графе «Примечание» по каждой отдельной отгрузке указывается наименование покупателя. Заполнение акта осуществляется непосредственно перед отгрузкой товарно-материальных ценностей.
Акт формы ИНВ-4 составляется в двух экземплярах, лицами, осуществляющими инвентаризацию. Затем ими подписывается, один экземпляр остаётся у материально ответственного лица, второй - передаётся в бухгалтерию.
При заполнении актов инвентаризации следует придерживаться некоторых правил:
1) акты заполняются ручным способом или с помощью использования любой организационной техники;
2) при заполнении ручным способом используемся шариковая ручка или чернила;
3) не допустимы ошибки и исправления;
4) нельзя оставлять незаполненные графы или строки;
5) наименования ценностей и их количество указывается по номенклатуре и в единицах измерения, принятых в учете.
Для упрощения процесса проведения инвентаризации вы можете купить программу "склад" Класс365.
Как автоматизировать работу с документами и не заполнять бланки вручную
Автоматическое заполнение бланков документов. Сэкономьте свое время. Избавьтесь от ошибок.
Подключитесь к КЛАСС365 и пользуйтесь полным спектром возможностей:
- Автоматически заполнять актуальные типовые формы документов
- Печатать документы с изображением подписи и печати
- Создавать фирменные бланки с вашим логотипом и реквизитами
- Составлять лучшие коммерческие предложения (в том числе по собственным шаблонам)
- Выгружать документы в форматах Excel, PDF, CSV
- Рассылать документы по email прямо из системы
- Вести складской учет товаров
*Упростить работу со складскими документами вам поможет Класс365 - простая программа складского учета бесплатно .
С КЛАСС365 вы сможете не только автоматически готовить документы. КЛАСС365 позволяет управлять целой компанией в одной системе, с любого устройства, подключенного к интернету. Легко организовать эффективную работу с клиентами, партнерами и персоналом, вести торговый, складской и финансовый учет. КЛАСС365 автоматизирует всё предприятие.
Начните работу с Бизнес.Ру прямо сейчас! Используйте современный подход к управлению бизнесом и увеличивайте доход.
Подключиться бесплатно к Бизнес.Ру




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации