
Формула выручки от продаж. Выручка – ключевое понятие в деятельности предприятия
Подсчетами денег магазина обычно занимается бухгалтер, но и директору важно знать формулу выручки от реализации продукции. Ведь сравнение показателей квартал к кварталу позволит понять, в каком направлении движется бизнес: к расцвету или к закату.
Понятие выручки
Выручка - это показатель того, сколько денег компания получила за реализацию товаров или предложение услуг. Если расчет по формуле выручки от реализации продукции показывает рост каждый год, то значит, продается больше товаров и услуг, и компания растет. Снижение этого показателя означает, что настали не лучшие времена для бизнеса.
Как правило, чем больше выручка, тем больше шансов на высокую прибыль. Хотя необязательно это так. Ведь выручка и прибыль - понятия разные.
Выручка - это деньги от реализации продукции или услуг. Не все денежные поступления относят к выручке. Как правило, только деньги от основной деятельности. Например, если компания занимается продажами детской одежды и еще параллельно сдает угол магазина в субаренду, то к выручке относят только деньги от реализации. Выручка может быть положительным числом или нулем.
Прибыль вычисляется по формуле “выручка минус издержки (т.е. расходы)”. Полученная цифра может быть как положительным числом, так и отрицательным (или нулем).
Александр Мясников, кандидат экономических наук, доцент РЭУ им. Г.В. Плеханова, Финансовый директор, Управляющий партнер "Ваш CFO" объясняет разницу между выручкой, доходом и прибылью:
Выручка – это ни больше ни меньше сумма, которую магазин получает от своих покупателей в обмен на проданные товары. Собственно, смысл слова «выручка» заключен в нем самом: это та сумма, которую магазин «выручает» от продажи товаров.
Что касается эквайринговых платежей, то с ними ситуация следующая: банки обычно зачисляют средства от эквайринга на счет магазина уже за вычетом комиссии банка за эквайринг. Тем не менее, в выручку попадают полные суммы эквайринговых платежей без вычета комиссии банка (ведь с карточных счетов покупателей списывается именно эта сумма) – а комиссия банка за эквайринг отражается в составе расходов магазина.
Доход – это более широкое понятие, чем выручка, поскольку в доход попадают все суммы, которые фирма получает от внешних контрагентов – а не только те, что получены от покупателей в обмен на проданные товары. Например:
- проценты по займам, которые фирма предоставила своим работникам, а также другим фирмам и физическим лицам, попадут в состав процентных доходов магазина. Например, это будет иметь место, если магазин выдал продавцу заем «до зарплаты»;
- доходы от продажи имущества. Например, это будет иметь место, если магазин решит продать стеллаж, холодильную горку или любое другое торговое оборудование, которое ранее использовалось в этом магазине для хранения и выставления товара.
Наконец, прибыль – это разность между суммой всех доходов и расходов. И опять же, само слово «прибыль» уже содержит намек на то, какой смысл оно заключает: прибыль показывает то, насколько «прибывает» имущество владельца магазина.
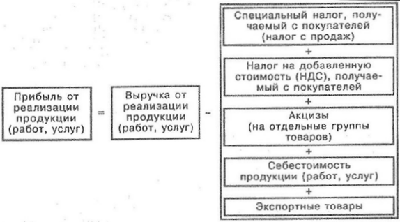
По показателю выручки:
- определяют экономическую эффективность работы организации;
- решают, поднять ли цены на товары или услуги;
- оценивают спрос на группы продукции.
Учитывая важность показателя, им оперируют не только во внутрифирменных делах, но и чтобы доказать банку или инвестору, что предприятие является стабильным и эффективно работает.
Виды выручки
Бухгалтерская отчетность предполагает разделение выручки от продажи товаров на два других вида. Это валовая и чистая выручка.
Валовая (или нетто-выручка) - все средства за продукцию, предприниматель получает от ее продажи.
Чистая (брутто-выручка) - все деньги, которые остались в “кошельке” после того, как предприниматель выплатил все требуемые налоги, сборы.
Общая формула выручки
Классическая формула выручки от реализации продукции выглядит так: цена товаров, умноженная на количество проданных штук.
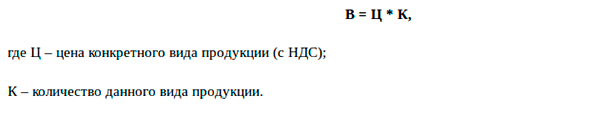
Например, предприниматель Иван продает на рынке картошку в мешках по 20 рублей за килограмм. За неделю он продал весь объем закупки - 1,5 тонны. Выручка составила 20*1500=30 000 рублей за неделю.
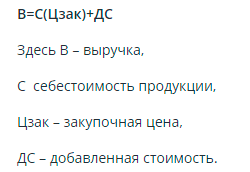
Посчитаем выручку Ивана этим способом. Мы знаем, что он купил свои 1,5 тонны картошки у фермера за 12 000 рублей. Добавочная стоимость (накрутка) составляет 18 000 рублей. Таким образом, получим аналогичную сумму в 30 000 рублей.
Чтобы понять, чем отличается от выручки понятия прибыли и дохода, вычислим эти показатели для предпринимателя Ивана.
Доход рассчитывается как разница выручки и себестоимости. То есть 30 000 - 12 000 = 18 000 рублей.
Для расчета размера прибыли из размера доходов отнимаются издержки (траты на бензин и аренды места на рынке), амортизация (грузовой газели и весов), а также налоги.
Методы расчета
 Из примера выше видно, что существует несколько формул расчета выручки от реализации продукции. Однако есть и несколько методов вычислений, из-за которых цифры по выручке за период могут отличаться.
- Кассовый метод расчета
Если мы бы посчитали, сколько денег лежит в сумке у предпринимателя Ивана после трудового дня, мы бы применили кассовый метод расчета. Его используют средний и малый бизнес в торговле.
При кассовом методе речь идет о деньгах, которые получает предприниматель от продажи: наличным и безналичным расчетом, электронными деньгами - без разницы. Также в эту сумму включается и аванс. Однако если продукция отпускается с отсрочкой, выручка не считается до прихода средств на счет продавца.
- Метод подсчета по отгрузке
Если бы предприниматель Иван отпускал товар в долг, записывая должников в тетрадку (или специальную программу), то он бы не получил деньги сразу. И он мог бы использовать метод расчета, в которой будущие платежи по рассрочке также включаются в сумму выручки.
Такой метод подсчета называется “по отгрузке” . В этом случае считается количество отгруженного товара, а не те деньги, которые за него пришли. Этот метод может использоваться крупными фирмами (в них много случаев, когда продукцию отпустили, но деньги на счет приходят с опозданием в два-три дня).
Законодательно не запрещается каждый из методов. Однако в России, учитывая нестабильную экономику и случаи, когда даже крупные организации не платят по долгам, рекомендуется выбрать кассовый метод определения выручки.

Формула выручки от реализации продукции
Произведение цены и количества проданного товара - самая простая формула выручки. Однако она в чистом виде подходит только для тех, кто продает или производит один вид товара, причем продает без склада. Обязательно есть:
- разные типы товаров;
- остатки.
1. Выручка от продаж формула
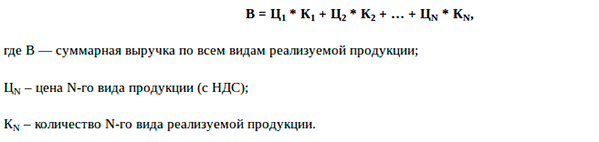
Формула выручки от реализации продукции для магазина, где продается не один вид товара, выглядит так:
Пример расчета выручки
 Подсчитаем выручку фруктово-овощной палатки, который чуть позже открыл предприниматель Иван. Предположим, за день от продал:
- 5 кг кабачков по цене 30 рублей за кг;
- 20 кг яблок по цене 60 рублей за кг;
- 12 кг бананов по цене 70 рублей за кг;
- 20 кг картофеля по цене 25 рублей за кг;
- 7 кг моркови по цене 40 рублей за кг;
- 4 кг винограда по цене 120 рублей за кг;
- 2 авокадо при цене в 100 рублей за одну штуку.
Подставим цены и количество проданных килограммов в формулу выручки от реализации продукции. Валовая выручка за день овощного павильона будет равна: 5*30+20*60+12*70+20*25+7*40+4*120+2*100=3650 (рублей).
Если, например, в течение дня предприниматель поднимает цену на продукцию, то высчитывается сначала количество проданного товара по одной цене, а потом - по другой. Полученные суммы складываются.
Цифры, полученные при расчете выручки по дням, не записываются бухгалтером в отчете. Они нужны, чтобы сравнить продажи по дням недели и понять:
- какие дни “провальные”, какие - успешные;
- эффективность и честность работы продавцов (если при работе разных продавцов выручка существенно отличается, впору проводить служебное расследование).
Однако если ведешь подсчеты “в тетрадке”, то именно ежедневная запись полученных от продаж денег поможет определить выручку за период.
Намного удобнее вести подсчет выручки в товароучетной программе или же с помощью ПО для онлайн-кассы.
2. Среднемесячная выручка: формула
Обычно бухгалтеры рассчитывают ежеквартальную и годовую выручку, которая указывается в “Отчете о прибылях и убытках”. Для этого те предприниматели, которые ведут учет в тетрадке, складывают все продажи за период. Предприниматели, пользующиеся товароучетными программами или умеющие выгружать отчет о продажах из кассового ПО, могут подсчитать ежеквартальную или годовую выручку автоматически.
Годовая выручка может выглядеть внушительно. Однако для собственного представления о финансовой устойчивости бизнеса лучше взять среднемесячную выручку. Формула ее выглядит несколько иначе:
В (мес) = Bаловая выручка из отчета за период / M, где M - число месяцев в отчетном периоде.
Этот показатель используется, чтобы определить, есть ли у торговой компании средства, чтобы приобрести в достаточно количестве новый товар, а также выплатить:
- заработную плату сотрудникам;
- налоги;
- кредиты и долги.
Пример расчета выручки
Рассмотрим выручку предпринимателя Ивана, который владеет фруктово-овощным павильоном, за первый квартал (три месяца):
Из таблицы видно, что самым удачным был март с точки зрения выручки, а самый плохой месяц - февраль. Отчасти это связано с меньшим количеством дней в феврале, отчасти с тем, что к этому времени многие фрукты дорожают, и люди начинают меньше их покупать.
Валовая выручка за первый квартал у предпринимателя составила более 450 тысяч рублей.
Рассчитаем среднемесячную выручку, используя формулу, описанную выше:
450793/3 = 150264,3333 рубля.
Таким образом, ближе к среднему получился показатель января.

3. Выручка: формула расчета по балансу
Иногда для подсчета необходимо применить расчет, исходя из остатков товара на складе и стоимости продукции, закупленной в этом месяце (все изменяется в деньгах). В этом случае говорят, что применяется формула расчета выручки по балансу.
В=Осн1+З-Осн2, где
Осн1- общая стоимость товара на складе и в торговом зале в первый день месяца,
З - закупленная продукция,
Осн2 - общая стоимость товара в конце последнего дня месяца.
Пример расчета выручки
Разберем формулу на примере. У предпринимателя Ивана в овощном павильоне есть склад, где хранится товар. На 1 марта на складе и в зале павильона хранилось товара на 100 330 рублей. В течение месяца было закуплено товара на 195 000 рублей. На конец месяца на складе осталось товаров на 124 432 рублей.
Рассчитаем мартовскую выручку по балансу по формуле, описанной выше:
100330+195000-124432= 170898 рублей.
Метод расчета по отгрузке желательно не применять для скоропортящихся товаров, так как он не учитывает то, что часть товара пропадает и выбрасывается.
4. Как посчитать среднегодовой объем выручки для банка
У предпринимателя может возникнуть необходимость сделать расчет выручки не только для собственной аналитики, но и по требованию финансовой организации. Среднегодовой объем выручки требуют указать банки в анкетах клиента. Причем не только для выдачи кредита, но и для оформления карт.
На рисунке - фрагмент анкеты клиента одного из российских банков:
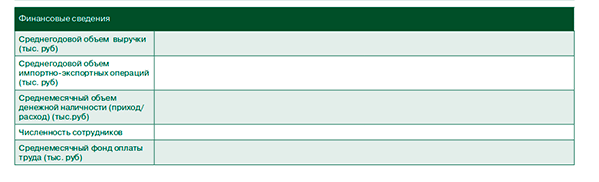
Компании определяют среднегодовой показатель по-разному. Одни при подсчетах суммируют выручку за последние два года и делят полученное число на два. Другие - суммируют показатели трех и более лет и находят среднюю величину.
Однако для банка потребуется самое простое вычисление - среднегодовая выручка исходя из показателя за два года.
Пример расчета выручки
Рассчитаем среднегодовую выручку, исходя из данных по выручки за кварталы двух лет.
Сумма выручки за два года составила 3 млн 890 тысяч рублей. Разделим на два и получим среднегодовую выручку - 1 млн 945 тысяч рублей.
Формула темпа роста выручки
Есть еще одна интересная формула, связанная с вычислением выручки - темп роста выручки.
Он измеряется в процентах и рассчитывается как отношение выручки в нынешнем периоде к выручке предыдущем периоде. Обычно берется крупный период - квартал или год.
ТРВ = В2/B1*100%,
где ТРВ - темпа роста выручки, B2 - выручка в нынешнем периоде, а В1 - выручка в предыдущем периоде.
Например, предприниматель Иван во втором квартале получил выручку в 520 тысяч рублей, а в третьем - 559 тысяч рублей. Таким образом темп роста выручки - 559/520*100%=107,5%.
При позитивных изменениях в компании темп роста выручки будет расти. Если он падает, то необходимо принять меры по увеличению эффективности:
- проводить маркетинговые акции, направленные на увеличение трафика в магазине или среднего чека ;
- подумать о реализации новых видов товара;
- проанализировать ситуацию на рынке и конкурентов, провести SWOT-анализ компании.
Нередко человек, принимающий решение об открытии своего собственного бизнеса, осознает, что практически не разбирается в тонкостях экономики. И прежде всего в значении таких важных экономических категорий, как выручка, доход, прибыль, а ведь именно на них строятся рыночные отношения. Дилетанты могут удивиться и сказать, что эти три понятия — одно и то же. Но на самом деле, это далеко не так.
Поэтому для успешного старта собственного бизнеса каждому предпринимателю нужно четко понимать, в чем состоит разница между выручкой и прибылью и что представляет собой доход. Эти разные экономические понятия постоянно сопровождают деятельность любой компании. Их значения достаточно близки друг к другу, поскольку зачастую употребляются в одинаковом контексте. Тем не менее, разница между ними существует.
Что такое «выручка»
Самой распространенной ошибкой является то, что для многих начинающих предпринимателей выручка — это все, что поступает в кассу. В условиях розничной продажи, когда покупатели при получении товара сразу его оплачивают, это действительно так. Но если смотреть на эту величину с точки зрения взаиморасчетов, которые производятся между предприятиями-контрагентами, то налицо ощутимая разница между оплатой за товар и приобретением его покупателем.
Выручка компании - это денежное поступление от реализации товаров, услуг или работ на рынке. Она является результатом деятельности за определенный временной период. Говоря другими словами, выручкой называется валовый доход компании, который отражается в бухгалтерском учете по счету «90» и служит для вычисления суммы налога, который должна уплатить организация, работающая по упрощенному режиму налогообложения.
Обобщенно выручку можно охарактеризовать как наиболее общий показатель функционирования данной компании. Однако не все финансовые активы можно считать выручкой. Чаще всего это поступления от основного вида производственной деятельности. В процессе составления бухгалтерского баланса она рассчитывается с вычетом косвенных налогов, например, НДС, который удерживается с покупателя.
Выручка можно быть спрогнозирована. Основываясь на показателях предыдущих объемов продаж и поступлений денежных средств, опытный бухгалтер может сделать прогноз о величине ожидаемой выручки в следующем отчетном периоде. Общая выручка предприятий за отчетный период складывается из следующих составляющих:
- от основной деятельности — это продажа товара, оказание услуг или выполнение работ;
- от инвестиционной - это финансовый результат в результате продажи необоротных активов или же реализации ценных бумаг, принадлежащих данной компании по праву собственности;
- от финансовой.
Понятие «прибыль»
Под прибылью нужно понимать разницу между совокупным доходом данного предприятия и всеми издержками, в том числе как явными, так и неявными. Прибыль — это тоже один из основных показателей деятельности компании. Она бывает бухгалтерской и экономической. Бухгалтерский вид прибыли используется для бухучета. Именно с нее отчисляются все налоги, и именно она отражается в отчете, показывающем прибыли и убытки. Бухгалтерская прибыль вычисляется как разница между совокупным доходом и суммой явных издержек предприятия.
Экономический же вид прибыли рассчитывается как разница между совокупными доходами предприятия и всеми издержками: и явными, и неявными. Данный показатель говорит о том, насколько эффективно осуществлялась работа компании в определенный временной период. Кроме того, экономическую прибыль можно разделить между учредителями.
Основная прибыль предприятия складывается из следующих показателей:
- прибыли (убытка), полученной от основной деятельности — реализации товаров, оказания услуг или выполнения работ;
- прибыли (убытка), полученной от вспомогательной деятельности, к примеру, от сдачи в аренду склада или дополнительных работ по договору подряда.
Отличие выручки от прибыли заключается в том, что прибыль — это: общая выручка минус общие издержки или затраты предприятия. Прибыль в случае убытка может быть минусовой, тогда как выручка — никогда. Обе эти величины могут быть прогнозируемыми. Основываясь на прошлых показателях, можно предположить размер будущей прибыли. Для точности такого прогноза необходимо учесть не только ожидаемые доходы, т. е. будущую выручку, но и ожидаемые расходы и издержки, а также конъюнктуру рынка и предполагаемые изменения на нем.
Человеку, который занимается предпринимательской деятельностью, нужно также знать, что прибыль бывает валовой и чистой. Если из суммы дохода вычесть расходы, которые связаны с получением этого дохода, то в результате получится валовую прибыль. К примеру, в случае дохода от продаж определенных товаров следует вычитать себестоимость данных товаров. Тогда как чистая прибыль - это величина, которая получается, если вычесть из дохода все издержки и расходы предприятия.
В этом случае расходами считаются следующие издержки:
- выплаты кредитов;
- налоги;
- всевозможные штрафы;
- оплата за аренду офиса, склада и т. п.
Доход
Доход, в отличие от выручки, - это увеличение экономической выгоды в результате поступления активов, приводящее к увеличению капитала организации. Говоря ненаучным языком, доход — это та величина, на которую увеличивается капитал данного предприятия. При этом нужно знать, что увеличение капитала, получающееся за счет взносов учредителей или собственников нельзя считать доходом. Каждое предприятие получает доход в результате осуществления своей основной деятельности. В противном случае логично предполагать, что открывать компании или фирмы было бы нецелесообразным. В наиболее простой форме доход от основной деятельности организации представляет собой величину чистую выручки от реализации товара, работы или услуги.
Однако чаще всего эти два показателя не совпадают, поскольку подавляющее большинство компаний осуществляет многоплановую деятельность, приносящую сразу несколько видов доходов. Помимо дохода, образующегося от основного вида деятельности, у организации могут иметься и так называемые «прочие» доходы. Это могут быть, к примеру, штрафные санкции, взыскиваемые с контрагентов, банковские проценты, получаемые за размещение депозита и т. д. Данная категория доходов тоже формирует прибыль организации, которая, пожалуй, является важнейшим из всех количественных показателей в деятельности компаний.
Доход, будучи показателем, указывающим на разницу между значением выручки, полученной от реализации продукта, услуг или товаров, и их себестоимостью. При этом если нет финансовых затрат на материалы, например, при оказании определенного вида услуг, то доход и выручка бывают равны. Выручкой от реализации является та совокупность денег, которые поступили за некий определенный срок в результате осуществления предпринимательской деятельности.
Как определяются доход, выручка и прибыль фирмы
Существует два варианта определения этих показателей:
- первый метод — начисления «по отгрузке»;
- второй - кассовый «по оплате».
В первом случае выручка, доход и расход фирмы рассчитывают на момент передачи товара, оказания услуг или выполнения работ. От фактических оплат этот способ не зависит. Вообще, в бухгалтерии метод «по отгрузке» используют чаще. Во втором случае, по кассовому способу «по оплате» доход, расход и выручка определяются к моменту, когда фактическая оплата за услуги, работу или товары уже произведена. Обычно такой вариант расчета используется небольшими фирмами, применяющими наличный способ расчета. Это могут быть магазины, осуществляющие розничную торговлю, в которых передача товара покупателю практически совпадает с оплатой за товар. Но данный метод расчета имеет определенные недостатки. В частности, это отсутствие возможности контроля кредиторских и дебиторских задолженностей. Это происходит по причине того, что хоть и учитывается поступление денежных средств, но при этом нет учета выполненных предприятиями работ, оказываемых услуг или проданных товаров.
Разница между доходом и выручкой
Отличие выручки от дохода на первый взгляд может показаться несущественным. Тем не менее для больших компаний, бухгалтерский учет которых очень масштабный, понятие выручка отличается от понятия доход. Выручка всегда является только положительной величиной, которая только в очень редких случаях может равняться нулю. Поступления в кассу фирмы складываются между собой, и в результате формируется определенная величина.
Доход же, в отличие от выручки может являться величиной отрицательной, причем в том случае, когда полученная компанией выручка не в состоянии покрывать затрат на ее получение. Выручка формируется в результате основной деятельности предприятий:
- производства или продажи продукции;
- осуществления определенных видов работ;
- оказания услуг.
Тогда как доход может быть получен как за счет активов предприятия — сдачи в аренду площадей, депозита, привлечения инвестиций, а также и в результате основной деятельности — реализации товаров и услуг. Именно этим в первую очередь и отличается доход от выручки. При этом понятие «выручка» является атрибутом субъектов, ведущих активную деятельность в экономическом секторе. В отличие от нее доход может иметься и у лиц, которые по тем или иным причинам не занимаются общественно полезными видами деятельности. Это следующие категории населения:
- студенты;
- инвалиды;
- пенсионеры;
- безработные.
Полученные ими денежные доходы, как правило, не подлежат обложению подоходным налогом. В очень редких случаях значение выручки может быть равно значение прибыли. Это происходит чаще всего тогда, когда при получении прибыли отсутствует ее расходная часть. Как правило, это бывает при оказании определенного списка услуг. Тем не менее, и это наблюдается чаще всего, именно величина выручки превосходит показатель дохода. Специалисты определили, что отличие понятие выручки от дохода заключается в следующих факторах:
- в формировании — выручка компании появляется от продажи товаров, оказания услуг или выполнений работ, а доход - еще и в результате привлечения инвестиций, продаж акций и получения процентов за размещенные на депозитных счетах денежных средств;
- в способах происхождения: выручка может появиться только у физических или юридических лиц, ведущих экономическую деятельность, тогда как доходы могут быть и у безработных или учащихся в форме стипендии, а также пособия или материальной помощи;
- в типе исчисления: если для расчета выручки учитываются денежные средства, получаемые от реализации товара или услуги, то для исчисления дохода от выручки вычитаются расходы;
- в значении — выручка либонулевая, либо положительная, тогда как доход может быть и отрицательным, когда расходы при получении показателя выручки превышают полученную предприятием прибыль;
- в соотношении: отношение выручки к доходу всегда положительное - больше единицы, и только в редких случаях их величины могут быть равны.
Отношение прибыли к выручке
Для обычного сотрудника небольшой компании отношение прибыли к выручке - величина непонятная, поскольку для него оба этих понятия являются идентичными. Но это не так для специалистов, в том числе и для бухгалтеров крупных предприятий. Когда работник фирмы получает зарплату, это и его прибыль, и его выручка, поскольку все налоги или пенсионные выплаты вычитаются из его заработной платы автоматически, и поэтому та сумма, которую сотруднику выдают на руки, и является остатком после всех вычитаемых величин.
Они даже рассчитываются по-разному. Например, прибыль исчисляется путем вычитания из общей выручки затрат и издержек. Выручка же рассчитывается путем умножения стоимости товара на количество проданных компанией единиц товара. Вообще, в экономическом плане на выручку и прибыль существует более широкое понимание. Наука экономика чаще использует такие понятия, как «виды прибыли » или «виды дохода» отрасли или даже целой страны с целью оценки роста или падения национального дохода.
Сегодня чаще принято использовать понятия «выручка» и «прибыль» в следующих целях:
- в экономике, бизнесе и финансах в качестве денег или их эквивалента, полученных экономическим объектом — бизнесом, компанией или правительством, а также физическим лицом — работниками;
- для разных уровней — личных, деловых и национальных;
- в бухгалтерском учете — для расчета прибыли и выручки;
- на личном и деловом уровнях.
И прибыль, и выручка участвуют в цикле производства постоянно. Выручка — это отправная точка для прибыли, а прибыль — гарантия денежных средств, необходимых для последующего цикла производства, и, конечно, для увеличения выручки. В зависимости от используемых в расчетах показателей в экономике существует и несколько показателей рентабельности данного предприятия:
- рентабельность производства, являющаяся отношением балансовой прибыли со средней стоимостью производственного фонда: она характеризует прибыль, получаемую с одного рубля стоимости производственных фондов;
- основной деятельности - это отношение прибыли, получаемой от реализации, к затратам на производство той же самой реализованной продукции — работ или услуг, то есть себестоимости данной продукции: этот показатель дает возможность увидеть прибыль с каждого рубля производственных затрат;
- рентабельность от реализации продукции является отношением чистой прибыли, получаемой от реализации продукции, и выручки от реализации продукции в целом: она показывает, какую прибыль дает один рубль в стоимости реализованной продукции.
Из всего сказанного напрашивается один вывод: эти наиболее значимые для деятельности любого предпринимателя показатели являются своеобразной характеристикой успешности его бизнеса.
Чистая прибыль - важный элемент анализа эффективности деятельности предприятия. Это остаток валовой прибыли после налогообложения. Проще говоря, это те денежные средства, которые остаются в свободном распоряжении организации .
Предприятие формирует за счёт этих финансов резервный капитал, увеличивает оборотные средства, покупает новое оборудование, приобретает акции других компаний. Часть тратится на поощрение работников: премии, корпоративные мероприятия, путёвки, подарки, помощь в приобретении жилья или лечении.
Размер показателя зависит от нескольких факторов:
- величина выручки;
- себестоимость продукции;
- сумма налогов;
- объём прочих доходов и затрат.
Отрицательная прибыль называется чистыми убытками. Многие предприятия оказываются убыточными, несмотря на успешную деятельность в течение года. И наоборот, небольшая фирма без огромного оборота и широкого ассортимента продукции может принести колоссальные суммы.
Как ее вычислить? Варианты формул
Вычислить данный показатель можно по нескольким формулам. Смысл всех методов одинаков, и итоговая сумма не будет различаться, поэтому можно пользоваться любым из них.
Формула в развёрнутом виде
ЧП = ФП + ВП + ОП - Н , где
- ЧП - чистая прибыль;
- ФП - финансовая прибыль. Вычисляется методом вычитания из доходов от финансовой деятельности аналогичных расходов;
- ВП - валовая прибыль. Рассчитывается как выручка от продажи минус себестоимость продукции;
- ОП - операционная прибыль. Из доходов от прочих видов деятельности вычитаются расходы;
- Н - сумма налогов.
Пример расчёта. Например, ООО «Фирма» в 2015 году реализовала продукцию на сумму 600 тысяч рублей, себестоимость которой -400 тыс. руб. Также было сдано в аренду одно из помещений, выручка составила 100 тыс. руб. Доходы с финансовых вложений в другие предприятия - 70 тыс. руб. Остальные затраты - 100 тыс. руб.
- Рассчитаем валовую прибыль: 600 — 400 = 200.
- Финансовая прибыль: 70 тыс. руб.
- Операционная прибыль: 100 — 100 = 0 руб.
- Налог: (200 + 70)*20% = 54 тыс. руб.
- Чистая прибыль составит: 70 + 200 — 54 = 216 тыс. руб.
Упрощённая формула
ЧП = В + ПД — СП — УР — ПР — Н , где
- В - выручка;
- ПД - прочие доходы;
- СП - себестоимость продукции;
- УР - управленческие расходы, затраты на рекламу;
- ПР - расходы на прочие виды деятельности;
- Н - сумма уплаченных налогов.
Данные для расчёта по этому методу можно взять из отчёта о финансовых результатах фирмы за необходимый период.
Пример расчёта. Допустим, в отчётности магазина «Кораблики» указаны такие суммы:
- Чистая прибыль составит: 150 + 2 — 60 — 15 — 20 — 1,5 — 11,1 = 44,4 тыс. руб.
Формула в свёрнутом виде
ЧП = П — Н , где
- П - прибыль;
- Н - сумма налогов.
В данном варианте расчёта под прибылью понимается разница между общими доходами организации и затратами за отчётный период.
Пример расчёта. Пусть доход ООО «Организация» в отчётном году составил 500 тыс. руб. Себестоимость - 300 тыс. руб. Был реализован станок за 20 тыс. руб. Остальные затраты - 100 тыс. руб.
- Сначала нужно подсчитать все доходы: 500 + 20 = 520 тыс. руб.
- Далее определяем расходы: 300 + 100 = 400 тыс. руб.
- Определяем итоговую прибыль: 520 — 400 = 120 тыс. руб.
- Начисляем налог на прибыль: 120*20% = 24 тыс. руб. в бюджет.
- Размер чистой прибыли: ЧП = П — Н = 120 — 24 = 96 тыс. руб.
Формула расчёта по балансу
Стр. 2400 = стр. 2300 — стр. 2410 , где
- стр. 2400 - чистая прибыль;
- стр. 2300 - прибыль до налогообложения;
- стр. 2410 - сумма налога на прибыль.
Данные для этого способа вычисления нужно взять из отчёта о финансовых результатах.
Пример расчёта. Допустим, бухгалтерская отчётность ООО «Предприятие» содержит такие данные:
| Показатель | Строка | 2015 год (тыс. руб.) |
|---|---|---|
| Выручка | 2110 | 150 |
| Себестоимость | 2120 | 60 |
| Коммерческие затраты | 2210 | 15 |
| Управленческие затраты | 2220 | 20 |
| Прочий доход | 2340 | 2 |
| Прочий расход | 2350 | 1.5 |
| Балансовая прибыль | 2300 | 55.5 |
| Налог на прибыль | 2410 | 11.1 |
Чистая прибыль составит:
- (150 — (60 + 15 + 20) + 2 — 1,5) — 11,1 = 44,4 тыс. руб.
- 55,5 — 11,1 = 44,4 тыс. руб.
Для чего используется показатель
Величина чистой прибыли наиболее достоверно характеризует эффективность работы предприятия. Увеличение этой суммы по сравнению с прошлым периодом говорит о качественной работе фирмы, уменьшение - о неправильной политике управленческого персонала.
Показатель используется многими внутренними и внешними пользователями информации об организации:
- Собственник и акционеры . С помощью этих данных владелец компании оценивает результат деятельности предприятия, эффективность выбранной системы управления. Также эта сумма используется для расчёта дивидендов, привлечения частных лиц в качестве вкладчиков в уставный капитал.
- Директор . Он оценивает финансовую устойчивость фирмы, правильность управленческих решений, а также разрабатывает новые стратегии развития. Показатель напрямую влияет на рентабельность, именно поэтому анализ остатка свободных средств важен для топ-менеджеров.
- Поставщики . Для них особенно важно, чтобы организация смогла расплатиться за сырьё, и показатель используется для оценки стабильности фирмы. Если денег у нее мало, то некоторые поставщики могут отказаться от заключения договора, так как не будут уверены в оплате услуг и материалов.
- Инвесторы . На основании показателя они рассматривают возможность финансовых вложений. Чем выше сумма свободного дохода, тем привлекательнее предприятие для вкладчиков. В первую очередь они планируют получить дополнительный доход от акций.
- Кредиторы . Заёмщики определяют платёжеспособность фирмы. Деньги имеют самую большую ликвидность, то есть способность быть быстро проданными. Чем больше их остаётся у организации в свободном распоряжении, тем быстрее она может расплатиться с долгами. Соответственно, больше шанс получить в банке кредит.
Прибыль и выручка — два разных понятия, но они сопровождают деятельность любой фирмы постоянно. Их значения довольно близки друг к другу, так как зачастую используются в одном контексте. Но разница между ними есть.
Выручка
Выручка компании - денежное поступление от реализации товара, услуги или работы на рынке. Она представляет собой результат деятельности всей компании за определённый период времени. По-другому, выручку называют валовым доходом компании.
Выручка отражается в бухгалтерском учёте по счёту 90 «Выручка», служит для определения суммы налога, который уплачивают компании, работающие на упрощённом режиме налогообложения.
Выручка - самый общий показатель деятельности компании. Однако не всё можно считать выручкой. Как правило, это поступления от основного вида деятельности. При составлении бухгалтерского баланса, выручка учитывается за минусом косвенных налогов, в частности НДС, который фактически удерживается с покупателя.
Выручку можно спрогнозировать. Основываясь на данных предыдущих объёмов продаж и поступления денежных средств, бухгалтер может спрогнозировать ожидаемую выручку в следующем отчётном периоде. Общая выручка предприятия за отчётный период складывается из :
- Выручки от основной деятельности (продажа товаров, оказание различных услуг или выполнения работ);
- Выручка от инвестиционной деятельности (финансовый результат от продажи внеоборотных активов или реализации каких-либо ценных бумаг, которые принадлежат компании на правах собственности);
- Выручка от финансовой деятельности компании.
Прибыль
Прибыль - это важный показатель деятельности компании. Она бывает экономической и бухгалтерской.
Экономическая прибыль - разница между совокупным доходом предприятия и издержками (явными и неявными) . Этот показатель показывает, насколько эффективно компания работала в определённый период времени. Экономическую прибыль можно распределять между учредителями. Бухгалтерская прибыль - прибыль, используемая для целей бухгалтерского учёта. С неё отчисляются налоги, и она отражается в «Отчёте о прибылях и убытках». Она равна разнице между совокупным доходом и явными издержками предприятия.
Основная прибыль организации складывается из показателей:
- Прибыли (или убытка) от основной деятельности (реализации продукции, оказания услуг или выполнения работ);
- Прибыль (или убыток) от вспомогательной деятельности (например, прибыль от сдачи склада в аренду или выполнения дополнительных работ по договору подряда).
Взаимосвязь прибыли и выручки в том, что прибыль является разницей между общей выручкой и общими затратами предприятия. Прибыль может быть минусовой (убыток), в то время как выручка — нет.
Основываясь на показателях прошлых периодов, бухгалтер может спрогнозировать будущую прибыль. Для составления такого прогноза, необходимо учитывать не только ожидаемые доходы (будущую выручку), но и ожидаемые расходы, а также конъюнктуру рынка и прогнозируемые изменения на рынке.
Операционный рычаг или операционный леверидж - это механизм, с помощью которого осуществляется управление прибылью...
Бенчмаркинг является достаточно новым словом в бизнес-кругах стран СНГ. Поначалу у многих складывалось впечатление, что...
Доход – денежные средства или материальные ценности, полученные фирмой в результате экономической деятельности (производства и реализации благ и услуг) за определённый период времени.
Доходы фирмы – увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества). Доходами от обычных видов деятельности являетсявыручка от реализации товаров и услуг.
Выделяют 3 формы денежных доходов предприятия:
заработную плату как доход наёмного работника;
прибыль – как доход предпринимателя;
процент как доход на денежный капитал (заёмный или предоставляемый кредит).
Каждая из этих форм дохода вознаграждает производительные усилия соответствующего хозяйствующего субъекта, обеспечивает воспроизводство системы экономических потребностей и интересов, а также все вместе они выступают в рыночной экономике материальным источником, побудительным экономическим мотивом эффективного использования способностей к труду, средств производства (основного капитала), денежного капитала.
Доход есть денежная оценка результатов деятельности фирмы (или отдельного физического лица) в форме денежной суммы, поступающей в её непосредственное распоряжение. Доход отражает экономическую результативность хозяйственной деятельности фирмы и является основным источником финансовых ресурсов. Доход фирмы состоит из двух частей:
из выручки от реализации продукции (товаров или услуг). Она представляет собой определённую сумму денежных средств от основной деятельности фирмы, конечным результатом которой является произведённая и реализованная продукция или оказанные услуги (выполненные работы), оплаченные покупателем или заказчиком;
из внереализационных доходов , являющихся побочными финансовыми поступлениями фирмы. Они непосредственно не связаны с основной производственной деятельностью. Их источниками служат: дивиденды на вложенные паи или приобретенные акции и другие ценные бумаги; штрафы, полученные от контрагентов; пени, неустойки, проценты за хранение денежных средств в банке и другие доходы.
Различают общий ,средний ипредельный доход.
Общий (совокупный, или валовой) доход – это совокупная денежная сумма, полученная от продажи определённого количества товара. Он определяется умножением цены товара на количество проданных его единиц.
Средний доход – это выручка от реализации единицы продукции, т. е. валовой доход, приходящийся на единицу проданной продукции. Он выступает как цена за единицу продукции для покупателя и как доход от единицы продукции для продавца. Средний доход равен частному от деления общего дохода на количество реализованной продукции. При постоянной цене средний доход равен цене реализации.
Предельный (дополнительный) доход – это добавочный доход к общему доходу фирмы, полученный от производства и реализации дополнительной единицы товара. Предельный доход определяется как разность общего дохода от продажи n+1 единиц товара и общего дохода от продажи n товаров.
Предельный доход даёт возможность судить об эффективности производства, так как показывает изменение дохода в результате увеличения выпуска и реализации продукции на дополнительную единицу. Также он позволяет оценить возможность окупаемости каждой дополнительный единицы выпускаемой продукции. В сочетании с показателем предельных издержек он служит стоимостным ориентиром возможности и целесообразности расширения объёма производства данной фирмы.
Рассмотрение общего, среднего и предельного доходов фирмы ещё ничего нам не говорит о той прибыли, на которую надеется фирма. Между тем любая фирма не только рассчитывает на извлечение прибыли, но и стремится её максимизировать . Но максимизация прибыли не основана на принципе «чем больше выпуск продукции, тем больше прибыль». Для того чтобы получить максимум прибыли, фирма должна производить и реализовыватьоптимальный объём продукции .
Прибыль – положительная разница между суммарными доходами (в которые входит выручка от реализации товаров и услуг, полученные штрафы и компенсации, процентные доходы и т. п.) и затратами на производство или приобретение, хранение, транспортировку, сбыт товаров и услуг.
Прибыль любой фирмы может быть рассчитана на основе двух показателей:
1) общего дохода (общей выручки), полученного фирмой от продажи своей продукции;
2) общих издержек , которые фирма несёт в процессе производства этой продукции.
Прибыль = Доходы − Затраты (в денежном выражении).
По объёму издержек обращения выделяют:
бухгалтерскую прибыль – разницу между принимаемой к учёту суммой доходов и тем, что считается расходами (текущими издержками); т. о. она равна общей выручке за вычетом внешних (явных, фактических) издержек;
экономическую прибыль – более неформальный показатель – это остаток от общего дохода после вычета всех (в т. ч. альтернативных) издержек (внешних, внутренних инормальной прибыли предпринимателя – минимальной платы для вознаграждения предпринимательских функций как элемента внутренних издержек наряду с внутренней рентой и внутренней заработной платой); разница между бухгалтерской прибылью и дополнительными расходами, такими, как: некомпенсированные собственные издержки предпринимателя, не учтённые в себестоимости, иногда даже «упущенная выгода», затраты на «стимулирование» чиновников в коррупционных условиях, дополнительные премии работникам и т. п.
Также ещё рассчитывают валовую (балансовую, общую) прибыль ичистую прибыль – оставшуюся после уплаты из валовой прибыли налогов и отчислений. Экономическую прибыль также иногда называютчистой , подразумевая под этим доход за вычетом абсолютно всех издержек.
От показателя бухгалтерской прибыли экономическая прибыль отличается тем, что при её расчёте учитывается стоимость использования всех долгосрочных и иных процентных обязательств, а не только расходов по уплате процентов по заёмным средствам, как это имеет место при расчёте бухгалтерской прибыли. То есть бухгалтерская прибыль превышает экономическую на величину альтернативных затрат или затрат отвергнутых возможностей.
Экономическая прибыль даёт возможность сравнить рентабельность вложенного капитала предприятия с минимально необходимой для оправдания ожиданий инвесторов доходностью, а также выразить полученную разницу в денежных единицах.
Экономическая прибыль служит критерием эффективности использования ресурсов. Её положительное значение показывает, что предприятие заработало больше, чем требуется для покрытия стоимости используемых ресурсов, следовательно, была создана дополнительная стоимость для инвесторов, учредителей. В случае обратной ситуации – это свидетельствует о том, что организация оказалась неспособна покрыть стоимость использования привлечённых ресурсов. Отсутствие экономической прибыли может стать причиной оттока капитала из предприятия, также рассматривается вариант ухода предприятия с рынка.
Сущность прибыли наиболее полно проявляется в её функциях .
Учётная функция прибыли сост. в том, что прибыль является важнейшим критерием эффективности предпринимательской деятельности фирмы.
Стимулирующая функция прибыли состоит в том, что прибыль является мощным генератором экономики, ведь увеличение прибыли зависит от количества произведённой продукции, технической организации производства, объёма продаж, скорости оборота капитала.
Суть распределительной функции прибыли состоит в том, что она служит источником накопления и развития производства, источником материального поощрения работников. В рыночной экономике прибыль – основа развития предпринимательской фирмы.
Размер прибыли характеризует успешность ведения предпринимательской деятельности, получение прибыли обычно является главной целью и движущим мотивом всех видов предпринимательства.
Прибыль – это источник финансирования предприятия, а также источник формирования бюджетов разных уровней и условие для занятия фирмой благотворительностью.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации