
Формула ставки дисконтирования. Для чего нужна ставка дисконтирования
N P V = ∑ t = 0 N C F t (1 + i) t = − I C + ∑ t = 1 N C F t (1 + i) t {\displaystyle NPV=\sum _{t=0}^{N}{\frac {CF_{t}}{(1+i)^{t}}}=-IC+\sum _{t=1}^{N}{\frac {CF_{t}}{(1+i)^{t}}}} ,
где i {\displaystyle i} - ставка дисконтирования.
Ставка дисконтирования - переменная величина, зависящая от ряда факторов i = f (i 1 , . . . , i n) {\displaystyle i=f(i_{1},...,i_{n})} ,
где (i 1 , . . . , i n) {\displaystyle (i_{1},...,i_{n})} - факторы, влияющие на будущие денежные потоки, которые определяются индивидуально для каждого инвестиционного проекта :
I 1 {\displaystyle i_{1}} - стоимость альтернативного вложения средств на данный период, будь-то: ставка банковского процента по депозитам, ставка рефинансирования , средняя доходность уже имеющегося бизнеса и т. д.;
I 2 {\displaystyle i_{2}} - оценка уровня инфляции на выбранный период, как оценка стоимости риска обесценивания средств за период.
Вычисление ставки дисконтирования
В основе прогнозирования ставки дисконтирования лежит теоретическая предпосылка о тесной связи между доходностью долговых инструментов (облигаций) и долевых инструментов (акций). В общем случае инвестор готов брать на себя больший риск (покупать акции) только в том случае, если прогнозируемая доходность по ним превысит доходность по облигации плюс определённые премии за риск. Согласно рассматриваемой здесь модели, будущая требуемая инвестором ставка доходности представляет собой сумму:
- Базовой ставки по эмитенту - ставки прогнозируемой доходности по валютным (долларовым) корпоративным облигациям данного эмитента (учитывает в себе премию за кредитный риск);
- Премии за страновой риск для владельцев долевых инструментов (учитывает риск вложения средств в долевые инструменты, характерный для российского рынка акций по сравнению с облигационным рынком);
- Премии за отраслевые риски (учитывает в себе волатильность денежных потоков, обусловленную отраслевой спецификой);
- Премии, связанной с риском некачественного корпоративного управления ;
- Премии за риск неликвидности акций эмитента.
В общем случае формулу для расчёта будущей ставки дисконтирования можно записать следующим образом:
I {\displaystyle i} = i b {\displaystyle i_{b}} + i s {\displaystyle i_{s}} + i o {\displaystyle i_{o}} + i k {\displaystyle i_{k}} + i l {\displaystyle i_{l}}
Вычисление базовой ставки по эмитенту
Базовая ставка является составной частью ставки дисконтирования. По своему смыслу базовая ставка показывает, под какую минимальную доходность участники рынка готовы инвестировать средства в бизнес. В отличие от распространённого мнения, которое считает значение базовой ставки единым для всех рассматриваемых компаний, рассматриваемый подход учитывает различия в бизнесе даже на этом первоначальном этапе. Базовая ставка для каждой компании индивидуальна. Эта ставка зависит от финансовой устойчивости конкретного предприятия.
Финансовая устойчивость компании определяется либо на основе кредитного рейтинга, присвоенного эмитенту независимыми рейтинговыми агентствами (S&P, Moody’s, Fitch), либо путём анализа его финансового состояния. В идеале для каждой компании рассчитывается своя базовая ставка.
Таким образом, поскольку базовая ставка учитывает уровень финансовой устойчивости компании, то она действительно отражает степень риска (и, как следствие, минимальную требуемую доходность), которая соответствует инвестициям в конкретную компанию.
Вычисление премии за страновой риск (учёт специфического риска страны расположения)
Страновой риск представляет собой риск неадекватного поведения официальных властей по отношению к бизнесу, работающему в рассматриваемой стране. Чем более предсказуемо отношение государства к бизнесу, чем больше проводимая государством политика способствует развитию предприятий, тем меньше риски ведения бизнеса в такой стране и, как следствие, меньше требуемая доходность.
Страновой риск можно измерить и выразить в дополнительной доходности, которую будут требовать инвесторы при осуществлении инвестиций в акции или облигации предприятий, работающих в рассматриваемой стране.
Для того, чтобы понять, какова та дополнительная доходность, которую сейчас требуют инвесторы, чтобы компенсировать страновой риск, достаточно сравнить доходности государственных и корпоративных облигаций. При этом для увеличения точности вычислений, сравниваемые облигации должны обладать примерно одинаковым уровнем ликвидности, кредитного качества и дюрацией . Таким образом, разница в доходности корзины корпоративных и государственных облигаций будет обусловлена только наличием странового риска для инвесторов, вкладывающих средства в корпоративные облигации (для государственных облигаций понятие странового риска не применимо).
Полученная разница в доходностях показывает величину странового риска для владельцев долговых инструментов. Для преобразования данного показателя при работе с акциями вычисленная величина странового риска умножается на поправочный коэффициент, определяемый экспертным образом.
Премия за отраслевой риск
Эта составляющая ставки дисконтирования носит наднациональный характер (то есть не зависит от страны, в которой ведётся бизнес) и определяется исключительно внутренней особенностью отраслей - волатильностью их денежных потоков. Например, волатильность потоков в розничной торговле и добыче нефти будет совершенно неодинакова.
Наиболее полно отношение инвесторов к сравнительной мере риска отраслей выражено на развитых фондовых рынках. Именно они и являются источником вычисления отраслевых премий. По каждой интересующей отрасли определяется совокупность исследуемых компаний, по которым вычисляется среднеотраслевая ставка дисконтирования.
Объективные основания для появления дополнительной премии за отраслевой риск возникают тогда, когда среднеотраслевая ставка дисконтирования (требование инвестора к минимальной доходности) превышает сложившуюся доходность по государственным облигациям США - наиболее надёжному активу для инвестора. Отрасли со средними ставками дисконтирования меньшими, чем доходность гособлигаций США считаются относительно безрисковыми, то есть инвесторы не закладывают дополнительные специфические требования, повышающие СД эмитентов данных отраслей. Для всех остальных отраслей премия за отраслевой риск считается как разница между средней СД отрасли и доходностью гособлигаций США. Соответственно, вычисленная премия по отрасли распространяется на всех её эмитентов.
Премия за риск некачественного корпоративного управления (КУ)
Данная премия отражает риски владельца акций эмитента, связанные, прежде всего, с выводом чистой прибыли и активов из компании.
Премия за неликвидность акций
Данная премия возникает из-за возможных затруднений инвестора в приобретении или продаже пакета акций без особых потерь в цене и во времени. При прочих равных условиях инвестор купит более ликвидный актив.
При проведении экономических и финансовых расчетов важно знать стоимость денег в определенные периоды времени. Вкладывая средства сегодня в какой-либо инвестиционный проект, инвестор должен иметь возможность с большой долей вероятности определить, принесет ли тот ему в перспективе реальную прибыль с учетом инфляции. Для таких расчетов проводится дисконтирование денежных потоков по формулам, основой которых является ставка дисконтирования.
Что такое ставка дисконтирования и ее значение
Ставка дисконтирования, если говорить простыми словами, представляет собой определенную величину в процентном выражении, которая дает возможность понять ориентировочную стоимость будущих денег по состоянию на сегодняшний день. Инвестор перед принятием окончательного решения о вложении средств, делает для проекта расчет дисконтирования денежных потоков , показывающий, насколько привлекательно рассматриваемое начинание. Поскольку ценность конечного продукта (объекта) всегда является относительной, то следует иметь показатель, который сможет привести все данные к единому максимально объективному критерию.
В случае, когда ставка дисконтирования выше ожидаемой нормы доходности, то такой проект не стоит рассматривать, как перспективный. В противном случае есть резон инвестировать, и чем выше доходность относительно ставки, тем выгоднее вложение. На этот показатель влияет ряд факторов, в частности:
- разнообразные риски, зависящие как от общих экономических реалий, так и от направленности конкретной инициативы;
- репутация компании в бизнес-кругах и ее кредитная история;
- уровень инфляции;
- рост стоимости денег с течением времени и др.
На практике ставка дисконтирования необходима в таких случаях:
- для понимания эффективности капиталовложений, их математического обоснования и расчета ожидаемой прибыли в деньгах, приведенных к настоящему времени;
- проведения экспертной оценки реального уровня рентабельности фирмы;
- когда требуется выбрать наиболее перспективный вариант из нескольких предложенных идей.
Одним из оснований для приведения денежных потоков является формула Фишера, которая математически подтверждает тезис о том, что чем больше в обращении денег, тем меньше их стоимость. Если растут цены и развиваются инфляционные процессы, то следует денежную массу увеличивать, и наоборот, уменьшать ее при понижении цен. Нарушение этого принципа становится причиной сбоев в работе денежно-товарной системы.
Расчет ставки дисконтирования проводится по-разному в зависимости от поставленных задач. Существует таблица с уже вычисленными нормами дисконта , поэтому в относительно простых случаях чаще пользуются ею. Масштабные инвестиционные проекты требуют индивидуального подхода. Познакомимся подробнее, что такое ставка дисконтирования (норма дисконта), и как она рассчитывается.
Как рассчитать норму дисконта
При определении ожидаемой прибыли от вложенной инвестиции сначала проводят подсчет денежного потока за период реализации проекта. Здесь учитываются непосредственно начальное вложение, все текущие расходы, а также получаемые доходы. Если чистый денежный поток имеет положительное значение, то этот вариант можно рассматривать. Однако для более точного понимания ситуации следует привести этот поток платежей к настоящему времени, то есть провести расчет чистого дисконтированного дохода.
Для вычисления ЧДД на практике применяются чаще всего два метода, каждый со своими преимуществами и недостатками:
- кумулятивный, достаточно простой и понятный;
- укрупненный, сложный, требующий более глубинных знаний и исходных данных.
Итак, как рассчитать ставку дисконтирования кумулятивным методом. В этом подходе норма дисконта определяется как сумма ряда компонентов (учетная ставка Центробанка, размер процентов по депозитам в коммерческих банках, разные риски), которые можно найти в открытых источниках. Такими источниками могут быть специализированные или официальные интернет ресурсы, экономическая и справочная литература.
Формула расчета выглядит так: Сд = БСЦБ + Ро + Рс + Рн + Ру , где:
- Сд – это итоговая ставка дисконтирования;
- БСЦБ – величина базовой (безрисковой) ставки Центробанка для облигаций госзайма;
- Ро – риски, свойственные для определенных отраслей (сельского хозяйства, услуг, промышленности, торговли);
- Рс – риск конкретной страны, где предусматривается внедрение проекта;
- Рн – риск возможной низкой стоимости (неликвидности) начинания;
- Ру – риск от недостаточно качественного менеджмента.
Эта формула является открытой, т.е., исходя из начальных условий и специфики проекта, можно сюда добавлять дополнительные риски, например, неблагоприятная маркетинговая ситуация на рынке жилья, возможный рост цен на сырье или комплектующие и т.д.
Рассмотрим пример расчета ставки дисконтирования, исходя из приведенной выше формулы. Для начала, определим, откуда брать необходимую для вычисления информацию:
- Базовую ставку можно найти на официальном сайте Банка России. Использование показателей по государственным ценным бумагам мотивировано минимальным рискам по ним при невысокой доходности. Как вариант, можно применять средневзвешенное значение процентов по депозитным вкладам. Для проектов, рассчитанных на несколько лет, следует брать долгосрочные ставки. Для периодов реализации менее 1 года подходят показатели по краткосрочным депозитам.
- Риски стран определяются субъективно, исходя из ситуации в государстве. Можно сравнить доходность государственных займов и корпоративных акций. Также целесообразно воспользоваться рейтингами ведущих мировых агентств, из которых вы узнаете уровень коррупции или уровень простоты ведения бизнеса в разных странах.
- Отраслевые риски основываются на данных фондовой биржи. При этом изучается доходность ценных бумаг в отрасли и сравнивается с доходностью государственных облигаций. Если корпоративные бумаги доходнее государственных, то отраслевой риск повышается.
- Риски неликвидности и плохого управления определяются эмпирическим путем.
Попробуем посчитать по данной формуле норму дисконта для среднестатистического промышленного предприятия, в которое владелец решил вложить дополнительные средства на модернизацию оборудования с целью выпуска новой продукции:
- Как базовую ставку используем средневзвешенное значение долгосрочных депозитов в крупном коммерческом банке – 6%.
- Отраслевой риск находится на отметке 1%.
- Риск менеджмента равняется нулю, поскольку управленческий состав не менялся.
- Дополнительные риски диверсификации в сумме составляют 4%: территориальный 2% (планируется открытие филиала в другом городе), производственный 1% (выпуск нового вида продукции), клиентский 1% (поиск клиентов для новой продукции).
- Норма рентабельности предприятия составляет 3%.
Остается подставить данные в формулу и найти результат:
Сд = 6% + 1% + 0% + 4% + 3% = 14%.
Таким образом, реальная ставка дисконтирования в приведенном примере составляет 14%.
Чтобы не усложнять себе жизнь, чаще всего используется таблица коэффициентов. В ней по вертикали указаны процентные ставки, а по горизонтали – длительность временного периода. На пересечении требуемых показателей в ячейке указан коэффициент, на который следует умножить итоговую прибыль. В результате этот показатель будет приведен к современным реалиям, и станет ясно, окупается начинание или нет.
На укрупненном методе очень подробно останавливаться не будем. Скажем лишь, что при его применении учитывается привлечение заемных средств и собственного капитала фирмы. Проведение такого дисконтирования с учетом данных предварительного изучения деятельности фирмы доверяется только профессиональным оценщикам. Определяющие критерии здесь – налоговые ставки, рассчитанная доходность капитала и оценка всех возможных рисков (даже минимальных).
Этот укрупненный метод называется WACC (стоимость капитала средневзвешенная). Она считается по такой формуле: WACC= R e (E/V) + R d (D/V)(1 - t c) , в которой:
- Re – показатель доходности акционерного капитала компании (собственного капитала);
- E – стоимость акционерного капитала, представляющая собой произведение цены одной обыкновенной акции на общее их количество;
- D – стоимость капитала заемного, это сумма всех кредитов, полученных компанией, при отсутствии данных величина рассчитывается на основании финансовых показателей аналогичных компаний;
- V – суммарная стоимость всех имеющихся средств (кредитных и собственных);
- Rd – расходы на привлечение заемных средств (проценты по облигациям и банковским кредитам);
- tc – величина налога на прибыль, на этот показатель корректируются затраты на кредиты, поскольку они, как правило, закладываются в себестоимость выпускаемой продукции.
Подставим показатели для расчетов по этой методике:
- Стоимость капитала акционерного – 10%;
- Доля капитала собственного – 50%;
- Стоимость капитала заемного – 7%;
- Доля капитала заемного – 50%;
- Налог на прибыль – 20%.
WACC = 10*0,5 + 7*0,5 (1 – 0,2) = 5 + 2,8 = 7,8%.
На сегодняшний день метод WACC считается наиболее объективным, чем ниже его показатель, тем выгоднее предложенная инициатива.
Среди недостатков модели – она приемлема для стандартной деятельности предприятия и учитывает лишь текущую стоимость всех рассматриваемых источников, если же инвестиция направлена на непривычное направление, то точность WACC резко снижается из-за недостаточного учета разнообразных рисков.
Другие распространенные методики расчета нормы дисконта
Кроме описанных выше, применяется еще ряд методик исчисления нормы дисконта. Всего их около десяти. Деловые люди выбирают наиболее подходящий способ расчета в каждом конкретном случае, исходя из начальных условий и поставленной цели. Выбираемая модель, кроме того, характеризует саму фирму и специфику ее деятельности и структуры собственности. Наиболее известные методики перечислены ниже.
CAPM (метод оценки активов капитальных) считается по формуле R e = R f + β(R m - R f) , в которой:
- Rf – величина дохода безрисковая (государственные облигации);
- β – переменный коэффициент, показывающий уровень чувствительности акций изучаемой компании при изменении цен на рынке по всей отрасли. Если коэффициент выше единицы (предположим 1,1), то при движении рынка вверх, он будет расти быстрее среднего показателя на 10%, если ниже (0,9) – то на 10% медленнее. При падении рынка будет наблюдаться прямо противоположная картина;
- R m – уровень доходности ценных бумаг фирмы;
- (R m - R f) – это премия за так называемый рыночный риск. Его определяют статистическим методом за длительное превышение доходности акций компании над безрисковым показателем.
Методику CAPM могут использовать только компании в форме открытых акционерных обществ, торгующие своими акциями на фондовом рынке. Применить ее не могут и такие компании, которые не набрали достаточно статистики для исчисления бета-коэффициента, а предприятия, аналогичные по показателям, коэффициент которых можно было бы использовать, отсутствуют. Кроме того, не принимаются во внимание налоги, затраты на трансакции. Ряд исследователей, среди них К. Френч и Ю. Кама модифицировали эту модель для повышения ее точности, учитывая поправки на специфические риски.
Это специфический метод оценки собственного капитала компании, основанная на размере дивидендов от акций. Его формула такова:
применяемые обозначения:
- DIV – ожидаемый размер годовых дивидендов на одну простую акцию;
- fc – расходы на проведение эмиссии ценных бумаг;
- P – стоимость размещения акций;
- g – темпы роста дивидендов.
При помощи этого способа дисконтируют свои денежные потоки только предприятия, которые выпускают обычные акции с регулярными выплатами дивидендов.
Расчет нормы дисконта по рентабельности капитала. Этот способ подходит предприятиям, которые не размещают ценные бумаги на фондовом рынке. Основой для него является бухгалтерский баланс фирмы. Существует несколько формул расчета.
- Рентабельность активов (ROA) считается, когда наличествует и заемные и свои средства. Механизм расчета: ROA = Чистая прибыль / Величина активов средняя.
- Рентабельность своего капитала (ROE) является маркером уровня эффективности управления средствами предприятия. Данный коэффициент показывает на создаваемую за счет собственных денег фирмы нормы прибыли: ROE = Прибыль чистая / Капитал собственный.
- Рентабельность капитала задействованного (ROCE). Развитие предыдущего способа с учетом долгосрочных обязательств. Применяется фирмами, имеющими на рынке привилегированные акции. Формула: ROCE = Прибыль чистая – Выплаты дивидендные / Капитал собственный + Обязательства долгосрочные.
- Рентабельность капитала среднего задействованного (ROACE). Отличие от ROCE заключается в усреднении капитала задействованного на начальную и конечную точки периода. ROACE = Прибыль чистая – Выплаты дивидендные / Капитал средний задействованный.
Достоинством этой методики является возможность рассчитать необходимый показатель различным предприятиям, как обладающим лишь собственным капиталом, так и работающим с кредитами или размещающими акции на рынке.
Экспертная оценка. Модели Гордона, WACC и CAPM не подходят для расчетов венчурных проектов. В таких случаях прибегают к услугам экспертов, которые, используя свои знания и опыт работы, составляют индивидуальные формулы для конкретных уникальных проектов. Они просчитывают микро-, макро- и мезофакторы, которые, по их мнению, могут повлиять на потенциальную норму прибыли. Учитываются риски: сезонные, страновые, управленческие, производственные и др. в зависимости от требований инвестора. На основе выставленных баллов по каждому фактору делаются экспертные выводы.
Полезные нюансы, которые следует знать
Иногда, хотя и не так часто, исчисляется квартальная норма дисконта. Это происходит в тех случаях, когда денежные потоки будут проводиться поквартально. Тогда ранее вычисленную годовую норму дисконта нужно привести к более краткому периоду. Механизм пересчета выглядит так:
- dkb – это норма дисконта, приведенная к значению квартальному;
- d – дисконтная ставка (номинальная или реальная) в стандартном годовом исчислении.
Практически такая же формула используется при приведении показателя к месячному значению:
Применяется она нечасто, поскольку помесячное планирование денежных потоков мало распространено в бизнесе.
Используя показатели нормы дисконта, можно произвести расчет дисконтированного срока окупаемости (DPP). При этом бизнесмен, вкладывающий в проект свои деньги, может вычислить срок их окупаемости применительно к текущим стоимостям. Другими словами, он получает информацию о количестве временных периодов (по годам, месяцам или кварталам), необходимых для того, чтобы вложенная им инвестиция обеспечила поступление средств, достаточное для покрытия расходов, с учетом стоимости денег с течением времени.
- IC – изначально вложенные в проект средства;
- CF – создаваемый инвестицией денежный поток;
- r – норма дисконта;
- n – срок внедрения инициативы.
В итоге полученный результат будет характеризовать время окупаемости начинания, то есть чем он меньше, тем лучше для инвестора. Все расчеты такого рода специалисты советуют производить в компьютерной программе Excel.
При осуществлении капиталовложений (инвестиций) исчисляется стоимость денег во времени. Деньги вкладываются в осуществление инвестиционных объектов сегодня, а доход от инвестиций будет получен за весь срок функционирования объекта. Капитал есть ни что иное, как дисконтированная стоимость. Это значит, что любой элемент богатства, который приносит его владельцу регулярный доход на протяжении длительного времени, является капиталом и его стоимость рассчитывается с помощью дисконтирования.
Дисконтирование – это метод, основанный на приведении будущих доходов к их нынешней стоимости. Он предполагает, что будущие денежные средства будут стоить меньше по сравнению с сегодняшними из-за положительной нормы временных предпочтений (более высокой оценки “настоящих благ” по сравнению с “будущими благами”).
Kn = K 0 (1 + r ) n.
Для облегчения процедуры дисконтирования существуют специальные таблицы, которые помогают быстро подсчитать сегодняшнюю стоимость будущих доходов и принять правильное решение.
Дисконтирование - приведение стоимости будущих платежей к значению на текущий момент. Отражает тот экономический факт, что сумма денег, имеющаяся в данный момент, имеет бо льшую стоимость, чем равная ей сумма, которая появится в будущем. Эта операция обратна операции начисления сложных процентов. Процентная ставка, используемая при этих расчетах, называется ставкой дисконтирования.
Для расчета инвестиций требуется вычисление дисконтированной стоимости денежных потоков, другими словами, для пересчета стоимости потоков расходов и доходов, ожидаемых в будущем, к стоимости на текущий момент времени.
Расчет ставки дисконтирования в этом случае является непростой задачей. Один из самых распространенных способов - расчет WACC, средневзвешенной стоимости капитала. Т.е. расчет общей стоимости капитала с учетом стоимости отдельных частей и удельного веса этих частей в общей сумме.
Задача обратная наращению (начислению процентов): требуется по известной наращенной сумме FV вычислить начальную сумму капитала PV. Например, какую сумму положить на банковский депозит, чтобы через пять лет получить 500 тыс. руб. В этом случае ставка дисконтирования вычисляется по простой формуле.
В банковской практике задача дисконтирования возникает при покупке денежных обязательств (например, векселей) ранее срока их оплаты. В случае с векселем эта операция называется учёт векселя . Если держатель векселя хочет обменять его на деньги раньше срока оплаты, он обращается в банк с просьбой об учете векселя.
В этом случае банк выплачивает держателю векселя сумму меньшую номинала. Разница между номиналом и выплаченной суммой называется дисконтом . Его величина рассчитывается по формулам дисконтирования в зависимости от дат учета, погашения и учетной ставки (ставки дисконтирования). 3
Пример:
Рассмотрим два условных проекта. Оба проекта требуют начальных инвестиций в размере 500 руб., другие затраты отсутствуют. При реализации проекта «А» инвестор в течение трех лет получает в конце года доход в размере 500 руб. При реализации проекта «Б» инвестор получает доход в конце первого и в конце второго года по 300 руб., а в конце третьего года - 1100 руб. Инвестору нужно выбрать один из этих проектов.
Предположим, что инвестор определил ставку дисконтирования на уровне 25% годовых. Текущая стоимость (NPV) проектов «А» и «Б» рассчитывается следующим образом:
где P k - денежные потоки за период с 1-го по n-й годы;
r - ставка дисконтирования - 25%;
I - начальные инвестиции - 500.
NPV А = - 500 = 476 руб.;
NPV Б = - 500 = 495,2 руб.
Таким образом, инвестор выберет проект «Б». Однако если он установит ставку дисконтирования, например, равную 35% годовых, тогда текущие стоимости проектов «А» и «Б» будут равны 347,9 и 333,9 руб. соответственно (расчет аналогичен предыдущему). В этом случае для инвестора проект «А» более предпочтителен.
Следовательно, решение инвестора полностью зависит от значения ставки дисконтирования: если она больше 30,28% (при этом значении NPV А = NPV Б), то предпочтительнее проект «А», если меньше, тогда более выгодным будет проект «Б».
Коэффициент дисконтирования - коэффициент, применяемый для дисконтирования, т. е. приведения величины денежного потока на m -ом шаге многошагового расчета эффективности инвестиционного проекта к моменту, называемому моментом приведения (он не обязательно совпадает с базовым моментом). Рассчитывается по формуле
где K m - коэффициент дисконтирования; t m – t 0 - промежуток между оцениваемым периодом и моментом приведения (в годах); Е - норма дисконта которая может быть, как единой для всех шагов расчета, так и переменной.
Номинальная ставка – это текущая рыночная ставка процента без учета темпов инфляции. Реальная ставка – это номинальная ставка, скорректированная с учетом ожидаемых темпов инфляции.
Именно реальная ставка определяет решение о целесообразности (или нецелесообразности) инвестиций. Например, если номинальная ставка равна 40%, а ожидаемый темп инфляции – 50%, то реальная ставка составит: 40 – 50 = –10%.
Основными факторами, влияющими на уровень ставки ссудного процента, являются степень риска на ссуду; срок, на который выдается ссуда; размер ссуды; уровень налогообложения; ограничения условий конкуренции на рынке.
Ставка ссудного процента определяет уровень инвестиционной активности. Низкая процентная ставка приводит к увеличению инвестиций и расширению производства, а высокая, наоборот, сдерживает инвестиции и производство.
Таким образом, процент в рыночной экономике выступает как цена равновесия на рынке капитала – фактора производства. Для субъекта предложения капитала процент выступает как доход, для субъекта спроса – как издержки, которые несет заемщик.
Капитал предприятия формируется за счет различных финансовых источников как краткосрочного, так и долгосрочного характера. Привлечение этих источников связано с определенными затратами, которые несет предприятие. Совокупность этих затрат, выраженная в процентах к величине капитала, представляет собой цену (стоимость) капитала фирмы.
С математической точки зрения ставка дисконта - это процентная ставка, используемая для пересчета будущих потоков доходов в единую величину текущей (сегодняшней) стоимости, являющуюся базой для определения рыночной стоимости бизнеса.
В экономическом смысле в роли ставки дисконта выступает требуемая инвесторами ставка дохода на вложенный капитал в сопоставимые по уровню риска объекты инвестирования или, другими словами, это требуемая ставка дохода по имеющимся альтернативным вариантам инвестиций с сопоставимым уровнем риска на дату оценки.
Ставка дисконта, или стоимость привлечения капитала, должна рассчитываться с учетом трех факторов.
1. Наличие у многих предприятий различных источников привлекаемого капитала, которые требуют разных уровней компенсации.
2. Необходимость учета для инвесторов стоимости денег во времени.
3. Фактор риска или степень вероятности получения ожидаемых в будущем доходов. Существуют различные методики определения ставки дисконта, наиболее распространенными из которых являются:
Для денежного потока для собственного капитала:
модель оценки капитальных активов (САРМ - CapitalAssetPricingModel)
метод кумулятивного построения.
Для денежного потока для всего инвестированного капитала:
модель средневзвешенной стоимости капитала (WACC - WeightedAverageCostofCapital).
Мы проводим оценку стоимости бизнеса для денежного потока для СК и будем использовать модель оценки капитальных активов.
Модель оценки капитальных активов (САРМ)
В соответствии с моделью оценки капитальных активов САРМ, ставка дисконта находится по формуле:
где I (R) - требуемая инвестором ставка дохода (на собственный капитал);
Безрисковая ставка дохода;
β - коэффициент (является мерой систематического риска, связанного с макроэкономическими и политическими процессами, происходящими в стране);
Ставка дохода по отрасли;
Премия для малых предприятий;
Премия за риск, характерный для отдельной компании;
С - страновой риск.
Модель САРМ основана на анализе массивов информации фондового рынка, конкретно - изменений доходности свободно обращающихся акций.
В качестве безрисковой ставки дохода в мировой практике используется обычно ставка дохода по долгосрочным государственным долговым обязательствам (облигациям или векселям).
Коэффициент β представляет собой меру систематического риска. Коэффициент β, оценивающий риски инвестирования в конкретный проект, может быть, опираясь на объективные реакции рынка.
Табл.29. Ставка дисконта
Ставка дохода по отрасли (Rm) = 15,4%по данным сайтаросстата.
10. Расчет величины стоимости в постпрогнозный период
Определение стоимости в постпрогнозный период основано на предпосылке о том, что бизнес способен приносить доход и по окончании прогнозного периода. Предполагается, что после окончания прогнозного периода доходы бизнеса стабилизируются и в остаточный период будут иметь место стабильные долгосрочные темпы роста или бесконечные равномерные доходы.
Для расчета стоимости была применена модель Гордона.
По модели Гордона годовой доход послепрогнозного периода капитализируется в показатели стоимости при помощи коэффициента капитализации, рассчитанного как разница между ставкой дисконта и долгосрочными темпами роста. При отсутствии темпов роста в постпрогнозный период коэффициент капитализации будет равен ставке дисконта.
Расчет конечной стоимости в соответствии с моделью Гордона производится по формуле:
Стоимость в постпрогнозный период;
Денежный поток доходов за первый год постпрогнозного (остаточного) периода;
I - ставка дисконта;
Долгосрочные темпы прироста денежного потока Полученная таким образом стоимость компании в постпрогнозный период определена на момент окончания прогнозного периода.
Предварительная величина рыночной стоимости оцениваемой компании состоит из двух составляющих:
1) Текущая стоимость денежных потоков в течение прогнозного периода.
2) Текущая стоимость стоимости компании в постпрогнозный период.
Текущая стоимость будущих доходов определяется по фактору «текущей стоимости единицы» при ежегодном начислении процентов по определенной ставке дисконтирования и времени получения дохода.
Поскольку денежные потоки компания получает равномерно в течение всего года, при дисконтировании денежных потоков применяется фактор текущей стоимости на середину периода, рассчитанный по формуле:
где: - Чистый денежный поток i прогнозного года;
I - ставка дисконтирования;
n - длительность прогнозирования, лет.
Остаточная стоимость компании в постпрогнозный период приводится к текущим (на дату оценки) стоимостным показателям по той же ставке дисконта, что применяется для дисконтирования денежных потоков прогнозного периода. Дисконтирование стоимости компании в постпрогнозный период к ее текущему значению производится по фактору текущей стоимости на конец последнего прогнозного года по формуле:
где: I - ставка дисконтирования;
n - период до конца прогнозного периода (лет).
Рыночная стоимость собственного капитала оцениваемой компании до внесения поправок определяется как сумма текущих стоимостей денежных потоков и стоимости компании в постпрогнозный период
Ставка дисконтирования - это норма доходности. Показатель влияет как на принятие решения об инвестировании средств, так и на оценку компании или отдельного вида бизнеса. Рассчитаем ставку дисконтирования несколькими методами и дадим рекомендации, чтобы не допускать ошибок в расчетах.
Что такое ставка дисконтирования простыми словами
Дисконтирование - это определение стоимости денежных потоков, относящихся к будущим периодам (будущих доходов на настоящий момент). Для правильной оценки будущих доходов нужно знать прогнозные значения выручки, расходов, инвестиций, , остаточную стоимость имущества, а также ставку дисконтирования, которая используется для оценки эффективности вложений.
С экономической точки зрения - это норма доходности на вложенный капитал, требуемая инвестором. Иначе говоря, с ее помощью можно определить сумму, которую инвестору придется заплатить сегодня за право получить предполагаемый доход в будущем. Поэтому от значения показателя зависит принятие ключевых решений, в том числе при выборе инвестиционного проекта.
Пример
При реализации проекта «А» инвестор в течение трех лет получает в конце года доход в размере 500 руб. При реализации проекта «Б» инвестор получает доход в конце первого и в конце второго года по 300 руб., а в конце третьего года - 1100 руб. Инвестору нужно выбрать один из этих проектов. Предположим, что инвестор определил ставку на уровне 25% годовых. Текущая стоимость (NPV) проектов «А» и «Б» рассчитывается следующим образом:
где P k - денежные потоки за период с 1-го по n-й годы;
r - ставка дисконтирования - 25%;
I - начальные инвестиции - 500.
NPV А = – 500 = 476 руб.;
NPV Б = – 500 = 495,2 руб.
Таким образом, инвестор выберет проект «Б». Однако если он установит дисконтированную ставку, например, равную 35% годовых, тогда текущие стоимости проектов «А» и «Б» будут равны 347,9 и 333,9 руб. соответственно (расчет аналогичен предыдущему). В этом случае для инвестора проект «А» более предпочтителен.
Следовательно, решение инвестора полностью зависит от значения показателя если он больше 30,28% (при этом значении NPV А = NPV Б), то предпочтительнее проект «А», если меньше, тогда более выгодным будет проект «Б».
ВИДЕО: Как рассчитать чистую приведенную стоимость в Excel
Существуют различные методы расчета ставки дисконтирования. Рассмотрим основные из них в порядке убывания объективности.
Расчет ставки дисконтирования методом CAPM
Для расчета ставки дисконтирования наиболее эффективно и точно работает на практике метод оценки капитальных активов (Capital Assets Pricing Model, CAPM), в основу которого положена оценка капитала компании. Подробнее о том, как использовать для расчета метод CAPM, рассказываем в материале журнала «Финансовый директор».
Определение средневзвешенной стоимости капитала
Наиболее часто при инвестиционных расчетах ставка дисконтирования определяется как средневзвешенная стоимость капитала (weighted average cost of capital - WACC ), которая учитывает стоимость и стоимость заемных средств. Это наиболее объективный метод расчета. Единственный его недостаток в том, что на практике им могут воспользоваться не все предприятия (об этом будет сказано ниже).
Расчет стоимости собственного капитала
Для определения стоимости собственного капитала применяется модель оценки долгосрочных активов (capital assets pricing model - CAPM ).
Ставка дисконтирования (доходности) собственного капитала (Re) рассчитывается по формуле:
R e = R f + B(R m - R f),
где R f - безрисковая ставка дохода;
B - коэффициент, определяющий изменение цены на акции компании по сравнению с изменением цен на акции по всем компаниям данного сегмента рынка;
(R m – R f) - премия за рыночный риск;
R m - среднерыночные ставки доходности на фондовом рынке.
Рассмотрим подробно каждый из элементов модели оценки долгосрочных активов.
Ставка доходности инвестиций в безрисковые активы (R f). В качестве безрисковых активов рассматриваются обычно государственные ценные бумаги. В России это российские еврооблигации Russia-30 со сроком погашения 30 лет.
Коэффициент B. Этот коэффициент отражает чувствительность показателей доходности ценных бумаг конкретной компании к изменению рыночного (систематического) риска. Если B = 1, то колебания цен на акции этой компании полностью совпадают с колебаниями рынка в целом. Если B = 1,2, то можно ожидать, что в случае общего подъема на рынке стоимость акций этой компании будет расти на 20% быстрее, чем рынок в целом. И наоборот, в случае общего падения стоимость ее акций будет снижаться на 20% быстрее рынка в целом.
В России информацию о значениях B-коэффициентов компаний, чьи акции наиболее ликвидны, можно найти в информационных выпусках рейтингового агентства АК & М, а также на его сайте в разделе «Рейтинги». Кроме того, B-коэффициенты рассчитываются аналитическими службами инвестиционных компаний и крупными консалтинговыми фирмами, например «Делойт и Туш СНГ».
Премия за рыночный риск (R m - R f). Это величина, на которую среднерыночные ставки доходности на фондовом рынке превышали ставку дохода по безрисковым ценным бумагам в течение длительного времени. Она рассчитывается на основе статистических данных о рыночных премиях за продолжительный период. По данным агентства Ibbotson Associates, размер долгосрочной ожидаемой рыночной премии, базирующийся на данных о разнице между среднеарифметическими доходами на фондовом рынке и доходностью безрисковых инвестиций в США с 1926 по 2000 год, составляет 7,76%. Это значение могут использовать для расчетов и российские компании (в ряде учебников премия за рыночный риск принимается равной 5%).
Расчет WACC
Если для финансирования проекта привлекается не только собственный, но и заемный капитал, то доходность такого проекта должна компенсировать не только риски, связанные с инвестированием собственных средств, но и затраты на привлечение заемного капитала. Учесть стоимость и собственных, и заемных средств позволяет показатель средневзвешенной стоимости капитала (WACС), который рассчитывается по формуле:
WACC= R e (E/V) + R d (D/V)(1 – t c),
где R e - ставка доходости собственного (акционерного) капитала, рассчитанная, как правило, с использованием модели САРМ;
E - рыночная стоимость собственного собственного (акционерного) капитала. Рассчитывается как произведение общего количества обыкновенных акций компании и цены одной акции;
D - рыночная стоимость заемного капитала. На практике часто определяется по бухгалтерской отчетности как сумма займов компании. Если эти данные получить невозможно, то используется доступная информация о соотношении собственного и заемного капиталов аналогичных компаний;
V = E + D - суммарная рыночная стоимость займов компании и ее акционерного капитала;
R d - ставка доходности заемного капитала компании (затраты на привлечение заемного капитала). В качестве таких затрат рассматриваются проценты по банковским кредитам и корпоративным облигациям компании. При этом стоимость заемного капитала корректируется с учетом ставки налога на прибыль. Смысл корректировки заключается в том, что проценты по обслуживанию кредитов и займов относятся на себестоимость продукции, уменьшая тем самым налоговую базу по налогу на прибыль;
t c - ставка налога на прибыль.
Пример
Рассчитаем ставку с применением модели средневзвешенной стоимости капитала (WACC) для компании «Норильский никель» с учетом текущих условий, сложившихся в российской экономике.
При расчетах будем использовать следующие данные по состоянию на середину февраля:
Rf = 8,5% (ставка по российским европейским облигациям);
B = 0,92 (для компании «Норильский никель», по данным рейтингового агентства АК & М);
(Rm - Rf) = 7,76% (по данным агентства Ibbotson Associates).
Таким образом, доходность собственного капитала равна:
Re = 8,5% + 0,92 × 7,76% = 15,64%.
E/V = 81% - доля рыночной стоимости акционерного капитала (E) в суммарной стоимости капитала (V) компании «Норильский никель» (по данным автора).
Rd = 11% - средневзвешенные затраты на привлечение заемного капитала для компании «Норильский никель» (по данным автора).
D/V = 19% - доля заемного капитала компании (D) в суммарной стоимости капитала (V).
tc = 24% - ставка налога на прибыль.
Таким образом, WACC = 81% × 15,64% + 19% × 11% × (1 – 0,24) = 14,26%.
Как мы уже отмечали, описанный выше подход могут использовать не все предприятия. Во-первых, он не применим по отношению к компаниям, которые не являются открытыми акционерными обществами, следовательно, их акциями не торгуют на фондовых рынках. Во-вторых, этот метод не смогут применить и фирмы, у которых нет достаточной статистики для расчета своего B-коэффициента, а также не имеющие возможности найти предприятие-аналог, чей B-коэффициент они могли бы использовать в собственных расчетах. Для определения ставки дисконтирования таким компаниям следует использовать иные методы расчета.
Метод оценки премии за риск
Одним из наиболее распространенных на практике способов определения ставки дисконтирования является кумулятивный метод оценки премии за риск. В основе этого метода лежат предположения о том, что:
если бы инвестиции были безрисковыми, то инвесторы требовали бы безрисковую доходность на свой капитал (то есть норму доходности, соответствующую норме доходности вложений в безрисковые активы);
чем выше инвестор оценивает риск проекта, тем более высокие требования он предъявляет к его доходности.
Исходя из этих предположений при расчете необходимо учесть так называемую «премию за риск». Соответственно формула будет выглядеть следующим образом:
R = Rf + R1 + ... + Rn,
где R - ставка дисконтирования;
Rf - безрисковая ставка дохода;
R1 + ... + Rn - рисковые премии по различным факторам риска.
Наличие того или иного фактора риска и значение каждой рисковой премии на практике определяются экспертным путем.
Определение ставки дисконтирования экспертным путем
Самый простой путь определения ставки дисконтирования, который используется на практике, - это ее определенние экспертным путем или исходя из требований инвестора.Ориентировочная величина поправок на риск неполучения предусмотренных проектом доходов представлена в табл 1.
Таблица 1 . Поправки на риск неполучения предусмотренных проектом доходов
Однако нужно учитывать, что экспертный метод будет давать наименее точные результаты и может привести к искажению результатов оценки проектов. Поэтому при определении показателя экспертным путем или кумулятивным методом обязательно проводить анализ чувствительности проекта к изменению ставки дисконтирования. Тогда инвестор сможет более точно оценивать риски и его эффективность.
Пример
Рассмотрим условные проекты «А» и «Б» из первого примера. Результаты анализа их чувствительности к изменению ставки дисконтирования представлены в табл. 2.
Таблица 2 . Анализ чувствительности проектов
Существуют и другие альтернативные подходы к расчету, например с помощью теории арбитражного ценообразования или модели дивидендного роста. Однако эти теории достаточно сложны и редко применяются на практике, поэтому в рамках данной статьи не рассматриваются.
Практические вопросы применения
При расчете надо не забывать учитывать ряд важных моментов. Иначе есть опасность допустить ошибки.
Непостоянство структуры капитала. На протяжении периода расчета проекта структура может меняться (например, по мере выплаты кредита долг снижается и в какой-то момент станет равным нулю). Отсюда вопрос: как рассчитать ставку дисконтирования в такой ситуации?
Для определения единой ставки дисконтирования на всем периоде реализации проекта предлагаю воспользоваться оптимальной структурой капитала. То есть оптимальным соотношением собственных и заемных средств, при котором стоимость капитала (WACC) минимальна. Но важно не забывать о том, что на практике стоимость собственного капитала выше заемного, поэтому при увеличении доли заемных средств WACC уменьшается. Однако по мере роста долговых обязательств растет риск банкротства и, соответственно, растут расходы на обслуживание долга, и стоимость заемного капитала растет. Соответственно при достижении какого-то определенного уровня соотношения заемных и собственных средств начинает расти и WACC.
Непостоянство налога на прибыль. Определяя стоимость капитала с учетом налогового щита, иногда сталкиваешься с проблемой выбора расчетной ставки налога на прибыль. Если в период расчета компания работает в рамках одного из стандартных налоговых режимов, то вопросов не возникает - выбирается установленная законом налоговая ставка. Однако встречаются случаи, когда ставка налога на прибыль непостоянна. Например, когда в течение определенного периода времени проект облагается по льготной ставке (чаще всего в период возврата заемных средств или в течение первых лет реализации). В этой ситуации можно выделить два варианта расчета.
1. Если одна ставка (например, льготная) действует в начале проекта и затем в течение значительной части времени его реализации (более половины), то для расчета можно ее и взять.
2. Если ставка периодически меняется и не сохраняется на одном уровне в течение продолжительного времени в рамках расчетного периода, то необходимо рассчитать ее средневзвешенное значение по формуле:
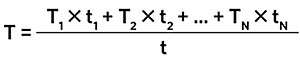
t - период реализации проекта;
T1, T2, …, TN - действующие ставки налога на прибыль на отрезках времени.
Если же предприятие имеет несколько обособленных подразделений, подпадающих под налоговые законодательства различных стран, то ставка должна быть рассчитана как средневзвешенная на основании нескольких ставок и объемов налогооблагаемой базы.
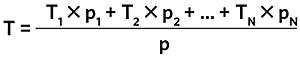
где Т - средневзвешенная ставка налога на прибыль;
р - общая прибыль предприятия (значения прибыли рекомендуется брать за весь период реализации);
T1, T2, …, TN - действующие ставки налога на прибыль на территориях различных стран;
p1, p2, …, pN - прибыль в различных странах (для расчета рекомендуется брать данные за весь период реализации).
Учет инфляции. Если проект рассчитывается в ценах, скорректированных с учетом инфляции, то к номинальной ставке дисконтирования прибавляется инфляция. Она может учитываться двумя способами. Первый: когда ставка рассчитывается для каждого шага дисконтирования отдельно, то прибавляется прогнозное значение инфляции на этом временном участке. Второй: в случае вычисления единой ставки на всем периоде расчета проекта прибавляется среднее значение прогнозного показателя инфляции на период расчета проекта.
Подводя итог, отметим, что большинство предприятий в процессе работы сталкиваются с необходимостью определения ставки дисконтирования. Поэтому следует помнить, что наиболее точное значение этого показателя можно получить при использовании метода WACC, остальные же методы дают значительную погрешность.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации