
Формула сложных процентов для банковских вкладов.
В условиях рыночной экономики любое взаимодействие лиц, фирм и предприятий с целью получения прибыли называется сделкой. При кредитных сделках прибыль представляет собой величину дохода от предоставления денежных средств в долг, что на практике реализуется за счет начисления процентов (процентной ставки – i). Проценты зависят от величины предоставляемой суммы, срока ссуды, условий начисления и т. д.
Важнейшее место в финансовых сделках занимает фактор времени (t). С временным фактором связан принцип неравноценности и неэквивалентности вложений. Для того чтобы определить изменения, происходящие с исходной суммой денежных средств (P), необходимо рассчитать величину дохода от предоставления денег в ссуду, вложения их в виде вклада (депозита), инвестированием их в ценные бумаги и т. д.
Процесс увеличения суммы денег в связи с начислением процентов (i) называют наращением, или ростом первоначальной суммы (P). Таким образом, изменение первоначальной стоимости под влиянием двух факторов: процентной ставки и времени называется наращенной стоимостью (S).
Наращенная стоимость может определяться по схеме простых и сложных процентов. Простые проценты используются в случае, когда наращенная сумма определяется по отношению к неизменной базе, то есть начисленные проценты погашаются (выплачиваются) сразу после начисления (таким образом, первоначальная сумма не меняется); в случае, когда исходная сумма (первоначальная) меняется во временном интервале, имеют дело со сложными процентами.
При начислении простых процентов наращенная сумма определяется по формуле
S = P (1 + i t), (1)
где S – наращенная сумма (стоимость), руб.; P – первоначальная сумма (стоимость), руб.; i – процентная ставка, выраженная в коэффициенте; t – период начисления процентов.
S = 10 000 (1+ 0,13 · 1) = 11 300, руб. (сумма погашения кредита);
ΔР = 11 300 – 10 000 = 1 300, руб. (сумма начисленных процентов).
Определить сумму погашения долга при условии ежегодной выплаты процентов, если банком выдана ссуда в сумме 50 000 руб. на 2 года, при ставке – 16 % годовых.
S = 50 000 (1+ 0,16 · 2) = 66 000, руб.
Таким образом, начисление простых процентов осуществляется в случае, когда начисленные проценты не накапливаются на сумму основного долга, а периодически выплачиваются, например, раз в год, полугодие, в квартал, в месяц и т. д., что определяется условиями кредитного договора. Также на практике встречаются случаи, когда расчеты производятся за более короткие периоды, в частности на однодневной основе.
В случае, когда срок ссуды (вклада и т. д.) менее одного года, в расчетах необходимо скорректировать заданную процентную ставку в зависимости от временного интервала. Например, можно представить период начисления процентов (t) в виде отношения , где q – число дней (месяцев, кварталов, полугодий и т. д.) ссуды; k – число дней (месяцев, кварталов, полугодий и т. д.) в году.
Таким образом, формула (1) изменяется и имеет следующий вид:
S = P (1 + i ). (2)
Банк принимает вклады на срочный депозит на срок 3 месяца под 11 % годовых. Рассчитать доход клиента при вложении 100 000 руб. на указанный срок.
S = 100 000 (1+ 0,11 · ) = 102 749,9, руб.;
ΔР = 102 749,9 – 100 000 = 2 749,9, руб.
В зависимости от количества дней в году возможны различные варианты расчетов. В случае, когда за базу измерения времени берут год, условно состоящий из 360 дней (12 месяцев по 30 дней), исчисляют обыкновенные, или коммерческие проценты. Когда за базу берут действительное число дней в году (365 или 366 – в високосном году), говорят о точных процентах.
При определении числа дней пользования ссудой также применяется два подхода: точный и обыкновенный. В первом случае подсчитывается фактическое число дней между двумя датами, во втором – месяц принимается равным 30 дням. Как в первом, так и во втором случае, день выдачи и день погашения считаются за один день. Также существуют случаи, когда в исчислении применяется количество расчетных или рабочих банковских дней, число которых в месяц составляет 24 дня.
Таким образом, выделяют четыре варианта расчета:
1) обыкновенные проценты с точным числом дней ссуды;
2) обыкновенные проценты с приближенным числом дней ссуды;
3) точные проценты с приближенным числом дней ссуды;
4) точные проценты с банковским числом рабочих дней.
При этом необходимо учесть, что на практике день выдачи и день погашения ссуды (депозита) принимают за один день.
Ссуда выдана в размере 20 000 руб. на срок с 10.01.06 до 15.06.06 под 14 % годовых. Определить сумму погашения ссуды.
1. Обыкновенные проценты с точным числом дней ссуды:
156=21+28+31+30+31+15;
S = 20 000 (1+0,14 · ) =21 213,3, руб.
2. Обыкновенные проценты с приближенным числом дней ссуды:
S = 20 000 (1+0,14 · ) =21 205,6, руб.
3. Точные проценты с приближенным числом дней ссуды:
S = 20 000 (1+0,14 · ) =21 189,0, руб.
4. Точные проценты с банковским числом рабочих дней:
S = 20 000 (1+0,14 · ) =21 516,7, руб.
Данные для расчета количества дней в периоде представлены в прил. 1, 2.
Как сказано выше, кроме начисления простых процентов применяется сложное начисление, при котором проценты начисляются несколько раз за период и не выплачиваются, а накапливаются на сумму основного долга. Этот механизм особенно эффективен при среднесрочных и долгосрочных кредитах.
После первого года (периода) наращенная сумма определяется по формуле (1), где i будет являться годовой ставкой сложных процентов. После двух лет (периодов) наращенная сумма S 2 составит:
S 2 = S 1 (1 + it) = P (1 + it) · (1 + it) = P (1 + it) 2 .
Таким образом, при начислении сложных процентов (после n лет (периодов) наращения) наращенная сумма определяется по формуле
S = P (1 + i t) n , (3)
где i – ставка сложных процентов, выраженная в коэффициенте; n – число начислений сложных процентов за весь период.
Коэффициент наращения в данном случае рассчитывается по формуле
Кн = (1 + i t) n , (4)
где Кн – коэффициент наращения первоначальной стоимости, ед.
Вкладчик имеет возможность поместить денежные средства в размере 75 000 руб. на депозит в коммерческий банк на 3 года под 10 % годовых.
Определить сумму начисленных процентов к концу срока вклада, при начислении сложных процентов.
S = 75 000 (1+ 0,1 · 1) 3 = 99 825, руб.
ΔР = 24 825, руб.
Таким образом, коэффициент наращения составит:
Кн = (1+ 0,1 · 1) 3 = 1,331
Следовательно, коэффициент наращения показывает, во сколько раз увеличилась первоначальная сумма при заданных условиях.
Доля расчетов с использованием сложных процентов в финансовой практике достаточно велика. Расчеты по правилу сложных процентов часто называют начисление процентов на проценты, а процедуру присоединения начисленных процентов – их реинвестированием или капитализацией.

Рис. 1. Динамика увеличения денежных средств при начислении простых и сложных процентов
Из-за постоянного роста базы вследствие реинвестирования процентов рост первоначальной суммы денег осуществляется с ускорением, что наглядно представлено на рис. 1.
В финансовой практике обычно проценты начисляются несколько раз в году. Если проценты начисляются и присоединяются чаще (m раз в год), то имеет место m-кратное начисление процентов. В такой ситуации в условиях финансовой сделки не оговаривают ставку за период, поэтому в финансовых договорах фиксируется годовая ставка процентов i, на основе которой исчисляют процентную ставку за период (). При этом годовую ставку называют номинальной, она служит основой для определения той ставки, по которой начисляются проценты в каждом периоде, а фактически применяемую в этом случае ставку (() mn) – эффективной, которая характеризует полный эффект (доход) операции с учетом внутригодовой капитализации.
Наращенная сумма по схеме эффективных сложных процентов определяется по формуле
S = P (1+ ) mn , (5)
где i – годовая номинальная ставка, %; (1+ ) mn – коэффициент наращения эффективной ставки; m – число случаев начисления процентов за год; mn – число случаев начисления процентов за период.
S = 20 000 (1+ ) 4·1 = 22 950, руб.
Следует отметить, что при периоде, равным 1 году, число случаев начисления процентов за год будет соответствовать числу случаев начисления процентов за весь период. Если, период составляет более 1 года, тогда n (см. формулу (3)) – будет соответствовать этому значению.
S = 20 000 (1+ ) 4·3 = 31 279, 1 , руб.
Начисление сложных процентов также применяется не только в случаях исчисления возросшей на проценты суммы задолженности, но и при неоднократном учете ценных бумаг, определении арендной платы при лизинговом обслуживании, определении изменения стоимости денег под влиянием инфляции и т. д.
Как говорилось выше, ставку, которая измеряет относительный доход, полученный в целом за период, называют эффективной. Вычисление эффективной процентной ставки применяется для определения реальной доходности финансовых операций. Эта доходность определяется соответствующей эффективной процентной ставкой.
I эф = (1+ ) mn – 1 . (6)
Кредитная организация начисляет проценты на срочный вклад, исходя из номинальной ставки 10 % годовых. Определить эффективную ставку при ежедневном начислении сложных процентов.
i = (1+ ) 365 – 1 = 0,115156, т. е. 11 %.
Реальный доход вкладчика на 1 руб. вложенных средств составит не 10 коп. (из условия), а 11 коп. Таким образом, эффективная процентная ставка по депозиту выше номинальной.
Банк в конце года выплачивает по вкладам 10% годовых. Какова реальная доходность вкладов при начислении процентов: а) ежеквартально; б) по полугодиям.
а) i = (1+ ) 4 – 1 = 0,1038, т. е. 10,38 %;
б) i = (1+ ) 2 – 1 = 0,1025, т. е. 10,25 %.
Расчет показывает, что разница между ставками незначительна, однако начисление 10 % годовых ежеквартально выгодней для вкладчика.
Расчет эффективной процентной ставки в финансовой практике позволяет субъектам финансовых отношений ориентироваться в предложениях различных банков и выбрать наиболее приемлемый вариант вложения средств.
В кредитных соглашениях иногда предусматривается изменение во времени процентной ставки. Это вызвано изменением контрактных условий, предоставлением льгот, предъявлением штрафных санкций, а также изменением общих условий совершаемых сделок, в частности, изменение процентной ставки во времени (как правило, в сторону увеличения) связано с предотвращением банковских рисков, возможных в результате изменения экономической ситуации в стране, роста цен, обесценения национальной валюты и т. д.
Расчет наращенной суммы при изменении процентной ставки во времени может осуществляться как начислением простых процентов, так и сложных. Схема начисления процентов указывается в финансовом соглашении и зависит от срока, суммы и условий операции.
Пусть процентная ставка меняется по годам. Первые n 1 лет она будет равна i 1 , n 2 – i 2 и т. д. При начислении на первоначальную сумму простых процентов необходимо сложить процентные ставки i 1 , i 2 , i n , а при сложных – найти их произведение.
При начислении простых процентов применяется формула
S = P (1+i 1 t 1 + i 2 t 2 + i 3 t 3 + i n t n) , (7)
где i n – ставка простых процентов; t n – продолжительность периода начисления.
В первый год на сумму 10 000 руб. начисляются 10 % годовых, во второй – 10,5 % годовых, в третий – 11 % годовых. Определить сумму погашения, если проценты выплачиваются ежегодно.
S = 10 000 (1+0,10 · 1 +0,105 · 1 + 0,11 · 1)=13 150, руб.;
ΔР = 3 150, руб.
При начислении сложных процентов применяется формула
S = P(1+i 1 t 1)·(1+ i 2 t 2)·(1+ i 3 t 3)·(1+ i n t n) (8)
где i n – ставка сложных процентов; t n – продолжительность периода ее начисления.
В первый год на сумму 10 000 руб. начисляются 10 % годовых, во второй – 10,5 % годовых, в третий – 11 % годовых. Определить сумму погашения, если проценты капитализируются.
S = 10 000 (1+0,10 · 1)·(1 +0,105 · 1)·(1 + 0,11 · 1)= 13 492, 05, руб.
Приведенные примеры подтверждают тот факт, что начисление простых процентов связано с определением наращенной суммы по отношению к неизменной базе, т. е. каждый год (период) проценты начисляются на одну и ту же первоначальную стоимость. Если рассмотреть пример 10, то в этом случае наращенная стоимость составит:
– за первый год: S 1 = 10 000 (1+0,10 · 1) = 11 000, руб.;
ΔР 1 = 1 000, руб.;
– за второй год: S 2 = 10 000 (1+0,105 · 1) = 11 050, руб.;
ΔР 2 = 1 050, руб.;
– за третий год: S 3 = 10 000 (1+0,11 · 1) = 11 100, руб.;
ΔР 3 = 1 100, руб.
Таким образом, сумма процентов за 3 года составит:
ΔР = 1 000+1 050+1 100 = 3 150, руб. (см. пример 10).
В случае начисления сложных процентов, исходная сумма меняется после каждого начисления, так как проценты не выплачиваются, а накапливаются на основную сумму, т. е. происходит начисление процентов на проценты. Рассмотрим пример 11:
– в первом году: S 1 = 10 000 (1+0,10 · 1) = 11 000, руб.;
– во втором году: S 2 = 11000 (1+0,105 · 1) = 12 100, руб.;
– в третьем году: S 3 = 12100 (1+0,11 · 1) = 13 431, руб.
Таким образом, сумма процентов за 3 года составит: i 3 = 3 431, руб. (см. пример 10).
При разработке условий контрактов или их анализе иногда возникает необходимость в решении обратных задач – определение срока операции или уровня процентной ставки.
Формулы для расчета продолжительности ссуды в годах, днях и т. д. можно рассчитать, преобразуя формулы (1) и (5).
Срок ссуды (вклада):
t = · 365 . (9)
Определить на какой срок вкладчику поместить 10 000 руб. на депозит при начислении простых процентов по ставке 10 % годовых, чтобы получить 12 000 руб.
t = ( ) · 365 = 730 дней (2 года).
Клиент имеет возможность вложить в банк 50 000 руб. на полгода. Определить процентную ставку, обеспечивающую доход клиента в сумме 2 000 руб.
t = ( ) = 0,08 = 8 % годовых
Аналогично определяется необходимый срок окончания финансовой операции и ее протяженность, либо размер требуемой процентной ставки при начислении сложных процентов.
Для упрощения расчетов значения коэффициента (множитель) наращения представлены в прил. 3.
Люди во все времена думали о своем завтрашнем дне. Они старались и стараются обезопасить от финансовых невзгод и себя, и своих детей и внуков, строя хотя бы небольшой островок уверенности в будущем. Начиная строить его уже сейчас с помощью небольших банковских вкладов, можно обеспечить себе в дальнейшем стабильность и независимость.
Основным принципом банковских операций является то, что денежные средства способны увеличиваться лишь тогда, когда находятся в постоянном обороте. Чтобы клиентам уверенно ориентироваться в сфере финансовых услуг и уметь правильно подбирать условия, выгодные им в определенный промежуток времени, необходимо знать ряд простых правил. В данной статье речь пойдет о долгосрочных вложениях, которые позволяют за определенное количество лет из относительно небольшой суммы начального капитала получить существенную прибыль или использовать вклад дальше, снимая начисления для повседневных нужд.
Для правильного расчета прибыли необходимо выполнить несложные арифметические действия на основе нижеизложенных формул.
Формула сложного процента (расчет в годах)
Например, вы решили положить 100000,00 руб. под 11% годовых, чтобы через 10 лет воспользоваться сбережениями, которые значительно выросли в результате капитализации. Для расчета итоговой суммы следует применить методику расчета сложного процента.
Применение сложного процента подразумевает то, что в конце каждого периода (год, квартал, месяц) начисленная прибыль суммируется с вкладом. Полученная сумма является базисом для последующего увеличения прибыли.
Для расчета сложного процента применяем простую формулу:
- S – общая сумма («тело» вклада + проценты), причитающаяся к возврату вкладчику по истечении срока действия вклада;
- Р – первоначальная величина вклада;
- n - общее количество операций по капитализации процентов за весь срок привлечения денежных средств (в данном случае оно соответствует количеству лет);
- I – годовая процентная ставка.
Подставив значения в эту формулу, мы видим, что:
через 5 лет сумма будет равняться руб.,
а через 10 лет она составит руб.
Если бы мы рассчитывали за короткий период, то сложный процент было бы удобнее рассчитывать по формуле
- К – количество дней в текущем году,
- J – количество дней в периоде, по итогам которого банком производится капитализация начисленных процентов (остальные обозначения – как и в предыдущей формуле).
Но тем, кому удобнее ежемесячно снимать проценты по вкладу, лучше ознакомиться с понятием «капитализация вклада», подразумевающим начисление простых процентов.
На графике показано как вырастет капитал при капитализации процентов по вкладу, если вложить 100000,00 руб. на 10 лет под 10%, 15% и 20%
Формула сложного процента (расчет в месяцах)
Существует и другой, более выгодный для клиента метод начисления и прибавления процентной ставки – ежемесячный. Для этого применяется следующая формула:
где n также соответствует количеству операций по капитализации, но уже выражается в месяцах. Процентный показатель здесь дополнительно делится на 12 потому что в году 12 месяцев, а у нас появляется необходимость в расчете месячную процентную ставку.
Если бы данная формула использовалась для поквартального начисления вклада, то годовой процент делился бы на 4, а показатель n был бы равен количеству кварталов, а если бы процент начислялся по полугодиям, то процентная ставка делилась бы 2, а обозначение n соответствовало количеству полугодий.
Итак, если бы нами был сделан вклад в сумме 100000,00 руб. с ежемесячной капитализацией процентов, то:
через 5 лет (60 месяцев) сумма вклада выросла бы до 172891,57 руб., что примерно на 10000 руб. больше, чем в случае с ежегодной капитализацией вклада; руб.
а через 10 лет (120 месяцев) «наращенная» сумма составила бы 298914,96 руб., что уже на целых 15000 руб. превосходит показатель, рассчитанный по формуле сложного процента, предусматривающей расчет в годах.
руб.
Это означает, что доходность при ежемесячном начислении процентов оказывается больше, чем при начислении один раз в год. И если прибыль не снимать, то сложный процент работает на пользу вкладчика.
Формула сложного процента для банковских вкладов
Вышеописанные формулы сложного процента – это, скорее всего, наглядные примеры для клиентов, чтобы они могли понять порядок начисления сложных процентов. Эти расчеты несколько проще, чем формула, применяемая банками к реальным банковским вкладам.
Здесь используется такая единица, как коэффициент процентной ставки для вклада (p). Его рассчитывают так:
Сложный процент («наращенная» сумма) для банковских вкладов рассчитывается по следующей формуле:
На ее основе и взяв в качестве примера те же данные, мы рассчитаем сложный процент по банковскому методу.
Для начала определяем коэффициент процентной ставки для вклада:
Теперь подставляем данные в основную формулу:
руб. – это сумма вклада, «выросшая» за 5 лет*;
руб. – за 10 лет*.
*Приведенные в примерах расчеты являются приблизительными, поскольку в них не учтены високосные года и разное количество дней в месяце.
Если сравнивать суммы из этих двух примеров с предыдущими, то они несколько меньше, но все же выгода от капитализации процентов очевидна. Поэтому, если вы твердо решили положить деньги в банк на длительный срок, то предварительный подсчет прибыли лучше делать с помощью «банковской» формулы – это поможет вам избежать разочарований.
Рассмотрим Сложный процент (Compound Interest) – начисление процентов как на основную сумму долга, так и на начисленные ранее проценты.
Немного теории
Владелец капитала, предоставляя его на определенное время в долг, рассчитывает на получение дохода от этой сделки. Размер ожидаемого дохода зависит от трех факторов: от величины капитала, предоставляемого в кредит, от срока, на который предоставлен кредит, и от величины ссудного процента или иначе процентной ставки.
Существуют различные методы начисления процентов. Основное их различие сводится к определению исходной суммы (базы), на которую начисляются проценты. Эта сумма может оставаться постоянной в течение всего периода или меняться. В зависимости от этого различают метод начисления по и сложным процентам.
При использовании сложных ставок процентов процентные деньги, начисленные после каждого периода начисления, присоединяются к сумме долга. Таким образом, база для начисления сложных процентов в отличие от использования изменяется в каждом периоде начисления. Присоединение начисленных процентов к сумме, которая послужила базой для их начисления, называется капитализацией процентов. Иногда этот метод называют «процент на процент».
В файле примера приведен график для сравнения наращенной суммы с использованием простых и сложных процентов.
В этой статье рассмотрим начисление по сложным процентам в случае постоянной ставки. О переменной ставке в случае сложных процентов .
Начисление процентов 1 раз в год
Пусть первоначальная сумма вклада равна Р, тогда через один год сумма вклада с присоединенными процентами составит =Р*(1+i), через 2 года =P*(1+i)*(1+i)=P*(1+i)^2, через n лет – P*(1+i)^n. Таким образом, получим формулу наращения для сложных процентов:
S = Р*(1+i)^n
где S - наращенная сумма,
i - годовая ставка,
n - срок ссуды в годах,
(1+ i)^n - множитель наращения.
В рассмотренном выше случае капитализация производится 1 раз в год.
При капитализации m раз в год формула наращения для сложных процентов выглядит так:
S = Р*(1+i/m)^(n*m)
i/m – это ставка за период.
На практике обычно используют дискретные проценты (проценты, начисляемые за одинаковые интервалы времени: год (m=1), полугодие (m=2), квартал (m=4), месяц (m=12)).
В MS EXCEL вычислить наращенную сумму к концу срока вклада по сложным процентам можно разными способами.
Рассмотрим задачу : Пусть первоначальная сумма вклада равна 20т.р., годовая ставка = 15%, срок вклада 12 мес. Капитализация производится ежемесячно в конце периода.
Способ 1. Вычисление с помощью таблицы с формулами
Это самый трудоемкий способ, но зато самый наглядный. Он заключается в том, чтобы последовательно вычислить величину вклада на конец каждого периода.
В файле примера
это реализовано на листе Постоянная ставка
.
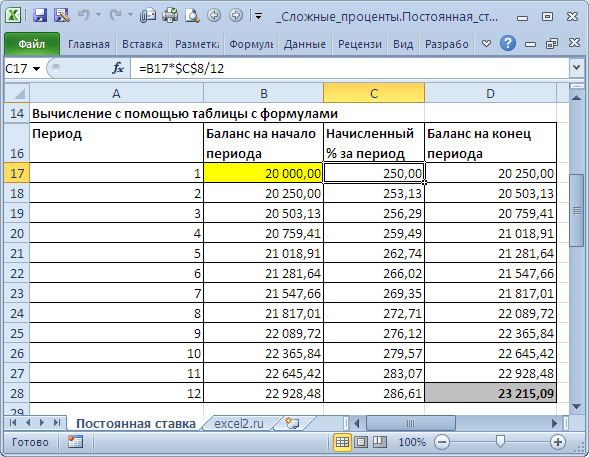
За первый период будут начислены проценты в сумме =20000*(15%/12)
, т.к. капитализация производится ежемесячно, а в году, как известно, 12 мес.
При начислении процентов за второй период, в качестве базы, на которую начисляются %, необходимо брать не начальную сумму вклада, а сумму вклада в конце первого периода (или начале второго). И так далее все 12 периодов.
Способ 2. Вычисление с помощью формулы Наращенных процентов
Подставим в формулу наращенной суммы S = Р*(1+i)^n значения из задачи.
S = 20000*(1+15%/12)^12
Необходимо помнить, что в качестве процентной ставки нужно указывать ставку за период (период капитализации).
Другой вариант записи формулы – через функцию СТЕПЕНЬ()
=20000*СТЕПЕНЬ(1+15%/12; 12)
Способ 3. Вычисление с помощью функции БС().
Функция БС()
позволяет определить инвестиции при условии периодических равных платежей и постоянной процентной ставки, т.е. она предназначена прежде всего для расчетов в случае . Однако, опустив 3-й параметр (ПЛТ=0), можно ее использовать и для расчета сложных процентов.
=-БС(15%/12;12;;20000)
Или так =-БС(15%/12;12;0;20000;0)
Примечание . В случае переменной ставки для нахождения Будущей стоимости по методу сложных процентов БЗРАСПИС() .
Определяем сумму начисленных процентов
Рассмотрим задачу: Клиент банка положил на депозит 150 000 р. на 5 лет с ежегодным начислением сложных процентов по ставке 12 % годовых. Определить сумму начисленных процентов.
Сумма начисленных процентов I равна разности между величиной наращенной суммы S и начальной суммой Р. Используя формулу для определения наращенной суммы S = Р*(1+i)^n, получим:
I = S – P= Р*(1+i)^n – Р=P*((1+i)^n –1)=150000*((1+12%)^5-1)
Результат: 114 351,25р.
Для сравнения: начисление по простой ставке даст результат 90 000р. (см. файл примера
).
Определяем Срок долга
Рассмотрим задачу: Клиент банка положил на депозит некую сумму с ежегодным начислением сложных процентов по ставке 12 % годовых. Через какой срок сумма вклада удвоится?
Логарифмируя обе части уравнения S = Р*(1+i)^n, решим его относительно неизвестного параметра n.
В файле примера приведено решение, ответ 6,12 лет.
Вычисляем ставку сложных процентов
Рассмотрим задачу: Клиент банка положил на депозит 150 000 р. с ежегодным начислением сложных процентов. При какой годовой ставке сумма вклада удвоится через 5 лет?
В файле примера приведено решение, ответ 14,87%.
Примечание . Об эффективной ставке процентов .
Учет (дисконтирование) по сложным процентам
Дисконтирование основывается на базе концепции стоимости денег во времени: деньги, доступные в настоящее время, стоят больше, чем та же самая сумма в будущем, вследствие их потенциала обеспечить доход.
Рассмотрим 2 вида учета: математический и банковский.
Математический учет
. В этом случае решается задача обратная наращению по сложным процентам, т.е. вычисления производятся по формуле Р=S/(1+i)^n
Величину Р, полученную дисконтированием S, называют современной, или текущей стоимостью, или приведенной величиной S.
Суммы Р и S эквивалентны в том смысле, что платеж в сумме S через n лет равноценен сумме Р, выплачиваемой в настоящий момент. Здесь разность D = S - P называется дисконтом.
Пример
. Через 7 лет страхователю будет выплачена сумма 2000000 руб. Определить современную стоимость суммы при условии, что применяется ставка сложных процентов в 15% годовых.
Другими словами, известно:
n = 7 лет,
S = 2 000 000 руб.,
i = 15% .
Решение. P = 2000000/(1+15%)^7
Значение текущей стоимости будет меньше, т.к. открыв сегодня
вклад на сумму Р с ежегодной капитализацией по ставке 15% мы получим через 7 лет сумму 2 млн. руб.
Тот же результат можно получить с помощью формулы =ПС(15%;7;;-2000000;1)
Функция ПС()
возвращает приведенную (к текущему моменту) стоимость инвестиции и .
Банковский учет
. В этом случае предполагается использование сложной учетной ставки. Дисконтирование по сложной учетной ставке осуществляется по формуле:
Р = S*(1- dсл)^n
где dcл - сложная годовая учетная ставка.
При использовании сложной учетной ставки процесс дисконтирования происходит с прогрессирующим замедлением, так как учетная ставка каждый раз применяется к сумме, уменьшенной за предыдущий период на величину дисконта.
Сравнив формулу наращения для сложных процентов S = Р*(1+i)^n и формулу дисконтирования по сложной учетной ставке Р = S*(1- dсл)^n придем к выводу, что заменив знак у ставки на противоположный, мы можем для расчета дисконтированной величины использовать все три способа вычисления наращения по сложным процентам, рассмотренные в разделе статьи Начисление процентов несколько раз в год .
. База для начисления сложных процентов в отличие от простых не остается постоянной – она увеличивается с каждым шагом во времени. Абсолютная сумма начисляемых процентов возрастает, и процесс увеличения суммы долга происходит с ускорением. Наращение по сложным процентам можно представить как последовательное реинвестирование средств, вложенных под простые про центы на один период начисления ( running period ). Присоедине ние начисленных процентов к сумме, которая послужила базой для их начисления, часто называют капитализацией процентов.
Найдем формулу для расчета наращенной суммы при условии, что проценты начисляются и капитализируются один раз в году (годовые проценты). Для этого применяется сложная став ка наращения. Для записи формулы наращения применим те же обозначения, что и в формуле наращения по простым про центам:
P - первоначальный размер долга (ссуды, кредита, капита ла и т.д.),
S - наращенная сумма на конец срока ссуды,
п - срок, число лет наращения,
i - уровень годовой ставки процентов, представленный де сятичной дробью.
Очевидно, что в конце первого года проценты равны величине Р i , а наращенная сумма составит. К конц у второго года она достигнет величины В конце n -го года наращенная сумма будет равна
(4.1)
Процентыза этот же срокв целом таковы:
(4.2)
Часть из них поучена за счет начисления процентов на проценты. Она составляет
(4.3)
Как показано выше, рост по сложным процентам представ ляет собой процесс, соответствующий геометрической прогрессии, первый член которой равен Р , а знаменатель – . Последний член прогрессии равен наращенной сумме в конце срока ссуды.
Величину называют множителем наращения по сложным процентам. Значения этого множителя для целых чисел п приводятся в таблицах сложных процентов. Точность расчета множителя в практических расчетах определяется допустимой степенью округления наращенной суммы (до последней копейки, рубля и т.д.).
Время при наращении по сложной ставке обычно измеряет ся как АСТ/ A СТ.
Как видим, величина множителя наращения зависит от двух параметров - i и п. Следует отметить, что при большом сроке наращения даже небольшое изменение ставки заметно влияет на величину множителя. В свою очередь очень большой срок приводит к устрашающим результатам даже при небольшой процентной ставке.
Формула наращения по сложным процентам получена для годовой процентной ставки и срока, измеряемого в годах. Однако ее можно применять и при других периодах начисле ния. В этих случаях i означает ставку за один период начисления (месяц, квартал и т.д.), а n – число таких периодов. На пример, если i –ставка за полугодие, то п – число полугодий и т.д.
Формулы (4.1) - (4.3) предполагают, что проценты на про центы начисляются по той же ставке, что и при начислении на основную сумму долга. Усложним условия начислений процен тов. Пусть проценты на основной долг начисляются по ставке i а проценты на проценты – по ставке В этом случае
Ряд в квадратных скобках представляет собой геометриче скую прогрессию с первым членом, равным 1, и знаменателем. В итоге имеем
(4.4)
· Пример 4.1
2. Начисление процентов в смежных календарных периодах. Вы ше при начислении процентов не принималось во внимание расположение срока начисления процентов относительно календарных периодов. Вместе с тем, часто даты начала и окончания ссуды находятся в двух периодах. Ясно, что начисленные за весь срок проценты не могут быть отнесены только к послед нему периоду. В бухгалтерском учете, при налогообложении, наконец, в анализе финансовой деятельности предприятия воз никает задача распределения начисленных процентов по периодам.
Общий срок ссуды делится на два периода n 1 и n 2 . Соответственно ,
где
· Пример 4.2
3. Переменные ставки. Формула предполагает постоянную ставку на протяжении всего срока начисления процентов. Неустойчивость кредитно-денежного рынка заставляет модернизировать “классическую” схему, например, с помощью применения плавающих ставок ( floating rate ). Естественно, что расчет на перспективу по таким ставкам весьма условен. Иное дело - расчет постфактум. В этом случае, а также тогда, когда измене ния размеров ставок фиксируются в контракте, общий множитель наращения определяется как произведение частных, т.е.
(4.5)
где - последовательные значения ставок; - периоды, в течение которых “работают” соответствующие ставки.
· Пример 4.3
4. Начисление процентов при дробном числе лет. Часто срок в го дах для начисления процентов не является целым числом. В правилах ряда коммерческих банков для некоторых операций проценты начисляются только за целое число лет или других периодов начисления. Дробная часть периода отбрасывается. В большинстве же случаев учитывается полный срок. При этом применяют два метода. Согласно первому, назовем его общим, расчет ведется по формуле:
(4.6)
Второй, сме шанный, метод предполагает начисление процентов за целое число лет по формуле сложных процентов и за дробную часть срока по формуле простых процентов:
,(4.7)
где – срок ссуды, а - целое число лет, b - дробная часть года.
Аналогичный метод применяется и в случаях, когда перио дом начисления является полугодие, квартал или месяц.
При выборе метода расчета следует иметь в виду, что мно житель наращения по смешанному методу оказывается несколько больше, чем по общему, так как для п < 1 справедли во соотношение
Наибольшая разница наблю дается при b = 1/2.
· Пример 4.4
5. Сравнение роста по сложным и простым процентам. Пусть временная база для начисленияодна и та же, уровень процентных ставок совпадает, тогда:
1) для срока меньше года простые проценты больше сложных
2) для срока больше года
3) для срока 1 год множители наращения равны друг другу
Используя коэффициент наращения по простыми сложным процентам можно определить время, необходимое для увеличенияпервоначальной суммы в n раз. Для этого необходимо, что быкоэффициенты наращениябыли равны величине n :
1) для простых процентов
2) для сложных процентов
Формулы дляудвоениякапитала имеют вид:
От простого к сложному...
Для чего человек несет свои сбережения в банк? Конечно же, чтобы обеспечить их сохранность, и самое главное - получить доходы. И вот здесь знание формулы простых или сложных процентов, а также умение составить предварительный расчет процентов по депозиту как никогда пригодится. Ведь прогнозирование процентов по вкладам или процентов по кредитам относится к одной из составляющих разумного управления своими финансами. Такое прогнозирование хорошо осуществлять до подписания договоров и совершения финансовых операций, а также в периоды очередного начисления процентов и причисления их к вкладу по уже оформленному депозитному договору.
Для начисления процентов по вкладам (депозитам), да и кредитам тоже, применяются следующие формулы:
- формула простых процентов ,
- формула сложных процентов .
Фиксированная ставка, это когда установленная по вкладу банка процентная ставка, закреплена в депозитном договоре и остается неизменной весь срок вложения средств, т.е. фиксируется. Такая ставка может измениться только в момент автоматической пролонгации договора на новый срок или при досрочном расторжении договорных отношений и выплате процентов за фактический срок вложения по ставке «до востребования», что оговаривается условиями.
Плавающая ставка, это когда первоначально установленная по договору процентная ставка может меняться в течение всего срока вложения. Условия и порядок изменения ставок оговариваются в депозитном договоре. Процентные ставки могут изменяться: в связи с изменениями ставки рефинансирования, с изменением курса валюты, с переходом суммы вклада в другую категорию, и другими факторами.
Для начисления процентов с применением формул, необходимо знать параметры вложения средств на депозитный счет, а именно:
- сумму вклада (депозита),
- процентную ставку по выбранному вкладу (депозиту),
- цикличность начисления процентов (ежедневно, ежемесячно, ежеквартально и т.д.),
- срок размещения вклада (депозита),
- иногда требуется и вид используемой процентной ставки - фиксированной или плавающей.
Теперь давайте рассмотрим названные выше стандартные формулы процентов, которые применяются для расчета процентов по вкладам (депозитам).
Формула простых процентов
Формула простых процентов применяется, если начисляемые на вклад проценты причисляются к вкладу только в конце срока депозита или вообще не причисляются, а переводятся на отдельный счет, т.е. расчет простых процентов не предусматривает капитализации процентов.
При выборе вида вклада, на порядок начисления процентов стоит обращать внимание. Когда сумма вклада и срок размещения значительные, а банком применяется формула простых процентов, это приводит к занижению суммы процентного дохода вкладчика. Формула простых процентов по вкладам выглядит так:
Формула простых процентов
Значение символов:
S - сумма денежных средств, причитающихся к возврату вкладчику по окончании срока депозита. Она состоит из первоначальной суммы размещенных денежных средств, плюс начисленные проценты.
I – годовая процентная ставка
P – первоначальная сумма привлеченных в депозит денежных средств
Формула суммы простых процентов
Значение символов:
Sp – сумма процентов (доходов).
I – годовая процентная ставка
t – количество дней начисления процентов по привлеченному вкладу
K – количество дней в календарном году (365 или 366)
P – сумма привлеченных в депозит денежных средств.
Приведу условные примеры расчета простых процентов и суммы банковского депозита с простыми процентами:
Пример 1. Предположим, что банком принят депозит в сумме 50000 рублей на срок 30 дней. Фиксированная процентная ставка - 10,5 % «годовых». Применяя формулы, получаем следующие результаты:
S = 50000 + 50000 * 10,5 * 30 / 365 / 100 = 50431,51
Sp = 50000 * 10,5 * 30 / 365 / 100 = 431,51
Пример 2. Банком принят депозит в той же сумме 50000 рублей сроком на 3 месяца (90 дней) по фиксированной ставке 10,5 процентов «годовых». В условиях поменялся только срок вложения.
S = 50000 + 50000 * 10,5 * 90 / 365 / 100 = 51294,52
Sp = 50000 * 10,5 * 90 / 365 / 100 = 1294,52
При сравнении двух примеров видно, что сумма ежемесячно начисленных процентов по формуле простых процентов не меняется.
431,51 * 3 месяца = 1294,52 рубля.
Пример 3. Банком принят депозит в сумме 50000 рублей сроком на 3 месяца (90 дней) по фиксированной ставке 10,5 процентов «годовых». Вклад пополняемый, и на 61 день произведено пополнение вклада в сумме 10000 рублей.
S1 =50000 + 50000 * 10,5 * 60 / 365 / 100 = 50863.01
Sp1 = 50000 * 10,5 * 60 / 365 / 100 = 863.01
S2 = 60000 + 60000 * 10,5 * 30 / 365 / 100 = 60517.81
Sp2 = 60000 * 10,5 * 30 / 365 / 100 = 517.81
Sp = Sp1 + Sp2 = 50000 * 10,5 * 60 / 365 / 100 + 60000 * 10,5 * 30 / 365 / 100 = 863,01 + 517,81 = 1380,82
Пример 4. Банком принят депозит в той же сумме 50000 рублей сроком на 3 месяца (90 дней), по плавающей ставке. На первый месяц (30 дней) процентная ставка - 10,5 %, на последующие 2 месяца (60 дней) процентная ставка – 12 %.
S1 = 50000 + 50000 * 10,5 * 30 / 365 / 100 = 50000 + 431,51 = 50431.51
Sp1 = 50000 * 10,5 * 30 / 365 / 100 = 431,51
S2 = 50000 + 50000 * 12 * 60 / 365 / 100 = 50000 + 986,3 = 50986.3
Sp2 = 50000 * 12 * 60 / 365 / 100 = 986,3
Sp = 50000 * 10,5 * 30 / 365 / 100 + 50000 * 12 * 60 / 365 / 100 = 431,51 + 986,3 = 1417,81
Формула сложных процентов
Формула сложных процентов применяется, если начисление процентов по вкладу, осуществляется через равные промежутки времени (ежедневно, ежемесячно, ежеквартально) а начисленные проценты причисляются к вкладу, т. е. расчет сложных процентов предусматривает капитализацию процентов (начисление процентов на проценты).
Большинство банков, предлагают вклады с поквартальной капитализацией (Сбербанк России, ВТБ и т. д.), т.е. с начислением сложных процентов. А некоторые банки, в условиях по вкладам предлагают капитализацию по окончанию срока вложения, т.е. когда вклад пролонгируется на следующий срок, что, мягко говоря, относится к рекламному трюку, который подталкивает вкладчика не забирать начисляемые проценты, но само начисление процентов фактически осуществляется по формуле простых процентов. И повторюсь, когда сумма вклада и срок размещения значительные, такая «капитализация» не приводит к увеличению суммы процентного дохода вкладчика, ведь начисления процентов на полученные в предыдущих периодах процентные доходы нет.
Формула сложных процентов выглядит так:
Формула сложных процентов
Значение символов:
S - сумма денежных средств, причитающихся к возврату вкладчику по окончании срока депозита. Она состоит из суммы вклада (депозита) с процентами.
Расчет только сложных процентов с помощью формулы, будет выглядеть так:
Расчет только сложных процентов
Значение символов:
I – годовая процентная ставка;
j – количество календарных дней в периоде, по итогам которого банк производит капитализацию начисленных процентов;
K – количество дней в календарном году (365 или 366);
P – первоначальная сумма привлеченных в депозит денежных средств;
n - количество операций по капитализации начисленных процентов в течение общего срока привлечения денежных средств;
Sp – сумма процентов (доходов).
Приведу условный пример расчета сложных процентов и суммы банковского депозита со сложными процентами:
Пример 5. Принят депозит в сумме 50 тыс. руб. сроком на 90 дней по фиксированной ставке 10,5 процентов годовых. Начисление процентов – ежемесячно. Следовательно, количество операций по капитализации начисленных процентов (п) в течение 90 дней составит – 3. А количество календарных дней в периоде, по итогам которого банк производит капитализацию начисленных процентов (j) составит – 30 дней (90/3). Какова будет сумма процентов?
S = 50000 * (1 + 10,5 * 30 / 365 / 100)3 = 51305,72
Sp = 50000 * (1 + 10,5 * 30 / 365 / 100)3 - 50000 = 1305,72
Убедиться в правильности суммы процентов, рассчитанный по методу сложных процентов можно, перепроверив расчет с помощью формулы простых процентов.
Для этого разобьем срок депозита на 3 самостоятельных периода(3 месяца) по 30 дней и рассчитаем проценты для каждого периода, использую формулу простых процентов. Сумму депозита в каждом следующем периоде будем брать с учетом процентов за предыдущие периоды. В результате расчета получилось:
Итак, общая сумма процентов с учетом ежемесячной капитализации (начисления процентов на проценты) составляет:
Sp = Sp1 + Sp2 + Sp3 = 431,51 + 435,23+ 438,98 = 1305,72
Это соответствует сумме, рассчитанной по сложным процентам в примере № 5.
А при расчете процентов за этот же период по формуле простых процентов в примере №2, доход составил только 1294,52 руб. Капитализация процентов принесла вкладчику дополнительно 11,2 руб. (1305,72 – 1294,52), т.е. большая доходность получается у вкладов с капитализацией процентов, когда применяются сложные проценты.
При начислении процентов необходимо учитывать и еще один маленький нюанс. При определении количества дней начисления процентов по вкладу (t) или количества календарных дней в периоде, по итогам которого банк производит капитализацию начисленных процентов (j), не учитывается день закрытия (снятия) вклада. Так, например, 02.11.07 банк принял депозит сроком на 7 дней. Полный срок депозита с 02.11.07 по 09.11.07, т.е. 8 календарных дней. А период начисления процентов по депозиту будет с 02.11.07 по 08.11.07, т.е. – 7 календарных дней. День 09.11.07 в расчет не принимается т.к. депозит возвращен клиенту.
Заканчивая материал, хочу еще раз обратить ваше внимание на то, что по приведенным формулам процентов можно производить и расчеты процентов по кредитам. Удачного вам подсчета своих доходов и расходов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации