
Форма справки 3 ндфл образец заполнения. Информация о налоговой декларации
В данном разделе Вы можете бесплатно скачать примеры заполнения налоговой декларации 3-НДФЛ при покупке квартиры/дома. Все образцы заполнения доступны для скачивания в формате.pdf. Для их открытия требуется Acrobat Reader , Foxit Reader или любая другая программа для открытия PDF файлов.
Бланк декларации 3-НДФЛ, образцы заполнения заявления на возврат налога и другие документы Вы можете скачать в разделе Формы и бланки документов для имущественного вычета :
- образец заявления на возврат налога для имущественного вычета;
Образец заполнения декларации 3-НДФЛ за 2016 год для имущественного вычета (без ипотеки)
Описание примера: В 2016 году Киселева Е.И. купила квартиру стоимостью 2 млн.руб. В этом же году она работала в ООО "Турист" и получила доход в размере 1 500 000 руб. (уплачено 195 тыс.руб. налога). По результатам декларации Киселевой Е.И. должно быть возвращено из бюджета 195 тыс.руб., а остаток вычета 500 тыс.руб. (к возврату 65 тыс.руб.) перейдет на следующие годы.
Образец заполнения декларации 3-НДФЛ за 2016 год для имущественного вычета (с ипотечными процентами)
Описание примера: В 2016 году Потапов С.П. купил квартиру стоимостью 6 млн.руб., из них на 3 млн.руб. он оформил ипотечный кредит. В 2016 году он уплатил процентов по кредиту на сумму 300 тыс.руб. В этом же году он работал в ООО "Турист" и получил доход в размере 3 млн. руб. (уплачено 390 тыс.руб. налога). По результатам декларации Потапову С.П. должно быть возвращено из бюджета 299 тыс.руб. (260 тыс.руб. основного вычета и 39 тыс.руб. вычет по процентам). В последующие годы Потапов С.П. сможет продолжить получать вычет по кредитным процентам.
Образец заполнения декларации 3-НДФЛ за 2015 год для имущественного вычета (без ипотеки)
Описание примера: В 2015 году Ильина В.Н. купила квартиру за 5 000 000 руб. В том же году Ильина В.Н. работала в ООО "Центра развития" и получила доход 800 тыс.руб. (уплачено 104 тыс.руб. налога). По результатам декларации за 2015 год Ильиной В.Н. должно быть возвращено из бюджета 104 тыс.руб., а остаток вычета 1,2 млн.руб. (к возврату 156 тыс.руб.) перейдет на следующие годы.
Образец заполнения декларации 3-НДФЛ за 2015 год для имущественного вычета (с ипотечными процентами)
Описание примера: В 2015 году Громов А.Г. купил квартиру за 2 000 000 руб.из них на 1 млн.руб. он оформил ипотечный кредит. В 2015 году он уплатил процентов по кредиту на сумму 150 000 руб. Громов А.Г. работает в ООО "Водолей" и за 2015 год получил доход 2.5 млн.руб. (уплачено 325 тыс.руб. налога). По результатам декларации Громову А.Г. должно быть возвращено из бюджета 279 500 руб. (260 тыс.руб. основного вычета + 19 500 руб. вычет по процентам). В последующие годы он сможет продолжить получать вычет по кредитным процентам.
Образец заполнения декларации 3-НДФЛ за 2014 год для имущественного вычета (без ипотеки)
Описание примера: В 2014 году Савинов В.В. купил квартиру за 4 000 000 руб. В том же году Савинов В.В. работал в ООО "Право" и получил доход 1 млн.руб. (уплачено 130 тыс.руб. налога). По результатам декларации Савинову В.В. должно быть возвращено из бюджета 130 тыс.руб., а остаток вычета 1 млн.руб. (к возврату 130 тыс.руб.) перейдет на следующие годы.
Образец заполнения декларации 3-НДФЛ за 2014 год для имущественного вычета (с ипотечными процентам)
Описание примера: В 2014 году Юрьев С.С. купил квартиру за 4 000 000 руб., из них на 2 млн.руб. он оформил ипотечный кредит. В 2014 году он уплатил процентов по кредиту на сумму 200 000 руб. В том же году Юрьев С.С. работал в АО "Банк" и получил доход 3 млн.руб. (уплачено 390 тыс.руб. налога). По результатам декларации Юрьеву С.С. должно быть возвращено из бюджета 286 тыс.руб. (260 тыс.руб. основного вычета и 26 тыс.руб. вычет по процентам). В последующие годы он сможет продолжить получать вычет по кредитным процентам.
Образец заполнения декларации 3-НДФЛ за 2013 год для имущественного вычета (без ипотеки)
Описание примера: В 2013 году Иванов И.И. купил квартиру за 2 000 000 руб. В том же году Иванов И.И. работал в ООО "Аванта" и получил доход 600 тыс.руб. (уплачено 78 тыс.руб. налога). По результатам декларации Иванову И.И. должно быть возвращено из бюджета 78 тыс.руб., а остаток вычета 1,4 млн.руб. (к возврату 182 тыс.руб.) перейдет на следующие годы.
Образец заполнения декларации 3-НДФЛ за 2013 год для имущественного вычета (с ипотекой)
Описание примера: В 2013 году Иванов И.И. купил квартиру за 3 000 000 руб., из них на 1 млн.руб. он оформил ипотечный кредит. В 2013 году он уплатил процентов по кредиту на сумму 100 тыс.руб. В том же году Иванов И.И. работал в ООО "Аванта" и получил доход 3 млн.руб. (уплачено 390 тыс.руб. налога). По результатам декларации Иванову И.И. должно быть возвращено из бюджета 273 тыс.руб. (260 тыс.руб. основного вычета и 13 тыс.руб. вычет по процентам). В последующие годы он сможет продолжить получать вычет по кредитным процентам.
Приложение 7 декларации 3-НДФЛ - образец заполнения понадобится тому, кто приобрел или построил жилую недвижимость и хочет получить налоговый вычет по понесенным на это расходам. Как правильно заполнить этот лист декларации, расскажет наша статья.
Кто и для чего делает расчет в приложениях №6 и №7 формы 3-НДФЛ
Приложения №6 и №7 в 3-НДФЛ заполняют налогоплательщики-физлица, которые:
- являются налоговыми резидентами РФ;
- произвели операцию (операции) с недвижимым имуществом, которая дает им право на налоговый вычет в отчетном году в соответствии со ст. 220 НК РФ .
Однако при этом:
- в приложении 7 производится расчет вычета, связанного с покупкой имущества, указанного в подп. 3 и 4 п. 1 ст. 220 НК РФ;
- в приложении 6 отражается формирование вычета, связанного с реализацией имущества, поименованного в подп. 2 п. 2 ст. 220 НК РФ.
В данном материале мы рассмотрим порядок формирования приложения 7, заполняемого в случаях:
- если плательщик НДФЛ приобрел жилую недвижимость (квартиру, дом и т. п.);
- если плательщик НДФЛ приобрел землю под жилым домом или пригодную для строительства на ней такого дома;
- если плательщик сам построил дом;
- если для целей приведенной выше покупки или стройки плательщик брал кредит под проценты и выплатил проценты.
По всем этим основаниям плательщик НДФЛ может уменьшить размер удержанного у него налога и затребовать возврат из бюджета перечисленных за него ранее сумм НДФЛ.
Чтобы получить вычет (и возврат) налога, плательщику нужно:
- предъявить в свою налоговую пакет документов, подтверждающих его расходы по основаниям, изложенным в подп. 3 и 4 п. 1 ст. 220 НК РФ;
Перечень документов, подаваемых для получения имущественного вычета, см. в материале "Документы на налоговый вычет при покупке квартиры в 2018-2019 годах ".
- написать заявление о вычете (возврате) сумм НДФЛ за период;
- составить и подать декларацию 3-НДФЛ с указанием своих доходов (например, по местам работы в отчетном году) и расчетом суммы положенного ему вычета в приложении 7 декларации 3-НДФЛ.
ОБРАТИТЕ ВНИМАНИЕ! Декларацию за 2018 год нужно сдавать по новой форме из приказа ФНС от 03.10.2018 № ММВ-7-11/569@. Скачать бланк декларации 3-НДФЛ и приложения 7 вы можете .
Как правильно заполнить 3-НДФЛ для подачи на налоговый вычет
Правила формирования 3-НДФЛ установлены порядком, который утвержден приказом ФНС от 03.10.2018 № ММВ-7-11/569@ (далее по тексту — Порядок).
Касательно подачи 3-НДФЛ для целей получения налогового вычета по ст. 220 НК РФ можно выделить такие основные моменты:
1. В декларации обязательно формируется титульный лист, содержащий сведения, предусмотренные Порядком.
2. Формируется раздел 1, в котором указывается итоговая сумма, которую плательщик намерен вернуть из бюджета, и КБК и ОКТМО, по которым произошла переплата в отчетном году.
3. Заполняется раздел 2, где отображается расчет образовавшейся переплаты. Как правило, это происходит за счет того, что в течение года налоговые агенты удерживали из выплат претендующего на вычет лица НДФЛ и направляли его в бюджет. Сведения о таких суммарных выплатах и удержаниях и раскрываются в приложении 1 формы.
ВАЖНО! К расчету в приложении 1 также рекомендуется запастись подтверждающими доходы и удержания документами (например, справками 2-НДФЛ от работодателей). Данное требование законодательно не установлено, но инстпекторы вправе ее истребовать. Подробности см. .
3. Заполняются листы-расшифровки:
- приложение 1 — доход от источника в РФ (заполняется столько листов А, сколько было источников в отчетном году);
- приложение 7 — расчет имущественного вычета по приобретению (постройке) объекта жилой недвижимости (заполняется тоже по каждому объекту отдельно, то есть будет столько разделов приложений 7, сколько было куплено или построено объектов);
- приложение 6 — расчет вычета, полагающегося при продаже недвижимых объектов (сведения по каждому объекту заполняются по аналогии с приложением 7).
Порядок заполнения приложения 7 налоговой декларации 3-НДФЛ, если вычет оформляется впервые: раздел 1
Приложение 7 состоит из 2 разделов:
- в 1-й по пунктам вносятся сведения об объекте недвижимости и типах произведенных по нему расходов (оплата самой покупки (стройки) или проценты по кредиту);
- во 2-м производится сам расчет с учетом предельно допустимой суммы вычета (по приобретению недвижимости — это 2 000 000 рублей (п. 3 ст. 220 НК РФ) и по процентам - 3 000 000 рублей (п.4 ст. 220 НК РФ)).
Как уже отмечалось ранее, порядок заполнения формы предусматривает столько разделов 1 (и соответственно, приложений 7), сколько объектов заявляет плательщик. А вот раздел 2 будет один, сводный на последнем листе приложения 7.
Правила внесения данных в 1-й раздел приложения 7:
1. Подраздел 1.1 стр. 010 — кодировка установлена приложением к порядку заполнения:
- 1 — дом (жилой);
- 2 — квартира;
- 3 — комната;
- 4 — доля в объектах из п. 1-3;
- 5 — земля под индивидуальную жилую застройку;
- 6 — земля под готовым жильем (домом);
- 7 — дом на земельном участке (в комплексе).
2. Подраздел 1.2 стр.020 — вносится признак налогоплательщика:
- 01 — сам собственник;
- 11 - пенсионер - собственник имущества, заявляющий вычет в порядке, предусмотренном п.10 ст. 220 НК РФ;
- 02 — супруг собственника (для случаев, когда право на вычет делится между супругами);
- 12 - супруг собственника - пенсионер;
- 03 — родитель несовершеннолетнего собственника;
- 04 - родитель-пенсионер несовершеннолетнего собственника
- иные варианты кодов для различных ситуаций по приложению 7 к порядку заполнения.
3. Подраздел 1.3 стр. 030 - фиксируется код номера объекта:
- 1 - кадастровый номер;
- 2 - условный номер;
- 3 - инвентарный номер;
- 4 - номер отсутствует.
В стр. 031 - приводится номер объекта.
В стр. 032 - информация о местонахождении недвижимости.
4. Подраздел 1.4 служит для указания даты акта передачи имущества.
5. Подразделы 1.5 и 1.6 содержат информацию о дате регистрации недвижимости и участка.
6. Подраздел 1.7 - о величине доли в праве собственности.
7. В подразделе 1.8 отражается общая сумма вычета, на которую может претендовать обращающийся. Для нее установлен верхний предел — 2 000 000 рублей (п. 3 ст. 220 НК РФ). То есть сумма, заявляемая на вычет, может быть меньше (по фактически произведенным и подтвержденным расходам), но не больше. В случае превышения фактическими расходами верхнего предела в 2 млн рублей в подразделе все равно указывается предельная величина.
ВАЖНО! Если заполняются несколько разделов 1 приложения 7 по нескольким объектам, суммарное значение к вычету в подразделе 1.8 все равно не должно превышать 2 млн рублей.
8. В подраздел 1.9 проставляется величина уплаченных процентов по кредитам (займам), израсходованным на покупку (стройку) жилой недвижимости. Для процентов также установлена предельная величина, в которой можно воспользоваться вычетом по НДФЛ, — это 3 000 000 рублей.
ОБРАТИТЕ ВНИМАНИЕ! В п. 1.8 указывается сумма только фактически уплаченных процентов по заемным средствам. Для их подтверждения нужно брать справку в кредитной организации, которая предоставляла заем и получала проценты.
Заполнение приложения 7, если вычет оформляется в первый раз: раздел 2
В разделе 2 производится расчет суммы вычета. Собственно, это тот раздел, ради которого заполнена вся декларация. И именно он вызывает наибольшие затруднения у тех, кто не привык сталкиваться с заполнением налоговых форм.
Некоторые налоговики, работающие с плательщиками по возвратам НДФЛ, устно рекомендуют тем, кто сдает 3-НДФЛ, заполненную вручную на бумаге, вносить записи в раздел 2 приложения 7 простым карандашом,чтобы можно было что-то поправить и обвести ручкой в присутствии инспектора.
Первое, что следует знать обращающемуся за вычетом, — вычет предоставляется не из суммы НДФЛ (как многие ошибочно полагают), а из налоговой базы. Чтобы было понятнее, разберем на примере.
Пример
Петров приобрел квартиру за 3 000 000 рублей. Максимальный вычет по этой покупке, положенный ему по ст. 220 НК РФ, — 2 000 000 рублей. Всего за период, указанный в декларации, Петров заработал 800 000 рублей, НДФЛ с них составил 104 000 рублей. Вот эти 800 000 рублей и есть налоговая база Петрова. И именно ее следует уменьшать на сумму вычета. В данном случае — налоговая база может быть уменьшена в полном размере: 800 000 - 800 000 = 0. То есть Петрову вернут налог в сумме 104 000 рублей (800 000 × 13%). А остаток по вычету в 1 200 000 (2 000 000 - 800 000) рублей Петров может перенести на следующие годы.
При первичном заполнении приложения 7 в разделе 2 указывается:
- стр. 2.5 — налоговая база (Петров из примера поставит туда 800 000);
- стр. 2.6 — подтвержденные суммы расходов, на которые уменьшается налоговая база за период (Петров подтвердил документами все положенные ему 2 000 000, значит, поставит то значение, которое использует фактически, — 800 000);
- стр. 2.8 — остаток вычета, переносимый на следующие периоды (годы) (Петров поставит 1 200 000 в строку 2.8, предназначенную для вычета, который дается именно за покупку (стройку) самой недвижимости).

Приложение 7 декларации 3-НДФЛ — образец заполнения, если вычет оформляется повторно
При переносе остатка, который можно поставить в вычет, на следующие годы — в этих следующих годах:
- порядок обращения за вычетом (остатком) сохранится — снова в налоговую с заявлением, документами и новой декларацией 3-НДФЛ;
- появятся нюансы в заполнении раздела 2 приложения 7 декларации.
Как заполнять лист 7 декларации 3-НДФЛ в случае переноса остатка положенного вычета на другой период, рассмотрим на примере.
Пример
Топорков П. Б. приобрел квартиру в 2017 году за 4 000 000 рублей. При этом на часть суммы Топорков взял кредит, который выплачивал в 2017 и 2018 годах. В 2017-м — в первый раз подал заявление на вычет по подп. 3 п. 1 ст. 220 НК РФ (покупка недвижимости) и получил его в размере 514 200 рублей. А также задекларировал и подтвердил проценты за 2017 год, уплаченные банку по кредиту, который потратил на покупку квартиры, — 120 000 рублей. За 2018 год Топорков снова подает заявление на вычет. Сумма дохода, с которого удержан налог работодателем Топоркова, — 702 540 рублей. Кроме этого, Топорков включает в декларацию и оформляет документы по второй части процентов, которые он выплатил по кредиту, — 240 000 рублей.
Как все это отразится в приложении 7, рассмотрим далее:
- подразд. 2.1 - сумма налогового вычета за 2017 год - 514 200 руб.;
- подразд. 2.2. - величина вычта по процентам за 2017 год - 120 000 руб.;
- подразд. 2.6 - сумма документально подтвержденных расходов за отчетный 2018 год - 702 540 руб.;
- подразд. 2.7 - размер расходов по процентам за 2018 год - 240 000 руб.;
- подразд. 2.8 - остаток имущественного вычета, переносимый на последующие годы 783 260 руб. (2 000 000 - 514 200 - 702 540);
- подразд. 2.9 - остаток вычета по процентам - 0, т.к. уплаченная сумма поцентов соответствует утвержденному лимиту в 360 000 руб. (3 000 000 * 13%).
Таким образом, в следующем году Топорков будет иметь право снова подать на вычет и возврат НДФЛ на сумму 783 260 рублей по подп. 3 п. 1 ст. 220 НК РФ (покупка квартиры).
Итоги
Приложение 7 в 3-НДФЛ формируется в случаях, когда плательщик НДФЛ имеет право на вычет по налогу в результате сделок по улучшению жилищных условий. Правила заполнения листа установлены приказом ФНС от 03.10.2018 № ММВ-7-11/569@. Существуют нюансы заполнения приложения 7 в случаях, когда декларация на вычет налога подается в первый раз или подается повторно, на остаток подтвержденного вычета по прошлым периодам (годам).
Форма 3-НДФЛ - это налоговая декларация, сдавать которую в ФНС должны все граждане, самостоятельно получившие доходы в 2018 году (продали имущество, получили крупные подарки, сдавали в аренду жилье). Обратите внимание: в 2019 году нужно использовать новую форму. Как заполнить декларацию 3-НДФЛ за 2018 год и чем отличается этот отчет для простых физлиц от декларации, которую сдают индивидуальные предприниматели, адвокаты и нотариусы, - ответы в материале сайт.
Налог на доходы физических лиц должны платить государству все граждане, получающие доход в России. Обычно удержанием налога и перечислением его в бюджет занимаются организации — налоговые агенты. Это работодатели налогоплательщиков или те организации, которые выплатили им доход. Эти же налоговые агенты отчитываются перед органами ФНС о выплаченных суммах и удержанном с них налоге. Однако если гражданин получил доход самостоятельно и у него нет налогового агента по какой-либо операции, а также если он является индивидуальным предпринимателем на общей системе налогообложения, он обязан сам отчитаться и заплатить налог. Из статьи вы узнаете, как заполнить 3-НДФЛ, в какой срок ее подать, и сможете скачать образец заполнения.
Что собой представляет форма 3-НДФЛ
Декларация 3-НДФЛ утверждена Приказом ФНС России от 03.10.2018 № ММВ-7-11/ . Изменения связаны с масштабными поправками, внесенными в главу 23 Налогового кодекса РФ в части вычетов и налогообложения недвижимости физлиц. За 2018 год налогоплательщики должны отчитаться уже на новом бланке, поэтому важно ознакомиться с особенностями его заполнения.
Актуальная декларация уменьшилась в объеме, по сравнению с формой, применявшейся до 2019 года: теперь она представляет собой бланк, состоящий из 13 страниц, среди которых есть традиционный титульный лист и два основных раздела. При этом первый раздел занимает всего одну страницу, и его должны заполнить все респонденты, а второй раздел вместе с приложениями (число которых — 8) занимает 9 страниц, но они заполняются только в случае, если есть сведения, которые в них следует указывать, в зависимости от статуса налогоплательщика.
Декларация по налогу на доходы физлиц является годовой отчетной формой, однако она предназначена не только для информирования ФНС о полученных доходах с целью уплаты налога с них, но и для возможного получения налоговых вычетов.
Кто должен сдать этот отчет
Заполнение декларации 3-НДФЛ является обязательным при получении дохода, с которого необходимо исчислить и заплатить налог на доходы физлиц, а также для получения возврата части налога, ранее уплаченного в бюджет. По требованию Налогового кодекса РФ декларацию З-НДФЛ по итогам года должны сдать:
- индивидуальные предприниматели (ИП) на общей системе налогообложения;
- адвокаты и нотариусы, учредившие частные кабинеты;
- главы фермерских (крестьянских) хозяйств;
- налоговые резиденты РФ, получившие в отчетном году доход в других странах (это лица, которые фактически проживали на территории России не менее 183 дней в году, но получали средства из иностранных источников за ее пределами);
- граждане, получившие доход от продажи своего имущества, сдачи его в аренду или от исполнения договоров ГПХ (при условии, что заказчик не исполнил обязанность налогового агента).
Граждане, которые выиграли в лотерею или на спортивных тотализаторах , также должны уплатить налог от суммы своего выигрыша, однако по отношению к ним налоговыми агентами выступают организаторы этих акций и розыгрышей, которые выплатили им сумму выигрыша. Однако если подарок был получен в натуральной форме, победителю необходимо уплатить налог с него самостоятельно. В этом случае ему также нужно будет заполнить и сдать отчет.
Срок и способы сдачи отчета
Общий срок сдачи отчета — 30 апреля года, следующего за отчетным. Направить отчет в налоговую службу по месту регистрации налогоплательщика можно тремя способами:
- сдать отчет непосредственно в инспекцию ФНС лично или через представителя;
- направить бумажную форму по почте;
- сдать отчет в режиме онлайн на сайте налоговой службы или с помощью специальных сервисов.
Предельный срок касается только ИП, адвокатов, глав КФХ, нотариусов и граждан, декларирующих доходы. С целью получения налогового вычета декларацию можно сдавать в любое удобное время.
Особенности оформления декларации
Заполняя отчетный бланк, нельзя допускать ошибок и исправлений, кроме того, можно использовать только черные или синие чернила, если форма заполняется от руки. При этом нужно отдельно обратить внимание на разные требования к ручному и машинному заполнению бланка:
- При заполнении бланка от руки все текстовые и числовые поля (Ф.И.О., ИНН, суммы и т. п.) следует писать слева направо, начиная с крайней левой ячейки, заглавными печатными символами по образцу, который можно найти на сайте ФНС. Буквы должны быть ровными и максимально похожими на образец. Если после заполнения строки остались пустые ячейки, в них следует проставить прочерки до самого конца поля. Если какое-либо поле оказалось не заполнено, во всех его ячейках также должны стоять прочерки.
- Заполнение декларации 3-НДФЛ на компьютере требует выравнивания всех числовых значений по правому краю. Рекомендуется использовать исключительно шрифт Courier New с выставленным размером от 16 до 18.
Если одной страницы раздела или листа формы не хватает для полного отражения всей информации, нужно использовать необходимое количество дополнительных страниц из этого же раздела.
Как в рукописном, так и в печатном варианте отчета все суммы должны быть указаны с копейками. Исключением является сумма самого налога, который необходимо округлить до полных рублей по обычному арифметическому правилу — если в сумме менее 50 копеек, то они отбрасываются, начиная с 50 копеек и выше, округляются до полного рубля. Доходы или расходы, которые по документам исчислены в иностранной валюте, для внесения в отчет следует пересчитать в рубли по курсу Центробанка РФ на дату их фактического получения. Сведения, приведенные в декларации, должны быть подтверждены документами, копии которых прилагаются к декларации. Для перечисления документов, приложенных к 3-НДФЛ, можно составить реестр в произвольном порядке.
Все страницы формы должны быть пронумерованы по порядку путем заполнения поля «Стр.», начиная с 001 (титульный лист). Количество страниц нужно указать на титульном листе, как и количество дополнительных документов.
В других приложениях даны
- коды доходов: от источников в РФ и находящихся за пределами страны;
- коды наименования объекта (например, квартира или земельный участок);
- коды типа налогоплательщика, претендующего на налоговый вычет;
- коды видов операций.
Образец заполнения 3-НДФЛ
Титульный лист
В пункте «ИНН» на титульном и всех остальных листах нужно указать корректный идентификационный номер налогоплательщика — респондента. Если отчет сдается впервые, то в графе «Номер корректировки» следует указать 000, а если сдается повторно уже исправленный документ, то в этой графе ставится порядковый номер исправления. В графе «Налоговый период (код)» нужно указать код отчетного периода, для годовой отчетности — это код 34. Если декларация сдается не за год, то нужно указывать такие значения:
- первый квартал — 21;
- полугодие — 31;
- девять месяцев — 33.
Поле «Отчетный налоговый период» предназначено для указания года, доход за который декларируется. Кроме того, нужно правильно заполнить графу «Предоставляется в налоговый орган (код)», в которой нужно прописать четырехзначный номер налогового органа, в котором налогоплательщик состоит на налоговом учете. В этом коде первые две цифры — это номер региона, а последние — непосредственный код инспекции ФНС.
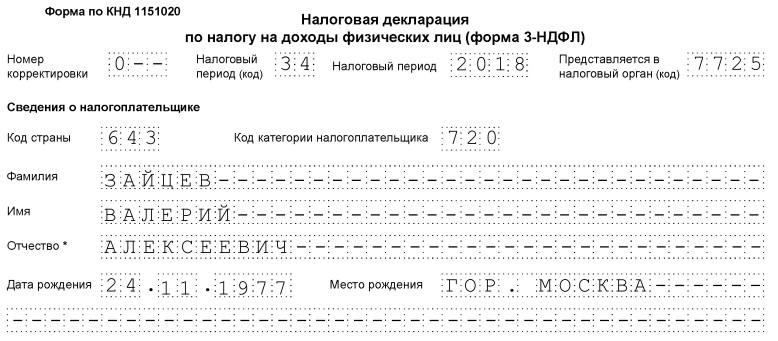
Важным полем, на которое нужно обратить внимание при оформлении титульного листа, является код категории налогоплательщика в декларации 3-НДФЛ. Все используемые значения приведены в приложении № 1 к порядку заполнения отчета. Вот некоторые из них:
- ИП — 720;
- нотариус — 730;
- адвокат — 740;
- физические лица без статуса ИП — 760;
- фермер — 770.
О себе налогоплательщик должен сообщить фамилию, имя, отчество, дату рождения (полную), место рождения (так, как записано в паспорте), данные самого паспорта. Адрес постоянной регистрации по месту жительства больше сообщать не нужно.
Для документов, удостоверяющих личность, предусмотрена своя система кодировки, которая приведена в приложении № 2 к порядку заполнения отчетной формы:
- паспорт гражданина РФ — 21;
- свидетельство о рождении — 03;
- военный билет — 07;
- временное удостоверение, выданное взамен военного билета, — 08;
- паспорт иностранного гражданина — 10;
- свидетельство о рассмотрении ходатайства о признании лица беженцем на территории РФ по существу — 11;
- вид на жительство в РФ — 12;
- удостоверение беженца — 13;
- временное удостоверение личности гражданина РФ — 14;
- разрешение на временное проживание в РФ — 15;
- свидетельство о предоставлении временного убежища в РФ — 18;
- свидетельство о рождении, выданное уполномоченным органом иностранного государства — 23;
- удостоверение личности военнослужащего РФ, военный билет офицера запаса — 24;
- иные документы — 91.

Поле «Статус налогоплательщика» предназначено для обозначения резидентства, цифра 1 в нем означает, что налогоплательщик — резидент РФ, а цифра 2 — нерезидент РФ. Также на титульном листе нужно указать общее число листов в отчете, поставить подпись и дату его заполнения.
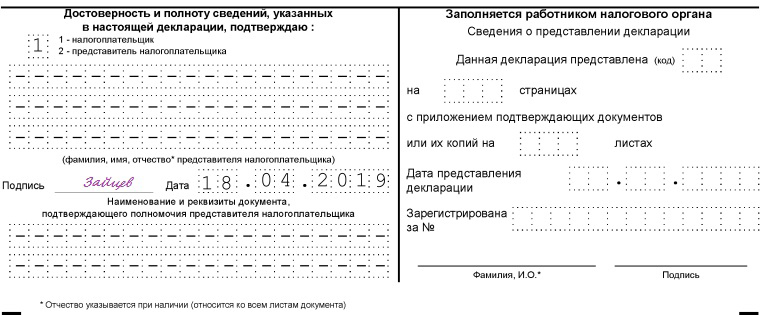
Если отчет сдается через представителя, то указываются его полные данные. Кроме того, такое лицо должно приложить к декларации 3-НДФЛ копию документа, подтверждающего его полномочия.
Заполнение остальных листов 3-НДФЛ
Из оставшихся листов налогоплательщик должен заполнить те, которые содержат информацию. Обязательным для всех является только заполнение раздела 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет/возврату из бюджета». В нем нужно привести соответствующие данные о сумме НДФЛ или вычета.
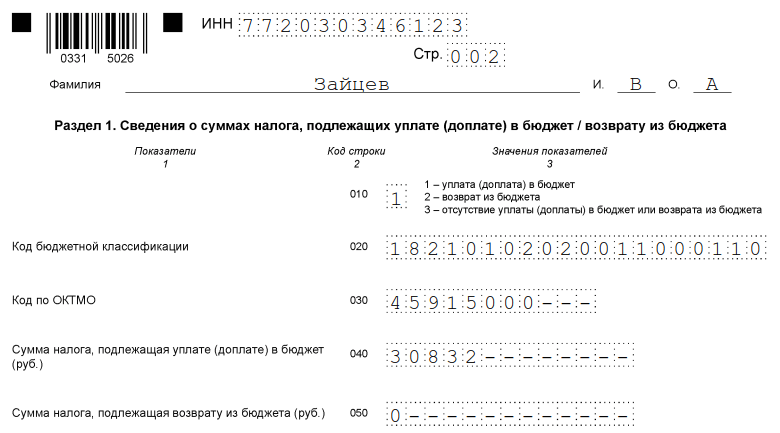
При заполнении этого раздела нужно обратить внимание на указание правильного КБК для уплаты налога и его тип. Он в 2019 году не менялся. Кроме того, обратите внимание, что указывать фамилию и инициалы нужно на каждой заполненной странице, равно как и ее порядковый номер.
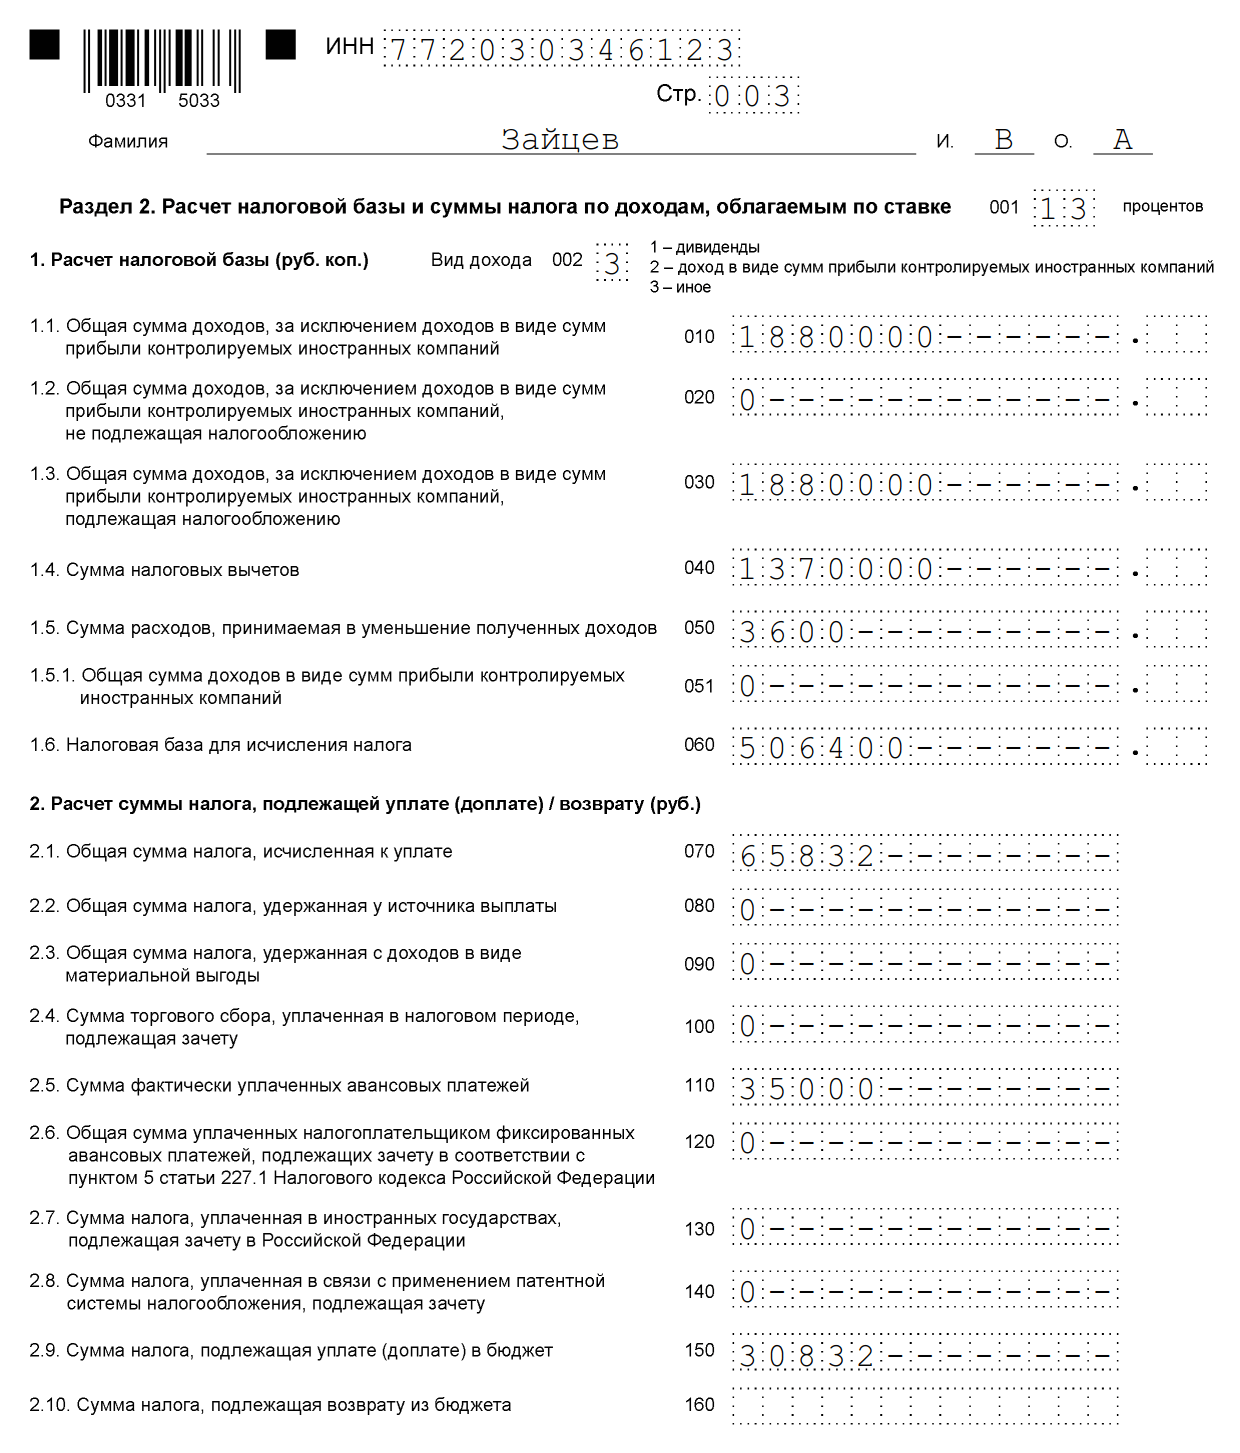
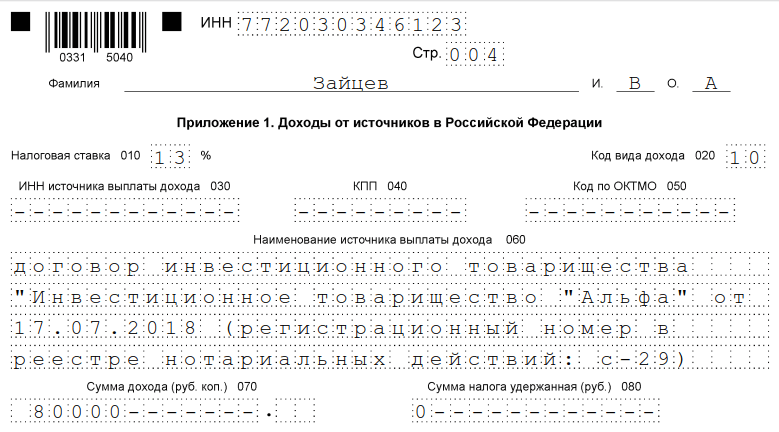
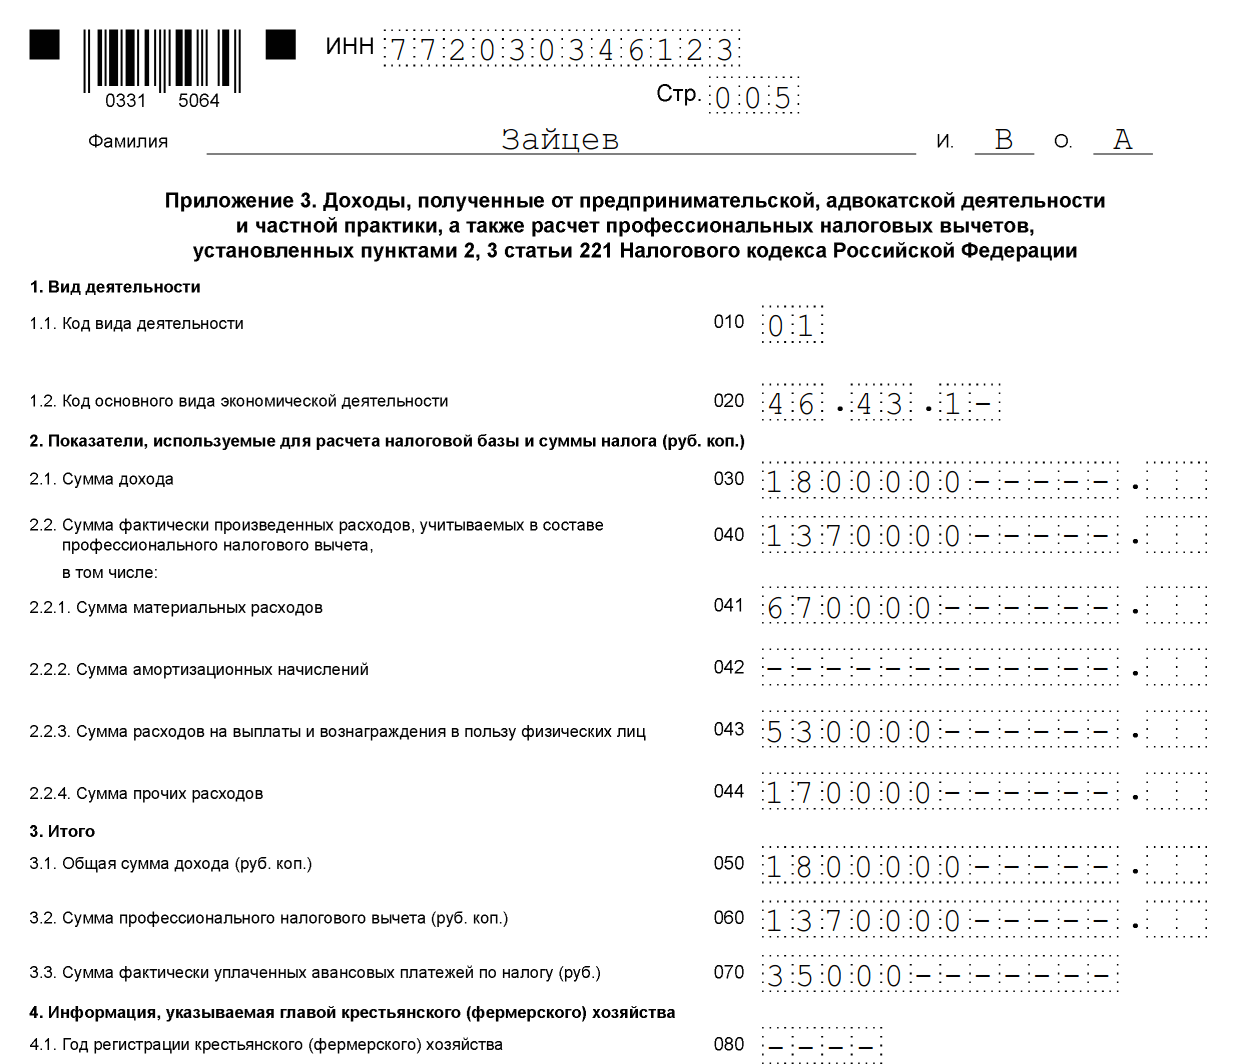
Как пример заполнения 3-НДФЛ можно привести данные индивидуального предпринимателя на общей системе налогообложения. Этот ИП в 2018 году получил доход от предпринимательской деятельности в размере 1 800 000 рублей. Кроме того, он имеет право на применение профессионального налогового вычета в сумме 1 370 000 рублей. В его состав вошли:
- материальные расходы — 670 000 руб.;
- выплаты по трудовым договорам — 530 000 руб.;
- прочие расходы — 170 000 руб.
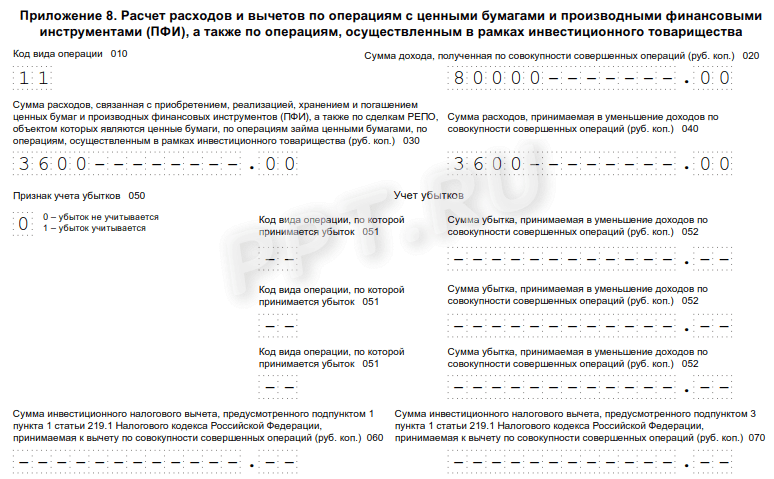
За 2018 год ИП перечислил в бюджет 35 000 руб. авансовых платежей по НДФЛ. Предприниматель является участником инвестиционного товарищества на основании договора. И получил доход от реализации ценных бумаг, которые находились в его собственности менее трех лет.
ИП должен заполнить титульный лист декларации и раздел 1. Кроме того, он заполняет разд. 2, Приложения 1, 3 и 8.
Раздел 2
Приложение 1 «Доходы от источников в Российской Федерации»
Приложение 3 «Доходы, полученные от предпринимательской, адвокатской деятельности и частной практики»
Приложение 8
Каждый налогоплательщик должен самостоятельно выбрать, что ему необходимо заполнить, и направить заполненный отчет в ФНС. Например, при продаже квартиры достаточно будет сдать титульный лист, разделы 1 и 2, Приложения 1 и 6 и расчет к Приложению 1. Если доход был получен от сдачи квартиры в аренду, достаточно будет титульного листа, листа А и разделов 1 и 2.
Онлайн-заполнение
Заполнить онлайн 3-НДФЛ несложно, для этого необходимо иметь зарегистрированный личный кабинет налогоплательщика-физлица . Логин и пароль для этого сервиса можно получить в ФНС после указания всех личных данных при регистрации.

Многие операторы бухгалтерских сервисов предлагают пользователям удобные программы для заполнения отчета в режиме онлайн для его последующей отправки по интернету или распечатки в бумажном виде. Такой способ предпочтителен для тех налогоплательщиков, которые далеки от бухгалтерии и не имеют опыта заполнения отчетности. Однако особых знаний для корректного внесения данных в эту форму не требуется.
Штрафы за неуплату налога и ошибки в декларации
За неуплату НДФЛ предусмотрен штраф, который составит 5 % от неуплаченной суммы налога за каждый месяц со дня просрочки, в том числе неполный. За отсутствие отчета, в случае если в нем нет суммы НДФЛ к уплате, штраф будет минимальным — 1000 рублей. Если налог к уплате есть, то придется заплатить штраф в размере до 30 % от суммы начисленного налога.
9,324Любой гражданин РФ, получающий доход в крупных размерах, должен знать, как заполнить 3 НДФЛ. Потому что это касается всех, не только индивидуальных предпринимателей, но и граждан, продавших квартиру , машину , получивших доход иным образом. Пришло время посвятить статью данной теме.
Кто должен отчитываться по 3-НДФЛ
В законодательстве сказано: все налогоплательщики страны, признанные налоговыми резидентами. Отчет должен вестись не только о внутренних доходах, но и о средствах, поступивших в семейный бюджет за рубежом.
В число резидентов попадают не просто граждане РФ, но любые субъекты, пробывшие в стране более 183 дней в году. Отчет в виде формы 3-НДФЛ должны предоставить даже счастливцы, выигравшие в лотерею , получившие большое наследство или иной дар в размере, скажем, более 100 000 рублей. Получателям социального вычета по НДФЛ на лечение и обучение ребенка тоже нужно заполнить эту форму.
До какого числа подается декларация
В 2019 году гражданам отведены те же сроки, что и всегда. Подать декларацию за этот период можно вплоть до 3 мая 2019 года. При этом если заявляется право на вычет, заполнить и отправить бланк можно и в течение года.
Куда и как подают форму
После того, как заполнили 3-НДФЛ за 2019 год, вы выбираете подходящий способ подачи:
- Личное присутствие – визит в территориальный отдел ФНС по месту вашей прописки, будь это временная или постоянная регистрация.
- Почтовая отправка – налоговики требуют отправлять подобные вещи заказным письмом с описью документов. Ведь, помимо пяти листов декларации, вы прикладываете еще копию паспорта и другой подтверждающий доходную деятельность документ.
- Электронное заполнение
– по ссылке на сайте ФНС или портале Госуслуг.
Неважно, в каком виде вы решили заполнять формуляр – скачать формe 3 ндфл за 2017 год для подачи в 2018 в едином формате КНД 1151020 можно по ссылке ниже. Ошибиться при поиске формы и ее заполнении здесь очень сложно, но мы все равно приведем пример.

Рис. 1. Заглавная страница налоговой декларации о доходах физлиц — образец заполнения
Конкретные требования к заполнению формуляра КНД 1151020
- Следует заполнять ячейки кириллицей, печатными буквами слева направо.
- Используйте ручку с чернилами синего/черного оттенка.
- Допускается заполнять формуляр печатным способом, подобрав печатный шрифт и шингл, попадающий в ячейки.
- Если в поле писать нечего, нужно поставить один прочерк.
- Суммы в декларации указываются в рублях и копейках. Исключение составляют суммы самого налога, который принято округлять до рубля.
- Если вы получили доход за границей, следует пересчитать его в рубли по курсу ЦБ на день заполнения декларации.
Как заполнить 3-НДФЛ: подробно по листам
Образец заполнения титульного листа вы уже видели. Поскольку это самый главный лист, нелишним будет рассмотреть подробно заполнение всех его подразделов.
| Подраздел | Что писать |
| Шапка | ИНН, №корректировки*, период (год), код ИФНС. |
| Код страны | Код страны (643 для РФ), 999 для тех, кто не имеет гражданства. |
| Код категории плательщика | Код для ИП 720, для нотариуса 730, для физлиц 760, для рантье и земледельцев 770 |
| Сведения о налогоплательщике | ФИО, дата и место рождение, информация о паспорте, номер контактного телефона и статус налогоплательщика (резидент 1, нерезидент 2). |
| Перечень прилагаемых документов | В зависимости от вида доходов, справка 2-НДФЛ, расписка о получении денег при продаже автомобиля и т.д. |
| Число страниц | Указать число заполняемых страниц в этой декларации, вместе с приложениями** |
| Подпись | Вручную или при сдаче в электроном виде, с помощью цифровой электронной подписи. |
* — при первой подаче декларации следует поставить № корректировки 000, впоследствии он будет присваиваться в возрастающем порядке (001, 002 и т.д.)
** — в данной декларации всего 19 листов, не все их нужно заполнять. Только те, где будет отражаться информация о полученных доходах, уплате налогов, вычетах.
Какие листы и когда заполнять
В налоговой декларации типа КНД 1151020 есть девятнадцать листов, и на сайте ФНС подробно даются инструкции по заполнению каждого. Мы приведем наиболее часто используемые налогоплательщиками ведомости:
Лист А – позволяет указать сведения о проданной квартире, машине.

- Лист Е1 – для указания социального вычета по НДФЛ на лечение и обучение ребенка. Также здесь понадобятся сведения из листа А.
- Лист Д1 – заполняется под имущественный вычет, если квартира продана, нужно заполнить также лист Д3 и два раздела №№ 1-2.
Раздел 1:

Раздел 2:

Лист Д2:
 Как заполнить декларацию онлайн
Не всем удобно идти в налоговую по месту регистрации, просить бланк и вручную его заполнять. Больше свободного времени находишь, сидя за компьютером. И поэтому простейшим способом заполнения налоговой декларации КНД 1151020 будет регистрация на официальном сайте ФНС.
Пошагово процесс выглядит так:
- Открыть официальный сайт Налоговой службы и нажать на кнопку вверху «Зарегистрироваться».
- Предварительно оформить электронный сертификат, чтобы можно было подписывать декларацию цифровой подписью. Об этом, впрочем, знают все предприниматели.
- Войти в кабинет, используя свой логин и пароль.
- Выбрать раздел «Составление НД».
- Указать, за какой отчетный период подается декларация.
- Проверить автоматическое заполнение данных, при необходимости подкорректировать.
- Проверить, сдана ли отчетность работодателем заполнить информацию из бланка 2-НДФЛ.
- Указать, полагаются ли вам налоговые вычеты и какие.
- Подвести итоги в соответствующем разделе. Проверить информацию и создать файл для отправки.
- Закрепить файл электронной подписью и поставить на отправку.
- Как только декларация будет принята, у вас появится опция прикрепить сканы сопутствующих документов.
Примеры заполнения 3-НДФЛ
Давайте возьмем один из ранее указанных листов и посмотрим, как в него вносились данные:
Пример. Гражданка Кирчанова А.С. продала квартиру в 2016 году, и в 2017 подала декларацию за прошедший период. Квартира была передана к ней по наследству в 2014 году, значит, во владении она пробыла меньше 3 отведенных по закону лет, и сделка облагается налогом на доход Кирчановой. К декларации она должна приложить договор купли-продажи, платежный документ, подтверждение срока владения жилплощадью и свидетельство вступления в права наследства. В листе декларации А гражданки Кирчановой будут указаны сведения о покупателе (Киселев А. В.), его ИНН (7705888888), сумма сделки (2 500 000 р), облагаемая налогом сумма без вычета (1 500 000р), точная сумма налога (195 000р).
Лист А, заполнение сведений о продаже квартиры:

Примерно так же заполняются другие листы и разделы документа. Если это раздел 2, в котором определяется облагаемая налогом годовая финансовая база, то в него нужно внести по строкам:
- 002 – информация о типе дохода, обычно ставится цифра 3, если речь не о доходах из-за рубежа или дивидендах (они не облагаются).
- 010 – общая сумма дохода.
- 040 – информация о налоговом вычете.
- 060 – подведение итога, указание общей суммы.
- 070 – сумма, умноженная на ставку 0,13 НДФЛ.
- 080 – если налог уже удерживался до заполнения декларации, это указывается здесь.
- 130 – разница между 070 и 080.
Раздел 2, общая сумма и налог:

Какая программа поможет заполнить декларацию
Существует множество вариантов, но официальный из них один. Называется «Декларация», скачать этот софт можно прямо на сайте ФНС. Скачивание абсолютно бесплатно, софт раздается в общем доступе всем зарегистрированным налогоплательщикам. Эта программа автоматически сохраняет данные о налогоплательщике, проставляет их при заполнении – вам нужно только указать доход и его тип. Далее, в зависимости от ставки, по которой вы платите (резидент или нерезидент), программа рассчитывает размер налога. Естественно, вычеты тоже принимаются к сведению.
Выводы
Ознакомившись с примерами, вы должно быть, отметили для себя, что заполнить декларацию 3-НДФЛ за 2019 год не такое уж трудное занятие. Даже те, кто делают это впервые, смогут с ним справиться, читая подсказки к номерам строк. Для этого и был продуман простейший бланк ФНС, который позволит гражданам в короткие сроки с ним ознакомиться и научиться его заполнять.
Заполнение декларации 3-НДФЛ при покупке квартиры- это построчное внесение исходных данных и определение суммы подлежащего возврату из бюджета подоходного налога. С какими нюансами может столкнуться покупатель квартиры при заполнении 3-НДФЛ, узнайте из нашей статьи.
Покупка квартиры: сколько вернется денег, если представить 3-НДФЛ?
Физлицо, потратившее средства на покупку квартиры, вправе рассчитывать на возврат части потраченных средств в размере уплаченного НДФЛ (ст. 220 НК РФ). Но есть ограничение — воспользоваться такой возможностью могут лишь те физлица, которые работают официально и платят подоходный налог.
Сумма возвращаемого НДФЛ зависит от:
- размера расходов на покупку квартиры;
- уплаченного подоходного налога с заработанных физлицом доходов.
Возвратить можно до 13% от стоимости квартиры, но не более суммы, рассчитанной из максимально разрешенного НК РФ вычета (2 млн руб.). Таким образом, покупателю квартиры, потратившему на ее оплату 2 млн руб. и более, из бюджета вернется 260 тыс. руб. (2 млн руб. × 13%).
Если квартира куплена в ипотеку, покупатель имеет дополнительное право получить вычет по сумме оплаченных процентов (дополнительно возвращается НДФЛ в сумме до 390 тыс. руб.).
Чтобы получить эти деньги, потребуется отчитаться перед налоговиками с помощью декларации 3-НДФЛ и пакета подтверждающих документов (об этом — в последующих разделах).
Какие документы приложить к 3-НДФЛ?
В пакет документации, прилагаемой к 3-НДФЛ, входят документы:
1. Подтверждающие личность (копии страниц паспорта с личными данными и пропиской).
3. Носящие заявительно-информационный характер (заявление на возврат НДФЛ , включающее платежные реквизиты счета заявителя, на которые инспекторы перечислят налог).
4. Подтверждающие факт покупки квартиры и оплаты ее стоимости заверенные копии:
- договора купли-продажи (или долевого участия в строительстве дома);
- акта приема-передачи жилья;
- свидетельства о госрегистрации права собственности на приобретенное имущество;
- платежек, квитанций об оплате или расписок.
Какие документы подтверждают право на жилье в разных ситуациях — смотрите на схеме:
Дополнительную полезную информацию о 3-НДФЛ см. в материале «Имущественный налоговый вычет при покупке квартиры (нюансы)» .
Помогите оформить 3-НДФЛ: с чего начать составление
Заполнить 3-НДФЛ можно несколькими способами:
- воспользоваться электронной программой на сайте ФНС — программа по внесенным исходным данным сама посчитает НДФЛ и проконтролирует правильность заполнения декларации;
- обратиться к услугам специальных консультантов — в этой ситуации самому вносить информацию в ячейки и считать ничего не придется, требуется лишь собрать и предоставить в распоряжение консультанта все подтверждающие документы, а также оплатить его услуги;
- самостоятельно подготовить все бумаги в налоговую инспекцию — справиться с этим процессом поможет наш материал.
ОБРАТИТЕ ВНИМАНИЕ! Декларацию за 2018 год нужно сдавать по новой форме из приказа ФНС от 03.10.2018 № ММВ-7-11/569@. Скачать бланк вы можете .
Чтобы подтвердить право на возврат НДФЛ при покупке жилья, в декларации 3-НДФЛ необходимо заполнить несколько разделов:
- титульный лист;
- 2 раздела (1-й — содержащий информацию о налоге, 2-й — с расчетом налоговой базы и НДФЛ);
- 3 листа (приложение 1 — сведения о полученных доходах, приложение 5 и 7 — расчет стандартных, социальных и имущественных вычетов).
Рассмотрим схему заполнения 3-НДФЛ при покупке квартиры на следующем примере.
Пример
Васильев Николай Антонович в 2018 году приобрел за счет накопленных средств квартиру за 2 750 000 руб. В справке 2-НДФЛ, полученной от его работодателя, указан облагаемый НДФЛ (13%) доход за 2018 год в сумме 484 000 руб. (НДФЛ удержанный работодателем — 57 720 руб.).
Остановимся детально на заполнении декларации 3-НДФЛ при покупке квартиры по данным примера в следующих разделах.
Оформление листов декларации 3-НДФЛ на покупку квартиры
Заполнение 3-НДФЛ начинается со специальных листов — приложения 1, 6 и 7. Данные, отражаемые в этих листах, носят информационный характер о:
- источниках дохода налогоплательщика (приложение 1);
- сумме имущественных вычетов (приложение 6 и 7).
Приложение 1 содержит ряд одинаковых блоков (строки 010-080). Васильеву Н. А. из нашего примера достаточно заполнить только 1 блок, так как в прошлом году он получал доход у 1 работодателя. Если налогоплательщик получал доходы из нескольких источников, по каждому из них понадобилось бы заполнить отдельный блок 010-080 приложения 1.
Для заполнения листа все данные берутся из справки 2-НДФЛ, но нужно правильно проставить еще один код:
Код «07» означает полученный по трудовому договору доход, налог с которого удержан работодателем.
Заполнение приложения 7 начинается с указания закодированной информации (в таблице коды приведены исходя из условий примера):
|
Наименование подпункта и номер строки |
Значение |
Пояснение |
|
П. 1.1 — код наименования объекта (строка 010 приложения 7) |
(квартира) |
Приложение № 6 Порядка, утв. приказом ФНС России № ММВ-7-11/569@ |
|
П. 1.2 — код признака налогоплательщика (строка 020 приложения 7) |
(собственник квартиры) |
Приложение № 7 Порядка, утв. приказом ФНС России № ММВ-7-11/569@ |
|
П. 1.3 — сведения об объекте (строка 030 приложения 7) |
(кадастровый номер) |
Код выбирается из расположенного справа от заполняемой ячейки списка |
Дальнейшее заполнение приложения 7:
- стр. 031-032 — отражение кадастрового номера и адреса купленной квартиры;
- подп. 1.4-1.6 — внесение информации о дате документа (акта о передаче квартиры, свидетельства о госрегистрации права собственности на объект недвижимости);
- подп. 1.7 — доля в праве собственности;
- подп. 1.8 — при заполнении этой строки Васильеву Н. А. необходимо иметь в виду, что сумма его расходов на приобретение квартиры (2 750 000 руб.) превысила допустимый НК РФ размер имущественного вычета (2 млн руб.), поэтому в ячейках данной строки ему необходимо указать цифру 2 000 000.
Из всех последующих подпунктов приложения Васильев Н. А. заполнил подп. 2.5, 2.8 и 2.10 (см. таблицу ниже):
|
Наименование подпункта и номер строки |
Значение (для данного примера) |
Алгоритм расчета |
|
П. 2.5 — размер налоговой базы в отношении доходов, облагаемой по ставке 13%, за минусом налоговых вычетов (строка 140 приложения 7) |
Данные берутся из справки 2-НДФЛ |
|
|
П. 2.6 — сумма документально подтвержденных расходов на покупку квартиры, принимаемая для целей имущественного вычета за налоговый период (строка 150 приложения 7) |
Указанная в этой строке сумма не может превышать рассчитанной налоговой базы, указанной в п. 2.5 |
|
|
П. 2.8 — остаток имущественного вычета, переходящий на следующий налоговый период (строка 170 приложения 7) |
Цифра для данной строки вычисляется по формуле: стр. 080 - стр. 150 2 000 000 - 484 000 = 1 516 000 руб. |
Приложение 5 Васильев Н. А. не заполнял, так как стандартные и социальные вычеты в 2018 году он не получал.
Как Васильев Н. А. оформил остальные листы 3-НДФЛ, расскажем в следующем разделе.
Алгоритм заполнения раздела 1 и 2 декларации 3-НДФЛ при покупке квартиры
Данные для оформления титульного листа 3-НДФЛ Васильев Н. А. взял из своего паспорта, а необходимые коды узнал в налоговой инспекции по месту жительства (см. в таблице):
|
Наименование поля |
Значение |
Пояснение |
|
|
Номер корректировки |
Декларация подается впервые, поэтому проставляется нулевое значение |
Приказ ФНС России «Об утверждении формы налоговой декларации по налогу на доходы физических лиц (форма 3-НДФЛ), порядка ее заполнения, а также формата представления налоговой декларации по налогу на доходы физических лиц в электронной форме» от 03.10.2018 № ММВ-7-11/569@. |
|
|
Код налогового периода |
Установленный приказом ФНС № ММВ-7-11/569@ код для декларации 3-НДФЛ |
||
|
Налоговый период |
Проставляется год, за который предоставляется 3-НДФЛ |
||
|
Код налогового органа |
Код налоговой инспекции по месту жительства Васильева Н. А. |
||
|
Код страны |
Цифровой код РФ |
||
|
Обозначение физического лица |
Справа от наименования раздела Васильев Н. А проставил цифру «13», что означает ставку НДФЛ (13%), а в п. 1 «Вид дохода» указал цифру «3», выбрав из списка, расположенного рядом с этой ячейкой, подходящий вариант.
В строках 010, 030 (предназначенных для отражения дохода) и 040 (посвященной вычету) он вписал одинаковые значения — сумму полученного в 2018 году дохода (информацию взял из справки 2-НДФЛ) и равную ему сумму вычета. В строке 060 проставил «0», что означает отсутствие разницы между указанными в строке 010 доходами и отраженной в строке 040 суммой налогового вычета:
В строках 080 (НДФЛ удержанный) и 160 (подлежащий возврату из бюджета НДФЛ) отражается сумма подоходного налога, удержанная работодателем (ее величина указана в справке 2-НДФЛ и в данном примере равна 57 720 руб.):

Эту же сумму нужно перенести в раздел 1 декларации 3-НДФЛ (строка 050) — такая сумма вернется Васильеву Н. А. из бюджета. В строке 040 проставляется 0 (уплачивать в бюджет ничего не нужно исходя из условий примера). Чтобы заполнить строки 020 и 030 с кодами, налогоплательщик воспользовался размещенной на сайте ФНС информацией о КБК, а код ОКТМО уточнил в классификаторе:
Заполняя раздел 1, следует обратить внимание на строку 010 — она состоит всего из 1 ячейки и теряется на фоне многозначных строк, посвященных КБК и ОКТМО. В эту строку Васильев Н. А. поместил цифру «2», выбрав из предложенного рядом списка необходимое для его случая действие с НДФЛ — «возврат из бюджета»:
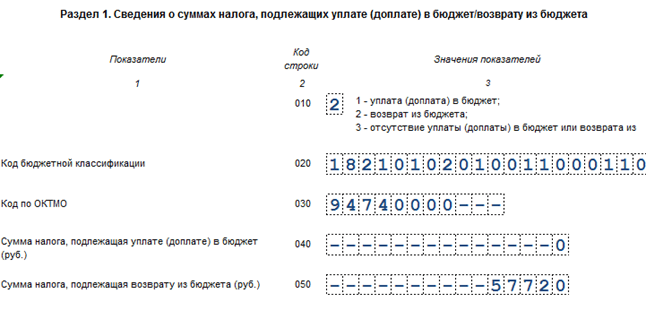
В результате выполненных расчетов выяснилось, что за 2018 год Васильев Н. А. может вернуть налог только с части вычета, а его неиспользованная сумма переносится на последующие периоды. Как это происходит, узнайте из следующего раздела.
Повторная декларация 3-НДФЛ: понадобятся ли дополнительные документы?
Понятие «представление повторной декларации» в налоговом законодательстве не применяется. С точки зрения налогоплательщика, это может означать повторное обращение в налоговые органы за остатком неиспользованного вычета — ситуацию, когда по единожды произведенным расходам, связанным с покупкой квартиры, подается несколько деклараций 3-НДФЛ (первичная и последующие — по доходам, полученным в периоды, следующие за первым годом получения вычета).
Часть информации в каждой последующей декларации будет повторяться (данные о налогоплательщике и о купленном объекте недвижимости), а информация о полученном доходе и НДФЛ будет меняться.
При этом придется снова заняться сбором документов — нужно:
- заполнить заявление на возврат НДФЛ;
- запросить новые справки 2-НДФЛ;
- оформить 3-НДФЛ.
Копии других документов (например, договор купли-продажи квартиры) можно повторно не предоставлять.
Правильно написать заявление на возврат подоходного налога поможет видеоурок: «Составляем заявление на возврат НДФЛ (образец, бланк)» .
Можно ли образец 3-НДФЛ при покупке квартиры использовать при ее продаже?
Декларация 3-НДФЛ при продаже квартиры по составу несколько отличается от 3-НДФЛ при ее покупке. Рассмотренный выше образец использовать в такой ситуации возможно, но лишь частично:
- без корректировок можно оставить только титульный лист (уточнив налоговый период);
- в разделе 1 заполняются аналогичные коды КБК и ОКТМО (остальная информация меняется);
- раздел 2 и приложение 1 оформляются иным способом;
- вместо приложения 7 заполняется расчет к приложению 1.
Для заполнения декларации 3-НДФЛ при продаже квартиры могут использоваться те же способы, что и при оформлении 3-НДФЛ в иных ситуациях (можно применить специальную программу, заполнить бланк декларации самостоятельно и др.).
Найдите ответы на интересующие вас вопросы в материалах рубрики «НДФЛ за квартиру» .
Итоги
Декларация 3-НДФЛ при покупке квартиры заполняется по алгоритмам, регламентированным приказом ФНС на основании подтверждающих документов (акта приема-передачи квартиры, свидетельства о госрегистрации права на недвижимость, платежных квитанций и др.).
Остаток имущественного вычета может переноситься на последующие периоды. Для этого необходимо вновь собрать пакет документов, оформить декларацию и подать заявление в налоговый орган.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации