
Форма акта на списание текущих материалов. Акт списания материалов — форма и правила составления
Любое движение ТМЦ в компании следует оформлять документально. Бывают ситуации, когда у компании возникает необходимость списания ценностей – для оформления данной процедуры используют акт на списание материалов. Но давайте разберемся по порядку: что относится к товарно-материальным ценностям?
Товарно-материальные ценности
- Сырье – это компоненты, материалы, которые в дальнейшем будут использованы в производстве;
- Незавершенное производство – продукция, производство которой не завершено, которая находится в стадии производства;
- Готовая продукция – это продукция, которая прошла все стадии производства, готовая к реализации;
- Запасы – имущество организации, которое по какой-либо причине не используется в данный момент и передано на хранение.
Под списанием ценностей понимается снятие ценностей с учета компании, оформленное документально. Чтобы оформить списание, используют акт на списание материалов, образец которого представлен в конце статьи.
Причина списания материалов может быть разной: если это сырье или незавершенное производство, то, так как данные материалы подразумевают дальнейшую работу, их рано или поздно спишут со склада в производство, готовая продукция или запасы компании по разным причинам могут испортиться, сломаться, прийти в негодность.
Причины для списания обычно определяются работниками, которые ответственны за хранение ценностей, например, кладовщиком или зав.складом. В случае, если ценности необходимо списать по причине их поломки или порчи, прежде чем заполнить акт на списание ТМЦ, собирают специальную комиссию, которая, как правило, состоит из бухгалтера, если это необходимо, узконаправленных специалистов, материально ответственных лиц. Прежде, чем заполнять акт о списании материальных запасов, комиссия должна произвести следующие действия:
- Провести осмотр ценностей;
- Выявить причины, по которым ТМЦ подлежат списанию: поломка, порча в результате происшествия, износ;
- Определить виновных лиц, если в ходе осмотра будет выявлено, что поломка или порча имущества произошла по вине определенных работников;
- Определить дальнейшие действия со списанным имуществом;
- Составить акт списания материальных ценностей (образец представлен ниже);
- Утвердить составленный документ у уполномоченного лица;
- Оценить стоимость списываемых ценностей;
- Проконтролировать уничтожение ценностей.
Форма акта на списание материальных ценностей
Унифицированная форма акта не утверждена. Данный бланк компании необходимо разработать самостоятельно, включив всю необходимую информацию. В образец акта списания материальных ценностей следует включить следующую информацию:
- Дату, когда документ был заполнен;
- Информацию о материальных ценностях (наименование, при наличии -инвентаризационный номер);
- Точное количество по каждому наименованию;
- Стоимость списываемых материалов;
- Причина списания материалов в акте на списание, по которой списываются ценности (например, не подлежит восстановлению, ремонту), описание обстоятельств, при которых произошли события, повлекшие порчу имущества;
- Информацию о взыскании причинённого ущерба с работников, если факт будет установлен.
Акт на списание ТМЦ должен быть подписан членами комиссии по списанию и материально ответственным лицом и утверждается руководителем.
Акт на списание материалов в производство
В компаниях, которые занимаются производственной деятельностью, часто возникает необходимость списания сырья или материалов со склада в производство. Несмотря на то, что компания самостоятельно разрабатывает акт на списание ТМЦ, не стоит забывать, что формы используемых первичных учетных документов должны быть утверждены в учетной политике организации для целей бухучета. В акте на списание материалов в производство стоит отразить следующую информацию:
- Дата, когда был заполнен акт списания материальных ценностей;
- Данные об отправителе (структурное подразделение, вид деятельности);
- Данные о получателе (структурное подразделение, вид деятельности);
- Назначение списания (например, производство мягкой мебели);
- Наименование материальных ценностей, номенклатурный номер;
- Единицы измерения;
- Количество отпущенных в производство материалов;
- Цена.
Организация может принять решение применять унифицированные формы документов. В этом случае в качестве документов для передачи материалов в производство можно использовать следующие формы:
- Если материалы передаются систематически, в компании утвержден нормы и планы их расходования, то можно использовать лимитно-заборную карту по форме М-8. В таком случае также можно использовать карточку учета материалов по форме М-17;
- Если материалы передаются другому подразделению организации, которое территориально не обособлено, то можно оформить требование накладную по форме М-11.
Акт о списании материальных запасов - это документ, которым сопровождается утилизация товарно-материальных ценностей. Читайте, что такое учет материальных ценностей и как разработать самостоятельно форму акта.
Учет материальных ценностей
Материально-производственные запасы (МПЗ) — активы, используемые в качестве сырья и материалов при производстве продукции, выполнении работ, оказании услуг, для перепродажи, а также для нужд организации. Также допустимо использовать термин «товарно-материальные ценности».
Учет МПЗ в бухгалтерском учете регламентируют Методические указания по бухгалтерскому учету материально-производственных запасов (утв. Приказом Минфина РФ от 28.12.2001 № 119н) и (утв. Приказом Минфина России от 09.06.2001 № 44н).
При возникновении необходимости и достаточных оснований ТМЦ организация может списать. Причины списания материальных ценностей (п. 90-132 Приказа Минфина РФ № 119н):
- отпуск материалов в производство;
- продажа организацией материалов физическим и юридическим лицам;
- списание материалов, пришедших в негодность по истечении сроков хранения;
- списание морально устаревших МПЗ;
- списание при выявлении недостач, хищений или порчи, в том числе вследствие аварий, пожаров, стихийных бедствий.
Документальное оформление этих операций ведется посредством бухгалтерских учетных документов, в том числе акта о списании МПЗ. Форму организация может разработать самостоятельно или использовать унифицированную, утвержденную для организаций государственного сектора (№ 0504230 по Приказу Минфина РФ от 30.03.2015 № 52н).
Правила списания ТМЦ
Под товарно-материальными ценностями понимается следующее имущество организации:
- сырье, материалы — предметы, вещи, которые используются на производстве для изготовления какой-либо продукции;
- незавершенное производство — товары, продукция, производство которых не завершено, не получившие потребительских свойств в соответствии с их назначением, то есть находящиеся в стадии производства;
- готовая продукция — товары, которые могут быть реализованы без дополнительных затрат, прошедшие все стадии производства, установленные в соответствующих нормативных документах: регламентах, технических указаниях;
- запасы — неиспользуемое имущество организации, переданное для хранения на склады.
Предложить провести утилизацию может как лицо, отвечающее за сохранность ценностей и осуществляющее их учет, так и главный бухгалтер или руководитель предприятия. В целях проведения списания в организации создается специальная комиссия, которая может действовать как на временной, так и на постоянной основе. В состав такой комиссии в обязательном порядке включают лиц, на которых лежит материальная ответственность за конкретные ценности компании, специалистов по конкретному оборудованию, главного бухгалтера. В полномочия комиссии входит, в том числе, составление акта о списании, образец которого представлен ниже.
Процедура списания
Процедура состоит из 8 этапов:
- Создается комиссия. В комиссию может войти и руководитель организации, если у него возникнет такое желание. О создании комиссии издается приказ. В нем приводится перечень лиц, из которых состоит комиссия, а также содержится указание на необходимость составления списка ценностей, подлежащих списанию.
- Комиссия исследует сами ценности, устанавливает причины списания: поломка, порча, естественная убыль, устанавливает виновных и дальнейшие действия в отношении списанных материальных ценностей.
- Комиссия исследует и анализирует документы, подтверждающие состояние и состав ценностей: отчеты о работе, перечни, отчеты по расходам, калькуляцию и т. д.
- Комиссия фиксирует объем, который нужно списать, утверждает перечень и подводит итоги по сумме, балансовой стоимости.
- Все эти данные отражаются в акте, подписываемом всеми членами комиссии.
- Акт передается на утверждение руководителю.
- Бухгалтерия делает необходимые проводки и отметки в бухгалтерских, финансовых и отчетных документах.
- Комиссия осуществляет контроль за уничтожением списанного имущества, если таковое необходимо.
Если установлено виновное лицо, оно также может быть привлечено к работе комиссии. В этом случае в акте делается отметка о порядке возмещения затрат организации.
Учет ценностей бухгалтерией осуществляется по фактической стоимости их приобретения, при этом косвенные налоги, оплаченные поставщику, в итоговой сумме не отражаются. Способ списания должен быть установлен в учетной политике (по себестоимости каждой единицы, по средним показателям себестоимости).
Утвержденный в локальных нормативных документах способ списания не может меняться в процессе списания. Иногда акт составляется в присутствии сторонних организаций, например при участии сотрудников санитарного или пожарного надзора.
Шаблон приказа
Шаблон не является унифицированным, поэтому организация может разработать собственный образец, включив дополнительные реквизиты и положения в соответствии с действующим законодательством.
Хотя компания сама вправе разрабатывать формы приказов и прочих документов, нельзя забывать о том, что они должны быть утверждены во внутренней учетной политике организации и соответствовать ей. В этом документе утверждаются формы первичной документации на предприятии для целей осуществления бухгалтерского учета.
Форма акта
На основании Методических указаний организации сами разрабатывают формы и образцы первичных документов. В альбомах унифицированных форм первичной учетной документации не предусмотрена форма акта о списании ТМЦ. Следовательно, каждая организация может самостоятельно разрабатывать и утверждать акт о списании материальных ценностей. Однако можно использовать формы ОКУД 0504230 и 0504143, которые применяют государственные и муниципальные учреждения.
Форма ОКУД 0504143, образец акта списания материальных ценностей, пришедших в негодность

Форма 0504230, акт о списании материальных ценностей
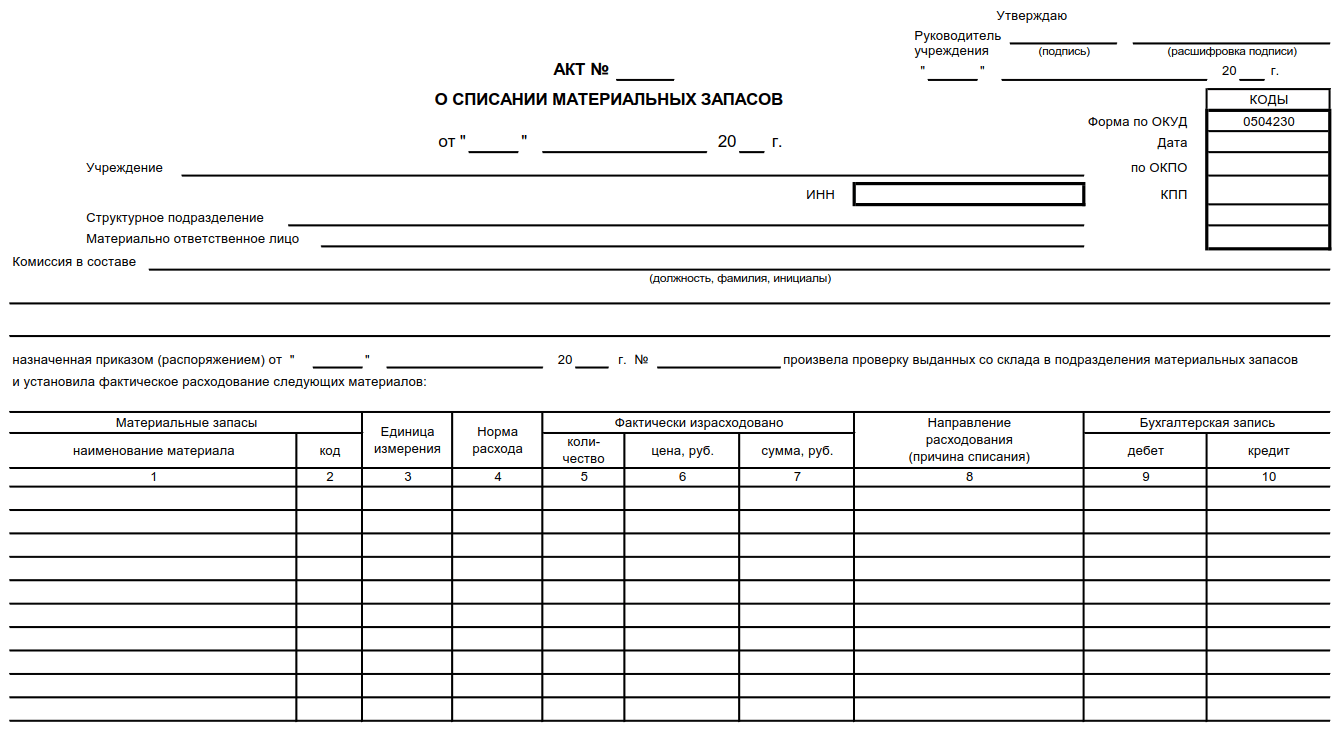
Форма, составленная самостоятельно, должна отвечать требованиям первичного учетного документа.
Первичные учетные документы должны включать в себя обязательные реквизиты, установленные:
- наименование;
- дату составления;
- наименование организации;
- содержание хозяйственной операции;
- измеритель хозяйственной операции в натуральном и денежном выражениях;
- наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц и их расшифровки.
Организация вправе самостоятельно добавить реквизиты в документ о списании, которые отражают его специфику. Форма, отвечающая указанным требованиям, утверждается учетной политикой организации.
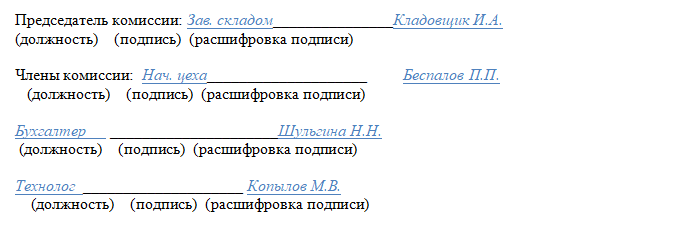
Подписывают акт члены комиссии во главе с председателем. В нее обязательно входят работник бухгалтерии и материально ответственное лицо.
Заполнение акта
Рассмотрим пример заполнения по шагам.
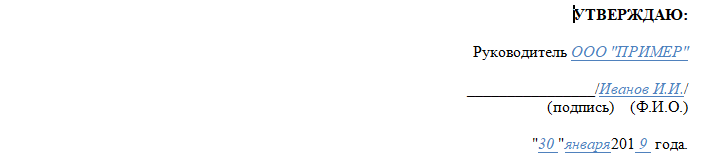
Шаг 1. Заполняем данные руководителя и дату утверждения документа.
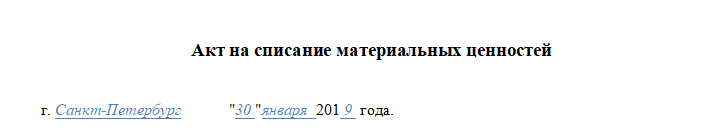
Шаг 2. Место и дата составления. Дата составления акта будет считаться датой списания МПЗ и признания расходов. Организация вправе оформлять акт один раз в конце месяца и вносить в него отпуск МПЗ за весь месяц. Его необходимо составлять своевременно, в противном случае возникает риск непризнания расходов.
Шаг 3. Указываем номер и дату приказа о назначении комиссии, а также причину. При внутреннем перемещении организация может осуществлять отпуск материалов своим подразделениям без указания назначения. В таком случае сами материалы считаются в подотчете у получившего их подразделения, и отнесение их стоимости на затраты производится при их фактическом расходовании на изготовление продукции или выполнение работ по акту расхода материалов.
Шаг 4. Заполняем таблицу, в которой должны быть указаны наименование материалов, цена и причина списания материалов; в акте на списание необходимо указывать полное наименование МПЗ, включая марку, сорт, партию, артикул и пр. для обоснования учета расходов и возможности их идентификации в учете. Для этого целесообразно добавить данные по дате поступления. Ошибочное списание другой марки или сорта материалов приводит к пересортице или к отказу в принятии расходов. Стоимость указывать не обязательно, так как она может различаться в бухгалтерском и налоговом учетах. Но если стоимость совпадает, то акт дополнительно подтвердит размер расходов.
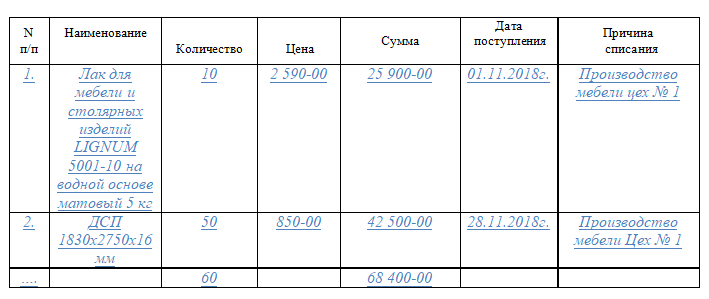
Шаг 5. Итог по количеству и сумме списания.
Шаг 6. Документ подлежит подписанию членами всей комиссии, ответственными за отпуск и получение материалов, лицами, разрешившими такой отпуск и обеспечивающими внутренний контроль в организации.
Специфика списания на производство
Необходимость проведения списания со склада на производство возникает у предприятий, которые занимаются производственной деятельностью. В таком акте необходимо отразить следующую информацию:
- дата заполнения;
- сведения об отправителе документа (наименование структурного подразделения и его вид деятельности);
- сведения о получателях (также наименование конкретного структурного подразделения и вид его деятельности);
- для чего списывается имущество, назначение этого действия (например, для производства фурнитуры);
- наименование списываемого имущества, позволяющее его идентифицировать с указанием номенклатурного номера;
- единица измерения списываемых материалов;
- количество списываемых, то есть отпущенных в производство материалов;
- цена.
Образец акта на списание материалов в производство

Компания может как разработать форму для данного акта самостоятельно, так и принять решение использовать унифицированные бланки. В последнем случае могут применяться следующие унифицированные формы, которые подтвердят передачу материалов в производство:
- лимитно-заборная карта по форме М-8 в том случае, если материалы передаются систематически и в организации утверждены нормы и планы их расходования. Также при подобных обстоятельствах можно использовать карточку учета материалов по форме М-17;
- накладная по форме М-11 в том случае, если материалы передаются подразделению компании, которое не является территориально обособленным.
Списание с утилизацией
После составления акта, подтверждающего, что материальные ценности признаны списанными, бухгалтеру необходимо сделать следующие проводки:
- Дт 94 Кт 10. В этой проводке бухгалтер отражает балансовую стоимость списанных ТМЦ, данные при этом берутся непосредственно из акта;
- Дт 20 Кт 94. В ней отражаются стоимость недостачи, утраты или порчи материалов в пределах их максимальной убыли. Такие сведения также могут быть приведены в акте либо их следует запросить отдельно и оформить в специальной бухгалтерской справке. Если превышен лимит естественной убыли, делать проводку со счета Дт 20 нельзя, необходимо дополнительно составить субсчета.
Это основные проводки, в некоторых случаях потребуется указать иные счета. Например, в случае порчи имущества в результате природной катастрофы делают проводку Дт 99 Кт 100. При формировании данных по счетам, оформлении операций движения ТМЦ используются данные из акта.
Хранение и ответственность
Члены комиссии отвечают за правильность проведения проверки товарно-материальных ценностей, обоснованность признания необходимости списания (на основании порчи имущества вследствие износа или повреждения, убыли или утраты и т. д.). Также комиссия несет ответственность за правильность составления документации: не только акта, но и других бланков. Сотрудники компании не могут списывать запасы или иное имущество организации без надлежащим образом установленных оснований. В противном случае материально ответственное за сохранность имущества лицо может быть привлечено к ответственности в границах, которые установлены его договором об индивидуальной материальной ответственности.
Акт о списании составляется в двух экземплярах и хранится как в бухгалтерии (в архиве организации), так и у материально ответственного лица. Минимальный срок хранения — 5 лет.
Правильное и своевременное составление акта избавит организацию и материально ответственных лиц от проблем при проверках.
Образец акта на списание материалов в 2019 году компании разрабатывают самостоятельно, но с учетом обязательных реквизитов для первичных документов. Дело в том, что по оформленному акту бухгалтер будет списывать расходы. Например, при формировании себестоимости продукции, если списание было в производство. Образцы и бланки актов моете скачать по ссылкам ниже.
Нужно ли начислить НДС со стоимости материалов, списанных в результате порчи: подсказка от Минфина >>>
Образцы актов на списание материалов в 2019 году
Компании могут не применять унифицированные формы документов, а разработать свои - более удобные в оформлении, в которых отражены необходимые реквизиты. Это в полной мере касаетсяакта на списание товарно-материальных ценностей. Укажите в нем причину списания, все обязательные реквизиты для первички по бухгалтерскому законодательству и те, которые нужны вашей компании. О них пойдет речь дальше.
Скачать образцы актов:
Акт на списание материалов (образец 2019)
Какие обязательные реквизиты включить в документ при заполнении
Акт на списание материалов должен содержать обязательные реквизиты первичного документа. Разберем, что это за сведения.
К обязательным реквизитам документа по Федеральному закону от 06.12.2011 № 402-ФЗ относятся:
- наименование и дата составления документа
- название организации
- содержание хозяйственной операции и величина ее измерения (например, основанием может быть передача материалов и сырья со склада в производство или на строительство)
- указание должностей и инициалов лиц, совершивших операцию, их подписи.
Бланк самостоятельно разработанного первичного документа компания утверждает отдельным приказом руководителя или приводит в приложении к учетной политике.
Отпуск (передачу) материалов в эксплуатацию (производство) оформляйте следующими документами:
- лимитно-заборная карта (форма № М-8) применяется при систематическом использовании материалов, когда утверждены нормы и планы их расходования;
- накладная на отпуск материалов на сторону (форма № М-15) применяется в тех случаях, когда материалы передаются территориально удаленному подразделению;
- требование-накладная (форма № М-11) или карточка складского учета (форма № М-17) применяется в остальных случаях.
Этими же документами оформляйте списание имущества стоимостью до 40 000 руб. (другого установленного в учетной политике предела), которое по остальным признакам соответствует основным средствам. Это объясняется тем, что в бухучете его стоимость списывается аналогично материалам .
Момент признания расходов по акту на списание
Дата отпуска материалов (МПЗ) в акте подтвердит момент признания налоговых расходов. Если акт на списание материалов оформляется непосредственно на каждую операцию по отпуску МПЗ, датой списания будет дата составления документа (п. 3 ст. 9 Федерального закона о бухучете от 6 декабря 2011 г. № 402-ФЗ).
Компания вправе оформить акт на списание материалов и в форме сводной ведомости, отразив отпуск МПЗ за период (неделю, месяц). Такой документ составляется в начале периода, и затем в него заносятся данные об отпуске МПЗ. На каждый отпуск важно указывать конкретную дату списания МПЗ — именно в этот момент, а не на дату составления акта в целом, компания вправе включить в налоговые расходы стоимость отпущенных МПЗ (п. 2 ст. 272 НК РФ).
Сводные акты о списании МПЗ целесообразно дополнить такими графами, как «Дата списания» и «Номер партии». При этом каждый отпуск безопаснее заверять подписями соответствующих сотрудников.
Акт на списание материалов нужно составлять своевременно — если по акту МПЗ будут отпущены в производство после сдачи работ, к которым они относятся, есть вероятность отказа в признании расходов.
Совпадение наименования МПЗ, указанных в акте и отраженных в учете, позволит идентифицировать списанный материал и снизит налоговые риски. Безопаснее указывать полное наименование списанного материала, включая марку, сорт и т. д.
Как отражать материалы в акте на списание
Расхождения по марке одних и тех же МПЗ в документах на приобретение и на списание может повлечь претензии налоговиков о необоснованности учета расходов в виде стоимости спорного материала. В постановлении от 13.04.10 № А12-17733/2009 ФАС Поволжского округа признал право компании учесть стоимость материала в налоговых расходах, поскольку совпадение наименования товара в счете-фактуре и товарной накладной — один из признаков реальности совершения операции.
Если на складе учтено несколько марок (сортов) МПЗ, то ошибочное списание на основании акта другой марки (сорта) МПЗ и вовремя не выявленная ошибка приведут к пересортице. Недостача при отсутствии виновных лиц учитывается в расходах только при наличии подтверждающего документа от уполномоченного органа государственной власти (подп. 5 п. 2 ст. 265 НК РФ), а выявленные излишки по рыночной стоимости придется включить в состав доходов (п. 20 ст. 250 НК РФ).

При большом объеме номенклатуры со схожими наименованиями каждому виду МПЗ целесообразно присвоить номер, который отражать в акте на списание.
Есть способы отразить результаты инвентаризации с выгодой для компании. Например, если обнаружили недостачу, пересортицу или неучтенное имущество.
К примеру, компании выгодно списать недостачу как естественную убыль. Проверьте, возможно, чиновники утвердили нормы естественной убыли для ваших материально-производственных запасов (МПЗ). Тогда спишите часть недостачи в пределах этих норм. Это можно сделать как в бухгалтерском, так и в налоговом учете.
Налоговики часто сопоставляют количество списанных по документам материалов с количеством МПЗ в иных имеющихся документах. Так, данные о списанных строительной организацией МПЗ по актам на списание материалов сопоставляют с количеством использованных МПЗ по актам приемки выполненных работ (форма № КС-2). При расхождениях инспекторы откажут в признании налоговых расходов и снимут вычеты НДС (постановление Второго арбитражного апелляционного суда от 22.11.10 № А29-1413/2010 , оставлено в силе определением ВАС РФ от 28.03.11 № ВАС-3113/11).

Кроме того, часто МПЗ поступают в одной единице измерения, а списываются в другой. Так, ГСМ, будучи жидкостями, закупаются в килограммах и тоннах (масса), а списываются в литрах (объем). Ситуация осложняется тем, что из-за физических особенностей масса ГСМ остается неизменной, а объем может незначительно измениться (в зависимости от температуры). В этом случае вакт на списание материаловможно добавить вторую единицу измерения и коэффициент пересчета единиц веса в объем.
Так, при отпуске нефтепродуктов в акте на списание материалов указывается фактически переданное количество в литрах, коэффициент перевода из литров в килограммы и масса переданного топлива в килограммах — единица, в которой МПЗ отражены в учете. Порядок пересчета нефтепродуктов из объемных единиц в весовые рассмотрен в письме ФНС России от 24.03.05 № 03-3-09/0412/23 .
Как отразить выбытие материалов для целей налога на прибыль >>> Как отразить списание стоимости материалов при передаче в эксплуатацию (производство) организацией на упрощенке >>>
Если организация платит ЕНВД, списание материалов не окажет влияния на расчет этого налога. Плательщики ЕНВД рассчитывают этот налог исходя из вмененного дохода (п. 1 ст. 346.29 НК РФ). Как отразить списание стоимости материалов при передаче в эксплуатацию (производство) организацией, которая применяет общую систему налогообложения и платит ЕНВД >>>
Кто подписывает акт на списание материалов
В графах «Отпустил» и «Получил» акта на списание материалов важно указать должности ответственных за отпуск и получение материалов лиц, их подписи и расшифровку. Подписывать акты на списание материалов должны лица, непосредственно связанные с отпуском и получением МПЗ. Ведь именно эти лица могут подтвердить, что материалы фактически отпущены и использованы в деятельности, направленной на получение доходов. Так, в постановлении Президиума ВАС РФ от 03.07.12 № 2341/12 компания подтвердила фактическое наличие сырья, приобретенного у неблагонадежного контрагента без должной осмотрительности, и использование этого сырья в производстве.
Кроме того, в акт на списание материалов целесообразно добавить подпись лица, разрешившего такой отпуск (заведующего складом, руководителя отдела снабжения). Это позволит обеспечить внутренний контроль за отпуском материалов и избежать несанкционированного расходования материалов.
При этом руководитель или главный бухгалтер не обязаны подписывать акт на списание материалов для подтверждения расходов. Ведь по правилам пункта 4 статьи 9 Закона о бухучете первичный документ подписывается лицами, совершившими операцию и ответственными за правильность ее оформления.
Материальные ценности передаются в производство по требованию-накладной или лимитно-заборной карте. При этом они опять же закрепляются за определенным материально-ответственным лицом. Чтобы их списать с него, а также для подтверждения факта реального расходования для налоговых органов необходимо оформлять акт на списание материалов.
Это первичный документ, который составляется комиссионно для отражения использования материально-производственных запасов, в том числе хозяйственного инвентаря, инструментов, мебели и т. д.
Его составление необходимо только в случаях, если это предусмотрено учетной политикой компании. Списание материалов в производство также отражается требованием-накладной, накладной, лимитно-заборной картой. Но налоговые органы очень часто могут запросить предоставление еще и акта на списание.
Особенно это требование относится к активам, которые занимают промежуточное положение между основными средствами и МПЗ, учитываемым в составе материалов. Акт нужно обязательно составлять на выбытие материалов, непригодных для дальнейшего использования, будь то новые или уже используемые ранее средства.
Форма акта на списание должна разрабатываться самостоятельно каждым предприятием в соответствии с его потребностями и особенностями осуществления деятельности.
Материалы передаются в производство по одному из выше перечисленных документов. После этого по мере их использования в присутствии комиссии оформляется акт на списание материалов. Комиссия, как правило, включает компетентных работников предприятия. Ее состав утверждается отдельным приказом руководителя организации. Председателем комиссии выступает в основном начальник соответствующего подразделения компании, а ее членами могут быть специалисты, технологи, мастера, бухгалтера и т. д.
Составленный акт визируется материально-ответственным лицом и утверждается руководителем предприятия. Его прикладывают к соответствующему расходному документу (например, требованию-накладной) и передают в бухгалтерию.
Как правильно составить акт
В верхней части указываются название компании, ее адрес, регистрационные данные (ИНН, КПП). Справа находится утверждающая документ запись руководителя с его подписью, расшифровкой должности и личных данных.
В документе должны присутствовать название, номер по порядку и дата составления.
Ниже заполняются личные данные работников, входящих в состав комиссии, которая оформляет выбытие материально-производственных запасов. Первым должна быть записана фамилия ее председателя. Также можно указать реквизиты приказа, на основе которого создана комиссия.
Нужно заполнить информацию об основании производимого выбытия материалов. Здесь желательно подробно указать место, где были использованы данные активы.
Табличная часть документа включает себя данные о порядковом номере записи, счете аналитического учета, номенклатуре (артикуле) и наименовании материальных ценностей, мере измерения, цене за единицы, количестве и общей стоимости. В некоторых видах акта в таблице может быть предусмотрена графа, в которой для каждого материала расписывается причина выбытия.
Акт подписывают председатель и члены комиссии с расшифровкой их должностей и личных данных. Его также визирует материально-ответственное лицо с указанием его профессии и Ф.И.О., а также даты подписания.
Нюансы
Если акт составляется по причине непригодности и невозможности в дальнейшем применять материальные ценности, то в его состав рекомендуется включать информацию о сроках годности или периоде использования данного материала, причину вызвавшую выбытие, а также указание ущерба, причиненного по вине материально-ответственного лица и порядок его возмещения.
Любое производство сопряжено с пользовательским расходом сырья. Израсходованные на производство продукции (работ), подлежат документированию. Имеется в виду документальное оформление расхода, то есть списания.
Списывается не только сырье, но и все используемые предприятием материалы. Например, пекарня списывает не только муку и дрожжи, но и бензин (дизтопливо), которое было израсходовано для произведения доставки хлебобулочной продукции.
Списание имеет огромное значение для налогообложения. Поэтому списывающий документ должен иметь юридический статус. О том, что это за бумага и как она оформляется, читайте далее.
Документ и списываемые материалы
Вначале необходимо разъяснить, когда и что списывать.
Списание материалов производится один раз каждый месяц. Для этого оформляется акт на списание. Необходимо учитывать, что списывать можно только те материалы, которые официально были взяты в учет. Такое сырье ставится на приход. Имеется полный приход, включая их объем, который не был истрачен за отчетный период.
Приходные документы оформляются бухгалтерией предприятия-производителя. Они же оформляют израсходованный объем (количество).
Эти документы формируются на основании полученных от поставщика расходных накладных. Далее эта бумага направляется сотруднику, который является материально ответственным (кладовщик, зав. складом, другому ИТР).
Непосредственно при производстве продукции ведется учет фактического количества расходников. В акте списывания указываются именно эти данные.
Но это не все. Для каждого расходника необходимо изучить ГОСТы, ДСТУ, ТУ и другие нормативные документы. Для инертных материалов (и не только) существуют нормальные потери при производстве и транспортировке. Если их не учитывать, то со временем они приобретут большой объем. Появится недостача.
Естественные потери высчитываются как процент от израсходованного количества.
Правила составления актов на списывание
В современном делопроизводстве повсеместно применяется компьютерная среда 1С. В ее базе, как правило, уже содержится форма такого документа. Стоит лишь проставить некоторые данные. А именно:
- наименование расходника,
- его номенклатурный уникальный номер,
- единицу измерения,
- количество (объем, масса).
После распечатывания такого документа, его подписывают:
- материально-ответственные лица (руководитель производственного подразделения и учетчик),
- бухгалтер-учетчик или главбух.
Если в компании не применяется 1С, то для ознакомления можно бесплатно скачать образцы и примеры.
УТВЕРЖДАЮ:
Руководитель
________________ / _______________ /
(подпись) (Ф.И.О.)
"____"____________ 201__ года.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации