
Фнс налоговый вычет за обучение. Как получить налоговый вычет за обучение (возврат подоходного налога)
В наше время далеко не у всех желающих есть возможность бесплатно получить знания. И, чтобы хоть как-то помочь с тяжелым бременем платы за обучение, государство дает возможность получить налоговый вычет за обучение. Читайте далее о том, как получить налоговый вычет за обучение, какие документы понадобятся, и на какой возврат стоит рассчитывать.
Инструкция по оформлению налогового вычета за обучение
- как оформить налоговый вычет на учебу
Сегодня, если грамотно составить документы на налоговый вычет, то можно получить значительные скидки за обучение в виде возврата уплаченных налогов. Все это прописано в первом подпункте второй статьи 219 НК РФ, там же указано, что получить налоговые вычеты может как непосредственно сам обучающийся, так и его родитель (опекун) .
План действий по оформлению налогового вычета достаточно прост: собирайте документы и отдаете их в налоговую службу по месту прописки. А дальше вам уже расскажут, что нужно донести или переделать и проинформируют о дальнейших действиях и сроках перевода денежных средств.
Для оперативного и простого получения налогового вычета следует заблаговременно позаботиться о подготовке документов.
Документы необходимые для того, чтобы получить налоговый вычет за учебу
Во-первых, необходимо зайти в налоговую и взять декларацию на доход физических лиц за прошлый год. Впрочем, можно просто скачать форму НДФЛ-3 для заполнения , даже не заходя в государственное учреждение и заполнить его в соответствии с рекомендациями по заполнению формы НДФЛ-3.
Во-вторых, по месту работы необходимо будет взять справку по форме 2-НДФЛ (о доходах) с доходами и вычетами за последний год. Если вы меняли работу в течение последнего года, то придется брать справки у всех ваших работодателей за последний год.
В-третьих, необходимо написать заявление на возврат налога . В тексте заявления необходимо указать ваши банковские реквизиты, на которые вы хотите осуществить перевод денежных средств.
Также Вам понадобятся следующие документы при оформлении налогового вычета за обучение .
- Паспорт и заверенные ксерокопии его первых страниц (основной и с регистрацией).
- Заверенная копия договора с учебным заведением. В договоре должна быть указана стоимость обучения.
- Чек об оплате времени обучения. Необходимо позаботиться о том, чтобы сохранить все чеки и приходные ордера, которые обязаны выдать при оплате обучения, только в этом случае можно будет возместить всю сумму налогового вычета за обучение . Если оплата проводится по безналичному расчету, необходимо будет представить документы, подтверждающие факт перевода денежных средств. Если студенту еще нет восемнадцати лет, в договоре необходимо прописать, что за обучение будут платить родители (братья, сестры) или опекун. Если вы не сохранили эти документы - не расстраивайтесь, выход есть, но придется побегать, что бы сделать выписки из архива учебного заведения. А это дополнительные траты времени и денег.
- Заверенная копия лицензии учебного заведения - только в случае если не указаны реквизиты лицензии в договоре на обучение.
Если вы оформляйте налоговый вычет за обучение детей, то необходимо будет также предоставить копию свидетельство о рождении ребенка и справку из учебного заведения о том, что студент учится на очной форме обучения.
Помимо этого при разных обстоятельствах могут потребоваться копия свидетельства о заключении брака получателя, копия своего свидетельства о рождении, заверенные у нотариуса переводы всех документов составленных на иностранных языках.
Как рассчитать сумму и сроки налогового вычета за обучение?
Отметим, что далеко не всегда налоговый вычет можно получить в полном объеме. Возврату подлежит лишь избыточный налог - это 13% от всей суммы налогового вычета в год. Разберёмся подробнее в данном вопросе.
Предположим, что ваша зарплата составляет 50 000 рублей в месяц. С этой зарплаты за календарный год вы заплатили подоходный налог на общую сумму равную 78 000 руб.
Если вы оплатили свое обучение на сумму, не превышающую максимально возможный налоговый вычет , который составляет 120 000 рублей, то предполагаемая сумма вычета равна сумме оплаты года обучения. А вернуть, в теории, можно лишь 13% от этой суммы. Если 13% от платы за обучение не превышает размер общего уплаченного вами за последний календарный год подоходного налога, то вы получайте её полностью. В противном случае вам придётся довольствоваться лишь той суммой, которая равняется сумме уплаченного вами подоходного налога.
Если вы заплатили за свое обучение более 120 тысяч рублей за год, то возможная сумма для возврата будет равна 13% от максимально возможной суммы возврата, т.е. от 120 тысяч рублей. Но, опять же надо сравнить уплаченный вами подоходный налог и полученную сумму. Если вы заплатили больше предположительной суммы налогового вычета - то можете её полностью вернуть, если же нет, то вернуть сможете лишь то, что заплатили до этого государству.
Если вы хотите сделать налоговый вычет за обучение ребенка, то там схема остается такой же, но максимально возможный налоговый вычет меняется с 120-ти до 50-ти тысяч рублей на одного ребенка. Если хотите вернуть за двоих, то до 100 тысяч и т.д.
Можно ли получить налоговый вычет на учебу ребенка - инструкция для родителей
Для получения налогового вычета за обучение ребенка должны быть выполнены некоторые условия, предусмотренные законодательством.
- Получатель возврата должен быть указан в договоре на обучение и во всех документах на оплату.
- Получатель должен быть официально трудоустроен в течение всего прошлого календарного года и, следовательно, оплачивать регулярно подоходный налог.
- Ребенок должен обучаться в аккредитованных государственных официальных учебных заведениях.
- Налоговый возврат за обучение ребенка возможен только при очной форме обучения.
Оплата за знания также не подлежит возврату, если она была выплачена из средств материнского капитала, выигрыша или денежного приза.
Следует так же учитывать, что налоговые вычеты на учебу невозможны в том случае, если детям уже исполнилось двадцать четыре года (или 18 лет, если за учебу платил опекун).
Налоговый вычет на обучение ребенка – это один из социальных налоговых вычетов, который полагается родителям, официально трудоустроенным, у которых ребенок обучается на платном очном отделении учебного заведения, и не достиг 24-летнего возраста.
В налоговом кодексе (в пункте 2 статьи 219) определен порядок предоставления социального налогового вычета по расходам на обучение. Там сказано, что социальный налоговый вычет по расходам на обучение имеют право оформить граждане, оплачивающие:
- свое обучение по любой форме обучения (дневной, вечерней, заочной и в любом их сочетании);
- платное образование своего ребенка в возрасте обучающегося, не достигшем 24 лет;
- платное обучение опекаемого подопечного (подопечных) в возрасте до 18 лет по очной форме обучения;
- обучение бывших своих опекаемых подопечных в возрасте до 24 лет (после прекращения над ними опеки или попечительства) по очной форме обучения;
- обучение своего брата или сестры в возрасте до 24 лет по очной форме обучения, приходящимся ему полнородными (т.е. имеющими с ним общих отца и мать) либо не полнородными (т.е. имеющими с ним только одного общего родителя).
В 2017 году по данным ФНС России В 2017 году (письмо № БС-3-11/4769 от 14.10.2016) нельзя возместить расходы за образование супруга.
Рассмотрим более детально основания и порядок оформления и получения социального налогового вычета, касающегося обучения детей.
Родители вправе частично вернуть выплаченный ими налог на доходы физических лиц с суммы, уплаченной за обучение их ребенка в размере 13 процентов.
Какой размер социального налогового вычета на обучение в 2017 году?
Максимально возможный размер суммы, затраченной на обучение детей, с которого возможно получить социальный налоговый вычет в 2017 году составляет 50 тысяч рублей в год. Это означает, что максимальный размер налога, который налоговый орган может возвратить за год составит 6 тысяч пятьсот рублей в год за обучение каждого ребенка.
А вот размер суммы, с которой можно получить налоговый вычет за обучение самих родителей, или их братьев и сестер уже составляет 120 тысяч рублей в год.
Таким образом, вычет на обучение – это процесс многоразовый. Обращаться за ним можно каждый год. За каждый год разрешено к возврату денежных средств не более, чем сумма удержанного в бюджет НДФЛ.
Требования к учебному заведению
Для того, чтобы налоговый орган положительно рассмотрел заявление о предоставлении социального налогового вычета за произведенные на обучение расходы, необходимо, чтобы образовательное учебное заведение имело лицензию на данный вид образовательной деятельности. К таковым учебным заведениям относятся: При наличии лицензии или иного документа, подтверждающего право на ведение образовательного процесс ВУЗы, средние учебные заведения, детские образовательные заведения (платные детские сады), учреждения дополнительного образования (школа искусств, музыкальная школа, спортивная школа платных основ).
При этом, не имеет значения, к какому виду собственности данное учебное заведение относится. Это могут быть и государственные и частные учреждения образования, и не только российские.
Важным требованием налоговой службы является тот факт, что квитанции об оплате за обучение должны быть оформлены на налогоплательщика, а не на ребенка или лицо, за которое производится оплата.
Как получить налоговый вычет за обучение ребенка?
А. При подаче документов в налоговый орган
Для реализации права на налоговый вычет по расходам на оплату обучения родитель должен пошагово совершить следующие действия:
Заполнить налоговую декларацию (по форме 3-НДФЛ) по окончании года, в котором была осуществлена оплата обучения.
Получить справку из бухгалтерии по месту работы о суммах начисленных и удержанных налогов за соответствующий год по форме 2-НДФЛ.
Подготовить копию договора с образовательным учреждением на оказание образовательных услуг, в котором указаны реквизиты лицензии на осуществление образовательной деятельности (при отсутствии в договоре реквизитов лицензии необходимо предоставить ее копию), а в случае увеличения стоимости обучения – копию документа, подтверждающего данное увеличение, например, дополнительное соглашение к договору с указанием стоимости обучения.
Если производилась оплата обучения собственного или подопечного ребенка, брата или сестры, дополнительно предоставляются копии следующих документов:
- справка, подтверждающая очную форму обучения в соответствующем году (если этот пункт отсутствует в договоре с образовательным учреждением на оказание образовательных услуг);
- свидетельство о рождении ребенка;
- документы, подтверждающие факт опекунства или попечительства – договор об осуществлении опеки или попечительства, или договор об осуществлении попечительства над несовершеннолетним гражданином, или договор о приемной семье (если налогоплательщик потратил деньги на обучение своего подопечного);
- документы, подтверждающие родство с братом или сестрой (если оплачивалось обучение брата или сестры).
5. Подготовить копии платежных документов, подтверждающих фактические расходы налогоплательщика на обучение (чеки контрольно-кассовой техники, приходно-кассовые ордера, платежные поручения и т.п.).
6. Предоставить в налоговый орган по месту жительства заполненную налоговую декларацию с копиями документов, подтверждающих фактические расходы и право на получение социального налогового вычета по расходам на обучение.
Если в предоставленной налоговой декларации исчислена сумма налога к возврату из бюджета, вместе с налоговой декларацией необходимо подать в налоговый орган заявление на возврат НДФЛ в связи с расходами на обучение.
Сумма излишне уплаченного налога подлежит возврату по заявлению налогоплательщика в течение одного месяца со дня получения налоговым органом такого заявления, но не ранее окончания камеральной налоговой проверки (п.6 ст.78 Налогового кодекса).
При подаче в налоговый орган копий документов, подтверждающих право на вычет, необходимо иметь при себе их оригиналы для проверки налоговым инспектором.
Б. При подаче документов по месту работы
Социальный налоговый вычет можно получить и до окончания налогового периода при обращении к работодателю, предварительно подтвердив это право в налоговом органе. Для этого налогоплательщику необходимо:
Написать заявление на получение уведомления от налогового органа о праве на социальный вычет. Образец заявления можно посмотреть в Письме ФНС России от 07.12.2015 № ЗН-4-11/21381 «О получении социальных налоговых вычетов, предусмотренных подпунктами 2 и 3 пункта 1 статьи 219 Налогового кодекса Российской Федерации, у налоговых агентов», либо спросить образец в бухгалтерии по месту работы.
Подготовить копии документов, подтверждающих право на получение социального вычета.
Предоставить в налоговый орган по месту жительства заявление на получение уведомления о праве на социальный вычет с приложением копий документов, подтверждающих это право.
По истечении 30 дней получить в налоговом органе уведомление о праве на социальный вычет.
Предоставить выданное налоговым органом уведомление работодателю, которое будет являться основанием для не удержания НДФЛ из суммы выплачиваемых физическому лицу доходов до конца года.
Образец заявления на возврат НДФЛ можно взять на официальном сайте ФНС России
Как заполнить налоговую декларацию по форме 3-НДФЛ для налогового вычета на обучение детей?
Налоговая декларация по налогу на доходы физических лиц по форме 3-НДФЛ заполняется на основе данных из справки о доходах по форме 2-НДФЛ (которую выдает бухгалтерия по месту трудовой деятельности).
Сама декларация достаточно объемная и ее форма, и содержание из года в год может меняться, поэтому, не рекомендуется использовать ее бланки за прошлый год, а тем более старше. Перед ее заполнением стоит внимательно изучить налоговый документ, свежий на момент заполнения. (Для этого нужно воспользоваться актуальным Приказом ФНС России, касающимся порядка заполнения формы налоговой декларации по налогу на доходы физических лиц). Бывает достаточно сложно самостоятельно правильно и без ошибок с первого раза заполнить эту форму.
Сам бланк декларации легко получить на сайте налогового органа. Там доступен «Личный кабинет налогоплательщика». Есть специальная программа налоговой службы, в которой видны все неправильные действия и ошибки при заполнении формы.
При самостоятельном заполнении бланка важно указать следующие данные и реквизиты: номер налоговой инспекции, ФИО налогоплательщика, его ИНН, реквизиты его паспорта, код страны, сведения о месте жительства, код муниципального образования, наименование организации, КПП, ОКТМО организации по справке 2-НДФЛ), суммы по месяцам (из этой же формы). На вкладке «доходы» нужно выбрать «13» - это 13% налогообложения. Если в каком-то месяце были отпускные, вбивается код 2012, для зарплаты код 2000. Итоговая сумма дохода должна совпасть с той, что в справке 2НДФЛ. Во вкладке «Вычеты» заполняют «Суммы, уплаченные за обучение детей». После того, как форма будет готова, оформляется заявление, в котором указывается рассчитанная сумма возврата налогового вычета за обучение ребенка.
Примеры расчета налогового вычета за обучение
- Юлия в 2016 обучалась в автошколе на права. Ее затраты на такую учебу составили 55000 рублей. При этом ежемесячно Юлия получала зарплату по 35000 рублей. В год она заработала 42 000 рублей. С неё удержали в бюджет налог (13 процентов) что составило 54600 рублей.
Расчет налогового вычета: 55000 * 13 % = 7 150 рублей. Это та сумма, которую она вернет как налоговый вычет (причем в максимально полном ее размере, так как с нее в 2016 году удержан налог больше).
- Иван является студентом на коммерческом (платном) отделении и работает на неполной ставке. Поэтому годовой заработок его составил 115000 рублей. С этого дохода был удержан налог в размере 14 950 рублей. НДФЛ. За 2016 год оплата обучения ему обошлась в сумме 125500 рублей.
Расчет налогового вычета: с Ивана был удержан годовой налог по сумме значительно меньшей чем составляет сумма максимального размера вычета. Вернуть он сможет только 14950 рублей., то есть ту сумму, которая была внесена в качестве налога с заработанных доходов.
- У Марии на иждивении находится трое детей. Ее доход за 2016 год составил 45000 рублей. в месяц до удержания налога. Это составило годовой налогооблагаемый доход в сумме 540000 рублей. Бухгалтерия на работе удержала с НДФЛ в общей сумме 70200 рублей.
В том же году Мария оплачивала:
- 5 000 рублей - за платный детский садик одного ребенка;
- 37500 рублей - за платную детскую музыкальную школу другого ребенка;
- 68300 рублей - за учебу третьего ребенка в учебном заведении.
Расчет налогового вычета: За детский садик Мария получит 6500 рублей. (ограничение в силу закона). За музыкальную школу - 37500 * 13 % = 4875 рублей.
За учебу старшего ребенка в учебном заведении опять же вернут 6500 рублей. Всего же ей полагается 17875 рублей. Таким образом у Марии в сумме налоговый вычет будет максимальным, поскольку размер удержанного с нее налога оказался больше.
В завершение напомним, что затягивать с обращением за налоговым вычетом не стоит, поскольку согласно пункту 7 статьи 78 Налогового Кодекса РФ право на получение налогового вычета за обучение детей действует всего три года с момента, когда средства за обучение были оплачены.
Последнее обновление Март 2019
Согласно Налоговому Кодексу РФ, если родитель оплачивает обучение своих детей, то он имеет право вернуть себе часть затраченных средств посредством получения налогового вычета.
Если на текущий момент Вы совсем не знакомы с процессом получения вычета за обучение, то мы советуем для начала ознакомиться с нашими статьями: Информация о вычете за обучение , Документы для получения вычета за обучение , Процесс получения вычета за обучение . В данной статье мы не будем еще раз останавливаться на основных понятиях, связанных с вычетом (суть вычета, процесс получения, сроки возврата и т.п.), а сконцентрируемся на особенностях и сложностях, связанных с оформлением налогового вычета за обучение детей.
Размер налогового вычета
Размер вычета на обучение детей рассчитывается в рамках календарного года и определяется следующими факторами:
- Вы не можете вернуть себе за год больше денег, чем перечислили в бюджет подоходного налога (около 13% от официальной зарплаты). Соответственно, если у Вас не было официального дохода, и с Вас не удерживался налог на доходы, то получить вычет Вы не сможете.
- В общей сумме Вы можете вернуть до 13% от Ваших расходов на обучение детей, но не более 6 500 рублей в год за одного ребенка. Это связано с тем, что максимальная сумма на вычет не может превышать 50 тыс. руб. на каждого ребенка (50 тыс. руб. х 13% = 6 500 рублей).
Пример:
В 2018 году Портнов А.М. оплатил очное обучение в университете своей дочери Дарьи в размере 75 тыс.руб. и обучение в платном школьном кружке своему сыну Сергею в размере 36 тыс.руб. При этом за 2018 год Портнов заработал 300 тыс.рублей (и, соответственно, заплатил подоходный налог в размере 39 тыс.рублей).
По окончании 2018 года, в 2019 году, Портнов А.М. сможет получить вычет в размере: 50 тыс.руб. (макс.размер вычета на ребенка) х 13% + 36 тыс.руб. х 13% = 11 180 руб. Так как Портнов за год заплатил налога больше, чем 11 570 руб., то вычет он сможет получить в полном объеме.
Ограничение по возрасту ребенка
Получить вычет за обучение ребенка можно только в том случае, если на момент оплаты обучения ребенку не исполнилось 24 года (пп.2 п.1 ст.219 НК РФ, Письмо Минфина России от 21.12.2011 N 03-04-05/7-1085).
Пример: Дочь Котова А.А. Анна обучается в институте по очной форме. В 2018 году Котов оплачивал ее обучение в размере 7 тыс.руб. в календарный месяц. При этом 1 июня 2018 года Анне исполнилось 24 года. Соответственно, Котов сможет получить вычет по расходам на обучение дочери, которые он понес до 1 июня. Размер вычета за 2018 год составит: 5 мес. х 7 тыс.руб. = 35 тыс.руб. (4 550 руб. к возврату).
Ограничение по форме обучения
Вычет за обучение детей предоставляется только в том случае, если ребенок учится по очной форме (пп.2 п.1 ст.219 НК РФ). По таким формам обучения, как вечерняя, заочная, очно-заочная, вычет получить нельзя (Письма Минфина России от 24.03.2017 №03-04-05/17204, от 27.05.2016 №03-04-05/30655, от 13.09.2013 N 03-04-05/37885)
При этом при подаче документов в налоговый орган родитель должен подтвердить очную форму обучения ребенка. Это можно сделать одним из двух способов (Письмо Минфина России от 08.10.2014 № 03-04-05/50631):
- соответствующей записью в договоре с образовательным учреждением (такая запись содержится почти во всех договорах об оказании образовательных услуг);
- справкой, которую выдает образовательное учреждение (в случае отсутствия записи о форме обучения в договоре).
Заметка: очное обучение - стандартная форма образования, предполагающая постоянную учёбу, а заочное – периодическое, подразумевающее выполнение эпизодических работ и самостоятельную подготовку по учебному плану. Соответственно, такие формы обучения, как заочная/вечерняя/очно-заочная, относятся в большинстве случаев только к получению средне-специального или высшего образования. Всевозможные кружки, секции, дополнительные курсы, занятия в автошколе, несмотря на частоту и продолжительность занятий, чаще всего считаются очной формой обучения.
Пример:
В 2018 году Павлов И.И. оплатил обучение в автошколе своему 22-летнему сыну Константину в размере 25 тыс.рублей. Так как обучение в автошколе относится к очной форме образования, Павлов И.И. сможет получить вычет за 2018 год в размере 25 тыс.рублей (к возврату 25 тыс.руб. х 13% = 3 250 рублей).
При этом, если в договоре с автошколой не будет указано, что обучение проходило по очной форме, то к документам потребуется приложить справку из автошколы о форме обучения (предоставляется по запросу).
Пример: В 2018 году Русов Н.А. оплатил:
- обучение в вузе по очно-заочной форме своей дочери Лены в размере 40 тыс. руб.;
- курсы английского языка своему сыну Павлу в размере 30 тыс.руб.;
Так как Лена обучается на очно-заочном отделении, вычет за ее обучение Русов Н.А. получить не сможет. Поэтому максимум за 2018 год он сможет вернуть 30 тыс.руб. * 13% = 3 900 руб.
При этом, если в договоре по курсам не будет указано, что обучение проходило по очной форме, то к документам потребуется приложить справку из учебного заведения, где проходили курсы о форме обучения (предоставляется по запросу).
За что можно и за что нельзя получить вычет?
При соблюдении ограничений по возрасту (до 24 лет) и форме обучения (только очная) вычет может быт получен за оплату образовательных услуг ребенка в абсолютно любом учреждении, которое имеет соответствующую лицензию . В частности, вычет может быть оформлен за:
- оплату образовательных дошкольных услуг в детском садике;
- оплату обучения в школе;
- оплату дополнительного образования в кружках и секциях;
- оплату обучения в автошколе;
- оплату учебы в средних специальных учебных заведениях (лицеях, колледжах и т.д.);
- оплату обучения в вузе.
Однако, важно отметить, что вычет предоставляется только за образовательные услуги . К примеру, нельзя получить вычет за оплату пребывания или питания ребенка в детском садике (только за предоставленные там образовательные услуги) или оплаты пребывания в группе продленного дня в школе.
Заметка: вычет также может быть получен при получении образовательных услуг у индивидуального предпринимателя без лицензии в случае, если у него одним из видов экономической деятельности являются образовательные услуги (Письмо Минфина России от 18.08.2014 № 03-04-05/41163).
На кого должны быть оформлены документы?
Наибольшее количество вопросов и проблем при получении вычета за обучение детей связано с оформлением документов.
В идеальном случае все документы должны быть оформлены на родителей :
- в договоре на оказание образовательных услуг родитель должен быть указан в качестве заказчика и плательщика;
- платежные документы (квитанции, приходно-кассовые ордера и т.п.) должны быть также оформлены на имя родителя;
При этом на кого из родителей оформлены документы значения не имеет (см. ).
Соответственно, если Вы еще только заключаете договор/оплачиваете обучение, то мы советуем стараться оформлять документы именно таким образом. В этом случае никаких проблем с вычетом и вопросов от налоговых органов в процессе его получения у Вас не возникнет.
Однако, на практике очень часто встречаются ситуации, когда все не так идеально: договор оформлен только на детей или в платежных документах в качестве плательщика значится имя ребенка. Рассмотрим три наиболее часто встречающихся случая более подробно.
Договор оформлен на родителя, в платежном документе в качестве плательщика указано имя ребенка.
В этом случае родитель может попробовать получить вычет, дополнительно предоставив доверенность на внесение денежных средств ребенком от имени родителя (письмо ФНС России от 17.05.2012 № ЕД-4-3/8135, Письма УФНС России по г. Москве от 16.09.2009 N 20-14/4/096655, от 17.07.2009 N 20-14/4/073837@, Определение Конституционного Суда РФ от 23.09.2010 N 1251-О-О). Доверенность должна быть предоставлена в письменной форме и не требует нотариального заверения (письмо ФНС России от 17.05.2012 № ЕД-4-3/8135). Однако стоит отметить, что позиция налоговых органов по поводу того, является ли доверенность доказательством оплаты обучения родителем, достаточно неоднозначна, и поэтому даже при ее наличии возможен отказ в вычете (Вы можете уточнить этот вопрос в своей налоговой инспекции).
Договор оформлен только на ребенка, в платежном документе в качестве плательщика указано имя родителя.
Согласно письму МинФина от 24.08.2015 №03-04-05/48662 для получения вычета у Вас должны быть документы, подтверждающие Ваши фактические расходы за обучение (платежные документы, оформленные на имя родителя). При этом не имеет значения, что договор с образовательным учреждением заключен с ребенком. Главное, чтобы он (договор) доказывал обучение ребенка в соответствующем образовательном учреждении.
Таким образом родитель в данном случае вправе рассчитывать на вычет, даже учитывая, что он не указан в договоре на оказание образовательных услуг (данная позиция также подтверждается Письмом МинФина РФ от 18.06.2015 №03-04-05/35299).
Договор и платежные документы оформлены на ребенка.
Ситуация, когда все документы оформлены на ребенка, а вычет хочет получить родитель, является комбинацией (и худшим случаем) двух описанных выше ситуаций. Однако, исходя из выводов, описанных выше, мы считаем, что родитель вправе подать документы на вычет даже в данном случае, так как:
Однако, как и в предыдущих ситуациях, окончательное решение по поводу предоставления вычета будет зависеть от позиции налоговой инспекции, производящей камеральную проверку документов. Вы можете связаться со своим налоговым органом и уточнить его позицию по данному вопросу. В случае отказа в вычете Вы также будете вправе подать жалобу на решение налогового органа.
Документы могут быть оформлены на любого из родителей
Как мы отметили в предыдущем разделе важно, чтобы подтверждающие документы (договор, платежные документы) были оформлены на родителей. Однако, при этом стоит отметить, что на кого именно из родителей они будут оформлены абсолютно не важно. Даже в случае, если подтверждающие документы оформлены на одного из супругов, другой супруг вправе получить налоговый вычет на обучение ребенка . Это связано с тем, что в силу положений Семейного кодекса РФ денежные средства, потраченные на обучение, являются совместной собственностью супругов. Соответственно, даже если супруг не указан в документах, подтверждающих право на вычет, он участвует в расходах на оплату обучения своего ребенка. (Письмо Минфина России от 18.03.2013 N 03-04-05/7-238, Письмо ФНС России от 13.03.2012 N ЕД-4-3/4202@, Письмо УФНС России по г. Москве от 10.06.2013 N 20-14/057666@) Если подтверждающие документы оформлены на другого супруга (не на того, кто получает вычет), то к комплекту документов на вычет нужно приложить копию свидетельства о браке.
Пример: В 2018 году Калинин А.Н. и Калинина Н.Т. оплатили обучение своего сына в платной школе размере 40 тыс.рублей. При этом договор на оказание образовательных услуг и платежные документы были оформлены на имя супруги. Однако, получить вычет Калинина Н.Т. не может, так как с 2016 года находится в декретном отпуске (и, соответственно, не платит налог на доходы). В этом случае, несмотря на то, что документы оформлены на имя жены, вычет в полном объеме сможет получить ее супруг Калинин А.Н.
Социальные налоговые вычеты предоставляются по окончании календарного года при подаче налоговой декларации в налоговый орган и представлении документов, подтверждающих расходы налогоплательщика. К таким документам относятся договоры на обучение, лечение и др. платежные документы (чек ККМ, приходно-кассовый ордер, платежное поручение и т.д.). С 2010 года не требуется прикладывать заявление на получение социального налогового вычета.
Если в одном налоговом периоде социальные налоговые вычеты не могут быть использованы, то на следующие налоговые периоды остаток вычетов не переносится .
Т.е если вы оплачивали обучение или лечение в 2018 году, то подать декларацию для получения налогового вычета должны строго в 2019 году. Также, если за 2017 год сумма уплаченного налога была меньше суммы налогового вычета, остаток последней не переносится и не будет возвращен.
С 1 января 2016 года вы можете воспользоваться упрощенной процедурой получения вычета - сдать пакет документов (за минусом декларации) в налоговую, получить в течение 30 дней уведомление о подтверждении права на вычет, и с этим уведомлением и заявлением о предоставлении соцвычета обратиться к своему работодателю. Работодатель должен предоставить данный вычет начиная с месяца вашего обращения.
Социальные налоговые вычеты предоставляются в размере фактически понесенных расходов, но ограничены в целом предельной суммой в 120 тыс. рублей. То есть максимальная сумма налога, возвращаемая налогоплательщику, составит 15 600 руб. (120 000 х 13%). Поэтому налогоплательщик, произведя несколько видов расходов, должен определиться, в отношении каких расходов он будет заявлять социальный налоговый вычет. Например, налогоплательщик в 2018 году заплатил за свое обучение 100 тыс. руб., лечение супруги - 40 тыс. руб., лечение своего отца - 50 тыс. руб., а также оплатил страховой взнос в сумме 20 тыс. руб. по договору личного добровольного пенсионного страхования. Несмотря на то что фактические расходы налогоплательщика составили 210 тыс. руб., он вправе заявить вычет в сумме 120 тыс. руб. по расходам на обучение и частично на лечение.
1. Социальный налоговый вычет за собственное обучение и обучение детей
Вам необходимо подать вместе с налоговой декларацией документы:
- договор с образовательным учреждением, которое имеет лицензию на ведение образовательной деятельности,
- документ об оплате за обучение (квитанция об оплате через банк, кассовый чек, квитанция к ПКО и др.)
Основные моменты из Налогового кодекса о вычете на обучение:
Предельная сумма для налогового вычета составляет 120 000 р., однако расходы на обучение детей - не более 50 000 рублей на каждого ребенка в общей сумме на обоих родителей;
Для самого налогоплательщика форма обучения не влияет на право получения социального налогового вычета, однако в отношении детей принимаются расходы только при обучении на дневном отделении.
При получении социального вычета определяющим является не период обучения, а дата оплаты. Т.е. при оплате за несколько лет обучения подать документы на вычет необходимо в текущий налоговый период.
Социальный налоговый вычет не применяется в случае, если оплата расходов на обучение производится за счет средств материнского капитала.
Социальный налоговый вычет может быть предоставлен только на основании документов, подтверждающих фактические расходы налогоплательщика за обучение, в том числе договора с образовательным учреждением.
Нередко при оплате обучения детей документы оформляются непосредственно на ребенка. Но в подп. 2 п. 1 ст. 219 НК РФ указано, что социальный налоговый вычет может быть получен в сумме, уплаченной налогоплательщиком - родителем за обучение своих детей.
Каков же выход из такой ситуации?
Согласно ст. 29 НК РФ налогоплательщик может иметь уполномоченного представителя. Поэтому в случае если оплата за обучение произведена ребенком и в документах не указан налогоплательщик - родитель, социальный налоговый вычет может быть предоставлен при наличии доверенности (или договора поручения), согласно которой родитель доверяет своему сыну (дочери) оплатить обучение.
Пример расчета суммы социального вычета за обучение
Родитель уплатил за обучение ребенка 130 т.р.
Т.к. эти расходы относятся к расходам на обучение детей, максимальная сумма для вычета составит 50 т.р., т.е. после подачи необходимых документов вам будет возвращена сумма в размере 6 500 рублей (50 000 * 13%). При условии что в текущий налоговый период родителем была уплачена такая сумма налога.
Если же родитель оплачивает параллельно обучение второго ребенка, он также может вернуть налоговый вычет с уплаченной суммы (до 120 000 в общей сумме за всех детей, но до 50 000 на каждого).
Если родитель уплатил 130 т.р. за свое обучение, то вычет составит 15 600 рублей (120 000 * 13%), т.к. в этом случае максимальная сумма для вычета равна 120 000.
2. Вычет из суммы, уплаченной за лечение и медицинские препараты.
Налогоплательщик вправе получить социальный налоговый вычет и в отношении сумм, уплаченных за услуги по лечению в медицинских организациях России или у частнопрактикующего врача (определение Конституционного Суда РФ 14.12.2004 N 447-О). Вычет предоставляется по расходам на лечение не только налогоплательщика, но супруга (супруги), своих родителей и детей в возрасте до 18 лет. Указанный налоговый вычет распространяется и на расходы на приобретение медикаментов. Но медицинские услуги и медикаменты должны быть поименованы в перечнях, утвержденных постановлением правительства РФ от 19.03.01 N 201. В частности, к таким медицинским услугам отнесены: услуги по диагностике и лечению при оказании скорой медицинской помощи; услуги по диагностике, профилактике, лечению и медицинской реабилитации при оказании амбулаторной или стационарной медицинской помощи.
Социальный налоговый вычет может быть получен и в отношении страховых взносов, уплаченных налогоплательщиком по договорам добровольного медицинского страхования, если лечение производится в медицинских учреждениях, имеющих соответствующие лицензии на осуществление медицинской деятельности.
3. Суммы, уплаченные на финансирование будущей пенсии.
В сумме уплаченных взносов по договорам негосударственного пенсионного обеспечения, добровольного пенсионного страхования, а также добровольного страхования жизни (при заключении их на срок не менее 5 лет), заключенным налогоплательщиком в свою пользу и (или) в пользу супруга (в том числе в пользу вдовы, вдовца), детей, родителей (в том числе усыновителей), детей-инвалидов, находящихся под опекой (попечительством) и иных лиц, указанных в пп. 4 п. 1 ст. 219 НК РФ;
В сумме уплаченных налогоплательщиком дополнительных страховых взносов на накопительную часть трудовой пенсии.
4. Суммы, перечисленные на благотворительные цели.
Кроме указанных видов расходов, социальный налоговый вычет может быть получен в отношении денежных средств, израсходованных налогоплательщиком на благотворительные цели организациям культуры, образования, здравоохранения и др., а также сумм пожертвований, уплаченных религиозным организациям на осуществление ими уставной деятельности. Зачастую условием поступления ребенка в школу является внесение благотворительного взноса. И если такая школа частично или полностью финансируется за счет средств бюджета, то налогоплательщик вправе сумму благотворительного взноса заявить в качестве вычета. Невозможно это сделать, если благотворительность оказывается в вещественной форме, например, налогоплательщик приобрел мебель и передал ее школе.
Если вы посещаете вуз, автошколу или детский сад (или водите туда своего ребенка), вот вам проверенный способ возмещения налогового вычета за обучение.
Этот способ возврата денег будет полезен тем, кто находится в стесненных условиях или просто знает цену своим деньгам. Например, если вы учитесь на дневном, а по вечерам/ночам вынуждены еще и ходить на работу, чтобы позволить себе оплачивать обучение, жилье, питание и помощь родителям.
За какой срок можно получить налоговый вычет за обучение
Как правило, подавать заявление для расчета налогового вычета можно раз в год. Но если вы уже проучились три года (например, поступили в 2015 и решили подать в 2017 году), то можете писать заявление на три года – 2015, 2016 и 2017.
Какие документы для предоставления налогового вычета за обучение вам понадобятся в этом случае:
- Заявление;
- Документы из вуза;
- Справка с работы (если вы уже работаете);
- Налоговая декларация на вычет за обучение;
- Еще пара заявлений.
Кому предоставляется налоговый вычет за обучение
Получить налоговый вычет за платное обучение ребенка в колледже, вузе, автошколе, аспирантуре, в университете (очной или заочной формы) могут все граждане, ктоыре уплачивают налог со своего дохода.
Сколько составляет налоговый вычет за обучение
При официальном трудоустройстве и получении зарплаты налоговый вычет за обучение ребенка в 2017 году составит 13%.
Вычет получают граждане с налогооблагаемым доходом. Если вы работаете официально и получаете зарплату, то уплачиваете с нее налог на доходы - 13%.
Почему именно столько?
Дело в том, что на выплаты с нашей зарплаты уходят на полезные для государства дела. И если мы сами тратим деньги о своего кармана на эти самые полезные дела, то государство возвращает нам некую сумму денег – то есть часть того налога, который мы выплачиваем с зарплаты.
А вот неработающая категория граждан (студенты, пенсионеры, домохозяйки) сделать возврат налогового вычета за обучение (в вузе, на права и т.д.) не сможет, так как они не получают зарплату и не платят с нее налоги. К тому же получение налогового вычета за обучение невозможно для ИП (индивидуальных предпринимателей), которые работают по упрощенной системе налогообложение или используют единый налог на вмененный доход и патентную систему. Не предусмотрен возврат социального налогового вычета за обучение, если вы оплачивали обучение за счет выплаченного материнского капитала.
Кому предоставляется/полагается налоговый вычет за обучение? Его выплатят самому заявителю или же близким родственникам заявителя – братьям, сестрам, которым еще не исполнилось 24 года и которым вы оплачивали обучение.
Но здесь есть одно НО: они должны учится на дневном отделении, а не на заочной форме. Если вы платите сами за себя, то не важно, очно или заочно вы учитесь – форма обучения может быть любой.
За какое обучение можно получить налоговый вычет
Налоговый вычет за платное обучение можно получить на обучение в университете, школе, детском саду, автошколе (на права) или в центре по изучению иностранного языка.
Важно !
Учреждение образование, в котором вы проходили обучение, должно имеет лицензию на осуществление образовательной деятельности. Частная или государственная форма – не имеет значения.
Сумма налогового вычета за обучение: сколько денег вы получите
Максимально допустимая сумма расходов, с которой моно вернуть социальный налоговый вычет по расходам на обучение ребенка – 120 000 рублей ежегодно и 50 000 рублей при оплате обучения ребенка. Вы сможете вернуть 13% от этой суммы, то есть максимум 22 100 рулей в год.
Если вы платили за получение образование и за себя, и за своего ребенка, то можно претендовать на двухразовые выплаты налогового вычета за обучение. Правда, если вы потратили на обучение больше 120 000 рублей на двоих, все равно вернут только максимум 22 100.
Совет : если вы проходили дорогостоящее обучение, рекомендуем вам осуществлять возврат поэтапно, а не сразу всю сумму за несколько лет.
Кстати ! Для наших читателей сейчас действует скидка 10% на
Как рассчитать сумму налогового вычета за обучение
Допустим, студента Аня на работе получает 80 000 рублей в месяц. За год сумма составляет 960 000 рублей. После всех вычетов на руки Аня получила 835 200. 13% подоходного налога из этой суммы составит 124 800 рублей – именно столько работодатель платит за Аню.
Аня учится на платной основе и за каждый семестр отдает 20 000 рублей. Аня услышала про получение налогового вычета на обучение студента (через работодателя) и тут же подала заявление.
Сразу после подачи заявления налоговая служба занимается вычетом из доходов расходов, понесенных на образование. Подсчитав сумму НДФЛ за год, получает по следующей формуле сумму:
(960 000 − 40 000) × 0,13 = 119 600
119 600 – это и есть та сумма, которую Аня должна была заплатить. Но в действительности ей пришлось заплатить 124 800рублей. После подачи всех документов для получения налогового вычета за обучение налоговая вернет ту сумму, которую Аня переплатила:
124 800 − 119 600 = 5200
На заметку! При получении вычета роль играет дата внесения оплаты за семестр, а не дата, когда семестр начался. Допустим, вы внесли оплату за семестр 12 декабря 2015 года, а сам семестр начался 7 января 2016 года. Чек оплаты прикрепляется к заявлению, при этом дата на заявлении будет стоять 2015 года, а не 2016.
Как получить налоговый вычет за обучение
Проще всего подавать документы для социального налогового вычета за обучение (ребенка или свое) по месту работы. Тогда вы просто довозите в бухгалтерию или соответствующий отдел уведомление из налоговой службы о том, что вы имеете право на вычет. Всем остальным тети в бухгалтерии займутся за вас.
Если вы уже уволились или еще по какой-то причине не сможете оформить их через работу, несложно заняться этим и самостоятельно. На сайте налоговой службы есть личный кабинет. Чтобы подать заявление, нужно зарегистрироваться на сайте и подать заявление через него. Доступ к кабинету вы сможете получить, лично обратившись в ближайшую налоговую службу.
Какие подавать документы, необходимые для налогового вычета за обучение

Чтобы получить налоговый вычет за обучение, нужно четко знать, какие документы нужны:
- Документы из учреждения образования, подтверждающие реальность учебного заведения (копия договора, заверенная копия лицензии вуза, чеки, подтверждающие оплату);
- Справка 2- НДФЛ, которая подтверждает, что заявитель получал зарплату и выплачивал з нее НДФЛ (ее можно получить по месту работы за период, за который вы запрашиваете вычет);
- Декларации 3- НДФЛ по каждому году учебы, подтверждающие, что вы имеете намерения совершить возврат вычетов (заполняется собственноручно на бланке или на сайте);
- Собственно заявления о возврате части НДФЛ (это документ, по которому налоговые службы будут делать выплаты);
- Паспорт и копия (держите их на всякий случай всегда при себе).
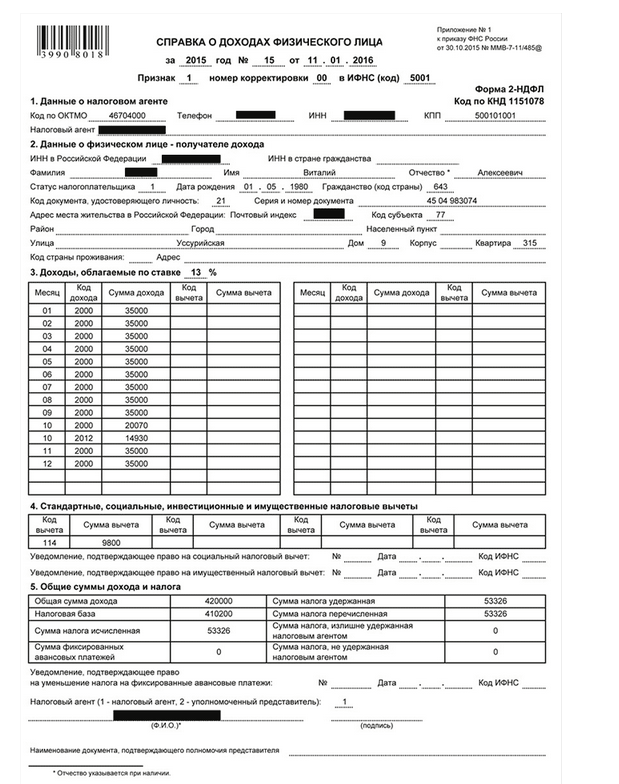
То, как составляется декларация на социальный налоговый вычет на обучение, хорошо показано .
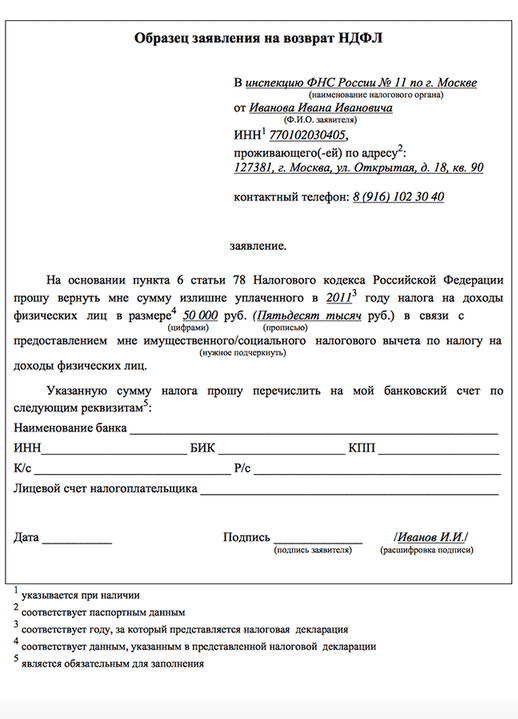
Подача документов в налоговую
Весь собранный пакет документов отвезите в налоговую и ждите дальнейших указаний. Как правило, сотрудники этого заведения уведомляют вас о принятом решении спустя 3 месяца (или раньше). Если были найдены какие-то ошибки, инспектор моет отказать в налоговых вычетах. В этом случае не переживайте – просто исправьте ошибки и подавайте документы заново. При повторной подаче укажите, что эта декларация корректирующая.
Полезные советы:
- Для получения налогового вычета на оплату обучения студента, обязательно сохраняйте все квитанции, чеки и другие документы из учреждения образования.
- У налогового вычета на обучение ребенка есть срок давности. Срок подачи декларации – до трех лет с момента поступления оплаты обучения.
- Увольняясь с работы, лучше сразу возьмите все нужные справки НДФЛ. Тогда вам не придется лишний раз ездить к бывшему работодателю.
Вот и все, теперь можете спокойно учиться дальше. А если и там есть трудности, наши авторы с радостью помогут вам справиться с ними.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации