
Фиксированный платеж в пенсионный фонд по годам. Калькулятор фиксированных платежей ип за себя
Если вы являетесь индивидуальным предпринимателем, то ежегодно обязаны вносить фиксированные платежи в Пенсионный фонд России (он же ) и в Федеральный фонд обязательного медицинского страхования (он же ФФОМС).
Платежи эти вносить требуется вне зависимости от того, работаете ли вы по найму где-либо ещё, ведёте ли деятельность или просто лежите на диване, будучи зарегистрированным как ИП. На обязательные взносы ИП также не влияет ни система налогообложения на которой он находится (УСН, ОСНО, ЕНВД, ПСН — платят все!), ни количество ваших доходов или расходов.
В любом случае вы обязаны ежегодно перечислять в эти два фонда (ПФР и ФФОМС) фиксированные платежи.
Платёж этот фиксируется ежегодно и каждый год индексируется. Чаще всего, разумеется, — в бОльшую сторону.
| Год | МРОТ | ПФР | ФФОМС | Итого |
|---|---|---|---|---|
| 2020 | Не важен | 32 448 руб. | 8 426 руб. | 40 874 руб. |
| 2019 | Не важен | 29 354 руб. | 6 884 руб. | 36 238 руб. |
| 2018 | Не важен | 26 545 руб. | 5 840 руб. | 32 385 руб. |
| 2017 | 7 500 руб. | 23 400 руб. | 4 590 руб. | 27 990 руб. |
| 2016 | 6 204 руб. | 19 356,48 руб. | 3 796,85 руб. | 23 153,33 руб. |
Расчёт страховых взносов ИП в ПФР и ФФОМС за месяц
С 2018 года при расчете страховых взносов ИП размер не играет роли. Вместо него, согласно статье 430 НК РФ на 2018, 2019 и 2020 года установлены фиксированные суммы взносов (смотри таблицу выше). Чтобы узнать сумму в месяц нужно эти суммы просто разделить на 12.
СПРАВКА:
до 2018 года сумма страховых взносов зависела от значения МРОТ и формула расчёта страховых и медицинских взносов ИП была такова:
ПФР = МРОТ х 26% х 12 мес.
ФФОМС = МРОТ х 5,1% х 12 мес.
Когда платить взносы ИП
Прежде, чем ответить на этот вопрос, нужно вспомнить очень важную информацию:
ИП, работающие без оформленных сотрудников имеют возможность вычесть 100% страховых взносов в ПФР и ФФОМС из налогового бремени, возлагаемого на них той или иной системой налогообложения.
Пример.
Вы занимаетесь оказанием услуг по мыловарению. За первый квартал вы наварили мыла на 30 тыс. рублей. Работаете на УСН, платите 6% налог. От 30 тыс. руб. 6% это 1800 рублей. Так вот, вы эти 1800 в конце квартала платите не налоговой, а в ПФР!
Итого получается, вам за 3 оставшихся квартала необходимо внести в ПФР и ФФОМС: (Общая сумма страхового взноса — 1800 руб.).
Фиксированные страховые взносы вы можете платить раз в месяц, раз в квартал, раз в полугодие или раз в год — хоть когда! Тут важно перекрыть страховым взносом авансовый платёж, который ИП должны платить ежеквартально в обязательном порядке!
Если вы не заплатили в ПФР, а деньги отправили налоговикам, а в конце года оказалось, что страховые взносы полностью перекрывают налог (ибо вычитается из налога все 100% взносов), то придётся изымать эти деньги у налоговиков назад, что будет достаточно проблематично.
Как правильно оплачивать страховые взносы в ПФР и ФФОМС
Внимание! Рассмотрим на примере взносов за 2018 год. Общая сумма их была 32 385,00 рублей.
Совет: не оплачивайте их каждый месяц. Смысла нет.
Поработали первый квартал, посчитали налог, получился 10 тыс. рублей. Так и оплатите в ПФР и ФФОМС эти 10 тыс, причём сначала на КБК ПФР.
Налоговикам — ничего, ибо взносы прошли взачёт налогу. Осталось 22 385,00 рублей, из которых 5 840,00 — в ФФОМС.
За второй квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР. Осталось 12 385,00 руб., из которых 5 840,000 - в ФФОМС.
За третий квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР.
НО!
Отправляем уже не 10 тыс. в ПФР, а остаток от общего взноса (от 26545,00), т.е. 6 545,00. И этим траншем мы закрываем свои обязательства перед ПФР.
Но налог у нас был 10 тыс., а заплатили мы 6 545,00. Остальные 3 455,00 отправляем в ФФОМС. Осталось заплатить на мед. страхование: 5 840 - 3 455 = 2 385 рублей.
Так вот уже за четвертый квартал, когда у вас налог снова выйдет 10 тыс.руб., остаток 2 385 отправляем в ФФОМС, а остальные 7 615,00 - на реквизиты налоговых органов!
Важно! Отправка в ПФР или ФФОМС означает использование КБК для таких платежей, но получателем является ИФНС.
Разумеется, это лишь пример, и налог у вас уже за первый квартал может составить сумму, превышающую страховые взносы в ПФР и ФФОМС. Тогда лучше всё оплатить сразу в первом квартале, а дальше уже придётся поквартально вносить авансовые платежи.
По этой вышеизложенной схеме вы снимаете с себя бремя ежемесячных платежей и всякий риск наложения пеней и других санкций со стороны налоговой.
1 процент в ПФР с доходов, превышающих 300 тыс. рублей
На следующий год, после того, как вы внесли фиксированный взнос во внебюджетные фонды, в случае, если ваш доход превысил 300 тыс. рублей, будьте любезны оплатить 1% от той суммы, которая эти 300 тысяч превысила.
Пример для чайников.
Доход за год у вас составил 487000 рублей. Из этой суммы 187 тыс. — это превышение 300 тыс. и именно со 187 тыс. вы должны оплатить 1%. Это будет 1870 рублей.
Будьте внимательны! Оплатить нужно на реквизиты ПФР, а не ФФОМС! Срок — до 1 июля следующего за отчётным года. Если взносы перечисляются в 2018 г., необходимо использовать новый . С марта 2018 г. взносы 1% нужно перечислять на КБК, как и для фиксированных взносов — 182 1 02 02140 06 1110 160 (Приказ Минфина РФ от 28.02.2018 г. № 35н) с указанием в платежке реквизитов ИФНС.
Если у вас доход превысил 300 тысяч уже в текущем году, можете не ждать июля следующего и уже смело оплачивать 1% от превышения на соответствующий этому платежу КБК ПФР.
Нужно ли платить страховые взносы при закрытии ИП
В том случае, если вы закрываете ИП, налоговый инспектор, принимая у вас документы на закрытие, может потребовать квитанции, подтверждающие факт оплаты в ПФР всех взносов за тот год, в котором совершается процедура закрытия. Помните — вы не обязаны оплачивать страховые взносы при подаче документов на закрытие! Читаем ст. 432 НК РФ, исходя из которой это можно сделать в течение 15 дней после закрытия ИП.
С другой стороны, страховой взнос можно вычесть из налога, как мы уже знаем, что будет невозможно, если вы в ПФР деньги понесёте уже после закрытия, а не до. Поэтому перед закрытием ИП, заплатите все взносы в ПФР и ФФОМС, согласно расчётам за месяц, приведённым выше.
Квитанция на оплату страховых взносов в ПФР
Самый удобный способ оплатить страховые взносы — сформировать самостоятельно квитанцию на официальном сайте Пенсионного фонда.
Сделать это очень просто.
Шаг 1
. Переходим по ссылке: https://www.pfrf.ru/eservices/pay_docs/ и видим следующее:
Шаг 2 . Выбираем пункт «Страхователь», свой субъект РФ и далее пункт «Уплата страховых взносов лицами, добровольно вступившими в правоотношения по ОПС».

Вам откроется окно с реквизитам для уплаты:
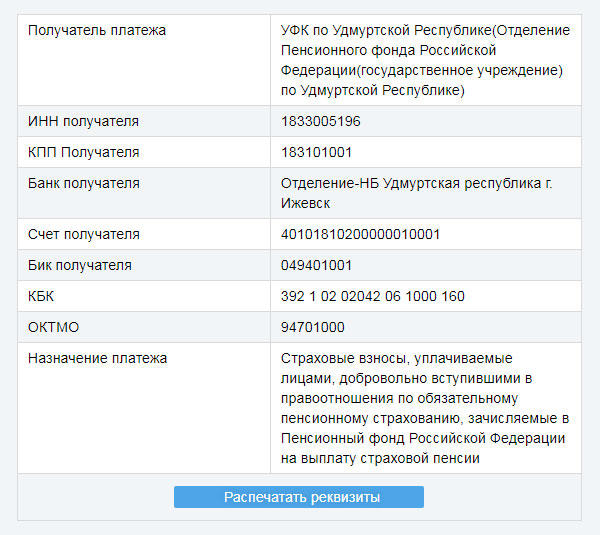
Внимание! В сервисе еще не ввели изменения в части КБК.
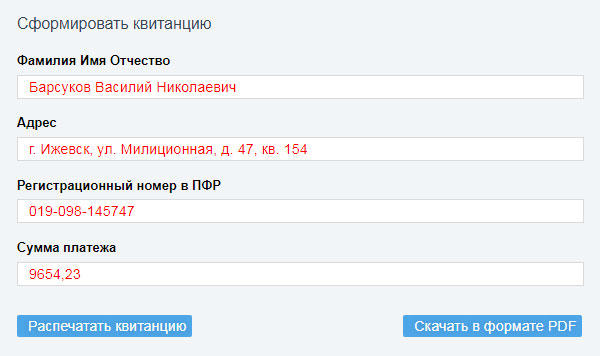
После ввода данных можно либо распечатать квитанцию, либо скачать ее в формате PDF. Вот так вот она должна выглядеть:
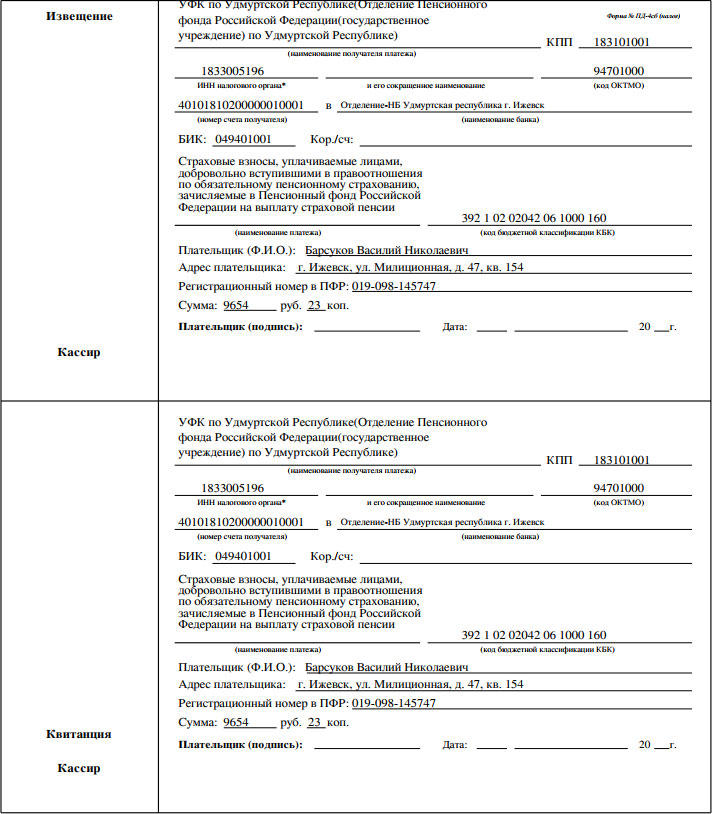
Такая квитанция не подойдет непосредственно для оплаты в банке из-за неверного КБК. Однако оплатить страховые взносы можно через Интернет-банк, тот же Сбербанк-Онлайн, выполнив заполнение электронного платёжного поручения на основании сформированной квитанции. Или со своего расчётного счёта. Главное, чтобы деньги на вас им пришли, а откуда пришли, из какого банка и счёта - без разницы.
Ведение деятельности накладывает на предпринимателя обязанности по уплате налогов, сборов и иных платежей. К иным платежам законодательство относит, в том числе, фиксированные взносы ИП. В рамках указанных платежей ИП производит отчисление на обязательное медицинское и пенсионное страхование. При этом, если ИП налоги уплачивает при ведении деятельности, то страхование он оплачивает даже при отсутствии деятельности и (или) получения убытка.
Кто обязан уплачивать фиксированные взносы
В 2017 году фиксированный платеж уплачивают все ИП без исключения:
- находящиеся на любой системе налогообложения (УСН, ЕНВД, ЕСХН, ПСНО, );
- не осуществляющие деятельности вовсе;
- получившие по итогам года убыток;
- имеющие, так и не имеющие привлеченных сотрудников.
Какие ИП могут не оплачивать свое страхование
Получить льготу, освобождающую от страховых взносов в 2017 году, могут индивидуальные предприниматели:
- Проходящие службу в рядах российской армии.
Подтверждением права на освобождение от уплаты взносов будет являться военный билет, справка из учреждения по месту прохождения службы, трудовая книжка с соответствующей записью.
- Ухаживающие за ребенком, не достигшим возраста полутора лет.
Для подтверждения преференции на временное освобождение от страховых взносов в 2017 году при уходе за маленьким ребенком ИП необходимо предоставить свидетельство о заключении брака (при его наличии), свидетельство о рождении ребенка и свой паспорт.
- Ухаживающие за инвалидом первой группы инвалидности, ребенком, являющимся инвалидом или пожилым человеком, старше 80-ти лет.
Для освобождения от уплаты взносов по указанному основанию необходимо подготовить и сдать в ИФНС документы, подтверждающие статус инвалида, за которым будет вестись уход или свидетельство о рождении ребенка-инвалида.
Из чего состоят взносы на страхование предпринимателей
- Взносы в утвержденном на год размере (не изменяющемся в зависимости от полученного дохода) на обязательное пенсионное и медицинское страхование (далее ОПС и ОМС).
- Дополнительные взносы с дохода, в случае его превышения более 300 тыс.руб. в год. В этом случае, размер отчислений составляет 1% с разницы между полученным доходом и установленным лимитом в 300 тыс.руб.
В 2017 году фиксированный платеж на ОПС и ОМС (в том числе с дохода свыше 300 000 р.), является обязательным, кроме него, ИП может, но не обязан, делать отчисления в ФСС.
Более подробно про данный вид обязательных платежей можно узнать в нижеследующем видео:
Куда уплачиваются взносы
Страховые взносы за себя в 2017 году бизнесмены уплачивают в налоговый орган (ИФНС, МРИ ФНС) по месту своего учета. Ранее они перечислялись в два фонда: ПФР и ФФОМС.
Порядок расчета платежей на страхование
Расчёт страховых взносов за себя в 2017 году производится следующим образом:
МРОТ х СВ х М, где:
МРОТ – величина, устанавливаемая на текущий отчетный период (год). В 2017 году она равна 7 500 р.
СВ – ставка взносов. Для пенсионного страхования она равна 26%, для медицинского – 5,1%
М – количество месяцев в году, в течение которых велась деятельность.
Формула для расчета размера отчисления в пенсионный фонд (ОПС) в 2017 году:
7 500 х 26% х 12 = 23 400 р.
Формула для расчета страховых взносов в 2017 году на ОМС в 2017 году:
7 500 х 5,1% х 12 = 4 590 р.
Если предприниматель встал на учет в середине месяца:
7 500 х СВ / ОКД х КОД, где:
СВ – ставка платежа
ОКД – общее количество дней в месяце постановки на налоговый учет (30 или 31)
КОД — количество дней, отработанных в месяце постановки на учет, начиная со дня регистрации ИП
Расчет страховых взносов за себя при постановке на учет в середине месяца
За 26 дней августа (с 6 по 31 число) он должен заплатить взносы в размере 1 956,3 р.:
ОПС – 1, 635,5 р. (7 500 х 26% : 31 х 26)
ОМС – 320,8 р. (7 500 х 5,1% : 31 х 26)
За 4 полные месяца он должен заплатить еще 9 330 р.:
7 500 х 26% х 4 = 7 800
7 500 х 5,1% х 4 = 1 530
Сумма отчислений на страхование за год составит 11 286,3 р. (9 330 + 1 956,3).
Таблица № 1. Отчисления в фонды в 2016, 2017 и 2018 году
Расчет страховых взносов бизнесменов в 2017 году с превышения установленного лимита дохода
Бизнесмены, чей доход за год составит более 300 тыс.р. должны уплатить дополнительный взнос в размере одного процента с разницы между полученным доходом и лимитом в 300 тыс.р.
Пенсионные взносы с превышения дохода рассчитываются по формуле:
(Д – 300 тыс.р.) х 1%
Д – Доход, определяемый согласно применяемому режиму налогообложения:
- ИП на традиционной системе налогообложения (ОСНО) для расчета берут доход, уменьшенный на произведенные затраты;
- в расчете учитывают только доход без расходов;
- ИП на вмененке и патенте — при расчете берут вмененный (потенциально возможный к получению) доход.
Пример № 1.
ИП Светлов на ОСНО получил доход – 2 500 000 р.
Расходы в общей сумме составили 1 700 000 р.
Отчисления в пенсионный фонд с дохода свыше 300 000 р. составят 5 000 р.:
(2 500 000 – 1 700 000 – 300 000) х 1%
Пример № 2.
Доход ИП Васильева на УСН за год — 3 800 000 р.
1% он должен уплатить с суммы 3 500 000 р. (3 800 000 – 300 000).
Таким образом, отчисления в пенсионный фонд составят 35 000 р.
Сроки оплаты платежей на ОПС и ОМС
Фиксированные взносы ИП обязаны перечислить в бюджет (на реквизиты ФНС) до 31 декабря текущего отчетного периода (года).
Производить отчисления на страхование за себя в 2017 году ИП могут в любом размере и в любое время. Законодательство не устанавливает четкого графика уплаты указанных платежей. Как правило, ИП делают их 4 раза за год, ежеквартально, равными суммами или единоразово, в конце или начале года – это удобно при расчете налога (аванса) на УСН и ЕНВД.
Платежи с дохода, превышающего лимит, уплачиваются до 1 апреля года, следующего за тем, в котором был получен облагаемый указанным взносом доход.
Реквизиты на уплату фиксированных платежей
Отчисления на ОПС и ОМС за себя в 2017 году необходимо производить по реквизитам Федеральной налоговой службы:
- Пенсионные взносы ИП в 2017 году: фиксированный платеж и 1% с превышения — 182 1 02 02140 06 1110 160.
- Отчисления на ОМС — 182 1 02 02103 08 1013 160.
До 2017 года платежи при превышении дохода уплачивались по отдельному коду, отличавшемуся от кода платежа на пенсионное страхование. С 2017 года оба вида платежей на ОПС, как фиксированные, так и привязанные к сумме полученного дохода, уплачиваются на единый КБК.
Способы уплаты взносов на страхование
Страховые взносы за себя в 2017 году можно перечислить в бюджет несколькими способами:
- наличными средствами, обратившись в любое отделение банка;
- в безналичном порядке через Интернет.
Уменьшение налога на уплаченные платежи за страхование
ИП, согласно установленному режиму налогообложения, обязан уплачивать . Произведя отчисления на страхование ИП вправе учесть их при расчете налога (аванса) к уплате. При этом уменьшить подлежащий уплате аванс или налог предприниматель может как на основные страховые отчисления, так и на 1% с превышения дохода свыше установленного лимита.
Предпринимали на упрощенке 6%
ИП на упрощенке с объектом доходы (6%), не имеющие привлеченных работников, могут уменьшить сумму исчисленного к уплате аванса (налога) на всю сумму уплаченных страховых взносов в 2017 году. Если взносы превышают сумму налога, подлежащую уплате в бюджет налог или аванс уплате, не подлежит.
ИП, имеющие сотрудников, могут учесть при расчете как уплаченные за себя в 2017 году взносы, так и , но не более 50% от суммы налога (аванса), подлежащей уплате в бюджет.
Предприниматели на упрощенке 15%
ИП, применяющие УСН 15% включают произведенные отчисления в фонды в 2017 году в состав расходов и уменьшают, тем самым, полученный доход. Страховые платежи относятся на затраты в полном объеме, независимо от наличия или отсутствия наемных работников.
Для уменьшения аванса (налога) на страховые взносы ИП в 2017 году последние должны быть уплачены в том периоде, за который рассчитывается налог (аванс). Например, для того, чтобы уменьшить аванс по УСН за 4 квартал платежи на ОПС и ОМС должны быть оплачены именно в 4 квартале. Если они будут уплачены в начале 1 квартала следующего года, то уменьшить на них налог за 4 квартал предыдущего года не удастся.
Предприниматели на ЕНВД
ИП на вмененке, не имеющие наемный персонал, могут полностью учесть при расчете налога отчисления в пенсионный фонд. Если ИП на ЕНВД имеет сотрудников он вправе учесть при расчете налога сумму платежей на страхование за себя и сотрудников, но в сумме не более 50% от размера налога, подлежащего уплате в бюджет.
Предпринимателям на вмененке законодательство сделало небольшую поблажку в сроках уплаты фиксированных платежей. Они могут уменьшить подлежащий уплате в бюджет налог на взносы, уплаченные до момента подачи декларации по ЕНВД за данный отчетный период. То есть если ИП на ЕНВД уплатит до 25 октября страховые взносы, он сможет уменьшить на них налог за 3 квартал (при условии, что декларация будет сдана после уплаты взносов). Для предпринимателей на упрощенке такой возможности, увы, нет, но в связи с тем, что налог они считают нарастающим итогом, уплаченная сумма взносов будет учтена при расчете налога за следующий период.
Предприниматели на ПСНО
ИП на патенте, уплатившие в 2017 году фиксированный платеж на ОПС И ОМС, не смогут учесть его при оплате стоимости патента, так как данной возможности для них законодательством не предусмотрено.
Ответственность за просрочку уплаты фиксированных платежей
За неперечисление в бюджет страховых взносов в 2017 году предусматривается ответственность в виде начисления пени в размере 1/300 ключевой ставки ЦБ РФ за каждый день неуплаты взносов.
Отчетность по взносам на страхование
ИП, на уплаченные страховые взносы за себя, в 2017 году отчетность не сдают.
Каждый индивидуальный предприниматель, независимо от того, ведет ли он реальный бизнес, обязан выплачивать платежи на свое страхование. Взносы ИП за себя в 2017 году надо платить не в Пенсионный фонд, как обычно, а в налоговую инспекцию, где предприниматель стоит на учете. Почему? Читайте об этом в нашей статье.
Новый порядок администрирования страховых взносов
С этого года контроль за расчетом, сбором и уплатой страховых взносов передан Федеральной налоговой службе. До 2010 года ФНС уже занималась сбором единого социального налога (ЕСН) – платежа, аналогичного страховым взносам. Страховые взносы в ПФР в 2017 году для ИП за себя больше не платят. Вместо них введены новые понятия.
Новые наименования «страховых взносов»:
- На обязательное пенсионное страхование (ОПС);
- На обязательное медицинское страхование (ОМС);
Почему фонды (ПФР, ФСС и ФОМС) перестали собирать страховые взносы за ИП? Причина в низкой собираемости этих платежей. Хуже всего страхователи платят взносы в Пенсионный фонд, в результате задолженность по ним превысила 200 млрд рублей.
За ФСС РФ (соцстрах) оставили только сбор сумм на травматизм и профессиональные заболеваний работников. Для ИП без работников в соцстрах не надо ни платить, ни отчитываться. Если же женщина-предприниматель хочет получать пособие по беременности и родам, то, как и раньше, взносы на такое страхование являются добровольными. Обращаться при этом надо не в ФСС, а тоже в свою налоговую инспекцию.
Новый порядок уплаты страховых взносов в 2017 году закреплен в Налоговом кодексе РФ, куда добавлена специальная глава 34. По сути, для ИП без работников ничего не изменилось, кроме органа, собирающего платежи: та же формула расчетов и те же сроки уплаты страховых взносов в бюджет.
Сколько надо платить ИП за себя в 2017 году
Размер страховых взносов в 2017 году зависит от установленной суммы МРОТ, поэтому, по сравнению с прошлым годом, он вырос, но не очень значительно.
Страховые взносы ИП за себя в 2017 году, как и раньше, делятся на две части:
- складываются из двух сумм: 23 400 рублей на обязательное пенсионное страхование и 4 590 рублей на обязательное медицинское страхование;
- Дополнительный взнос на пенсионное страхование: 1% от суммы дохода, превышающего 300 000 рублей.
Итого, в 2017 году фиксированный платеж по взносам ИП за себя составляет 27 990 рублей. Эту сумму надо платить в любом случае: вели вы деятельность или нет, была ли получена прибыль или вы работаете в убыток. Не освобождает от уплаты страховых взносов в 2017 году ни пенсия, ни параллельная работа по трудовому договору.
Льготным периодом временного освобождения от уплаты могут быть только:
- Отпуск по уходу за ребенком до полутора лет, инвалидом, пожилым;
- Служба в армии по призыву;
- Нахождение за рубежом с супругом-дипломатом или военнослужащим по контракту.
Недавно вышедший закон определил , но ситуация с уплатой налогов и взносов для этой категории граждан осталась неоднозначной. ФНС утверждает, что самозанятое население не платит налогов и взносов 2 года, ПФР же говорит об обратном.
Фиксированные страховые взносы ИП за себя в 2017 году в сумме 27 990 рублей выплачиваются в любом случае, но если ваш доход за год превысил 300 000 рублей, то надо заплатить еще и дополнительный взнос в размере 1% от суммы, превышающей этот лимит.
Доход предпринимателя на ЕНВД составил 680 200 рублей. Подсчитаем, какие страховые взносы ИП в 2017 году он должен будет уплатить.
- Считаем сумму превышения доходов: 680 200 – 300 000 = 380 200 рублей. Дополнительный платеж на пенсионное страхование составит 1% от этой суммы, т.е. 3 802 рубля. Прибавим фиксированные страховые взносы ИП в 2017 году (27 990 рублей) и получим, что наш предприниматель должен заплатить всего 31 792 рубля.
- Верхний лимит 1% от суммы дохода, превышающего 300 000 рублей, установлен на уровне 163 800 рублей. То есть, максимальная сумма страховых взносов предпринимателя за себя составит: фиксированный размер 27 990 рублей плюс максимальный размер дополнительного 1% взноса 163 800 рублей – всего 191 790 рублей.
- Такая сумма взносов будет соответствовать годовому доходу предпринимателя в 16,68 млн рублей. Дальше рост доходов не будет влиять на размер платежей на обязательное страхование.
Как определять доход ИП для расчета дополнительного платежа на страхование
В определении размера доходов для уплаты дополнительного 1% произошли некоторые изменения. Правда, коснулись они только тех предпринимателей, кто работает на общей системе налогообложения (ОСНО).
1. В конце 2016 года Конституционный суд признал незаконным рассчитывать дополнительный пенсионный платеж без учета предпринимательских расходов ИП на ОСНО. В результате в статье 430 НК РФ в отношении таких предпринимателей указано, что база для расчета должна учитывать доходы за минусом профессиональных вычетов, т.е. доказанных расходов.
Однако для аналогичной ситуации с УСН Доходы минус расходы порядок расчета остался прежним – учитывают все полученные доходы, а расходы вычитать нельзя. Это, конечно, несправедливо для предпринимателей на разных режимах.
2. В феврале 2017 года Арбитражный суд Волго-Вятского округа решил, что вывод, сделанный Конституционным судом в отношении предпринимателей на ОСНО, должен распространяться и на режим УСН Доходы минус расходы. Суд отказал Пенсионному фонду в аналогичном иске взыскать с предпринимателя 1% со всех полученных доходов без учета расхода.
Возможно, в скором времени в Налоговый кодекс внесут соответствующие изменения и ИП на УСН Доходы минус расходы станут рассчитывать взносы только с разницы, а не со всех доходов. А пока что доходы для этого определяются так (статья 430 НК РФ).
Если предприниматель работает на разных системах налогообложения, то для расчета суммируется выручка от всех видов деятельности.
Как подготовить платежку для оплаты
Раньше скачать бланк квитанции на оплату страховых взносов в ПФР можно было на самом сайте Пенсионного фонда. Но, как мы уже говорили, пенсионные взносы ИП в 2017 году за себя собирает налоговая инспекция. Куда платить страховые взносы и где подготовить платежный документ для уплаты?
Реквизиты для уплаты страховых взносов в ИФНС по месту учета индивидуального предпринимателя можно узнать в самой налоговой инспекции. В каждой из них есть свои доски объявлений, где указано, как оплатить взносы за ИП.
Но есть и другой вариант – использовать сервис для подготовки платежных документов на сайте ФНС . Многие бизнесмены уже знакомы с этой программой, которая помогает подготовить квитанции и поручения для уплаты налогов. Теперь здесь можно оформить и документы на страховые взносы ИП 2017.
Реквизиты для уплаты страховых взносов в этом случае будут заполнены автоматически, просто следуйте подсказкам формы для заполнения. Главное – правильно выбрать свою инспекцию и указать верный КБК.
Оплатить страховые взносы ИП в 2017 году за себя можно через сервис ФНС.
В 2017 году фиксированный платеж и дополнительный 1% платят на новые КБК (коды бюджетной классификации:
- 182 1 02 02140 06 1200 160 – 1% для доходов свыше 300 000 рублей, полученных в 2016 году (срок уплаты не позднее 1 апреля 2017 года);
- 182 1 02 02140 06 1110 160 – обязательное пенсионное страхование за себя;
- 182 1 02 02103 08 1013 160 – обязательное медицинское страхование за себя;
Подведем итоги:
- Страховые взносы в ПФР в 2017 году для ИП за себя больше не платят. Платежи на обязательное пенсионное и медицинское страхование должны поступать в налоговую инспекцию, где предприниматель стоит на учете.
- Минимальный фиксированный размер страховых взносов ИП за себя в 2017 году равен 27 990 рублей. Если вы зарегистрированы в статусе предпринимателя не весь календарный год, то эта сумму пересчитывается с учетом тех месяцев и дней, когда вы этот статус имели.
- Сроки уплаты страховых взносов не изменились – не позднее 31 декабря текущего года для фиксированного взноса и не позднее 1 апреля 2018 года для уплаты дополнительного взноса (1% от доходов свыше 300 000 рублей).
- Отчетность по взносам сдают в налоговую инспекцию только те ИП, у которых есть работники, принятые по трудовым или гражданско-правовым договорам. В Пенсионный фонд в 2017 году для ИП без работников тоже отчитываться не надо, а вот предприниматели-работодатели должны, кроме ежеквартального расчета по взносам в ИФНС, каждый месяц сдавать в ПФР форму СЗВ-М.
Подходит к завершению первый квартал 2017 года, поэтому самое время задуматься об уплате страховых взносов на обязательное пенсионное и медицинское страхование. Сроки уплаты взносов в этом году ничем не отличаются от предыдущих лет, а увеличение размера взносов, думаю, никого не удивило.
Безусловно, стоит отметить, что за сбор наших взносов теперь отвечает Налоговая, а не Пенсионный, поэтому отныне мы платим именно им. В связи с этим поменялись и все КБК для уплаты страховых взносов с 2017 года. Но об этом в отдельной заметке .
Внимательно! В связи с тем, что отныне фиксированные платежи находятся полностью в юрисдикции ИФНС, во всех платежных документах необходимо в качестве получателя будет указывать ваш Налоговый орган. И, повторюсь, новые КБК.
Но давайте вернемся к
величине страховых взносов для ИП на УСН без работников в 2017 году.
Взносы выросли, поскольку вырос и размер МРОТ, исходя из которого они и рассчитываются.
Поэтому в 2017 году мы платим:
23 400 руб. 00 коп.
на обязательное пенсионное страхование
и
4 590 руб. 00 коп.
на обязательное медицинское страхование.
Итого всего за год 27 990 руб. 00 коп.
Фиксированные взносы ИП в 2017 году за себя включают в себя две составляющих:
1. Страховые взносы, рассчитанные по действующим ставкам и МРОТ:
- на обязательное пенсионное страхование
- на обязательное медицинское страхование
2. Страховые взносы в объеме 1% от размера превышения дохода ИП сверх 300 000 руб.
Т.е. по первому пункту взносы оплачиваются в обязательном порядке , если Вы являетесь зарегистрированным ИП, по второму - только, если Ваш доход за год превысил сумму в 300 000 рублей. Формула расчета этого взноса: (Годовой доход - 300 000) х 1%.
Сроки уплаты взносов в 2017 году для ИП на УСН без работников.
Оплату можно осуществить одной суммой в любое время до окончания указанного срока. Либо же разбить платежи "поквартально", что позволить уменьшать налоговые платежи также ежеквартально.
Тогда мы платим ежеквартально (до конца квартала, т.е. до 31 марта, до 30 июня, до 30 сентября, до 31 декабря) по
1 147 руб. 50 коп.
(медицинское страхование)
и
5 850 руб. 00 коп.
(пенсионное страхование).
Чем это удобно? Если Ваш доход невелик, то и ежеквартальный налог небольшой, и вы сможете его полностью "закрыть вычетом" страховых взносов. Т.е. оплатив четверть взносов до конца квартала, вы сможете эту сумму вычесть из обязательного ежеквартального налогового платежа. А если оплатите взносы одним платежом в конце года, то и зачесть сможете лишь в налог за 4 кв. 2017 года (а налоги мы обязаны платить по завершению каждого квартала, а вовсе не один раз в год).
Еще раз отмечу!
В каком отчетном периоде произвели оплату (в каком квартале), за такой период и можете зачесть. Не "до" и не "после": оплатили взносы во 2 квартале, значит, вычитаем именно из налога за 2 квартал.
Этот принцип зачета важно помнить также при расчете 1% на сумму дохода за год свыше 300 тыс. рублей. Ведь и этот взнос можно платить частями и также вычитать из налога.
Если хотите, рассчитывайте его предварительно, зная примерно ваши доходы за год, и платите частями - поквартально. И вычитайте эти взносы из ежеквартальных налоговых платежей. Последний платеж у вас будет уже, конечно, в 2018 году, когда вы точно будете знать весь ваш годовой доход. Эту сумму после уплаты, вы уже зачтете за 1 квартал 2018 года.
Внимательно! Предпринимателю разрешается уменьшить рассчитанный размер налога на полную сумму выплаченных взносов в ПФР и ФОМС, а также на взносы, которые перечисляются с дохода полученного больше 300 т. р. , если это ИП на УСН "Доходы" без работников!
Ответственность за неуплату страховых взносов
В случае, когда предприниматель не произвел оплату взносов вообще, или произвел с опозданием (позднее 31 декабря 2017 года), на него налагается штраф
. Он будет составлять 20% от объема не выплаченной суммы. При этом, если при проведении проверки будет доказано, что перечисление не было произведено умышленно, то размер штрафных санкций будет увеличен до 40%. Кроме этого такой же размер штрафа может быть наложен на предпринимателя, который уже не в первый раз сорвал сроки оплаты.
Также за каждый день опоздания с платежом будет дополнительно начислена пеня
. Ее размер составляет 1/300 процента рефинансирования ЦБ по каждому дню задержки оплаты, в том числе выходные и праздники.
КБК для уплаты страховых взносов в 2017 году
Ниже приведены КБК для тех взносов, что должны быть оплачены в 2017 году. Для "задолженностей" за 2016 год - совсем другие КБК. И помним, что платим теперь на реквизиты своей Налоговой, а не своего отделения ПФР.
Страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в ПФР на выплату страховой пенсии (за расчетные периоды, начиная с 1 января 2017 года)
Страховые взносы в фиксированном размере на обязательное медицинское страхование, зачисляемые в ФФОМС (за расчетные периоды, начиная с 1 января 2017 года)
налог 182 1 02 02103 08 1013 160
пени 182 1 02 02103 08 2013 160
штрафы 182 1 02 02103 08 3013 160
Страховые взносы на обязательное пенсионное страхование в фиксированном размере, зачисляемые в ПФР на выплату страховой пенсии (исчисленные с дохода свыше 300 000 руб. за расчетные периоды, начиная с 1 января 2017 года)
налог 182 1 02 02140 06 1110 160
пени 182 1 02 02140 06 2110 160
штрафы 182 1 02 02140 06 3010 160
проценты 182 1 02 02140 06 2210 160
Ежегодно индивидуальные предприниматели должны перечислять фиксированные платежи в ПФР (пенсионный фонд), а также взносы в ФОМС (медицинское страхование). Размер платежей устанавливается правительством на последующий год и рассчитывается в зависимости от МРОТ. Помимо этого ИП может оплачивать взносы в фонд социального страхования (ФСС), но это уже на добровольной основе, делается это для получения социальных выплат, например, для выплаты больничного.
Сразу стоит отметить важную особенность фиксированных платежей – это обязательный платеж, который платят все физические лица, зарегистрированные в качестве индивидуального предпринимателя. Делится он на две части – первая сумма фиксированная и не зависит от прибыли, а вторая платиться в размере 1% от суммы прибыли, превышающей 300 тыс. рублей.
Платежи ИП в пенсионный фонд в 2018 году для ИП без работников
Сумма фиксированного платежа не зависит от:
- Выбранной системы налогообложения.
- Был ли получен доход от хозяйственной деятельности или убыток.
- Не имеет значение – есть ли у ИП наемные работники или нет.
- Ведется ли хозяйственная деятельность или нет – это не имеет значения.
- ИП может параллельно работать по найму и также он должен уплачивать платежи в пенсионной фонд за себя.
ВАЖНО! Некоторых думают, что можно не платить в ПФР и ФОМС, так как деятельность не ведется, но к сожалению, пока на руках не будет документов о у вас будет начисляться недоимка и капать пеня. Воспользуйтесь нашим – он поможет в расчете.
Тем не менее есть несколько случаев, когда можно не платить взносы при отсутствии деятельности:
Важные изменения по фиксированным платежам ИП с 2017 года
С 2017 года произошли важные изменения – их передали в ведомство налоговой инспекции, но порядок их расчета не изменен. Таким образом все платежи в ПФР и на ОМС необходимо будет осуществлять в свою налоговую по новым реквизитам. Следовательно КБК также изменен. Также налоговая будет исчислять недоимку по платежам, выписывать штрафы и проводить соответствующие проверки.
Важно! С 2017 года взносы в ПФР и на ОМС необходимо оплачиваться в налоговую инспекцию по месту регистрации ИП по новым реквизитам. КБК также изменились – теперь он начинаются с цифр 182, а не 392. Величина МРОТ с 1 января 2017 года для расчета взносов установлена в размере 7500 рублей. Взносы за травматизм в ФНС не передается.
Размер платежей ИП в ПФР и ФФОМС за 2017 и 2018 год
Как уже сказали, предприниматели одну часть платежей оплачивают не зависимо от полученного дохода, а вторую с превышения 300 тысяч руб., рассмотрим более подробно.
Ежегодный фиксированный платеж ИП 2017 (не зависимо от прибыли)
Данный платеж является фиксированным и обязательным для всех ИП, зависит от установленной величины МРОТ, расчет осуществляется по формуле:
- Для оплаты в ПФР = МРОТ * 26% * количество месяцев (если рассчитываем за год, то ставим 12)
- Для оплаты в ФОМС = МРОТ * 5,1% * количество месяцев (если рассчитываем за год, то ставим 12)
Размер МРОТ на 2016 год установлен в размере 6 204 руб. C 1 июля 2016 года размер МРОТ будет составлять 7500, при этом на фиксированные платежи за 2016 год данное увеличение не повлияет.
Фиксированные страховые взносы в ПФР в 2017 году для ИП – сумма платежа:
| Год | В пенсионный фонд (ПФР), руб. | В фонд медицинского страхования (ФФОМС), руб. | Итого, руб. |
| 2016 | 19 356,48 | 3 796, 85 | 23 153, 33 |
| 2017 | 23 400,00 | 4 590, 00 | 27 990, 00 |
Таким образом собственные платежи ИП в пенсионный фонд в 2016 году для ИП без работников и с работниками составляет в общей сложности 23 тысяч 153 рубля 33 копейки, хотя в 2015 году эта сумма составляла 22 261,38. Связано это с тем, что МРОТ в 2015 году был несколько меньше, чем в 2016-ом. В 2017 году уже придется заплатить 27 тысяч 990 рублей.
Срок уплаты взносов за текущий налоговый период устанавливается до 31 декабря этого же года.
Оплату можно осуществить единым платежом за год, однако лучше разбивать сумму на каждый квартал равномерными частями. Связано это с тем, что на величину оплаты взносов в ПФР предприниматель может уменьшить величину налога, однако при этом есть определенные нюансы, в зависимости от системы налогообложения, а также то – является ли предприниматель работодателем или нет.
Размер платежей ИП в ПФР и ФФОМС в 2018 году
Начиная с 2018 года правительство решило внести изменение, согласно которых фиксированную часть отвязали от МРОТ. Теперь размер платежей устанавливается правительством на текущий год и ежегодно индексируется. И хоть сумма за 2018 год выросла, тем не менее размер меньше, если бы расчет зависел бы от МРОТ.
Размер платежей ИП в ПРФ и на ОМС за себя за 2018 год:
КБК ИП фиксированный платеж 2017-2018
При оплате фиксированных платежей за 2016 год необходимо использовать при заполнении платежного поручения следующие номера КБК:
- Для оплаты в ПФР (Пенсионный фонд) – 392 1 02 02140 06 1100 160 (не применяются в настоящее время).
- Для оплаты ФФОМС (на медицинское страхование) – 392 1 02 02103 08 1011 160 (не применяются в настоящее время) .
Начиная с 2017 года платежи необходимо осуществлять в налоговую инспекцию по следующим реквизитам:
Внимание! Если вы открыли ИП в середине года, и не с начала месяца, например, с 7 октября, то расчет взносов необходимо производить исходя из не полностью отработанного месяца со следующего дня от момента регистрации (письмо Роструда № 17-4/ООГ-224 от 01.04.14). Т.е. в октябре у нас расчет будет с 8 по 31 число – 24 дня, а ноябрь и декабрь – учитываем как полные месяца.
Пример
Рассчитаем взносы в ПФР (ФОМС будет рассчитываться аналогично) за 25 дней. В примере значение МРОТ берем за 2016 год. МРОТ*26%/31*25 = 6204*26%*31/25 = 1300, 84. При этом итоговое значение округляем до второго знака после запятой. К расчетной цифре прибавляем суммы за ноябрь и декабрь. Получим за неполный год нужно будет оплатить в ПФР: 4 526 рубля 92 копейки.
1% в ПФР с суммы дохода, превышающего 300 тыс. руб.
Данный платеж совершают лишь те предприниматели, у которых сумма дохода превысила 300 тыс. рублей. При этом оплата производится лишь в ПФР, в ФФОМС ничего не платиться. Расчет довольно простой – берутся все доходы, не считая расходы и с суммы, превышающей указанный порог взымается 1%. Т.е. если у вас доходы составили 550 тыс. рублей, то вычитаем из 300 тыс. руб. и умножаем на 1% – итого 550 тыс. руб. – 300 тыс. руб. * 1% = 2 500 руб.
1% в ПФР = (Сумма дохода – 300 тыс. руб.) * 1%.
Срок уплаты взносов, начиная с 2018 года – не позднее 1 июля года, который следуют за отчетным.
- КБК для платежей в 2016 году – 392 1 02 02140 06 1200 160 (не используются в настоящее время) .
- КБК 1 процент в ПФР 2017 год – 182 1 02 02140 06 1110 160 .
Для разных систем налогового учета доходы считаются по своему принципу:
- ИП на общей системе – для расчета 1% берется разница между доходами и расходами (согласно ).
- При УСН “доходы” 6% – в расчет идет весь полученный доход за период.
- При УСН “доходы, уменьшенные на расходы” или 15% – ситуация двоякая. Базой для исчисления 1% будет также сумма доходов уменьшенная на величину расходов – к такому решению пришел Конституционный суд по года. Однако налоговая инспекция в описали, что базой считается доходы, при этом расходы не учитываются. Поэтому безопаснее, хоть и не правильно с точки зрения математики использовать мнение налоговой.
- ИП на патенте – в расчет берется расчетный показатель прибыли. При этом не важно – будет ли она по итогам период больше или меньше.
- ИП на ЕНВД – также берется в расчет сумма рассчитанного вмененного дохода. Размер полученной прибыли не имеет значение.
Внимание! Если ИП применяет несколько режимов налогообложения, то доходы необходимо суммировать при расчете 1%.
Важные нюансы:
- Данный платеж осуществляется только в случае превышения дохода предпринимателем суммы в 300 тыс. рублей, с меньшей суммы платеж не производится.
- Существует максимальная сумма платежа, которая высчитывается по формуле: 8 МРОТ * 26% * 12, таким образом в 2016 году она составляет 154 851 рублей 84 копейки.
- Начиная с 2016 года данный платеж необходимо осуществлять на отдельный номер КБК, который отличается от фиксированного платежа – 392 1 02 02140 06 1200 160 .
- Оплату можно производить, как в течение текущего года, для уменьшения налогов, так и до 1 апреля следующего года.
- С 2017 года все взносы перечисляются в ФНС по новым реквизитам.
Важно! Отметим, что ФНС признала, что сумма платежа в ПФР в размере 1% относится также к фиксированным, поэтому на ее величину также можно уменьшить сумму налогов. При этом оплатить суммы данных взносов можно и в отчетном году, тогда эту сумму можно брать к уменьшению в отчетном году, а не в следующем.
Сроки уплаты страховых взносов при закрытии ИП
Если вы решили закрыть ИП, то вам необходимо будет рассчитаться и по задолженности по фиксированным платежам ИП. Для того, чтобы погасить задолженность по взносам у вас есть 15 дней с момента внесения в государственный реестр сведение об исключении Вас в качестве ИП (согласно статьи 16 Федерального закона № 212-ФЗ). При этом день внесения сведений входит в данный период.
Особенности оплаты страховых взносов
При оплате взносов следует учитывать некоторые особенности:
- Оплатить фиксированный платеж ИП в 2017 году, а также в последующих можно с расчетного с личного счета предпринимателя, открытого в любом банке, например, со счета в Сбербанке.
- Сумму взносов необходимо оплачивать с учетом копеек.
- Если гражданин открывает ИП не с начала года, то расчет взносов осуществляется с момента открытия предпринимательства и до конца данного года.
- Если гражданин закрывает ИП не в конце, то платежи рассчитываются с начала отчетного года и до момента закрытия предпринимательства.
- Оплата фиксированного платежа в ПФР и 1% с суммы превышения с 2017 года осуществляются по разным КБК.
Уменьшение налогов на страховые взносы
Отметим, что сумму налогов, в зависимости от системы налогообложения можно уменьшить, как на сумму фиксированного платежа, так и на платеж в 1% от суммы превышения прибыли в 300 тыс. рулей, так как он в настоящее время также приравнен к фиксированным платежам.
ИП на УСН «Доходы»
Если у предпринимателя есть наемные работники, то он может уменьшить величину налога не более, чем на 50% сумм, уплачиваемых в ПФР за работников. Если у него нет работников, то налог уменьшается на 100% сумм фиксированных платежей. При этом перечислять взносы лучше поквартально, ведь на них уменьшаются и ежеквартальные авансовые платежи по .
ИП на ЕНВД
Если предприниматель ведет деятельность попадающую под , то в таком случае величину налога можно уменьшить на 50% от суммы платежей в ПФР на сотрудников, если у ИП есть работники, а также на оплаченный взносы за ИП. Если у ИП нет работников, то налог уменьшается на 100% сумм фиксированных платежей ИП за себя.
Важно! Исчисление расчет декларации производится “кассовым” методом. Т.е. при уменьшении налога берутся перечисления, оплаченные в течении расчетного периода, а не начисленные за этот же период ().
ИП на УСН «Доходы минус Расходы», на ЕСХН или ОСНО
В данном случае не имеет значение является ли предприниматель работодателем или нет. Суммы платежей в ПФР включаются в сумму расходов, которые в свою очередь уменьшают налоговую базу по УСН , или . Поэтому расчет в этом случае несколько иной, нежели в описанных выше системах налогообложения.
ИП на Патенте
В этом случае налоги рассчитываются в виде фиксированного платежа – в виде патента (), который нельзя уменьшить на перечисляемые суммы в ПФР. Также не имеет значение есть у предпринимателя сотрудники или нет.
Отчетность
Начиная с 2012 года предприниматели, которые работают без сотрудников никакой отчетности не сдают. Но если предприниматель привлекает работников, то он должен оплачивать помимо фиксированного платежа, осуществлять платежи в ПФР за сотрудников, а также предоставлять следующую отчетность:
Если ИП произвел не полную оплату или же не заплатил взносы вовсе, то возможно наложение штрафа размером 20%. При этом если был выявлен умысел в не оплате налогов, штраф может составить 40% от суммы недоимки.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации