
Фиксированные взносы ип в пфр. Сроки уплаты страховых взносов
С 2018 года меняется порядок определения размера фиксированного платежа ИП - теперь этот размер не будет привязан к МРОТ.
Напомним, что ИП должны уплачивать за себя взнос на ОМС и взнос на ОПС.
Суммы фиксированных взносов ИП .
Подробнее об уплате фиксированных взносов ИП 2019 читайте .
Фиксированный платеж ИП-2018: взносы на ОМС
Размер фиксированного платежа ИП в 2018 году по взносам на обязательное медицинское страхование составляет 5840 руб. (пп. 2 п. 1 ст. 430 НК РФ (в ред., действ. с 01.01.2018)).
Подробнее о взносах на ОМС ИП за себя вы можете прочитать в нашем .
Фиксированные платежи ИП в 2018 году: взносы на ОПС
Абсолютно все ИП, независимо от размера полученного в 2018 году дохода, должны перечислить взнос на ОПС за себя в размере 26545 руб. ().
Взносы ИП: 1%-ный взнос
Если годовой доход ИП превысит 300000 руб., то предприниматель должен перечислить в бюджет, помимо фиксированного взноса на ОПС, взнос на обязательное пенсионное страхование в размере 1% от суммы дохода, превышающей 300 тыс. руб.
При этом Налоговым кодексом установлена максимальная сумма взносов на ОПС за себя (фиксированный взнос + 1%-ый взнос), которую ИП должен перечислить за год (пп. 1 п. 1 ст. 430 НК РФ (в ред., действ. с 01.01.2018)). Так, общая сумма взносов на ОПС за себя не может превышать восьмикратного фиксированного размера страховых взносов, установленного на определенный год. То есть максимальный размер взносов на ОПС, который должен уплатить ИП за 2018 год, составляет 212360 руб. (26545 руб. х 8), а максимальный размер 1%-ного взноса - 185815 руб. (212360 руб. (общий максимальный размер взносов на ОПС ИП за себя за 2018 год) - 26545 руб. (фиксированный взнос на ОПС за 2018 год)).
Обратите внимание, что с 2018 года крайний срок уплаты 1%-ных взносов перенесен с 1 апреля на 1 июля.
При нарушении срока уплаты взносов ИП будут начислены пени (ст. 75 НК РФ).
Проверить правильность расчета пеней, произведенного налоговиками, можно при помощи
Индивидуальный предприниматель (ИП) — это человек, имеющий официальное право вести свою деятельность. Когда происходит регистрация ИП, он приобретает обязанности, связанные с оплатой обязательных взносов за себя и своих сотрудников. можно рассматривать как физическое лицо либо в качестве субъекта предпринимательской деятельности. Т. к. ИП является сам себе работодателем, именно он и должен позаботиться о своих пенсионных накоплениях. Конечно, те предприниматели, которые подают нулевые декларации, считают, что им вносить платежи не с чего. А соответственно и фиксированные взносы в этом случае не обоснованы. Но государство придерживается мнения, что если человек числится в государственном реестре как предприниматель, он обязан оплачивать все взносы. А если его что-то не устраивает, ему ничего не мешает закрыть ИП, а при необходимости пройти процесс регистрации снова. Рассмотрим подробно, какие отчисления делает ИП за себя и своих людей.
На протяжении многих лет он составляет 5,1%. Расчет его производится идентично взносам в ПФР.
ВФФОМС = МРОТ * Т* Км,
- ВФФОМС – размер взноса в ФФОМС
- Т – процент по тарифу
- Км – количество рабочих месяцев
Рассмотрим, каким образом это происходит на примере:
ВФФОМС = 7 500 * 5, 1 % * 12 = 4 590 рублей.
Когда ИП действовал неполный год, расчет делается исходя из количества дней.
Получается, что всего фиксированных взносов за себя ИП обязан уплатить:
4 590 + 23 400 = 27 990 рублей за год.
Меньшую сумму действующий предприниматель оплатить не имеет права.
Сроки оплаты взносов в бюджет
Все фиксированные взносы должны быть оплачены не позднее 31 декабря ежегодно. В случае, если дата попадает на воскресение, переносится на первый рабочий день. Что и произойдет уже в 2017 году. Срок будет продлен до первого рабочего числа 2018 года. В пределах этого временного лимита предприниматель вправе самостоятельно решить поквартально частями оплачивать взносы или сразу всей суммой. Оптимальным вариантом, конечно, является первый вариант. Взносы оплачиваются равными частями один раз в квартал, что распределяет финансовую нагрузку на весь год.
Для этого годовая сумма фиксированных платежей делится на 4, то есть количество кварталов: (23 400 + 4 590) / 4 = 6 997,50 руб.
Таким образом, за себя предприниматель будет оплачивать:
- в период с 01. 01 по 31. 03 — 6 997, 50 руб.
- в период с 01. 04 по 30. 06 — 6 997, 50 руб.
- в период с 01. 07 по 30. 09 — 6 997, 50 руб.
- в период с 01. 10 по 31. 12 — 6 997, 50 руб.
Существует два варианта:
- Когда доход предпринимателя меньше трехсот тысяч, он должен оплатить только вышеуказанные суммы.
- При превышении лимита по доходу ИП обязан до 01. 04 года, следующего за текущим отчетным периодом оплатить дополнительный взнос. Так как в 2017 году это число выпадает на воскресение, срок автоматически переносится на 2 апреля. Размер его установлен законом: 1% с разницы между 300 000 и фактическим доходом.
ИП вправе оплачивать взносы так, как ему удобно. Главное в установленные временные рамки. Самым распространенным видом оплаты является списание с личного счета ИП.
Но сделать это можно и внесением наличных средств через оператора любого банка. Оплата всех взносов делается отдельными , по соответствующим кодам бюджетной классификации.
В случае принятия решения предпринимателем оплачивать взносы ФСС, делать это нужно отдельным платежным поручением непосредственно в фонд.
Если предприниматель прекращает свою деятельность в течение года, все существующие страховые взносы за себя он обязан уплатить не позже пятнадцати дней с числа снятия ИП с регистрационного учета.
Страховые взносы за работников предприниматель обязан оплачивать ежемесячно до 15 числа, следующего за отчетным периодом.
Ответственность
Начиная с 2017 года, изменились и меры привлечения к , не только за отсутствие оплаты взносов, но и не предоставление отчетности. Разберем, какие санкции ждут предпринимателя, при нарушении законодательства:
- Отсутствие отчетности в установленный срок — 5% от неоплаченной вовремя суммы, за все полные месяца со дня представления. Санкция не должна превышать 30% от суммы задолженности и быть меньше одной тысячи рублей.
- Грубые нарушения в расчетах суммы дохода, следовательно, размера взносов — 20% от суммы недоплаты, но не менее сорока тысяч рублей.
- Целенаправленное отсутствие оплаты взносов — 40% от суммы задолженности.
- Отсутствие отчетности в контролирующем органе полностью или частично приведет к наложению санкции в размере пятисот рублей за каждое застрахованное лицо.
Предприниматель может избежать неприятности с контролирующими инстанциями, а также обойти штрафные санкции. Для этого ему следует правильно организовать . Лучше, чтобы этим вопросом занимался грамотный специалист. В данном вопросе следует ежеквартально штудировать законодательство. Оно постоянно подвергается изменениям.
Какую отчетность по взносам требуется сдавать ИП?
Когда у предпринимателя нет штата сотрудников, он вправе не отчитываться по личным страховым взносам. С начала текущего года ИП приобрел обязательство предъявлять следующую отчетность за своих людей по начисленным взносам:
- Пенсионному фонду каждый месяц предоставляется СЗВ-М. По сроку не позже пятнадцатого числа месяца.
- Фонд социального страхования требует ежеквартально отчет 4-ФСС, не позже двадцатого числа месяца по завершению квартала.
- придется раз в три месяца сдавать единый расчет, не позже конца следующего месяца после окончания отчетного периода.
Отчетности по оплате взносов за себя для ИП не предусмотрено в законе. После внесения платежа можно позвонить в уполномоченный орган и узнать поступили ли деньги на счет. Тем не менее, в интересах самого предпринимателя сохранять все , подтверждающие уплату взносов. Вероятность того, что деньги ушли не туда куда нужно маленькая, но лучше подстраховаться на случай сбоя системы или других причин.
Ответить
Вот вы все правильно написали! Правильно. У меня друг ИП и он практически подтвердил ваши цифру по отчислениям. Хотя сам он не ведет учет бухгалтерский, а занимается этим у него приглашенный бухгалтер. Это удобно.
Ответить
Продажа патентов и упрощенные варианты налогообложения имеют смысл при регулярном контроле деятельности ИП. Сейчас вообще не понятно, кто этим занимается, проверки начинаются, в основном, после жалоб потребителей. Многие предприниматели, умеющие аккуратно взаимодействовать с клиентами, вообще не платят налоги.
Ответить
Моя сестра открыла ип. 17 февраля.
Я узнала об этом только сейчас. Работников нет, форма отчётности усн от дохода.
Почитала, что ип должен 2 вида отчислений: за себя на пенсию и налоги.
Отчётность должна была быть 25 апреля, она не слала, отчислений не сделала, в общем ничего.
Как сейчас выйти из ситуации? Сдать декларацию с опозданием? Там штраф 30% от дох, минимум 1000₽ будет, на сновании какого документа его назначат? Или как то самой перечислить с указанием назначения платежа?
Как перевести его? Где взять реквизиты для оплаты налога?
Ещё выяснила, что у неё не велась книга (журнал дохода), но стоял пос терминал, как быть? Выписку со счета запросить и на основании тех доходов сдать 6%?🙄
Помогите пожалуйста
Ответить
Сроки уплаты фиксированных страховых взносов индивидуальных предпринимателей «за себя» изменились, начиная с 2018 года. Корректировкам подвергся и срок перечисления 1% от превышения лимита в 300 000 рублей. Из статьи вы узнаете всю актуальную информацию про новые сроки уплаты страховых взносов ИП «за себя» в 2018 году.
Страховые взносы ИП «за себя» в 2018 году
Фиксированные страховые взносы «за себя»для индивидуальных предпринимателей с 2018 года нужно будет рассчитывать по-другому.
В частности, с 01.01.2018 года, размер фиксированных платежей индивидуальных предпринимателей больше не зависит от МРОТ. На законодательном уровне теперь закреплена сумма страховых взносов ИП «за себя»:
- взносы на обязательное медицинское страхование - 5 840 рублей;
- взносы на обязательное пенсионное страхование - 26 545 рублей.
В случае если годовой доход индивидуального предпринимателя составил более 300 000 рублей, то сумму превышения нужно умножить на 1%. Далее, к полученной сумме следует прибавить фиксированный размер страховых взносов 26 545 рублей. В результате получится итоговая сумма пенсионных страховых взносов.
Новые сроки уплаты страховых взносов в фиксированном размере в 2018 году
Сроки уплаты фиксированных страховых взносов ИП «за себя» с 2018 года изменились в связи с принятием ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации».
Напомним, что ранее (до 2017 года) предприниматели могли уплачивать страховые взносы (на пенсионное, социальное и медицинское страхование) одним из следующих способов, а именно:
1. Единовременно.
2. Путем внесения платежей несколько раз:
- каждый месяц;
- каждый квартал;
- один раз в полгода.
При этом важно, чтобы вся сумма страховых взносов была уплачена до 31.12. текущего года.
Пенсионные взносы, которые подлежат уплате с доходов предпринимателя, превышающих 300 тысяч рублей, необходимо было уплачивать не позже, чем 01.04. следующего года. Об этом говорится в пункте 2 статьи 432 НК РФ.
В 2018 году сохранился порядок уплаты страховых взносов на пенсионное, социальное и медицинское страхование по усмотрению предпринимателя - сразу одним платежом, или несколькими платежами до конца текущего года. Тем не менее, страховые взносы ИП «за себя» за 2017 год нужно было заплатить до 31 декабря 2017 года, но этот день был выходным, а значит, срок уплаты переносится на ближайший рабочий день после новогодних каникул - на 9 января 2018 года.
С 2018 года изменен срок уплаты пенсионных взносов с дохода, который превышает отметку в 300 000 рублей. Теперь срок уплаты 1% от превышения установленного лимита переносится с 1 апреля на 1 июля 2018 года (воскресенье). Так как это выходной день, то платеж необходимо осуществить не позднее 2 июля 2018 года, который будет первым рабочим днем после выходного.
За 2018 год страховые взносы в виде 1% от превышения суммы в 300 000 рублей нужно будет заплатить не позже, чем 1 июля 2019 года.
Платежи на пенсионное, медицинское и социальное страхование - обязательные перечисления в бюджет, за счет которых государством финансируется выплата пенсий, бесплатное медицинское обслуживание, оплата пособий по нетрудоспособности и в связи с материнством. В статье расскажем, каковы порядок и сумма страховых взносов для ИП в 2019, размер страховых взносов ИП за себя в 2019 году, как найти реквизиты для перечисления сборов, приведем перечень КБК «Страховые взносы ИП» 2019.
Все лица, осуществляющие предпринимательскую деятельность, уплачивают обязательные платежи во внебюджетные фонды.
Индивидуальный предприниматель обязан перечислять в бюджет страховые взносы:
- за себя (ИП в 2019 г. должны перечислять их в большем размере);
- с заработной платы, выплачиваемой работникам.
Правила начисления и уплаты таких обязательных платежей установлены главой 34 НК РФ.
Оплата страховых взносов ИП за себя в 2019 году
Независимо от выбранной системы налогообложения ИП обязаны платить сборы на обязательное медицинское и пенсионное страхование за себя. Ежегодно устанавливаются фиксированные размеры сборов. Размер фиксированных страховых взносов в 2019 году для ИП составляет 36 238 руб.:
- на обязательное пенсионное страхование — 29 354 руб.
- на обязательное медицинское страхование — 6884 руб.
Если сумма годового дохода предпринимателя превысит 300 тыс.руб., то он обязан уплачивать дополнительные страховые взносы в ПФР в 2019 в размере 1% от суммы превышения.
Страховые взносы ИП в 2019 году за себя, уплачиваемые в ПФР, ограничены максимальной величиной 234 832 руб., включая фиксированные страховые взносы ИП за себя в 2019 году.
Страховые взносы ИП 2019 за себя: сроки перечисления
Фиксированная сумма страховых взносов для ИП за 2019 год должна быть перечислена до 31 декабря текущего года. Их можно оплатить за один раз, а можно разбить на несколько перечислений, уплатив их в удобное время. При этом сумма может быть любой. Главное, чтобы весь фиксированный платеж был перечислен в полном объеме до последнего дня года.
С доходов, превышающих 300 тысяч рублей, ИП страховые взносы на себя за 2018 год должны перечислить не позднее 01.07.19.
За неуплату обязательного платежа на предпринимателя могут быть наложены штрафные санкции со стороны налоговиков:
- штраф в размере 20% от неуплаченной суммы (ст.122 НК РФ );
- пени в размере 1/300 ставки рефинансирования Банка России за каждый день просрочки (ст.75 НК РФ ).
Страховые взносы (2019) ИП, уплачиваемые с выплат сотрудникам
Правила исчисления этих обязательных платежей будут одинаковы для всех хозяйствующих субъектов, привлекающих наемных работников и выплачиваемых им вознаграждение за труд. Страховые взносы на УСН в 2019 г. уплачиваются по тем же ставкам, что и на ОСН и на ЕНВД. Кроме перечислений на социальное, медицинское и пенсионное страхование с заработной платы исчисляются и уплачиваются сбор от несчастных случаев на производстве.
Страховые взносы в 2019 году: ставки (таблица)
Порядок определения суммы к уплате в бюджет:
Срок перечисления: не позднее 15-го числа месяца, следующего за расчетным.
КБК «Страховые взносы» в 2019 году
Код бюджетной классификации (КБК) необходимо указывать в платежных документов на перечисление обязательных платежей в бюджет. Этот показатель очень важно указать правильно для корректного зачисления. Если допустить в нем ошибку, то налоговые органы не смогут правильно классифицировать платеж, и за предпринимателем будет числиться задолженность.
КБК «Страховые взносы 2019 за сотрудников»
При оформлении платежей на страховые взносы ИП 2019 КБК для сборов, исчисленных с дохода, превышающего 300 тыс.руб., применяется тот же КБК на ОПС, что и для фиксированного платежа.
Если ИП несвоевременно перечислил обязательный сбор, то ему будут начислены пени. При их перечислении нужно также указать соответствующий КБК. Чтобы получить для перечисления пени по страховым взносам КБК в 2019 г., необходимо 14-й знак КБК соответствующего перечисления в бюджет изменить на «2». Так, например, при перечислении пени по фиксированному платежу на ОМС необходимо указать КБК 182 1 02 02103 08 2013 160.
Как найти реквизиты для перечисления
Обязательные перечисления на ОПС, ОМС и ВНиМ с 2017 года администрируют налоговые органы. Поэтому с этого момента необходимо при оформлении платежного поручения указывать реквизиты налоговой инспекции, в которой стоит на регистрации ИП. Чтобы узнать реквизиты для перечисления, можно обратиться непосредственно в ИФНС, а можно воспользоваться сайтом nalog.ru , на котором приведены реквизиты всех ИФНС:
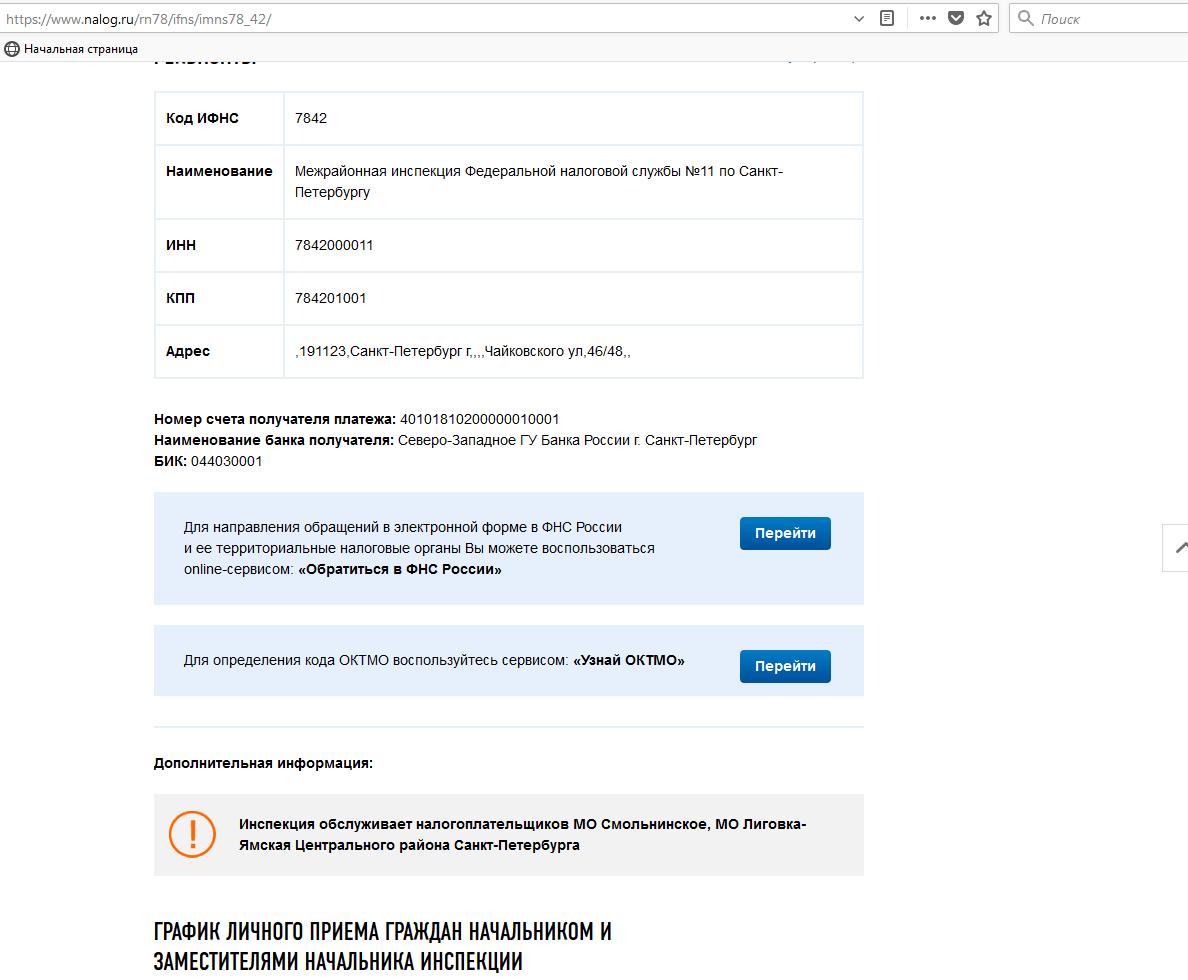
Перечисления на травматизм переводятся в территориальное отделение Фонда социального страхования. Его реквизиты можно найти с помощью официального сайта. Например, для Санкт-Петербурга можно обратиться на сайт: http://rofss.spb.ru
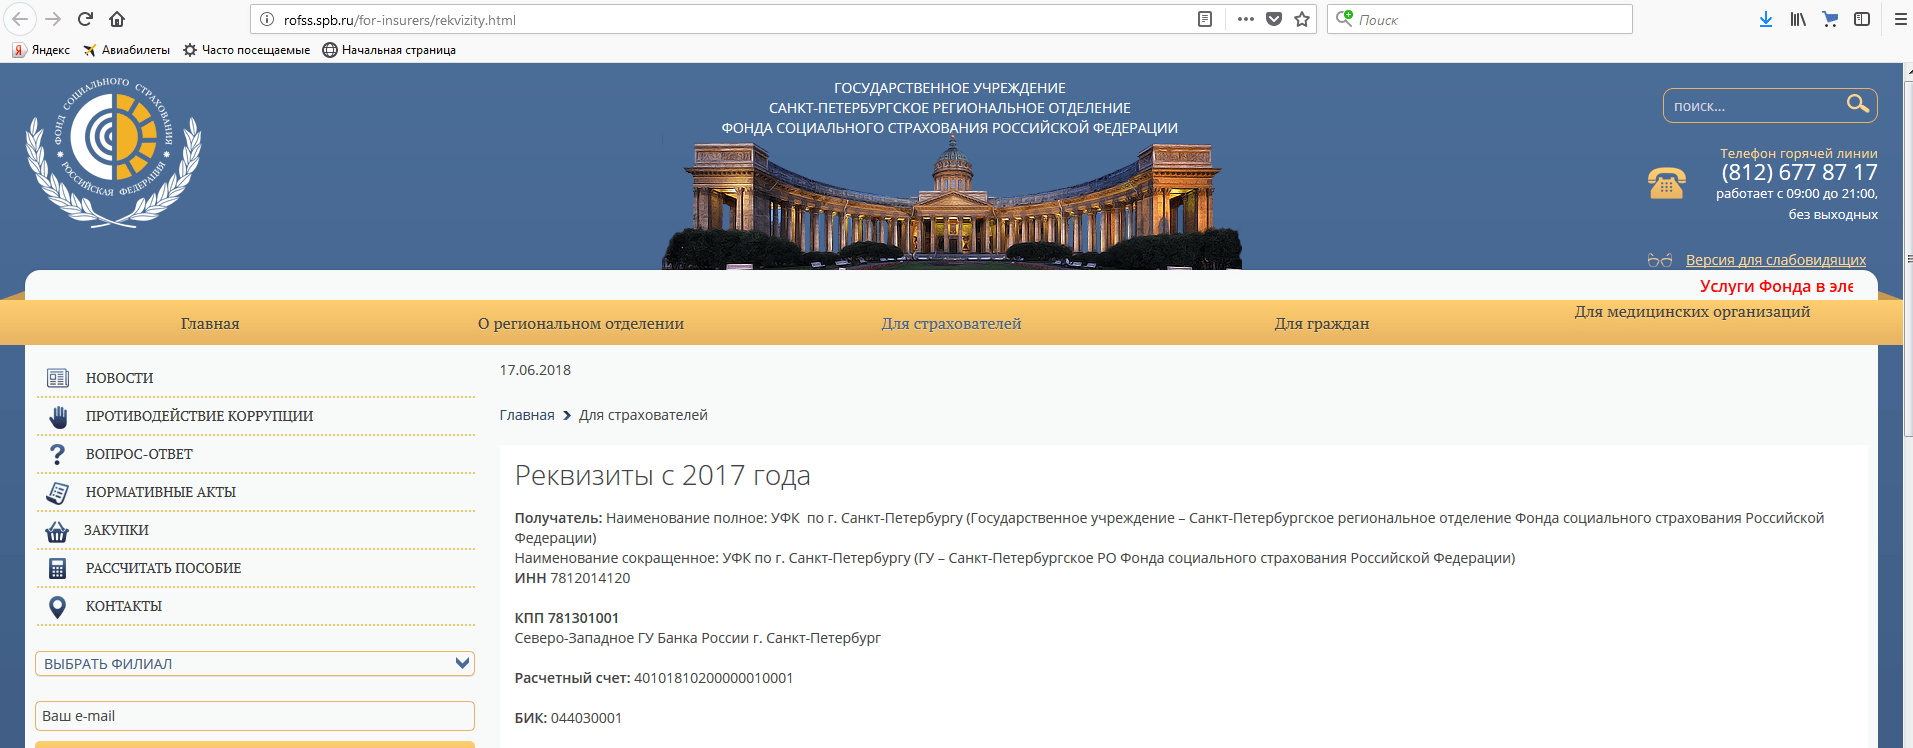
Таким образом реквизиты ПФР для уплаты страховых взносов 2019 искать нет необходимости.
Отчетность по страховым взносам в 2019 году
Привлекающий работников и уплачивающий с их доходов перечисления на соцстрахование предприниматель обязан сдавать отчетность:
Если ИП, у которого есть заключенные трудовые договоры с сотрудниками, временно не ведет деятельность, то он обязан представить расчет по страховым взносам нулевой. Эту точку зрения высказал Минфин в Письме от 03.04.17 № БС-4-11/6174 .
Если уплачивает страхвзносы ИП за себя 2019, сотрудников у него нет, то у предпринимателя отсутствует необходимость представлять отчетность.
», январь 2018
В 2018 г. ИП должны платить за себя по-новому. С нового года уплата взносов не зависит от действующих показателей МРОТ, суммы фиксированные и закреплены в НК РФ на ближайшие три года (2018, 2019, 2020 гг.).
Виды платежей
Страховые взносы обязаны платить не только компании, но и индивидуальные предприниматели. Правила уплаты предпринимателем страховых взносов за себя не зависит от того, есть ли у него рабочий персонал или нет. ИП обязан уплачивать взносы за себя и в том случае, даже если у него нет работников (ст. 430 НК РФ).
Но список этих взносов ограничен: взносы ИП за себя в 2018 г. - это платежи только на пенсионное и медицинское страхование.
ИП имеет право не перечислять платежи по материнству и болезни (п. 6 ст. 430 НК РФ). Но он вправе сделать это по своему желанию (ст. 4.5 Федерального закона от 29.12.2006 № 255-ФЗ). Это даст возможность, если наступит страховой случай, получить пособие.
Производить уплату ИП обязаны в любом случае, даже если статус ИП действующий, но деятельность приостановлена. Такой порядок был всегда и является обязательным в 2018 г.
Таблица «Обязанность уплаты ИП взносов за себя в 2018 году»
Для расчета страховых взносов в 2018 г. используется процентная ставка, что и ранее (ст. 425 НК РФ).
26% – пенсионные;
5,1% – медицинские;
2,9% – по болезни или материнству.
Новый порядок расчета
Раньше для расчета необходимо было несколько обязательных показателей: МРОТ на 1 января, период расчета, тариф, другими словами была зависимость платежей от размера МРОТ на начала года. При повышении МРОТ повышалась величина взносов, необходимых к уплате. К примеру, фиксированный платеж за 2017 г. составлял 27 990 руб., из них пенсионные - 23 400 руб., медицинские - 4 590 руб.
Федеральным законом от 27.11.2017 № 335-ФЗ введены новые параметры расчета фиксированных страховых взносов. А именно: взносы ИП больше не рассчитываются из МРОТ. Это значительно снизит нагрузку на предпринимателей. Ведь к 2019 г. планируется довести МРОТ до прожиточного минимума. А значит, что размер платежей ИП за себя мог бы повыситься в разы. Теперь в НК РФ закреплены фиксированные суммы взносов ИП.
Если доход вашей организации не превысил 300 000 руб., то фиксированные платежи ИП в 2018 г. за себя на обязательное пенсионное страхование – 26 545 руб.
Если за прошедший год доходы организации окажутся более 300 000 руб., то сверх взносов, указанных выше, ИП должен заплатить страховые взносы на пенсионное страхование в размере 1% от суммы дохода, превысившего 300 000 руб. При этом максимальная величина таких взносов не должна превышать значение: 8 x 26 545 руб. = 212 360 руб.
Фиксированные платежи ИП в 2018 г. за себя на обязательное медицинское страхование – 5 840 руб.
После нововведения с 2018 г. в НК РФ все еще остается оговорка про максимум пенсионных платежей. Чиновники его планируют определить как восьмикратный фиксированный размер с учетом индексации. Но по плану индексация начнется только с 2019 г. Поэтому максимум в 2018 г. – 212 360 руб. (26 545 руб. х 8).
Таблица «Фиксированные платежи ИП 2018 – 2020»
|
Виды взносов |
|||
|
Медицинские |
|||
|
Пенсионные |
|||
|
Пенсионные свыше 300 000 руб. |
212 360 руб. (26 545,00 х 8) |
234 832 руб. (29 354,00 х 8) |
(32 448,00 х 8) |
Срок уплаты фиксированных взносов ИП
Взносы за 2018 г. нужно заплатить не позднее 31 декабря 2018 г. ИП может уплатить всю сумму взносов сразу или перечислять ее по частям.
Пример.
Предприниматель Комаров А. В. решил перечислять страховые взносы по частям. То есть, за I квартал 2018 г. ему необходимо перечислить их до 31 марта 2018 г., но так как это выходной, то не позже 2 апреля 2018 г. За II квартал 2018 г. до 30 июня 2018 г., но опять же это выходной, поэтому не позже 2 июля 2018 г.. За III квартал 2018 г. – до 30 сентября 2018 г., но это воскресенье, поэтому крайний срок переносится на 1 октября 2018 г. За IV квартал 2018 г. – не позже 31 декабря 2018 г.
Если в текущем году у предпринимателя доход организации превысил 300 000 руб., то сроки уплаты страховых взносов устанавливает пп. 2 п. 1 ст. 419, п. 1 ст. 423, п. 2 ст. 432 НК РФ. Первую часть взносов, которая не зависит от суммы дохода за год, он должен оплатить не позднее 31 декабря 2018 г. в размере 26 545 руб. А вторую часть взносов, которая исчисляется с суммы дохода, превышающего 300 000 руб., не позднее 1 июля 2019 г. (согласно 335-ФЗ от 27.11.2017 г.)
Уплата страховых взносов производится в инспекцию по месту учета ИП.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации