
Федеральные налоги: перечень. Федеральные налоги и сборы рф
В Российской Федерации действует трехуровневая система налогообложения. Это означает, что некоторые обязательные выплаты поступают в бюджет местного уровня, а другие - более высокого по иерархии. Знать, какие из них идут в федеральный бюджет, какие в региональный и местный необходимо для того, чтобы соблюдать порядок их уплаты. Перечень федеральных налогов устанавливается в соответствии с Налоговым кодексом (НК) РФ.
Какие налоги относят к федеральным в 2019 году
Федеральные, региональные и местные налоги представляют все уровни системы налогообложения Российской Федерации. Это означает, что существует список обязательных платежей в пользу государства каждого уровня, который необходимо знать налогоплательщикам и налоговым агентам.
Верховное положение занимает федеральная система налоговых выплат и сборов. Главная отличительная особенность заключается в том, что она регулируется исключительно НК Российской Федерации, устанавливается и отменяется им же. Перечисление таких выплат обязательно на всей территории РФ. Полная сумма, перечисленная налоговым агентом или налогоплательщиком, поступает в федеральный бюджет.
Пунктом 7 ст. 12 НК РФ в 2019 году установлено, что в перечень федеральных не могут вводиться любые другие перечисления, которые не предусмотрены указанным кодексом. Окончательный список федеральных налогов устанавливается многочисленными статьями НК России и включает:
- НДФЛ;
- налог на прибыль;
- на добычу полезных ископаемых;
- водный.
Однако кроме перечисленных обязательных выплат, есть другие виды денежных отчислений в федеральный бюджет, а именно:
- государственная пошлина;
- акцизы;
- сбор за использование объектов животного мира и водных ресурсов.
Порядок выплаты налоговых платежей в федеральный, бюджет субъектов и местный устанавливает обязанность указать в платежном поручении КБК (код бюджетной классификации). Этот реквизит позволяет правильно отнести оплату и распределить денежные средства именно в тот бюджет, для которого они предполагались. Таким образом, оплата обязательных перечислений в федеральный бюджет осуществляется при помощи указания верного КБК в соответствующем поле платежного поручения.
Региональные и местные налоги в 2019 году
Такие налоги и сборы существуют в каждом субъекте Российской Федерации, так же, как и местные - в отдельном муниципальном образовании. Перечень видов обязательных выплат устанавливается не на федеральном, а на региональном, а также местном уровнях. Они могут изменяться в зависимости от решений соответствующих органов, действующих на уровне субъектов или муниципалитета. Однако НК РФ играет определяющую роль в формировании и установке порядка выплаты и этих налогов. К региональным налогам относятся:- на имущество организации;
- на игорный бизнес;
- транспортный.
В перечень налоговых платежей местного уровня в 2019 году входят:
- земельный;
- на имущество физических лиц.
В этот же список включается торговый сбор, порядок начисления и уплаты которого установлен ст. 411, 412 НК РФ. Размер таких выплат определяется на уровне субъектов РФ и местном. Например, ставку выплаты на имущество юридического лица регулируют региональные власти, руководствуясь положениям НК РФ. Указанная ставка зависит напрямую от места регистрации той организации, имущество которой входит в перечень налогооблагаемого.
Большая часть регионов России устанавливает обязанности расчетов исходя из кадастровой стоимости имущества. Однако место, в которое перечисляют выплаты на такое имущество, зависит от его расположения. Если рассматриваемое имущество находится по адресу регистрации головной организации, то вопросов не возникает. Однако если эти адреса не совпадают на уровне субъектов РФ, то перечисления будут в бюджет субъекта, в котором фактически находится имущество.
Одной из отличительных особенностей является отсутствие права местных и региональных властей завышать ставки, указанные в НК РФ. Ниже установленных они могут быть, а вот выше - нет. Это правило защищает права плательщиков от произвола и искусственного завышения различного рода отчислений в пользу государства.
Порядок уплаты налогов в 2019 году
Независимо от вида налогового платежа законом предусмотрен специальный порядок уплаты. Он подразумевает соблюдение определенных правил. При оформлении выплат в соответствующие бюджеты, кроме указания верного КБК перечислений, необходимо учесть:
- срок, за который происходит перечисление. Он может быть различным, в том числе предусмотрены ежемесячные авансовые выплаты по некоторым обязательным налогам, например, на прибыль;
- соблюдение сроков предоставления отчетности и уплаты очередной суммы. Например, налог на прибыль перечисляется не позднее 28 числа каждого месяца, следующего за кварталом.
Существуют другие важные детали перечисления налоговых платежей. Например, налог на прибыль относится к группе федеральных. Ставка его по статье 284 НК в 2019 году равна 20% в стандартном случае. Однако порядок его уплаты подразумевает, что необходимо создать два отдельных платежных поручения:
- первое - в размере 2% от рассчитанной суммы налогового перечисления от прибыли организации. Уплата должна осуществляться в федеральный бюджет;
- второе - в сумме оставшихся 18% от общей прибыли организации. Уплата этой части налога на прибыль осуществляется в бюджет субъекта РФ.
Отсюда следует, что несмотря на вхождение в иную группу, бОльшая часть налога с валовой прибыли перечисляется в бюджет субъекта РФ. При этом порядок уплаты этого обязательного перечисления в 2019 году организацией, имеющей обособленное подразделение, должен устанавливаться следующим образом:
- 2% по общему правилу независимо от места расположения ОП;
- 18% следует разделить между субъектами РФ, в которых находится головное подразделение и обособленное.
Таким образом, налогоплательщику стоит знать, какие перечисления идут в бюджет какого уровня в 2019 году. Некоторые из них, относясь к определенной группе, делятся между несколькими получателями. Таковым является, например, налог на прибыль. Правильно перечислить его можно с помощью верно указанного в платежном поручении КБК.
Региональные налоги и сборы, согласно установленному порядку, должны быть отправлены в адрес того субъекта РФ, в котором зарегистрировано юридическое лицо. Однако предусмотрены особые условия для некоторых их видов, которые следует учитывать при предоставлении отчетности и расчете фактического размера перечисления.
Введение
1. Федеральные налоги и сборы
1.1 Общая характеристика основных федеральных налогов
1.2 Налог на добавленную стоимость
1.3. Акцизы
1.4 Налог на доходы физических лиц
1.5 Единый социальный налог
1.6 Налог на прибыль организаций
1.7 Другие федеральные налоги
2. Значение федеральных налогов для федерального бюджета и ближайшие перспективы
Заключение
Очевидно, что любому государству для выполнения своих функций необходимы фонды денежных средств. Очевидно также, что источником этих финансовых ресурсов могут быть только средства, которые правительство собирает со своих "подданных" в виде физических и юридических лиц.
Эти обязательные сборы, осуществляемые государством на основе государственного законодательства, и есть налоги. Именно таким образом, налоги выражают обязанность всех юридических и физических лиц, получающих доходы, участвовать в формировании государственных финансовых ресурсов. Поэтому налоги выступают важнейшим звеном финансовой политики государства в современных условиях.
Налоги возникли вместе с товарным производством, разделением общества на классы и появлением государства, которому требовались средства на содержание армии, судов, чиновников и другие нужды.
Изъятие государством в свою пользу определенной части валового внутреннего продукта в виде обязательного взноса и есть сущность налога.
Развитие экономики напрямую зависит от качества ее налоговой системы, от ее возможности обеспечить экономический рост и финансовую стабильность.
Основным нормативно-правовым актом, регулирующим отношения в сфере налогообложения, является Налоговый кодекс Российской Федерации.
Цель работы состоит в изучении понятия и системы федеральных налогов и сборов.
Исходя из цели, можно выделить следующие задачи: - изучение сущности налогов и сборов; рассмотрение всех федеральных налогов РФ.
Предметом исследования являются налоги и сборы.
Объектом исследования является налоговая система России.
1. Федеральные налоги и сборы
1.1 Общая характеристика основных федеральных налогов
Налоговое законодательство РФ построено на основе принципа единства финансовой политики государства, проявляющегося, в частности, в установлении закрытого перечня налогов, действующих на всей его территории. Налоговый кодекс РФ устанавливает три уровня налоговой системы: федеральный, субъектов РФ и местный. Отнесение каждого вида налогов к тому или иному уровню осуществлено исходя от объема функций и полномочий, реализация которых возложена на государство в целом, субъекты РФ или муниципальные образования. Следует отметить, что независимо от закрепления налогов за определенным уровнем бюджетной системы, принимать решения по конкретным вопросам налогообложения соответствующие законодательные (представительные) органы могут только в пределах своей компетенции.
Уровни налоговой системы не совпадают со звеньями бюджетной системы: если в федеральный бюджет зачисляются только федеральные налоги, то в региональные и муниципальные бюджеты могут поступать отчисления от федеральных или региональных налогов соответственно.
Федеральные налоги устанавливаются федеральными законами и подлежат взиманию на всей территории Российской Федерации. Льготы по федеральным налогам закрепляются только федеральными законами, но представительные (законодательные) органы государственной власти субъектов РФ и органы местного самоуправления вправе вводить дополнительные льготы в пределах сумм, зачисляемых в их бюджеты. По общему правилу ставки федеральных налогов определяются парламентом РФ – Федеральным Собранием РФ. Однако ставки налогов на отдельные виды природных ресурсов, акцизов на отдельные виды минерального сырья и таможенных пошлин устанавливаются Правительством РФ.
Согласно ст. 13 НК РФ к федеральным налогам и сборам относятся: налог на добавленную стоимость; акцизы; налог на доходы физических лиц; единый социальный налог; налог на прибыль организаций; налог на добычу полезных ископаемых; водный налог; сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов; государственная пошлина.
Названный перечень показывает, что в структуру обязательных платежей федерального уровня входят все виды императивных денежный изъятий, известных российской налоговой системе. Как видим, кроме основной массы налогов на федеральном уровне выделяются:
Сборы (взносы в государственные социальные внебюджетные фонды; сбор за право пользования объектами животного мира и водными биологическими ресурсами; таможенные сборы; лицензионные сборы);
Пошлины (государственная пошлина; таможенная пошлина).
1.2. Налог на добавленную стоимость
С 1992 г. в России одним из двух основных федеральных налогов стал налог на добавленную стоимость (НДС). Налог представляет собой форму изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и обращения и определяемой как разница между стоимостью реализованных товаров, работ и услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения. Порядок исчисления и взимания налога на добавленную стоимость регулируется гл. 21 НК РФ.
Плательщиками данного налога признаются:
Организации;
Индивидуальные предприниматели;
Лица, признаваемые плательщиками НДС в связи с перемещением товаров через таможенную границу Российской Федерации.
От НДС освобождены: экспортируемые товары (работы, услуги); услуги пассажирского транспорта; квартирная плата; некоторые финансовые операции, патентно-лицензионные операции, продукция собственного производства отдельных предприятий общественного питания, а также тех, кто обслуживает социальную сферу; услуги в сфере образования; научно-исследовательские и опытно-конструкторские работы, финансируемые из бюджета; услуги учреждений культуры; платные медицинские услуги и др. Не являются плательщиками НДС организации и индивидуальные предприниматели в том случае, если в течение трех предшествующих последовательных налоговых периодов сумма выручки от реализации товаров (работ, услуг) этих организаций или индивидуальных предпринимателей не превысила 2 млн. руб. Освобождение организаций и индивидуальных предпринимателей от уплаты НДС производится на срок, равный 12 последовательным календарным месяцам.
Объектом налогообложения признаются следующие операции: реализация товаров (работ, услуг) на территории РФ; передача на территории РФ товаров (выполнение работ, оказание услуг) для собственных нужд, расходы на которые не принимаются к вычету при исчислении налога на прибыль организации; выполнение строительно-монтажных работ для собственного потребления; ввоз товаров на таможенную территорию РФ.
Не подлежат налогообложению, например, следующие операции: сдача в аренду служебных и жилых помещений иностранным гражданам или организациям, аккредитованным в РФ; реализация медицинских товаров отечественного и зарубежного производства по перечню, утвержденному в РФ; услуги по содержанию детей в дошкольных учреждениях, занятия с несовершеннолетними детьми в кружках и секциях; реализация продуктов питания, произведенных столовыми при учебных, медицинских заведениях, полностью или частично финансируемых из бюджета и.т.д.
Объектом налогообложения НДС является реализация товаров только на территории России.
Ставки рассматриваемого налога выражены в процентном соотношении к добавленной стоимости товара (работы или услуги) могут быть равны 0%, 10% или 20%.
По ставке 0% производится налогообложение при реализации товаров, вывезенных в таможенном режиме экспорта; работ, непосредственно связанных с перевозкой через таможенную территорию РФ товаров, помещенных под таможенный режим транзита; услуг по перевозке пассажиров и багажа; работ, выполняемых непосредственно в космическом пространстве; драгоценных металлов налогоплательщиками, осуществляющими их добычу или производство из лома или отходов; товаров для официального пользования иностранными дипломатическими представительствами.
По ставке 10% НДС уплачивается при реализации продовольственных товаров (мясо, молоко, сахар, соль, овощи и др.); товаров детского ассортимента; научной книжной продукции, на редакционные и издательские услуги, а так же на лекарства и услуги медицинского назначения. Во всех остальных случаях НДС уплачивается по ставке 20%.
Законодательством особо оговорены порядок и сроки уплаты в бюджет НДС. Периодом уплаты НДС может быть один календарный месяц или квартал. Ежеквартально уплачивают налог те субъекты, сумма выручки которых от реализации товаров (работ, услуг) ежемесячно в течение трех месяцев не превышает 2 млн. руб. Остальные субъекты уплачивают налог ежемесячно.
1.3 Акцизы
Важным видом косвенных налогов стали акцизы – это косвенные налоги, включаемые в цену товаров и оплачиваемые покупателем (потребителем). Как правило, подакцизными товарами являются товары, монопольно производимые государством; товары, пользующиеся наибольшим спросом; дефицитные товары. Общие правила правового регулирования акцизов установлены гл 22 НК РФ.
Плательщиками акцизов являются производящие и реализующие подакцизные товары предприятия и организации. Подакцизными товарами являются алкогольные напитки, табачные изделия, легковые автомобили, ювелирные украшения из золота, платины, серебра, нефть, газ и некоторые виды минерального сырья.
Порядок исчисления и уплаты налога определен Налоговым кодексом РФ (часть вторая, гл.22). Подакцизными товарами являются: алкогольная продукция, табак, ювелирные изделия, легковые автомобили и мотоциклы, автомобильный бензин, дизельное топливо и др.
На территории всей страны действуют разные налоги. К одним из них относят федеральные, которые считаются социально значимыми. Они входят в трехуровневую систему РФ, в которой еще есть региональные и местные сборы. Для проверки наличия задолженности есть официальный сайт Налоговой службы. Какие налоги относятся к федеральным?
и сборов
Существует отличие между налогами и сборами. Первые оплачиваются на безвозмездной основе, а вторые за предоставление государством какой-либо услуги. Это регулируется Налоговым кодексом и Конституцией РФ.
У каждого вида взимания есть круг плательщиков. К ним относят юридических, физических лиц, частных предпринимателей. В законодательстве описано, какие лица оплачивают налоги.
Если оплачиваются в бюджет страны, то федеральные имеют несколько другие функции. Существуют платежи, которые для организаций разделяются на основные и косвенные. Последние не всегда оплачивает организация. Например, продавец создает декларации и предоставляет их в казенное учреждение, но НДС на товар оплачивает покупатель.
Виды налогов
К федеральным налогам и сборам относятся:
- акцизы;
- подоходный;
- единый социальный;
- на прибыль;
- на добычу полезных ископаемых;
- дарение;
- водный;
- за использование объектов животного мира;
- госпошлина.

Каждый вид платежа предусмотрен за определенную отрасль жизни. В обязанность граждан входит оплата необходимых налогов. Федеральные взимания оплачиваются на всей территории страны. Для граждан предусмотрены и льготы, которые зафиксированы в федеральных актах. устанавливается Федеральным Собранием, но на некоторые сборы это определяет правительство РФ. Налоговое законодательство основывается на финансовой политике страны.
Добавленная стоимость
К федеральным налогам относится налог на добавленную стоимость. Также есть много других платежей. Чтобы разобраться в этой системе, необходимо подробно рассмотреть особенности каждого. К популярным сборам относят НДС. По нему обложению налогом подвергается не вся цена продукции, а лишь часть.

НДС платят все предприятия, что регулируется государством. Причем ставка по ним одинаковая для всех. Это защищает от искажения структуры спроса.
Особенности НДС
В сравнении с другими типами этот налог обладает следующими особенностями:
- обозначается в счетах компаний отдельно от стоимости товара;
- основу налогообложения составляет система компенсаций;
- в обороте не учитываются суммы, которые оплатил предприниматель ранее;
- в бюджет оплачивается лишь та часть налога, которая соответствует стоимости, прибавленной к цене закупок.
Налоговые вычеты
При оплате НДС есть право уменьшения выплат на сумму установленных налоговых вычетов. Их применяют к тем платежам, которые были предоставлены плательщику после закупки товаров. К федеральным налогам относится налог за провоз продукции через таможню.
Для оплаты предоставляются счета-фактуры, которые передают продавцы при покупке товаров. Платежи являются обязательными для погашения, что закреплено законодательно.
Акциз
К федеральным относится следующий налог - акциз. Покупатели платят за него с приобретением какой-либо продукции или при заказе услуги. Получается, что такие сборы существуют практически в каждой отрасли.
Подакцизным считается тот товар, изготовление которого монополизировано государством. Это относится к табачным изделиям, алкоголю, машинам, бензину, солярке, драгоценным украшениям. Акциз включен на транспортные и коммунальные услуги. Оплачивают его предприниматели, перевозчики товаров через таможню, компании.
Госпошлина
К федеральным налогам относится налог - государственная пошлина. Ее оплата требуется в том случае, если частное лицо обращается в органы для совершения каких-то действий, обладающих юридическим значением. Обычно это касается выдачи документов, копий, дубликатов. Госпошлину оплачивают:
- ответчики в арбитражных судах;
- при обращении к уполномоченным объектам для юридически значимых действий.
Налог на прибыль
К федеральным налогам относится налог на прибыль. Это касается процента, который отчисляется от прибыли плательщика. Прибылью считается часть дохода, в которую входят расходы на покупку ресурсов.
Этот вид налога считается прямым. Его размер составляет 20 %. Для расчета применяется налоговая декларация. Налоговый период равен 1 году. Оплачивать его можно авансовыми платежами.
Другие налоги
К обязательным сборам относят Это платежи, отчисляемые в Пенсионный фонд РФ. Сейчас есть и негосударственные организации, осуществляющие медицинское, социальное страхование. К таким налогам относят платежи, которые работодатель перечисляет за своих сотрудников.
Существует Оплачивают его физические лица и организации, осуществляющие специальное водоиспользование, за которое надо выплачивать процент на основе законодательства. Это касается использования акватории для получения прибыли.
Налог за добычу полезных ископаемых платят те лица, которые пользуются недрами земли для получения прибыли. К объектам относят все ископаемые, находящиеся в стране. Плательщик самостоятельно рассчитывает налоговую базу, которая вычисляется из стоимости товара.
К федеральным налогам РФ относятся и другие сборы. Вся система организована грамотно, что необходимо для эффективного привлечения ресурсов в бюджет. Все правила по расчету, оплате, срокам присутствуют в законодательстве.
Каждый вид платежа рассчитывается за определенный период, а универсального срока нет. производит расчет сбора самостоятельно, а оплатить его надо после получения уведомления. Если до этого была уплачена сумма больше, то в следующий раз придется платить меньше. При просрочках появляются штрафы и пени.
Оплачивать налоги можно любыми удобными способами. Сейчас этой работой занимаются банки, финансовые организации. Также есть возможность оплаты через интернет с помощью электронных систем. К своевременно погашавшему платежи гражданину никогда не будет претензий.
Налоги и сборы, составляющие российскую систему налогообложения, классифицируются по различным признакам.
В зависимости от уровня взимания:федеральные, региональные и местные налоги.
Федеральными налогами и сборами признаются налоги и сборы, которые установлены НК РФ и обязательны к уплате на всей территории РФ.
Региональными налогами признаются налоги, которые установлены НК и законами субъектов РФ о налогах и обязательны к уплате на территориях соответствующих субъектов РФ.
Региональные налоги вводятся в действие и прекращают действовать на территориях субъектов РФ в соответствии с НК и законами субъектов РФ.
При установлении региональных налогов законодательными органами государственной власти субъектов РФ определяются в порядке и пределах, которые предусмотрены Кодексом, следующие элементы налогообложения: налоговые ставки, порядок и сроки уплаты налогов, а так же могут устанавливаться налоговые льготы, основания и порядок их применения.
Местными налогами признаются налоги, которые установлены НКРФ и нормативными правовыми актами представительных органов муниципальных образований о налогах и обязательных к уплате на территориях соответствующих муниципальных образований.
Федеральные, региональные и местные налоги и сборы отменяются Кодексом.
Не могут устанавливаться федеральные, региональные или местные налоги и сборы, не предусмотренные Кодексом.
НК РФ устанавливаются специальные налоговые режимы.
Специальные налоговые режимы могут предусматривать освобождение от обязанности по уплате отдельных федеральных, региональных и местных налогов и сборов, указанных в Кодексе.
К федеральным налогам и сборам относятся:
1) налог на добавленную стоимость;
2) акцизы;
3) налог на доходы физических лиц;
4) налог на прибыль организаций;
5) налог на добычу полезных ископаемых;
6) водный налог;
7) сборы за пользование объектами животного мира и за пользование объектами водных
биологических ресурсов;
8) государственная пошлина.
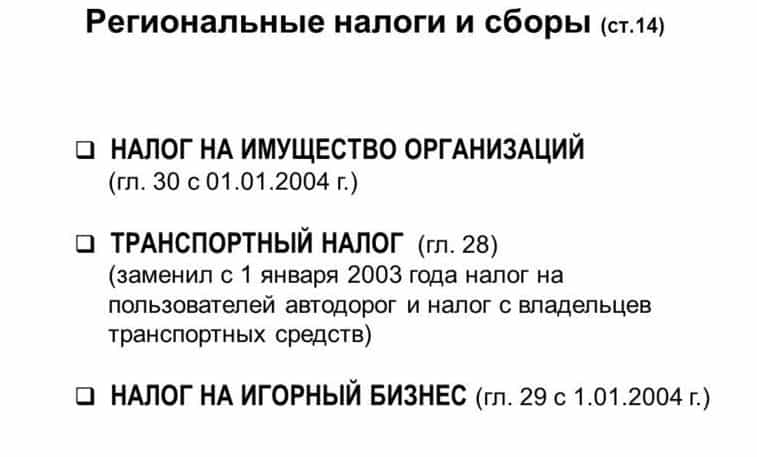
К региональным налогам относятся:
1) налог на имущество организаций;
2) налог на игорный бизнес;
3) транспортный налог.
К местным налогам относятся:
1) земельный налог;
2) налог на имущество физических лиц.
Специальные налоговые режимы
Специальные налоговые режимы устанавливаются НК РФ и применяются в случаях и порядке, которые предусмотрены Кодексом и иными актами законодательства о налогах и сборах.
Специальные налоговые режимы могут предусматривать особый порядок определения элементов налогообложения, а также освобождение от обязанности по уплате отдельных налогов и сборов.
К специальным налоговым режимам относятся:
1) система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог);
2) упрощенная система налогообложения;
3) система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности;
4) система налогообложения при выполнении соглашений о разделе продукции.
5) патентная система налогообложения.
В зависимости от метода взимания налогов :
Прямые налоги устанавливаются непосредственно на доход или имущество налогоплательщика. В связи с этим при прямом налогообложении денежные отношения возникают непосредственно между налогоплательщиком и государством. Примером прямого налогообложения в российской налоговой системе могут служить такие налоги, как налог на доходы физических лиц, налог на прибыль, налоги на имущество как юридических, так и физических лиц и ряд других налогов.
Косвенные налоги взимаются в процессе движения доходов или оборота товаров, работ и услуг. Эти налоги включаются в виде надбавки в цену товара, а также тарифа на работы или услуги и оплачиваются потребителем. Косвенные налоги называют налогами на потребление. Эти налоги предназначаются для перенесения реального налогового бремени на конечного потребителя. Примером косвенного налогообложения могут служить такие яркие представители, как НДС, акцизы и таможенные пошлины.
Среди прямых налогов выделяют реальные и личные.
Реальными налогами облагаются продажа, покупка или владение имуществом, и их взимание не зависит от индивидуальных финансовых возможностей налогоплательщика. К этим налогам относятся земельный налог, налог на имущество, налог на недвижимость и некоторые другие.
Л ичные налоги учитывают финансовое положение налогоплательщика и его платежеспособность. Они взимаются с физических и юридических лиц или у источника дохода, или по декларации. Примером личного обложения могут служить налог на прибыль, налог на доходы физических лиц.
Таможенные пошлины в большинстве стран устанавливаются только на импортные товары. В отличие от других стран в России установлены и экспортные пошлины.
В зависимости от использования налогов: общие и специальные.
К общим относится большинство взимаемых в любой налоговой системе налогов. Их отличительной особенностью является то, что они после поступления в бюджет любого уровня обезличиваются и расходуются на цели, определенные в соответствующем бюджете.
Специальные налоги , имея строго целевое назначение, закреплены за определенными видами расходов (ЕСН).
4 В зависимости от установленных ставок налогообложения налоги подразделяются напропорциональные, прогрессивные и регрессивные.
Правительство страны установило налоговые пошлины, которые уплачиваются в бюджет государства. В налоговом кодексе установлена система налогов, которая состоит из трех частей:
- Уровень федеральный.
- Региональный уровень.
- Местный.
Налоги федеральные прописаны в налоговом кодексе, их изменения могут производить налоговики. Уплачивать пошлину, сбор, взнос обязаны все налогоплательщики. Другие налоги, например, региональные, подлежат уплате в региональный бюджет и распространяются на все субъекты РФ.Правительство страны наделило региональные власти полномочиями вводить или отменять ставки налога, изменять их.
Местные налоги регламентированы актами на Федеральном уровне, и также органы на местах могут вводить или отменять налоги и сборы.
Разберемся, что относится к региональным налогам и кто является плательщиком.
Уплачивать эти налоги обязаны все налогоплательщики, которые осуществляют предпринимательскую деятельность на территории субъекта. К региональным относятся следующие виды налогов:
- Налог на имущество предприятия.
- Налог на транспорт.
- Игорный бизнес (для некоторых субъектов).
Региональные власти наделены полномочиями определять налоговые ставки, порядок и срок уплаты налога, а также льготы. Но основные элементы ставок определяет налоговый орган Центра.
Для некоторых коммерческих структур разработаны специальные налоговые режимы, но это не снимает с них ответственность в уплате налога любого уровня.
Уплата налогов в региональную казну не зависит от режима налогообложения, единственное, что будет отличаться, это налоговая ставка.
Неоднократно произносилась фраза: «Заплати налоги и живи спокойно». Это значит, что если уплатить сбор своевременно, вашу организацию не будет беспокоить налоговый орган с требованиями уплатить штраф и пени.
Разберемся, чем различаются региональные и местные налоги.
В чем разница между налогами
Чтобы конкретно понять, в какой бюджет идут налоги и какие, составим таблицу федеральных, региональных и местных налогов.
Из таблицы видно, что налоги уплачивают не только коммерческие организации, но и физические лица.
Так что же такое региональные налоги и сборы? Установлены они согласно Российскому налоговому кодексу, и платят их все субъекты Российской Федерации.
Выше было перечислено, какие налоги в регионах платятся юридическими и физическими лицами. Если есть транспортное средство, значит, этот налог уплачивают все граждане субъекта.
Многие коммерсанты и простые люди могут задаваться вопросом: НДФЛ — федеральный или региональный налог?
НДФЛ и НДС какие налоги?
Подоходный налог уплачивают все работающие граждане страны, и этот налог – федеральный, это прописано в Налоговом кодексе (ст.13). Исключение составляют иностранные граждане, работающие на патенте. Налоги с них остаются в регионе.
В статье 56 НК прописано, что 85 процентов всех доходы от получения подоходного налога остаются в региональном бюджете, оставшаяся часть распределяется между округами, поселками, муниципальными районами.
Так что, можно сказать, что к региональным налогам и сборам относятся не только налог на транспорт и имущество организаций, но и часть НДФЛ.
Также можно задать вопрос: НДС — федеральный налог или региональный?Налог на добавленную стоимость — это та часть пошлины, которая включена в стоимость товара или услуги, является этот налог федеральным. Все коммерсанты и организации обязаны уплачивать данный налог своевременно.
Итоги
Перечень налогов, которые уплачиваются в федеральный бюджет, можно увидеть в статьях налогового законодательства. Среди них такие крупные, как налог на прибыль и НДС, акцизы. Все это значительно пополняет бюджет страны.
Значительно пополняется региональный бюджет, если есть рабочие места в регионе, функционируют фабрики, заводы, развивается сельское хозяйство.
Для региона это будет означать рост как самого субъекта, так уровень жизни работающего населения. Чем больше работающих граждан, занимающихся бизнесом, тем больше платится налогов, взносов, и, соответственно, пополняется бюджет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации