
Федеральные налоги и сборы. Каковы федеральные налоги и сборы в Российской Федерации
В Российской Федерации действует трехуровневая система налогообложения. Это означает, что некоторые обязательные выплаты поступают в бюджет местного уровня, а другие - более высокого по иерархии. Знать, какие из них идут в федеральный бюджет, какие в региональный и местный необходимо для того, чтобы соблюдать порядок их уплаты. Перечень федеральных налогов устанавливается в соответствии с Налоговым кодексом (НК) РФ.
Какие налоги относят к федеральным в 2019 году
Федеральные, региональные и местные налоги представляют все уровни системы налогообложения Российской Федерации. Это означает, что существует список обязательных платежей в пользу государства каждого уровня, который необходимо знать налогоплательщикам и налоговым агентам.
Верховное положение занимает федеральная система налоговых выплат и сборов. Главная отличительная особенность заключается в том, что она регулируется исключительно НК Российской Федерации, устанавливается и отменяется им же. Перечисление таких выплат обязательно на всей территории РФ. Полная сумма, перечисленная налоговым агентом или налогоплательщиком, поступает в федеральный бюджет.
Пунктом 7 ст. 12 НК РФ в 2019 году установлено, что в перечень федеральных не могут вводиться любые другие перечисления, которые не предусмотрены указанным кодексом. Окончательный список федеральных налогов устанавливается многочисленными статьями НК России и включает:
- НДФЛ;
- налог на прибыль;
- на добычу полезных ископаемых;
- водный.
Однако кроме перечисленных обязательных выплат, есть другие виды денежных отчислений в федеральный бюджет, а именно:
- государственная пошлина;
- акцизы;
- сбор за использование объектов животного мира и водных ресурсов.
Порядок выплаты налоговых платежей в федеральный, бюджет субъектов и местный устанавливает обязанность указать в платежном поручении КБК (код бюджетной классификации). Этот реквизит позволяет правильно отнести оплату и распределить денежные средства именно в тот бюджет, для которого они предполагались. Таким образом, оплата обязательных перечислений в федеральный бюджет осуществляется при помощи указания верного КБК в соответствующем поле платежного поручения.
Региональные и местные налоги в 2019 году
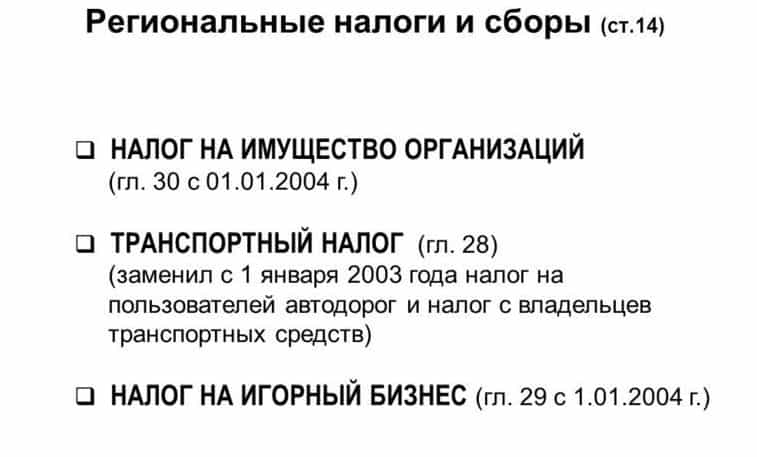
Такие налоги и сборы существуют в каждом субъекте Российской Федерации, так же, как и местные - в отдельном муниципальном образовании. Перечень видов обязательных выплат устанавливается не на федеральном, а на региональном, а также местном уровнях. Они могут изменяться в зависимости от решений соответствующих органов, действующих на уровне субъектов или муниципалитета. Однако НК РФ играет определяющую роль в формировании и установке порядка выплаты и этих налогов. К региональным налогам относятся:- на имущество организации;
- на игорный бизнес;
- транспортный.
В перечень налоговых платежей местного уровня в 2019 году входят:
- земельный;
- на имущество физических лиц.
В этот же список включается торговый сбор, порядок начисления и уплаты которого установлен ст. 411, 412 НК РФ. Размер таких выплат определяется на уровне субъектов РФ и местном. Например, ставку выплаты на имущество юридического лица регулируют региональные власти, руководствуясь положениям НК РФ. Указанная ставка зависит напрямую от места регистрации той организации, имущество которой входит в перечень налогооблагаемого.
Большая часть регионов России устанавливает обязанности расчетов исходя из кадастровой стоимости имущества. Однако место, в которое перечисляют выплаты на такое имущество, зависит от его расположения. Если рассматриваемое имущество находится по адресу регистрации головной организации, то вопросов не возникает. Однако если эти адреса не совпадают на уровне субъектов РФ, то перечисления будут в бюджет субъекта, в котором фактически находится имущество.
Одной из отличительных особенностей является отсутствие права местных и региональных властей завышать ставки, указанные в НК РФ. Ниже установленных они могут быть, а вот выше - нет. Это правило защищает права плательщиков от произвола и искусственного завышения различного рода отчислений в пользу государства.
Порядок уплаты налогов в 2019 году
Независимо от вида налогового платежа законом предусмотрен специальный порядок уплаты. Он подразумевает соблюдение определенных правил. При оформлении выплат в соответствующие бюджеты, кроме указания верного КБК перечислений, необходимо учесть:
- срок, за который происходит перечисление. Он может быть различным, в том числе предусмотрены ежемесячные авансовые выплаты по некоторым обязательным налогам, например, на прибыль;
- соблюдение сроков предоставления отчетности и уплаты очередной суммы. Например, налог на прибыль перечисляется не позднее 28 числа каждого месяца, следующего за кварталом.
Существуют другие важные детали перечисления налоговых платежей. Например, налог на прибыль относится к группе федеральных. Ставка его по статье 284 НК в 2019 году равна 20% в стандартном случае. Однако порядок его уплаты подразумевает, что необходимо создать два отдельных платежных поручения:
- первое - в размере 2% от рассчитанной суммы налогового перечисления от прибыли организации. Уплата должна осуществляться в федеральный бюджет;
- второе - в сумме оставшихся 18% от общей прибыли организации. Уплата этой части налога на прибыль осуществляется в бюджет субъекта РФ.
Отсюда следует, что несмотря на вхождение в иную группу, бОльшая часть налога с валовой прибыли перечисляется в бюджет субъекта РФ. При этом порядок уплаты этого обязательного перечисления в 2019 году организацией, имеющей обособленное подразделение, должен устанавливаться следующим образом:
- 2% по общему правилу независимо от места расположения ОП;
- 18% следует разделить между субъектами РФ, в которых находится головное подразделение и обособленное.
Таким образом, налогоплательщику стоит знать, какие перечисления идут в бюджет какого уровня в 2019 году. Некоторые из них, относясь к определенной группе, делятся между несколькими получателями. Таковым является, например, налог на прибыль. Правильно перечислить его можно с помощью верно указанного в платежном поручении КБК.
Региональные налоги и сборы, согласно установленному порядку, должны быть отправлены в адрес того субъекта РФ, в котором зарегистрировано юридическое лицо. Однако предусмотрены особые условия для некоторых их видов, которые следует учитывать при предоставлении отчетности и расчете фактического размера перечисления.
Налоги и сборы - это обязательные платежи, взимаемые с юридических и физических лиц в целях финансового обеспечения деятельности государства и муниципальных образований. Налоги являются безвозмездными платежами. Сборы, в отличие от налогов, подразумевают возмездное совершение государственными или муниципальными органами юридически значимых действий, таких как предоставление определенных прав или выдачу разрешений (лицензий). Налоговым Кодексом Российской Федерации определены виды , и налогов и сборов, а также . Все перечисленные ниже налоги и сборы устанавливаются Налоговым Кодексом РФ и могут быть им отменены.
Федеральные налоги и сборы
Федеральные налоги и сборы обязательны к уплате на всей территории Российской Федерации. Отдельные виды федеральных налогов могут быть отменены при использовании специальных налоговых режимов.
Данная система налогообложения применяется для отдельных видов деятельности: бытовые услуги, автотранспортные услуги, розничная торговля, общественное питание и т.п. Налоговой базой для исчисления суммы единого налога признается величина вмененного дохода, рассчитываемая как произведение базовой доходности, исчисленной за налоговый период, и величины физического показателя, характеризующего данный вид деятельности.
Система налогообложения при выполнении соглашений о разделе продукции устанавливает специальный налоговый режим, применяемый при выполнении соглашений, которые заключены в соответствии с Федеральным законом "О соглашениях о разделе продукции". Налогоплательщиками и плательщиками сборов, уплачиваемых при применении этого режима, признаются организации, являющиеся инвесторами, осуществляющими вложение собственных, заемных или привлеченных средств, имущества или имущественных прав в поиск, разведку и добычу минерального сырья, и являющиеся пользователями недр на условиях соглашения о разделе продукции.
Согласно Налоговому кодексу РФ предусмотрена трехуровневая система взимания налогов: федеральные налоги и сборы; налоги и сборы субъектов РФ (далее - региональные); местные налоги и сборы.
Федеральные налоги и сборы устанавливаются Кодексом и являются обязательными к уплате на всей территории России. Это означает, что состав федеральных налогов и сборов, объект налогообложения, порядок формирования налоговой базы, размер налоговых ставок, порядок исчисления и уплаты налогов определяются на федеральном уровне и только в соответствии с Кодексом.
В рамках реализации основных направлений налогового реформирования достигнуто некоторое упрощение налоговой системы путем отмены «оборотных» налогов, налога с продаж, налога с имущества, переходящего в порядке наследования или дарения. С 1 января 2006 г. в налоговой системе РФ действует 14 налогов и сборов (в том числе 9 – федеральных, 3 – региональных, 2 – местных) и 4 специальных налоговых режима.
К федеральным налогам и сборам относятся следующие 9 налоговых платежей:
сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов (гл. 25.1 Кодекса);
Региональные налоги и сборы устанавливаются в соответствии с Кодексом, вводятся в действие законами субъектов РФ и обязательны к уплате на территории соответствующих субъектов. К региональным налогам и сборам с 1 января 2005 г. относятся три налоговых платежа:
Положительным результатом реформирования в налоговой сфере также является введение специальных налоговых режимов, направленных на снижение налогового бремени для определенных категорий налогоплательщиков, упрощение процедуры налогообложения и администрирования. Во вторую часть Кодекса введены следующие специальные налоговые режимы:
система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) (гл. 26.1 Кодекса);
система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности (гл. 26.3 Кодекса);
Местные налоги и сборы устанавливаются и вводятся в действие в соответствии с Кодексом нормативными правовыми актами представительных органов местного самоуправления и обязательны к уплате на территории соответствующих муниципальных образований. К местным налогам и сборам с 1 января 2005 г. относятся:
налог на имущество физических лиц;
Сведения о действующих местных налогах должны публиковаться в прессе региональными налоговыми органами не реже одного раза в год, сведения о действующих региональных налогах и сборах и об их основных положениях - ежеквартально.
Каждому известно, что Россия представляет собой федерацию, то есть состоит из двух уровней власти: федеральной (центральной) и региональной. Соответственно бывают налоги федеральные, региональные и местные. Разберем, что такое федеральные налоги и какие конкретно сборы к ним относятся.
Понятие
Федеральные налоги, согласно Налоговому кодексу Российской Федерации — это налоги и сборы, которые установлены Налоговых Кодексом и обязательны к уплате на всей территории Российской Федерации, если иное не предусмотрено пунктом 7 статьи 12.
Таким образом, понятно, что поступления в казну от этих налогов пополняют не только Федеральный, но и местный бюджет. Вы должны знать, что в России также есть федеральный конституционный закон «Федеральный договор», который разграничивает полномочия центральных и местных властей. На этом основании и налоговые поступления перераспределяются.
Примеры федеральных налогов
Налог на добавленую стоимость (НДС) — это налог на ту стоимость, которую добавил продавец к стоимости , услуги. Грубо говоря, это налог на наценку. Более точно же добавленная стоимость — это сумма стоимости работы работника и полученной фирмой прибыли. Этот налог является косвенным, так как входит в стоимость всех продаваемых товаров или услуг. Его платят разные организации и индивидуальные предприниматели. Поэтому, когда ты покупаешь автомобиль, ты оплачиваешь не только наценку продавца, но и НДС вместо него 🙂
Акцизы — это налог на массовые товары потребления: алкоголь, табак, автомобили, мотоциклы, пользующиеся массовым спросом. Этот тоже косвенный налог, то есть оплачивается потребителем при покупке товара. Следуют отличать акцизы от таможенных пошлин. Последние собираются тоже с массовых товаров, но уже ввозимых в страну из-за границы. То есть люди в России очень любят пить спиртное и курить сигареты. Почему бы не обложить эти товары налогом, чтобы вместе с наценкой потребители платили бы еще акцизы за то, что часто потребляют 🙂
Налог на доход физических лиц (НДФЛ) — это прямой налог с тех доходов, которые получает физическое лицо от дивидендов по , от страховки (если наступил страховой случай), непосредственно со своего дохода от своего труда, или от авторских вознаграждений и гонораров. Заработал деньги — отдай часть государству. Парадокс в том, что все бюджетные работники (учителя, врачи и пр.) получают деньги от государства и государству же платят этот НДФЛ.
Налог на прибыль организаций — это прямой налог, который выплачивается организациями (юридическими лицами) в зависимости от размера своей прибыли. Прибыль — это разница между доходами и расходами.
Налог на добычу полезных ископаемых (НДПИ) — это прямой налог на те организации (юридические лица), которые занимаются добычей полезных ископаемых. Налог платится либо в зависимости от количества добытых полезных ископаемых, либо от их стоимости.
Налог на воду (водный налог) — это налог на забранную организациями у государства воду. Исчисляется в зависимости от количества забранной воды.
Налог на воздух (шутка:))
Сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов. Например, пошел ты ловить рыбу сетями, имея на это разрешение. Поймал сколько-то рыбы, взвесь и отдай налог государству.
Государственная пошлина — это сбор на обращения граждан в государственные органы как местные, так федеральные, на разного рода пользование государственными услугами. Например, захотел ты подать иск в суд — будь любезен заплати госпошлину.
С уважением, Андрей Пучков
Правительство страны установило налоговые пошлины, которые уплачиваются в бюджет государства. В налоговом кодексе установлена система налогов, которая состоит из трех частей:
- Уровень федеральный.
- Региональный уровень.
- Местный.
Налоги федеральные прописаны в налоговом кодексе, их изменения могут производить налоговики. Уплачивать пошлину, сбор, взнос обязаны все налогоплательщики. Другие налоги, например, региональные, подлежат уплате в региональный бюджет и распространяются на все субъекты РФ.Правительство страны наделило региональные власти полномочиями вводить или отменять ставки налога, изменять их.
Местные налоги регламентированы актами на Федеральном уровне, и также органы на местах могут вводить или отменять налоги и сборы.
Разберемся, что относится к региональным налогам и кто является плательщиком.
Уплачивать эти налоги обязаны все налогоплательщики, которые осуществляют предпринимательскую деятельность на территории субъекта. К региональным относятся следующие виды налогов:
- Налог на имущество предприятия.
- Налог на транспорт.
- Игорный бизнес (для некоторых субъектов).
Региональные власти наделены полномочиями определять налоговые ставки, порядок и срок уплаты налога, а также льготы. Но основные элементы ставок определяет налоговый орган Центра.
Для некоторых коммерческих структур разработаны специальные налоговые режимы, но это не снимает с них ответственность в уплате налога любого уровня.
Уплата налогов в региональную казну не зависит от режима налогообложения, единственное, что будет отличаться, это налоговая ставка.
Неоднократно произносилась фраза: «Заплати налоги и живи спокойно». Это значит, что если уплатить сбор своевременно, вашу организацию не будет беспокоить налоговый орган с требованиями уплатить штраф и пени.
Разберемся, чем различаются региональные и местные налоги.
В чем разница между налогами
Чтобы конкретно понять, в какой бюджет идут налоги и какие, составим таблицу федеральных, региональных и местных налогов.
Из таблицы видно, что налоги уплачивают не только коммерческие организации, но и физические лица.
Так что же такое региональные налоги и сборы? Установлены они согласно Российскому налоговому кодексу, и платят их все субъекты Российской Федерации.
Выше было перечислено, какие налоги в регионах платятся юридическими и физическими лицами. Если есть транспортное средство, значит, этот налог уплачивают все граждане субъекта.
Многие коммерсанты и простые люди могут задаваться вопросом: НДФЛ — федеральный или региональный налог?
НДФЛ и НДС какие налоги?
Подоходный налог уплачивают все работающие граждане страны, и этот налог – федеральный, это прописано в Налоговом кодексе (ст.13). Исключение составляют иностранные граждане, работающие на патенте. Налоги с них остаются в регионе.
В статье 56 НК прописано, что 85 процентов всех доходы от получения подоходного налога остаются в региональном бюджете, оставшаяся часть распределяется между округами, поселками, муниципальными районами.
Так что, можно сказать, что к региональным налогам и сборам относятся не только налог на транспорт и имущество организаций, но и часть НДФЛ.
Также можно задать вопрос: НДС — федеральный налог или региональный?Налог на добавленную стоимость — это та часть пошлины, которая включена в стоимость товара или услуги, является этот налог федеральным. Все коммерсанты и организации обязаны уплачивать данный налог своевременно.
Итоги
Перечень налогов, которые уплачиваются в федеральный бюджет, можно увидеть в статьях налогового законодательства. Среди них такие крупные, как налог на прибыль и НДС, акцизы. Все это значительно пополняет бюджет страны.
Значительно пополняется региональный бюджет, если есть рабочие места в регионе, функционируют фабрики, заводы, развивается сельское хозяйство.
Для региона это будет означать рост как самого субъекта, так уровень жизни работающего населения. Чем больше работающих граждан, занимающихся бизнесом, тем больше платится налогов, взносов, и, соответственно, пополняется бюджет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации