
Этапы выдачи кредита. Реферат основные этапы выдачи и погашения кредита Основные этапы по оформлению и выдаче кредитов
Организация кредитного процесса основывается на разработанной банком кредитной стратегии и кредитной политике, она определяется особенностями организационной структуры банка, развитостью филиальной сети и спецификой целевых групп его клиентов. Кредитный процесс включает несколько этапов: подготовительный, оценки кредитоспособности заемщиков, заключения кредитного договора, кредитного мониторинга и взыскания кредита.
На подготовительном этапе происходит знакомство с потенциальным заемщиком. Изучается сфера деятельности клиента, направления продажи продукта. При обращении в банк за кредитом потенциальный заемщик должен представить в банк следующие документы:
- 1) заявление – ходатайство на выдачу ссуды, в котором указываются сумма, цель и срок испрашиваемого кредита;
- 2) анкету, которая должна содержать: наименование организации (фирмы); юридический адрес и фактическое местонахождение; организационно-правовая форма; основные учредители, их доля в уставном капитале; даты государственной регистрации и начала функционирования; наименование банков, где открыты расчетные счета; основные виды деятельности, продуктов, работ, услуг; положение на рынке сбыта по каждому виду работ; результаты деятельности (объем продаж, балансовая и чистая прибыль);
- 3) бизнес-план на текущий и последующие один-два года;
- 4) ТЭО потребности в кредите, оно позволяет судить о затратах кредитуемого мероприятия (сделки), реальных сроках окупаемости затрат и, следовательно, сроках возврата кредита;
- 5) копии контрактов (договоров) на закупку товаров, продукции, услуг, работ, под которые испрашивается кредит;
- 6) сведения об оборотах по расчетным счетам за последние шесть месяцев и план-прогноз потоков денежных средств на период пользования кредитом;
- 7) копии контрактов (договоров) на реализацию продукции, работ, услуг;
- 8) бухгалтерскую отчетность за последний финансовый год, заверенную аудиторской фирмой;
- 9) баланс на последнюю отчетную дату с приложениями и расшифровками отдельных балансовых статей;
- 10) справки из других банков, подтверждающие добросовестную кредитную историю заемщика;
- 11) справки о полученных в других банках кредитах с указанием суммы кредита, срока возврата, формы и размера обеспечения;
- 12) проекты обеспечительных обязательств по ссуде (договоров залога имущества с краткой характеристикой последнего; договоров поручительства третьих лиц или гарантий банков с документами об их финансовом состоянии);
- 13) проект кредитного договора с банком.
На основе представленной документации определяются соответствие потребностей клиента текущей кредитной политике банка, цель кредита, его вид, метод кредитования, источники возврата ссуд и уплаты процентов.
Оценка кредитоспособности заемщика , под которой понимают его способность и готовность вернуть в установленный срок и в полном объеме основную сумму долга и проценты, предполагает анализ его репутации и платежеспособности. Платежеспособность в данном случае рассматривается как способность погасить взятую ссуду за счет текущих денежных поступлений или от продажи активов.
Оценка кредитоспособности хозяйственных органов, испрашивающих кредит, проводимая банками до заключения кредитных договоров, дает им возможность подстраховать себя от риска несвоевременного возврата кредита (и связанных с этим для банков убытков) и, следовательно, предвосхитить соблюдение хозяйственными органами принципа срочности кредитования. Исходя из кредитоспособности заемщиков, банки дифференцируют условия кредитования, что препятствует покрытию потерь и убытков за счет кредита и служит необходимым условием его нормального функционирования на основе возвратности и платности.
Способность вернуть кредитный долг определяется исходя из анализа балансовых данных заемщика, его отчетов о прибылях и убытках, движении денежных средств, состоянии имущества и др., а также на основе оценки перспективности его бизнеса, занимаемого положения в нем, предстоящих объемов продаж, денежных потоков, рентабельности производства и т.д.
Готовность (желание) вернуть долг связана с репутацией заемщика в деловом мире. Она формируется под влиянием отношения заемщика к своим обязательствам в прошлом (кредитной истории).
Все факторы, влияющие на способность и готовность заемщика вернуть кредитору заимствованные у него средства, позволяют выстроить их в определенный ряд и ранжировать в зависимости от значимости для оценки реальной кредитоспособности заемщика.
Так, например, в американской практике используется метод балльной оценки ссудозаемщиков, основанный на "правиле пяти си":
С – Capacity – финансовая способность вернуть долг;
С – Character – репутация заемщика (честность, порядочность, прилежание);
С – Capital – капитал или имущество;
С – Collateral – наличие обеспечения, залога;
С – Conditions – экономическая конъюнктура и ее перспективы.
Применительно к банковским системам в странах с развивающейся экономикой американскими аналитиками были разработаны еще два "си":
С – Country – страновый фактор;
С – Currency – национальная валюта, ее устойчивость.
Страновый фактор представляет собой риск изменения текущих либо будущих политических или экономических условий в стране в гой степени, в которой они могут повлиять на способность фирм или других заемщиков отвечать по своим долгам. Он оказывает влияние на заемщиков и кредиторов, совершающих сделки в иностранной валюте.
Наибольшее распространение получили методики PARSER и CAMPARI.
Р – person – информация о потенциальном заемщике, его репутации;
А – amount – обоснование суммы испрашиваемого кредита;
R – repayment – возможности (условия) погашения кредита;
S – security – оценка обеспечения кредита;
Е – expediency – целесообразность кредита;
R – remuneration – вознаграждение банка (процентная ставка).
CAMPARI:
С – character – репутация, характеристика (личные качества) заемщика;
А – ability – способность возвратить кредит (оценка бизнеса заемщика);
М – means – необходимость обращения за кредитом, или marge – маржа, доходность;
Р – purpose – цель кредита;
А – amount – размер кредита;
R – repayment – условия погашения кредита;
I – insurance – обеспечение, страхование риска непогашения кредита.
Они применяются как европейскими, так и американскими банками для комплексной оценки кредитоспособности заемщиков.
Российские банки широко используют как зарубежный опыт оценки кредитоспособности, так и отечественный. Например, АРБ предлагает коммерческим банкам свою методику по оценке кредитоспособности ссудополучателей, которая основывается на следующих составляющих:
- – солидность – ответственность руководства, своевременность расчетов по ранее полученным кредитам;
- – способность – производство и реализация продукции, поддержание ее конкурентоспособности;
- – доходность – предпочтительность вложения в данного заемщика;
- – реальность – достижение результатов проекта (сделки);
- – обоснованность запрашиваемой суммы кредита;
- – возвратность за счет реализации продукции, работ, услуг;
- – обеспеченность кредита юридическими правами заемщика.
Определенный интерес для российских коммерческих банков представляет методика по оценке кредитоспособности заемщиков Банка России, которую он рекомендует им использовать для оценки кредитных рисков в целях формирования резерва на возможные потери по ссудам (см. параграф 6.3).
В оценке кредитоспособности заемщиков по любой методике принципиальное значение имеет финансовый анализ. Он может проводиться двумя способами:
- 1) на основе системы финансовых коэффициентов (показателей);
- 2) путем анализа денежных потоков, т.е. сопоставления притока и оттока денежных средств предприятия-заемщика. При этом превышение притока средств над их оттоком свидетельствует о хорошем финансовом положении заемщика и наоборот.
Традиционно отечественные банки в основном используют метод коэффициентов. Их можно разбить на пять групп:
- коэффициенты ликвидности;
- коэффициенты оборачиваемости капитала;
- коэффициенты финансовой устойчивости;
- коэффициенты прибыльности (рентабельности);
- коэффициенты обеспечения долга.
На основании значений этих показателей строится кредитный рейтинг заемщика, который выражается в баллах и позволяет отнести каждого заемщика к определенному классу по кредитоспособности, а соответственно и определить режим его кредитования.
При оценке кредитоспособности анализу подвергаются также качество и стоимость предлагаемого обеспечения. С этой целью используются все доступные материалы, как полученные от клиента, так и имеющиеся в кредитном архиве.
Залог , предлагаемый в качестве обеспечения возвратности кредита, должен быть приемлемым и достаточным.
Приемлемость залога характеризует возможность банка обратить взыскание на заложенное имущество и реализовать его для возмещения своих убытков. Достаточность залога характеризует его количественную сторону, он должен обеспечить не только возврат ссуды, но и уплату соответствующих процентов и неустоек по договору, предусмотренных в случае его невыполнения.
Для оценки приемлемости залога анализируют его юридическую исковую силу – наличие достаточных юридических оснований для обращения взыскания на заложенное имущество, сохраняемость его стоимости и ликвидность, т.е. возможность реализации этого имущества без существенных потерь. Для банка дополнительным фактором приемлемости залога является возможность осуществлять регулярный контроль заложенного имущества.
При оценке достаточности залога необходимо исходить из рыночной стоимости заложенного имущества, а также учитывать, что в период действия договора залога она может снизиться.
В связи с этим стоимость обеспечения должна регулярно переоцениваться, при необходимости к оценке заложенного имущества следует привлекать специалистов.
Рыночная стоимость – это самая высокая цена, за которую имущество может быть реализовано при наличии потенциального покупателя и достаточного времени на совершение сделки. Для расчета стоимости имущества, являющейся обеспечением кредита, из рыночной стоимости вычитают затраты на реализацию, маржу вынужденной продажи, сумму любых приоритетных претензий на имущество, а также требуемую маржу безопасности.
Поручительство , предоставленное в обеспечение кредита, должно быть выдано финансово устойчивой организацией. Банк должен самостоятельно оценить финансовое положение поручителя. Кроме того, он должен понять характер отношений между поручителем и заемщиком по кредиту и причины, побудившие поручителя взять па себя обязательство перед банком отвечать за погашение заемщиком кредита и уплату процентов по нему. Банк проверяет также юридическую состоятельность заключенного договора поручительства.
Платежеспособность поручителя устанавливается банком- кредитором па основании представленной им финансовой отчетности за истекший год, заверенной аудитором, бухгалтерского баланса на последнюю дату, а также данных о состоянии и движении средств по его расчетному счету за последние три-шесть месяцев, наличии у него ссудной задолженности (в разрезе банков-кредиторов с указанием сроков погашения) и выданных поручительствах в адрес других третьих лиц. При наличии у поручителя нескольких расчетных счетов в разных банках сведения о движении средств должны представляться но всем открытым счетам.
Кредитный риск банка зависит от качества выдаваемой ссуды. На качество отдельно выдаваемой ссуды влияет совокупность факторов: вид кредита, его размер, срок, порядок погашения, отраслевая принадлежность и форма собственности заемщика, его кредитоспособность (в соответствии с рейтинговой оценкой), способы обеспечения кредита, характер взаимоотношений клиента с банком (акционер, клиент, наличие или отсутствии расчетного счета и т.п.), степень информированности банка о клиенте (его руководителях, бизнесе, партнерах и конкурентах). Своевременный и детальный анализ выдаваемых ссуд с учетом факторов риска позволяет снизить вероятность невозврата кредита и принять адекватные меры по минимизации влияния этих факторов в ходе осуществления процесса кредитования.
В заключении специалиста банка по результатам проведенного кредитного анализа определяются возможные параметры ссуды заемщика (объем, срок, процентная ставка), а также способ выдачи и погашения.
На этапе заключения кредитного договора происходят структурирование ссуды и разработка условий кредитования. Определяется позиция банка в отношении основных параметров ссуды: вид, сумма, срок, обеспечение, стоимость для заемщика, условия погашения и др. При этом учитываются результаты проведенной на предыдущем этапе оценки кредитоспособности клиентов и качества предоставленного обеспечения и заключение специалиста.
Клиентам первого класса кредитоспособности банки могут открывать возобновляемые кредитные линии, предоставлять кредит в форме овердрафта, выдавать необеспеченные (бланковые) ссуды, устанавливать процентные ставки ниже среднего уровня и т.д.
Клиентам второго класса кредитоспособности кредиты предоставляются при наличии соответствующих форм обеспечительных обязательств, под средние процентные ставки, им выдаются разовые ссуды и открываются кредитные линии под лимит выдач, т.е. невозобновляемые.
Клиентам третьего класса кредитоспособности банки предоставляют ссуды на более жестких, чем обычно, условиях (двойное обеспечение, требование поддержания на расчетном счете неснижаемого остатка или определенного денежного потока средств и т.д.).
Клиентам, чья кредитоспособность ниже третьего класса, банк должен отказать в кредитовании.
Решение о выдаче кредита и его параметрах в зависимости от принятого в кредитной политике банка порядка санкционирования ссуд выносят либо начальник кредитного отдела, либо кредитный комитет филиала банка (или головного банка), либо правление банка. Эти же органы выносят решение и о характере обеспечительных обязательств по ссуде.
Согласованные с заемщиком параметры ссуды закрепляются в кредитном договоре. Отношения кредитного договора в Российской Федерации устанавливаются § 2 гл. 42 ГК РФ.
По кредитному договору банк или иная кредитная организация (кредитор) обязуются предоставить денежные средства (кредит) заемщику в размере и на условиях, предусмотренных договором, а заемщик обязуется возвратить полученную денежную сумму и уплатить проценты на нее.
Специфика кредитного договора и его отличия от обычного договора займа, который может быть заключен между любыми юридическими и физическими лицами, состоят в следующем.
- 1. Банк-кредитор предоставляет кредит заемщику только в денежной форме.
- 2. Кредит предоставляется только под проценты, размер которых устанавливается кредитным договором. При отсутствии в договоре условия о размере процентов, ставка определяется ставкой рефинансирования на день уплаты заемщиком суммы долга.
- 3. Кредитный договор должен быть заключен в письменной форме. Несоблюдение письменной формы влечет недействительность кредитного договора.
Во всем остальном к отношениям по кредитному договору применяются правила, предусмотренные для договора займа, которые заключаются в следующем.
- 1. Денежные средства, передаваемые банком по кредитному договору, поступают заемщику во временное пользование.
- 2. Проценты по кредиту выплачиваются ежемесячно до дня возврата его суммы (при отсутствии иного соглашения).
- 3. Заемщик обязан возвратить полученную сумму в срок в порядке, который предусмотрен договором. Если конкретный срок
возврата не установлен или определен моментом востребования, то в течение 30 дней со дня предъявления банком-кредитором требования об этом. Однако договором могут быть предусмотрены и другие условия.
- 4. Досрочный возврат кредита возможен только с согласия банка-кредитора.
- 5. Договором может быть предусмотрено возвращение кредита по частям, т.е. в рассрочку. При нарушении заемщиком срока возврата очередной части кредита кредитор вправе потребовать досрочного возврата всей оставшейся суммы вместе с причитающимися процентами.
- 6. На сумму кредита, не возвращенную в срок, дополнительно должны уплачиваться проценты в размере действующей официальной ставки на день исполнения обязательства по договору (если иное не предусмотрено договором).
- 7. При невыполнении заемщиком предусмотренных договором обязанностей по обеспечению возврата суммы кредита, а также при утрате обеспечения или ухудшении его условий кредитор вправе потребовать от него возврата суммы кредита и уплаты причитающихся процентов (если договором не предусмотрено иное).
- 8. Кредитный договор может быть заключен с условием использования заемщиком полученных средств на определенные цели. В этом случае заемщик обязан обеспечить возможность осуществления кредитором контроля за целевым использованием кредита. Если он не выполнит данное требование, то кредитор вправе отказаться от дальнейшего кредитования по договору и потребовать досрочного возврата суммы кредита и уплаты причитающихся процентов (если иное не предусмотрено договором).
- 9. Кредит считается возвращенным в момент зачисления соответствующей суммы денежных средств на банковский счет кредитора, если иное не предусмотрено законом или договором.
Составленный в соответствии с данными правилами кредитный договор представляет собой развернутый документ, который подписывают участники кредитной сделки, и который содержит подробное описание всех условий предоставления кредита. По заключенному кредитному договору и заемщик, и кредитор вправе отказаться от кредитования полностью или частично. Кредитор отказывается, как правило, при наличии обстоятельств, свидетельствующих о том, что кредит не будет возвращен в срок. Заемщик должен уведомить кредитора о своем отказе и его мотивах.
После заключения кредитного договора банк формирует кредитное досье клиента, в котором должна быть сосредоточена вся документация по кредитной сделке и указаны все необходимые сведения о заемщике, включая информацию о его рисках.
После подписания заемщиком и банком-кредитором кредитного договора и в соответствующей форме обеспечительного обязательства происходит выдача заемщику кредита (в установленные сроки и объеме согласно договору). Она сопровождается выпиской кредитным отделом банка бухгалтерии (операционному отделу) банка распоряжения, в котором обязательно должны быть указаны: наименование заемщика; номер его расчетного счета в банке; номер и дата кредитного договора (соглашения), на основании которого производится выдача кредита; вид кредита (разовый, кредитная линия, овердрафт); сумма предоставляемых средств по договору (лимит кредитования); размер установленной процентной ставки (по срочному кредиту и просроченному); порядок и периодичность начисления процентов; сроки их уплаты; сроки возврата кредита (с указанием дат и суммы); вид обеспечения и его сумма; группа кредитного риска по ссуде.
На основании этого распоряжения бухгалтерия банка присваивает номер открываемому заемщику ссудному счету (исходя из вида кредита, его срока и организационно-правовой формы заемщика), номер счета но учету резерва на возможные потери по ссуде (исходя из категории ее риска); за балансом на счетах 913 (03-08) "Обеспечение предоставленных кредитов и размещенных средств" приходуется обеспечение по ссуде (в зависимости от его характера).
В соответствии с положением Банка России № 54-П размещение банком денежных средств в процессе кредитования может осуществляться как в валюте РФ, так и в иностранной валюте. Юридическим лицам кредиты могут предоставляться только в безналичном порядке путем их зачисления на расчетный или текущий счет, в том числе и кредиты, выдаваемые на выплату заработной платы.
Предоставление кредитов в иностранной валюте осуществляется исключительно уполномоченными банками, т.е. банками, имеющими лицензию на право проведения банковских операций в иностранной валюте.
Взыскание кредита происходит по окончании срока действия договора либо при нарушении заемщиком условий кредитного договора.
Погашение кредитов в рублях и иностранной валюте производится в порядке, аналогичном их выдаче, т.е. все валютные кредиты погашаются за счет средств заемщиков на их расчетных счетах в иностранной валюте, а все рублевые кредиты – с расчетных (текущих) счетов заемщиков, ведущихся в валюте РФ. При этом не исключается погашение рублевых кредитов с расчетных счетов заемщика, открытых в других банках, самим заемщиком (на основании его платежного поручения) или этими банками по требованию банка-кредитора. В данном случае банк-кредитор выставляет к счетам заемщика, открытым в других банках, свои платежные требования на взыскание суммы кредита (а также процентов по нему), но при условии, если предварительно до получения ссуды заемщик в этих банках оформил в соответствующем порядке, установленном ст. 847 ГК РФ, дополнительные соглашения к договорам банковского счета о списании средств по требованиям данного банка-кредитора. Кроме того, существует порядок, разрешающий банкам предъявлять требование на погашение рублевого кредита к валютным счетам заемщика, открытым как в банке-кредиторе, так и в других банках.
В установленный в договоре (соглашении) день погашения основного долга работник бухгалтерии, ответственный за ведение счета заемщика, на основании соответствующих документов оформляет бухгалтерскими проводками факт погашения долга, а при неисполнении или ненадлежащем исполнении клиентом своих обязательств по договору переносит возникшую задолженность па счета для учета просроченной задолженности.
При возникновении у заемщиков просроченной задолженности по кредитам и (или) процентам по ним вступают в силу обеспечительные обязательства, оформленные в соответствующем порядке к кредитным договорам. Так, банк-кредитор может предъявить к расчетному счету поручителя свое платежное требование на списание с него средств в погашение кредита (процентов) своего заемщика. Банку-гаранту бенефициаром предъявляется письменное требование об уплате за принципала неисполненных им обязательств по ссуде. При исполнении поручителем или гарантом обязательств должника (заемщика) банка- кредитора к нему переходят от последнего все права требования по кредитному договору, неисполненному должником, которые он может удовлетворить через суд.
Право обращения взыскания на предмет залога кредитор-залогодержатель приобретает, если в момент наступления срока исполнения обязательства, обеспеченного залогом, оно не будет исполнено. Основанием для обращения взыскания на заложенное имущество является решение суда (арбитража или третейского суда). По решению суда требования залогодержателя должны удовлетворяться в случаях, если предметом залога было недвижимое имущество или имущество, на передачу в залог которого требовалось согласие или разрешение другого лица (органа), а также если предметом залога выступало имущество, представляющее значительную историческую, художественную или иную культурную ценность для общества.
Если решение суда состоялось в пользу банка (залогодержателя), то ему выдается исполнительный документ, на основании которого заложенное имущество реализуется, и из выручки удовлетворяются требования кредитора. Реализация заложенного имущества производится путем продажи его с публичных торгов в порядке, установленном процессуальным законодательством. Покупатель обязан внести сумму, за которую им куплено имущество, в полном размере в течение пяти дней после окончания торгов на специальный счет суда. Если сумма, вырученная от реализации заложенного имущества, превышает сумму требований кредитора, то разница возвращается залогодателю. Если вырученной от продажи залога суммы недостаточно для полного удовлетворения требований кредитора, то он вправе получить недостающую сумму из другого имущества должника, на которое может быть обращено взыскание.
Без обращения в суд, т.е. во внесудебном порядке, удовлетворение требования залогодержателя за счет заложенного имущества допускается на основании нотариально удостоверенного соглашения залогодержателя с залогодателем, заключенного после возникновения оснований для обращения взыскания на предмет залога.
Банки могут использовать также способы погашения кредитов, связанные с прекращением обязательств заемщиков, которые предусмотрены ГК РФ. Эти способы должны быть оговорены в условиях кредитного договора между банком и заемщиком. К ним относятся, например, отступное, взаимозачет обязательств, новация долга, переуступка требования и др.
Суммы кредитов, не погашенные за счет перечисленных выше источников, признаются безнадежными ко взысканию и по истечении срока исковой давности списываются за счет резерва на возможные потери по ссудам или за счет собственных средств банка (его прибыли) в части потерь, неперекрываемых созданным резервом, за баланс.
Кредитный мониторинг – это работа банка после выдачи кредита по контролю выполнения условий кредитного договора. В процессе кредитования банк отслеживает: соблюдение лимита кредитования, целевое использование кредита, своевременность уплаты процентов за кредит, полноту и своевременность погашения кредита, а также изменение кредитоспособности клиента. Основная цель мониторинга – обеспечить погашение в срок основного долга и уплату процентов за кредит.
Мониторинг предполагает проведение анализа и контроля каждой отдельной ссуды, а также анализ кредитного портфеля в целом.
В процессе индивидуального контроля работник банка должен оценить:
- качество кредита – изменение финансового положения клиента и его способности погасить кредит;
- соблюдение условий кредитного договора – выполнял ли клиент кредитные обязательства в соответствии с изначальными условиями сделки;
- состояние залога (гарантий, поручительств) – изменились ли условия, влияющие на стоимость залога или на возможность поручителя (гаранта) выполнить взятые на себя обязательства;
- прибыльность – продолжает ли кредитная операция давать достаточную прибыль.
В результате контроля должны выявляться так называемые проблемные кредиты, т.е. кредиты, по которым возникают проблемы с выплатой процентов и погашением основного долга. По ним необходимо создавать дополнительные резервы, а также принимать решения об изменении условий кредитования и размеров обеспечения с тем, чтобы в конечном итоге добиться возвратности заемщиком кредита вместе с причитающимися процентами за его использование. Для достижения этой цели по результатам проведенного контроля банки принимают поэтапно:
- – меры превентивного характера – пересмотр условий действующего кредитного договора (изменение графика погашения ссудной задолженности, формы кредитования, процентной ставки, срока возврата основного долга и (или) процентов и т.д.), снижение кредитного рейтинга заемщика и увеличение резервов на возможные потери по ссудам, работа с руководством заемщика по поиску решений для восстановления его платежеспособности;
- – меры реабилитационного характера – расширение кредита, т.е. выдача дополнительных средств с изменением статуса долга с просроченного на текущий, привлечение дополнительных форм обеспечения кредита, увеличение заемщиком собственного капитала за счет своих акционеров (участников), получение им финансовой помощи со стороны других банков или финансовых учреждений, заключение банком мирового соглашения с заемщиком. Следует отметить, что внесение изменений в условия кредитных договоров требует их учета и отражения в обеспечительных обязательствах, сопровождающих эти договоры, так же как и изменение условий обеспечительных обязательств в кредитных договорах;
- – меры правового характера – обращение к гарантам, поручителям по поводу исполнения ими своих обязательств, реализация обеспечения (залога) по ссуде; продажа долга заемщика третьей стороне; оформление иска о банкротстве организации-заемщика. Последнее является исключительной мерой банка по возврату вложенных в заемщика средств.
Анализ кредитного портфеля проводится с целью минимизации кредитного риска и повышения прибыли от ссудных операций в целом: анализируются структура кредитного портфеля, соблюдение лимитов по отраслям, группам клиентов, видам кредитов и их качеству. Особенно тщательно анализируются динамика и причины просроченной задолженности, потери от невозврата кредитов и общая доходность кредитного портфеля. По результатам анализа принимаются решения о пересмотре установленных лимитов, изменении условий предоставления отдельных видов кредитов и требований к их обеспечению.
- Банковские гарантии могут применяться при любых видах сделок: финансовых (кредитование, выставление аккредитивов, оплата таможенных платежей и т.д.), нефинансовых (аренда, поставка, подряд и т.д.). Как обеспечительное обязательство возврата ссуд гарантия одного банка может использоваться другим банком, если у первого нет свободных средств для кредитования своего клиента или выдача ему кредита может привести к нарушению банком норматива кредитного риска на одного заемщика или норматива совокупного кредитного риска.
- Она может осуществляться как по внутренней методике банка исходя из разработанных им критериев, так и в обязательном порядке по методике, которая отражена в положении Банка России от 26 марта 2004 г. № 254-ΓΙ "О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности" (далее – положение Банка России № 254-П).
Рассмотрение кредитной заявки. Кредитование можно условно разделить на несколько этапов, на каждом из которых уточняются характеристики ссуды, способы ее выдачи и погашения:
- - рассмотрение кредитной заявки и собеседование с клиентом;
- - изучение кредитоспособности клиента;
- - подготовка и заключение кредитного договора, выдача кредита;
- - формирование резерва на возможные потери по ссудам;
- - контроль банка за выполнением условий договора и погашением кредита (сопровождение кредита);
- - работа банка с проблемными ссудами;
Клиент, обратившийся в банк за получением кредита, должен предоставить заявление-ходатайство (кредитную заявку) в произвольной форме, в которой указывается:
- - сумма кредита
- - срок использования
- -предполагаемое обеспечение
- - приемлемая для предприятия процентная ставка
Банк требует, чтобы к кредитной заявке были приложены требуемые документы и финансовые отчеты, служащие обоснованием просьбы о кредите и объясняющие причины обращения в банк. Эти документы - необходимая составная часть заявки. Их тщательный анализ проводится на последующих этапах, после того как представитель банка проведет предварительное интервью с заявителем и сделает вывод о перспективности сделки.
В состав пакета сопроводительных документов, представляемых в банк вместе с заявкой, входят следующие документы:
- - технико-экономическое обоснование потребности в кредите с расчетами планируемых затрат и ожидаемых поступлений от реализации продукции (ТЭО);
- - финансовый отчет, включающий баланс и отчет о прибылях и убытках, годовые и на последние отчетные даты с отметками ИФНС об их принятии. Баланс показывает структуру активов, обязательств и капитала компании. Отчет о прибылях и убытках дает подробные сведения о доходах и расходах компании, чистой прибыли, ее распределении:
- - отчет о движении кассовых поступлений, основанный на сопоставлении балансов компании на две даты и позволяющий определить изменения различных статей и движение фондов. Отчет дает картину использования ресурсов, времени высвобождения фондов и образования дефицита кассовых поступлений;
- - внутренние финансовые отчеты, характеризующие более детально финансовое положение компании, изменение ее потребности в ресурсах в течение года;
- - внутренние управленческие отчеты. Сопоставление баланса требует много времени. Банку могут потребоваться данные оперативного учета, которые содержатся в записках и отчетах, подготовленных для руководства компании. Эти документы касаются операций и инвестиций, изменения кредиторской и дебиторской задолженности, продаж, величины запасов;
- - прогноз финансирования, содержащий оценки будущих доходов, расходов, издержек на производство продукции, дебиторской задолженности, оборачиваемости запасов, потребности в денежной наличности, капиталовложениях. Есть два вида прогноза: оценочный баланс и кассовый бюджет. Первый включает прогнозный вариант балансовых счетов и счет прибылей и убытков на будущий период, второй прогнозирует поступление и расходование денежной наличности;
- - бюджеты. Многие кредитные заявки связаны с финансированием начинающих предприятий, которые еще не имеют финансовых отчетов и другой документации. В этом случае представляется подробный бизнес-план, который должен содержать сведения о целях проекта, методах ведения операций;
- - документы, удостоверяющие право собственности на имущество, недвижимость;
- - обязательства по обеспечению своевременного возврата кредита (гарантии, поручительства, страховые полисы, ценные бумаги);
- - справки, акты налоговых органов, пенсионного фонда и других внебюджетных фондов для оценки возможных штрафов и состояния бухгалтерского учета.
Заявка на получение кредита поступает к соответствующему кредитному работнику и в течение одного-двух дней должна быть рассмотрена им на предмет принятия, либо отказа. Процедура рассмотрения заявки различна для постоянных и новых клиентов, для клиентов, пользующихся доверием банка и не обладающих им, имеющих опыт хозяйственной деятельности и для новых, вновь начинающих организаций. Отнесение потенциальных заемщиков к той или иной группе зависит от имеющейся информации о клиенте, объективной и разумной осторожности банка в выборе клиента. Выдача кредита без предварительной проверки не допускается вне зависимости от значимости хозяйственных органов, от полномочий должностных лиц, интересов и ожидаемого эффекта (доходов).
Так как банк оперирует в основном заемными капиталами, значительная часть которых может быть востребована владельцами (вкладчиками) в краткие сроки, то, рассматривая заявку на получение кредита, банк должен учитывать перспективу погашения обязательств перед вкладчиками. Поэтому перед тем как выдать кредит, необходимо оценить связанный с ним риск и в первую очередь - вероятность непогашения ссуды в срок. Сохранность основной суммы долга - таков один из главных принципов, который всегда должен соблюдаться при проведении банком кредитных операций.
Если в ходе предварительного обследования банк не получит удовлетворительного ответа на ключевые вопросы, связанные с выдачей ссуды, заявку следует безоговорочно отвергнуть. При этом необходимо объяснить заявителю причины, по которым кредит не может быть предоставлен. Ни наличие солидного обеспечения, ни какие-либо другие положительные факторы не смогут предотвратить кризисную ситуацию, если ссуда в основе своей не является обоснованной.
Зачастую эксперты пренебрегают анализом многих факторов кредитной заявки, сосредотачивая свое внимание на обеспеченности кредита. Несомненно, наличие залога или какого-либо другого обеспечения значительно уменьшат риск кредита и упрощает процедуру принятия решения о кредитовании, но ограничивать анализ заявки только наличием обеспечения неправильно.
Вместе с тем необходимо иметь в виду, что лишь не многие заявки на кредит являются безукоризненными со всех точек зрения. Профессиональная подготовка руководителей и рядовых работников банка заключается в том, чтобы дать взвешенную оценку сильных и слабых сторон предполагаемой сделки и принять обоснованный риск, который в той или иной степени присутствует в каждой конкретной операции.
После рассмотрения заявки и перед проведением переговоров с заемщиком ответственный работник банка заранее знакомится с представленными ему справочными, юридическими и финансовыми документами, подтверждающими и характеризующими:
- - юридический статус и правомочность, полномочия руководящих органов;
- - финансовое положение клиента;
- - цель и назначение ссуды, реальность ее исполнения;
- - источники погашения;
- - способы гарантирования;
- - наличие долгов перед другими кредиторами.
Собеседование дает возможность заемщику лично обосновать необходимость кредита, а работнику банка - оценить характер и искренность его намерений. При собеседовании следует не только выяснить ключевые вопросы по поводу займа (вопросы о клиенте и его компании по поводу просьбы о кредите, о погашении кредита, об обеспечении ссуды, о связях клиента с другими банками и т.д.), но и оценить личность клиента, сосредоточив внимание на таких качествах, как порядочность, честность и профессиональные способности. Если клиент недостаточно убедителен в указании цели и реальности ее достижения или возникают сомнения в его порядочности в выполнении условий договора, эти обстоятельства должны быть учтены как сильный негативный фактор при рассмотрении кредитной заявки.
Рассматривая кредитную заявку по существу, банк может отказать в кредите по следующим причинам:
- - если цели и средства ее достижения, указанные в кредитной заявке, расходятся с основными принципами кредитной политики банка;
- - если доля ссудозаемщика-собственника в общем капитале его предприятия незначительна;
- - если нет уверенности в целесообразности выдачи кредита;
- - если есть сомнения по поводу личностей, участвующих в кредитной сделке.
В этом случае заявка подшивается в отдельное дело по заявкам, не получившим одобрения. Ведение банковского бизнеса и деловая этика требуют вежливого, аргументированного отказа. Если же банк по итогам рассмотрения кредитной заявки и предварительного интервью решает продолжать работу с клиентом, то наступает следующий этап - этап определения кредитоспособности заемщика.
Определение кредитоспособности заемщика проводится на основании анализа его финансово-хозяйственной деятельности. А именно проводится анализ ликвидности и платежеспособности заемщика, анализ наличия собственных средств, анализ рентабельности деятельности. Так же проводится расчет и анализ коэффициентов оборачиваемости (запасов, дебиторской задолженности, кредиторской задолженности и д.р.). Кроме того, необходимо провести анализ денежных потоков организации.
Решение о целесообразности выдачи кредита принимается либо уполномоченным должностным лицом, либо соответствующим органом управления банка. Для рациональной организации кредитной работы решением правления определяются полномочия начальника кредитного отдела, заместителя председателя правления по кредитам. Устанавливаются максимальные суммы, в пределах которых ссуды могут быть выданы. В одних банках кредитный инспектор лишь разрабатывает условия ссуды и готовит все материалы, право же утверждения принадлежит высшей администрации и кредитному комитету, состоящему из директоров и опытных кредитных работников. В других банках кредитный инспектор может принимать решение по всем кредитным заявкам, которые он готовит, с последующим утверждением на кредитном комитете. Кредитный комитет - это специальный орган, уполномоченный рассматривать или принимать решения по большинству вопросов, связанных с кредитованием, и лишь в особых случаях выносить их на рассмотрение правления. В состав кредитного комитета входят представители правления, кредитного, юридического, валютного и коммерческого отделов, а также главный бухгалтер банка.
Пакет документов для рассмотрения кредитным комитетом включает:
- - заявку;
- - заключение кредитного эксперта;
- - анкетный лист заемщика;
- - заключение службы безопасности;
- -заключение юридической службы;
При необходимости пакет документов может быть дополнен другими документами, имеющими существенное значение при принятии решения кредитным комитетом о выдаче кредита. Решение кредитного комитета по вопросу выдачи кредита клиенту оформляется протоколом согласования, являющимся конфиденциальным документом.
В случае положительного решения о выдаче кредита кредитный эксперт:
- - доводит до клиента решение кредитного комитета в письменном виде (письмо, факс и т. д.);
- - делает пометку о положительном решении в Книге регистрации заявок;
- - готовит кредитное дело.
После того как получено решение на предоставление ссуды, банк приступает к разработке кредитного договора. Этот этап называется структурированием ссуды.
Кредитный договор представляет собой развернутый документ, подписываемый обеими сторонами кредитной сделки и содержащий подробное изложение всех условий. Основные разделы кредитного договора:
- - общие положения. Здесь указываются: наименование договаривающихся сторон; предмет договора, вид кредита, его сумма, срок, цель, процентная ставка; условия обеспечения исполнения обязательств по кредиту; порядок выдачи и погашения кредита, а также порядок начисления и уплаты процентов за кредит;
- - права и обязанности заемщика;
- - права и обязанности банка. Права и обязанности заемщика и кредитора вытекают из действующего законодательства, а также определяются особенностями каждой кредитной сделки, ситуацией на рынке кредитных ресурсов, кредитоспособностью заемщика;
- - ответственность сторон;
- - порядок решения споров;
- - срок действия договора;
- - юридические адреса сторон.
После составления кредитного договора он должен быть завизирован юридической службой банка. Подписание кредитного договора и договора залога осуществляют: со стороны заемщика - лица, имеющие полномочия на право подписи, подтвержденные документально (директор и главбух). Наличие полномочий на право подписи обязан проверить экономист кредитного отдела. Со стороны банка кредитный договор подписывают директор и главбух.
Кредитный договор и договор залога составляются в двух экземплярах, если не требуется нотариальное удостоверение и регистрация договора залога, в четырех экземплярах, если необходимо нотариальное удостоверение и регистрация договора залога: один - для залогодателя, другой - для банка, третий - остается у нотариуса, четвертый - в органе, регистрирующем сделку.
Кредитный эксперт обеспечивает выполнение следующих требований при оформлении кредитных документов:
- - в текстах документов денежные суммы должны быть обозначены прописью (одного раза достаточно), адреса, фамилии, имена, отчества, наименования написаны полностью;
- - договор подписывается теми лицами, которые упомянуты в тексте. Особое внимание следует обратить на недопустимость использования клиентом факсимиле при подписании договора;
- - клиент подписывает каждую страницу договора.
После этого комплект всех документов передается клиенту, а другой комплект с сопроводительными документами идет в кредитное досье банка. Если решением кредитного комитета предусмотрено обязательное страхование обеспечения, договоры страхования оформляются в соответствии с Единой методикой страхования. Кредитный эксперт обязан проследить за оплатой страхового взноса клиентом. Клиент представляет в банк оригинал договора страхования, страховой полис и копию платежного документа об оплате страхового взноса. Кредитный договор вступает в силу с момента его подписания банком и заемщиком, если иное не предусмотрено договором.
В соответствии с кредитным договором, в котором определены основные экономические и юридические параметры ссуды, осуществляется выдача кредита. В зависимости от потребности заемщика и интересов банка могут быть открыты простой ссудный счет или овердрафт. Независимо от выбранного способа кредитования и формы ссудного счета задолженность (сумма выданного кредита) отражается по дебету активных ссудных счетов, по кредиту - погашение.
Обоснованность открытия ссудного счета подтверждается внутрибанковским документом - распоряжением операционному отделу, подписанным уполномоченным лицом (или его заместителем) и кредитным работником. В распоряжении указывается сумма кредита, срок, процентная ставка, основание для выдачи.
Документация по ссуде имеет исключительно важное значение, т.к. отсутствие каких-либо материалов или их неправильное оформление могут привести к крупным потерям в случае непогашения кредита и других недобросовестных действий заемщика. Банк должен хранить в кредитном досье следующие документы:
- - заключение кредитного работника с визой начальника кредитного отдела или его особым мнением;
- - выписку из протокола заседания кредитного комитета;
- - все ранее перечисленные документы по выдаче ссуды, за исключением учредительных, которые хранятся в операционном отделе;
- - кредитный договор;
- - договор залога или другие виды обеспечения возвратности кредита (поручительство, гарантия, страховой полис);
- - акт оценки заложенного имущества;
- - справки заключений юридической службы и службы безопасности банка;
- - анализ банком деятельности заемщика за истекший период;
- - распоряжения операционному отделу на открытие ссудного счета и выдачу ссуды и др.
Выдача кредита может производиться путем оплаты расчетных документов за ценности и услуги, минуя расчетный счет заемщика, или непосредственно на расчетный счет заемщика и отражается бухгалтерской проводкой. Одновременно с открытием ссудного счета и выдачей кредита создается резерв на возможные потери по ссудам (РВПС).
Формирование резерва на возможные потери по ссудам. Кредитные операции являются высокорисковыми видами деятельности коммерческих банков. В целях снижения этих рисков банки с 1 января 1995 года стали формировать специальные резерв на возможные потери по ссудам.
В настоящее время формирование резерва осуществляется в соответствии с Положение ЦБ РФ от 26 марта 2004 г. №254-П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности»
Указанный резерв обеспечивает создание банкам более стабильных условий финансовой деятельности и позволяет избегать колебаний величины прибыли банков в связи со списанием потерь по ссудам.
Классификация ссуд и формирование резерва осуществляются на основании следующих принципов:
- - соответствие фактических действий по классификации ссуд и формированию резерва требованиям настоящего Положения и внутренних документов кредитной организации;
- - комплексный и объективный анализ всей информации, относящейся к сфере классификации ссуд и формирования резерва;
- - своевременность классификации ссуды и формирования резерва и достоверность отражения изменений размера резерва в учете и отчетности;
В целях определения размера расчетного резерва в связи с действием факторов кредитного риска ссуды классифицируются на основании профессионального суждения (за исключением ссуд, сгруппированных в портфель однородных ссуд) в одну из пяти категорий качества:
- 1) Высшая категория качества (стандартные ссуды) - отсутствие кредитного риска (вероятность финансовых потерь вследствие неисполнения либо ненадлежащего исполнения заемщиком обязательств по ссуде равна нулю);
- 2) Категория качества «нестандартные ссуды» - умеренный кредитный риск (вероятность финансовых потерь вследствие неисполнения либо ненадлежащего исполнения заемщиком обязательств по ссуде обуславливает ее обесценивание в размере до 20%);
- 3) Категория качества «сомнительные ссуды» - значительный кредитный риск (вероятность финансовых потерь вследствие неисполнения либо ненадлежащего исполнения заемщиком обязательств по ссуде обуславливает ее обесценивание в размере от 21% до 50%);
- 4) Категория качества «проблемные ссуды» - высокий кредитный риск (вероятность финансовых потерь вследствие неисполнения либо ненадлежащего исполнения заемщиком обязательств по ссуде обуславливает ее обесценивание в размере от 51% до 100%);
- 5) Низшая категория качества «безнадежные ссуды» - отсутствует вероятность возврата ссуды в силу неспособности или отказа заемщика выполнять обязательства по ссуде, что обуславливает ее полное (10%) обесценивание.
Оценка кредитного риска по каждой выданной ссуде (профессиональное суждение) должна проводиться кредитной организацией на постоянной основе.
Профессиональное суждение выносится по результатам комплексного и объективного анализа деятельности заемщика с учетом его финансового положения, качества обслуживания заемщиком долга по ссуде, а также всей имеющейся в распоряжении кредитной организации информации о любых рисках заемщика, включая сведения о внешних его обязательствах, о функционировании рынка, на котором он работает.
Источниками получения информации о рисках заемщика являются его правоустанавливающие документы, бухгалтерская, налоговая, статистическая и иная отчетность, дополнительно предоставляемые сведения, средства массовой информации и другие источники, определяемые кредитной организацией самостоятельно. Кредитная организация должна обеспечить получение информации, необходимой и достаточной для формирования профессионального суждения о размере расчетного резерва.
Вся информация о заемщике, включая информацию о рисках, фиксируется в кредитном досье заемщика. Информация, использованная кредитной организацией для оценки качества ссуды, включая оценку финансового положения заемщика, должна быть доступна органам управления, подразделениям внутреннего контроля кредитной организации, аудиторам и органам банковского надзора.
Формирование резерва осуществляется кредитной организацией на момент получения информации о появлении кредитного риска. При изменении финансового положения заемщика, изменении качества обслуживания ссуды, а также при наличии иных сведений о рисках заемщика кредитная организация обязана осуществить реклассификацию ссуды и при наличии оснований уточнить размер резерва.
Финансовое положение заемщика оценивается в соответствии с методикой, утвержденной внутренними документами кредитной организации, соответствующими требованиями Положения № 254-П.
Перечень показателей, используемых для анализа финансового положения заемщика, и порядок их расчета определяются кредитной организацией самостоятельно в зависимости от отрасли и сферы деятельности заемщика, задач анализа, с учетом всей имеющейся информации, как на отчетные, так и на внутримесячные даты.
Сопровождение кредита. Возврат банковских ссуд означает своевременное и полное погашение заемщиком выданных им ссуд и соответствующих сумм процентов за пользование заемными средствами. Обеспечение возврата кредита - это сложная целенаправленная деятельность банка, включающая систему организационных, экономических и правовых мер, составляющих особый механизм, определяющий способы выдачи ссуд, источники, сроки и способы погашения, документацию, обеспечивающую возврат ссуд.
Источники возврата ссуд подразделяются на первичные и вторичные (дополнительные). Первичным источником является доход заемщика (для юридических лиц - выручка в наличной или безналичной форме, для физических лиц - заработная плата или другие поступления). Вторичными считаются выручка от реализации заложенного имущества, перечисление средств гарантом или страховой организацией.
Порядок использования банком первичных и вторичных источников погашения различен. Погашение ссуд за счет дохода заемщика регулируется кредитным договором, срочным обязательством или поручением на перечисление соответствующих средств. Погашение осуществляется в день наступления срока платежа или в другой определенный период при наличии средств на расчетном счете клиента. Погашение ссуды за счет вторичных источников означает включение банком в действие механизма принудительного взыскания причитающейся ему долга. Данный механизм также имеет правовое обеспечение (помимо кредитного договора) в виде договора залога, гарантийного письма, договора поручительства, страхового полиса.
Использование дополнительных источников даже при наличии указанных юридических документов требует от банка особых усилий и немалого времени. Так, реализация прав по возврату кредита при использовании залога имущества заемщика предполагает обращение в суд или арбитраж, а также требует соблюдения определенных условий по существу залогового права, как со стороны банка, так и заемщика. В результате возникает длительная процедура рассмотрения и удовлетворения иска банка. Использование гарантийных обязательств поручителя для погашения ссуды также требует времени, даже при его готовности выполнить эти обязательства. Страховая организация возместит ущерб банку от невозврата кредита только после тщательного изучения факторов возникновения кредитного риска и при условии соблюдения условий страхового соглашения.
Учитывая трудоемкость работы с вторичными источниками и длительность процедур включения их в реальный механизм погашения банковской ссуды, основной акцент при решении вопроса о возможности выдачи ссуды следует отводить первичному источнику - доходу. Если возникает серьезное сомнение в реальности использования дохода в качестве основного источника погашения ссуды, в выдаче ссуды лучше отказать. Вторичные источники лишь подкрепляют первичный, но не замещают его.
После того как кредит выдан, главной задачей банка является активная работа по наблюдению за кредитом с целью управления им. Условия, при которых предоставлялся кредит, постоянно меняются, что имеет определенные последствия для финансового положения заемщика и его возможности погасить кредит. Поэтому в период действия кредитного договора кредитный работник, работающий с заемщиком повседневно, осуществляет контроль исполнения последним условий договора, целевым использованием кредита, финансовым состоянием заемщика (т.е. осуществляет сопровождение кредита до полного его погашения). Наблюдение предполагает наличие достоверной и оперативной информации обо всех изменениях, происходящих у заемщика.
Сопровождение кредита включает в себя выполнение следующих действий:
- - оценку финансового состояния заемщика и его кредитоспособность в течение всего периода кредитования;
- - проверку сохранности заложенного имущества, его ликвидности (такие проверки по обычным кредитам следует производить ежеквартально, по кредитам повышенного риска - ежемесячно);
- - контроль своевременного поступления процентов за кредит, при частичном погашении кредита - за поступлениями в соответствии с графиками платежей заемщика;
- - ежемесячную корректировку резерва на возможные потери по ссудам в зависимости от качества обеспечения и изменений кредитного договора;
- - ведение деловой переписки с клиентом и проведение деловых встреч;
- - ежемесячное проведение анализа ссудного портфеля.
По отношению к заемщику, не выполняющему своих обязательств по кредитному договору (что ставит под угрозу своевременное и полное погашение задолженности по кредиту), а также при выявлении случаев недостоверности в отчетности или запущенности бухгалтерского учета, банк-кредитор может применять следующие меры воздействия:
- - предупредить заемщика о прекращении дальнейшего кредитования, если в согласованные сроки не будут выполнены требования банка;
- - приостановить дальнейшую выдачу, предусмотренную договором кредита;
- - в случае неуплаты очередного взноса в погашение кредита и бесперспективности его своевременного погашения в дальнейшем - предъявить оставшуюся на день платежа часть долга по данному кредиту к взысканию;
- - при систематическом невыполнении заемщиком условий кредитного договора и рекомендаций банка - потребовать досрочно погашения всех ранее предоставленных ему кредитов. Возможность применения этой меры оговаривается в кредитном договоре исходя из практики кредитных отношений банка с конкретным заемщиком.
Банк осуществляет контроль выполнения условий кредитного договора, главная цель которого - обеспечить регулярную уплату очередных взносов в погашение ссуды и процентов по долгу. Разумеется, по каждой ссуде существует риск непогашения, из-за непредвиденных развитий событий. Банк может проводить политику выдачи кредитов только абсолютно надежным заемщикам, но тогда он упустит много прибыльных возможностей. В то же время, если возникнут трудности с погашением кредита, это обойдется банку очень дорого. Поэтому разумная кредитная политика направлена на обеспечение баланса между осторожностью и максимальным использованием всех потенциальных возможностей доходного размещения ресурсов.
Трудности с погашением ссуд чаще всего возникают не случайно и не сразу. Это процесс, который развивается в течение определенного времени. Опытный работник банка может еще на ранней стадии заметить признаки зарождения финансовых трудностей, испытываемых клиентом, и принять меры к исправлению ситуации и защите интересов банка. Эти меры следует принять как можно раньше, прежде чем ситуация выйдет из под контроля и потери станут необратимыми. При этом следует учитывать, что убытки банка не ограничиваются лишь неуплатой долга и процентов
Основные причины возникновения трудностей с погашением ссуд могут быть по вине, как банка, так и заемщика. Данными причинами могут быть:
- 1. Ошибки, допущенные персоналом банка при рассмотрении кредитной заявки, разработке условий соглашения и последующем контроле. Наиболее часто встречаются следующие нарушения:
- - недостаточно строгое отношение к заемщику;
- - непрофессионально проведенный финансовый анализ;
- - недостаточное обеспечение ссуды;
- - ошибки в документальном оформлении ссуды;
- - плохое структурирование ссуды, как следствие недостаточного знакомства кредитного инспектора с потребностями предприятия, спецификой отрасли;
- - плохой контроль над заемщиком в период погашения ссуды.
- 2. Неэффективная работа компании, получившей ссуду:
- - слабое руководство;
- - ухудшение качества продукции и вытеснение ее с рынка;
- - неэффективный маркетинг из-за отсутствия плана рекламной кампании, ошибок в оценке будущих рынков;
- - слабый контроль финансового состояния компании.
Кроме того, важную роль могут сыграть факторы, которые не находятся под контролем банка: ухудшение экономической конъюнктуры, изменение законодательства, технологические прорывы.
Трудности с погашением кредита редко возникают внезапно. Как правило, имеются многочисленные тревожные сигналы, позволяющие заподозрить, что финансовое положение заемщика ухудшается и что выданные ему кредит может быть не погашен в срок или вообще превратится в безнадежный долг.
Эти тревожные сигналы обнаруживаются путем: анализа финансовых отчетов, личных контактов с должником, сообщений третьих лиц, сведений из других отделов банка.
В период действия кредита заемщик обязан представлять банку балансы, отчеты о прибылях и убытках, отчеты о поступлении наличности и другие материалы. Их тщательный анализ и сопоставление с прошлыми отчетами может указать на возникающую опасность. Банк должен обратить внимание на:
- - непредставление финансовых отчетов в установленные сроки;
- - резкое увеличение дебиторской задолженности;
- - замедление оборачиваемости оборотных средств;
- - снижение коэффициента ликвидности;
- - снижение объема продаж;
- - рост просроченных долгов;
- - неуплату налогов и платежей во внебюджетные фонды;
- - частые просьбы по изменению срока гашения ссуды;
- - наличие тенденции к снижению прибыльности предприятия и т.д.
Для банка важно постоянно поддерживать персональные контакты с клиентом: посещать компанию и ее филиалы, встречаться с руководящими кадрами.
Банк должно насторожить изменение взаимоотношений заемщика с другими деловыми партнерами, что выражается в получении запросов о кредитоспособности заемщика в связи с его просьбами о предоставлении льгот в оплате товаров или о компании со стороны новых ее кредиторов.
При выявлении неблагополучной (проблемной) ссуды необходимо немедленно принять меры для обеспечения погашения кредита. Наилучший вариант - разработка совместно с заемщиком плана мероприятий для восстановления стабильности компании. Если намеченная программа проходит успешно, то ссуда достаточно быстро погашается. Если ситуация осложняется, то могут быть следующие варианты:
- 1. Ссуду удается вернуть после реализации залога.
- 2. Погашение ссуды предшествует решение суда о банкротстве и реализации активов заемщика.
- 3. Если банком не были приняты меры своевременно, он несет убытки.
Реализация залога осуществляется только после получения судебного решения о наложении взыскания на предметы залога, при этом залог реализуется только с торгов.
Использование РВПС осуществляется при списании основного долга с банка в случае его безнадежности и нереальности к взысканию по решению совета банка.
У каждого банка разработана своя собственная технология кредитования, предусматривающая последовательность изучения и прохождения документов с принятием решения на каждой стадии их рассмотрения. Процесс кредитования можно разделить на несколько этапов, каждый из которых вносит свой вклад в качественные характеристики кредита и определяет степень его надежности и прибыльности для банка.
Кредитный процесс включает несколько этапов: подготовительный, оценки кредитоспособности заемщиков, заключения кредитного договора, кредитного мониторинга и взыскания кредита. Каждый из них вносит свой вклад в качественные характеристики кредита и определяет степень его надежности и прибыльности (см.таблицу 1)
Таблица 1 - Этапы организации кредитного процесса
|
Этапы кредитования |
Регламентируемые параметры и процедуры |
|
1. Подготовительный |
Получение заявки (заявления) клиента о выдаче ему ссуды и передача ее в кредитующее подразделение. Проведение переговоров с потенциальным заемщиком. Проверка данных на соответствие параметрам кредитования (цель кредитования, его размер, период и дата выплаты) |
|
2. Оценка кредитоспособности |
Оценка финансового положения заемщика. Изучение кредитной истории заемщика. Определение лимита кредитования. Оценка дополнительного обеспечения возврата кредита. Определение режима кредитования. |
|
3. Оформление кредита |
Структурирование ссуды. Разработка условий кредитования. Заключение кредитного договора. Технологическая процедура выдачи кредита. |
|
4. Кредитный мониторинг и погашение кредита |
Контроль за исполнением кредитных договоров. Принятие решений об изменении условий кредитования. Взыскание кредита. |
На подготовительном этапе происходит знакомство с потенциальным заемщиком. Изучается сфера деятельности клиента, направления продажи продукта. При обработке заявки на кредит менеджером по кредитам устанавливается ее соответствие либо несоответствие первичным критериям, т.е. общим правилам кредитования и внутренним положениям банка по вопросам кредитной политики. В случае несоответствия кредитной заявки первичным критериям банка менеджер по кредитам готовит заключение о невозможности предоставления кредита. Если же предоставление кредита признано целесообразным для банка, приступают ко второму этапу кредитного процесса.
Анализ и оценка кредитоспособности заемщика необходима для того, чтобы решить вопрос о том, стоит ли давать ему кредит и, если да, на каких условиях: сумма, предоставляемая банком, срок, процентная ставка, график выплаты процентов и «тела» кредита, необходимость залога по нему и тому подобное. Делается это, дабы минимизировать риски, связанные с невыплатой или выплатой не в срок настолько, насколько это возможно. .
Оценка кредитоспособности заемщика, под которой понимают его способность и готовность вернуть в установленный срок и в полном объеме основную сумму долга и проценты, предполагает анализ его репутации и платежеспособности.
Есть несколько важнейших принципов, на основе которых решается вопрос о том, давать или не давать кредит конкретному заемщику:
- 1. Риски обмана со стороны клиента, а также существенных изменений на рынке капиталов. Они являются не менее важными факторами при принятии окончательного решения, чем оценка кредитоспособности человека, кредит берущего.
- 2. Во время проведения оценки обязательно учитывается разделение доходов и расходов заемщика и хозяйственной операции (то есть проекта).
- 3. Требуется наблюдение за тем, как клиент распоряжается денежными средствами кредитора, так называемое «сопровождение кредита».
- 4. Оценка рисков заемщика также обязательно требует учета со стороны кредитора. В нее входит оценка его нынешнего финансового состояния, а также перспектив. Необходимо, чтобы заемщиком была предоставлена наиболее полная и достоверная информация по данному вопросу.
Оценка кредитоспособности заемщика физического лица отличается от аналогичного процесса для юридических лиц. Процедура оценки кредитоспособности физических лиц осуществляющаяся в первую очередь на основе информации, касающейся уровня их дохода. На этом этапе также обязательно проводится скоринговая оценка заемщика и изучение его кредитной истории. Оценка уровня дохода, осуществляется на основании данных не только непосредственно о доходе, но и о степени риска его потери. Определить уровень дохода возможно посредством изучения предоставленных справок о заработной плате либо налоговой декларации.
Существует несколько подходов к оценке кредитоспособности, такие как оценка кредитоспособности физического лица с использованием количественных рейтинговых моделей и субъективных оценок кредитных инспекторов, статистические модели и автоматизированные системы скоринга - теоретически обоснованы, применимы на практике, обладают определенными достоинствами. К основным недостаткам можно отнести следующие: совокупный доход семьи банки учитывают в редких случаях, что значительно сужает круг потенциальных заёмщиков; не учитываются дополнительные источники дохода заемщика; отсутствует возможность кредитования отдельных, «нестандартных» категорий заемщиков; значительное количество отказных решений по системе скоринга, ввиду его условного характера, проявляющегося в отказах всем лицам, которые по формальным признакам близки к клиентам с плохой кредитной историей. В результате чего банки теряют потенциальных клиентов, доходы, конкурентное преимущество, а физические лица не могут получить кредит.
По мнению Коваленко О.А. в случае отказа по системе предоставления кредитов - скоринг, или кредитовании отдельных категорий физических лиц, необходимо применять методику оценки платежа и кредитоспособности. Сущность данного подхода состоит в возможности предоставления кредитов отдельным категориям заёмщиков, обладающим индивидуальными факторами риска, под которыми предлагается понимать набор индивидуальных уникальных личных характеристик физического лица, в комплексе позволяющих качественно оценить особенности «нестандартного» клиента с целью эффективного кредитования.
На рисунке 1 представлена схема подхода к оценке кредитоспособности отдельных категорий заемщиков - физических лиц.
Рисунок 1 - Блок - схема подхода к оценке кредитоспособности отдельных категорий заемщиков - физических лиц
Оценка кредитоспособности предприятия заемщика либо любого другого юридического лица, желающего получить кредит, включает в себя два ключевых момента:
- 1. финансовый анализ, который проводится на основании системы определенных финансовых показателей;
- 2. нефинансовый или же качественный анализ.
Качественная методика оценки кредитоспособности заемщика банка основывается на использовании информации, выразить которую в каких-либо количественных показателях невозможно. Во время такого анализа банк занимается изучением деловой репутации потенциального заемщика, то есть уровня квалификации его руководящего состава, честности, порядочности, опыта работы в определенной отрасли хозяйства, показателей текучести кадров, а также своевременного расчета по прошлым кредитам. Также оценка кредитоспособности банковских заемщиков подразумевает тщательное изучение их экономического окружения - уровня конкурентоспособности изготавливаемой продукции, главных деловых партнеров, устойчивости рынка сбыта и прочих показателей. На данном этапе банк может использовать информацию, которая была собрана как им самим, так и прочими банками либо кредитными бюро.
Оценка финансового состояния заемщика в подавляющем большинстве случаев является завершающим этапом оценки кредитоспособности. Суть ее состоит в определении таких показателей, как коэффициенты ликвидности и обеспеченности собственными средствами, коэффициенты рентабельности и оборачиваемости, а также показатели финансовой стабильности и устойчивости.
Результаты расчетов данных показателей дают банку возможность сделать заключение о кредитоспособности возможных заемщиков, которая, в свою очередь, находится в прямой зависимости от класса каждого из рассчитанных показателей. Если же имеет место значительная разбежка между уровнями фактических значений коэффициентов, то причислить определенного клиента к какому-либо классу становится гораздо сложнее. В таком случае банки прибегают к так называемой рейтинговой системе, подразумевающей выбор самим банком наиболее важных показателей и присвоение им определенного веса.
Методика 1. Рейтинговая система оценки рисков по кредитам юридических лиц. Предназначена для проведения качественной оценки кредитоспособности заемщика и для принятия решения о возможности кредитования. Рейтинговая система позволяет получить балл кредита и рекомендуемое решение о возможности кредитования в результате оценки пяти составляющих анализа:
- 1) общей характеристике клиента;
- 2) финансового состояния клиента;
- 3) характеристики кредитуемого объекта;
- 4) обеспечения кредита;
- 5) юридических аспектов.
Каждой из вышеперечисленных составляющих анализа присвоен определенный вес в общей сумме баллов. В зависимости от того, какое количество баллов набрано заемщиком в ходе анализа, определяется степень риска, присущего при его кредитовании, а также рекомендуемое решение о выдаче ссуды.
Принятие решения на основе определения группы риска по кредиту представлено в таблице 2.
Таблица 2 - Взаимосвязь балла кредита и рекомендуемого решения
Важной составляющей комплексной оценки риска и качества заемщика по данной методике является система расчета лимитов кредитования. Она совмещает в себе один из методов защиты коммерческого банка от кредитного риска - путем расчета различных финансовых коэффициентов, характеризующих заемщика.
Методика 2. Методика расчета лимита кредитования.
Лимит кредитования - это утвержденный показатель, определяющий в количественном выражении потенциально максимальную величину, в пределах которой банк может осуществлять кредитные операции с данным клиентом.
Методика расчета лимита кредитования основана на комплексном анализе денежных потоков предприятия в совокупности с его финансовым состоянием согласно бухгалтерской отчетности: баланс; отчет о финансовых результатах; данные о движении денежных средств по всем счетам клиента. Расчет лимита кредитования является первичным при оценке качества кредита и заемщика. Анализ проводят путем сравнения основных финансовых показателей за три года. Данные для анализа сравнительных показателей представлены в таблице 3.
Таблица 3 - Данные сравнения основных показателей и ключевых коэффициентов
При анализе кредитоспособности использует три группы показателей: прибыльность, финансовое состояние и оборачиваемость активов (см.таблицу 4)
Таблица 4 - Показатели для анализа кредитоспособности заемщика
На основе указанных коэффициентов заемщику присваивается рейтинг международной корпорации (рейтинг D&B). Затем определяется максимально возможная сумма кредита, т.е. лимиты кредитования. Таким образом, согласно рассмотренной выше методике составления кредитного досье компании присваивается кредитный рейтинг на основе коэффициентов прибыльности, ликвидности, оборачиваемости.
Методика 3. Методика по оценке кредитоспособности заемщиков Банка России, которую Трохов М.Е. рекомендует использовать для оценки кредитных рисков в целях формирования резерва на возможные потери по ссудам. .
Важнейшим источником информации о финансовом состоянии заемщика является бухгалтерская отчетность организации. Кредитная организация рассчитывает следующие показатели:
коэффициент текущей ликвидности. Предельное значение показателя: ? 2;
коэффициент обеспеченности собственными средствами. Предельное значение данного показателя: ? 0,1;
стоимость чистых активов заемщика, которая не должна быть меньше величины уставного капитала предприятия.
Существенными недостатками предложенной методики является отсутствие четких критериев классификации факторов деятельности предприятий, отсутствие системы весов показателей и критериальных границ значений финансовых коэффициентов.
Традиционно отечественные банки в основном используют метод коэффициентов. Их можно разбить на пять групп: коэффициенты ликвидности; коэффициенты оборачиваемости капитала; коэффициенты финансовой устойчивости; коэффициенты прибыльности (рентабельности); коэффициенты обеспечения долга.
На основании значений этих показателей строится кредитный рейтинг заемщика, который выражается в баллах и позволяет отнести каждого заемщика к определенному классу по кредитоспособности, а соответственно и определить режим его кредитования.
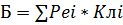
Кл i - классность i го показателя;
n - количество показателей;
i - показатель.
В зависимости от результатов анализа заемщик относится к одному из следующих классов:
Первый класс - целесообразность кредитования не вызывает сомнений;
Второй класс - кредитование требует взвешенного подхода;
Третий класс - кредитование связано с повышенным риском.
Режим кредитования заемщиков устанавливается в зависимости от класса кредитоспособности. При оценке кредитоспособности анализу подвергаются также качество и стоимость предлагаемого обеспечения. С этой целью используются все доступные материалы, как полученные от клиента, так и имеющиеся в кредитном архиве.
Основным критерием кредитоспособности выступает: финансовое состояние заемщика, анализ которого проводится по следующим направлениям: финансовые результаты (прибыль, убыток); ликвидность (платежеспособность); рыночная позиция (деловая активность, конкурентоспособность, устойчивая динамика положения на рынке); движение денежных потоков, прогноз на срок кредитования.
После оценки кредитоспособности заёмщика и принятия решения о выдаче ссуды наступает следующий этап кредитного процесса - заключение кредитного договора. На этапе заключения кредитного договора происходят структурирование ссуды и разработка условий кредитования. При этом определяется позиция банка в отношении основных параметров ссуды: вид, сумма, срок, обеспечение, стоимость для заемщика, условия погашения и др. На этом этапе банки учитываются результаты проведенной на предыдущем этапе оценки кредитоспособности клиентов и качества предоставленного обеспечения и заключение специалиста. Основными формами исполнения обязательств по кредитам выступают: залог материальных и нематериальных ценностей, финансовые гарантии правительства, предприятий и организаций, поручительства частных лиц. Кредитные организации соблюдают действующие правила совершения кредитных операций согласно нормативным актам, таким как Закон РФ от 29.01.92 № 28721 “О залоге”, Федеральный Закон РФ от 21.07.97 № 122ФЗ “О государственной регистрации прав на недвижимое имущество и сделок с ним”, Закон РФ от 08.01.98 № 102ФЗ “Об ипотеке (залоге недвижимости)” и т.д.
Клиентам первого класса кредитоспособности банки могут открывать возобновляемые кредитные линии, предоставлять кредит в форме овердрафта, выдавать необеспеченные ссуды, устанавливать процентные ставки ниже среднего уровня и т. д.
Клиентам второго класса кредитоспособности кредиты предоставляются при наличии соответствующих форм обеспечительных обязательств, под средние процентные ставки, им выдаются разовые ссуды и открываются кредитные линии под лимит выдач.
Клиентам третьего класса кредитоспособности банки предоставляют ссуды на более жестких, чем обычно, условиях (двойное обеспечение, требование поддержания на расчетном счете неснижаемого остатка или определенного денежного потока средств)
Клиентам, чья кредитоспособность ниже третьего класса, банк отказывает в кредитовании.
Решение о выдаче кредита и его параметрах в зависимости от принятого в кредитной политике банка порядка санкционирования ссуд выносят либо начальник кредитного отдела, либо кредитный комитет филиала банка либо правление банка. Эти же органы выносят решение и о характере обеспечительных обязательств по ссуде.
Согласованные с заемщиком параметры ссуды закрепляются в кредитном договоре.
Отношения кредитного договора в Российской Федерации устанавливаются в соответствии Гражданским кодексом Российской Федерации от 30.11.1994 N 51-ФЗ (далее ГК РФ). Прежде всего, это положения о кредитном договоре, предусмотренные § 2 главой 42 ГК РФ, положения об обязательствах и обеспечении их исполнения (21-26 главы ГК РФ), страхование и поручение (48 и 49 главы ГК РФ) и т.д. По кредитному договору банк или иная кредитная организация (кредитор) обязуются предоставить денежные средства (кредит) заемщику в размере и на условиях, предусмотренных договором, а заемщик обязуется возвратить полученную денежную сумму и уплатить проценты на нее.
Кредитный договор считается заключенным при соблюдении двух условий: первое - соблюдение его формы и второе - достижении по всем его существенным условиям. При этом существенными являются следующие условия: о предмете договора; получение процентов по кредитному договору; все те условия, относительно которых по заявлению одной из сторон настаивали на нотариальном удостоверении кредитного договора, хотя по закону этого не требуется. По заключенному кредитному договору и заемщик, и кредитор вправе отказаться от кредитования полностью или частично. Кредитор отказывается, как правило, при наличии обстоятельств, свидетельствующих о том, что кредит не будет возвращен в срок. Заемщик должен уведомить кредитора о своем отказе и его мотивах.
После заключения кредитного договора банк формирует кредитное досье клиента, в котором должна быть сосредоточена вся документация по кредитной сделке и указаны все необходимые сведения о заемщике, включая информацию о его рисках. После подписания заемщиком и банком кредитором кредитного договора и в соответствующей форме обеспечительного обязательства происходит выдача заемщику кредита (в установленные сроки и объеме согласно договору). Она сопровождается выпиской кредитным отделом банка бухгалтерии банка распоряжения. На основании этого распоряжения бухгалтерия банка присваивает номер открываемому заемщику ссудному счету (исходя из вида кредита, его срока и организационно правовой формы заемщика), номер счета по учету резерва на возможные потери по ссуде (исходя из категории ее риска), за балансом на счетах 913 (03-08) «Обеспечение предоставленных кредитов и размещенных средств» приходуется обеспечение по ссуде (в зависимости от его характера).
В соответствии с положением Банка России № 54-П Размещение банком денежных средств в процессе кредитования может осуществляться как в валюте РФ, так и в иностранной валюте. Юридическим лицам кредиты могут предоставляться только в безналичном порядке путем их зачисления на расчетный или текущий счет, в том числе и кредиты, выдаваемые на выплату заработной платы. Предоставление кредитов в иностранной валюте осуществляется исключительно уполномоченными банками.
После выдачи ссуды работа с заемщиком не прекращается. Наступает этап, который называется кредитный мониторинг.
На данном этапе процесса кредитования банк осуществляет контроль за исполнением кредитного договора, преследуя цель на возможно более ранней стадии выявить признаки превращения стандартной ссуды в проблемную и предпринять меры по обеспечению ее возврата.
Основная цель мониторинга - обеспечить погашение в срок основного долга и уплату процентов за кредит. Мониторинг предполагает проведение анализа и контроля каждой отдельной ссуды, а также анализ кредитного портфеля в целом.
В процессе индивидуального контроля работник банка должен оценить:
- - качество кредита - изменение финансового положения клиента и его способности погасить кредит;
- - соблюдение условий кредитного договора - выполнял ли клиент кредитные обязательства в соответствии с изначальными условиями сделки;
- - состояние залога (гарантий, поручительств) - изменились ли условия, влияющие на стоимость залога или на возможность поручителя (гаранта) выполнить взятые на себя обязательства;
- - прибыльность - продолжает ли кредитная операция давать достаточную прибыль.
ВВ результате контроля выявляются так называемые проблемные кредиты, т. е. кредиты, по которым возникают проблемы с выплатой процентов и погашением основного долга. По ним необходимо создавать дополнительные резервы, а также принимать решения об изменении условий кредитования и размеров обеспечения с тем, чтобы в конечном итоге добиться возвратности заемщиком кредита вместе с причитающимися процентами за его использование. Порядок обязательного формирования и использования резервов по ссудной задолженности устанавливает ЦБ РФ в положении № 254-П.
Процесс кредитования можно разделить на несколько этапов, каждый из которых вносит свой вклад в качественные характеристики кредита и определяет степень его надежности и прибыльности для банка:
- - рассмотрение заявки на получение кредита и интервью с будущим заемщиком;
- - изучение кредитоспособности клиента и оценка риска по ссуде
- - подготовка и заключение кредитного соглашения;
- - контроль за выполнением условий соглашения и погашением кредита.
Кредитная заявка
Клиент, обращающийся в банк за получением кредита, представляет заявку, где содержатся исходные сведения о требуемой ссуде: цель, размер кредита, вид и срок ссуды, предполагаемое обеспечение.
Банк требует, чтобы к заявке были приложены документы и финансовые отчеты, служащие обоснованием просьбы о предоставлении ссуды и объясняющие причины обращения в банк.
Эти документы - необходимая составная часть заявки. Их тщательный анализ проводится на последующих этапах, после того как представитель банка проведет предварительное интервью с заявителем и сделает вывод о перспективности сделки.
В состав пакета сопроводительных документов, представляемых в банк вместе с заявкой, входят следующие:
- 1. Финансовый отчет. Включающий баланс банка и счет прибылей и убытков за последние 3 года. Баланс составляется на дату (конец года) и показывает структуру активов, обязательств и капитала компании. Отчет о прибылях и убытках охватывает годичный период и дает подробные сведения о доходах и расходах компании, чистой прибыли, распределении ее (отчисления в резервы, выплата дивидендов и т. д.).
- 2. Отчет о движении кассовых поступлений. Основан на сопоставлении балансов компании на две даты и позволяет определить изменения различных статей и движение фондов. Отчет дает картину использования ресурсов, времени высвобождения фондов и образования дефицита кассовых поступлений и т. д.
- 3. Внутренние финансовые отчеты. Характеризуют более детально финансовое положение компании, изменение ее потребности в ресурсах в течение года (поквартально, помесячно).
- 4. Внутренние управленческие отчеты. Составление баланса требует много времени. Банку могут потребоваться данные оперативного учета, которые содержатся в записках и отчетах, подготовленных для руководства компании.
Эти документы касаются операций и инвестиций, изменения дебиторской и кредиторской задолженности, продаж, величины запасов и т. д.
5. Прогноз финансирования. Прогноз содержит оценки будущих продаж, расходов, издержек на производство продукции, дебиторской задолженности, оборачиваемости запасов, потребности в денежной наличности, капиталовложениях и т. д.
Есть два вида прогноза: оценочный баланс и кассовый бюджет. Первый включает прогнозный вариант балансовых счетов и счет прибылей и убытков на будущий период, второй прогнозирует поступление и расходование денежной наличности (по неделям, месяцам, кварталам).
- 6. Налоговые декларации. Это важный источник дополнительной информации. Там могут содержаться сведения, не включенные в другие документы. Кроме того, они могут характеризовать заемщика, если будет обнаружено, что он уклоняется от уплаты налогов с части прибыли.
- 7. Бизнес-планы. Многие кредитные заявки связаны с финансированием начинающих предприятий, которые еще не имеют финансовых отчетов и другой документации. В этом случае предоставляется подробный бизнес-план, который должен содержать сведения о целях проекта, методах ведения операций и т. д.
В частности, документ должен включать:
- - описание продуктов или услуг, которые будут предложены на рынке (включая патенты, лицензии); планы исследований и разработок и т. д.;
- - отраслевой и рыночный прогнозы (описание рынков, других компаний, которые предлагают аналогичный продукт, государственное регулирование соответствующих отраслей, преимущества и слабые стороны конкурентов);
- - планы маркетинга (цели, реклама, стоимость компании по продвижению продукта на рынок и т. д.);
- - план производства (потребность в производственных мощностях и рабочей силе, имеющееся оборудование и т. д.);
- - план менеджмента (структура компании, руководящие органы, консультанты и т. п.);
- - финансовый план (прогноз операционного и инвестиционного бюджетов, прогноз движения наличности, перспективный баланс на пять будущих лет).
Заявка поступает к соответствующему кредитному работнику, который после ее рассмотрения проводит предварительную беседу с будущим заемщиком - владельцем или представителем руководства фирмы.
Эта беседа имеет большое значение для решения вопроса о будущей ссуде: она позволяет КИ не только выяснить многие важные детали кредитной заявки, но и составить психологический портрет заемщика, выяснить профессиональную подготовленность руководящего состава компании, реалистичность его оценок положения и перспектив развития предприятия.
Интервью с клиентом
В ходе беседы интервьюеру не следует стремиться выяснить все аспекты работы компании; он должен сконцентрировать внимание на ключевых, базовых вопросах, представляющих наибольший интерес для банка. Рекомендуется распределить вопросы по 4 - 5 группам. Примеры вопросов приводятся ниже.
- 1. Сведения о клиенте и его компании:
- - является ли фирма единоличным предприятием, товариществом или корпорацией;
- - как давно учреждена компания;
- - какова ее продукция;
- - кто владельцы, сколько акций они имеют;
- - каков опыт и квалификация менеджеров;
- - прибыльна ли компания;
- - кто основные поставщики и покупатели;
- - на каких условиях продается продукт.
- 2. Вопросы по поводу просьбы о кредите:
- - какую сумму денег компания намерена получить у банка;
- - как рассчитана эта сумма;
- - достаточно ли аккуратно составлен прогноз финансовых потребностей;
- - учитывают ли условия, на которых клиент хочет получить заем, срок службы активов, финансируемых с помощью займа;
- - учитывают ли условия займа способность клиента погасить кредит в срок.
- 3. Вопросы, связанные с погашением кредита:
- - как клиент предполагает погашать кредит;
- - сколько денежной наличности компания получает в ходе операционного цикла;
- - имеется ли у клиента специальный источник погашения кредита;
- - есть ли лица, готовые дать гарантию и каково их финансовое положение.
- 4. Вопросы по поводу обеспечения займа:
- - какое обеспечение будет передано в залог;
- - кто владелец обеспечения;
- - где складировано обеспечение;
- - находится ли дно под контролем клиента и может ли быть продано;
- - требуется ли чье-либо особое разрешение, чтобы продать обеспечение;
- - как была произведена оценка имущества, предлагаемого в качестве обеспечения;
- - подвержено ли обеспечение порче;
- - каковы издержки по хранению обеспечения.
- 5. Вопросы о связях клиента с другими банками:
- - какие банки используются в настоящее время клиентом;
- - обращался ли он к другим банкам за ссудой;
- - - почему клиент пришел в этот банк;
- - имеются ли непогашенные займы и каков их характер.
Изучение кредитоспособности и оценка риска
После беседы кредитный инспектор должен принять решение: продолжать ли работу с кредитной заявкой или ответить отказом. Если предложение клиента расходится в каких-то важных аспектах с принципами и установками политики, которую проводит банк в области кредитных операций, то заявку следует решительно отвергнуть. При этом необходимо объяснить заявителю причины, по которым кредит не может быть предоставлен. Если же кредитный инспектор по итогам предварительного интервью решает продолжить работу с клиентом, он заполняет кредитное досье и направляет его вместе с заявкой и документами, представленными клиентом, в отдел по анализу кредитоспособности. Там проводится углубленное и тщательное обследование финансового положения компании-заемщика. При этом кредитный инспектор должен решить, кто из работников отдела лучше подходит для проведения экспертизы.
Например, если речь идет об оценке обеспечения, предложенного клиентом, то требуется заключение опытного аналитика, так как оценка имущества представляет сложную процедуру. Если же требуется получить сведения у кредитного агентства, то этим может заняться менее квалифицированный работник. Эффективность работы кредитного инспектора определяется его умением давать поручения тем служащим банка, которые наилучшим образом подходят для этого.
При анализе кредитоспособности используются разные источники информации:
- - материалы, полученные непосредственно от клиента;
- - материалы о клиенте, имеющиеся в архиве банка;
- - сведения, сообщаемые теми, кто имел деловые контакты с клиентом (его поставщики, кредиторы, покупатели его продукции, банки и т. д.);
- - отчеты и другие материалы частных и государственных учреждений и агентств (отчеты о кредитоспособности, отраслевые аналитические исследования, справочники по инвестициям и т. п.).
Эксперты отдела кредитоспособности, прежде всего, обращаются к архивам своего банка. Если заявитель уже получал ранее кредит в банке, то в архиве имеются сведения о задержках в погашении долга или других нарушениях.
Важные сведения можно получить у банков и других финансовых учреждений, с которыми имел дело заявитель.
Банки, инвестиционные и финансовые компании могут предоставить материал о размерах депозитов компании, непогашенной задолженности, аккуратности в оплате счетов и т. д. Торговые партнеры компании сообщают данные о размерах предоставленного ей коммерческого кредита, и по этим данным можно судить о том, использует ли клиент эффективно чужие средства для финансирования оборотного капитала.
Отдел кредитоспособности может также обратиться к специализированным кредитным агентствам и получить у них отчет о финансовом положении предприятия или физического лица (в случае персональной ссуды). Отчет содержит сведения об истории компании, ее операциях, рынках продукции, филиалах, регулярности оплаты счетов, размерах задолженности и т. д.
Наибольшей популярностью среди внешних источников информации пользуются запросы у других банков, обслуживающих данного клиента, и у его торговых партнеров. Эти сведения особенно ценны, так как они основаны на прошлом опыте прямого общения с данной компанией.
Следует учитывать, что умышленное искажение или ненадлежащее использование конфиденциальной информации может нанести существенный вред участвующим сторонам.
Особенно опасно разглашение полученных сведений. Скажем, если клиент узнает, что банк получил нелестный отзыв о нем от его поставщика, он, скорее всего, откажется от услуг этого поставщика. Если же случай с разглашением конфиденциальной информации получит широкий резонанс, банку уже никто не представит сведений такого рода.
Поэтому в деловом мире неукоснительно соблюдаются правила передачи конфиденциальной информации.
При изучении заявки на кредит кредитный инспектор может произвести инспекцию фирмы на месте и побеседовать с ключевыми должностными лицами.
Очень важно выяснить уровень компетенции людей, возглавляющих финансовые, операционные и маркетинговые службы, административный аппарат.
Во время посещения фирмы можно выяснить многие технические вопросы, которые не были затронуты во время предварительного интервью, а также составить представление о состоянии имущества, зданий и оборудования компании, о привычках и поведении сотрудников и т. д.
Подготовка к заключению договора
В случае благоприятного заключения банк приступает к разработке условий кредитного договора. Этот этап называется структурированием ссуды. В процессе структурирования банк определяет основные характеристики ссуды:
- - вид кредита;
- - сумму;
- - срок;
- - способ погашения;
- - обеспечение;
- - цену кредита;
- - прочие условия.
Структурирование может оказать серьезное влияние на успех кредитной сделки. Если банк определил в договоре слишком напряженные сроки погашения ссуды, то заемщик может остаться без капитала, необходимого для нормального функционирования. В результате выпуск продукции не будет расти согласно первоначальным наметкам. Напротив, если банк предоставит слишком либеральные условия выплаты долга (скажем, если денежные средства для погашения полугодовой ссуды будут получены в течение одного месяца), то заемщик будет длительное время бесконтрольно использовать полученный кредит.
Неправильное определение суммы кредита тоже может вызвать серьезные проблемы.
Если сумма занижена (например, вместо необходимых ЗОО тыс. руб. получено 100 тыс. руб.), то заемщику вскоре потребуется еще 200 тыс. руб., и первоначальный заем не будет погашен в срок. В обратной ситуации (выдано 200 тыс. руб., когда необходимо 100 тыс. руб.) клиент будет располагать излишними суммами, и затратит их на финансирование расходов, не предусмотренных кредитным договором.
Первый шаг, который должен сделать кредитный инспектор, разрабатывая условия будущей ссуды - определить вид кредита. Это зависит от цели кредита, характера операций, для финансирования которых берется ссуда, возможности и источников погашения кредита.
Коммерческие ссуды могут быть использованы для финансирования оборотного капитала и для финансирования основных фондов компании. Средства для погашения ссуды в этих двух случаях аккумулируются по-разному.
Если ссуда берется для финансирования запасов или дебиторской задолженности, то средства, необходимые для ее погашения, образуются после продажи этих запасов или оплаты счетов покупателями продукции.
Во втором случае ссуда применяется для покупки оборудования, зданий и т. п., и средства для погашения кредита будут получены в процессе длительной эксплуатации этих элементов основного капитала.
Ясно, что при финансировании запасов или дебиторской задолженности клиент нуждается в краткосрочном кредите, погашаемом в течение нескольких месяцев, тогда как во втором случае кредит должен соответствовать срокам службы оборудования и соответственно иметь более длительный срок - от 1 до 25 - 30 лет.
Банк предлагает клиенту тот вид кредита и те условия погашения, которые в наибольшей степени отвечают характеру сделки, лежащей в основании займа. В первом случае это может быть сезонная ссуда, возобновляемая кредитная линия, перманентная ссуда для пополнения оборотного капитала, во втором - срочная ссуда, лизинговое соглашение, ссуда под закладную и т. д.
Погашение ссуды может производиться единовременным взносом по окончании срока или равномерными взносами на протяжении всего периода действия кредита. В последнем случае разрабатывается шкала погашения в соответствии со сроками оборачиваемости капитала.
Большое внимание уделяется вопросу о стоимости кредита, куда входят определение процентной ставки, размер компенсационного остатка на счете, комиссии за выдачу и оформление кредита и т. д.
При определении ставки по кредиту должны учитываться различные факторы: стоимость для банка привлеченных средств (депозитов и недепозитных источников); надежность заемщика и степень риска, связанная со ссудой; расходы по оформлению и контролю за погашением кредита; характер отношений между банком и заемщиком и ряд других моментов.
Когда работа по структурированию ссуды окончена, кредитный инспектор должен принять принципиальное решение: перейти ли к окончательным переговорам о заключении кредитного соглашения или отказать в выдаче ссуды.
Необходимо еще раз подчеркнуть, что если на одной из стадий обследования и подготовки материалов становится ясно, что какие-то важные характеристики ссуды (цель, сумма, обеспечение, условия погашения) не соответствуют политике банка в области кредитования и принятым стандартам, следует отказаться от предоставления кредита.
Поэтому, закончив структурирование ссуды, кредитный инспектор должен еще раз оценить всю имеющуюся информацию (архивы, материалы, интервью с заемщиком, отчеты о кредитоспособности, балансовые коэффициенты и т. д.) и принять окончательное решение о целесообразности ссуды. Если заключение положительно, то работа переходит в стадию переговоров об окончательных условиях кредитного соглашения, после чего проект договора должен быть представлен ссудному комитету банка для утверждения.
Кредитное соглашение
Представляет собой развернутый документ, подписываемый обеими сторонами кредитной сделки и содержащий подробное изложение всех условий ссуды.
Его основные разделы:
- - свидетельства и гарантии;
- - характеристика кредита;
- - обязывающие условия;
- - запрещающие условия;
- - невыполнение условий кредитного соглашения;
- - санкции в случае нарушения условий.
Раздел «Свидетельства и гарантии» подтверждает, что заемщик:
- - имеет сертификат;
- - имеет полномочия заключать кредитные договора и подписывать долговые обязательства;
- - не имеет задолженности по налогам;
- - имеет право распоряжаться активами;
- - не имеет активов в залоге кроме известных банку;
В разделе «Характеристика ссуды» подробно излагаются условия кредита, а именно вид ссуды, сумма, процентная ставка, шкала погашения и обеспечение. Указаны все участники сделки, делается ссылка на долговое обязательство и документ об обеспечении кредита.
В разделе «Обязывающие условия» сформулированы правила, которых должен придерживаться заемщик в течение всего периода действия ссуды:
- - поддерживать определенный уровень оборотного капитала;
- - поддерживать стабильный уровень акционерного капитала;
- - соблюдать установленную величину балансовых коэффициентов (коэффициента ликвидности и т. д.);
- - регулярно представлять финансовые отчеты, подготовленные с соблюдением всех общепринятых бухгалтерских правил;
- - сообщать банку о любом ухудшении финансового положения и о любых неблагоприятных сдвигах;
- - обеспечить необходимое страхование от несчастных случаев, пожара и т. п.;
- - регулярно уплачивать налоги и прочие обязательства, которые в случае неуплаты могут привести к наложению ареста на имущество;
- - содержать в порядке и обеспечивать необходимый ремонт зданий и оборудования;
- - обеспечить работникам банка возможность обследовать бухгалтерские книги компании на предмет выявления их идентичности данным, приведенным в отчетах;
- - сообщать банку о предпринятом против компании или намечаемом судебном преследовании.
В разделе «Запрещающие условия» указаны действия, которые не должны производиться заемщиком:
- - не продавать или закладывать активы (кроме случаев, когда это требуется для нормальной работы компании);
- - не покупать акции или облигации (за исключением обязательств федерального правительства);
- - не выплачивать вознаграждения служащим и дивидендов акционерам выше обусловленного максимума;
- - не проводить опционных сделок с акциями компании или других операций с отсроченным возмещением средств;
- - не выдавать гарантий по долгам других предприятий;
- - не расширять систему участий в других предприятиях;
- - не участвовать в слияниях и поглощениях;
- - не производить таких изменений в руководящих органах компании, которые повлияли бы на ее политику.
В разделе "Невыполнение условий кредитного соглашения" приводятся случаи, которые следует трактовать как «невыполнение» или «нарушение» договора:
- - неуплата очередного платежа по ссуде;
- - нарушение одного из ограничивающих или запрещающих условий;
- - объявление банкротства или ликвидации дела;
- - смерть заемщика.
В разделе "Санкции в случае нарушения условий соглашениям" перечисляется следующее:
- - требование немедленного погашения всей остающейся суммы долга и процентов по ней;
- - требование дополнительного обеспечения или гарантий;
- - право банка погасить оставшийся долг за счет средств, имеющихся на текущем счете заемщика.
Не все кредитные соглашения содержат все указанные разделы и пункты, но некоторые моменты - характеристика кредита, обязанности кредитора и заемщика, что понимается под нарушением договора - обязательно присутствуют в документе о кредитной сделке.
Соглашение подписывают представители банка и компании, а если нужно - гарант. После этого комплект всех документов передается клиенту, а другой комплект с сопроводительными документами идет в кредитное досье банка. Потом в это досье подшиваются все отчеты компании, переписка, записи телефонных переговоров и т. д.
1. Заявка и интервью с клиентом
Клиент, обращающийся в банк за получением кредита, предоставляет заявку, где содержатся исходные данные о требуемой ссуде: цель, размер кредита, вид и срок ссуды, предполагаемое обеспечение. Банк требует, чтобы к заявке были приложены документы и финансовые отчеты, служащие обоснованием просьбы о предоставлении ссуды и объясняющие причины обращения в банк. В состав пакета сопроводительных документов входят: Баланс, ОПУ, ОДДС за последние 6 месяцев. Заявка поступает к кредитному работнику, который проводит беседу непосредственно с заявителем. Он должен точно изучить предпринимательскую деятельность заявителя, порядок ведения дел, обговорить тонкости и процесса кредитования.
2. Изучение кредитоспособности и оценка риска
Оценка кредитного риска проводится на основе разработанной в Банке рейтинговой системы. В основе рейтинговой системы оценка платежа и кредитоспособности клиентов лежат методики, разработанные в Банке.
Финансовое состояние оценивается на основе анализа:
- - имущественного показателя Клиента
- - ликвидности
- - финансовой устойчивости
- - Дебиторской задолженности
- - Кредиторской задолженности
- - Прибыли
Оценка бизнеса - показателей производится на основе анализа:
- - Деловой активности
- - Рентабельности
- - Реализации и оборотам по счетам в Банке
- - Кредитной истории
- - Качества управления и деловой репутации
- - Положения на рынке
- - Оценка конкурентов
Кредитный проект оцениваться на основе анализа:
- - фактического движения денежных средств за последний отчетный год
- - построение прогнозируемого движения денежных средств специального корректирующего коэффициента риска кредитного проекта.
В качестве обеспечения оцениваются:
- - залоги
- - гарантии
- - поручительства
Если обеспечением по кредиту является недвижимость физического лица, все ее собственники подписывают договора залога, а их супруги должны предоставить нотариально заверенное согласие на залог этого имущества. При залоге недвижимости, собственниками которого являются несовершеннолетние дети, указанные в правоустанавливающих документах, должно быть предоставлено согласие органа опеки и попечительства на залог с предоставлением права на внесудебную реализацию указанного выше имущества.
3. Санкционирование кредитов.
Система санкционирование кредитов использует сочетание из трех основных методов:
- - Санкционирование, проводимое кредитным комитетом.
- - Коллективное санкционирование - кредит утверждается двумя или более лицами;
Члены Кредитного комитета рассматривают кредитоспособность бизнеса, проверяют правильность расчетов, оценивают все риски по установленной методике, и принимают окончательное решение о выдаче кредита и его условиях.
Решение протоколируется и подписывается всеми членами кредитного комитета. Состав и полномочия кредитного комитета устанавливаются отдельным распоряжением, либо решением уполномоченного органа, в соответствии с внутренними нормативными документами Банка.
Решение кредитного комитета до выдачи кредита остается действительным 1 месяц.
Кредитные сделки заключаются с обязательным согласованием с Казначейством в части фондирования.
Членом Правления Банка, курирующего региональную сеть.
4. Подготовка и заключению договора.
В кредитном договоре указывается сумма, срок, форма выдачи кредитов, условия на которых он выдается, обеспечение (если таковое имеется), порядок и источники погашения. Также в договоре предусматривается предоставление заемщиков финансовой отчетности во время пользования кредитом, оговариваются все санкции и меры, которые будут предприниматься в случае просрочки плановых выплат по кредиту или его не возврате, указываются порядок погашения просроченной задолженности. К кредитному договору прикладывается предполагаемый график погашения задолженности с описанием порядка и сроков погашения.
Особое внимание при составлении кредитного договора следует обратить на то, чтобы в нем не было противоречащих или взаимно исключающих друг друга, а также допускающих двойное толкование пунктов. По всем выданным кредитам или распоряжениям руководства работник кредитного отдела должен проконтролировать точное соблюдение условий выдачи кредита, зафиксированных в кредитном договоре, протоколе решения Кредитного комитета.
Со стороны банка договор визируется начальниками кредитного отдела и юридического отдела, подписывается Председателем Правления, а в его отсутствие уполномоченным заместителем.
Кредитный договор составляются в 3-х экземплярах: первый, завизированный начальником кредитного отдела и начальником юридического отдела, помещается в кредитное дело заемщика, второй - передается заемщику, третий- для регистрации в нотариальную контору.
Срочное обязательство, подписанное руководителем и главным бухгалтером заемщика и заверенное печатью заемщика согласно карточке с образцами подписей. Указывается счет заемщика, с которого банк при наступлении срока платежа имеет право списать сему кредита, процентов за пользование им и возможных штрафов, указанную в срочном обязательство.
Договор о залоге составляется в 3-5-х экземплярах с приложением описи закладываемого имущества, в которой указывается количество, стоимость и местонахождение этого имущества. Договор о залоге визируется исполнителем и начальником кредитного отдела, начальником юридического отдела.
Работником кредитного отдела проверяются полномочия представителя залогодателя, подписывающего договор о залоге. Первый экземпляр, завизированный и подписанный, помещается в кредитное дело, второй передается залогодателю, третий остается в нотариальной конторе, четвертый - в регистрационной конторе, пятый - в БГУЗРПНИ.
После оформления вышеуказанных документов работником кредитного отдела формируется кредитное дело, включающее:
- - Устав предприятия (нотариально заверенная копия, если не клиент Банка);
- - Учредительный договор (нотариально заверенная копия, если не клиент Банка);
- - Свидетельство о регистрации;
- - Карточка образцов подписей и оттиска печати (если не клиент Банка);
- - Бухгалтерская отчетность, заверенное налоговой инспекцией;
- - Письмо- заявка на предоставлении кредита;
- - Бизнес- план или ТЭО и другие документы, характеризующие объект кредитования;
- -Копии контрактов и договоров;
- - Документы, подтверждающие право собственности и отсутствие обременений на имущество, передаваемое в залог;
- - Кредитный договор (копия);
- - Договор о залоге (копия);
- - Залоговое регистрационное свидетельство.
На основании имеющихся документов, в соответствии с рекомендациями Национального банка Кыргызской Республики, на каждого клиента составляется кредитное досье которое должно содержать следующие информацию:
5. Кредитный мониторинг.
Контроль за ходом погашения ссуды и выплатой процентов по ней служит важным этапом всего процесса кредитования. Он заключается в периодическом анализе кредитного досье заемщика, пересмотре кредитного портфеля банка, оценке состояния ссуд и проведении аудиторских проверок.
Система мониторинга выполнения кредитных договоров содержит меры, обеспечивающие:
- - Отслеживание Банком всех изменений текущего финансового состояния Клиента;
- - Предоставления всех кредитных продуктов в соответствии с существующими условиями кредитных договоров;
- - Исключительное использование Клиентом кредитных средств на цели, указанные в кредитном договоре;
- - Исполнение Клиентом (в случае существования) условий и обязательств, предусмотренных в кредитном договоре;
- - Достаточность денежных потоков Клиента для обслуживания кредита;
- - Адекватное покрытие залогом кредитных обязательств Клиента;
- - Своевременное распознавание проблемных кредитов;
- - Корректировку резервов на возможные потери по ссудам в зависимости от величины проблемных кредитов;
График проведения мониторинга по всем кредитным продуктом Банка определяется в установленном в Банке порядке.
Если оценка кредитного риска при мониторинге выявила увлечение кредитного риска, вызванного ухудшением финансового состояние Клиента, результаты мониторинга оформляются и подлежат докладу Кредитному комитету соответствующего уровня, а также отдела по управлению кредитными рисками не позднее следующего дня после обнаружения увеличения.
На основании результатов мониторинга разрабатывается, в случае необходимости, комплекс мероприятий по повышению качества кредита и обеспечению своевременного и полного исполнения клиентом своих обязательств перед Банком вплоть до досрочного востребования задолженности по кредиту (по решению органа или должностного лица, санкционирующего предоставление соответствующего кредита, либо главным кредитным комитетом Банка).
Если в процессе мониторинга выполнения кредитного договора выявляется высокая вероятность неисполнения Клиентом своих обязательств по возврату денежных средств, то кредитное подразделение, выдавшее кредит, обязано информировать об этом Казначейство с целью исключения суммы возврата из cash - плана или переноса ее на более поздний срок.
Резервы и обеспечения под возможные потери устанавливаются в объеме, не меньшем, чем требуется, в соответствии с положением Национального Банка о порядке формирования и использования резерва на возможные потери по ссудам.
Для упорядочения выданных кредитов по качеству необходимо классифицировать кредитный портфель и проводить его регулярный мониторинг. Все это в совокупности позволит задействованным в анализе структурным подразделениям банка более детально увидеть картину возврата кредитов и возможность потери доходов от наличия безнадежной задолженности по определенным типам ссуд.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации