
Если есть ипотека и родился второй ребенок. Списание действующей ипотеки при рождении ребенка
Высокий уровень цен за квадратный метр на рынке недвижимости при низких заработных платах российских граждан, растущая инфляция и немалые ставки по банковским продуктам привели к тому, что немногие могут себе позволить приобрести в собственность жилище. Безусловно, такое положение не стимулирует молодых людей рожать детей, так как ипотека при рождении первого ребенка может стать непосильной.
Сегодня вы узнаете:
Помощь по ипотеке при рождении первого ребенка:
- Отсрочка и реструктуризация в банке-залогодержателе;
- Урегулирование задолженности АИЖК;
- Программа по уменьшению долга за счет средств государства для молодых семей.
Другие варианты помощи родителям в приобретении жилья:
- Материнский капитал;
- Выплаты за третьего ребенка.
Куда отправиться родителям за содействием.
Ипотечный продукт бывает разным: в нем варьируют условия ставок, первых взносов, долговременность… но лучше воспользоваться социальным. Тогда он будет позволять новоиспеченным родителям пользоваться поддержкой и льготами государства или банка.
При возникновении финансовых трудностей, не следует уклоняться от оплаты кредита, гораздо разумнее обратиться в свой банк за помощью. Для чего достаточно написать заявление и приложить к нему весь необходимый перечень документов. Рассмотрев их, банк примет решение, какой вид содействия он готов предоставить. Это может быть отсрочка по ипотеке при рождении ребенка либо реструктуризация долга.
Существует возможность, на определенный период не оплачивать основное тело кредита, а погасить лишь проценты по нему – это и представляет собой отсрочка платежа по ипотеке. Обычно такая рассрочка дается на три года тем, у кого первенец, и на пять лет тем, у кого второй малыш. Это уменьшает сумму ежемесячных расходов на обеспечение кредита. Но выплата по кредитной страховке останется прежней.
Важный момент! Отсрочка выплаты по ипотеке дается только на сумму основного долга, а в платеже, особенно на первых этапах, львиная доля идет на гашение процентов. Для примера снова вернемся к нашей семье из Новосибирска. У них первый ребенок родился через 6 месяцев после получения ипотеки. Тогда в ежемесячном платеже 24 174 руб. на гашение основного долга уходило всего 2500 -3500 рублей. Сумма не очень значительная, но если бы данная семья взяла отсрочку платежа по ипотеке на год, то сумма переплаты в итоге бы увеличилась минимум на 240 000 рублей.
Реструктуризация подразумевает снижение процентной ставки по кредиту в целом и возможность избежать взыскания залогового имущества, а так же штрафов, неустоек. Банк перекредитует Вас на индивидуальных условиях, а компенсация его потерь произойдет из средств государства.
Еще у граждан России есть возможность приобрести льготное жилье с помощью социальных кредитов АИЖК (агентство ипотечного жилищного кредитования), создаваемое субъектами РФ и являющееся полностью государственной структурой. Целью деятельности ОАО «АИЖК» является реализация государственной жилищной политики для обеспечения граждан комфортным и доступным жильем. Поэтому здесь можно рассчитывать на наиболее льготную процентную ставку.
Для молодых государство запустило жилищные программы «Молодой семье — доступное жилье», «Жилье для российской семьи», благодаря которым, у определенных категорий граждан, появилась возможность получить помощь в виде жилищной субсидии и жилья экономкласса. Ведь чем лучше будут условия жизни, тем больше будет в стране рождаться младенцев.
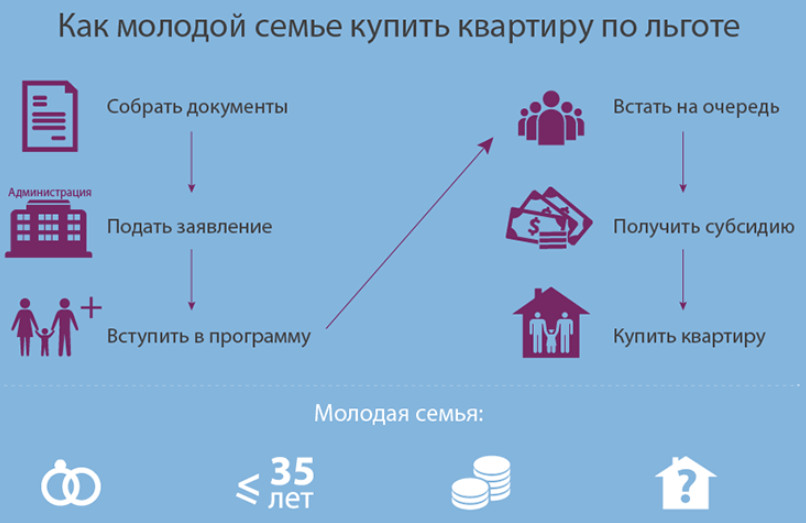
Чтобы появление первенца не стало причиной финансовых трудностей в оплате ежемесячных платежей, нужно стать участником такой программы еще до оформления кредитного договора. Т.е. встать в местном органе власти на учет по вопросу улучшения условий проживания.
Стать участником программы поддержки молодых могут лица до 35 лет, по программе экономичного жилья возрастных ограничений нет.
Получив статус нуждающихся в улучшении жилищных условий, супруги могут рассчитывать на списание ипотеки при рождении ребенка в 2019 г.
Например, погашение долга на первенца из средств бюджета произойдет в части долга за 18 м.кв. жилья, с появлением второго государство закроет стоимость дополнительных 18 м.кв. Таким образом, ипотека при рождении третьего ребенка поможет закрыться за счет средств бюджета полностью.
Другие варианты помощи родителям в приобретении жилья
Гражданин, родивший второго малыша, получает такую государственную поддержку, как материнский капитал. Полученный сертификат по мат.капиталу можно использовать лишь на определенные законодательством цели, куда входит улучшение жилищных условий. Поэтому данные средства подходят для досрочного частичного списания ипотеки при рождении второго ребенка 2019, либо могут стать средством первоначального взноса при ее оформлении.
Материнский капитал в 2018 году был продлен до конца 2022 года и его сумма в данный момент равна 453 026 рублей. Соответственно, такой суммой можно закрыть ипотеку при рождении на свет второго ребенка.
Благодаря государственной политике повышения демографии в стране, у родителей есть право обретения земельного участка в собственность при рождении 3 ребенка.
Потребуется обратиться в местную социальную службу с документами на всех членов семьи и выпиской из домовой книги, подтверждающей проживание всех членов на одной жилплощади. Регион решает, где и какой участок выдать, но в любом случае он будет за городской чертой и размером до 0,15Га. Полученная земля, в течение 10 лет будет лишь на правах аренды для постройки дома. После введения дома в эксплуатацию, на землю можно оформлять свидетельство о собственности.
Гашение ипотеки при рождении третьего ребенка средствами материнского капитала может существовать лишь на уровне региональной программы. Его пользователями становятся те, кто не воспользовался данным продуктом ранее. Его размер устанавливается субъектами самостоятельно, но должен быть более 100 000руб.
Так же регионы вправе устанавливать субсидию в виде губернаторских выплат многодетным. В Новосибирске она составляете 100 тыс. руб.
Семейная ипотека
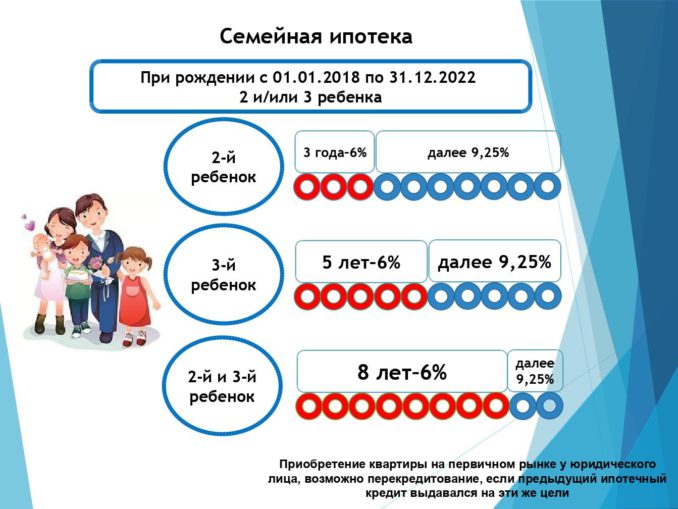
С 2018 года появилась возможность при рождении второго ребенка снизить ставку по ипотеке до 6%. При этом обязательным условием снижении ставки является то, что в ипотеку приобретается квартира в новостройке от застройщика. Также стоит отметить, что ставка не будет фиксированной на весь срок, а носит временный характер от 3-5 лет в зависимости от того какой ребенок по счету в семье родился после 2018 года.
Подробнее вы можете узнать из специального поста.
Куда отправиться родителям за содействием
Разобравшись в законодательной базе и определившись, что Вы входите в категорию граждан, имеющих право воспользоваться государственными и банковскими льготами в тяжелый финансовый период, возникает вопрос с каких шагов начать и куда отправиться.
В первую очередь, обратиться следует в свой банк, где был оформлен кредитный продукт. Если банк не является участником государственных жилищных программ и отказывается предоставить посильную помощь, следует обратиться в региональное Агентство АИЖК вашей области/края. Если даже вы не подходите для господдержки, вы можете здесь перекредитоваться на более выгодных условиях по самым низким процентным ставкам.
В-третьих, не следует забывать о существовании Многофункциональных центров (МФЦ), где специалисты помогут разобраться, какие льготы по ипотеке при рождении ребенка вам положены, оформят и примут в работу документы. Тем самым сэкономят вам нервы и время.
Итак, подведем итоги. Погашение ипотеки при рождении первого младенца включает в себя:
- помощь со стороны вашего банка-заимодавца в виде реструктуризации долга или предоставления отсрочки платежа;
- увеличение государственной субсидии по программе «Молодая семья»;
- региональные доплаты и льготы к субсидии.
Если произошло рождение ребенка в семье во второй раз, то кредитное бремя может гаситься посредством:
- сертификата на материнский капитал;
- реструктуризации и отсрочки платежей от заимодавца;
- увеличения субсидии молодым родителям;
- региональных доплат и льгот к субсидии.
Третий ребенок и последующие дети дают право списывать долг:
- реструктуризацией и отсрочкой кредитной организации;
- увеличением суммы по молодежной программе;
- региональными доплатами и льготами молодым;
- региональным материнским капиталом;
- губернаторскими выплатами многодетным (действует не во всех субъектах РФ);
- а так же дают право на получение земельного участка в собственность.
Исходя из официальных статистических данных, за последние 10 лет рожать в России стали больше примерно на 31%. Это свидетельствует об успешной политике государства в данном направлении, погасившем часть долгов населения по кредитам и решившем многие жилищные вопросы. Ипотека при рождении малыша перестала вставать так остро перед молодыми родителями.
А сейчас посмотрите это видео. Что вы думаете об этом предложении депутатов? Давайте обсудим в комментариях.
Еще больше полезной информации можно узнать, подписавшись на обновления нашего сайта.
До 2018 года в России действовало множество ипотечных предложений для многодетных семей от разных банков, в том числе, и от Сбербанка. В среднем, процентные ставки ипотеки для молодой семьи были 7,5-10,5%. На данный момент, появилась новая программа, предложенная государством — ипотека за 2-го и 3-го ребенка под 6% в 2018 году. Условия для семей, в которых рождается второй и третий ребёнок, теперь более лояльные.
Данная программа направлена на стимулирование рождаемости и помощь семьям в решении жилищных проблем.
Условия ипотечного кредитования за второго и третьего ребёнка в 2018 году
По указу президента Российской Федерации Владимира Путина, было подписано постановление по запуску программы помощи в ипотечном кредитовании семей, где рождается второй или третий ребенок с 2018 года.
Согласно условий данной программы, семьи, соответствующие требованиям, смогут получить ипотеку на первичное жильё, а также выполнить рефинансирование на условиях под 6% годовых . То есть, если банк предложит ипотеку под 10%, государство оплатит 4%.
Подробности по условиям получения
По условиям данной госпрограммы, получить поддержку по ипотеке под 6% или рефинансирование под 6% имеющейся (полученной до 2018 года и после) смогут следующие семьи:
- в которых рождается 2 и 3 ребёнок после 1 января 2018 года . Соответственно семьи, в которых родился 2 или 3 ребёнок ранее 1 января 2018 под действия программы не попадают;
- имеющие ипотеку, при рождении 2 и 3 ребёнка после 1 января 2018 года, смогут выполнить рефинансирование под 6% (остальные процентные выплаты возьмёт на себя государство);
- родители любого возраста (не путать с программой « », где участниками могут стать родители в возрасте до 35 лет);
- те, кто уже имеет ипотеку и в установленном порядке производит платежи по ней.
- при условии, что будет оформлено .
Сумма и срок субсидирования
Максимальная сумма льготного кредитования по ипотеке под 6% - до 8 млн для Москвы, Санкт-Петербурга, Московской и Ленинградской областей и 3 млн для других городов РФ. При этом, первоначальный взнос по ипотеке должен быть не менее 20% от общей стоимости приобретаемого жилья.
Срок субсидирования составляет 3 года за второго и 5 лет за третьего ребёнка . При этом, если уже получена господдержка (6%) за 2-го ребёнка на 3 года, и в последующем рождается 3-й, то можно продлить субсидирование ещё на 2 года (общий срок 5 лет).
По условиям субсидирования за 2-го и 3-го ребёнка, льготное кредитование (и рефинансирования имеющегося) ограниченно 3-мя и 5-ю годами. Последующие выплаты будут рассчитываться по условиям общего кредитования банка . Возможно, в последующем, действие программы будет продлено.
В 2018 году Сбербанк, кроме имеющейся , может предоставить кредит под строительство и приобретение жилья на первичном рынке (новостройку).
При приобретении жилья на вторичном рынке данная программа не действует.
Как получить ипотеку в Сбербанке под 6%
Условия предоставления ипотеки такие же, как и при обычной программе:
- подаются (как на обычную ипотеку);
- документы, подтверждающие рождение второго (третьего) ребёнка;
- банк снижает процентную ставку до 6%.
Рефинансирование ипотеки
Если ипотека была получена ранее, под стандартный процент для молодых семей и рождается второй (третий) ребёнок, то можно подать свидетельства о рождении в Сбербанк. Банк произведет имеющейся ипотеки под 6% в год.
Программа «Молодая семья»
Плюсом при получении ипотеки в Сбербанке для многодетных заемщиков может стать программа банка «Молодая семья». Ею вправе воспользоваться родители до 35 лет. При этом, государство может погасить до 30% стоимости жилья. Об этом — в . Согласно этой программе, можно взять длительные кредитные каникулы (до 3 лет), которые заключаются в выплате только процентов, то есть, основной долг можно не погашать. Также возможно несколько продлить срок кредитования.
Все условия льготного кредитования за 2-го и 3-го ребёнка
Все условия и подробности по льготному кредитованию за второго и третьего ребёнка — в .
Консультация по индивидуальным вопросам и уточнение условий
Если имеются индивидуальные вопросы по предоставлению субсидирования, то нужно обратиться в местные органы власти (администрацию) лично или по телефону горячей линии.
Также, по условиям кредитования можно проконсультироваться по банка.
Калькулятор расчёта ипотеки
На странице сайта domofond имеется онлайн-калькулятор для расчёта ипотеки по заданным параметрам.
На заседании координационного совета, прошедшем в ноябре 2017 года, было принято решение о необходимости изменения ситуации на рынке ипотечного кредитования. Для этого был разработан банковский продукт, которые позволит семьям обзавестись собственной квартирой. Разница между льготной и рыночной ставкой по ипотечным займам будет оплачиваться из федерального бюджета.
Благодаря государственной поддержке можно будет создать более благоприятные условия для заемщика. Средства направляются только для приобретения жилья в новостройке. Программа «Ипотека 6 процентов » представляет собой возможность снижения долговой нагрузки на многодетные семьи.
Указ Путина об ипотеке 6%. Что предлагает правительство и президент
Новая программа субсидирования была предложена президентом России Владимиром Путиным. Правительству было поручено проработать законопроект до 31 декабря 2017 года.
Почему было принято решение о снижении процентных ставок по ипотеке?
Для создания льготной ипотеки были созданы соответствующие условия:
- В стране низкие инфекционные ожидания. Рост цен на товары в России составил всего лишь 3%. В таких условиях ЦБ РФ продолжает уменьшать ключевую процентную ставку. Это значит, что стоимость заемных денег будет снижаться. Одним из факторов восстановления финансовой системы является рост цен на нефть. Стоимость энергоносителей достигла 60 долларов за баррель.
- Для банков ипотечные кредиты является надежным источником прибыли. Доля просроченных займов в этой нише составляет всего лишь 3%.
- Причем в стране наблюдается снижение роста строительства новых домов. Чтобы кардинально переломить ситуацию необходимо повысить спрос на квартиры в новостройках.
- На решение правительства повлияли предстоящие выборы.
Условия выдачи ипотечного кредита
Программа «Ипотека 6 процентов » направлена не на все категории заемщиков. На субсидирование кредитов в бюджете страны предусмотрено 600 млрд руб. Минфин будет оказывать финансовую помощь банкам. Они смогут компенсировать свои потери за счет субсидий, которые планируется выплачивать из федерального бюджета.
Рыночная ставка по ипотечным кредитам составляет 10%. Минфин предлагает уменьшить ее до 6%. Разница будет выплачиваться банкам на основании кредитных договоров, заключенных с заемщиками. Банковский продукт «Ипотека 6 процентов » предоставляет возможность воспользоваться субсидиями на срок от 3 до 8 лет.
В документе будет присутствовать фиксированная ставка, равная 6%. Займы будут выдаваться родителям, которые воспитывают хотя бы 2 детей. Условием оформления кредита является рождение малыша после 1 января 2019 года. Продолжительность кредитования зависит от количества детей, появившихся в семье после 2019 года. После рождения 2 малыша семья может рассчитывать на государственную поддержку в течение 3 лет. Особые привилегии предоставляются многодетным семьям, которые решили зачать малыша после 2019 года.
Благодаря льготной ипотеке государство решает сразу несколько задач:
- Снижает кредитную нагрузку на потенциального заемщика. Поддержку получать многодетные семьи, которые таким способом смогут решить жилищные проблемы.
- Родители получат дополнительный стимул к рождению детей.
- Не останутся в стороне и строительные организации. За счет снижения ставок по ипотеке произойдет повышение спроса на недвижимость.
Многодетные семьи, воспитывающие 3 детей, смогут получить займ по льготной ставке на 5 лет. Субсидии предоставляются только при условии, что заемщик соблюдает требования, прописанные в договоре. Нарушение сроков внесения обязательных платежей может привести к пересмотру условий кредитования.
Важно! На вторичную недвижимость действие льготной программы распространяться не будет.
Категории граждан, которые смогут воспользоваться льготной ипотекой
Государственная программа касается семей, в которых родился 2 ребёнок после 1 января 2019 года. Таким способом государство стимулирует рождаемость. При появлении 3 ребёнка продолжительность кредитования увеличится до 5 лет. Минфин прогнозирует, что льготными займами смогут воспользоваться более 500 тысяч семей. Программа касается только граждан, проживающих в Российской Федерации.
Какие требования предъявляются к потенциальному заемщику
Чтобы получить субсидию необходимо соответствовать следующим критериям:
- Займы выдаются в рублях по договорам, заключенным в 2019 году.
- Государство ограничивает сумму ипотечного кредита. Москвичи смогут воспользоваться займами в размере 8 млн. руб. Такая же сумма будет выдаваться и гражданам, проживающим в Санкт-Петербурге и Ленинградской области. Для остальных регионов размер ипотечного кредита не может быть больше 3 млн. руб.
- В качестве первоначального взноса нужно внести 20% от стоимости квартиры в новостройке. Процентная ставка остается неизменной на весь период кредитования и составляет 6%.
- При оформлении ипотеки нужно пройти процедуру страхования жизни.
Погашение займа производится за счет аннуитетных платежей. Такой метод предполагает внесение обязательных взносов равными долями. Причем в сумме платежа присутствуют 2 части. Одна из них направляется на погашение процентов, начисленных по займу. Другая часть используется для уменьшения тела кредита.
Важно! Льготная программа будет распространяться только на семьи, в которых 2 или 3 малыш родился в период с 01.2019 по 31.12.2022 гг.
В каких банках можно оформить кредит
Чтобы стать участником программы все банки должны подать заявку. Только после одобрения документов финансовое учреждение получает право выдавать ипотеку под 6% годовых. Разница между льготной и рыночной ставкой по займам оплачивается за счет государственных субсидий.
Процесс оформления кредита можно разбить на несколько этапов:
- Для начала потенциальный заемщик должен найти квартиру, которую хотел бы приобрести.
- После этого нужно заполнить заявку в банк, принимающий участие в ипотечной программе.
- Чтобы снизить процентную ставку необходимо предоставить свидетельство о рождении детей.
Банки, которые принимают участие в программе «Ипотека 6%»
Перечень финансовых учреждений, которые смогут выдавать кредиты по льготной ставке, будет опубликован на сайте Минфина. Ипотеку на привлекательных условиях можно будет получить в банках, входящих в ТОП-30. Как видно из таблицы, средняя ставка по ипотеке составляет 10,7%. Это создает повышенную долговую нагрузку на людей, решивших обзавестись собственным жильем.
| Наименование финансового учреждения | Средняя величина процентной ставки по ипотеке, % | В течение какого срока заемщик должен рассчитаться по ипотеке, лет | Требования к стажу человека, решившего воспользоваться ипотечной программой | Возраст потенциального заемщика, лет |
|---|---|---|---|---|
| Сбербанк | 10 | 15 | 6 | 21-75 |
| ВТБ 24 и Банк Москвы | 9,45 | 15 | 3 | 21-65 |
| Райффайзенбанк | 9,9 | 15 | 3 | 21-65 |
| Газпромбанк | 9,5 | 20 | 6 | 21-65 |
| Дельтакредит | 12 | 15 | 2 | 20-65 |
| Россельхозбанк | 9,45 | 20 | 6 | 21-65 |
| Абсолют Банк | 10,9 | 15 | 3 | 21-65 |
| Банк Возрождение | 10,9 | 15 | 6 | 18-65 |
| Банк Санкт-Петербург | 12 | 15 | 4 | 18-70 |
| Промсвязьбанк | 10,9 | 15 | 4 | 21-65 |
Важно! Не все банки получили одобрение на участие в новой программе. Необходимо уточнить список финансовых учреждений, которые имеют право выдавать займы на льготных условиях. Информация будет опубликована на сайте Минфина.
Как долго государство будет выплачивать разницу между льготной и рыночной процентной ставкой по ипотеке?
Государство не будет оплачивать ипотеку в течение всего периода кредитования. Семьи, воспитывающие 2 детей, смогут платить по 6% годовых в течение 3 лет. При появлении 3 ребенка происходит увеличение периода субсидирования. Продолжительность льготного кредитования для этой категории заемщиков составляет 5 лет.
Максимальный срок субсидирования составляет 8 лет. К примеру, в семье появился 2 малыш в 2019 году. Родители решили оформить ипотеку под 6% годовых. В этом случае государство будет оказывать финансовую помощь в течение 3 лет. После этого заемщику придется расплачиваться с кредитом на рыночных условиях.
Ситуация может измениться, если уже после получения займа в семье появится 3 ребенок. Льготный период за 2 и 3 малыша суммируется. После этого государство будет субсидировать займ в течение 8 лет.
Воспользоваться возможностью приобретения новой квартиры по ипотеке под 6% годовых смогут не все родители. Действие программы будет распространяться только на семьи, которые решили зачать малыша после 2019 года. Займ можно получить в банке, который внесен в специальный перечень. Ипотека под 6% не касается старых кредитов, выданных до введения указа. Банки не будут пересматривать условия кредитования для таких заемщиков.
Заключение
Цель государства заключается не только в том, чтобы предоставить людям возможность решить жилищные проблемы. Необходимо оказать стимулирующее воздействие на рынок недвижимости. Льготные займы будут представляться только при покупке квартир в новостройках.
Не нашли ответа на свой вопрос? Спросите у юриста
Период действия Госпрограммы | Заключение кредитных договоров – с 07.02.18. Выдача кредитов в рамках Госпрограммы возможна не позднее 31.12.22 (включительно). При рождении второго или третьего ребенка в период с 01.07.2022 по 31.12.2022 выдача кредита возможна в срок до 01.03.2023 (включительно). |
Лица, имеющие право на получение кредита в рамках Госпрограммы: | Граждане РФ, у которых родился второй или третий ребенок в период с 01.01.2018 по 31.12.2022 г. (включительно), имеющий гражданство РФ. |
Валюта кредитования | |
Программы кредитования |
|
Срок кредитования | От 12 месяцев до 30 лет |
Минимальная сумма кредита | 300 000 рублей |
Максимальная сумма кредита | 12 000 000 рублей на покупку объектов расположенных в г. Москве, Московской области, г. Санкт-Петербурге, Ленинградской области; Обращаем внимание: в рамках Госпрограммы не допускаются сделки с недофинансированием! |
Кредитуемый объект недвижимости | Жилое помещение:
Жилое помещение:
|
Первоначальный взнос | 20% от стоимости кредитуемого объекта недвижимости Подтверждение наличия первоначального взноса в соответствии со стандартными условиями продуктов. Не допускается подтверждение факта оплаты части стоимости кредитуемого объекта недвижимости и/или права на получение денежных средств, выделяемых за счет бюджета на оплату части стоимости кредитуемого объекта недвижимости, иными лицами, за исключением Заемщика/любого из Созаемщиков. |
Целевое использование средств | По программе «Приобретение готового жилья»: На приобретение жилых помещений (в т.ч. с земельным участком) на первичном рынке у юридического лица (за исключением инвестиционного фонда, в том числе его управляющей компании) по Договору купли-продажи (после завершения строительства жилого помещения и оформления права собственности на юридическое лицо, ранее являвшееся Застройщиком/ Инвестором). По программе «Приобретение строящегося жилья»: На инвестирование строительства жилого помещения в соответствии с Федеральным законом от 30 декабря 2004 г. № 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации»:
|
Страхование |
страхование осуществляется на срок не менее 12 месяцев с последующей ежегодной пролонгацией до окончания срока действия кредитного договора с единовременной оплатой страховой премии по страховому полису/договору страхования. Страхование жизни и здоровье заемщика является обязательным условием для выдачи кредита. Без данного условия кредит не может быть предоставлен. |
Продление/возобновление периода действия льготной ставки:
Если у Заемщика/Титульного созаемщика, получившего кредит с льготной ставкой, в связи с рождением второго ребенка, родится третий ребенок (не позднее 31 декабря 2022 года), то срок действия льготной ставки может быть продлен/вновь может быть установлена льготная ставка при условии предоставления в Банк свидетельства о рождении ребенка, и при необходимости иного документа, подтверждающего наличие у ребенка гражданства Российской Федерации.
Срок, на который продлевается/вновь устанавливается льготная ставка:
- на 5 лет с даты следующей за датой окончания срока, равного 3 годам с даты предоставления кредита (при рождении третьего ребенка и предоставлении в банк подтверждающих документов в течение 3 лет с даты предоставления кредита);
- с ближайшей Платежной даты, следующей за днем предоставления Заемщиком/Созаемщиками в банк подтверждающих документов, на срок, не превышающий 5 лет с даты, следующей за датой окончания срока, равного 3 годам с даты предоставления кредита (при рождении третьего ребенка в течение 3 лет с даты предоставления кредита и в случае предоставления подтверждающих документов по истечении 3 лет с даты предоставления кредита);
- с ближайшей Платежной даты, следующей за днем предоставления Заемщиком/Созаемщиками в банк подтверждающих документов, на срок, не превышающий 5 лет с даты рождения третьего ребенка (при рождении третьего ребенка по истечении 3 лет с даты предоставления кредита).
* при отказе заемщика от возобновления действия/расторжении договора страхования жизни годовая процентная ставка по кредиту будет увеличена до максимально допустимого в рамках Программы кредитования размера процентной ставки, а именно: ключевая ставка ЦБ РФ на дату выдачи кредита + 2 п.п.
** на период до первого изменения ключевой ставки ЦБ РФ. После первого изменения ключевой ставки ЦБ РФ процентная ставка устанавливается на уровне ключевой ставки ЦБ РФ на дату выдачи кредита, увеличенной на 2 п.п.
Возраст на момент предоставления кредита | не менее 21 года |
Возраст на момент возврата кредита по договору | |
Стаж работы | не менее 6 месяцев* на текущем месте работы и не менее 1 года общего стажа за последние 5 лет** |
Гражданство | Российская Федерация |
Дополнительные требования к Заемщику/Титульному созаемщику |
|
Требование к Созаемщику |
Остальные требования к Созаемщику аналогичны требованиям, предъявляемым к Заемщику/Титульному созаемщику. |
*От 21 года при условии, что срок возврата кредита по договору наступает до исполнения Заемщику/старшему из Созаемщиков 75 лет
** На клиентов, получающих зарплату на счет в Сбербанке, это требование не распространяется.
*** В целях увеличения максимального размера кредита допускается включение в состав Созаемщиков в случае соответствия требованиям, предъявляемым к Заемщику, в т.ч. по возрасту и платежеспособности (за исключением обязательного соответствия требованию о рождении второго и(или) третьего ребенка).
Основные документы
При подтверждении доходов и трудовой занятости:
- паспорт заемщика/созаемщика с отметкой о регистрации;
- паспорт супруга(и) заемщика/титульного созаемщика
- действующий брачный договор при наличии
- документ, подтверждающий регистрацию по месту пребывания (при наличии временной регистрации);
- документы, подтверждающие финансовое состояние и трудовую занятость заемщика/созаемщика .
Если в качестве обеспечения по кредиту оформляется залог иного объекта недвижимости:
Документы, которые могут быть предоставлены после одобрения кредитной заявки:
- Документы по кредитуемому жилому помещению (могут быть предоставлены в течение 90 календарных дней с даты принятия решения Банком о выдаче кредита);
- Документы, подтверждающие наличие первоначального взноса .
Свидетельства о рождении всех детей Заемщика/Титульного созаемщика, а также Созаемщика (не состоящего в зарегистрированном браке с Титульным созаемщиком и являющегося родителем второго и(или) третьего ребенка Титульного созаемщика, и, при необходимости (если в свидетельстве о рождении ребенка НЕТ отметки о гражданстве!) иной(ые) документ(ы), подтверждающий(е) наличие у детей гражданства Российской Федерации.
Внимание! Перечень требуемых документов может быть изменен по усмотрению Банка.
Кредит предоставляется гражданам РФ в отделениях Сбербанка России
- по месту регистрации заемщика/одного из созаемщиков;
- по месту нахождения кредитуемого объекта недвижимости;
- по месту аккредитации компании -работодателя заемщика/созаемщика.
Срок рассмотрения кредитной заявки
В течение 2 - 5 рабочих дней со дня предоставления полного пакета документов.
Порядок предоставления кредита
Единовременно.
Порядок погашения кредита
Ежемесячными аннуитетными (равными)платежами в каждый период действия ставки.
Частичное или полное досрочное погашение кредита
Осуществляется по заявлению, содержащему дату досрочного погашения, сумму и счет, с которого будет осуществляться перечисление денежных средств. Дата досрочного погашения, указываемая в заявлении, должна приходиться исключительно на рабочий день.
Минимальный размер досрочно возвращаемого кредита неограничен.
Плата за досрочное погашение не взимается.
Неустойка за несвоевременное погашение кредита
Неустойка* за несвоевременное погашение кредита соответствует размеру ключевой ставки Банка России, действующей на дату заключения Договора, с суммы просроченного платежа за период просрочки с даты, следующей за датой наступления исполнения обязательства, установленной Договором, по дату погашения Просроченной задолженности по Договору (включительно).
*По кредитным договорам, заключенным с 24.07.2016 г.
Налоговые вычеты
Налоговые вычеты распространяются на сумму процентов, уплаченных по целевому ипотечному кредиту. Величина вычета - 13% от всех выплаченных процентов. Размер имущественного налогового вычета, предоставляемого при покупке квартиры, жилого дома, комнаты (или доли), увеличен с 1 млн. до 2 млн. рублей*. Таким образом, теперь при приобретении квартиры вы можете возместить сумму налога в размере до 260 000 рублей.
Подробную информацию вы можете получить на сайте Федеральной налоговой службы http://www.nalog.ru .
* - Новое правило действует для всех, кто покупал недвижимость после 1 января 2008 года и ранее не получал имущественный налоговый вычет.
Удобный способ безналичного взаиморасчета за объект недвижимости между покупателем и продавцом без дополнительных посещений банка.
- Выгодно
Стоимость услуги всего 2000 рублей
- Быстро
Оформление за 15 минут
- Безопасно
Сохранность денег и соблюдение интересов сторон
Как работает сервис?
- Покупатель переводит средства на специальный счет Центра недвижимости от Сбербанка
- Центр недвижимости от Сбербанка запрашивает информацию в Росреестре о регистрации сделки
- После регистрации деньги зачисляются на счет продавца
Преимущества для покупателя
Оформление услуги занимает 15 минут. Не нужно снимать наличные в кассе, пересчитывать, вносить в банковскую ячейку или брать расписку. Деньги хранятся под надежной защитой до регистрации сделки в Росреестре, после чего покупатель получает уведомление о том, что сделка состоялась. Только после этого деньги переводятся на счет продавцу.
Воспользуйтесь программами страхования недвижимого имущества (в рамках ипотеки), а также жизни и здоровья заемщика в ООО СК «Сбербанк Страхование» и ООО СК «Сбербанк Страхование жизни» - 100% дочерних компаний ПАО Сбербанк:
- Простое, удобное и быстрое оформление. Например, при продлении договора страхования, Вам не нужно самостоятельно передавать его копию в Сбербанк, документы отправляются автоматически
- Наличие возможности решения вопроса в режиме онлайн: от подписания договора страхования до урегулирования убытков по страховому случаю
- Условия программ страхования соответствуют Требованиям к условиям предоставления страховой услуги в рамках кредитных продуктов Сбербанка 1
- Тариф по страхованию/стоимость страхования при пролонгации договора страхования на второй и последующие годы на 10% ниже
- При наступлении страхового события можно обратиться в любое отделение Сбербанка, независимо от того, где был оформлен договор
- Оформить полис можно за несколько минут на сайте ДомКлик , на сайте страховых компаний – ООО СК «Сбербанк Страхование» и ООО СК «Сбербанк Страхование жизни», либо в любом отделении Сбербанка.
Страхование жизни и здоровья по программе «Защищенный заемщик» 2
Что входит в программу?
Страхование осуществляется на случай:
- Смерти Застрахованного лица
- Установления Застрахованному лицу инвалидности или группы
Что вы получаете?
- Тариф по страхованию определяется индивидуально в зависимости от пола и возраста клиента.
С подробными условиями страхования можно ознакомиться на сайте .
Страхование ипотеки 3
Что входит в программу?
Страхование передаваемого в залог имущества (за исключением земельного участка) от рисков гибели, повреждения.
Дополнительные преимущества:
- 1 месяц действия договора страхования дополнительно при оформлении в отделениях Сбербанка
Для многих ипотека выступает единственной возможностью для покупки жилья. Однако рождение ребенка приводит к возникновению большого количества затрат. Чтобы помочь семье, предоставляется ряд льгот. Одной из них выступает списание ипотеки при рождении ребенка. Программа действует во многих финансовых учреждениях. Сбербанк исключением из правила не является. Помощь населению может быть оказана на федеральном или региональном уровне.
Льготные условия в разных частях государства могут существенно отличаться. В банке также предлагают ряд дополнительных условий для своих потенциальных или текущих клиентов, позволяя решить гражданам жилищные проблемы. Так, Сбербанк осуществляет снижение процентной ставки и пересмотр платежных периодов. Многие лица не понимают суть списания ипотеки при рождении ребёнка и не пользуются услугой, упуская возможность сэкономить. О том, что именно предлагает Сбербанк, о преимуществах госпрограммы и непосредственном выполнении процедуры списания поговорим далее.
Если ипотечный кредит был взят семьёй до рождения первого отпрыска, после того, как он появится на свет, условия расчета с финансовой организацией могут быть изменены. Это значит, что у семьи появляется право просить организацию снизить размер переплаты. Дополнительно может быть предоставлена отсрочка или выполнено погашение задолженности за счёт средств из бюджета.
Условия могут быть изменены в зависимости от того, какой по счёту ребёнок родился в семье.
Так, при появлении 1 в семье может быть предоставлена отсрочка. Рождение 2 дает право на материнский капитал. Появление третьего ребёнка позволяет семье просить о списании задолженности или ее части в зависимости от того, какое количество денежных средств осталась внести гражданину. В подобной ситуации ипотеку пересчитывают. Дополнительно может быть осуществлено рефинансирование. Социальная помощь гражданам с новорожденными детьми от государства при сотрудничестве со Сбербанком предоставляется при помощи целого перечня программ.
В список которых входят:
- ипотечный кредит с использованием материнского капитала для покупки или строительства жилья;
- программа для молодых семей, в которой супругам не исполнилось 35 лет;
- реструктуризация задолженности частичным погашением или изменением размера ежемесячного платежа на срок до 1,5 лет.
Услуга рефинансирования доступна и в Сбербанке:
Плюсы действующих программ госпомощи
Если есть ипотека, и родился второй ребенок, семья сможет рассчитывать на получение ряда преимуществ.
Появление первого отпрыска дает право на получение отсрочки внесения ежемесячных платежей. Правила действует до того, как ребенку исполнится 3 года. Если появился второй отпрыск, это дает возможность получить отсрочку на 5 лет.
Однако в 2019 году проценты за пользование ссудой нужно вносить обязательно. Банк может предоставить заемщику до 90% от стоимости недвижимости. Размер первоначального взноса снижается до 10%. Все иные категории граждан обязаны предоставлять 15-20% от цены недвижимости.
Граждане имеют право произвести досрочный расчёт по ипотеке без оплаты комиссии и скрытых штрафов. Эксперты не рекомендуют торопиться с принятием решения о получении ипотеки. Необходимо изучить все преимущества и недостатки конкретного предложения, а также принять во внимание ближайшие планы на будущее.
Помощь от государства в приобретении жилья
Разбираясь, как снизить процент по ипотеке при рождении ребенка, нужно помнить о том, что правительство РФ заключило со Сбербанком перечень соглашений. Они дают возможность произвести погашение ипотеки в упрощенном порядке и снизить финансовую нагрузку. Появление первого ребенка дает возможность получить большую по размеру субсидию. Ее величина равна стоимости 18 квадратных метров недвижимости. Программа является региональной. Местные власти имеют право повысить размер доступности субсидий.
Если ребенка воспитывает одинокий родитель, который не достиг возраста 35 лет, он имеет право претендовать на участие в программе помощи молодым семьям. Возможно получение отсрочки по ипотеке Сбербанка после рождения первенца.
Если в семье родился второй ребёнок, или несовершеннолетний гражданин был официально усыновлен, семья может рассчитывать на то, что государство оплатит дополнительные 18 квадратных метров. Это значит, что в общей сложности семья сможет получить 36 квадратных метров за счёт бюджета.
Ипотека в Сбербанке списывается только в том случае, если в семье появилось три и более ребёнка. Нужно понимать, что вышеуказанная процедура является очень сложной. Семье предстоит подготовить большое количество документов, а также потратить много времени и сил. Количество денежных средств, которое государство выделит для закрытия обязательств перед банком, будет зависеть от цены недвижимости и суммы, которую семья выплатила самостоятельно.
Как происходит списание задолженности по ипотечному кредиту
Если человек хочет осуществить списание ипотеки, которая была оформлена через Сбербанк, потребуется обратиться в территориальное отделение пенсионного фонда. При себе необходимо иметь предварительно подготовленный пакет документов. Эксперты не советуют тянуть с выполнением операции, если решение об использовании льготы принято. Чем раньше будет осуществлена процедура, тем выгоднее для гражданина.
В список бумаг в обязательном порядке предстоит включить:
- паспорта родителей и свидетельство о рождении или усыновлении детей;
- сертификат на материнский капитал, если имеется;
- договор об ипотеке;
- документация, подтверждающая наличие прав на недвижимость;
- свидетельство о государственной регистрации брака, если родители ребёнка узаконили отношения;
- выписка о текущем размере задолженности по ипотечному кредиту.
Оригиналы документов нужно дополнить копиями. Если человек проживает в большом городе, на прием в пенсионный фонд необходимо записаться заранее. Если действие не сделать, придётся выстоять живую очередь. После того, как соответствующее заявление будет принято, сотрудник учреждения назначить дату, когда гражданин сможет узнать результат.
Влияние статуса гражданина на возможность получения госпомощи
Особенности оказания госпомощи кредитования в Сбербанке зависят от категории лица, обращающегося в учреждение. Ряд граждан обладает преимущественным правом на использование льгот.
В список входят:
- полностью дееспособные лица, на воспитании которых находятся кровные или усыновленные дети;
- физические лица, возможности которых ограничены;
- участники боевых действий, у которых имеется свидетельство ветерана;
- семьи, у которых на иждивении находятся дети с ограниченными возможностями.
Если пакет документов изготовлен в соответствии с правилами, и гражданин действительно имеет право на использование льготы, заявка одобряется. Затем происходит перевод денежных средств. Они зачисляются на расчётный счёт. Он должен быть открыт специально для этой цели. Дополнительно возможно перечисление средств в банк напрямую. Затем произойдет их списание для закрытия ипотеки.
Чтобы в последующем не столкнуться со спорами, рекомендуется обратиться в пенсионный фонд и получить квитанцию, подтверждающую перечисление средств. Документ будет доказывать этот факт.
Не стоит пренебрегать этим моментом. Иногда можно столкнуться с путаницей. Это приведет к тому, что финансовые организации даже после оплаты ипотеки пенсионным фондом будет продолжать требовать дальнейшее погашение задолженности. Подобное большой проблемой не является, однако случается, если государственная структура своевременно не уведомила компанию о внесении денежных средств.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации