
Если досрочное погашение кредита можно вернуть страховку. Можно ли вернуть страховку? Правила составления заявления
Довольно часто бывает так, что, оформив кредит на приличную сумму, клиент спустя какое-то время с удивлением обнаруживает, что перестраховался и готов погасить задолженность гораздо раньше положенного срока. Тогда снова приходится идти в финучреждение (скажем, в Сбербанк). как это ни странно, не приветствуется ни одной кредитной организацией. И это не удивительно, ведь чем раньше вы погасите заем, тем меньше прибыли получит банк.
Тем не менее практически все банки позволяют своим клиентам вернуть деньги тогда, когда они готовы это сделать, правда, иногда для этого нужно выполнить некоторые дополнительные условия, например уплатить штраф или погасить остаток долга полностью.
Одним из немногих банковских учреждений, которое не выдвигает к своим заемщикам никаких дополнительных требований, является Сберегательный банк России. О нем и поговорим.
Что собой представляет раннее погашение
Итак, идем в Сбербанк. Досрочное погашение кредита тут можно осуществить без дополнительных условий. Нужно знать, что эта услуга бывает полной и частичной.
Первое представляет собой ситуацию, когда вы одномоментно вносите всю сумму долга вместе с процентами и завершаете действие кредитного договора.
Во втором случае заем погашается лишь частично. После внесения желаемой суммы (превышающей часть долга остается непогашенной, и действие кредитного договора продолжается.
Честно говоря, каким бы видом досрочного погашения вы ни воспользовались — это все равно невыгодно банку и, безусловно, хорошо для вас. Еще пять лет назад практически все финучреждения штрафовали своих клиентов за подобные действия, но в 2011 году такая практика была признана незаконной (ст. 809, 810 ГК РФ).
Аннуитетный способ платежей
Если вы обратитесь в а точнее ваши действия при этом, будут зависеть от того, как именно вы погашаете ваш заем. Если график у вас аннуитетный, то есть вы каждый месяц вносите на счет одинаковую сумму, то для преждевременного погашения долга вам нужно:
- заблаговременно перевести на расчетный счет достаточную сумму;
- в день, когда происходит списание очередного транша, получить у сотрудника банка специальное разрешение на досрочное погашение займа;
- после внесения средств попросить банковского работника разработать новый график платежей, исходя из непогашенного остатка;
- если вы внесли всю сумму, убедиться, что кредит закрыт, и попросить сотрудника Сбербанка выдать вам справку, подтверждающую этот факт.
Если кредит имеет дифференцированный график
Если ваши платежи имеют неравномерный характер, вам также придется посетить кредитную организацию (в нашем случае - Сбербанк). Досрочное погашение кредита в этом случае происходит приблизительно по такой же схеме:
- вносим на промежуточный счет достаточное количество денежных средств;
- обращаемся к банковскому работнику за разрешением досрочно погасить заем (или его часть);
- подписываем специальный разрешительный документ;
- просим пересчитать остаток долга и сформировать новый график погашения.
Внимание! Несмотря на то что за досрочное погашение кредита Сбербанк проценты, пени и штрафы не берет, однако все равно нужно придерживаться некоторых условий:
- начать досрочную выплату по кредиту можно не ранее, чем через 3 месяца после его оформления;
- вносить дополнительные суммы для досрочного возврата долга вы можете в любое время, но следующий обязательный платеж вы обязаны внести точно в соответствии с графиком.
Досрочно погашаем ипотеку
Теперь рассмотрим такой вопрос, Сбербанк по этому поводу также не выставляет никаких ограничений, можно вносить любую сумму и даже вернуть заем полностью.
Конечно, сразу погасить весь долг возможность вряд ли появится, но вот более мелкие суммы можно вносить довольно регулярно. Существует два способа пересчитать остаток задолженности по ипотеке:
- Уменьшить размер ежемесячного платежа за счет ранее внесенных дополнительных сумм. Такой способ чаще всего используется тогда, когда клиент не уверен, что уровень его доходов в будущем не изменится и он сможет себе позволить платить значительные суммы на протяжении долгого времени. Общий срок кредита при этом остается прежним.
- Оставить обязательные ежемесячные платежи на прежнем уровне, но за счет образовавшейся переплаты уменьшить сам срок кредитования. Этот путь более популярен, так как считается, что таким образом можно существенно снизить общую переплату по кредиту.
В любом случае, прежде чем преждевременно рассчитаться с долговыми обязательствами, стоит внимательно изучить договор. Возможно, в нем уже заранее прописаны все способы и условия досрочного погашения.
Что нужно делать?
Итак, пошаговая инструкция:
- Подаем в Сбербанк заявление на досрочное погашение кредита.
- Заполняем другие документы, если это необходимо (об этом вам скажет менеджер).
- Просим работника банка пересчитать невыплаченный остаток или делаем это самостоятельно, воспользовавшись калькулятором на сайте банка.
- Вносим деньги на свой кредитный счет.
Один важный момент: если вы задумали осуществить досрочное погашение (полное или частичное), приходите в банк не позднее, чем за 7 дней до момента обязательного платежа. Иначе ничего не получится, платеж пройдет как обычно, а преждевременное погашение придется перенести на следующий месяц.

Возврат страховки
Если вы возвращаете деньги прежде срока, можете сэкономить не только на процентах. Также вы можете рассчитывать на возврат страховки при досрочном погашении кредита (правда, не все об этом знают).
Прежде всего, нужно обратиться в страховую компанию (не в банк) и представить такие документы:
- гражданский паспорт;
- ксерокопию кредитного договора;
- справку из банка о том, что заем полностью погашен.
Также придется написать заявление на имя начальника СК, где указать, что вы претендуете на возврат страховки при досрочном погашении кредита.
Прежде чем принимать решение о возврате страховки, внимательно прочтите договор. Как вы понимаете, расставаться с деньгами не любит никто, особенно страховые компании, поэтому может быть 3 варианта развития ситуации:
- В возврате денег вам откажут. Так бывает с довольно большим числом клиентов. Дело в том, что во многих договорах где-нибудь мелко и «на полях» прописаны условия, по которым СК ограждает себя от возврата средств. Только на момент оформления кредита на эти мелкие буквы мало кто обращает внимание. Вернуть свои деньги вы, скорее всего, сможете, только для этого придется заручиться помощью опытного юриста.
- СК вернет вам деньги частично. Такое развитие событий вероятно в том случае, когда с момента оформления страховки прошло более шести месяцев. Сотрудники СК обычно настаивают на том, что часть денег пошла на Если сумма, которую вы хотите получить, достаточно велика, подавайте запрос на получение письменной сметы о понесенных расходах. Это позволит получить максимальную компенсацию, правда, действовать, как вы уже поняли, также придется через суд.
- Полный возврат средств. Обычно все деньги СК без вопросов возвращает тогда, когда кредит был погашен на протяжении 1-3 месяцев с момента оформления. В этом случае до суда, вероятнее всего, не дойдет, ведь у СК вряд ли найдутся какие-либо аргументы.

Некоторые нюансы
При досрочном погашении кредита стоит учесть еще несколько важных моментов:
- Прежде чем обращаться в банк, постарайтесь произвести все расчеты самостоятельно, в этом вам поможет калькулятор погашения кредита (на сайте Сбербанка). Заполнив соответствующие поля и нажав на кнопку «Рассчитать», вы сможете увидеть, какую сумму еще предстоит оплатить, новый (приблизительный) график платежей и другую полезную информацию.
- Чаще всего оплатить весь кредит в первый месяц после оформления не получится, иногда этого нельзя сделать в первые 3 или даже 6 месяцев. Поэтому прежде, чем оформлять кредит, внимательно читайте договор, особенно ту его часть, где написано о досрочном погашении.
- Пользуйтесь досрочным погашением всегда, когда возможно, ведь это позволяет значительно экономить ваши денежные средства.
Досрочное погашение кредита в Сбербанке, возврат страховки - с подобной ситуацией есть вероятность столкнуться каждому заемщику. Даже лучше стремиться к нему. Потому как это выгодно! Во-первых, вы возвращаете потраченные средства за страховку, во-вторых, экономите на процентах по кредиту, в-третьих, улучшаете кредитную историю.
Возврат страховки осуществляется на законных основаниях. Ведь вас страхуют на время использования кредита, и, если ваши обязательства перед банком закончены в досрочном порядке, банк обязан вернуть потраченные средства, потому как вы больше не нуждаетесь в его услугах. Такие правила действуют во всех государственных банках России, к которым также относится Сбербанк.
Но такие условия действуют не на все предлагаемые варианты страхования. Читайте внимательно договор перед подписанием. Страховка представляет собой навязанную услугу, и вы в праве ответить отказом. Но тут возможен вариант получения отказа в займе.
Совет: Прежде, чем соглашаться на оформление кредита со страховкой, внимательно читайте договор. Менеджер может вам сказать все что угодно. Будьте бдительны, верьте лишь тому, что найдете в документах.
При определенных условиях возможен полный возврат потраченных средств на страховку. Но это возможно до истечения 14 дней после оформления займа. Нужно всего лишь явиться в филиал банка с ходатайством. И на ипотеку данное предложение на распространяется.
Но сегодня наш интерес вызывает возврат страховки при досрочном погашении кредита. Далее рассмотрим предложения банка и возможные варианты возврата.
Виды страхования
Страховка - своего рода защита банка и заемщика. И в неких ситуациях, это довольно выгодная услуга.
Ни кто не знает наперед, что случится в будущем. В договоре прописано по пунктам, при каких условиях страховка вступает в силу. Если такой случай наступит — банк будет обязан выплатить кредит за вас. Страхование бывает трех видов:
- страховка депозита;
- страховка жизни и здоровья заемщика;
- страховка залогового имущества.
Страхование депозита и залогового имущества сегодня отложим, остановимся на втором виде страхования.
Страховка жизни и здоровья заемщика
Страхование действует в следующих ситуациях:
- потери рабочего статуса (в случае ипотеки);
- временная нетрудоспособность;
- болезни (в случае ипотеки);
- смерть.
В выше приведенных случаях, банк берет обязательства заемщика на себя. А дебитор, соответственно, освобождается от дальнейшего погашения кредита. Но как поступить, если с заемщиком ничего не произошло, а кредит погашен раньше срока? Об этом читайте дальше.
В Сбербанке досрочное погашение доступно для кредитов с аннуитетным способом расчета. Аннуитетный способ погашения — это вариант, при котором ежемесячный платеж является регулярным, т. е. сумма фиксирована. Вы имеете право при оплате кредита, вносить столько, сколько считаете нужным. Если такая возможность имеется, лучше всего так и поступать. Досрочное погашение начинает действие через месяц после заключения договора.
В любой период действия договора, можно ходатайствовать о перерасчете задолженности или сделать это онлайн , с помощью Сбербанк-Онлайн. При выплате ссуды ранее оговоренного срока процент за неиспользованный период не взимается. И соответственно есть возможность вернуть неизрасходованную страховку.
Страховку по кредиту можно вернуть тремя способами:
- Полная стоимость страхования. В течении 14 дней возможно вернуть 100 % стоимости страховки. Попросту говоря отказаться от нее.
- Половина стоимости страховки. В течение полугода можно вернуть 50 % стоимости страховки. Первый и второй способы схожи.
- Частичный возврат страховки. После расторжения договора с банком, если это случилось досрочно, плательщик имеет возможность обратиться в филиал банка, для перерасчета страховых остатков.
Частичный возврат страховки
Потому как страховка рассчитана на срок кредита, то при погашении ранее установленных сроков имеет место быть возврат денег после расторжения кредитного договора, т. е. после его полного закрытия.
Для этого необходимо явиться в филиал банка с:
- заявлением о возвращении части страховки;
- паспортом;
- кредитным договором;
- чеками, подтверждающими досрочное погашение.
После перерасчета вам вернут неизрасходованную часть денежных средств. Чем раньше вы погасите ссуду, тем на большую часть можно рассчитывать. Страховка в Сбербанке варьируется от 1 до 5 % от стоимости кредита.
Читайте внимательно договор. Иногда он построен так, что возврат финансов по страхованию невозможен даже через суд.
На какие пункты в договоре ссылаться при возврате страховки
Обычно договор страхования включается в кредитный договор, но идет отдельным листом. Нужно понимать, что договор страхования — это отдельная услуга, а не обязательная часть кредитного договора. Страхует вас не банк, а страховая компания. В полисе страхования имеется такой пункт, как срок действия договора. Обычно он звучит примерно так: « N-количество дней, с даты списания со счета Страхователя в банке страховой премии в полном объеме». N-количество дней- это время действия договора.
Следующий пункт, на котором стоит заострить внимание звучит так: «Застрахованный имеет право разорвать договор в любой момент, на протяжении действия страхового договора».
Если обнаружено отсутствие сего пукта, могут возникнуть сложности при возвращении денежных средств.
Условия банка
Особых условий, как таковых, у банка нет. Всего лишь нужно верно составить заявление на реверсию страхового взноса и предоставить документы, которые подтверждают, что ссуда выплачена полностью и договор с банком может быть расторгнут.
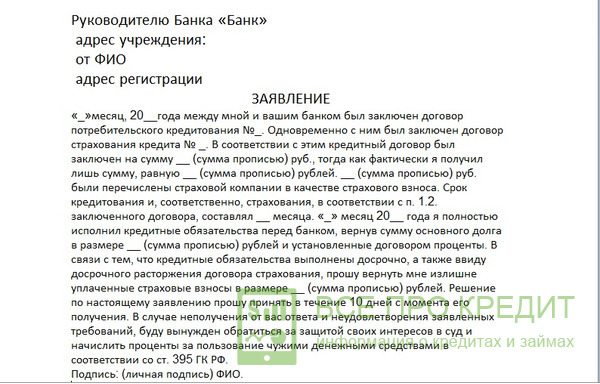
Отказ в возвращении страховки
После поступления заявления на возмещение страховых средств, банк обязан оповестить о решении в течение 10 рабочих дней, если ответа не поступило или ответ пришел отрицательный, застрахованный может обратиться к правосудию. И добиваться справедливости с помощью юстиции.
Если в договоре пункт, обозначенный выше, отсутствует, то банк законно может дать отрицательный ответ. И суд в данных обстоятельствах окажется бессилен.
Все вышесказанное относится к потребительскому кредитованию, ипотеке, автокредиту. Во всех упомянутых случаях нужно действовать одинаково:
- Поход в банк.
- Подача документов.
- Ожидание 10 дней.
- Поход в суд с иском.
Хочется отметить, что в случае возвращения страховки, кредитная история ни как не пострадает. Вы рискуете лишь потерять свое время, потому как занятие это довольно долгое. Но помните, что вы действуете правомерно и можете получить остаток неизрасходованной суммы.
Сегодня мы рассмотрели как действовать при возврате страховки кредита в Сбербанке. В списке оказываемых услуг Сбербанка такая функция существует и проблем возникнуть не должно. Будем надеяться, что сия информация окажется полезной.
Многие заемщики, которые хоть раз оформляли кредит задумывались о том, как вернуть страховку. Такой вопрос может появиться в течении нескольких дней после оформления кредитного договора, так и после планового или досрочного погашения кредита. Как правило, это связано с тем, что менеджеры при оформлении кредита вводят клиентов в заблуждение касаемо стоимости данной услуги, либо же вообще умалчивают о ней. Тем не менее, есть законные способы как отказаться от навязанной страховки.
Менеджеры банка могут уверять, что это обязательная услуга, без нее кредит не оформляется. Но по факту — это добровольная услуга, гражданин сам решает, нужна она или нет.
К сожалению, многие граждане не слишком опытны в этом вопросе, да и менеджеры банков умеют уговаривать, они даже проходят специальные тренинги, посвященные продаже дополнительных услуг. Порой граждане осознают факт покупки страховки уже после заключения кредитного договора. Их интересует возврат навязанной страховки, они понимают, что это им совершенно не нужно. и перед заемщиком встает вопрос: «Можно ли отказаться от страховки по кредиту после его получения?».
В начале лета вступил в силу закон, допускающий возвращение страховки. Для многих заемщиков этот вопрос действительно актуален, поэтому я и решил по полочкам разложить процесс возврата и рассказать о новом законе, который облегчает процесс возвращения денег за не нужную услугу.
Закон о страховании
Ранее, если человек при оформлении кредита подписал заявление на страхование, обратного хода практически не было. Обращаясь после в банк или страховую компанию, граждане получали категорический отказ: заявление на страхование подписано лично заемщиком, никто его под дулом пистолета не держал, действие было добровольным. Решить вопрос можно было только через суд, но еще нужно доказать, что услугу вам навязали. Но некоторые банки все же предоставляли возможность беспроблемного возвращения денег за страховку в течение определенного количества дней. Но это больше исключение, чем правило.
1 июня 2016 года Банк России, регулирующий и страховой рынок, объявил, что граждане, купившие полис, могут вернуть его и забрать уплаченные деньги. Был введен период охлаждения, равный 5-ти дням. В течение этого срока человек может передумать и обратиться к страховщику, который обязан возвратить деньги. С 2018 года «период охлаждения» был увеличен до 14 дней. Возврат страховки по закону проходит быстро, деньги передаются заявителю в течение 10-ти дней.
Какие виды страховок можно вернуть в 2019 году?
В сфере кредитования есть не только добровольные, но и обязательные виды страховых услуг, которые сопровождают залоговые кредиты. Речь о следующих полисах:
- КАСКО. При оформлении автокредита банк имеет право обязать заемщика застраховать приобретаемый автомобиль. Транспорт остается в залоге, банк должен быть финансово защищен;
- Страхование недвижимости. Актуально для ипотеки и ссуды под залог недвижимости, обеспечение должно быть защищено.
Остальные виды дополнительных услуг, которые обычно сопровождают заключение кредитного договора, являются добровольными. Возможен возврат страховки по кредитным картам, наличным, товарным кредитам и прочим программам. Их сопровождают:
- страхование жизни заемщика (смерть, недееспособность, получение инвалидности);
- полис на случай потери работы, сокращения;
- титульное страхование, актуальное для ипотеки;
- защита от финансовых рисков;
- страхование имущества (в последнее время также часто навязывается банками).
Законно ли страхование по кредиту? В любом случае — да. Это дополнительная услуга, которая предлагается человеку при заключении кредитного договора. Если она не является обязательной, заемщик может от нее отказаться. Если же не купить обязательный полис, в выдаче денег будет отказано. Предлагая страхование, банк ничего не нарушает. Ниже рассмотрим вопрос, как отказаться от страховки по кредиту после получения кредита.
Возврат страховки в первые 14 дней
Возврат страховки через суд в этом случае не актуален. Если уложиться в назначенный ЦБ период охлаждения, все проходит гораздо проще.
Пошаговая инструкция как вернуть страховку:
- Нужно уложиться в 14 дней, которые начинают отчет с даты подписания заявления на страхование.
- Следует обратиться к страховой компании и написать заявление об отказе от договора добровольного страхования. Возврат денег за услугу — обязанность страховщика, решаются все вопросы с ним, а не с банком. В заявлении необходимо указать реквизиты для перечисления возвращенных средств.
- В течение 10-ти дней гражданин должен получить средства за ненужную услугу.
Обратите внимание, что оформленная страховка в банке в течение этих пяти дней может начать действовать. Соответственно, гражданин несколько дней пользуется услугами, тогда к возврату полагается немного меньшая сумма, чем было уплачено. Страховщик рассчитает цену услуги за эти несколько дней и вычтет соответствующую сумму из суммы возврата.
Инструкция как вернуть страховку не регламентирована. Вполне возможно, что некоторые банки позволят совершить эту операцию через свои офисы. Кроме того, не всегда офисы страховых компаний находятся в городе проживания клиента, тогда заявление направляется организации заказным письмом. Только я посоветую отправлять письмо с уведомлением и описью, чтобы у вас было на руках доказательство обращения за возвратом.
Нюансы в законе о возврате страховки в «период охлаждения»
Новый закон не распространяется на коллективные договора. Нормы действуют, если физическое лицо заключает договор со страховой компанией. И банки стали продавать дополнительные услуги в рамках коллективного договора, что под закон о возврате денег в течение 14 дней не попадает. Фактически страхователем является банк, а заемщик просто к нему присоединяется. Возврат страховки по коллективным договорам в период охлаждения невозможен. Таким видом страхования сейчас славится банк ВТБ. Поэтому, если Вы оформили кредит в ВТБ с 1 февраля 2017 года, то там действует коллективное страхование, которое вернуть практически не реально. Будьте внимательны!
Возврат страховки при непогашенном кредите после 14-ти дней
Если прошло более пяти дней с момента оформления услуги, возврат не попадает под новый закон. Не нужно сразу думать о том, как вернуть страховку по кредиту через суд, для начала обратитесь в свой банк. Сейчас некоторые организации для повышения лояльности дают возможность отказа от услуг дополнительного типа даже в срок, превышающий 14 дней. Например, это действует в банке Хоум Кредит, 30 дней на возврат дает Сбербанк, это актуально и в ВТБ (по договорам, оформленным до 1 февраля 2017 года), и в некоторых других. Не все кредиторы так лояльны, если изучить отзывы клиентов, то популярный среди заемщиков Ренессанс Кредит возврата не предлагает, как и десятки и даже сотни других учреждений.
Если прислать в банк претензию, она практически в 100% случаях будет отказной, и отказ будет обоснован тем, что гражданин сам подписал заявление на страхование. В этом случае, если вы уверены в своей правоте, без суда не обойтись. Тогда лучше совершать возврат страховки через юристов, может они найдут какие-то лазейки. Но по факту реально получить деньги сложно: человек сам дал согласие на услугу и оплатил ее.
Возврат страховки при досрочном погашении
Если погасить кредит досрочно, вернут ли страховку? Это также часто беспокоит граждан. Полис изначально оформляется на весь срок выплаты ссуды. Соответственно, если человек гасит кредит досрочно в полном объеме, он может получить обратно часть платы за услуги страхования. На пример кредит брался на 2 года, за страховку гражданин отдал 40000 рублей. За год заемщик закрыл ссуду, соответственно, следующий год услугами страхования пользоваться не будет, поэтому ему полагается к возврату 20000 рублей.
В вопросе как вернуть страховку после выплаты кредита, если он погашен раньше срока, изначально следует обратиться в банк. Заявление на возврат страховки по кредиту пишется сразу при написании заявления на досрочное погашение ссуды или же составляется после закрытия кредита. Банк вправе направить человека для решения вопроса о возврате к страховой компании.
Возвращать страховку самому или через юристов?
Чтобы вернуть страховку по кредиту дается 14 дней, и в этом случае помощь юриста совершенно не требуется. Но если договор еще действует, а с момента его заключения прошло более пяти дней, то тогда процесс будет сложным, а порой и невозможным. Если банк отвечает на вашу претензию отказом, тогда уже лучше обратиться к юристам, они более подкованы в этом вопросе.
Совет на будущее: как покупать в кредит или рассрочку без страховок?
Не секрет, что основная доля навязанных страховок приходятся на потребительские кредиты на товары и услуги, которые оформляются в магазинах. Например, купить телевизор, холодильник или другую вещь в кредит или рассрочку без переплаты было практически нереально. Обязательно включат страховку, от которой потом надо ходить отказываться.
Но относительно недавно появился современный способ совершения покупок в магазинах в рассрочку без переплаты без навязанных услуг страхования. Для этого, достаточно иметь карту рассрочки, помощью которой Вы обращаетесь в магазин, выбираете вещь и оплачиваете на кассе этой картой. Сумма покупки делится на несколько частей и Вы ежемесячно вносите платеж на карту. Карта абсолютно бесплатна и без дополнительных услуг.
В данном финансовом блоге можно найти обзорные статьи про карты рассрочки .
Отзыв-мнение
Могу посоветовать гражданам только одно — чтобы не тратить время на бумаги и беготню, лучше сразу категорично отвечать отказом на предложение о дополнительных услугах. Но если вы все же купили ненужный вам полис, теперь для возврата денег не требуется тратить много сил. Банк России действительно оказал заемщикам большую помощь, позволив возвращать деньги в течение пяти дней. Но если не уложиться в этот срок, шансы на возврат крайне малы, а порой и нецелесообразны, учитывая возможные затраты на юристов и организацию судебного процесса.
В заключении рекомендую посмотреть видео юриста, который дает очень полезные советы:
В момент досрочного погашения займа вы имеете право частично вернуть уплаченную наперед страховку. О расчете размера выплаты и нюансах возврата страховых платежей вы узнаете из статьи.
Как досрочно погашать кредит
Вы имеете право частично или полностью погасить задолженность. В любом случае это снизить вашу финансовую нагрузку и сократит сумму переплат. Если вы вернете долг в полном объеме, банк расторгнет кредитное соглашение, избавив вас от каких-либо обязательств. В случае частичного погашения кредитор пересчитает график платежей, размер задолженности уменьшится.
При досрочном возврате ссуды вам потребуется:
- Изучить условия договора по кредиту относительно возврата заемных средств. Часто банки требуют уведомить их о подобном намерении заранее.
- Посетить отделение банка и составить заявление в двух экземплярах, указав дату погашения кредита и сумму. Один экземпляр следует передать сотруднику. На втором, вашем, должны поставить отметку о приеме документа.
- В указанное время обратиться в банк и внести на кредитный счет необходимую сумму. При полном погашении уточнить остаток задолженности у специалиста.
- При частичном погашении потребовать пересчитанный график платежей. Он должен быть оформлен в качестве дополнительного соглашения и подписан кредитором.
- При возврате всей суммы запросить в банке справку о закрытии кредитного счета.
Как вернуть страховку при досрочном погашении
Если в процессе получения ссуды вы купили страховку, то стоит попытаться вернуть средства, внесенные наперед. После полного погашения займа обратитесь в страховую фирму с документами:
- ксерокопией кредитного соглашения;
- паспортом;
- справкой от кредитора о полном возврате долга;
- заявлением, оформленным на имя директора компании, о преждевременном расторжении страхового полиса и возврате части страховой премии.
Обратите внимание, что агентство имеет право не возвращать деньги при выплате заемщиком кредита раньше срока, когда в договоре не указаны иные варианты. Поэтому при получении отказа ищите грамотного юриста. Он может использовать некоторые лазейки, ссылаясь:
- на формулировку кредитного соглашения , которая гласит, что договор страхования заключается на срок действия кредита;
- на тот факт, что риски по возникновению страхового случая отсутствуют;
- на навязывание банком страховки и др.
Если действия юриста не дадут результат, вы имеете право обратиться в суд. Увеличить шансы на успех вы сможете, изучив условия страхового договора при получении займа. Проверяйте, чтобы порядок возврата премии был подробно описан в правилах.
Как рассчитывается страховка при досрочном погашении кредита
Страховая сумма начисляется по двум схемам:
- На остаток кредита – ежегодно уровень страховки снижается.
- На полный размер кредита – премия не зависит от остаточной суммы.
Расчет страховой компенсации удобно рассмотреть на примере: вы оформили ссуду в размере 200 тыс. р. на срок 5 лет. Ежегодный страховой взнос составляет 1%.
1. Первый способ расчета.
При оформлении ссуды с вас взяли 6880 р. в качестве страхового взноса. Распределив данную сумму по годам в соотношении с остатком кредитной задолженности, вы получите:
Если вы погасили ссуду за 2 года, то страховщик должен выплатить вам компенсацию за оставшийся срок: 1440+1060+620=3120 р.
2. Второй способ расчета.
- При оформлении ссуды с вас взяли страховку в размере 200000*1%*5 лет=10000 р.
- Вы погасили задолженность за 2 года и 5 месяцев.
- Размер подлежащей возврату страховки составит 10000/60 месяцев*31 месяц=5167 р.
Люди из-за своей неопытности оформляют страховку , так как считают это обязательным условием банка при выдаче кредита – именно так заявляют кредитные специалисты. Хотя на самом деле страховка может оформлять только по желанию клиента и заставить его оформить никто не сможет. Но на практике все оказывается по-другому.
Работники банка врут , говоря, что без страховки клиенту никто не выдаст кредит, наивный клиент верит, и несколько тысяч в год переплачивает просто так. Кроме того, если и действительно случится страховой случай, то будет очень сложно, нужно еще доказать свою правоту.
Можно ли вернуть страховку после погашения кредита?
Многие люди после того, как выплачивают свой кредит приходят в банк и требуют чтобы им вернули стоимость страховки, которой они не смогли воспользоваться. Но на самом деле это неправильный шаг, так как сотрудники банка тут не причем, ведь не они вас страховали. Чтобы задавать этот вопрос нужно связаться со специалистом страхового отдела.
Вопрос о том , можно ли , сложный, так как они будут всеми возможными способами отказывать вам в возвращении средств. Но если вы знакомы с законом и можете указать на него работникам страховой компании, то деньги вам непременно вернутся.
Перед тем, как идти в страховую с претензиями и просьбами, нужно еще раз ознакомиться с условиями договора, в которых прописаны все нюансы согласно страховки. Вообще, если вы оплатили кредит, то можете придти в страховую и они обязаны пересчитать сумму страховки на другой период и вернуть вам разницу.
Можно, но это длительный и сложный процесс, в котором много нюансов и спорных вопросов. Стоит отметить, что для каждого вида кредитования предусмотрена своя страховая система.
В любом договоре должно быть прописано возвращаются ли средства, если кредит выплачен досрочно. Проще всего вернуть страховку за потребительский товар. Как бы не говорили страховщики при оформлении страховки, что ее можно будет вернуть назад, на российской практике возвращать свои деньги можно только через суд.
Способы и варианты
Существует три варианта касающихся возвращения страховки:
- Отказ от возвращенных средств.
Такой вариант в кредитной практике встречается чаще всего. Люди не хотят заморачиваться, собирать бумажки, и ходить по страховым и банкам, чтобы получить тысячу рублей. У многих людей просто нет на это времени. Да и к тому же люди, которые обращаются в страховую с просьбой , получают отказ. Поэтому нужно всегда читать свой договор, особенно то, что написано мелким шрифтом. Именно там чаще всего пишется, что компания не возвращает средства за страховку, неважно пользовались вы ей или нет.
Самостоятельно чего-то добиться у страховой бессмысленно. А ели вы обратитесь к опытному юристу, то он сможет вернуть ваши деньги.
- Частичный возврат средств.
- Полное возвращение средств.
О второй и третьем варианте возвращения средств будет описано ниже.
Вернуть деньги можно двумя способами:
- Через банк.
- Через страховую компанию.
В основном это зависит от того, где оформлялась страховка. Если к вам во время подписания кредитного договора пришел работник страховой, то они же вам и будут выплачивать страховку. Если же работники банка заполняли форму без присутствия страховщика¸ то и возвращать деньги будет банк.
Порядок возврата
На самом деле процедура расторжения страхового договора не сложная. Но исходя из того, что мало какой страховщик захочет вам , ее можно назвать сложной. Но сложнее всего не расторгнуть договор, а вернуть деньги.
Порядок возврата денег состоит из следующих процедур:
- Выплата по кредиту.
- Подача заявления.
- Ожидание подтверждения и выплата.
- Если третий пункт не соблюден, то нужно подать в суд.
- Явиться на разбирательство.
- Ждать решения суда.
Хотя явка в суд не обязательна, и если у вас есть весомые причины, то дело рассмотрят без вас. Но чтобы добиться решения в свою пользу, лучше явиться в зал суда. Проще всего вернуть свои деньги, если вы выплатили за кредит за пару месяцев, так как страховая за столь короткий период времени не могла потратить ваших денег.
Возврат при потребительском займе
Перед тем, как подписать кредитный и страховой договор, нужно вчитываться в каждый его пункт и не стесняться задавать вопросы. Оформляя потребительский , человека могут застраховать, хочет он этого или нет. Если же вас застраховали, то какие-то деньги вернуть вряд ли удастся. Умные же люди, когда узнают, что их хотят застраховать, просто отказываются от кредита – это, пожалуй, лучшее решение.
Многие компании, которые согласны выплатить клиенту сумму от страховки, хотят нажиться на своих клиентах. Многие из них путем обмана выплачивают меньшие сумму, придумывая дополнительные расходы.
Конечно, неопытный человек поверит на слово работникам страховой, но на самом деле нужно потребовать все сметы, где указано, сколько денег было потрачено страховой за определенный период. А дальше простая математика и можно высчитать, сколько вам задолжала компания. Но не стоит забывать и о вознаграждении сотрудника, которое должно быть прописано в документах.
Возврат при досрочном погашении
Если вы досрочно закрываете свой кредит, то вправе вернуть средства, которыми вы уже точно не воспользуетесь, так как ваш кредит зарыт. Если вы закрыли кредит досрочно, то можно перестать платить за него и тогда он закроется. Но все-таки для того, чтобы избежать штрафов нужно предупредить банк о том, что вы закрыли свой кредит.
Для того, чтобы вернуть деньги за страховку, нужно собрать следующие документы:
- Заявление.
- Паспорт.
- Копию кредитного договора.
- Справку о закрытии договора.
Писать заявление нужно на имя директоры компании. Можно принести заявление как лично в офис, так и переслать его по электронной почте. В нем нужно обязательно указать причину, по которой вы хотите вернуть свои средства.
Причины на это могут быть следующие:
- Досрочное погашение кредита.
- Прекращение деятельности компании.
- Смерть гражданина, на которого была оформлена страховка.
- Истечение срока договора.
Во всех случаях, кроме первого, вам должны вернуть полную стоимость страховой выплаты. Если речь идет о досрочном погашении, то сумма пересчитывается и вам уплачивается только часть суммы.
Чтобы добиться своего,
нужно внимательно перечитать договор. А если вы не компетентны в этом вопросе, то нужно обратиться к нотариусу или юристу, которые помогут вам в решении всех вопросов. Ведь в одиночку бороться со страховыми страшно, так как они вас просто задавят своим профессионализмом, и вы ничего не сможете сделать, как кивнуть и согласиться что вам действительно ничего не должна страховая.
Согласно законодательству РФ , можно вернуть деньги за период, который не прошел – если вы раньше срока гасите свой кредит. Для этого необходимо письменное заявление, после которого рассмотрением вашей заявки займутся управляющие компании.
Но стоит подготовиться к тому, что это будет долго, так как директора всегда заняты и им не до ваших заявлений. Тем более если дело идет о возвращении денег.
Нужно понимать, что при полном погашении кредита прекращает действовать и страховой контракт, а значит, деньги заемщику должны быть возвращены с учетом затрат. Страховщик просто обязан вернуть деньги клиенту.
Отказ от возвращения средств
Как говорилось выше, многие люди пользуются именно таким способом после закрытия кредита. Но как показывает практика, то многие просто не знают, что можно было бы вернуть страховые взносы, так как компании их не оповещает об этом. А даже те, кто и знает о возврате средств, не хотят связываться со страховыми, так как они всяческими путями будут стараться не вернуть вам деньги. Приводя кучу, казалось бы, бесполезных аргументов.
Можно как самостоятельно отказаться от выплаты средств, так в этом вам может отказать и банк.
Обычно на это у страховой должны быть весомые решения, к примеру:
- Пропуск времени подачи заявления. Обычно подать заявление в страховую можно не позднее месяца, после страхового случая или закрытия договора. Если же вы придете спустя несколько месяцев, то вашу заявку даже и рассматривать никто не станет. Но если у вас не получается написать заявление нужно предупредить об этом страховщика, чтобы тот продлил срок на подачу заявления.
- В заявлении не указаны нужные данные. В нем должна быть следующая информация:
- Дата страхового случая.
- Информация о лице.
- Причина возврата денег.
- Номер страхового договора.
- Дата написания заявления.
- Подпись застрахованного лица.
- К заявлению не приложены все необходимые документы , которые могут понадобиться для выплаты. Вообще, пакет документов может быть разным, все зависит от конкретной ситуации и страховой.
Частичное возвращение средств
Запросить частичный возврат средств от страховой компании можно если с момента подписания договора прошло более шести месяцев.
После вашего обращения возможно два варианта дальнейших событий:
- С вами согласятся и выплатят вам средства.
- Страховая будет спорить с тем, что ничего вам не должна, тыкая вас в договор.
При обращении в офис страховщик будет утверждать вам, что большая часть внесенных вами денег была потрачена на административное обеспечение. Но на самом деле это не так. Ладно, если сумма небольшая, то и заморачиваться не стоит.
Если речь идет о больших деньгах, то нужно попросить в страховой распечатку того, куда ушли ваши деньги. Благодаря этому вы сможете добиться максимального возврата средств.
Если страховщики не хотят мирным путем решать проблемы, то можно смело обращаться в суд. Если у вас будет опытный юрист, собраны все бумаги, то судья будет на вашей стороне. И страховщики вернут вам немаленькую сумму денег.
Но стоит отметить , что все выплаты и расходы на госпошлину в суде придется платить вам. Поэтому перед тем, как обращаться в суд, нужно выявить, сколько денег вам придется затратить.
Полное возвращение средств
Такой вариант можно рассматривать , если кредит был погашен не позднее двух месяцев с момента его получения. Чаще всего подобные ситуации не доходят до суда, так как за столь короткое время компания не могла потратить ваши деньги, а значит, вернет вам их в полной мере.
И, конечно, если у страховой все-таки нашлись аргументы , то нужно обратиться в суд и подать заявление. В большинстве случаев суд будет на стороне заемщика, а не на стороне страховой.
Еще раз следует отметить, что перед подписанием страхового договора нужно внимательно читать все его пункты.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации