
Эффективная годовая процентная ставка. Инструкция — Как посчитать годовой процент по кредиту
Онлайн калькулятор вкладов поможет вам быстро рассчитать проценты по любому вкладу, в том числе с капитализацией, с пополнениями и с учетом налогов, а также покажет график начисления процентов. Если вы планируете открыть вклад, то калькулятор поможет вам заранее рассчитать потенциальную доходность.
Капитализация процентов
При обычном вкладе начисленные проценты банк выплачивает вкладчику ежемесячно (либо с другой периодичностью, оговоренной условиями договора). Это называется «простые проценты». Вклад с капитализацией (или «сложные проценты») - это условие, при котором начисленные проценты не выплачиваются, а прибавляются к сумме вклада, таким образом увеличивая её. Общий доход от вклада в этом случае будет выше.
С помощью депозитного калькулятора вы можете сравнить результаты расчёта двух одинаковых вкладов (с капитализацией и без) и увидеть разницу.
Эффективная процентная ставка по вкладу
Эта характеристика актуальна только для вкладов с капитализацией процентов. В связи с тем, что проценты не выплачиваются а идут на увеличение суммы вклада, очевидно, что если ежемесячно возрастает сумма вклада, то и вновь начисленные на эту сумму проценты также будут выше, как и конечный доход.
Формула расчета эффективной ставки:
где
N - количество выплат процентов в течение срока вклада,
T - срок размещения вклада в месяцах.
Эта формула не универсальна. Она подходит только для вкладов с капитализацией 1 раз в месяц, период которых содержит целое количество месяцев. Для других вкладов (например вклад на 100 дней) эта формула работать не будет.
Однако есть и универсальная формула для рассчета эффективной ставки. Минус этой формулы в том, что получить результат можно только после рассчета процентов по вкладу.
Эффективная ставка = (P / S) * (365 / d) * 100
где
P - проценты, начисленные за весь период вклада,
S - сумма вклада,
d - срок вклада в днях.
Эта формула подходит для всех вкладов, с любыми сроками и любой периодичностью капитализации. Она просто считает отношение полученного дохода к начальной сумме вклада, приводя эту величину к годовым процентам. Лишь небольшая погрешность может присутствовать здесь, если период вклада или его часть выпала на високосный год.
Именно этот метод используется для рассчета эффективной ставки в представленном здесь депозитном калькуляторе.
Налог на доход по вкладам
Налоговый кодекс Российской Федерации предусматривает налогооблажение вкладов в следующих случаях:
- Если процентная ставка по рублевому вкладу превышает значение ключевой ставки ЦБ РФ на момент заключения или пролонгации договора, увеличенной на 5 процентных пунктов.
- Если процентная ставка по валютному вкладу превышает 9% .
Ставка налога составляет 35% для резидентов РФ и 30% для нерезидентов.
При этом налогом облагается не весь доход, полученный от вклада, а только часть, полученная в результате превышения процентной ставки по вкладу пороговой ставки. Для того, чтобы рассчитать налоговую базу (сумму, облагаемую налогом), нужно сначала рассчитать проценты налисленные по номинальной ставке вклада, а затем сделать аналогичный расчет по пороговой ставке. Разница этих сумм и будет являться налоговой базой. Для получения величины налога остается умножить эту сумму на ставку налога.
Наш депозитный калькулятор рассчитает ваш вклад с учетом налогов.
Здравствуйте, дорогие читатели!
Недавно в офисе у нас была весьма серьезная пожилая особа. Покойный муж оставил ей солидную сумму, заработанную на собственном бизнесе. Бабушка спросила, как ей самостоятельно рассчитать проценты. Эх, были бы все старики такими внимательными! Большинство из них, к сожалению, с легкостью отдает свои последние сбережения мошенникам. Я научил бабушку. Будьте и вы в курсе дел.
Чем больше вклад – тем больше прибыль. Самому при этом делать ничего не надо.
Открытие вклада в банке – пассивный вид заработка, набирающий популярность у жителей нашей страны. Популярность его просто объяснима: вкладываешь «свободные» денежные средства в банк, выжидаешь определенный период времени и получаешь прибыль.
Конечно, консультант банка, к примеру, Сбербанка, с радостью расскажет вам то, что написано у него в буклете по поводу банковских предложений: такой-то депозит, доходность – до 10 процентов годовых и т.д.
Но что такое эти 10 процентов? Вы принесли настоящие деньги, а вам говорят о каких-то абстрактных процентах. Наверняка, вы захотите узнать, а что значат эти проценты в переводе на реальные деньги, какой будет ваша прибыль в рублях спустя один месяц, год? Такую информацию вам далеко не каждый сотрудник банка сможет предоставить.
Но вы можете рассчитать все самостоятельно. Вычисления только с виду кажутся сложными. На самом деле все просто, они делаются по расчетной формуле. Эта формула изменяется в зависимости от капитализации процентов: если она есть – необходим один алгоритм подсчетов, если ее нет – другой. Однако, даже если у вас нет под рукой калькулятора, по формуле вы сможете точно определить прибыль от вклада.
Рассчитываем простые проценты
Формула работает, когда капитализации процентов не предполагается. Иными словами, вы кладете деньги на счет и оставляете их там на некоторый срок.
На протяжении этого срока изменения процентной ставки и суммы вклада не происходит.
Допустим, вклад составляет 200 000 рублей. Годовая процентная ставка – 10 процентов. Как высчитать прибыль, которую даст вклад?
Применим такую формулу:
S = (P × I × t ÷ K) ÷ 100
Символом S обозначена сумма начисленных процентов, которую мы должны получить, чтобы узнать прибыль.
P – сумма, которую мы положили на счет.
I – годовая процентная доходность.
t – период (дни), за который происходит начисление процентов (обычно, около половины срока депозита).
K – количество суток в году (365 или 366, если год високосный).
Давайте посчитаем:
S = 200 000 × 10 × 184 ÷ 365 ÷ 100 = 10082 (рубля). Мы получили сумму процентов, которые будут начислены за 184 дня.
Рассчитываем сложные проценты
Когда необходим расчет сложных процентов? Если предполагается капитализация вклада.
Капитализация вклада – это означает, что те проценты, которые начисляются за месяц, нужно добавить к сумме вашего вложения.
Таким образом, за второй месяц для расчета процентов следует брать изначальную сумму вклада с прибавлением процентов, начисленных в первый месяц.
S = (P × I × j ÷ K) ÷ 100
S – прибыль (начисленные проценты за определенный период).
P – сумма, положенная на счет изначально с учетом капитализации в последующие месяцы.
I – годовой процент.
J – дни, на протяжении которых идет капитализация.
K – число дней в году.
Для начала подсчитаем, какой будет сумма вклада спустя месяц.
200 000 × 10 × 30 ÷ 365 ÷ 100 = 1643 (рубля) – проценты, которые будут начислены за месяц. Прибавляем их к 200 000 рублей. Для расчета процентов за второй месяц берем в качестве P сумму 201 643 рубля.
Расчет прибыли за второй месяц, если в нем 31 день, получится таким:
201 643 × 10 × 31 ÷ 365 ÷ 100 = 1712 (рубля).
Если эту формулу применить к каждому месяцу, мы увидим, как растет прибыль в течение года.
Будьте внимательны!
Рассчитываем сложную процентную ставку
Сложная (эффективная) процентная ставка по вкладу показывает, какой доход имеет вкладчик реально. Получается она после проведения операций со сложными процентами. Это сумма процентов за весь период работы банка с вашим вкладом. Ставка рассчитывается в банке, чтобы проинформировать потенциальных вкладчиков о выгодах сотрудничества с конкретным банком.
Эффективная процентная ставка также определяется, когда речь идет о кредите. Чтобы ее высчитать, заемщику нужно подсчитать всю сумму долга, т.е. сумму, которую ему выдал банк, сложить со стоимостью кредита (процентами), комиссиями за те или иные услуги, (к примеру, смс – оповещения и др.), суммой страховки кредита и т.д. Получив эту сумму, можно рассчитать, какой взнос нужно будет делать ежемесячно.
Самостоятельно определить эффективную процентную ставку непросто. В банках, имеющих онлайн-версию, есть калькуляторы, при помощи которых сложная процентная ставка высчитывается очень быстро.
О порядке расчета процентов по вкладу в видео:
Как сделать расчет процента от конкретной суммы?
Каков алгоритм расчета процента от определенной суммы? Обратимся к математике, вспомнив, как мы высчитывали процент от числа на уроках.
К примеру, нужно определить, сколько будет 60% от 1000 рублей.
Варианты рассуждения:
- Первый путь . Берем 1000 рублей за 100 процентов. Нам нужно найти X (60 процентов от суммы в рублях). Х – 60 процентов. Значит, Х = 1000 × 60% ÷ 100% = 600 рублей. Мы получили 60 процентов от 1000 рублей – это 600 рублей.
- Второй, более простой, путь. 60 процентов – это 0,3 от суммы. Следовательно, для нахождения 60 процентов от 1000 рублей можно 0,3 умножить на 1000. Получается 600 (рублей). Расчет намного короче, но не менее точный, чем первый.
Решим еще пару несложных примеров, чтобы найти простые проценты:
Сколько в рублях будет 18 процентов годовых от вклада 20 000 рублей?
0,18 × 20 000 = 3600 рублей за один год.
Рассчитаем 19 процентов годовых на 2 года (24 месяца). Суммарный процент получается 8000. Задача выяснить, какой была изначальная сумма вклада.
Представьте, что вы сдаете экзамен и вам попалась такая задача
Давайте разберемся. Мы положили на счет определенную сумму. Обозначим ее, как и ранее, P. В год начисляется 19 процентов прибыли. Срок вклада – 24 месяца. За это время мы явились счастливыми обладателями дополнительных 8000 рублей. Значит, P × 0,19 × 2 = 8000 (стартовый капитал мы умножили на годовой процент и на количество лет).
P = 8000 ÷ 0, 19 ÷ 2 = 21 052 (рубля) – таков был наш вклад в банк.
Поработаем с другим примером.
500 000 – сумма, положенная на счет в банке под 10 процентов годовых. Срок вклада – 10 лет.
Решаем. 500 000 × 0,1 × 10 = 500 000 рублей процентов. Т.е. через 10 лет наша сумма при годовом проценте 10 должна удвоиться, и мы получим 1 000 000 рублей.
Рассчитаем проценты на примерах
Сумма кредита – 20 000 рублей. Годовой процент – 18,9%. Процент простой.
Каким будет ежемесячный платеж?
20 000 × 0,189 = 3780 – это проценты за год. В месяц процент будет в 12 раз меньше этой суммы. Значит, он составит 315 рублей. Делим 20 000 на 12 (количество месяцев в году). Получаем 1667 рублей. Это доля основного долга, приходящаяся на один месяц. Прибавляем к ней 315 рублей. Итого, 1982 рубля – ежемесячный платеж по кредиту.
Какой вклад нужно сделать сегодня в бизнес, который дает 15 процентов прибыли в год, чтобы спустя 24 месяца было 300 000 рублей?
Начнем с того, что спустя 24 месяца у нас будет 300 000 рублей (это сумма нашего вложения с процентами по вкладу за 2 года).
Мы положили на счет банка определенную сумму (P). Годовой процент – 15.
Следовательно, 2 × P × 0,15 + P = 300 000 рублей. P = 300 000 ÷ (0, 3 + 1) = 230 769 рублей – наше первоначальное вложение.
В банк положена сумма 5000 рублей. Годовой процент составляет 7,8%. Что я получу в конце года?
Рассчитываем: 5000 × 0, 078 + 5000 = 5390 рублей.
А если открыть вклад на сумму 50 000 рублей при годовом проценте 7,6 сроком на 99 дней?
В нашей стране признан английский способ процентных начислений, поэтому считается, что в году 365 дней. Итак, 50 000 × 0,076 × 99 ÷ 365 = 1030 рублей – проценты за указанный период времени (99 дней). На выходе сумма будет 51 030 рублей.
Из 15 000 рублей нужно вычесть 20 процентов. Обозначим 15 000 как 100 процентов. 0,2 – такова доля 20 процентов в целом. Вычтем из 15 000 произведение 0,2 × 15 000, получаем 12 000.
Выполним еще один расчет.
Сколько будет в рублях 5% от суммы 60 000 000 рублей? 0,05 × 60 000 000 = 3000 000 рублей.
Теперь определим, каким будет ежедневный процент, если годовой составляет 17,9 ?
Рассуждаем так: на счете весь год находится положенная нами изначально сумма, дающая нам по окончании года прибыль 17,9 процента. Какую прибыль эта сумма дает в месяц? 17,9 ÷ 12 = 1,49 процента – прибыль каждый месяц. А в день? 17,9 ÷ 365 = 0,049 процента ежедневно прибавляется к нашему вкладу.
К примеру, сумма вклада – 100 000 рублей. Процент прибыли в год – 17,8. Годовая сумма процентов будет равна 0,178 × 100 000 = 17 800 рублей (в год). Дневная сумма процентов рассчитывается путем деления годовой суммы на 365. Получаем 48 рублей – ежедневная прибыль.
Напоследок вычислим 5% от суммы 2000.
Все предельно просто. 2000 × 0,05 = 100.
Рассчитываем проценты по депозиту без помощи банковского консультанта
Каждому ясно, что вклады в банке делаются для получения прибыли. А прибыль – это проценты. Каким образом можно сразу определить прибыль?
Годовой вклад без пополнения
При оформлении годового депозита, когда предполагается получить проценты по окончании года, рассчитать прибыль не составляет большого труда.
Предположим, на счет положено 700 тыс. рублей. Вклад сделан 15.07.2014 года. Срок депозита – год. Процентная ставка – 9%. Следовательно, 15.07.2015 года вкладчик вернул свои 700 000 рублей и получил сверх них 63 тысячи прибыли (расчет такой: 700 000 × 9 ÷ 100 = 63 000).
Депозит сроком более или менее года без пополнения
Допустим, 700 тысяч рублей положены на счет в банке, как и в предыдущем случае. Но срок вклада составляет 180 дней. Годовой процент по-прежнему 9%.
Расчет в данном случае будет более сложный:
700 000 нужно умножить на 9, разделить получившееся произведение на 9, затем на 100 и на 365. Получается 172,603. Это число умножаем на 180. Итог – 31 068,5.
Депозит с пополнением
Сделаем задачу еще более сложной.
Допустим, что мы открыли вклад, который можем пополнять по возможности. Вклад (500 000 рублей) открыт 15.07.2016 года на следующих условиях: годовой процент – 9%, срок депозита – год. 10.12.2016 года мы пополнили счет, положив еще 200 тысяч рублей. Спрашивается, какую прибыль мы получим 15.07.2017 года, т.е. по закрытии вклада?
Сначала подсчитаем, сколько дней прошло с 15.07.2016 по 9.07.2016 (период, когда на депозите было 500 тысяч рублей), а затем – сколько дней на депозите было 700 тысяч рублей (с 10.12.2016 по 14.07.2017).
Получается:
500 тысяч рублей лежали на счете в течение 148 суток;
700 тысяч рублей – в течение 217 суток.
К 217 прибавим 148. Сумма равна 365. Значит, мы все правильно подсчитали.
500 000 умножим на 9, разделим произведение этих чисел на 100, полученную в результате деления сумму разделим на 365 и умножим на 148. Итого – 18 246 рублей 58 копеек (доход за первый период).
700 000 умножим на 9, разделим произведение этих чисел на 100, полученную в результате деления сумму разделим на 365 и умножим на 217.
Итого – 37 454 рубля 79 копеек (доход за период после пополнения счета).
Суммируем доходы за 2 периода: 18 246 рублей 58 копеек + 37 454 рубля 79 копеек = 55 701 рубль 37 копеек.
Сложные расчеты прибыли с учетом капитализации
Капитализация депозита – определение процентов в каждом следующем месяце исходя из суммы предыдущего месяца с прибавленными к ней начисленными в этом месяце процентами.
Допустим, уже известный нам вклад – 700 тысяч рублей – сделан на год. Годовой процент – 9%. Проценты начисляются каждый месяц. Вкладчик вправе снимать проценты ежемесячно или капитализировать свой вклад. Второй случай предполагает большую доходность.
Выполним расчет.
В первый месяц банковской работы, при условии, что в нем 30 дней, депозит вырастет на 5 178 рублей 8 копеек (700 000 × 9 ÷ 100 ÷ 365 × 30 = 5 178,08).
Это число прибавляем к 700 000. Получается 705 178,08 рубля. Умножаем сумму на 9, делим на 100, затем на 365 и умножаем на 30. Получается число 5 216,39, т.е. 5 216 рублей 39 копеек. Сравним его с результатом предыдущего расчета. Разница – 38 рублей 31 копейка.
Рассчитаем доход за третий месяц:
700 000 + 5 178,08 + 5 216,39 = 710394,47.
710394, 47 умножим на 9, разделим на 100, затем на 365 и умножим на 30.
Итого – 5254,97, т.е. 5254 рубля 97 копеек.
Такую прибыль даст депозит за три месяца. Аналогично высчитывается доход за 5, за 10 и т.д. месяцев. Годовая доходность будет 64 728 рублей 4 копейки, если считать, что количество дней в месяце равно 30.
Имейте в виду, что годовой процент по депозиту без капитализации, как правило, выше, чем по вкладу с капитализацией.
Прежде чем выбрать вклад, узнайте все подробности о начислении процентов. Сделайте расчеты сами, проведите сравнение доходности разных депозитов.
Вложение средств без капитализации может принести вам большую прибыль, чем вклад с ней. И наоборот.
Расчет прибыли, когда причисление процентов проводится по окончании срока депозита
Вклад на несколько лет
Вкладчик открыл счет в банке на 10000 рублей. Годовой процент составляет 9%. Срок вложения – 24 месяца.
За один год:
Примем 10000 за 100 процентов. Х – количество рублей, соответствующее 9%. Х = 10000 × 9 ÷ 100 = 900. Прибыль за первый год – 900 рублей.
За 2 года:
Расчет прост: умножаем 900 на 2.
Получаем 1800 рублей прибыли от двухлетнего вклада.
Вложение на несколько месяцев
10000 положено на счет на 3 месяца. Годовой процент – 9%. За год прибыль бы составила 900 рублей. Прибыль спустя 90 дней – Х.
Х = 900 × 90 ÷ 365 = 221,92 рубля.
Как сделать расчет дохода от пополняемого депозита при условии, что проценты выплачиваются в конце срока?
Счета, которые можно пополнять, как правило, дают более низкую прибыльность. Пока действует договор, может произойти уменьшение ставки рефинансирования, и депозит вкладчика не будет приносить выгоду банку. Т.е. выплаты по вкладу начнут превышать процент, выплачиваемый должниками, взявшими кредиты. Однако это не касается тех ситуаций, когда ставка по депозиту не находится в зависимости от ставки рефинансирования.
Итак, ставка рефинансирования повышается – увеличивается процентная ставка по вкладу; ставка рефинансирования понижается – меньше становится прибыль вкладчика.
Депозит – 10000 рублей. Срок 90 дней. Годовой процент – 9%. Через 30 дней вкладчик положил на счет 3 тыс. рублей.
900 рублей – прибыль за год, если бы вклад не был пополнен.
За месяц: 900 × 30 ÷ 365 = 73,972 рубля.
На счете после 30 дней – 13 тысяч рублей.
Перерасчет за весь год: 13000 × 9 ÷ 100 = 1170 рублей.
На 2 последних месяца: 1170 × 60 ÷ 365 = 192,33 рубля.
В итоге прибыль (все начисленные проценты): 266,302 рубля.
Расчет дохода от депозита с капитализацией
Выплата процентов по вкладу может быть:
- единовременной, т.е. в день, когда договор по депозиту подписан, расторгнут или окончен;
- периодической: сумма делится и выдается каждый месяц, через каждые три месяца, раз в квартал или ежегодно.
Выбор за клиентом, какой из следующих вариантов предпочесть:
- с периодичностью, обозначенной в договоре, посещать банк с целью снять начисленные за прошедший период проценты;
- или получать их на карту в автоматическом режиме.
Капитализировать проценты – значит причислять их к остатку по депозиту каждый месяц.
Представьте, что вы приходите в банк каждый месяц в день, когда начисляются проценты, снимаете их и пополняете свой вклад снятой суммой.
Происходит увеличение остатка по депозиту – идет начисление процента на процент. Такие вклады рекомендуется выбирать людям, не планирующим снятия сбережений до окончания срока депозита.
Существуют вклады с возможным снятием капитализированных процентов.
Рассчитываем проценты по депозиту с капитализацией
В первый день года был открыт вклад, предполагающий капитализацию процентов. Сумма вклада – 10000 рублей. Годовой процент – 9%. Срок – полгода, т.е. 180 дней. Проценты начисляются и капитализируются 30-го или 31 числа ежемесячно.
10000 × (1 + 0,09 × 30 ÷ 365) 3 × (1 + 0,09 × 28 ÷ 365) × (1 + 0,09 × 31 ÷ 365) 2 = 10000 × 1,007397260273973 3 × 1,00690410959 × 0,0076438356164384 2 = 10452,12 (рубля).
- 30 суток – 3 месяца;
- 28 суток – 1 месяц;
- 31 день – 2 месяца.
Рассчитывая число суток в периоде, необходимо иметь в виду, что когда последний день периода является выходным, окончание срока переносится на первый рабочий день после него.
Из-за этого онлайн-калькуляторы не могут дать 100-процентно точный расчет. Невозможно точно рассчитать проценты по вкладу за 24 месяца, если утверждение производственного календаря – дело ежегодное.
Проверяем, правильно ли начислены проценты по депозиту
Техника не всегда работает исправно. Имея на руках выписку из счета, можно пересчитать проценты, которые полагаются к выплате.
Например, 20 января был сделан вклад, 10000 рублей. Предполагается ежеквартальная капитализация процентов. Срок размещения средств – 273 дня. Годовой процент – 9%. В марте, 10-го числа, произошло пополнение депозита на 30 тысяч рублей. 15-го июля вкладчик снял со счета 10 тысяч рублей. 20-е число в апреле и 20-е число в июле – выходные дни.
Ст. 214.2 (НК РФ) говорит о том, что если при заключении договора или его продления до трех лет процент по вкладу в рублях был выше в феврале 2014 года ставки рефинансирования на 5%, на процентные доходы, превышающее это значение, вкладчику надо заплатить налог в размере 35 процентов. Оформлять документы в этом случае должен банк.
Порядок расчета процентов по банковскому депозиту в Excel:
Как рассчитать доходность депозита самому?
Многие граждане нашей страны отдают свои средства на хранение и приумножение банкам. Если вклад не превышает 700 тысяч рублей, его страхует государство. Открыв счет в банке, человек получает гарантию возврата своих средств с причислением к ним процентов.
Считается, что процентная ставка показывает прибыльность депозита. Верно ли это мнение? Не верно. Нужен учет всех свойств вклада, чтобы определить доходность от него.
Для прогноза прибыльности надо знать, как считают проценты.
Долгое время работая в банке, я понял, что большинство граждан не умеют производить подсчет процентов. Однако не во всех банках работают добросовестные сотрудники. Многие из них так же, как и клиенты, не могут сосчитать прибыль от вклада. Вот почему важно научиться самому рассчитывать доходность депозита.
200 тысяч рублей разместили на год.
Вспомним, что есть 3 вида вкладов:
- с причислением прибыли к сумме депозита раз в месяц;
- с причислением прибыли раз в квартал;
- с причислением прибыли раз в год.
Используется 2 формулы:
- для вычисления простых процентов;
- для вычисления сложных процентов.
Простой процент означает, что прибыль от вклада начисляется перед окончанием срока существования депозита.Сложный процент обусловлен причислением процентов к сумме вклада в определенные дни.
Простые проценты рассчитываются так:
S = (P x I x t ÷ K) ÷ 100 (S – прибыль; I – годовой %; t – число дней, в которые начислялись проценты по вкладу; K – дни в году; P – изначальная сумма на счете).
Формула для расчета сложных процентов:
S = (P x I x j ÷ K) ÷ 100 (j – число дней в периоде, в конце которого проценты капитализируются; P – сумма вклада с причисленными процентами; S – изначальная сумма депозита с добавлением процентов).
Пример капитализации процентов раз в месяц
Используется формула сложных процентов. В январе S = 1189,04 рубля (100 000 x 14 x 31 ÷ 365) ÷ 100 = 1189,04).
Прибавим сумму процентов за месяц к изначальной сумме.
Итог – 101 189,04 рубля.
В феврале S = 1086,74 рубля (101 189,04 x 14 x 28 ÷ 356) ÷ 100 = 1086,74).
Январские проценты больше февральских, т.к. в январе больше дней. 101189,04 складываем с 1086,74. Получаем 102275,78 рубля. Так для каждого месяца вклада.
Пример капитализации процентов раз в квартал
Есть риск сделать такую ошибку (как показывает мой опыт, она встречается часто): поставить в формулу вместо j = 90 или 91 дня j = 30 или 31, т.е. взять во внимание число дней в одном месяце, а не в квартале.
Расчет производится при помощи формулы сложных процентов.
В первом квартале S = 3452,05 рубля (100 000 x 14 x 90 ÷ 365) ÷ 100).
Во втором квартале вместо 100 000 берем 103452,05. Далее, я надеюсь, все понятно.
Пример капитализации по окончании времени вклада
Нужна формула для вычисления простых процентов.
Если депозит 100 000 рублей, S составит 14000 рублей (100 000 х 14 х 365 ÷ 365) ÷ 100 = 14000).
На этом премудрости заканчиваются.
Рассчитывайте проценты, тщательно изучайте договор с банком, прежде чем его подписать.
Будьте финансово грамотными людьми!
Приумножайте свои денежные средства!
Все, кто когда-либо брал кредит, при выборе выгодной для себя программы кредитования обращал внимание в первую очередь на процентную ставку. Каждый заемщик понимает, что чем ниже процент по кредиту, тем меньше будет его конечная стоимость и размер ежемесячного платежа. Но не все до конца понимают, что такое процентная ставка по кредиту, из чего она складывается, а так же как рассчитать стоимость займа, зная это значение.
Что это такое
Многие думают, что если процентная ставка 12%, то общая переплата по кредиту составит именно 12%. Но это большая ошибка, само понятие процент годовых – это тот процент, который высчитывается от всей суммы долга за один год . Если, например, срок кредитования 5 лет, то проценты взимаются за каждый год пользования займом и рассчитываются от остатка основного долга.
Обратите внимание, что чем больше срок кредитования, тем больше переплата, потому что процентная ставка по кредиту отражает ту часть от суммы долга, которая начисляется каждый год.
При оформлении кредита, обращайте внимание на условия договора. Разные финансовые организации начисляют проценты по разным схемам. Ярким примерам являются МФО, там проценты за пользование заемными средствами начисляются ежедневно. Но банки в основном процент рассчитывают на один год.
Из чего складывается процентная ставка
Первое, от чего зависит процент по кредиту – это ставка Центробанка, если, например, на текущий год она составляет 8%, то ни одна финансовая организация не может выдать деньги в долг меньше чем под этот процент . К тому же нужно учитывать, что есть такое понятие, как инфляция, деньги с каждым годом обесцениваются, а значит банки не получаю прибыли вовсе, если выдают кредиты под низкий процент.
Из чего состоит стоимость кредита
Из чего складывается процентная ставка по кредитам:
- Уровень инфляции, а он в нашей стране около 7% в год.
- Банк не выдает заемщикам собственные средства, поэтому он привлекает вкладчиков, соответственно, на обслуживание депозитных счетов также нужны деньги, которые включены в процентную ставку по кредиту.
- Иногда банки вынуждены сами брать деньги в долг у других финансовых организаций под проценты, заемщики также оплачивают межбанковский процент.
- В каждом банке есть определенный процент неплательщиков, то есть заемщиков, которые не выплатили долг, за это тоже платят заемщики.
- И последнее, банку нужно оправдывать свое существование, оплачивать труд сотрудников, платить за помещения и прочие расходы.
Одним словом, процентная ставка – это компенсация расходов кредитора на собственные нужды и его основной доход.
Низкий процент по кредиту? В чем подвох
Конечно, каждому из нас хочется получить деньги в долг и при этом не переплачивать двойную цену из собственных средств. Но, нужно понимать, что взять кредит бесплатно невозможно, и низкая процентная ставка по кредиту не говорит о том, что он обойдется дешевле.
Во-первых, банки в рекламе всегда указывают минимальный процент по займу, он доступен только единицам. Это рекламный ход, а реальный размер вознаграждения кредитора заемщик узнает только после того, как принесет все документы и оставит заявку на кредит. К тому же зачастую действительно, процент зависит от платежеспособности заемщика, его кредитной истории и прочих обстоятельств. Повышая ставку для того или иного заемщика, банк оправдывает свои риски, заключая с ним договор.
Во-вторых, низкая процентная ставка по кредиту говорит о многом. Банк не упустит своей выгоды, а заемщика ждут следующие расходы:
- Страховые взносы, они прибавляются к ежемесячному платежу.
- Комиссия за открытие и обслуживание кредитного счета.
- Неподъемные штрафы и пени за просроченные платежи.
- Штрафные санкции за досрочное погашение долга.
- Дополнительные сборы за СМС-информирование и прочие сервисы.
Прежде чем оформить кредит, читайте внимательно договор и уточните у специалиста, какие дополнительные средства банк взимает с заемщика.
Виды процентных ставок по кредитам
Думаете, что годовая процентная ставка по кредиту – это величина постоянная? В большинстве случаев да, особенно если речь идет о потребительском или ипотечном кредитовании. Процентная ставка определяется до подписания договора, заемщик получает график платежей и согласно ему оплачивает кредит до конца срока.
Виды процентных ставок по кредиту
Но процентная ставка может быть плавающей, об этом кредитор должен предупредить до подписания договора. Это значит, что кредитор в одностороннем порядке может принять решение об увеличении или уменьшении процентной ставки . А заемщик соответственно обязан будет уплачивать тот процент, который определил кредитор. В основном плавающая ставка чаще применяется по отношению к кредитным картам.
Как рассчитать переплату по кредиту
Формула расчета ежемесячных платежей по кредиту зависит от системы погашения долга. Их может быть аннуитетная и дифференцированная. Разница между ними в том, что аннуитетной системе размер ежемесячных платежей равен на протяжении всего срока кредитования, а при дифференцированной системе он снижается ежемесячно.
К тому же нужно всегда учитывать, что процент по кредиту – это не окончательная стоимость займа, банки в любом случае добавляют к ней комиссии и сборы. Об этом можно узнать только из кредитного договора, потому что при расчете на калькуляторы комиссии и прочие сборы не отражаются.
Как повлиять на процентную ставку
Как говорилось ранее, банки дают деньги в долг каждому клиенту на разных условиях, хотя по одной и той же программе кредитования. Дело в том, что банки принимают решение о выдаче кредита и его стоимости на основании документов, которые клиент готов предоставить. На итоговую стоимость займа влияют такие обстоятельства, как размер заработной платы, обеспечение, кредитная история и даже возраст и семейное положение заемщика.
Чтобы получить максимально выгодное предложение, нужна стабильная и высокооплачиваемая работа, большой трудовой стаж и «чистая» кредитная история. Но, если, например, у заемщика есть досрочно погашенные займы, то для него определят больший процент, причина тому очевидна, банки теряют прибыль, когда клиент рассчитывается ранее запланированного.
В общем, прежде чем брать кредит, поинтересуйтесь не только процентной ставкой, но и дополнительными условиями кредитования. В некоторых банках дополнительные сборы и комиссии уже входят в годовую ставку, соответственно никаких лишних переплат клиент вносить не будет. Но, постольку, поскольку для каждого потенциального заемщика решающую роль при выборе продукта решает его стоимость банкам невыгодно этого делать, и о реальной стоимости займа клиент узнает только при подписании договора.
Чаще всего годовая процентная ставка применяется для расчёта стоимости кредита или вклада. Когда вы кладёте деньги на депозит, то банк вам платит проценты за их использование, а когда оформляете кредит, то проценты банку платите вы. Так устроен этот бизнес. Если кто-то вам предлагает , то у вас есть все основания усомниться в порядочности данного кредитора.
Годовая процентная ставка – это…
Что же такое годовые проценты? Предлагаем начать с определения:
Годовая процентная ставка – это определённый процент от суммы кредита (вклада), который платит заёмщик (банк) за пользование кредитом (вкладом) в течение одного года.
Например, если годовая процентная ставка составляет 20% , то годовая плата за пользование суммой в 100 000 рублей будет равна 20 000 рублей (100 000*20%=20 000). Можно сформулировать это определение ещё так:
Годовые проценты по кредиту (вкладу) – это вознаграждение, выраженное в процентах годовых от суммы кредита (вклада), которое получает банк (вкладчик) за выданный кредит (размещённый депозит).
Обратите внимание на один важный момент:
Годовой процент отображает плату (вознаграждение) за пользование кредитом (вкладом) только в течение года .
То есть, если вы берёте в кредит 100 000 рублей на один год под 20% годовых, тогда да – за год его использования вы заплатите 20 000 рублей , а если на три года, тогда умножайте эту цифру на три и получится – 60 000 рублей (100 000*20%*3=60 000).
Просто некоторые заёмщики ошибочно воспринимают годовую процентную ставку, как расчётный показатель общей переплаты по кредиту за весь период. Смотрит такой заёмщик на цифру 20% годовых и думает: «Супер! Сейчас возьму в кредит на три года 100 000 рублей, и постепенно верну банку 120 000 рублей!»
Ага! Сейчас! Вернёшь! Будешь потом с тупой улыбкой смотреть на график платежей и удивляться: «Ну почему 160 000, а не 120 000, как я прикидывал?»
Аналогичная ситуация и по вкладам. Если вы кладёте на депозит 100 000 рублей под 15% годовых, то 15 000 рублей – это сумма вознаграждения, которую заплатит вам банк за пользование этими деньгами только в течение одного года.
Понятно, что помимо вознаграждения заёмщик (банк) обязан своевременно выплатить и саму сумму кредита (вклада).
В общем, будьте внимательны, друзья, когда имеете дело с годовыми процентами.
Кстати, на практике, по полученному в банке долгосрочному кредиту на 100 000 рублей под 20% годовых, за один год чаще всего «набегает» не 20 000, а гораздо меньше. Почему так происходит? Причина в постоянно изменяющейся базе, на которую начисляются проценты. Эту тему мы и рассмотрим .
Банковские вклады – самый распространенный способ сохранения и приумножения собственных средств. Большая часть населения хранит свои в банках. И это не мудрено, так как что делает вклады еще и самым безопасным способом хранения капитала.
Процентная ставка по вкладу для многих является показателем прибыльности вклада. Так ли это? Нет, необходимо еще учитывать свойства банковских вкладов, такие как наличие капитализации процентов, ее периодичность, возможность пополнения, а также снятия части вклада. Тем не менее, для того чтобы спрогнозировать ожидаемую доходность по вкладу, необходимо уметь считать эти самые проценты.
Мой опыт работы в банке показал, что люди не умеют это делать. Качество обслуживания в банках, зачастую, оставляет желать лучшего. Многие менеджеры и сами не умеют считать проценты по вкладу. Поэтому важно уметь самостоятельно рассчитывать доходность вклада, учитывая как процентную ставку, так и свойства вклада.
Пример для расчета мы возьмем из статьи
Там мы рассматривали сумму 100 000 рублей, размещенную сроком на 12 месяцев. У нас было три разных , которые отличались (начисление процентов за определенный период к первоначально вложенной сумме):
- Капитализация процентов в конце срока
- Для расчета простых процентов
- Для расчета сложных процентов.
Формула простого процента
Простой процент – это когда процент по вкладу начисляется в конце срока. Например, открыт вклад на год, с выплатой процентов в конце срока вклада, значит будут применять эту формулу.
Расчет простых процентов.
S = (P x I x t / K) / 100
I
– годовая процентная ставка
t
– количество дней начисления процентов по привлеченному вкладу
K
P
– первоначальная сумма привлеченных в депозит денежных средств
S
– сумма начисленных процентов.
Формула сложного процента
Сложный процент – это когда в течение срока вклада, производится капитализация процентов внутри срока вклада (ежемесячно, ежеквартально). Например, открыт вклад на год. Если в течение года будет происходить капитализация процентов, значит будут применять формулу для расчета сложных процентов.
Расчет сложных процентов.
S = (P x I x j / K) / 100
I
– годовая процентная ставка
j
– количество календарных дней в периоде, по итогам которого банк производит капитализацию начисленных процентов
К
– количество дней в календарном году (365 или 366)
P
– Первоначальная сумма привлеченных во вклад денежных средств, а также последующая сумма с учетом капитализации процентов
S
– сумма денежных средств, причитающаяся к возврату, равная первоначальной сумме привлеченных средств плюс начисленные капитализированные проценты.
Пример первый – Капитализация процентов ежемесячно
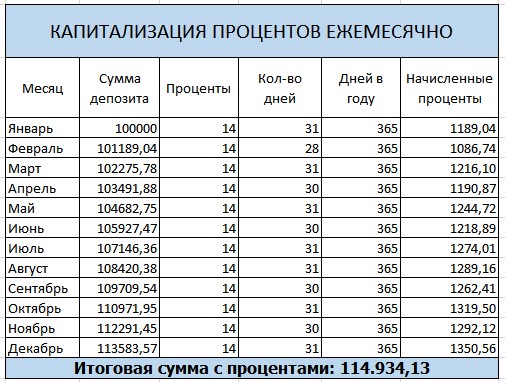
Капитализация процентов ежемесячно
В этом случае, мы применяем формулу сложных процентов, так как капитализация процентов происходит ежемесячно.
Янв: S=(100 000 х 14 х 31 / 365) / 100
S=1189,04 руб.
Далее, получившийся процент в размере 1189,04 руб., мы прибавляем к нашему первоначальному вкладу в размере 100.000 руб. Получаем 101 189,04 руб. Так выглядит ежемесячная капитализация. Дальше февраль рассчитываем аналогичным образом, не забывая про то, что в феврале 28 или 29 дней.
Фев: S=(101 189.04 х 14 х 28 / 365) / 100
S=1086,74 руб.
(сумма получилась меньше, так как в феврале было меньше дней, чем в предыдущем месяце). Прибавляем полученные проценты 1086.74 к 101189,04 = 102275,78 руб. И так далее, полученные проценты прибавляем к предыдущей сумме и расчет нового месяца делаем с учетом первоначального вклада и всех накопленных процентов.
Пример второй – Капитализация процентов ежеквартально
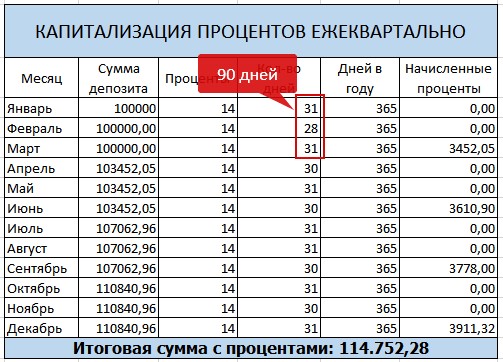
Капитализация процентов ежеквартально
Капитализация процентов – ежеквартально. Применяем формулу сложных процентов. Действуем по аналогии с первым примером. Но, обращаю ваше внимание на достаточно распространенную ошибку при расчете. Многие, при расчете ежеквартальной капитализации, подставляют в формулу j – неправильное количество дней. Нужно ставить не 30 или 31 день, по количеству дней в месяце, а количество дней за общий календарный период. Для этого мы суммируем количество дней за 3 месяца каждого квартала.
- В первом квартале – это будет 90, либо 91 день, в зависимости от того, сколько дней в феврале, например: Январь (31 день) + Февраль (28 дней) + Март (31 день) = 90 дней.
- Во втором квартале – это будет 91 день: Апрель (30 дней) + Май (31 день) + Июнь (30 дней) = 91 день.
- Во третьем квартале – это будет 92 дня: Июль (31 день) + Август (31 день) + Сентябрь (30 дней) = 92 дня.
- Во четвертом квартале – это будет 92 дня: Октябрь (31 день) + Ноябрь (30 дней) + Декабрь (31 день) = 92 дня.
1 кв.: S=(100 000 х 14 х 90 / 365) / 100
S=3452,05 руб.
Прибавляем это к первоначальной сумме. Получаем 103452,05 руб. Дальше по аналогии с первым примером.
Пример третий – Капитализация процентов в конце срока
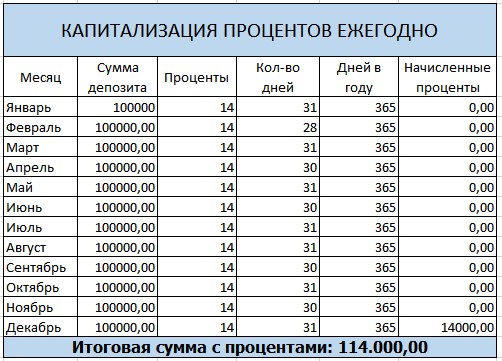
Капитализация процентов ежегодно
Капитализация процентов в конце срока. В этом случае применяется формула расчета простых процентов.
S=(100 000 х 14 х 365/365) / 100
S=14000 руб.
Вот, собственно и вся премудрость. Теперь вы знаете, что в случае с банковским депозитом выгоднее выбирать тот, где ежемесячная капитализация. Однако, это не единственный критерий по которому следует выбирать вклад. Более подробно о других критериях пойдет речь в статьях ниже:
P.S. На десерт, чтобы отдохнуть от цифр и расчетов, приготовил вам видео про экстремальные виды спорта. Мне больше всего понравились виды, точки обзора с которых снималось видео. Рекомендую к просмотру:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации