
Единый налог при УСН: расчет, сроки уплаты. Упрощённая система налогообложения
Применение упрощенной системы налогообложения (УСН) предусматривает для налогоплательщиков некоторые налоговые послабления. В частности, на основании п. 2 и п.3 все «упрощенцы» освобождаются от уплаты ряда федеральных, региональных и местных налогов. Вместо них они рассчитывают и перечисляют в бюджет всего один налог. Разберем, какие именно налоги надо платить, а какие платить не надо при УСН .
Какие налоги не платят при УСН
Организации на УСН не платят (п.2 )
1. Налог на прибыль. Это правило не распространяется на:
1. прибыль контролируемых иностранных компаний (п.1.6 );
2. дивиденды, облагаемые по ставкам п.3 ;
3. проценты по ценным бумагам, указанным в п.4 , а именно:
- по государственным ценным бумагам государств - участников Союзного государства;
- государственным ценным бумагам субъектов РФ;
- муниципальным ценным бумагам;
- облигациям с ипотечным покрытием;
4. доходы учредителей доверительного управления ипотечным покрытием, полученные на основании ипотечных сертификатов участия (пп.2 п.4 ).
Разберем подробнее второй вид дохода - дивиденды.
Итак, если «упрощенец» является учредителем российской компании и получает от нее дивиденды, то сам лично он налог на прибыль не перечисляет. За него это делает учрежденная организация, которая в данном случае признается налоговым агентом (п.3 , пп.1 п.3 , ). Свой доход участник на УСН получает уже за вычетом налога. При этом никакой отчетности в ИФНС не сдает. Декларацию по налогу на прибыль должен представить также налоговый агент (п.1 ). Всю информацию о выплаченных доходах он отражает в листе 03 отчета.
Если дивиденды получены от иностранной компании, то ее учредитель на «упрощенке» должен самостоятельно рассчитать и уплатить налог в бюджет (п.1 и п.2 , п.1 ). Вдобавок он сдает декларацию по налогу на прибыль, где в подразделе 1.3 раздела 1 и листе 04 отражает все необходимые сведения.
2. Налог на имущество организаций - в отношении имущества, налоговая база по которому рассчитывается как среднегодовая стоимость. Под налогообложение попадают лишь те недвижимые объекты, налоговая база по которым определяется как их кадастровая стоимость ().
3. НДС - в отношении операций, признаваемых объектом налогообложения в соответствии с гл.21 НК РФ и совершаемых в рамках облагаемой УСН деятельности. Но если «упрощенец» ввозит товары на территорию РФ или работает по договору простого товарищества (совместной деятельности), договору инвестиционного товарищества, концессионному соглашению или договору доверительного управления имуществом, то НДС заплатить придется ().
Вдобавок, компании на УСН не освобождены от обязанностей налогового агента по НДС ().
ИП на УСН не платят (п.3 )
1. Налог на доходы физических лиц (НДФЛ) - в отношении поступлений от «упрощенной» деятельности. При этом некоторые доходы предпринимателя от налогообложения не освобождаются. В частности, это:
облагаемые по ставке 35% (п.2 )
1. выигрыши и призы, получаемые в конкурсах, играх и других мероприятиях по рекламе товаров, работ, услуг. НДФЛ исчисляется с суммы, превышающей 4 000 руб.;
2. проценты по вкладам в российских банках. НДФЛ облагается сумма превышения процентов, начисленных по условиям договора, над процентами, рассчитанными:
. по рублевым вкладам - исходя из ставки рефинансирования ЦБ РФ, увеличенной на 5 процентных пунктов;
. по вкладам в инвалюте - исходя из 9% годовых;
3. суммы экономии на процентах по заемным (кредитным) средствам в части превышения процентов, исчисленных:
. по обязательствам в рублях - исходя из 2/3 ставки рефинансирования ЦБ РФ;
. по обязательствам в инвалюте - исходя из 9% годовых;
4. плата за использование денежных средств членов кредитного потребительского кооператива (пайщиков);
5. проценты за использование с/х кредитным потребительским кооперативом средств, привлекаемых в форме займов от членов с/х кредитного потребительского кооператива или ассоциированных членов с/х кредитного потребительского кооператива;
облагаемые по ставке 13% (п.1 , )
- дивиденды от долевого участия в сторонних организациях (российских и иностранных);
- доходы от иностранных лиц (компаний и граждан, включая предпринимателей за пределами РФ);
облагаемые по ставке 9% (п.5 )
- проценты по облигациям с ипотечным покрытием, эмитированные до 01.01.2007 г.;
- доходы учредителей доверительного управления ипотечным покрытием, полученные на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 01.01.2007 г.
При получении:
- выигрышей и призов (пп.5 п.1 );
- доходов от источников за пределами РФ, включая дивиденды ( , пп.3 п.1 );
- доходов, с которых налоговый агент по каким-либо причинам не удержал налог (пп.4 п.1 ),
предприниматель на УСН самостоятельно производит расчёт и уплату НДФЛ. Крайний срок уплаты установлен п.4 - до 15 июля года, следующего за отчетным (календарным) годом, в котором был получен доход.
Помимо этого ИП должен задекларировать облагаемые доходы. Для этого до 30 апреля года, следующего за истекшим налоговым периодом, он представляет в ИФНС декларацию 3-НДФЛ (п.1 ). Форма отчета утверждена Приказом ФНС России от 24.12.2014 г. № ММВ-7-11/671@.
2. Налог на имущество физических лиц - в отношении имущества, используемого для облагаемой УСН деятельности. Исключением являются недвижимые объекты, в отношении которых налоговая база определяется как кадастровая стоимость (). Их перечень формируется регионами согласно .
3. НДС - в отношении операций, признаваемых объектом налогообложения в соответствии с гл.21 НК РФ и совершаемых в рамках облагаемой УСН деятельности. При этом от налогообложения не освобождены операции ():
- по импорту товаров;
- произведенные в рамках договора простого товарищества (совместной деятельности), договора инвестиционного товарищества, концессионного соглашения или договора доверительного управления имуществом.
Кроме того, в ряде случаев, установленных , предприниматель признается налоговым агентом по НДС ().
На этом налоговые преимущества «упрощенки» по части уплаты налогов заканчиваются.
Какие налоги платят при УСН
Все иные налоги организации и предприниматели на УСН платят в общеустановленном порядке (абз.3 п.2 и абз.3 п.3 ). Это касается транспортного, земельного, водного и других налогов, сборов и взносов (см. таблицу 1).
Таблица 1 - Налоги, которые должны платить налогоплательщики на УСН
Помимо всего прочего организации и ИП, применяющие упрощенную систему налогообложения, не освобождаются от функций налогового агента.
Обязанности налогового агента при УСН
Налоговый агент - это лицо, которое обязано исчислить, удержать налог у налогоплательщика и перечислить его в бюджет (п.1 ).
В соответствии с налоговым законодательством «упрощенцы» должны исполнять обязанности налогового агента (п.5 ).
1. По налогу на прибыль :
При выплате организацией на УСН дивидендов другим компаниям (п.3 )
Учредителями компании на УСН могут быть как физические, так и юридические лица. Последние, к тому же, могут применять разные системы налогообложения.
Если получателем дивидендов является организация на ОСНО , то свой доход она получает за вычетом налога на прибыль. Этот налог рассчитывает (по ставкам, приведенным в п.3 ) и удерживает налоговый агент - учрежденная компания на «упрощенке». Перечислить его она должна не позднее дня, следующего за днем выплаты дивидендов (п.4 ).
Если получателем дивидендов является организация на УСН , то компания - источник выплаты дохода должна исполнить обязанности налогового агента по налогу на прибыль в общеустановленном порядке. Этот вывод подтверждает , доведенное .
Если получателем дивидендов является организация на ЕНВД , то компания - налоговый агент на УСН выплачивает «вмененщику» доход от долевого участия также за вычетом налога на прибыль. Дело в том, что учредитель на ЕНВД освобождается от уплаты налога на прибыль только в отношении определенных видов предпринимательской деятельности ( и ). На дивидендный доход это освобождение не распространяется (). Следовательно, обязанность удержать и перечислить налог с таких доходов за налоговым агентом сохраняется.
Не забывайте , что плательщик дивидендов на УСН должен отчитаться перед ИФНС о выплаченных другим организациям доходах и удержанных с них налогах.
Для этого он заполняет декларацию по налогу на прибыль (форма утверждена Приказом ФНС России от 26.11.2014 г. № ММВ-7-3/600@) в следующем составе:
- титульный лист;
- подраздел 1.3 раздела 1;
- лист 03.
Отчет представляется по итогам тех отчетных (налоговых) периодов, в которых выплачивались дивиденды абз. 2 п. 1 . Если выплаты не производились, то и сдавать ничего не надо.
Декларация подается в налоговый орган (п.3 и п.4 ):
- до 28 числа месяца, следующего за отчетным периодом (кварталом) или;
- до 28 марта года, следующего за истекшим налоговым периодом (годом).
Важное изменение! За 2016 год налоговый агент отчитывается по (Приказ ФНС России от 19.10.2016 г. № ММВ-7-3/572@).
Если среди получателей дивидендов есть иностранные компании - нерезиденты РФ, то суммы выплаченных в их пользу доходов, а также удержанных налогов следует отразить в специальном налоговом расчете (форма утверждена Приказом ФНС России от 02.03.2016 г. № ММВ-7-3/115@). Порядок его представления такой же, как и для декларации по налогу на прибыль ().
Обратите внимание! Компания - источник дохода на «упрощенке» также должна показать суммы распределенных в пользу иностранных учредителей дивидендов в декларации по налогу на прибыль (лист 03). А вот причитающийся с них налог указывать в отчете не надо.
При выплате организацией на УСН доходов иностранным компаниям
Помимо дивидендов иностранные компании могут получать иные доходы от источников в РФ, не связанные с деятельностью их постоянного представительства в этой стране (). Все они перечислены в .
Организация на «упрощенке», выплатившая доход «иностранцу», признается его агентом по налогу на прибыль. Такой вывод следует из и . Поэтому она должна исчислить, удержать и уплатить соответствующую сумму налога, а также отчитаться перед ИФНС. Для этих целей используется налоговый расчет по форме, утвержденной Приказом ФНС России от 02.03.2016 г. № ММВ-7-3/115@). Он представляется отдельно по итогам каждого отчетного (налогового) периода, в котором выплачивался доход. И нарастающим итогом с начала года не составляется. Сроки представления установлены п.3 и п.4 .
Обратите внимание! Налоговый кодекс не возлагает обязанности налогового агента по налогу на прибыль в отношении доходов, полученных иностранной компанией от источников в РФ, на физлиц, включая ИП ( , письма Минфина России: , ).
2. По НДС если организация или ИП на УСН:
1. приобретает у иностранных лиц, не состоящих на учете в российских налоговых органах, товары (работы, услуги), местом реализации которых является РФ (п.1 и п.2 );
2. арендует государственное или муниципальное имущество у органов государственной власти и управления, органов местного самоуправления (абз.1 п.3 );
3. покупает (получает) государственной или муниципальное имущество, не закрепленное за государственными (муниципальными) предприятиями и учреждениями (абз.2 п.3 );
4. продает (п.4 ):
- конфискованное имущество;
- имущество, реализуемое по решению суда;
- бесхозные ценности;
- клады;
- скупленные ценности;
- ценности, перешедшие по праву наследования государству;
5. в качестве посредника с участием в расчетах реализует товары (работы, услуги) на территории РФ иностранных лиц, которые не состоят на учете в российских налоговых органах (п.5 );
6. является собственником судна, который в течение 45 календарных дней с момента перехода права собственности на судно к нему как к заказчику не зарегистрировал его (судно) в Российском международном реестре судов (п.6 ).
- в следующем составе: титульный лист, раздел 1, раздел 2 и раздел 9 (раздел 7 заполняется только в определенных случаях);
- в электронном виде, но можно и в бумажном, если неплательщик НДС не занимается посреднической деятельность ();
- в срок до 25-го числа месяца, следующего за истекшим налоговым периодом - кварталом, в котором совершена сделка.
Сам налог уплачивается равными частями в течение 3-х месяцев после окончания налогового периода: по 1/3 от исчисленной суммы до 25-го числа каждого месяца (п.1 ).
3. По НДФЛ при выплате организацией или ИП на УСН дохода (к примеру, зарплаты, дивидендов и т. п.) физическому лицу (), за исключением:
- дохода индивидуальному предпринимателю (пп.1 п.1 и п.2 );
- дохода частному нотариусу, адвокату, учредившему адвокатский кабинет, и другим лицам, занимающимся частной практикой (пп.2 п.1 и п.2 );
- некоторых доходов физическому лицу, не связанных с предпринимательской деятельностью, например, дохода от продажи имущества, принадлежащего на праве собственности, выигрышей в лотерею и т.д. (п.1 и п.2 ).
«Упрощенец» должен представить в налоговый орган сведения о доходах физлиц и суммах НДФЛ, исчисленных и удержанных им как налоговым агентом с этих доходов (п.2 ):
- справку 2-НДФЛ (форма утверждена Приказом ФНС РФ от 30.10.2015 г. № ММВ-7-11/485@);
- расчет по форме 6-НДФЛ (форма утверждена Приказом ФНС России от 14.10.2015 г. № ММВ-7-11/450@).
Таблица 2 - Порядок представления отчетности по НДФЛ налоговыми агентами на УСН при выплате доходов физическим лицам
Обратите внимание! При выплате дивидендов физлицам справку 2-НДФЛ составляют только ООО.
АО включают такие сведения в Приложение № 2 к декларации по налогу на прибыль за год, в котором были выплачены дивиденды (пп.3 , п.2 и п.4 , ). А вот ООО Приложение № 2 заполнять не надо ().
Упрощённая система - это специальный льготный режим, декларация по которому сдаётся только раз в год. Уплата единого налога на УСН тоже происходит раз в год - не позднее 31 марта для ООО и 30 апреля для ИП. Однако это не все платежи, которые упрощенец должен перечислить в бюджет. По окончании каждого отчётного периода, при наличии доходов, надо рассчитать и заплатить авансовые платежи по налогу.
Что такое авансовые платежи на УСН
Повторимся, налоговым периодом для упрощённой системы является календарный год, поэтому окончательный расчёт с государством происходит по итогам года. Но для того, чтобы поступления в бюджет в течение года были равномерными, НК РФ установил обязанность плательщиков упрощёнки платить налог частями, по итогам отчётных периодов. По сути, таким образом происходит авансирование бюджета за счёт более ранних поступлений.
Отчётными периодами для расчёта авансовых платежей по УСН являются первый квартал, полугодие и девять месяцев года. Если в отчётном периоде бизнесмен получил доход, то надо в течение 25 дней, следующих за ним, рассчитать и уплатить 6% () или 15% () от налоговой базы. Если же доходов получено не было, то и платить ничего не надо.
Авансовые платежи называются именно так, потому что налог платится как бы вперёд, авансом, не дожидаясь окончания года. При этом все авансовые платежи по УСН в декларации учитываются и соответственно итоговую годовую сумму.
Для удобства оплаты налогов и страховых взносов советуем открыть расчётный счёт. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта.
Сроки уплаты авансовых платежей
Статья 346.21 НК РФ устанавливает следующие сроки уплаты авансовых платежей по УСН в 2019 году:
- не позднее 25-го апреля за первый квартал;
- не позднее 25-го июля за полугодие;
- не позднее 25-го октября за девять месяцев.
За нарушение этих сроков за каждый день просрочки начисляется пеня в размере 1/300 ставки рефинансирования ЦБ РФ. Штраф за несвоевременную оплату авансов не предусмотрен, ведь крайний срок выплаты самого налога истекает только 31 марта для ООО и 30 апреля для ИП. Но если вы опоздаете внести остаток налога до этих дат, то тогда будет наложен штраф в размере 20% от неуплаченной суммы.
Никаких документов, подтверждающих правильность авансовых расчётов, в ИФНС подавать не надо, просто отражайте эти суммы в КУДиР и храните у себя подтверждающие оплату документы. Сведения об этих суммах по итогам отчётных периодов надо также указать в годовой декларации.
Уменьшение налога на сумму страховых взносов
Если вы укажете неверный КБК, то налог будет считаться уплаченным, т.к. статья 45 НК РФ указывает только на две существенные ошибки в платёжном документе:
- неверное наименование банка получателя;
- неверный счет Федерального казначейства.
Однако, оплата по неверному коду классификации приведет к неправильному распределению уплаченных сумм, из-за чего за вами будет числиться недоимка. В дальнейшем придется проводить розыск платежа и объясняться с ИФНС, поэтому будьте внимательны при заполнении реквизитов.
- КБК УСН 6% (налог, недоимка и задолженность) - 182 1 05 01011 01 1000 110;
- КБК УСН 15% (налог, недоимка и задолженность, а также минимальный налог) - 182 1 05 01021 01 1000 110.
УСН, ОСНО, ЕНВД … сколько разных аббревиатур узнаёт новоиспеченный предприниматель. На самом деле, это всего лишь обозначения налоговых режимов, один из которых субъект малого бизнеса должен выбрать для своей предпринимательской деятельности. Озаботиться вопросом выбора необходимо ещё до начала регистрации фирмы: изучить системы налогообложения, их преимущества и недостатки, а также ограничения, которые накладывает НК РФ на применение того или иного режима. Государство даёт возможность большинству ИП и ООО работать по упрощённой схеме налогового учёта (УСН) – попробуем разобраться, что это такое.
Суть УСН и её преимущества
УСН – это специальный режим налогообложения, при котором предприниматель платит единый налог, объединяющий в себе сразу несколько налогов. УСН, или «упрощёнка», считается оптимальной налоговой системой для частных предпринимателей:
- она не требует ведения бухучета и найма профессионального бухгалтера;
- имеет максимально простую процедуру подготовки и сдачи отчётности;
- УСН освобождает от оплаты и даёт льготы по целому ряду налоговых платежей;
- есть возможность выбрать из нескольких вариантов расчёта налогооблагаемой базы.
Налоговая ставка по упрощённой системе составляет от 5 до 15 %, в зависимости от объекта налогообложения (учитываются ли в налоговой базе только доходы либо и доходы, и расходы), категории налогоплательщика и его территориальной принадлежности тому или иному субъекту РФ. Все юридические лица, находящиеся на УСН, по Налоговому Кодексу не уплачивают НДС, налог на прибыль и имущество организации; ИП как физическое лицо также освобождается от подоходного и имущественно налога (на имущество, участвующее в бизнесе).
Все остальные налоговые и внебюджетные платежи за «упрощенцами» сохраняются, как и обязанность вести в установленном порядке кассовые операции, предоставлять отчётность в органы госстатистики и исполнять функции налогового агента в отношении своих работников – физических лиц.
Кто может работать на «упрощёнке»?
Выбрать в качестве предпочтительной системы налогового учёта упрощённую могут далеко не все субъекты малого бизнеса. Возможность применения этого режима законодательно ограничивается предельными количественными показателями фирмы, а именно: численностью работников, размером дохода и стоимостью основных средств организации. Не имеют права применять УСН те фирмы, которые:
- имеют более 100 работников по среднесписочному составу;
- обладают основными средствами (без учета нематериальных активов) с остаточной стоимостью свыше 100 млн. рублей;
- за налоговый период получили доходы 60 млн. рублей и более. Если организация только планирует подать уведомление о переходе на «упрощёнку» (а делается это, как правило, до 31 декабря), то её доход за 9 месяцев текущего года не должен перевалить за 45 млн. рублей.
Определённые виды деятельности также делают невозможным применение УСН. Это касается:
- кредитных учреждений, страховых компаний и микрофинансовых организаций;
- инвестиционных фондов, фондовых бирж и посредников;
- ломбардов;
- представителей индустрии азартных игр;
- производителей подакцизных товаров;
- адвокатов и нотариусов;
- организаций, 25% уставного капитала которых принадлежит юридическим лицам;
- бюджетных предприятий;
- иностранных фирм;
- плательщиков ЕСХН;
- юрлиц, имеющих представительства и филиалы.
Как перейти на особый налоговый режим?
Даже те ИП и фирмы, которые полностью соответствуют требованиям, дающим право пользоваться облегчённым налогообложением, не становятся плательщиками УСН «по умолчанию». Своё желание предприниматель должен изъявить в письменном виде и в строго определённые сроки.
- Вновь созданное ООО (или ИП) уведомляет налоговиков о выборе УСН в срок не позднее 30 дней от даты государственной регистрации.
- Уже действующие организации могут перейти на «упрощёнку» с другого налогового режима со следующего года, если до конца этого года известят об этом налоговую инспекцию.
- Плательщики «вменёнки», переставшие заниматься деятельностью, подпадающей под ЕНВД, могут выбрать УСН, не дожидаясь окончания налогового года, и начать его применять с начала текущего месяца.
- Организация, потерявшая право на УСН, должна прекратить его применение с начала текущего квартала и по окончании действующего отчётного периода в течение 15 дней уведомить ИФНС. Вернуться на «упрощёнку» в таком случае можно не ранее, чем через год.
- Отказаться от специального налогового режима любая организация может с начала следующего года, подав уведомление до 15 января в территориальный налоговый орган. Что касается изменения объекта налогообложения внутри упрощённой схемы, срок извещения о смене одного варианта УСН на другой – до 31 декабря.
Уведомление о смене налогового режима заполняется по форме №26.2-1 в 2 экземплярах и обычно подаётся вновь открывающимися организациями вместе с регистрационным пакетом документов. В данном заявлении помимо наименования ИП (ООО), даты перехода и видов деятельности, обязательно указывается и объект налогообложения: «доходы» или «доходы за вычетом расходов». Выбор этого момента, как правило, вызывает затруднения у начинающих предпринимателей, да и опытные фирмы зачастую приходят к оптимальной для себя форме расчёта налоговой базы только методом проб и ошибок.
Объекты налогообложения при УСН
Какой же вариант УСН выбрать: «доходы» или «доходы минус расходы»? Единого алгоритма или формулы расчёта выгодности той или иной схемы не существует. Обычно рекомендуют спрогнозировать предполагаемые расходы: если они достаточно высоки (например, на производстве), целесообразно минусовать их при расчёте налогооблагаемой базы, в ином случае лучше выбрать УСН «6 % с доходов». Рассмотрим подробнее виды упрощённых режимов.
- Объект налогообложения «доходы» предполагает оплату 6% от совокупного дохода организации. Такой вид УСН выгоден для ИП, не имеющего работников. Для него сумма налога уменьшается на сумму внебюджетных платежей (в 2014 году это 17328,48 рублей в ПФР и 3399,05 рублей в фонд медицинского страхования). Заработав за год меньше, чем 355000 рублей, ИП, таким образом, освобождается от уплаты налога. Организация, которая оплачивает пенсионные, социальные и медицинские взносы за своих работников, полностью от налога не освобождается, но может сократить его размер наполовину. Сюда включаются также расходы на оплату больничных, отпусков по беременности и родам, страхование от производственных травм.
- Объект «доходы, уменьшенные на сумму расходов» облагается налогом по ставке от 5 до 15 % (это зависит от региональных законов). Чтобы налоговая разрешила вычет расходов из облагаемого дохода, они должны соответствовать видам, перечисленным в НК РФ, быть экономически оправданными и документально подтверждёнными.
Статья 346.16 определяет перечень таких расходов:
- приобретение, аренда, создание, обслуживание основных средств;
- нематериальные активы (патенты, ПО, технологии и так далее);
- коммунальные услуги, вывоз ТБО;
- обслуживание кредитов и займов;
- таможенные пошлины;
- служебный автопарк, использование личного автотранспорта в служебных целях;
- командировки;
- нотариальные, бухгалтерские, юридические услуги;
- канцелярия и хозяйственные товары;
- связь;
- брендирование и реклама;
- внебюджетные платежи;
- развитие производства, закупка товаров;
- обслуживание контрольно-кассовой техники;
- обучение персонала;
- комиссионные, судебные расходы.
Перечисленные расходы утверждаются налоговым инспектором, если они корректно учтены кассовым методом и являются экономически целесообразными. Все расходы должны документально подтверждаться (накладные, авансовые отчеты, путевые листы и прочие первичные документы в порядке).
Затраты, отнесенные предпринимателем к расходам, учитываемым в целях налогообложения, уменьшают налоговую базу на эту сумму. В результате в бюджет уходит 15 % от оставшейся величины дохода.
Отчётность при УСН
В чём заключается упрощённое ведение бухгалтерского учёта и отчётности при УСН?
КУДиР
Главный бухгалтерский документ при УСН – это книга учёта доходов и расходов. При этом схема «6%» предполагает учёт только доходов (разделы 1 и 4 книги), при втором варианте налогообложения все доходы и расходы заносятся в разделы 1 – 3 и справочную часть учётной формы, утверждённой приказом 135н Минфина РФ от 22.12.2012 года.
Налоговая декларация
Отчётность при УСН подаётся в установленные сроки за каждый налоговый период. По окончании отчётного периода декларация должна быть сдана до 31 марта или до 30 апреля (для юрлица и ИП соответственно) лично, почтовым отправлением или по интернет-каналам.
Бланк декларации, используемой при УСН, утверждён финансовым ведомством 22.09.2009 года за номером 58 н.
При налоговой схеме «доходы» составление декларации заключается в заполнении нескольких строк:
- ставка – 6 %;
- сумма доходов;
- исчисленная сумма налога;
- налоговый вычет.
Заполнение документа при режиме «доходы минус расходы» чуть сложнее: помимо вышеперечисленных пунктов, в декларацию вносятся расходы, сумма убытка и высчитывается налоговая база по формуле «сумма доходов – расходы – убыток». В случае, если налоговая база имеет плюсовое значение, величина налога рассчитывается, исходя из ставки (5–15%). Если организация сработала в ноль или в убыток (налоговая база оказалась в отрицательном диапазоне), плательщик не освобождается от уплаты налога. В таких случаях действует минимальный налог, составляющий 1 % от годового дохода. Убыток текущего периода может переноситься на следующий год несколько раз (допустимо до 10 лет).
Прочие отчёты
Помимо декларации УСН организация предоставляет отчёты с периодичностью 1 раз в квартал:
- ПФР – в течение 1,5 месяцев со дня окончания отчётного периода (до 15 числа);
- ФСС – в течение первых 2-х недель нового отчётного периода (до 15 числа).
Раз в год требуется передача данных по работникам фирмы в ИФНС (до 1 апреля), а также информация о среднесписочной численности сотрудников (до 20 января) в ПФР и ФСС (кроме ИП, работающих на себя в одном лице).
Уплата налогов
Оплата единого налога производится раз в три месяца, авансовыми платежами за каждый отчётный квартал (после 3, 6, 9 и 12 месяцев). Первые 3 платежа вносятся до 25 числа месяца, следующего за отчётным, а оплата за 4 квартал - до 31 марта (ООО) и 30 апреля (ИП).
Инструкция
Если вы решили стать индивидуальным предпринимателем, будьте готовы к тому, что вам придется оплачивать налоговые отчисления не только за себя, но и за своих сотрудников. Делать это необходимо вовремя во избежание наложения на вас крупных штрафных санкций налоговыми инспекторами.
Существуют взносы, которые вы, как индивидуальный предприниматель, обязаны оплачивать в фонды РФ. В данном случае неважно, какой налоговый режим вы используете, вы должны вовремя вносить платежи в ФФОМС и Пенсионный фонд России. Общую сумму, необходимую для погашения налогов, вы можете найти на официальных порталах ПФР и ФФОМС. Также вы обязаны производить отчисления в ПФР и ФФОМС за сотрудников вашей организации.
Чтобы вычислить размер ежемесячного платежа в ПФР для вас и ваших сотрудников, необходимо найти 26% от МРОТ, а затем умножить это число на два. Для получения размера месячного платежа в ФФОМС умножьте МРОТ на 5,1%. При этом взносы в ФСС, согласно данной схеме налогообложения, вы отчислять не обязаны.
Упрощенная система налогообложения («упрощенка», или УСН) потребует от вас уплаты дополнительных взносов. Изначально она вводилась для того, чтобы снизить налоговую нагрузку на малый и средний бизнес, а также для того чтобы упростить ведение бухучета и налогового учета. Если вы только делаете первые шаги в мире бизнеса, эта налогообложения подойдет вам больше всего.
Как индивидуальный предприниматель, работающий по «упрощенке», вы должны выплачивать все налоговые взносы раз в квартал. Таким образом, за год вам понадобится совершить всего лишь четыре налоговых операции. Все налоги вы обязаны уплачивать не позже 25 числа того месяца, который считается отчетным (25 апреля, 25 июля, 25 октября). Схема налоговых выплат за четвертый квартал немного отличается, здесь вы должны погасить налоговую задолженность не позже 30 апреля года, следующего за отчетным.
В том случае, если вы используете УСН, налоговый взнос для вас составит 6% от вашего чистого дохода в первые полгода работы, а затем вам нужно будет ежеквартально отчислять по 15% от прибыли.
Кроме всего прочего, вы обязаны оплачивать налоговые взносы за акцизы, а также таможенные и государственные пошлины. Уплата транспортного, земельного, водного налогов, а также налога на добычу природных ископаемых, является обязательной. В том случае, если в своей работе вы используете объекты живого мира и водных биоресурсов, вам придется оплатить дополнительный налоговый сбор. Если для вас эти налоговые взносы являются актуальными, обратитесь в региональное подразделение федеральной налоговой службы и уточните их действующий номинал.
Уплата налогов - это самая актуальная для предпринимателей тема. Особенно она заботит начинающих бизнесменов, которые только пытаются разобраться с перечнем новых обязанностей, полученных ими в связи с обретением статуса ИП. Впрочем, не всё так сложно. Сегодня существует и на этом режиме находится подавляющее большинство ИП. Поэтому сейчас хотелось бы рассказать про минимальный налог при УСН и другие нюансы, относящиеся к данной теме.
Доходы минус расходы
Именно так называется вид «упрощёнки», обязующий ИП и компании платить минимальный налог. УСН «доходы — расходы» (в дальнейшем именуется аббревиатурой ДСМ) более сложна для понимания начинающими бизнесменами. Поэтому многие, не особо разбираясь в теме, делают выбор в пользу режима, именуемого как УСН 6 %. В данном случае всё предельно просто: предприниматель платит в качестве налога 6 % от прибыли своего предприятия.
Что касательно другого случая? Если человек выбрал ДМС, то его налог может варьироваться от 5 до 15 процентов. Вообще, в первую очередь предприниматель должен выяснить ставку, установленную для его вида деятельности в регионе её осуществления. А точное значение определяется посредством выполнения некоторых вычислений. И об этом стоит рассказать подробнее. Но для начала - пару слов об авансовых платежах. Это важный нюанс, который обходить стороной нельзя.
Авансовые платежи
С ними регулярно будет сталкиваться каждый человек, платящий минимальный налог при УСН по обозначенному режиму. Ежеквартально предприниматель должен делать так называемую «предоплату». То есть каждые три месяца он перечисляет авансовый платёж в бюджет. Сумма, обязательная к уплате, исчисляется нарастающим итогом с самого начала года. И перечислить её нужно до того, как истечёт 25 дней с момента окончания квартала.
По завершении года высчитывается и оплачивается остаток налога. Тогда же подаётся и налоговая декларация. Индивидуальные предприниматели должны сделать это до 30 апреля. Для ООО максимальный срок - 31 марта.

Расчёт
Он выполняется ежеквартально, а также по итогам года. При УСН «доходы минус расходы» минимальный налог рассчитывается просто. Сначала суммируется прибыль с начала года до конца определённого периода. Затем из полученного значения вычитаются все расходы за этот же временной отрезок. И после этого полученная сумма умножается на налоговую ставку.
Если человек исчисляет авансовый платёж за второй, третий или четвёртый квартал, то на следующем этапе ему нужно вычесть из данного значения предыдущие авансовые платежи.
Что касательно высчитывания налога по итогам года, тут тоже всё просто. Человек определяет минимальный налог при УСН и сравнивает его с размером того налога, который был рассчитан обычным способом.

Минимальный налог
При УСН он рассчитывается по ставке в 1 %. В каких случаях его выплачивают? Далеко не в самых благоприятных.
1-процентный налог начисляется, когда сумма расходов предпринимателя превысила полученные им доходы. То есть в случае убытка. Ясное дело, что в подобных ситуациях элементарно отсутствует база для начисления стандартного налога в 5-15 %. И при этом, оказавшись в убытке, человеку всё равно придётся выплатить один процент, положенный законом.
Есть и другой случай. 1 % выплачивается в том случае, если сумма единого налога, который был рассчитан с разницы расходов и доходов по 15-процентной ставке, не превышает показатель минимального налога за тот же период.

Авансы и минимальный налог
Стоит затронуть ещё один нюанс, относящийся к рассматриваемой теме. Нередко бывает, что предприниматель по завершении каждого квартала уплачивает авансовые платежи по единому налогу, а в конце года ему начисляется минимальный 1 %.
В этой ситуации можно разобраться, прибегнув к одному из двух методов.
Первый способ подразумевает уплату предпринимателем при УСН минимального налога и зачисление уже произведённых ранее авансов на будущий период. Причём для этого ничего дополнительно делать не нужно, так как зачёт происходит автоматически, поскольку КБК при минимальном налоге УСН не отличается. Он един как для налога, так и для авансовых платежей.
Теперь о втором способе. Он заключается в зачислении предпринимателем уплаченных авансов в счёт минимального налога. И в данном случае пресловутый КБК будет отличаться. Так что потребуется написать заявление о зачёте авансов, к которому прилагаются копии платёжных поручений и реквизиты. Перед этим нужно подать годовую декларацию, чтобы в базе инспекции отразилась информация об уплаченных человеком налогах.
Пример
Что ж, выше было предоставлено достаточно информации, способной помочь разобраться в теме касательно минимального налога при УСН (доходы минус расходы). Теперь можно перейти к примеру.
Допустим, некий предприниматель завершил отчётный период с доходом в 2 000 000 рублей. При этом его расходы составили 1 900 000 руб. составляет 15 %. Производится следующий расчет: 2 000 000 - 1 900 000 х 15 % = 15 000 руб. Это - сумма налога, соответствующая общему порядку. Но в данном случае убыток очевиден, поэтому по отношению к предпринимателю будет применён минимальный налог. Рассчитывается таким образом: 2 000 000 х 1 % = 20 000 руб.
Видно, что минимальный налог в 20 000 рублей на порядок больше суммы, положенной к уплате по общим правилам. Но в казну предприниматель должен перечислить именно этот объём средств.

Полезно знать
Было немало сказано о том, что подразумевает под собой минимальный налог при УСН. Доходы минус расходы - это удобный режим, просто в нём нужно разобраться. И сейчас хотелось бы отдельным вниманием отметить некоторые нюансы, которые нелишне будет знать предпринимателю.
Как уже говорилось, разницу при вычитании начисленной суммы от 1 % можно включить в расходы за следующий период. Стоит знать, что эту процедуру не обязательно осуществлять сразу. Разрешено воспользоваться данным правом в следующие 10 лет.
Ещё перенос можно делать как полным, так и частичным. Но если убытки предприниматель получил в нескольких периодах, то и начисление их будет сделано в такой же очерёдности.
Бывает, что ИП решает прекратить свою деятельность. Если убыток ему не был возвращён, то им воспользуется правопреемник. Обычно это осуществляется посредством включения данной суммы в состав производственных трат. Но стоит знать, что данная схема не может быть воплощена, если человек переходит на другой режим налогообложения.
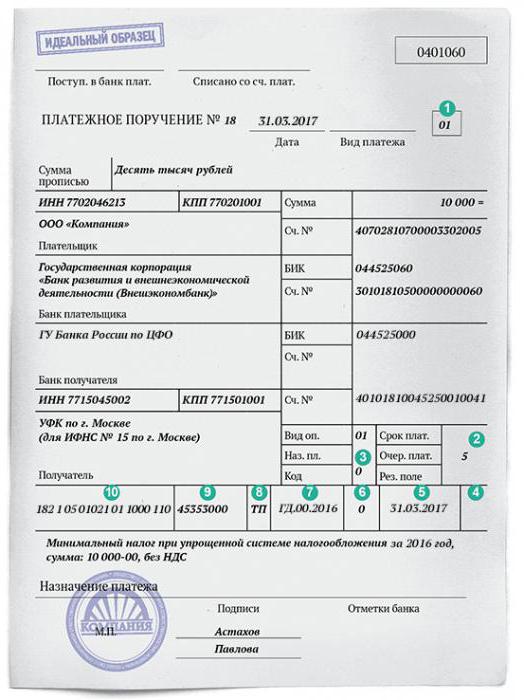
Кстати, что касается оплаты. С первого января текущего, 2017 года используются новые КБК. Для фиксированного взноса в Пенсионный фонд действителен реквизит 18210202140061100160. Для дополнительного - 18210202140061200160. Нужно быть внимательным, поскольку КБК практически идентичны и отличаются лишь одной цифрой. Для ФФОМС, в свою очередь, действителен КБК 18210202103081011160.
Их можно оплатить через Интернет. Для этого необходимо зайти на официальный сайт налоговой инспекции. Навигация по нему проста и понятна, так что разобраться сможет любой рядовой пользователь. Главное - потом, после выполнения онлайн-оплаты, сохранить электронные квитанции. Конечно, они и так сохранятся в архиве, но лучше сразу откладывать их в отдельную папку.
Когда платить ничего не нужно
Бывают и такие случаи. Их также нужно отметить вниманием, рассказывая про минимальный налог в расходы при УСН.
Дело в том, что многие люди открывают ИП, но деятельность не ведут. В таком случае они по завершении налогового периода (сроки были упомянуты выше) сдают нулевую декларацию. Если у человека не было прибыли, то отсутствуют как авансовые платежи, так и штрафы. Единственная санкция, которая может быть наложена - 1 000 рублей за просрочку со сдачей отчётности.
Никаких расчётов в составлении декларации тоже делать не нужно. Во всех строках, в которых обычно указываются суммы выручки и расходов, ставятся прочерки. Выручка нулевая, а значит, и налог такой же.
Но! Фиксированные взносы платить должен каждый предприниматель. Даже если деятельность он не ведёт. На сегодняшний день сумма ежегодных взносов равна 27 990 руб. Из них в Пенсионный фонд уходит 23 400 рублей, а в ФФОМС - 4 590 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации