
Двойная запись в бухучете: что это и как правильно использовать. Метод двойной записи в бухгалтерском учете
В этом уроке я расскажу, что такое проводки и как правильно их отражать в бухучете. Здесь вы узнаете, что такое двойная запись в бухгалтерском учете.
Каждый день на предприятии совершается множество хозяйственных операций: , и прочее. Как же происходит учет всех этих операций с помощью бухгалтерских счетов?
Принцип двойной записи: сущность
При ведении бухгалтерского учета используется «принцип двойной записи». Сущность двойной записи в том, что для каждой операции делается запись одновременно по кредиту одного счета и по дебету другого.
То есть при совершении хозяйственной операции, сначала определяем бухгалтерские счета, участвовавшие в данной операции, затем сумма операции одновременно заносится в кредит одного счета и дебет другого, эта запись в бухгалтерском учете называется проводка.
Взаимодействие между счетами бухгалтерского учета называют корреспонденцией, а счета, участвующие в записи называют корреспондирующими.
Для закрепления понимания того, как составляются проводки по бухучету, приведу некоторые примеры.
Корреспонденция счетов и бухгалтерские проводки
В швейный цех от поставщика поступила ткань для изготовления швейных изделий на сумму 1000 руб. Это хозяйственная операция – поступление материалов.
Как сделать проводку:
- Определяем счета, которые здесь участвуют. Это 60 «Расчеты с поставщиками» и 10 «Материалы».
- Используя «принцип двойной записи», делаем следующую проводку: с кредита сч. 60 поступила ткань в дебет сч. 10. Проводка записывается Дебет 10 – Кредит 60 (или Д10 К60).
Еще пример бухгалтерской проводки:
Выдана заработная плата работникам наличными из кассы в размере 100 тыс.руб. Определяем корреспондирующие счета: 50 «Касса» и 70 «Расчеты с персоналом по оплате труда». Анализируем операцию: из кассы (из кредита сч.50) деньги переданы работника (в дебет сч. 70). Проводка имеет вид Д70 К50.
Еще несколько примеров:
- Перечислена кредиторская задолженность поставщику за материалы, то есть безналичные деньги с расчетного счета (с кредита сч.51) переданы поставщику (в дебет сч.60). Проводка для этой операции имеет вид: Дебет 60 «Расчеты с поставщиками» – Кредит 51 «Расчетный счет».
- Товар отгружен покупателю – счет для учета продажи – 90, для учет расчетов с покупателями – 62. Проводка имеет вид: Д 62 К90.
- За товар от покупателя поступила оплата на расчетный счет: проводка Д 51 – К 62.
Метод двойной записи – специальный прием, который повсеместно используют для правильного ведения бухгалтерского учета. Он позволяет точно и полноценно отражать информацию о событиях, влияющих на экономику организации и происходящих в ее повседневной деятельности. Рассмотрим этот прием, зачем он нужен и как его применять.
Двойная запись: ее сущность и значение
Бухгалтерские счета отражают важные подвижки в хозяйственной деятельности предприятия. При этом просто характеризуя конкретный случай, сложно проследить за источниками финансирования: в одних ситуациях актив увеличивается пропорционально пассиву, а в других – средства полностью перетекают из одной статьи в другую. Поэтому полностью охарактеризовать выполняемые операции позволяет особый прием в бухгалтерском учете – двойная запись .
ПРИМЕР
Когда предприятие производит расчет с поставщиками или подрядчиками, фиксируют не только уменьшение денежных средств на расчетном счете, но и рост количества товарных запасов.
При покупке новых материалов изменения вносят одновременно на счет «Материалы» и счет источника финансирования этой сделки.
Таким образом, двойная запись обеспечивает взаимосвязь между счетами. Результаты правильного ведения таковы:
- создание единой системы учета;
- контроль над использованием имеющихся ресурсов и источниками финансирования;
- правильное формирование отчетности.
Данный методический прием используют затем при подготовке и анализе документации о различных объектах. Поэтому двойная запись имеет большое значение.
Сущность двойной записи в бухгалтерском учете заключена в том, что отражение всех операций происходит одновременно по дебету и кредиту счетов. Таким образом, возможность увидеть сразу пути поступления и оттока денежных средств дает много преимуществ специалистам, стремящимся улучшить экономическое состояние компании.
Информацию для двойной записи вносят на основании первичных документов, подтверждающих выполняемые действия.
Двойная запись как элемент метода бухгалтерского учета
Данный методический прием придает систематичность, последовательность и организованность выполняемым процедурам. Он дает подробные сведения об активах и пассивах компании, что позволяет:
- анализировать экономическое состояние предпринимаемых действий;
- контролировать их законность.
Принцип двойной записи хозяйственных операций позволяет описывать действия, влияющие на бухгалтерский баланс. Особенность в том, что отклонение в одной части не способно исказить конечную сумму. А в случае одновременного изменения величин, сумма пропорционально увеличивается или уменьшается.
В результате дебетовый оборот будет равен кредитовому. Следовательно, двойная запись – это способ фиксирования хозяйственных процессов, помогающий безошибочно вести учет и делать правдивую отчетность.
Правильное составление проводок основано на осмыслении экономического содержания происходящего изменения и причины его формирования. Поэтому нужно четко руководствоваться значением кредита и дебета.
Каждому счету присвоен определенный номер в соответствии с планом счетов.
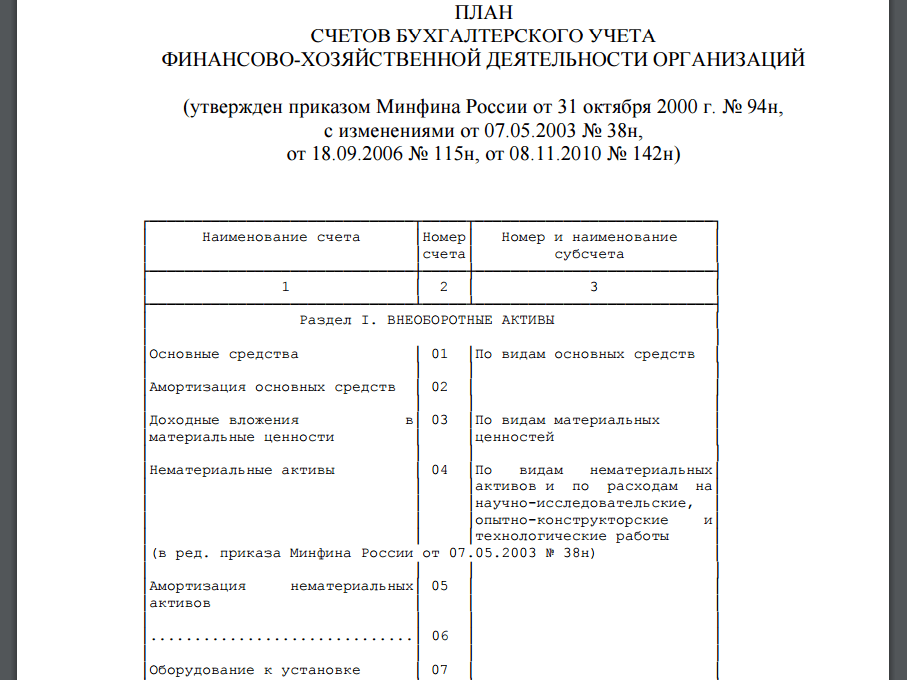
Очень важно, что двойная запись – это отражение операции , требующее правильного выбора корреспондирующих счетов в соответствии с ее содержанием. Поэтому бухгалтер должен уметь точно определять их вид:
- активные;
- пассивные;
- активно-пассивные.
Правильное использование приема двойной записи – это основа грамотно составленной отчетности.
Смысловую связь между несколькими счетами, которые характеризуют определенную операцию и задействованы методом двойной записи, называют корреспонденцией счетов. Она говорит о взаимоотношении между учтенными объектами предприятия.
Двойная запись в бухгалтерском учете. Примеры
Скажем честно: двойная запись – это способ отражения хозяйственных операций , лучше которого еще никто ничего не придумал.
При поиске корреспонденции счетов и разнесении данных по регистрам учета рекомендуем пользоваться опытом коллег и методическими рекомендациями Минфина, в которых представлены ситуации и варианты проводок для различных хозяйственных ситуаций. Это поможет не только предотвратить многие ошибки, но и разобраться в элементах бухгалтерской системы.
Рассмотрим примеры, позволяющий лучше понять двойную запись и ее значение .
ПРИМЕР 1
Фирма ООО «Глобус» перевела с расчетного счета в кассу 100 тыс. рублей с целью выдать зарплату и произвести расчеты с подотчетными лицами. Совершаемые действия будут отражены по счетам:
- 50 «Касса»;
- 51 «Расчетные счета».
Сама проводка выглядит так:
Дт 50 – Кт 51 (100 тыс. руб.).
Как видно, структура активов осталась прежней, а только изменилась их величина – об этом свидетельствует двойная запись хозяйственной операции ООО.
Рассмотрим, как двойная запись обеспечивает взаимную связь между имуществом предприятия и источником его формирования.
ПРИМЕР 2
В компанию «СИРИУС» внесены денежные средства в уставный капитал следующими учредителями:
- Н.И. Куравлева – 340 тыс. руб.;
- К.В. Чижиков – 560 тыс. руб.;
- Е.К. Орлова – 218 600 руб.;
- Т.И. Трибунский – 431 тыс. руб.
Данную хозяйственную операцию показывают проводкой:
Дт 50 – Кт 75.1 (1 549, 6 тыс. руб.).
В итоге двойная связь обеспечивает связь между активами организации и причинами их изменения. В данном случае – это финансирование со стороны учредителей. Поскольку счет 75 – активно-пассивный, его увеличение в данной ситуации свидетельствует об уменьшении дебиторской задолженности.
Как отражают приобретение товарно-материальных ценностей, показывает следующий пример двойной записи .
ПРИМЕР 3
Торговый центр «Арсенал» закупил товары для продажи. Информация представлена в таблице.
| Наименование изделия | Количество упаковок | Цена, руб. | Всего, руб. |
| Печенье «Сластена» | 136 | 30 | 4080 |
| Рулет «Night Cherry» | 228 | 27 | 6156 |
| Минеральная вода «Сибирская» | 94 | 25 | 2350 |
| Сок яблочный, вишневый, абрикосовый | 51 | 138 | 7038 |
| Конфеты «Классика» | 95 | 430 | 40850 |
| ИТОГ: | 60 474 | ||
Совершаемую операцию отражают проводкой, которая показывает увеличение активов и одновременно кредиторской задолженности по счетам:
- 41 «Товары»;
- 60 «Расчеты с поставщиками и подрядчиками».
Дт 41 – Кт 60 (60 474 руб.).
Как видно из примеров, двойная запись – это способ ведения бухгалтерского учета. Его применение на практике помогает разобраться во всех нюансах проводимых операций, выявить ошибки и дополнительные затраты. Как результат – эффективное распределение средств и повышение рентабельности предприятия.
Принцип двойной записи причисляется к бухгалтерскому учёту. Это такой метод ведения учёта, при каком любое изменение в хозяйственной деятельности (покупка, продажа и прочие операции) отображается на двух счетах финансового учёта, обеспечивая баланс учреждения. При этом каждое учреждение обязано отображать в бухгалтерии все операции по факту их осуществления. Учёт ведётся сплошной, то есть документируются все операции.
Каждый регистр (стандартизированный бланк) документации содержит счёт дебета и кредита. Какая бы операция ни была осуществлена, она изменяет всегда два бухгалтерских счёта – один по дебету, а второй – по кредиту. Так достигается равенство актива и пассива учреждения. Такой принцип документирования принят в организациях всех стран, он утверждён международными стандартами бухгалтерского дела.
Активы и
Сведения об имуществе отражаются в активах учреждения, к которым относятся:
- денежные средства (наличные и на счетах в финансовых организациях);
- (недвижимое имущество, оборудование);
- материальные запасы (товары, материалы для производства);
- (научные разработки, программы и прочие нематериальные ценности);
- долгосрочные вложения финансового характера;
- ( подрядчика или покупателя перед организацией).
Пассивы отражают источники возникновения имущества и активов учреждения, к ним можно отнести:
- кредиторскую задолженность (долг компании перед поставщиком, подрядчиком, клиентом и прочие);
- уставной и иные фонды (резервный, добавочный);
- непокрытый убыток текущего периода или предшествующих лет;
- налоговые обязательства;
- нераспределённую .
Таким образом, при совершении любой операции в бухгалтерском деле отображается запись на двух счетах – изменяются активы и пассивы. Например, поступили товары для последующей реализации – товары, как материальные ценности отображаются в активах компании, но при их поступлении у учреждения образуется долг перед поставщиком – он отображается в пассиве. Таким образом, баланс учреждения изменяется на стоимость этих товаров.
Каждая операция, принимаемая к учёту, называется проводкой. То есть при совершении любой операции хозяйственного характера проводятся записи в бухгалтерском деле, изменяющие балансовую стоимость учреждения. При этом активы и пассивы учреждения изменяются на одинаковую сумму. Таким образом, бухгалтерам, аудиторам и налоговым органам легче выявить допущенные ошибки в процессе ведения учёта. Если операция хозяйственного характера была проведена неправильно, то баланс учреждения не сойдётся.
Примеры двойной записи
Ниже приводятся примеры принципов двойной записи, используемые в практической работе любого учреждения.
Таким образом, одна операция отображается и в активах и пассивах учреждения, что обеспечивает возможность отслеживания расходования денежных средств организации как для её владельцев, так и для проверяющих.
Отражение принципа двойной записи в отчётности
Принцип двойной записи отражается в отчётности учреждений – бухгалтерском балансе. Баланс включает два раздела: и пассив. В них отображается в денежном выражении стоимость имущества учреждения и его обязательства перед сотрудниками, владельцами, поставщиками, кредиторами. Таким образом, любой пользователь отчётности может ознакомиться с финансовым положением компании.
Каждая строка баланса включает информацию о группе имущества или обязательств, например, в графе денежные средства указываются обобщённые данные о всех деньгах компании – наличных (в кассе), на счетах в банках, в том числе в иностранной валюте. Если организация держит денежные средства в иностранной валюте, то на момент формирования баланса они пересчитываются на национальную валюту с учётом курсовой разницы.
Во всех государствах баланс предприятий отражается в национальной валюте. В настоящее время утверждены международные стандарты по бухгалтерскому учёту и отчётности, на которые постепенно переходит большинство крупных государств, в том числе Россия.
С 2005 года в России все кредитные учреждения формируют отчётность согласно международным стандартам учёта. С 2010 года все российские учреждения, чьи обращаются на фондовом рынке и страховые организации также формируют отчётность по этим же стандартам.
Тем не менее федеральные стандарты будут применяться для отчётности прочих российских предприятий. Все международные стандарты, переведённые на русский язык по бухгалтерскому учёту доступны на официальном сайте Минфина России.
Будьте в курсе всех важных событий United Traders - подписывайтесь на наш
Двойная запись - способ регистрации хозяйственных операций на счетах бухгалтерского учета. Этот способ состоит в том, что сумма каждой хозяйственной операции записывается в двух счетах - по дебету одного и кредиту другого счета.
С методом двойной записи связаны понятия "корреспонденция счетов" и "бухгалтерская проводка".
Корреспонденция счетов - это взаимосвязь между счетами, возникающая при методе двойной записи.
Например, между счетами 1010 "Денежные средства в кассе" и 1030 " Денежные средства на текущих банковских счетах» при получении денег в кассу с расчетного счета и наоборот, или между счетами 1010 и 3350 "Краткосрочная задолженность по оплате труда" при выдаче заработной платы работникам из кассы.
Бухгалтерская проводка - это оформление корреспонденции счетов, когда одновременно делается запись по дебету и кредиту счетов на сумму хозяйственной операции, подлежащей регистрации.
Существует простая и сложная запись. Простая – это когда хозяйственная операция отражается в дебете одного и в кредите другого счета. Сложная запись – когда дебетуется один, а кредитуется два и более счетов или наоборот.
3.Оборотная ведомость (пробный баланс), ее значение и порядок составления.
Оборотная ведомость - способ обобщения данных учетной регистрации на счетах бухгалтерского учета. Оборотные ведомости составляются в конце месяца на основании данных об остатках (сальдо) счетов на начало и конец месяца и оборотах за месяц.
В этой ведомости имеется три пары колонок, в которых показываются сальдо и обороты по дебету и кредиту. При правильном ведении учета должно быть попарное равенство итогов:
Итог дебетовых начальных сальдо по счетам должен равняться итогу кредитовых начальных сальдо;
Итог дебетовых оборотов по счетам - итогу кредитовых оборотов;
* итог конечных дебетовых сальдо - итогу кредитовых конечных сальдо.
Оборотная ведомость по счетам синтетического учета представляет собой итоги оборотов и сальдо по всем синтетическим счетам. Она предназначена для проверки правильности учетных записей, общего ознакомления с состоянием финансово-хозяйственной деятельности предприятия и составления нового баланса.
Оборотные ведомости по счетам аналитического учета используются отдельно к каждому счету синтетического учета, по которым ведется аналитический учет. Они представляют собой итоги оборотов и сальдо по всем счетам аналитического учета, объединяемым одним синтетическим.
Предназначены для проверки правильности учетных записей по этим счетам, а также для наблюдения за состоянием и движением отдельных видов средств и их источников.
Шахматная оборотная ведомость обобщает данные по оборотам на счетах и служит для раскрытия их содержания и проверки правильности корреспонденции счетов. Сумма оборотов по дебету счетов должна всегда равняться сумме оборотов по кредиту счетов. Это равенство обусловлено принципом двойной записи на счетах.
4.Классификация счетов бухгалтерского учета.
Классификация счетов характеризует систему счетов как важнейшего элемента метода бухгалтерского учета, способствует их правильному применению для учета средств и совершения хозяйственных процессов. Применяемые в бухучете счета не одинаковы по экономическому содержанию учитываемых на них объектов, по назначению, структурным особенностям и другим признакам. В связи с этим их требуется классифицировать, сгруппировывать, т. е. подразделять на качественно однородные группы, что позволит выявить характерные особенности каждой отдельной группы счетов, понять их содержание и способы использования в учете.
Классифицируют счета по двум признакам:
По экономическому содержанию. В основу положена классификация средств и источников. Эта классификация дает возможность установить, что учитывается на тех или иных счетах, и в результате получить систематизированную экономическую информацию об объектах учета;
По назначению и структуре. Позволяет установить, какие счета должны применяться для получения тех или иных экономических показателей об учитываемом объекте. Обе классификации тесно связаны между собой и взаимообусловлены. Строение счета, его структура определяют характер оборотов по дебету и кредиту, его сальдо. Строение счета зависит не только от его экономического содержания, но и от назначения. Одни счета применяются для отражения движения и состояния материальных ценностей, другие- для учета затрат на производство продукции, третьи- для определения доходов.
Основные Счета применяются для контроля за наличием и движением хозяйственных средств и источников их образования, так как учитываемые на них объекты являются основой хозяйственной деятельности. Они подразделяются на группы:
Инвентарные. Предназначены для контроля за поступлением, выбытием и остатками материальных ценностей. Поступление этих средств показывается по дебету, выбытие- по кредиту, счет активный, остаток дебетовый. Аналитический учет ведется в денежном и натуральном выражении.
Денежные. Для контроля за наличием и поступлением денежных средств, хранящихся в банках, в кассе в различных валютах. Счета активные, дебет показывает поступление, кредит- выбытие, остаток дебетовый.
Инвестиции в акции, уставные капиталы других субъектов, а также финансовые инвестиции. По структуре счета активные.
Собственный капитал. Счета применяются для учета образования и использования собственных источников субъекта, по структуре относятся к пассивным. По кредиту отражается увеличение источников, по дебету- выбытие источников. Кредитовое сальдо показывает наличие фондов на предприятии.
Расчетные счета служат для учета расчетов предприятия с его дебиторами и кредиторами. Различный характер расчетов обуславливает различное строение этих счетов и получение с их помощью разных показателей.
Регулирующие счета. С их помощью корректируется оценка хозяйственных средств в текущем учете. Хозяйственные средства субъекта оцениваются на основе фактических затрат на их производство и приобретение. Регулирующие счета уточняют или регулируют оценку какого-либо вида средств. С этой целью кроме основного счета в текущем учете ведется еще один связанный с ним регулирующий счет. Для нахождения фактической величины учитываемого объекта сумма регулирующего счета вычитается из суммы основного счета. Основные средства и нематериальные активы с момента их получения или ввода в действие и до выбытия учитываются по первоначальной стоимости. Обособленно на отдельном счете отражается сумма их износа на данный момент. Сопоставив первоначальную стоимость с суммой износа, т. е. вычтя износ, получаем фактическую (остаточную) стоимость основных средств.
Счета процессов и их результатов подразделяются на:
Собирательно-распределительные счета. Служат для сбора тех расходов и доходов, которые в момент их оплаты или начисления не могут быть отнесены непосредственно на соответствующие объекты, это «Накладные расходы» (8410) «Расходы будущих периодов» (1620 и 2920)- счета активные и «Доходы будущих периодов» (3520 и 4420)- пассивные.
Калькуляционные счета. Предназначены для учета всех затрат, связанных с производством продукции, выполнением работ, оказанием услуг в целях исчисления себестоимости продукции, материалов работ.
Счета доходов - доходы от основной и неосновной деятельности. Счета пассивные, по кредиту отражается начисление (получение) дохода, в конце года они списываются на увеличение итогового дохода.
Транзитные счета (однодневные). Используются для учета одноэлементных расходов. В конце месяца зачисляются на калькуляционные счета. Так же, как калькуляционные, остатков эти счета не имеют, в конце месяца они должны быть закрыты, кроме счета 1340 «Незавершенное производство» (в конце месяца показывается остаток незавершенного производства).
Счета расходов. По структуре счета активные, по дебету отражаются увеличение расходов, в конце года все расходы списываются на уменьшение итоговой прибыли (убытка (5610).
Финансово-результатные. Операционно-результатный счет (5610)-итоговая прибыль (убыток). По дебету отражаются расходы субъекта, а по кредиту-доходы. Кредитовый остаток показывает прибыль, дебетовый - убыток. Сальдо на этом счете не бывает, так как в конце отчетного периода полученная разница списывается на счет 5510 « Нераспределенный прибыль (непокрытый убыток) отчетного года». 5510- чистый доход, остающийся в распоряжении предприятия после налогообложения (корпоративный подоходный налог (20%).
Забалансовые счета отражают средства, которые не принадлежат данному предприятию, а находятся на ответственном хранении или во временном пользовании. Эти средства нельзя учитывать со средствами, принадлежащими предприятию. Все операции, затрагивающие забалансовые счета, отражаются не двойной записью, а односторонней, только по дебету или только по кредиту.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации