
Dpp дисконтированный срок окупаемости формула. Срок окупаемости инвестиций – теория и практика
Рассмотрим такой инвестиционный показатель как срок окупаемости инвестиций, его модификации, примеры и формулы расчета.
Срок окупаемости инвестиций (англ. PP, payback period ) – это минимальный период времени возврата вложенных средств в инвестиционный проект, бизнес или любую другую инвестицию. Срок окупаемости является ключевым показателем оценки инвестиционной привлекательности бизнес плана, проекта и любого другого объекта инвестирования. Рассмотрим различные показатели срока окупаемости используемые на практике:
Данный показатель позволяет сравнивать между собой различные проекты по степени их эффективности возврата капитала.
#1 Срок окупаемости инвестиций (PP). Формула
IC (Invest Capital
CF i (Cash Flow
Для расчета денежного потока необходимо воспользоваться следующими формулами:

А (A mortization ) – амортизация, вид денежного потока, который не является затратами;
NP (Net Profit ) – чистая прибыль инвестиционного проекта.
 |
★ (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Cрок окупаемости инвестиций (PP). Пример расчета в Excel
Рассчитаем срок окупаемости инвестиций в проект с помощью программы Excel. Для этого необходимо определить первоначальные затраты, которые в нашем примере составили 100000 руб., далее необходимо спрогнозировать будущие денежные поступления (CF) и определить с какого периода сумма денежного потока превысит первоначальные инвестиционные затраты. На рисунке ниже показан расчет срока окупаемости проекта. Формула расчета денежного потока нарастающим итогом следующая:
Денежный поток нарастающим итогом (CF) =C6+D5
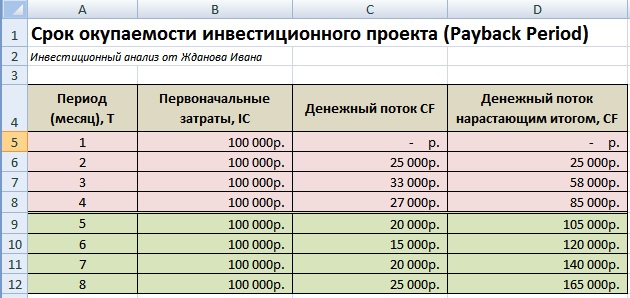
Пример расчета срока окупаемости инвестиций в Excel
На пятом месяце сумма денежных поступлений окупит первоначальные затраты, поэтому срок окупаемости составит 5 месяцев.
Основные недостатки использования данного показателя в оценке инвестиций заключаются:
- Отсутствие дисконтирования денежных потоков бизнес проекта.
- Не рассматриваются денежные поступления за пределами срока окупаемости.
#2 Дисконтированный срок окупаемости инвестиций (DPP). Формула расчета
Дисконтированный срок окупаемости (англ. DPP, Discounted Payback Period ) – период возврата денежных средств с учетом временной стоимости денег (ставки дисконта). Главное отличие от простой формулы срока окупаемости – это дисконтирования денежных потоков и приведение будущих денежных поступлений к текущему времени.
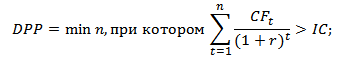
DPP (Discounted Payback Period ) – дисконтированный срок окупаемости инвестиций;
IC (Invest Capital ) – первоначальные инвестиционные затраты в проекте;
CF (Cash Flow ) – денежный поток, создаваемый инвестицией;
r – ставка дисконтирования;
n – срок реализации проекта.
Расчета дисконтированного срока окупаемости инвестиций в Excel
Рассмотрим пример оценки дисконтированного срока окупаемости инвестиций для бизнес-плана. Первоначальные инвестиции составили 100000 руб., денежный поток изменялся ежемесячно и отражен в столбце «С». Ставка дисконтирования была взята равной 10%. Для расчета дисконтированного денежного потока воспользуемся следующей формулой:
Дисконтированный денежный поток =C7/(1+$C$3)^A7
Денежные поступления нарастающим итогом =E7+D8

Пример расчета дисконтированного срока окупаемости инвестиции в Excel
Проект окупится на 5 месяц, в котором денежные поступления составят 100860 руб.
Мастер-класс: «Как рассчитать срок окупаемости для бизнес плана: инструкция»
#3 Срок окупаемости инвестиций с учетом ликвидационной стоимости
Срок окупаемости с учетом ликвидационной стоимости (англ. Bail- Out Payback Period ) – представляет собой период возврата денежных средств с учетом остаточной стоимости активов, созданных в инвестиционном проекте. При осуществлении инвестиционного проекта могут создаваться активы, которые могут быть проданы (ликвидированы) в результате этого срок окупаемости проекта существенно сокращается.
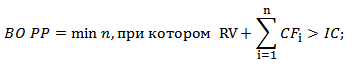
где:
IC (Invest Capital ) – первоначальные инвестиционные затраты в проекте;
RV (Residual Value )– ликвидационная стоимость активов проекта;
CF i (Cash Flow ) – денежный поток от проекта в i-й период времени, который представляет собой сумму чистой прибыли и амортизации.
Ликвидационная стоимость может, как увеличиться в результате создания новых активов, так и уменьшаться за счет износа.
Расчет срока окупаемости инвестиции с учетом ликвидационной стоимости в Excel
На рисунке ниже показан расчет периода окупаемости проекта с учетом ликвидационной стоимости. Формула в Excel достаточно простая и имеет вид:
Денежные поступления с ликвидационной стоимостью =C6+E5+D6

Пример оценки срока окупаемости с учетом ликвидационной стоимости в Excel
В итоге, срок окупаемости с учетом ликвидационной стоимости составит ~4 лет. Данный способ оценки целесообразно применять при высокой ликвидности создаваемых активов. Как можно заметить, в данном варианте расчета срока окупаемости тоже может быть использована ставка дисконтирования.
Резюме
Срок окупаемости является важнейшим показателем инвестиционного анализа проектов и бизнеса. Он позволяет определить целесообразность вложения в тот или иной проект. Использование дисконтирования денежных потоков и ликвидационной стоимости активов позволяет инвестору более точно оценить период возврата капитала. Помимо данного коэффициента необходим анализ через другие показатели эффективности: чистой приведенной стоимости (NPV), внутренней нормы доходности (IRR) индекса прибыльности (PI). Кроме точечной оценки необходим анализ динамики денежных потоков и их равномерность.
Чтобы понять, что из себя представляет срок окупаемости, нужно представлять для каких сфер предпринимательской деятельности подходит это определение.
Для инвестирования
В данном контексте срок окупаемости представляет собой отрезок времени, после которого доход от проекта становится равен сумме вложенных денег. То есть коэффициент срока окупаемости при инвестировании в какое-либо дело будет показывать, сколько нужно будет времени, чтобы вернуть вложенный капитал.
Часто этот показатель является критерием выбора для человека, который планирует инвестировать в какое-либо предприятие. Соответственно, чем меньше показатель, тем привлекательнее дело. А в случае, когда коэффициент излишне большой, то первая мысль будет в пользу выбора другого дела.
Для капитальных вложений
Здесь речь идёт о возможности провести модернизацию или реконструкцию производственных процессов. При капитальных вложениях важность приобретает период времени, за который полученная от модернизации экономия или доп.прибыль станет равна сумме потраченных на эту модернизацию средств.
Соответственно на коэффициент срока окупаемости смотрят, когда хотят понять, есть ли смысл тратить средства на модернизацию.
Для оборудования
Коэффициент покажет, за какой промежуток времени окупит себя тот или иной прибор, станок, механизм (и так далее), на который тратятся деньги. Соответственно окупаемость оборудования выражается в доходе, который получает фирма за счёт этого оборудования.
Как производить расчёт срока окупаемости. Виды расчётов
Стандартно выделяется два варианта расчёта срока окупаемости. Критерием разделения будет учёт изменения ценности затраченных денежных средств. То есть, происходит учёт или во внимание он не берётся.
- Простой
- Динамичный (дисконтированный)
Простой способ расчёта
Применялся изначально (хотя и сейчас часто встречается). Но получить нужную информацию с помощью этого метода можно только при нескольких факторах:
- Если анализируется несколько проектов, то берутся проекты только с одинаковым сроком жизни.
- Если средства будут вкладываться только один раз в самом начале.
- Если прибыль от вложенного будет поступать примерно одинаковыми частями.
Только так с помощью простого способа расчёта можно получить адекватный результат по времени, которое потребуется для «возврата» своих денег.
Ответ на главный вопрос - почему этот метод не теряет популярности - в его простоте и прозрачности. Да и если вам нужно поверхностно оценить риски вложений при сравнении нескольких проектов, он также будет приемлемым. Чем больше показатель - тем рискованнее вложение. Чем показатель при простом расчёте меньше, тем выгоднее инвестору вкладывать средства, ведь он может рассчитывать на возврат инвестиций заведомо большими частями и более короткие сроки. А это позволит поддерживать уровень ликвидности фирмы.
Но у простого способа есть и однозначные недостатки . Ведь он не учитывает крайне важные процессы:
- Ценность денежных средств, которая постоянно меняется.
- Прибыль от проекта, которая будет идти компании после прохождения отметки окупаемости.
- Поэтому зачастую используется более сложный метод расчёта.
Динамичный или дисконтированный метод
Как следует из названия, этот метод определяет время от вложения до возврата средств с учётом дисконтирования. Речь о таком моменте времени, когда чистая текущая стоимость становится неотрицательной и такой и остаётся дальше.
Вследствие того, что динамичный коэффициент подразумевает учёт изменения стоимости финансов, он заведомо будет больше коэффициента при расчёте простым способом. Это важно понимать.
Удобство этого способа частично зависит от того, постоянны ли финансовые поступления. Если суммы различны по размеру, а денежный поток не постоянен, то лучше применять расчёт с активным использованием таблиц и графиков.
Как рассчитать простым способом
Формула, к которой прибегают для расчёта простым способом вычисления коэффициента срока окупаемости выглядит так:
СРОК ОКУПАЕМОСТИ = РАЗМЕР ВЛОЖЕНИЙ / ЧИСТАЯ ГОДОВАЯ ПРИБЫЛЬ
РР = К0 / ПЧсг
Принимаем во внимание, что РР - срок окупаемости выраженный в годах.
К0 - сумма вложенных средств.
ПЧсг - Чистая прибыль в среднем за год.
Пример.
Вам предлагают инвестировать в проект сумму в размере 150 тысяч рублей. И говорят, что проект будет приносить в среднем 50 тысяч рублей в год чистой прибыли.
Путём простейших вычислений получаем срок окупаемости равный трём годам (мы поделили 150 000 на 50 000).
Но такой пример выдаёт информацию, не принимая во внимание, что проект может не только давать доход в течение этих трёх лет, но и требовать дополнительных вложений. Поэтому лучше пользовать второй формулой, где нам нужно получить значение ПЧсг. А рассчитать его можно вычтя из среднего дохода средний расход за год. Разберём это на втором примере.
Пример 2:
К уже имеющимся условиям прибавим следующий факт. Во время осуществления проекта, каждый год будет тратиться порядка 20 тысяч рублей на всевозможные издержки. То есть мы уже можем получить значение ПЧсг - вычтя из 50 тысяч рублей (чистой прибыли за год) 20 тысяч рублей (расход за год).
А значит, формула у нас будет выглядеть следующим образом:
РР (срок окупаемости) = 150 000 (вложения) / 30 (среднегодовая чистая прибыль). Итог - 5 лет.
Пример показателен. Ведь стоило нам учесть среднегодовые издержки, как мы увидели, что срок окупаемости увеличился аж на два года (а это гораздо ближе к реальности).
Такой расчёт актуален, если вы имеет одинаковые поступления за все периоды. Но в жизни почти всегда сумма доходов меняется от одного года к другому. И чтобы учесть и этот факт, нужно выполнить несколько шагов:
Находим целое количество лет, которое понадобится для того, чтобы итоговый доход был максимально близок к сумме затраченных на проект средств (инвестированных).
Находим сумму вложений, которые так и остались непокрытыми прибылью (при этом принимается за факт, что в течение года доходы поступают равномерно).
Находим количество месяцев, которое потребуется для прихода к полноценной окупаемости.
Пример 3.
Условия похожи. В проект нужно вложить 150 тысяч рублей. Планируется, что в течение первого года доход будет 30 тысяч рублей. В течение второго - 50 тысяч. В течение третьего - 40 тысяч рублей. А в четвёртом - 60 тысяч.
Вычисляем доход за три года - 30+50+40 = 120 тысяч рублей.
За 4 года сумму прибыли станет 180 тысяч рублей.
А учитывая, что вложили мы 150 тысяч, то видно, что срок окупаемости наступит где-то между третьим и четвёртым годом действия проекта. Но нам нужны подробности.
Поэтому приступаем ко второму этапу. Нам нужно найти ту часть вложенных средств, которая осталась после третьего года не покрытой:
150 000 (вложения) - 120 000 (доход за 3 года) = 30 000 рублей.
Приступаем к третьему этапу. Нам потребуется найти дробную часть для четвёртого года. Покрыть остаётся 30 тысяч, а доход за этот год будет 60 тысяч. Значит мы 30 000 делим на 60 000 и получаем 0,5 (в годах).
Получатся, что с учётом неравномерного притока денег по периодам (но равномерного - по месяцам внутри периода), наши вложенные 150 тысяч рублей окупятся за три с половиной года (3 + 0,5 = 3,5).
Формула расчёта при динамическом способе
Как мы уже писали, этот способ сложнее, потому что учитывает ещё и тот факт, что денежные средства в течение времени окупаемости меняются по стоимости.
Для того чтобы этот фактор был учтён вводят дополнительное значение - ставку дисконтирования.
Возьмём условия, где:
Kd - коэффициент дисконта
d - процентная ставка
Тогда kd = 1/(1+d)^nd
Дисконтированный срок = СУММА чистый денежный поток / (1+d) ^ nd
Чтобы разобраться в этой формуле, которая на порядок сложнее предыдущих, разберём ещё пример. Условия для примера будут те же самые, чтобы было понятнее. А ставка дисконтирования составит 10% (в реальности она примерно такая и есть).
Рассчитываем в первую очередь коэффициент дисконта, то есть дисконтированные поступления за каждый год.
- 1 год: 30 000 / (1+0,1) ^ 1 = 27 272,72 рублей.
- 2 год: 50 000 / (1+0,1) ^ 2= 41 322,31 рублей.
- 3 год: 40 000 / (1+0,1) ^ 3 = 30 052,39 рублей.
- 4 год: 60 000 / (1+0,1) ^ 4 = 40 980,80 рублей.
Складываем результаты. И получается, что за первые три года прибыль составит 139 628,22 рубля.
Мы видим, что даже этой суммы недостаточно, чтобы покрыть наши вложения. То есть с учётом изменения стоимости денег, даже за 4 года мы этот проект не отобьём. Но давайте доведём расчёт до конца. По пятому году существования проекта у нас не было прибыли с проекта, поэтому обозначим её, к примеру, равной четвёртому - 60 000 рублей.
- 5 год: 60 000 / (1+0,1) ^ 5 = 37 255,27 рублей.
Если сложить с нашим бывшим результатом, то получим сумму за пять лет равную 176 883,49. Эта сумма уже превышает вложенные нами на старте инвестиции. Значит, срок окупаемости будет располагаться между четвёртым и пятым годами существования проекта.
Приступаем к вычислению конкретного срока, узнаём дробную часть. Из суммы вложенного вычитаем сумму за 4 целых года: 150 000 - 139 628,22 = 10 371,78 рубля.
Полученный результат делим на дисконтированные поступления за 5-ый год:
13 371,78 / 37 255,27 = 0,27
Значит, до полного срока окупаемости нам не достаёт 0,27 от пятого года. А весь срок окупаемости при динамическом способе расчёта будет составлять 4,27 года.
Как и было заявлено выше - срок окупаемости при дисконтированном способе в большую сторону отличается от того же расчёта, но простым способом. Но при этом он правдивее отражает реальный результат, который вы получите при обозначенных цифрах и условиях.
Итог
Срок окупаемости - один из важнейших показателей для предпринимателя, который планирует инвестировать собственные средства и выбирает из ряда возможных проектов. При этом, каким именно способом производить вычисления - решать самому инвестору. В этой статье мы разобрали два основных решения и посмотрели на примерах, как будут меняться цифры в одной и той же ситуации, но с разным уровнем показателей.
В экономике принято использовать термин "Pay-Back Period", сокращенно "PP". В русском языке мы говорим "срок" или "период окупаемости инвестиций". Есть два схожих показателя: простой период окупаемости; дисконтированный срок окупаемости инвестиций. Первый показатель позволяет инвестору оценить время, которое понадобится проекту для того, чтобы полностью окупить вложенные средства, но без учета изменения стоимости денег.
Метод определения срока окупаемости инвестиций может также включать использование чистой приведенной суммы доходов (NPV – англ. Net Present Value). Во втором случае мы говорим о дисконтированном периоде окупаемости, который позволяет включить в расчет ставки дисконтирования и более точно оценить риски.

Внутренняя инвестиционная деятельность предприятия в течение одного аннуитета (года) часто может быть отражена в более простой форме с расчетом PP. Внутренняя инвестиционная политика объекта экономики включает в себя реальные инвестиции с ожиданием определенного чистого дохода.
2 Расчет периода окупаемости
На первичном этапе оценки инвестиционного проекта для инвестора важно представить себе эффективность будущих капиталовложений в общих чертах, чтобы понять, имеет ли проект потенциал или нет. Часто для большей объективности анализа используют также показатель "норма прибыли" или доходность проекта. Формула для вычисления показателя ROR (англ. Rate of Return) достаточно проста. Мы уже говорили об этом показателе в статье инвестиций.
Формула для расчета PP включает в себя статические показатели – фактическую или ожидаемую доходность за указанный период времени (чаще всего год) и общую сумму инвестиций.

В качестве примера мы приведем решение простой задачи. В нашем случае мы будем использовать короткие временные периоды (1 неделя), а в качестве объекта вложений будем использовать стабильный ПАММ-счет с ожидаемой доходностью в 300$ еженедельно. Пример 1. Сумма первоначальных инвестиций – 3000$. Ожидаемая ежемесячная доходность – 300$. Каков простой период окупаемости? Следуя формуле, получим: PP=3000/300=10. 2 месяца и 2 недели или 70 дней.
Немного усложним задачу и добавим аналитики. Нам понадобится формула, по которой можно рассчитать показатель "норма прибыли", а также формула расчета сложных процентов, которая выглядит так. Поставлена задача выявить наилучший проект для рентабельности в 100 %.

Пример 2. Есть 2 проекта, каждый стоимостью 3000$, ПАММ-счет с ожидаемой доходностью в 300$ еженедельно и депозит с 10 % в месяц с ежемесячной капитализацией. Какова норма доходности для обоих проектов за соответствующие периоды окупаемости? Для первого проекта PP 1 уже рассчитан.
Здесь все очень просто, нужно определить количество периодов (n), необходимое для получения суммы, равной 2x"сумма инвестиций". Можно посчитать последовательно или воспользоваться формулой логарифма: n=log 1,1 2=~7.2. Чтобы высчитать количество дней, приведем десятичный остаток к пропорции и получим: 1/5*30=6. PP 2 равен 7 месяцам с лишком или ~246 дней. Инвестору следует выбрать первый проект из-за того, что PP 1 Discounted Pay-Back Period – это более сложный по своей сути расчет периода полной окупаемости первоначальных вложений с учетом изменяющейся стоимости денег и финансовых рисков. Чем дольше проект, тем большее количество рисков действует на него. О том, как рассчитать NPV мы уже говорили, поэтому подробно останавливаться на этом не будем. Нам понадобится вычислить NPV проекта для того, чтобы понять, насколько рентабельным будет проект в действительности с учетом инфляции, налогов, амортизационных стоимостей. К данной методике прибегают компании, когда внутренняя инвестиционная политика требует долгосрочных вложений (расширение производственных площадей, к примеру), или когда деньги вкладывают в инвестиционный инструмент на несколько лет. На краткосрочные инвестиции частного капиталиста в меньшей степени влияют ставки дисконтирования. Наоборот, внутренняя инвестиционная деятельность предприятий почти всегда требует внимания к амортизационным отчислениям. Без дисконтирования обойтись труднее. Формула расчета DPBP является достаточно простой по своей сути, трудностью всегда становится расчет NPV для отдельно взятого проекта. Пример 3. Предприятие имеет среднегодовой доход в 5000$ годовых с ежегодной капитализацией. Каков будет DPBP для 20 000$ с учетом инфляции 8 % и без продажи предприятия? Пойдем по чуть более простому пути и найдем суммы чистого приведенного дохода в каждом отчетном периоде в течение 6 лет. Данные сведены в таблицу ниже. Используя данные из таблицы, найдем, что DPBP=4 года и 211 дней. PP для той же компании равен всего 4 годам. С учетом одной лишь инфляции DPBP дольше PP на 211 дней. Преимуществами DPBP являются: большее внимание к вероятным рискам; использование динамических данных при расчетах. При анализе финансовой деятельности необходимо также использовать показатель "внутренняя норма доходности" или IRR (англ. Internal Rate of Return), данное значение позволяет инвестору определить, можно ли принимать инвестиционный проект к исполнению или нет, путем сравнения IRR для выбранного периода окупаемости и ставки дисконтирования.
IRR можно определить по формуле, которую мы приводим ниже. Данный метод подходит и для анализа краткосрочных вложений, где ставки дисконтирования много ниже. К примеру, наши отчеты о прибыли еженедельные. Теоретически инвестор может вводить и выводить деньги в каждый день, количество расчетных периодов увеличивается, а ставка дисконтирования – нет. Для расчета данного показателя рекомендуется использовать специальные программы или приложение MS Excel, где есть специальная функция "ВНДОХ", позволяющая рассчитать IRR. IRR обычно подбирают таким образом, чтобы дисконтированные денежные потоки были равны нулю. Если ставка дисконтирования меньше, чем внутренняя норма доходности, то проект будет прибыльным. I. Показатели.
Чистая приведённая стоимость -это сумма дисконтированных значений потока платежей, приведённых к сегодняшнему дню. Показатель NPV представляет собой разницу между всеми денежными притоками и оттоками, приведенными к текущему моменту времени (моменту оценки инвестиционного проекта). Он показывает величину денежных средств, которую инвестор ожидает получить от проекта, после того, как денежные притоки окупят его первоначальные инвестиционные затраты и периодические денежные оттоки, связанные с осуществлением проекта. Поскольку денежные платежи оцениваются с учётом их временной стоимости и рисков, NPV можно интерпретировать как стоимость, добавляемую проектом. Ее также можно интерпретировать как общую прибыль инвестора. В пользу такой интерпретации говорит то, что отношение NPV к совокупной величине дисконтированных инвестиционных затрат называется Индекс прибыльности (PI) Иначе говоря, для потока платежей CF
(Cash Flow
), где - платёж через лет () и начальной инвестиции IC
(Invested Capital
) в размере чистый дисконтированный доход рассчитывается по формуле: где - ставка дисконтирования. Внутренняя норма доходности - норма прибыли, порожденная инвестицией. Это та норма прибыли (барьерная ставка, ставка дисконтирования)
, при которой чистая текущая стоимость инвестиции равна нулю, или это та ставка дисконта, при которой дисконтированные доходы от проекта равны инвестиционным затратам. Внутренняя норма доходности определяет максимально приемлемую ставку дисконта, при которой можно инвестировать средства без каких-либо потерь для собственника. IRR = r, при котором NPV = f(r) = 0, Ее значение находят из следующего уравнения: NPV(IRR) - чистая текущая стоимость, рассчитанная по ставке IRR, Определяется:
как норма прибыли, при которой чистая текущая стоимость инвестиции равна нулю. Характеризует:
наименее точно, эффективность инвестиции, в относительных значениях. Синонимы:
внутренняя норма прибыли, внутренний коэффициент окупаемости, Internal Rate of Return. Акроним:
IRR
Недостатки:
не учитывается уровень реинвестиций, не показывает результат инвестиции в абсолютном значении, при знакопеременных потоках может быть рассчитан неправильно. MIRR - модифицированная внутренняя норма доходности (рентабельности) MIRR - скорректированная с учетом нормы реинвестиции внутренняя норма доходности. С практической точки зрения самый существенный недостаток внутренней нормы доходности - это допущение, принятое при определении всех дисконтированных денежных потоков, порожденных инвестицией, что сложные проценты рассчитываются при одной и той же процентной ставке. Для проектов, обеспечивающих нормы прибыли, близкие к барьерной ставке фирмы, проблем с реинвестициями не возникает, так как вполне разумно предположить, что существует много вариантов инвестиций, приносящих прибыль, норма которой близка к стоимости капитала. Однако для инвестиций, которые обеспечивают очень высокую или очень низкую норму прибыли, предложение о необходимости реинвестировать новые денежные поступления может исказить подлинную отдачу от проекта. Понятие скорректированной с учетом нормы реинвестиции внутренней нормы доходности и было предложено для того, чтобы противостоять указанному искажению, свойственному традиционному IRR. Несмотря на свое громоздкое название, скорректированная с учетом нормы реинвестиции внутренняя норма доходности, или MIRR, также известный как модифицированная внутренняя норма доходности (modified internal rate of return), в действительности гораздо легче рассчитывается вручную, чем IRR. И это происходит именно вследствие сделанного предположения о реинвестиции. Порядок расчета модифицированной внутренний нормы доходности MIRR: 1. Рассчитывают суммарную дисконтированную стоимость всех денежных оттоков и суммарную наращенную стоимость всех притоков денежных средств. Дисконтирование осуществляют по цене источника финансирования проекта (стоимости привлеченного капитала, ставке финансирования или требуемой нормы рентабельности инвестиций, Capital Cost, CC или WACC), т.е. по барьерной ставке. Наращение осуществляют по процентной ставке равной уровню реинвестиций. Наращенную стоимость притоков называют чистой терминальной стоимостью (Net Terminal Value, NTV). 2. Устанавливают коэффициент дисконтирования, учитывающий суммарную приведенную стоимость оттоков и терминальную стоимость притоков. Ставку дисконта, которая уравновешивает настоящую стоимость инвестиций (PV) с их терминальной стоимостью, называют MIRR. Формула для расчета модифицированной внутренней нормы доходности (MIRR): CFt - приток денежных средств в периоде t = 1, 2, ...n; В левой части формулы - дисконтированная по цене капитала величина инвестиций (капиталовложений), а в правой части - наращенная стоимость денежных поступлений от инвестиции по ставке равной уровню реинвестиций. Отметим, что формула MIRR имеет смысл, если терминальная стоимость притоков превышает сумму дисконтированных оттоков денежных средств (приток денег больше их оттока). Критерий MIRR всегда имеет единственное значение и может применяться вместо показателя IRR для оценки проектов с неординарными денежными потоками. Проект приемлем для инициатора, если MIRR больше барьерной ставки (цены источника финансирования). Индекс рентабельности (pi) Индекс рентабельности рассчитывается по следующей формуле: CF0 – начальные инвестиции Если PI > 1 то проект следует принять Если PI < 1 то проект следует отвергнуть Если PI=1, то проект является ни прибыльным, ни убыточным. В отличие от NPV, индекс рентабельности является относительным показателем. Он характеризует уровень доходов на единицу затрат, то есть эффективность вложений – чем больше значение этого показателя, тем выше отдаче каждого рубля, инвестированного в данный проект. Благодаря этому, критерий PI очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV, но разные объемы требуемых инвестиций. В данном случае необходимо выбирать проект, обеспечивающий больную эффективность вложений. ROI(return on investment,рои)
- коэффициент рентабельности инвестиций
- финансовый показатель, характеризующий доходность (выгодность) инвестиционных вложений в какое-либо дело, проект, маркетинговую акцию. ROI рассчитывается следующим образом: где: Прибыль - доход, полученный как результат инвестиций; Коэффициент рентабельности собственного капитала (Return On Equity, ROE) - отношение чистой прибыли компании к среднегодовой величине акционерного капитала. Рентабельность собственного капитала характеризует доходность бизнеса для его владельцев, рассчитанную после вычета процентов по кредиту (т.е. чистая прибыль, в отличие от таких показателей, как ROA или ROIC, не корректируется на сумму процентов по кредиту). Формула расчета: Коэффициент рентабельности активов (Return On Assets, ROA) - отношение чистой прибыли компании без учета процентов по кредитам к ее суммарным активам. Коэффициент рентабельности активов характеризует способность руководства компании эффективно использовать ее активы для получения прибыли. Кроме того, этот коэффициент отражает среднюю доходность, полученную на все источники капитала (собственного и заемного). Формула расчета: где: Проценты - проценты по кредитам (из отчета о прибылях и убытках); Ставка налога Предельная ставка налога на прибыль, т.е. ставка, по которой будет облагаться дополнительный доход компании; Средние суммарные активы Среднегодовая величина суммарных активов компании (определяется как сумма активов на начало и на конец года, деленная пополам) Проценты по кредитам прибавляются к чистой прибыли компании для того, чтобы исключить их учет из коэффициента. Это позволяет сделать его расчет независимым от способа финансирования деятельности и облегчает сравнение показателей рентабельности разных компаний. Поскольку в отчете о прибылях и убытках начисленные проценты не только уменьшают значение чистой прибыли, но и обеспечивают снижение налоговых выплат (на сумму равную Проценты * Ставка налога), то для правильного их учета необходимо скорректировать сумму процентов и данной формуле, для этого используется коэффициент (1- Ставка налога). На практике иногда используются и другие варианты расчета ROA. Иногда в качестве числителя в коэффициенте применяется прибыль до налогов и процентов (EBIT). При еще одном, довольно распространенном варианте расчета, вместо прибыли без учета процентов используется просто чистая прибыль. Следует учитывать, что в последнем случае компании, финансируемые за счет заемного капитала будут выглядеть менее рентабельными, чем компании, финансируемые за счет собственного капитала, хотя реальная их эффективность может быть одинаковой. Во всех случаях при расчете данного коэффициента предполагается использование данных из годовых отчетов о прибылях и убытках. Если при расчете используется квартальная или другая отчетность, то коэффициент должен быть умножен на число периодов отчетности в году. (Маркером выделено основное отличие) Дисконтированный срок окупаемости инвестиций DPP
Дисконтированный срок окупаемости инвестиций - срок окупаемости инвестиций в текущих стоимостях. Общая формула для расчета окупаемости в терминах текущих стоимостях: ТокТС (DPP) - дисконтированный срок окупаемости инвестиций; Определяется:
как время, которое требуется, чтобы инвестиция обеспечила достаточные поступления денег для возмещения инвестиционных расходов, при этом учитывается временная стоимость денег. Характеризует:
финансовый риск, точнее чем обычная окупаемость. Синонимы:
окупаемость в терминах текущих стоимостей, дисконтированный период окупаемости капиталовложений, Discounted Payback Period, Present Value Payback, PVP. Акроним:
DPP
Недостатки:
не определяется размер денежных потоков после точки окупаемости, и не определяется при знакопеременных денежных потоках. Критерий приемлемости:
DPP -> min (чем короче, тем лучше) Условия сравнения:
любой срок действия инвестиции и размер. Видоизменяя понятие окупаемости, мы можем получить дополнительный инструмент для анализа инвестиций. Так, показатель дисконтированный срок окупаемости инвестиций (окупаемость в терминах текущих стоимостей), также используемый при определении количества временных периодов, требуемых для возмещения инвестиционных расходов, принимает в расчет временную стоимость денег. В то время как при вычислении окупаемости просто суммируются ежегодные денежные поступления для определения того года, в котором они превзойдут первоначальные расходы денежных средств, при вычислении дисконтированного срока окупаемости инвестиций суммируются дисконтированные денежные поступления. Срок окупаемости
(Payback Period, PP) Этот метод - один из самых простых и широко распространен в мировой учетно-аналитической практике, не предполагает временной упорядоченности денежных поступлений. Алгоритм расчета срока окупаемости PP(Payback Period) зависит от равномерности распределения прогнозируемых доходов от инвестиции. Если доход распределен по годам равномерно, то срок окупаемости рассчитывается делением единовременных затрат на величину годового дохода, обусловленного ими. При получении дробного числа оно округляется в сторону увеличения до ближайшего целого. Если прибыль распределена неравномерно, то срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом. Общая формула расчета показателя PP имеет вид: PP=n, при котором где IC – инвестиционные затраты. Pk – годовой доход от проекта за k-ый год N – количество лет расчета Некоторые специалисты при расчете показателя PP все же рекомендуют учитывать временной аспект. В этом случае в расчет принимаются денежные потоки, дисконтированные по показателю "цена" авансированного капитала. Очевидно, что срок окупаемости увеличивается. Показатель срока окупаемости
инвестиции очень прост в расчетах, хорош в ситуации, когда инвестиции сопряжены с высокой степенью риска, поэтому, чем короче срок окупаемости, тем менее рискованным является проект. Такая ситуация характерна для отраслей или видов деятельности, которым присуща большая вероятность достаточно быстрых технологических изменений. Вместе с тем он имеет ряд недостатков, которые необходимо учитывать в анализе. Во-первых, он не учитывает влияние доходов последних периодов. В качестве примера рассмотрим два проекта с одинаковыми капитальными затратами (10 млн. руб.), но различными прогнозируемыми годовыми доходами: по проекту А - 4,2 млн. руб. в течение трех лет; по проекту Б - 3,8 млн. руб. в течение десяти лет. Оба эти проекта в течение первых трех лет обеспечивают окупаемость капитальных вложений, поэтому с позиции данного критерия они равноправны. Однако очевидно, что проект Б гораздо более выгоден. Во-вторых, поскольку этот метод основан на недисконтированных оценках, он не делает различия между проектами с одинаковой суммой кумулятивных доходов, по различным распределением ее по годам. Так, с позиции этого критерия проект А с годовыми доходами 4000, 6000. 2000 тыс. руб. и проект Б с годовыми доходами 2000, 4000. 6000 тыс. руб. равноправны, хотя очевидно, что первый проект является более предпочтительным, поскольку обеспечивает большую сумму доходов в первые два года. В-третьих, данный метод не обладает свойством аддитивности. Существует ряд ситуаций, при которых применение метода, основанного на расчете срока окупаемости затрат, может быть целесообразным. В частности, это ситуация, когда руководство предприятия в большей степени озабочено решением проблемы ликвидности, а не прибыльности проекта - главное, чтобы инвестиции окупились и как можно скорее. Похожая информация. Дисконтированный срок окупаемости
(Discounted Pay-Back Period, DPP) — это срок, требуемый для возврата вложенных в проект за счёт чистого денежного потока с учётом ставки дисконтирования. Дисконтированный срок окупаемости является одним из ключевых показателей оценки эффективности . Сущность метода дисконтированного срока окупаемости заключается в том, что из первоначальных затрат на реализацию инвестиционного проекта последовательно вычитают дисконтированные денежные доходы с тем, чтобы окупить (покрыть) инвестиционные расходы. Дисконтирование денежных потоков позволяет учесть изменение , т.е. осуществляется учёт изменения . Это особенно актуально в условиях нестабильности национальной денежной единицы. В экономической литературе дисконтированный срок окупаемости инвестиций имеет ряд синонимов: дисконтированный период окупаемости капиталовложений, окупаемость в терминах текущих стоимостей, Discounted Payback Period, DPP, Present Value Payback, PVP. Для расчёта дисконтированного срока окупаемости инвестиций применяется следующая формула: где Ставка дисконтирования (или барьерная ставка) — это ставка при помощи которой осуществляется приведение величины денежного потока в n-ом
периоде к единой величине . При этом ставка дисконтирования может быть как единой (фиксированной) для всех периодов, так и переменной. Инвестиционный проект считается эффективным, если сумма дисконтированных потоков от его реализации превышает сумму первоначальных инвестиций (т.е. наступает окупаемость проекта), а также если срок окупаемости не превышает некую пороговую величину (например, срок окупаемости альтернативного инвестиционного проекта). Предположим, что первоначальные инвестиции в проект составляют 500 тыс., а денежные потоки на протяжении 7 лет реализации проекта имеют значения, как приведено в таблице ниже. Дисконтирование будем осуществлять по ставке 10% годовых. Приведённые данные свидетельствуют о том, что при первоначальных инвестициях в 500 тыс. за 7 лет суммарные денежные потоки по проекту составят 745 тыс., при этом за первые 5 лет денежные потоки, генерируемые проектом, составят 500 тыс., т.е. окупаемость проекта составляет ровно 5 лет. Но это простой расчёт, который не учитывает стоимость денег во времени. Если же продисконтировать ожидаемые денежные потоки по ставке 10%, то окупаемость проекта составит практически 7 лет, т.к. накопительный дисконтированный денежный поток за 7 лет превысит первоначальную сумму инвестиций. Как отмечалось выше, ставка дисконтирования может быть не только фиксированной, но и переменной величиной. На размер ставки дисконтирования могут оказывать влияние ряд факторов, в частности, инфляционные ожидания, стоимость привлечения ресурсов, изменение доходности альтернативных инвестиционных инструментов и т.п. Рассмотрим пример расчёта дисконтированного срока окупаемости с разными уровнями ставки дисконтирования. Коэффициент дисконтирования определяем по стандартной формуле (1 + r) n . Например, в нашем случае для третьего года коэффициент дисконтирования составит: (1 + 0,1) * (1 + 0,12) * (1 + 0,11) = 1,368
То есть, при расчёте коэффициента дисконтирования для третьего года используются ставки дисконтирования соответственно за первый, второй и третий год. Разделив денежный поток периода на соответствующий ему коэффициент дисконтирования, получим дисконтированный денежный поток. Как и в первом примере, дисконтированный срок окупаемости инвестиций составит 7 лет. Дисконтированный срок окупаемости позволяет: Недостатки метода дисконтированного срока окупаемости инвестиций:3
Дисконтированный срок окупаемости проекта или DPBP


4
Важность внутренней нормы доходности


It - сумма инвестиций (затраты) в t-ом периоде;
n - суммарное число периодов (интервалов, шагов) t = 0, 1, 2, ..., n.
It - отток денежных средств в периоде t = 0, 1, 2, ... n (по абсолютной величине);
r - барьерная ставка (ставка дисконтирования), доли единицы;
d - уровень реинвестиций, доли единицы (процентная ставка, основанная на возможных доходах от реинвестиции полученных положительных денежных потоков или норма рентабельности реинвестиций);
n - число периодов.
Цена приобретения - цена, по которой был приобретен актив;
Цена продажи - цена, по которой был продан (или может быть продан) актив по окончании срока владения.
n - число периодов;
CFt - приток денежных средств в период t;
r - барьерная ставка (коэффициент дисконтирования);
Io - величина исходных инвестиций в нулевой период.
Формула расчёта дисконтированного срока окупаемости инвестиций
DPP
(Discounted Pay-Back Period) – дисконтированный срок окупаемости инвестиций;
IC
(Invest Capital) – размер первоначальных инвестиций;
CF
(Cash Flow) – денежный поток, генерируемый инвестиционным проектом;
r
– ставка дисконтирования;
n
– срок реализации проекта
.Примеры расчёта дисконтированного срока окупаемости инвестиций


Преимущества и недостатки метода дисконтированного срока окупаемости




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации