
Досрочное погашение: мини-инструкция. Частичное досрочное погашение кредита: что нужно знать заемщику
Когда появляется возможность, кредитные заемщики стараются избавиться от долгового бремени как можно раньше. Или, по крайней мере, ослабить его. Но как происходит досрочное погашение кредита? Законодательно данная процедура регулируется двумя актами. Это федеральные законы № 284 от 19.10.2011 и № 353 от 21.12.2013. А также статьи № 809 и № 810 ГК РФ. Прежде всего следует сказать, что погасить кредитную задолженность раньше оговоренного в соглашении срока можно тем клиентам, кто брал денежный заем не для предпринимательских целей. То есть это потребительский кредит, ипотека, автокредит, но никоим образом не кредит на открытие и/или развитие бизнеса.
Часто задаваемые вопросы касательно досрочных выплат по кредиту

Досрочная выплата с юридическими лицами оговаривается в строго индивидуальном, особом порядке. В принципе, сейчас многие банки только рады, когда клиент гасит долг досрочно. Раньше финансовые организации не приветствовали подобные действия и даже начисляли штрафы. ФЗ № 284 законодательно закрепил право банковских клиентов платить по кредиту заблаговременно. Вплоть до полного закрытия займа. Кроме того, нынешний кризис на первое место поставил кратковременные кредиты. Организации в непредсказуемой экономической обстановке стремятся как можно скорее получить от заемщика положенное – и все.
Поэтому Сбербанк, Газпромбанк, Россельхозбанк и другие всячески идут навстречу таким заемщикам. Однако это не значит, что заемщик не может больше столкнуться с банковским прессингом при попытке досрочно расплатиться. Какой-то банк установит полугодовой мораторий на досрочные выплаты. Другой возьмет комиссию за перерасчет оставшейся части. Но в данной ситуации закон на стороне заемщика – об этом следует помнить. Какие вопросы о досрочном погашении кредита появляются у заемщиков наиболее часто? Итак:
- Может ли банк запретить нивелировать кредитную задолженность до срока полного погашения, который прописан в договоре? Нет, не может. Всякий клиент имеет право в любое время изъявить желание о превентивной оплате кредита и реализовать его. Размер такой заблаговременной оплаты при досрочном погашении кредита или части кредита также полностью определяется самим заемщиком. Единственное исключение – . В случае нарушения заемщиком своих платежных обязательств его деньги сразу же пойдут в счет оплаты пропущенных взносов и штрафных процентов. И только потом оставшиеся средства можно будет использовать для заблаговременного гашения займа.
- Услуга полной выплаты кредита до основного срока бесплатна? Основные условия досрочного погашения кредита являются общими для всех государственных и частных банков. Финансовая организация не имеет права взимать за досрочный расчет по кредиту какие-то дополнительные проценты или комиссии. Довольно часто в банковском договоре сразу указывается пункт, в котором оговаривается возможность клиента вносить любые суммы, чтобы скорее рассчитаться с банком.
- Клиент имеет право досрочно заплатить за кредит частично или полностью, независимо от того, какую сумму составляет погашаемый заем и сколько осталось времени до момента закрытия кредита, оговоренного в договоре. Если речь идет о частично досрочном погашении, то банк должен произвести некоторый пересчет кредитной задолженности.
Правила и ограничения

Хотя в сроках досрочного возврата долга клиент относительно свободен, но здесь все-таки есть некоторые ограничения:
- если заемщик решил внести определенную сумму заранее, об этом следует уведомить банк – желательно письменным заявлением, но можно оставить заявку в интернет-офисе или сделать звонок в call-центр;
- и сделать это нужно за 30 дней до момента внесения незапланированного договором взноса. Хотя правила досрочного погашения кредита гибкие, и согласно пункту 2 статьи № 810 ГК РФ и части 4 статьи 11 ФЗ № 353 срок предупреждения может быть произвольно сокращен. Не редкость, когда в кредитном договоре специально указан период от момента заявления до момента досрочного закрытия долга, который клиент должен соблюдать;
- банковской системе, да и большинству заемщиков, удобнее, чтобы платеж в счет превентивного погашения осуществлялся вместе с обычным ежемесячным платежом, в тот же день и час (согласно части 5 статьи 11 ФЗ № 353). Впрочем, при необходимости дата взноса может быть перенесена на любое, удобное для заемщика время.
Изменение кредитных условий и практический пример

Не следует смешивать обычный и внеплановый взнос по кредитному займу. Когда человек, взявший кредит, решает внести какую-то сумму сверх положенного, то в день регулярного платежа надо отдать деньги и за этот самый ежемесячный платеж с учетом годовых процентов. После того, как средства перейдут к банку, возникнет ситуация, когда:
- снизится размер выплат, проводимых ежемесячно, а период кредита не изменится;
- сократится время до момента полного закрытия банковского займа, а ежемесячные взносы останутся прежними.
То есть надо будет осуществить перерасчет кредита при досрочном погашении. Обычно, клиент банка сам выбирает более подходящий для себя вариант. Тем не менее банк со своей стороны может настоять на каком-то варианте. Так, если периодические кредитные взносы по договору аннуитетные (равномерные), тогда банк склоняется к варианту уменьшения размера ежемесячных выплат. Если же платежи по договору дифференцированные (постепенно уменьшаются по мере погашения), то банк, возможно, начнет настаивать на сокращении времени кредитования. Стоит привести простой пример. Заемщик берет 100 тыс. рублей на один год. Через год общая сумма, которую он должен вернуть банку, составит 120 тыс. рублей, т. е. с учетом процентов – 20 тыс. рублей. Соответственно, ежемесячный взнос будет равен 10 тыс. рублей. Выйдет примерно 8 350 рублей в счет нивелирования тела займа и 1 650 рублей – это 1/12 часть годовых процентов (погрешность до 100 рублей). Пусть будет ситуация частично досрочного погашения.
Первые два месяца заемщик платит по графику, а на третий решает внести дополнительно еще 30 тыс. рублей. Следовательно, в третий месяц будет заплачено 40 тыс. рублей (вместе с ежемесячным платежом). Плюс 20 тыс. рублей за предыдущие два месяца. Итого после частично досрочного погашения клиент останется должен банку еще 60 тыс. рублей (120 тыс. – 60 тыс.). Если бы заемщик не вносил ничего дополнительно, то ему пришлось бы платить еще 9 месяцев по 10 тыс. рублей. Теперь же остается доплатить 60 тыс. рублей, что при неизмененных платежах закроет кредит через 6 месяцев. Либо поделить 60 тыс. на 9 месяцев, и при том же сроке кредитования ежемесячно платить надо будет уже не 10 тыс. рублей, а 6 666 рублей.
Следует обратить внимание, что здесь подсчет велся при ГОДОВЫХ процентах. То есть заранее подсчитывалась сумма, которую заемщик в любом случае должен банку за то, что взял заем. А могло быть так, что клиент взял те же 100 тыс. рублей и так же на год, но проценты начисляются по месяцам от месячного платежа. Например, 20% от 8 333 рублей (100 тыс. рублей разделить на 12 месяцев). Итого заем будет погашаться опять по 10 тыс. рублей в месяц. Но при досрочном погашении вносимая сумма вычитаться будет только из тела кредита (100 тыс. рублей). Следовательно, в таких условиях можно здорово сэкономить на процентах. Кстати, именно поэтому иные банки противятся досрочным погашениям. И даже могут внести такого ретивого клиента в «серый список».

Внимательный читатель заметит, что при подсчетах в некоторых цифрах будет несоответствие на одну-две сотни рублей. Здесь числа округлены для удобства и наглядности. Ведь, как правило, при перерасчетах и досрочных выплатах получаются неровные цифры «с копейками». Например, сумма основного регулярного взноса составляет 10 552 рубля и 50 копеек. А у клиента есть на руках 30 тыс. рублей. Так вот, лучше указать, что сумма досрочного погашения составляет не 19 500 рублей, а 19 400 рублей. Поскольку банк в первую очередь будет снимать деньги в счет месячного взноса, а только потом – в счет превентивного погашения. И если цифра окажется меньше той, что заемщик указал в заявлении, то эти деньги просто пойдут на банковский счет, привязанный к кредиту.
И будут сниматься оттуда по обычному графику. То же самое может произойти, если клиент банка просто положит деньги на свой кредитный счет без всякого уведомления сотрудников о намерении рассчитаться с учреждением раньше. Аналогичная ситуация сложится, если заемщик опоздает передать банку дополнительные финансовые средства. Деньги для досрочного погашения кредита в банке лучше всего вносить накануне той даты, в которую происходит регулярная месячная кредитная оплата. Надо учитывать, что при простом уходе финансовых средств заемщика на его кредитный счет их возврат – это весьма долгая и нудная процедура, которую часто даже нет смысла начинать. Поэтому следует соблюдать точность и пунктуальность.
Досрочное закрытие кредита на 100% и заключительная инструкция

Если имеет место полное досрочное погашение кредита, то надо знать точную сумму кредитного остатка. Можно подсчитать ее самим, но всегда рекомендуется сверяться с данными, которые предоставит банковский специалист. Обычно нужную информацию человек получает через несколько часов телефонным звонком, СМС-сообщением или в электронном письме. Но согласно части 7 статьи 11 ФЗ № 353 банк имеет право сообщить заемщику, сколько тот остался должен, в течение 5 календарных дней. После того, как все положенные банку деньги ему возвращены до окончания периода кредита, заемщику рекомендуется взять у банковского специалиста выписку, что кредит аннулирован и клиент больше никаких обязательств перед учреждением не имеет. Еще раз можно обозначить следующие основные этапы в процессе досрочной оплаты банковского займа:
- проверить наличие просроченных взносов и штрафов; если есть – все оплатить;
- загодя написать и подать соответствующее заявление в банк (образец бланка выдаст сотрудник), сделать копию заявления;
- внесение желаемой суммы с учетом регулярного платежа;
- через несколько дней рекомендуется проверить, произошло ли ожидаемое списание долга;
- при полной преждевременной оплате стоит взять справку, подтверждающую этот факт.
Напоследок надо сказать, что тем, кто оформлял кредит через получение кредитной банковской карты, намного проще. Здесь не надо подавать заявление и терять время на ожидание. Как правило, период зачисления денежных средств здесь тоже не фиксирован. То есть
В условиях высокой конкуренции между банками к заемщикам предъявляются все менее жесткие требования, и позволить себе оформить кредит может практически любой человек. Однако возврат кредита остается все таким же ответственным делом, а если речь идет о погашении раньше срока, то возникают дополнительные нюансы. Чтобы досрочно рассчитаться с банком на максимально выгодных для себя условиях, необходимо учитывать все нюансы досрочного погашения кредита.
Право на досрочное погашение
То, что является экономией для клиента, становится убытком для банка. Раньше банки взимали комиссии за досрочное погашение, сильно ограничивали его по сумме и даже штрафовали клиентов за поспешное избавление от долга.
Больше банки этого делать не могут благодаря закону № 284-ФЗ, который вступил в силу 19.10.2011 и внес изменения в ст. 809 Гражданского кодекса. Отныне закреплено право клиентов закрывать кредитные договора досрочно. Но приятнее всего то, что норма имеет обратную силу: она распространяется и на тех, кто успел взять кредит до принятия поправки.
Банки приспосабливаются к новым условиям:
- изначально устанавливают завышенные комиссии (например, Хоум кредит банк);
- устанавливают моратории на несколько месяцев и ограничения по суммам (например, ВТБ 24);
- начисляют комиссию за пересчет графика платежей;
- отказывают злоупотребляющим досрочными погашениями заемщикам в следующих кредитах (большинство банков).
Поэтому иметь законное право – это прекрасно, но нужно суметь им правильно воспользоваться.
Полное и частичное погашение
Частичное погашение
Если клиент вносит сумму, которая значительно выше указанной в графике на определенную дату, но недостаточна для полного закрытия задолженности, то речь идет о частичном погашении.
Пример. Дата погашения по договору – 1 октября, и вам осталось уплатить 6000 р. К 1 августа нужно внести 2000 р. по графику. Вы можете внести 4000 р., опередив график, но не погасив долг полностью.
Благодаря частичной переплате сокращается сумма основного долга. При этом банк пересматривает договор в зависимости от схемы погашения:
- Аннуитетный график (погашение равными платежами) – пересчитывается размер дальнейших ежемесячных платежей в меньшую сторону. При этом платеж сокращается только за счет основного долга, комиссия и проценты не уменьшаются.
- Дифференцированный график (погашение убывающими суммами) – сокращается срок погашения кредита.
Полное погашение
Если клиент вносит сумму, необходимую для погашения кредита задолго до оговоренной даты, то речь идет о полном досрочном погашении. В таком случае клиент существенно экономит на процентах, комиссиях и становится свободным от долга. Это возможно и при аннуитетном, и при дифференцированном погашении. Чтобы закрыть долг полностью, нужно рассчитать необходимую сумму и предупредить банк о своем намерении за 30 дней, а затем внести деньги на счет погашения.
Когда происходит полное погашение, возможны два сценария:
- Банк списывает со счета всю сумму задолженности и закрывает договор в одностороннем порядке. Но клиент все равно должен подойти в отделение и взять справку об отсутствии задолженности, чтобы защитить себя от возможных претензий.
- Погасив долг, клиент должен написать заявление и подойти с ним к сотруднику банка, чтобы он закрыл договор вручную.
О том, какой сценарий действует в том или ином банке, можно узнать из кредитного договора, у сотрудника отделения или по горячей линии.
Правила досрочного погашения
Полное погашение раньше срока – процедура, требующая внимания. Все детали нужно уточнять в банке, во избежание недоразумений.
Для успешного погашения следует придерживаться такого плана:
- Предупреждение. Необходимо предупредить банк за 30 дней. У некоторых банков этот срок может быть более коротким. О том, когда и в каком виде оформить заявление на досрочное закрытие договора, нужно узнать в банке или найти эту информацию в договоре.
- Уточнение суммы. Долг должен быть погашен полностью. Если вы внесете хотя бы на 1 копейку меньше, то договор не будет закрыт.
- Уплата долга. Датой досрочного погашения в большинстве случаев будет считаться ближайшая дата внесения очередного платежа. Банк имеет право взимать все проценты и комиссии, назначенные к уплате до этого дня.
- Контроль. Убедитесь, что банк полностью списал долг. Возьмите справку, подтверждающую отсутствие долга по закрытому договору. Если речь идет о частичном досрочном погашении, то в большинстве случаев можно просто внести сумму больше требуемой. Однако следует узнать условия конкретного банка и придерживаться их, а также проверять выписки после каждого погашения.
Почему нельзя злоупотреблять досрочными погашениями?
Если клиент слишком часто погашает долг раньше срока, то рано или поздно ему откажут в очередном займе. Особенно это касается клиентов, которые погашают кредиты в 2-3 раза быстрее, чем положено по договору.
Существует «серый список», в который банки заносят клиентов, не дающих им заработать желаемую сумму, и в будущем это может стать причиной отказа в любом банке. Банки не обязаны сообщать о причинах отказа клиентам, поэтому этот инструмент активно используется.
Досрочное закрытие кредитного договора является правом любого заемщика. Но для того, чтобы воспользоваться им с максимальной выгодой, нужно учитывать множество нюансов, чтобы не навредить себе же. Кроме того, досрочными погашениями не следует увлекаться, чтобы не лишить себя возможности оформлять кредиты в будущем.
Для погашения можно воспользоваться кредитной картой
Выбирайте из следующего списка:
Видео
Предлагаем вам ознакомиться с полезным видеоматериалом по теме статьи.
Большинство из нас, когда берет кредит, преуменьшает свои возможности. Рассчитывает так, чтобы сумма ежемесячной выплаты не превышала количество свободных денег. А еще лучше, чтоб можно было отложить какую-нибудь часть зарплаты.
Или после оформления ссуды, мы устраиваемся на работу с большей зарплатой, и появляется возможность погасить займ быстрее.
Можно ли досрочно погасить кредит в банке?
Обратимся к законодательству: согласно Федеральному закону от 19 октября 2011 года N 284-ФЗ, который вступил в силу 1 ноября 2011 года, в Гражданский кодекс РФ были внесены изменения. Теперь каждый гражданин РФ имеет право на досрочное погашение кредита. К тому же банк законодательно не имеет права брать с вас дополнительные комиссии и штрафы при досрочном погашении кредита.

Поэтому, если вы хотите погасить кредит досрочно, это ваше законное право. И даже если в вашем кредитном договоре ничего не прописано о досрочном погашении кредита, вы можете смело обратиться в банк и полностью погасить ваш кредит, к тому же вернуть .
Как погасить кредит досрочно?
Не позже, чем за месяц до планируемого погашения кредита написать заявление и отдать его в банк. Ответ банка при этом не требуется, то есть действуем мы в одностороннем порядке.
Обратите внимание, что некоторые банки ограничивают срок досрочного погашения кредита. К примеру, на три месяца. В противном случае, к заемщику применяются штрафные санкции банка. Часто бывает, что если займ берется на маленький срок (год-два), то досрочный возврат – невозможен. Ограничение может быть наложено и на сумму досрочного погашения. Например, она должна составлять не меньше 10 тысяч рублей.
Плюсы досрочного погашения кредита
При досрочном погашении кредита - заемщик выплачивает меньше процентов за пользование кредитными средствами, поэтому чем раньше вы закроете кредит, тем выгоднее вам и менее выгодно банку.
При досрочном погашении кредита вы имеете полное право , для этого потребуется всего лишь написать заявление в отделении банка, причем сделать это можно в момент закрытия кредитного договора.
В каких случаях невыгодно погашать кредит досрочно?
Если часть займа выплачивается за счет бюджетных средств. Если вы внесете деньги для досрочного погашения, то и сумма субсидии уменьшится;
Внимательно подсчитайте, будет ли выгодным быстрая выплата ссуды с точки зрения инфляции. Вы можете отдать последние 100 тысяч сбережений в счет кредита сегодня, а можете погашать займ постепенно, и через полгода 100 тысяч будет не такой критичной суммой, как сейчас.
Досрочная выплата по кредиту может быть двух видов:
- частичная;
- полная.
В случае частичного погашения, у заемщика есть два варианта: уменьшить размер ежемесячной выплаты или сократить срок кредита. Что для вас удобнее – вносить ежемесячно меньшие суммы или избавиться от займа побыстрее – выбирайте сами.
Пошаговые действия при досрочной выплате кредита
- Позвоните или придите в банк и расскажите о своем желании выплатить кредит быстрее;
- Напишите заявление, в котором информируете банк о досрочном погашении;
- Уточните сумму необходимую к погашению;
- Внесите деньги. Убедитесь, что перевели всю сумму. Если она окажется хотя бы на рубль меньше, то в следующем месяце могут быть начислен ежемесячный платеж;
- Не забудьте проконтролировать банк и взять справку, что кредит погашен. Справка – ваш гарант того, что банк не будет спустя какое-то время требовать с вас какие-либо комиссии.
Досрочное погашение кредита в Сбербанке России
В сбербанке погашение кредита частично или полностью досрочно возможно по заявлению, причем банк никак не регулирует минимальный размер досрочного погашения кредита и плата за досрочное погашение не взимается.

Порядок досрочного погашения кредита в Сбербанке выглядит следующим образом:
- Обратиться в ближайшее отделение Сбербанка России
- Обратиться к свободному менеджеру и попросить образец заявления на частичное или полное погашение кредита
- Составить заявление указав дату досрочного погашения (рабочий день), сумму и счет с которого будет осуществлен перевод денежных средств.
- Внести сумму платежа в кассу банка. Также возможно указать номер счета вашей кредитной карты.
Планируете досрочно освободиться от кредитного бремени? Читайте в статье, как выгоднее это сделать, и стоит ли возвращать заем раньше времени при нынешней экономической ситуации.
Досрочная выплата кредита выгодно или нет
Приняв решение погасить кредит раньше срока, обратите внимание на ваш график платежа. Он бывает двух видов: . При каждом из них заем доступно закрыть полностью и частично, процедура одинакова в любом случае. Только при частичном гашении в заявлении нужно указывать сумму.
При аннуитетных выплатах закрытие займа частями выгодно, если договориться с банком об уменьшении срока кредитования или снижении величины ежемесячного взноса. В первом случае долговая нагрузка не изменится, но проценты уменьшатся. Во втором – снизится ежемесячная нагрузка на бюджет, но проценты практически останутся неизменными.
В вашем кредитном договоре указано, что платеж носит дифференцированный характер? Если надумали частично закрыть кредит, то выгодно сразу внести сумму, которая больше обязательного платежа. Тело кредита уменьшается, остаток займа тоже, соответственно и проценты «падают».
Однако банки не слишком приветствуют желание клиента быстрее освободиться от кредитных обязательств. Для них досрочное погашение займа не приносит запланированной прибыли. Раньше применяли штрафные санкции за преждевременную процедуру закрытия долга. Теперь же им это запрещено.
Сегодня кредиторы обязаны работать в рамках следующих статей ГК РФ:
Прочитайте условия . В нем прописано, как погасить кредит досрочно в полном или частичном порядке.
Пример: условия по частичному и полному закрытию долга в ВТБ24
Соответствующее заявление следует предоставить в один из дополнительных офисов ВТБ24 не менее чем за один рабочий день до даты планового закрытия кредита.
Банк предлагает два способа по частичному закрытию займа:
- уменьшить ежемесячный платеж, но срок кредитования оставить в неизменном виде;
- уменьшить срок займа, однако при этом сохранить величину помесячного платежа.
В заявлении важно указать способ погашения кредита. Из двух способов клиент выбирает, который для него выгоднее.
Полное досрочное погашение займа осуществляется в любой рабочий день, следующий за датой подачи заявления.
Выгодно ли сейчас досрочно гасить кредит
НБКИ (Национальное Бюро Кредитных историй) сообщает, что за 2015 г. доля заемщиков, закрывающих займы досрочно, снизилась почти в два раза.
Решение верно в нескольких случаях:
- Если человек имеет стабильный доход выше среднего и погашение займа не влияет на семейный бюджет.
- Если процентная ставка по кредиту выше показателей инфляции. Из-за падения стоимости денег, погашение становится дешевле.
Тем же, у кого нет уверенности в завтрашнем дне, свободные средства в кризисные времена советуют вкладывать в депозит.
- Перед процедурой полного или частичного погашения займа возьмите выписку в банке, где будет указан .
- На оставшуюся задолженность необходимо получить новый расчет платежей.
- Обязательно получите справку о закрытии кредитного счета.
Досрочное погашение — это изменение остатка вашего долга по кредиту перед банком. Оно достигается путем возврата части кредита сверх ежемесячного платежа. В общем случае правильно досрочно погашать кредит, т.к. это уменьшает переплату и помогает закрыть кредит с минимальными финансовыми потерями. Но очень часто люди совершают досрочное погашение не правильно, что приводит к повышенной переплате банку.
Рассмотрим ключевые ошибки при досрочном погашении
Ошибка первая — не заморачиваться досрочным погашением
Многие люди думают, что лучше держать деньги при себе и исправно платить кредит. Это с одной стороны правильно, а с другой стороны вы просто больше отдаете банку денег.
Рассмотрим пример
- Сумма кредита 1 млн. рублей под 12% на 24 месяца с датой первого платежа 9 сентября 2018 года
- Вы имеете лишние деньги в размере 200 тыс. рублей, они у вас будут 31 января 2019 года
Для ответа проще всего воспользоваться , который покажет вот такую картинку
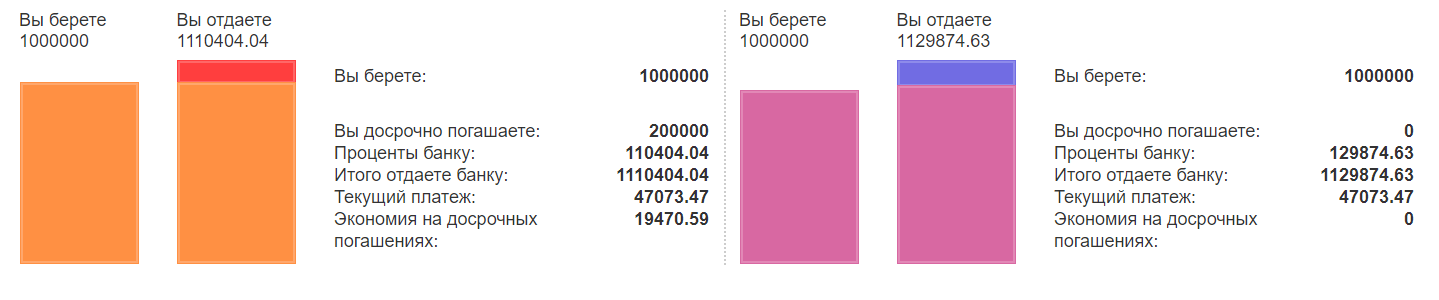
Слева изображен кредит с досрочным погашением, справа — без досрочного. Из диаграммы видно, что вы заплатите проценты банку больше на 19470 в итоге, если не будете досрочно погашать. Сумму 1 млн. рублей вы заплатите все равно, даже без досрочного погашения. А вот на проценты по кредиту можно повлиять досрочным погашением.
Важно: Стоит помнить, что сумму 19470 вы сэкономите через 2 года, т.е. в конце выплат кредита. Экономия будет идти постепенно за счет уменьшения суммы процентов, возвращаемых банку при каждом платеже по кредиту.
Механизм экономии следующий
- Досрочное погашение уменьшает ваш долг по кредиту(остаток долга)
- Проценты в банке начисляются на остаток долга, следовательно при его уменьшении проценты уменьшатся.
Это следует помнить и обязательно стараться досрочно погасить кредит .
Ошибка вторая — не следить за своими платежами банку
Сейчас можно погасить досрочно 2мя способами — походом в банк и написанием заявления или через интернет банк.
Многие совершают ошибку и не учитывают, что им нужно каждый месяц оплатить платеж
Возьмем пример.
- У вас есть кредит с ежемесячным платежом 15 тыс. рублей 15 числа каждого месяца
- У вас есть свободная сумма 50 тыс. рублей.
Вы решили погасить досрочно и пошли банк. Там вы написали заявление, что в ближайшую дату 15 числа нужно погасить ваш кредит досрочно в сумме 50 тыс. рублей. Вы внесли деньги через кассу и ждете осуществления досрочки.
Но вы забыли, что на вашем счету должно быть еще 15 тыс. рублей. В результате банк сначала списал 15 тыс. рублей в счет ежемесячного платежа, а потом попытался сделать досрочное погашение на 50 тыс.
Для справки: досрочное погашение делает программа, которая пытается уменьшить остаток на вашем счете на 50 тыс. Она это не может сделать, т.к. на вашем счете осталось 50 — 15 = 35 тыс.
Суммы 35 тыс. явно не достаточно для осуществления досрочного погашения на указанную в заявлении сумму. Ваши деньги в размере 35 тыс. остаются лежать на счете и вы узнаете о проблемах с досрочкой только при следующем походе в банк.
Важный совет: всегда проверяйте наличие средств для ежемесячного платежа и следите за тем, чтобы после даты досрочки деньги ушли в досрочку(списались со счета)
Ошибка третья — погашать когда появятся деньги любыми суммами.
Данное правило вроде бы верное — чем больше погасишь, тем больше сэкономишь на процентах. Однако в случае Сбербанка это не так. Дело в том, чтоб на данный момент все банки обрабатывают досрочное погашение по-разному.
Есть 2 варианта:
- Банк списывает деньги для досрочного погашения в дату ближайшего платежа по кредиту
- Банк списывает деньги точно в дату погашения. Этот вариант применяет Сбербанк, ВТБ, Райффайзен и ряд других банков
Допустим, вы решили погасить кредит через 15 дней после очередного платежа. У вас есть 1000 рублей на досрочку на вашем счету. Ваш долг по кредиту на на дату очередного платежа был 100000 рублей.
Во втором варианте досрочное погашение работает следующим образом:
- Банк смотрит, сколько процентов нужно начислить за 15 дней пользования средствами 100 000 рублей. Это будет допустим сумма 5 тыс. рублей. Банк сначала списывает проценты из суммы досрочки, а потом уже оставшуюся сумму с остатка долга
- Банк пытается списать 5 тыс рублей, а на счету только 1 тыс. Банк списывает 1 тыс. рублей в счет уплаты процентов. Никакого досрочного погашения — уменьшения остатка долга не происходит . Вы просто заплатите банку проценты заранее — это вам не выгодно.
Не будем вдаваться в математику, она описана . Вот как это выглядит на картинке
В столбце проценты — наша 1. тыс. рублей, она пошла на выплату процентов. В столбце остаток долга — нуль. После досрочного погашения ежемесячный платеж не изменился и остался тем же(первый столбец).
Ошибка четвертая — копить и гасить потом сразу большой суммой.
Многие люди ждут, пока накопится достаточно большая сумма, чтоб потом идти в банк и разом погасить часть кредита досрочно. Это не правильно, ибо чем позже мы погашаем, тем меньше будет экономия. Это следует из особенности аннуитетных платежей — наиболее популярного типа платежа по кредиту:
- Аннуитетный платеж складывается из процентов и суммы в оплату тела займа. Он каждый раз одинаков согласно формуле расчета аннуитетного платежа.
- Сумма в оплату тела займа первоначально очень низкая, а процент банку очень большой.
Рассмотрим кредит в 100 тыс. рублей на 36 месяце с датой первого платежа 9 сентября 2018 года
Сделаем досрочку через 1 год(слева) и через 2 года(справа) на 50 тыс. рублей и сравним переплату с помощью того же калькулятора сравнения кредитов.

В случае внесения доп. платежа через 1 год мы выплатили процентов примерно на 4 тыс. меньше, чем если погасили частично через 2 года.
Чем раньше вы осуществляете досрочное погашение, тем меньше вы заплатите банку. Копить и потом гасить сразу большой суммой — неправильно. Экономия при досрочке в этом случае будет меньше
Конечно этот случай, не совсем идеален. Нужно было бы рассмотреть, погашение по 50 тыс. через 1, 2 и 3 года против же 150 тыс. через 4 года, но результат бы остался таким же — погашать раньше всегда выгоднее с точки зрения математики.
Ошибка пятая — не иметь финансовую подушку
Погашать сверх ежемесячного платежа хорошо, но нужно оценивать свои силы. У вас должна быть финансовая подушка — 3, а лучше 6 ежемесячных платежей по кредиту. Это на случай, если вас или супругу уволят с работы, вы заболеете ну и т.д. Могут быть форс-мажорные обстоятельства, которые не освободят никак вас от ежемесячного платежа по кредиту.
Что толку, если вы погасите кредит досрочно, потом не будете иметь средств заплатить месячный платеж? При просрочке платежа банки накладывают штрафы и пени. Их придется заплатить и они полностью сведут экономию на досрочке к нулю.
Обязательно возьмите справку после полного досрочного погашения об отсутствии задолженности, закройте все счета по кредиту и получите справки о закрытии. Это убережет вас от неожиданных сюрпризов от банка.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации