
Доходы и прибыль предприятия. Разница между выручкой и прибылью
Выручка является ключевым понятием в бизнесе. Это показатель деятельности любого предприятия. Для его определения требуется произвести ряд расчетов. Многие путают выручку с прибылью. Однако это разные понятия.
Понятие выручки простыми словами
Выручка – это доход от деятельности компании, совокупность полученных средств за исполнение услуг или продажу товаров. Высчитывается за заданный период времени. Раньше выручка считалась разновидностью прибыли. Однако сейчас данный вопрос оспаривается множеством специалистов.
ВАЖНО! От размера выручки зависит деятельность компании. Именно получение средств является итогом деятельности предприятия. Если этих средств очень мало, организация считается убыточной.
Для чего нужен расчет выручки?
Подобный показатель является важнейшим понятием в деятельности компании. Расчет его проводится для следующих целей:
- Анализ спроса на предоставляемые услуги и продаваемые товары. На основании результатов анализа предприниматель может составить стратегический план производства, определить план закупок.
- На основании размера выручки можно получить представление об экономической успешности компании.
- Это ключевой показатель деятельности компании. Если выручка отсутствует, это является верным сигналом о необходимости внесения перемен в работу.
- На основании выручки корректируется стоимость продаваемых продуктов, определяется тираж, на который точно будет спрос.
Размер выручки нужно знать, прежде всего, руководителю компании. Но данная информация может запрашиваться и деловыми партнерами, и кредиторами, и инвесторами.
Функции выручки
Главная функция выручки – компенсация расходов, средств, которые были затрачены на закупку товаров или на их производство. Финансовые средства, полученные от деятельности предприятия, поступают на счета. Своевременные переводы обеспечивают:
- стабильность деятельности компании;
- непрерывность оборота товаров.
Обычно выручка тратится на следующие цели:
- оплата услуг поставщиков;
- приобретение продукции или материалов для ее производства;
- выплата зарплаты сотрудникам;
- оплата налоговых сборов;
- расширение предприятия.
То есть, средства обычно вкладываются в развитие бизнеса и поддержание его жизнеспособности.
Поступление выручки с задержками ведет к негативным эффектам:
- убытки предприятия;
- уменьшение показателей прибыли;
- выплаты штрафов, начисленных за срыв сроков по кредитным выплатам;
- нарушение договорных обязательств перед деловыми партнерами;
- невозможность оплатить все счета.
Руководитель организации должен обеспечить бесперебойное получение выручки. Без регулярного и своевременного поступления средств бизнес не может существовать.
Что может входить в состав выручки?
В состав рассматриваемого показателя входят:
- закупочная стоимость, по которой приобретена продукция;
- добавленная стоимость, которая появилась при реализации товара.
То есть, выручка учитывает полную цену проданной продукции.
Источниками выручки является:
- Основная деятельность предприятия (к примеру, продажа товаров и предоставление услуг).
- Инвестиции (работа с ценными бумагами, продажа акций).
- Иная финансовая деятельность (к примеру, получение средств от компании, в которую ранее были направлены инвестиции предприятия).
Перечень источников зависит от конкретной компании и ее рода деятельности.
Пример расчета
Магазин продает стиральные машины по стоимости 5 000 рублей. За месяц было реализовано 100 стиральных машин. Стоимость бытовой техники умножается на количество единиц проданного товара. То есть, выручка магазина составит 500 000 рублей в месяц.
Размер выручки необходимо указать в бухгалтерском учете. Прописывается данный показатель в строфе 2110 «Выручка».
ВАЖНО! Выручка облагается налогом, а потому из этого значения необходимо вычесть налоговые отчисления.
Чем выручка отличается от прибыли?
Выручка представляет собой совокупность средств, полученных от деятельности. Расходы предприятия данное значение не учитывает. Прибыль – это разница между выручкой и расходами. Под расходами понимаются затраты на обеспечение деятельности предприятия. Рассмотрим все отличия:
- Исчисление . Размер выручки может быть нулевым или положительным. Прибыль может принимать негативные значения.
- Состав . Для получения сведений о выручке достаточно знать все доходы предприятия от его деятельности. Для вычисления прибыли необходимо знать не только о размере доходов, но и о сумме расходов.
- Реальное выражение . Выручка может быть потенциальной. К примеру, предприятие предоставляет клиентам возможность оформить рассрочку. Средств на счету компании может не быть, но есть гарантия их появления. Прибыль «виртуальной» быть не может. Она рассчитывается на основании фактических значений.
- Выражение . Выручка - определение, которое можно истолковывать в единственном значении. Прибыль же может подразделяться на две формы: валовая и чистая. Чистая прибыль обозначает размер дохода, полученный после уплаты всех налоговых сборов.
Прибыль и выручка значительно отличаются между собой по ключевому ряду признаков.
Пример
Компания занимается продажей телефонов по 1 000 рублей. В месяц удается продать 500 телефонов. Выручка составляет 500 000 рублей. Та же компания тратит на свою деятельность определенные средства. Они уходят на оплату аренды помещения. В месяц арендные отчисления составляют 50 000 рублей. Также компании приходится выплачивать зарплату своим сотрудникам. В совокупности, заработная плата будет составлять 100 000 рублей.
Требуется, во-первых, сложить все расходы. Они составят 150 000 рублей. Из выручки вычитаются все расходы. Прибыль составит 350 000 рублей.
Может ли выручка принимать отрицательные значения?
Выручка может быть или нулевой, или положительной. Если все доходы предприятия отсутствуют, значение будет нулевой. Это свидетельствует о том, что компания не занимается никакой деятельностью. Связана данная особенность с тем, что из выручки ничего не вычитается. Если она отсутствует полностью, значит в компанию не поступает вообще никаких средств.
К СВЕДЕНИЮ! А вот прибыль может быть отрицательной. К примеру, компания продала товар на сумму 10 000 рублей, а стоимость аренды офиса составляет 20 000 рублей. В данном случае организация уйдет в минус на 10 000 рублей.
Выручка – важное понятие при ведении бизнеса. Позволяет определить все доходы предприятия. Дает представление о спросе на продукцию или услуги, стабильности работы. На основании ее устанавливаются цены на товар, определяется их тираж. Отличается от прибыли тем, что из рассматриваемого показателя ничего не вычитается. Обычно средства из полученной выручки идут на нужды бизнеса и обеспечение его бесперебойной работы.
Что такое прибыль и доход и чем они отличаются от выручки, по какому критерию выделяют чистую и валовую прибыль и самое главное – для чего нужно такое нагромождение понятий, на первых взгляд кажущихся тождественными, – та самая «матчасть», знание которой необходимо каждому бизнесмену. По какой причине? Хотя бы потому, что все создатели государственных законодательных актов, органы статистики, авторитетные бухгалтерские публицистические издания оперируют этими терминами, вкладывая в каждое понятие строго определенный смысл. Впрочем, и тем, кто не имеет отношения к предпринимательской деятельности, разбираться в важнейших экономических категориях лишним не будет.
Что такое выручка предприятия и какой она может быть?
При первом приближении сущность понятия выручки кажется очевидной даже на интуитивном уровне: при реализации товара индивидуальным предпринимателем или юридическим лицом выручается некоторая сумма. Однако это не совсем так: то, что именно признается выручкой, характеризуется рядом существенных нюансов.
В рамках кассового метода учета под выручкой подразумеваются реальные денежные средства в момент их получения реализатором товара. Иными словами, сумма оплаты станет выручкой только тогда, когда она окажется у продавца, а если тот отпускает товар с отсрочкой платежа, то выручка не будет зафиксирована, до тех пор пока эти деньги не окажутся на расчетном счете реализатора. Любопытно, что при использовании кассового метода возникает необходимость учитывать как выручку каждый поступивший аванс, поскольку в этом случае соответствующие средства уже находятся на расчетном счете.
А вот в рамках иного метода учета – по начислению/по отгрузке – выручка признается сразу после передачи товара покупателю/подписания акта об оказании услуг, даже если денежные средства в оплату товара/услуги еще не оказались на расчетном счете. Как следствие – полученные авансы уже не признаются выручкой. Такой метод учета наиболее распространен, в особенности в крупных компаниях, поскольку при больших оборотах и значительном количестве операций он удобнее.
Принято выделять валовую и чистую выручку. При товарно-денежных расчетах валовой выручкой называют все денежные средства, поступившие за реализованный товар/оказанную услугу. При бартерных сделках валовой выручкой будет полная стоимость договора мены. В целом этот показатель малоинформативен для предпринимателя, поскольку включает в себя налоги, акцизные сборы и пошлины, которые нужно будет возвращать государству.
После того как все отчисления из валовой выручки будут произведены, сформируется так называемая чистая выручка. Этот показатель очень важен как минимум потому, что он обязательно фигурирует в отчете о прибылях и убытках – одной из главных составляющих бухгалтерской отчетности организации.
Что такое доход: ключевые аспекты
Доход организации – это увеличение экономических выгод в результате поступления активов и/или погашения обязательств, приводящее к увеличению капитала этой организации. Проще говоря, это величина, на которую вырастает капитал предприятия. При этом увеличение капитала за счет взносов собственников (учредителей) доходом не считается.
Поскольку каждое предприятие ведет основную деятельность, логично предположить, что именно от нее фирма и получает доход – в противном случае идея открывать компанию выглядит нецелесообразной. В наиболее простом виде доход от основной деятельности представляет собой чистую выручку от реализации. Однако, как правило, эти показатели не совпадают: подавляющее большинство фирм ведет многообразную деятельность, которая приносит сразу несколько видов дохода.
Помимо дохода от основной деятельности могут быть и так называемые прочие доходы, например, штрафные санкции, взысканные с контрагентов, или банковские проценты за размещение депозита. Эта категория доходов также формирует прибыль организации – пожалуй, важнейший из всех количественных показателей деятельности компании. В связи с этим логично задаться вопросом, что же такое прибыль предприятия.
Прибыль: что это такое и какой она бывает?
То, что максимизация прибыли – цель любого предпринимателя, было известно еще классикам политэкономии. Вот почему прибыль выступает одним из обобщающих оценочных показателей деятельности любой компании или учреждения.
В целом под прибылью принято понимать превышение доходов от продажи товаров/оказания услуг над произведенными затратами/капиталом.
Можно обозначить несколько важнейших функций прибыли организации:
- индикатор конечного финансового результата деятельности предприятия, объема его денежных накоплений;
- главный источник финансирования затрат на развитие компании;
- неотъемлемый источник доходной части государственного бюджета (ее формирует в том числе и налог на прибыль коммерческих организаций).
Выделяют несколько понятий, напрямую связанных с прибылью.
- Валовая прибыль – разность между суммой доходов предприятия от различных видов деятельности и суммой всех затрат, сопряженных с этими видами деятельности, например, между выручкой и себестоимостью, если речь идет об основной деятельности. Впрочем, валовая прибыль от прочих видов деятельности вычисляется аналогичным способом. Этот показатель очень важен: зачастую именно с его помощью сравниваются организации по экономической эффективности. Кроме того, оценка валовой прибыли – неотъемлемый элемент расчетов кредитоспособности компании банками. Для самих же предпринимателей стоит наиболее глубоко анализировать следующий параметр.
- Чистая прибыль – это показатель, получающийся путем вычитания из валовой прибыли суммы всех расходов, уплачиваемых из нее. Среди этих затрат – налог на прибыль организации, все штрафы, надлежащие к уплате, проценты по кредитам и прочие операционные расходы. Что же такое чистая прибыль в контексте оценки экономической эффективности предприятия? Результирующий показатель, отражающий итоговый эффект работы организации, фигурирующий в балансе – главном отчетном бухгалтерском документе.
- Наконец, существует такое понятие, как очищенные виды прибыли – EBIT и EBITDA. Оба этих параметра призваны «привести к общему знаменателю» показатели экономической эффективности предприятий в разных странах. Общеизвестно, что налоговые системы различных государств могут быть совсем не похожи друг на друга, соответственно, и ставки налога на прибыль (равно как и порядок его взимания) будут сильно отличаться. Поэтому и введены в бухгалтерскую практику EBIT, или прибыль до налогообложения и уплаты процентов, и EBITDA, или прибыль без учета амортизационных отчислений, налогов и процентов.
Итак, после изучения того, что такое валовая прибыль и чистая прибыль и чем они отличаются от дохода и выручки (валовой и чистой), можно подвести основные итоги.
- Выручка – величина положительная (или равная нулю в вырожденных случаях), тогда как доход может принимать и отрицательное значение (если затраты на получение выручки ее не покрывают).
- Доход включает в себя абсолютно все денежные поступления, в то время как прибыль – это то, что остается от этого дохода после произведения всех необходимых отчислений.
К слову, экономистами-неоклассиками было разработано теоретическое условие максимизации прибыли предприятия. В соответствии с их выводами значение прибыли будет максимальным, а объем производства продукции оптимальным, если предельная выручка (прирост общей выручки, полученный от производства и реализации дополнительной единицы товара) равна предельным издержкам (дополнительным затратам на производство единицы дополнительной продукции), то есть когда предельная прибыль равна нулю.
Экономическая, или чистая, прибыль – это доход фирмы, который определяется как разница между общей выручкой и общими издержками фирмы. Экономическая прибыль не входит в издержки, так как экономическая прибыль – это результат всей хозяйственной деятельности фирм. Экономическая прибыль – это то, что остается после вычета общих издержек – как явных, так и скрытых – из выручки или общего дохода фирмы.
Сущность прибыли как экономической категории проявляется в ее функциях.
Функции прибыли:
характеризует экономический эффект, полученный в результате деятельности предприятия.;
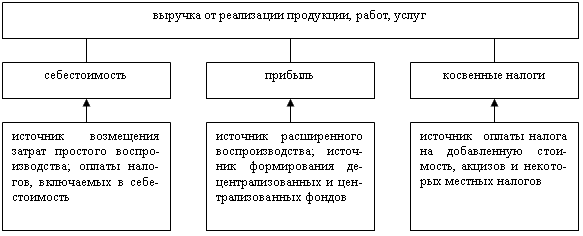
прибыль обладает стимулирующей функцией. Ее содержание состоит в том, что она одновременно является финансовым результатом и основным элементом финансовых ресурсов предприятия. Реальное обеспечение принципа самофинансирования определяется полученной прибылью. Доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, должна быть достаточной для финансирования расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников;
прибыль служит одним из источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования удовлетворения совместных общественных потребностей, обеспечения выполнения государством своих функций, государственных инвестиционных, производственных, научно-технических и социальных программ.
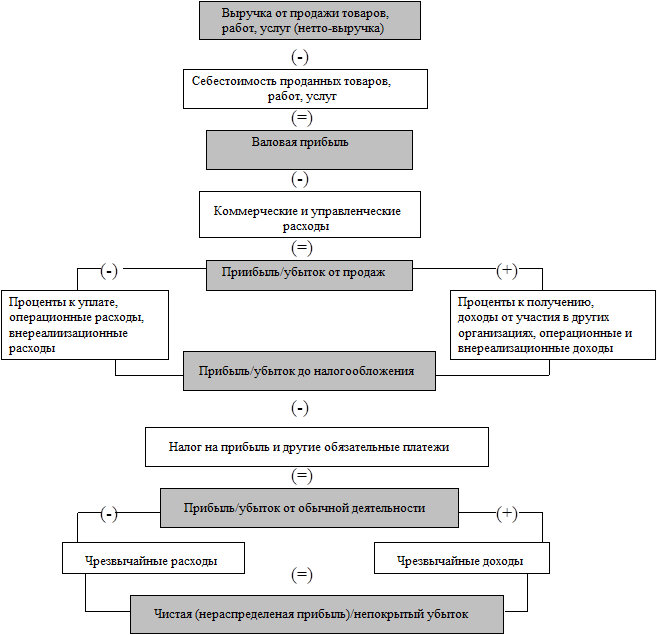
Механизм формирования прибыли
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей)
Себестоимость проданных товаров, продукции, работ, услуг
Валовая прибыль
Коммерческие расходы
Управленческие расходы
Прибыль (убыток) от продаж
Проценты к получению
Проценты к уплате
Доходы от участия в других организациях
Прочие доходы
Прочие расходы
Прибыль (убыток) до налогообложения
Текущий налог на прибыль (20 %)
Чистая прибыль (убыток) отчетного периода
Среди основных показателей рентабельности можно выделить следующие:
рентабельность активов;
рентабельность текущих активов;
рентабельность собственного капитала;
рентабельности основных производственных фондов;
рентабельность продукции;
рентабельность продаж (реализации);
рентабельность долгосрочных финансовых вложений.
Рентабельность активов представляет собой процентное отношение балансовой прибыли (либо чистой прибыли) предприятия к стоимости его активов (основным и оборотным средствам). Показывает, сколько рублей прибыли приносит один рубль, вложенный в активы предприятия.
Рентабельность текущих активов свидетельствует об эффективности использования оборотных активов. Рассчитывается как отношение балансовой прибыли (либо чистой прибыли) предприятия к стоимости его оборотных активов.
Рентабельность собственного капитала позволяет определить эффективность использования собственного капитала, сравнить с возможным получением дохода от вложения этих средств в другие ценные бумаги. Показатель означает, сколько денежных единиц чистой прибыли заработала каждая денежная единица, вложенная собственниками предприятия. Определяется как отношение прибыли к величине собственного капитала.
Рентабельности основных производственных фондов показывают эффективность использования основных средств и прочих внеоборотных активов. Показатель рассчитывается как отношение балансовой прибыли (либо чистой прибыли) предприятия к стоимости основных средств и прочих внеоборотных активов.
Рентабельность продаж (реализации) дает возможность узнать, сколько прибыли приходится на единицу реализованной продукции. Данный показатель определяется как отношение валовой прибыли (либо чистой прибыли) к выручке от реализации. Первый способ отражает изменения в политике ценообразования и способность предприятия контролировать себестоимость реализации продукции, т. е. ту часть средств, которая необходима для оплаты текущих расходов. Динамика коэффициента может свидетельствовать о необходимости пересмотра цен или усиления контроля за использованием материально-производственных запасов. При расчете показателя по чистой прибыли устанавливается, сколько денежных единиц чистой прибыли принесла каждая единица реализованной продукции.
Рентабельность продукции можно рассчитать по всей реализованной продукции и по отдельным ее видам. В первом случае она определяется как отношение прибыли от реализации продукции к затратам на ее производство и реализацию. Рентабельность всей реализованной продукции рассчитывается и как отношение прибыли от реализации товарной продукции к выручке от реализации продукции.
Показатели рентабельности всей реализованной продукции дают представление об эффективности текущих затрат предприятия и доходности реализуемой продукции.
Во втором случае вычисляется рентабельность отдельных видов продукции. Она зависит от цены, по которой продукция реализуется потребителю, и себестоимости по данному ее виду.
Рентабельность долгосрочных финансовых вложений показывает эффективность вложений предприятия в деятельность других организаций. Рассчитывается как отношение суммы доходов от ценных бумаг и долевого участия в других предприятиях к общему объему долгосрочных финансовых вложений.
Правила формирования в бухгалтерском учете информации о доходах предприятий (кроме кредитных и страховых организаций), являющихся юридическими лицами по законодательству РФ, установлены ПБУ 9/99.
С целью учета доходы предприятия в зависимости от их характера, условия получения и направлений деятельности подразделяются на
доходы от обычных видов деятельности;
операционные доходы;
внереализационные доходы и
чрезвычайные доходы.
Доходы, отличные от доходов от обычных видов деятельности, а также чрезвычайные доходы считаются прочими поступлениями.
Доходами от обычных видов деятельности являются выручка от продаж продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг (дале? - выручка).
В организациях, предметом деятельности которых является предоставление за плату во временное пользование (временное владение и пользование) своих активов по договору аренды, прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности, участие в уставных капиталах других организаций, доходами от обычных видов деятельности (выручкой) считаются поступления, получение которых связанно с перечисленными видами деятельности.
Операционными доходами являются:
поступления, связанные с предоставлением за плату во временное пользование активов предприятий
поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам);
прибыль, полученная предприятием в результате совместной деятельности (по договору простого товарищества);
поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
проценты, полученные за предоставление в пользование денежных средств предприятия, а также проценты за использование банком денежных средств, находящихся на счете предприятия в этом банке.
Внереализационными доходами являются:
штрафы, пени, неустойки за нарушение условий договоров;
активы, полученные безвозмездно, в том числе по договору дарения;
поступления в возмещение причиненных организации убытков;
прибыль прошлых лет, выявленная в отчетном году;
суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
курсовые разницы;
Чрезвычайными доходами считаются поступления, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации и- т.п.): страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов, и т.п.
Порядок определения доходов предприятия и их классификация в целях налогообложения прибыли отражены в ст. 248 Налогового кодекса РФ (НК РФ) , в соответствии с чем доходы подразделяются на:
доходы от реализации товаров (работ, услуг) и имущественных прав (доходы от реализации);
внереализационные доходы.
Планирование прибыли - составная часть финансового планирования и важный участок в финансово-экономической работе предприятия
Основными методами планирования прибыли являются:
метод прямого расчета;
аналитический метод;
метод совмещенного расчета.
Метод прямого расчета наиболее распространен на предприятиях, как правило, при небольшом ассортименте выпускаемой продукции. По этому методу прибыль исчисляется как разница между выручкой от реализации продукции в ценах (за вычетом НДС и акцизов) и полной себестоимостью.
Расчет плановой прибыли (П) ведется по формуле:
П = (В * Ц) –(В * С),
где В–выпуск товарной продукции в планируемом периоде в натуральном выражении;
Ц–цена на единицу (за вычетом НДС и акцизов);
С–полная себестоимость единицы продукции.
Аналитический метод планирования прибыли применяется при большом ассортименте выпускаемой продукции, а также как дополнение к прямому методу, так как он позволяет выявить влияние отдельных факторов на плановую прибыль.
Исчисление прибыли осуществляется следующим образом:
определяется базовая рентабельность (отношение прибыли к себестоимости) сравнимой товарной продукции за отчетный год;
исчисление объема товарной продукции и определение прибыли на товарную продукцию исходя из базовой рентабельности;
учет влияния на плановую прибыль различных факторов: снижение себестоимости, повышение качества и сортности продукции, изменение ассортимента, цен и т.д.
Метод совмещенного расчета предполагает применение элементов первого и второго способов. Так, стоимость товарной продукции в ценах планируемого года и по себестоимости отчетного года определяется методом прямого счета, а воздействие на плановую прибыль таких факторов, как изменение себестоимости, повышение качества, изменение ассортимента, цен, и др. выявляется с помощью аналитического метода.
Выручка, поступающая на расчетный счет предприятия, сразу же используется на оплату счетов поставщиков сырья, материалов, комплектующих изделий, полуфабрикатов, запасных частей, топлива, энергии. Из выручки осуществляют отчисления налогов в бюджет, отчисления во внебюджетные фонды, выплату заработной платы в установленные сроки, возмещается износ основных производственных фондов, финансируются расходы, предусмотренные финансовым планом и не включаемые в себестоимость продукции. Выручка от продажи продукции, не является доходом в полном смысле этого слова, так как из нее прежде всего необходимо возместить понесенные затраты, выплатить заработную плату.
Оставшаяся часть выручки примет форму чистого дохода предприятия, т. е. прибыли.
Прибыль - это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности
Хозяйствующий субъект, как правило, ставит своей целью получение прибыли, но не всегда ее извлекает. На рынке товаров предприятия выступают как относительно обособленные товаропроизводители. Установив цену на продукцию, они продают ее потребителю, получая при этом доход, что не означает получения прибыли. Для выявления финансового результата от продажи продукции необходимо сопоставить валовой доход с валовыми расходами на производство и обращение, которые принимают форму себестоимости продукции. Когда валовой доход превышает валовые расходы, финансовый результат свидетельствует о получении прибыли. Если валовой доход равен валовым расходам, то происходит лишь возмещение затрат на производство и продажу продукции. Продажа состоялась без убытков, но отсутствует и прибыль как источник производственного, научно-технического и социального развития. При валовых расходах, превышающих валовой доход, предприятие получает убытки - отрицательный финансовый результат, что ставит его в достаточно сложное финансовое положение, не исключающее и банкротство.
Таким образом, прибыль как экономическая категория отражает чистый доход, созданный в сфере материального производства в процессе хозяйственной и коммерческой деятельности.
Одно из основных понятий, используемых в экономике и бизнесе – выручка. Именно с данным понятием связана деятельность большинства предприятий. В зависимости от полученной выручки, предприниматель может оценить спрос на тот или иной товар или услугу, решить вопросы по производству и закупке товаров в свою пользу. Считается, что именно размер прибыли определяет успешность предприятия.
Основное определение
Казалось бы, выручка – это сумма, получаемая в ходе реализации товара. Но это далеко не так, поскольку она зависит от ряда нюансов и характеристик. Ранее выручку относили к одному из , сейчас же вокруг данного вопроса ведутся споры. Сегодня ее считают доходом от основной деятельности компании, но в тоже время, приносить прибыль могут и другие направления.
Основное определение гласит: выручка представляет собой совокупный объем денежных средств, полученных за определенный период деятельности от продажи или предоставления услуг. Она может принимать как положительное значение, так и быть равной нулю, но никогда не примет отрицательного значения.
Получение выручки – итоговый этап в работе любой коммерческой организации. Она является основным общим показателем результатов деятельности компании или фирмы. Этот показатель планируют в первую очередь, а на ее основе выставляется цена продукта, его тираж. На основе выручки рассчитываются все последующие виды прибыли и доходов, делаются выводы о спросе на тот или иной товар.
При отсутствии прибыли компания неизбежно терпит убытки, что в итоге приводит к ее разорению и закрытию.
Методы расчета
Выделяют два основных метода расчета выручки. При этом в каждом из них вкладывается разное понятие выручки:
- В кассовом методе под данным понятием подразумеваются денежные средства, полученные реализатором товара от их продажи. Фактически – это сумма оплаты, которую получил продавец в денежном эквиваленте или с помощью безналичного платежа. В случае, если товар отпускается с отсрочкой, выручка не фиксируется до того момента, пока деньги не придут на расчетный счет продавца или реализатора. При этом все полученные авансы приравниваются к выручке.
- Метод определения выручки по начислению или отгрузке . В нем выручкой считается даже те денежные средства, которые были получены наличными, а также будут выплачены посредством кредитования или отсроченного платежа. Данный метод зачастую применяется в крупных компаниях.
Виды выручки
Выручка от реализации продуктов и услуг – средства, получаемые за отгруженную покупателям продукцию или услугу. Выручку данного типа разделяют на два вида:
- , при которой учитываются все денежные средства, полученные за товар или услугу. В случае бартерной оплаты – полная стоимость договора обмена. Данная сумма включает в себя не только налоги, но и различного рода сборы и пошлины, которые затем платятся государству. Второе название данного вида выручки, которое можно встретить – нетто-выручка.
- Чистая – это разница между валовой выручкой, налогами и акцизами. Фиксируется в отчетах о прибыли и убытках предприятия. Также чистую выручку еще называют брутто-выручка. Именно она формирует основные доходы предприятия.
Разница между основными понятиями и определениями в торговле
При действиях, связанных с продажей тех или иных вещей и продуктов, работникам приходится оперировать такими понятиями как выручка, доход и прибыль. Но следует понимать разницу между каждым из этих терминов.
Зачастую чистую выручку соотносят с понятием дохода. Но доход – это более широкое понятие. Так, доходом считается увеличение экономических выгод от поступления различных денежных средств и, как следствие, увеличения капитала организации. Но доход может иметь несколько источников, не только выручку, но и оплату штрафов, санкций, проценты от банка. Все это формирует прибыль.
Деньги для закупки товаров, налогов, оплаты аренды помещения, реализаторам – расходы. Если вычесть данную сумму от доходов, полученных от реализации товаров и услуг, можно получить прибыль.
Естественно, что выручка существенно влияет на доход и прибыль предприятия и является одной из основных ее составляющих, но приравнивать выручку к данным двум понятиям – в корне неверно.
Составляющие выручки
Выручка состоит из двух основных составляющих:
- закупочной цены , то есть стоимости, по которой был куплен товар для реализации или же материал для его изготовления;
- добавленной стоимости , то есть той суммы, которую реализатор добавляет к закупочной цене с целью получения прибыли. Зачастую эта сумма составляет процент от закупочной стоимости продукта.
Таким образом, если от выручки отнять себестоимость товара, то можно получить сумму дохода, полученного компанией в ходе своей деятельности.
Основные источники
На сегодняшний день выручку можно получать от:
- основной деятельности – реализации продуктов, выполнения работ или оказания услуг. Так, для магазина это будет продажа товаров, для юридической конторы – оказание юридических услуг;
- инвестиционной деятельности , в которую входит работа с акциями компании, ценными бумагами и даже активами предприятия, не задействованными в товарообороте. К примеру, большая корпорация с целью получения инвестиций может продать часть своих акций;
- финансовой деятельности предприятия . Например, владелец предприятия вкладывает деньги в тот или иной проект с целью получения прибыли, кладет деньги на депозит в банк и прочие.
Если сложить средства, полученные по этим трем направлениям, то в итоге можно получить общую прибыль предприятия.
Например, прибыль от основной деятельности составляет 920 789 рублей за месяц, инвестиционной деятельности – 34 000 рублей, финансовой деятельности – 265 000, следовательно, общая прибыль за месяц составит: 920 789 + 34 000 + 265 000 = 1 219 789 рублей.
В бухгалтерском учете под данным понятием принимают средства, полученные от основной деятельности компании, остальные же средства принято называть «прочий доход» или «процентный доход».
Основные функции
Основная функция, которую совершает выручка – возмещение затраченных фирмой средств на закупку или производство товаров. Своевременное ее поступление на счета компании обеспечивает не только стабильность ее работы, но и непрерывность товарооборота, деятельности фирмы.
С помощью полученной выручки оплачиваются счета поставщиков, как товаров, так и материалов, заработная плата, налоги. Кроме того, полученная выручка может пойти на закупку нового товара или материала, расширение деятельности компании.
В случае, если выручка поступает с запозданием, деятельность компании несет убытки, так как снижается ее прибыль, могут вводиться штрафные санкции или нарушаться договорные обязательства, связанные с производством товаров, оплаты тех или иных счетов.
Расчет выручки
Для расчетов применяются довольно простые формулы. Достаточно знать объем продукции, проданной за определенный период времени и стоимость единицы, затем перемножить их. Далее, полученные значения по каждой группе товаров суммируются. Стоит отметить, что полученные в ходе деятельности работы предприятия денежные средства не входят в выручку.
Выглядит формула следующим образом
TR = P * Q, где
TR – выручка, руб.;
P – цена, руб.;
Q - объем реализации, ед./шт.
Например, давайте посчитаем выручку магазина «Весна» от следующих продуктов:
- Чай – продано 23 упаковки, стоимость каждой – 105 рублей.
- Сахар – 3 кг, по 40 рублей.
- Лимон – 1 кг, стоимость – 200 рублей.
- Выручка за чай составила – 23*105 = 2415;
- Выручка за сахар – 3*40=120;
- Выручка за лимон – 1*200=200.
Общая выручка магазина по данной группе товаров составила 2415+120+200=2735 рублей.
В случае если товар продавался сначала по одной цене, а затем его стоимость повысилась, то выручка рассчитывается для каждого товара в зависимости от его стоимости, а затем складывается.
К примеру, в начале января в магазин «Солнышко» привезли 120 пачек чая по 105 рублей, а в феврале еще 76, но уже со стоимостью в 110 рублей. При этом в магазине осталось еще 20 пачек чая по старой стоимости.
За месяц было продано оставшиеся 20 пачек и 34 пачки из новой партии. Таким образом, выручка за продажу чая в феврале составит: (20*105)+(34*110)= 2 100 + 3 740 = 5 840 рублей.
Полученные в ходе расчетов данные считаются информацией для внутреннего пользования и не входят в бухгалтерскую отчетность.
Тем не менее, раз в квартал или в год данные показатели рассчитываются бухгалтером и фиксируются в «Отчете о прибылях и убытках». При этом указывается сумма выручки без косвенных налогов и НДС (см. также ). Кроме того, в некоторых случаях полученная в ходе реализации сумма может не полностью принадлежать компании. К примеру, при продаже комиссионных вещей, продавец получает от покупателя выручку, основная часть которой принадлежит владельцу товара.
К примеру, в комиссионный магазин «Солнышко» были приняты на продажу следующие вещи с оговоркой, что люди, предоставившие их или комитенты, получат следующие суммы:
- Стул детский – 450 рублей.
- Манеж – 890 рублей.
- Кенгуру – 500 рублей.
Продавцы магазина также сделали наценку на товар в размере 20%, то есть, итоговая стоимость вещей составила: 540, 1068 и 600 рублей соответственно. После продажи данных вещей прибыль магазина «Солнышко» составила:
(540+1068+600) – (450+890+500) = 2 208 – 1840 = 368 рублей. Остальную сумму согласно ранее составленному договору, получат комитенты.
Составленные бухгалтером отчеты предоставляются руководству компании. На их основании делаются выводы о том, какие товары пользуются большим спросом, а какие – меньшим. Следовательно, это помогает сформировать объем закупок того или иного товара.
Видео: Выручка и прибыль
Из видео урока вы узнаете, что такое выручка и как рассчитать основные ее виды: общую, среднюю и предельную. Кроме того, в уроке рассказывается и о прибыли, основных факторах ее формирования и ее влиянии на развитие компании.
Выучка – это полученные в ходе реализации товаров или услуг средства. Благодаря выручке можно сделать вывод о работе предприятия, скорректировать его деятельность. Задержка в поступлении выручки приводит к убыткам предприятия, а ее отсутствие – к его закрытию.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации