
Доходность облигаций: простыми словами. НКД по облигациям — это гарантированный доход
Доходность облигаций это параметр, который отражает прибыльность той или иной бумаги и обычно выражается в процентах годовых. Вообще доход по облигациям может быть двух типов:
- Ежегодные купонные платежи;
- Разница в цене (купил дешевле номинала, а в дату погашения реализовал облигацию по номиналу).
В связи с этим существует множество формул, по которым рассчитывается доходность облигаций , и разные формулы по-разному учитывают типы доходов, перечисленные выше. Обычно в облигационном калькуляторе имеют место четыре основные доходности, которые мы подробно рассмотрим в этой статье и проясним, что означает каждая из них.
Все виды доходностей, которые мы будем рассматривать, рассчитываются автоматически и инвесторам предлагаются уже в виде готового результата (не важно где, либо в терминале Квик, либо в облигационном калькуляторе, либо где-то еще). Но я все равно приведу формулы расчета данных показателей для более глубокого понимания сути вопроса.
1. Текущая доходность облигаций
Учитывает только выплату текущего купона. Например, облигация с номиналом 1000р. торгуется по 90%. Купонная дох-сть составляет 12% или 120р. в год. Следовательно, текущая дох-сть будет равна 120р./900р. = 13,33%.
Экономический смысл данной доходности в том, чтобы показать инвестору сколько процентов он будет получать в виде купонных выплат в зависимости от вложенных средств. То есть, когда человека интересует именно денежный поток без учета выплаты номинала в дату погашения, тогда нужно смотреть на это значение.
В этой цифре не учитывается тот факт, что приобрели вы облигацию по 90%, а погашать будете по 100%. Допустим, рассмотренная выше облигация погашается через 5 лет. Разница 10% между покупкой 90% и погашением 100% безусловно увеличит вашу итоговую доходность, но это произойдет только к концу срока погашения, а каждый год вы будете получать именно вот эту текущую дох-сть, которая в нашем примере равна 13,33%.
2. Текущая доходность модифицированная
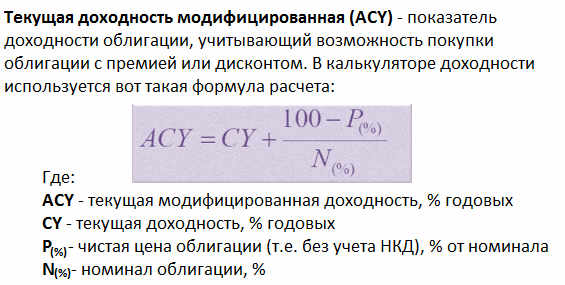
В данной доходности учитывается и доход от разницы в цене и купоны. Данный тип не совсем корректен, т.к. полученное значение необходимо делить на количество лет, в течение которых мы владеем бумагой. Практического использования данная формула не имеет, однако во всех калькуляторах она есть, поэтому знать ее тоже нужно.
3. Простая доходность облигаций к погашению

В данной формуле учитывается прибыль и от покупки ниже номинала и купонные платежи. Например, облигацию мы купили по 90%, купон 12%, текущая дох-сть 13,33%, срок до погашения 4 года, т.е. за 4 года мы получаем 10% в виде разницы (100%-90%). Разделив эти 10% на 4 года, получаем 2,5% годовых, которые прибавим к 13,33% и получим простую дох-сть к погашению 15,83%. Однако, чем длиннее срок до погашения, тем сильнее доход от разницы размывается в годовой доходности. Так, при сроке 10 лет простая дох-сть будет эквивалентна 14,33%.
Используя данный показатель, облигации уже можно сравнивать между собой. Если при инвестировании вы планируете держать облигации до конца срока их обращения, при этом намерены забирать купоны себе, т.е. не реинвестировать купонный доход в эти же бумаги, то смотреть нужно именно на простую доходность облигаций.
4. Эффективная доходность
Если же вас интересует абсолютная доходность с учетом всей возможной прибыльности (т.е. купонные выплаты, разница в цене, а также прибыль от реинвестирования купонных платежей), тогда смотреть нужно на эффективную доходность облигаций.
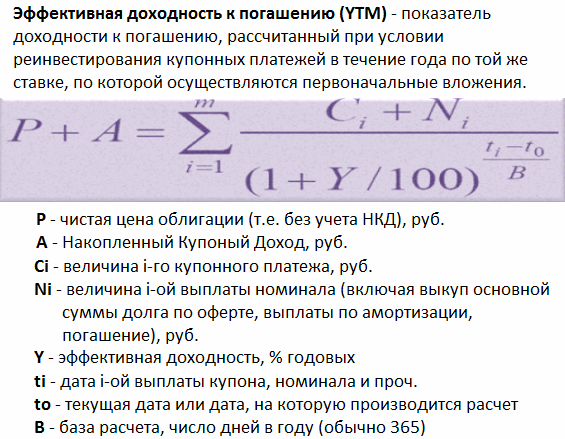
Данный тип доходности является самым полным, именно это значение применяется биржей и транслируется в программе Квик в столбце «Доходность облигаций». Еще раз… данный тип доходности помимо купонных платежей и разницы в цене учитывает реинвестиции купонного дохода в те же самые облигации.
Как показывает практика, 95% инвесторов реинвестируют купоны, поэтому данную дох-сть приняли в качестве основного ориентира прибыльности облигаций. Помимо этого на базе указанного значения строится по облигациям.
Таким образом, мы рассмотрели типы доходностей облигационного рынка. Самой главной является эффективная доходность облигаций, она отражается в и именно ее использует биржа для расчета. На базе данного значения облигации можно сравнить друг с другом, и это даст ясную картину того, какая бумага более привлекательна для инвестиций с точки зрения возможной прибыльности.
27 октября 2016Приветствую! Облигации – уникальная ценная бумага, которая способна приносить сразу несколько видов дохода: купоны, разницу в цене на момент погашения и даже индексация.
Практически все российские облигации предусматривают регулярную выплату купонов. Итак, купонный доход по облигациям это небольшой, но регулярный денежный поток. Который в кризис лишним уж точно не будет.
Слышали выражение: «стричь купоны»? Это как раз про облигации и их доходную часть. Раньше облигации выпускались в бумажном виде. А купоном служила отрезная часть, которую обменивали на денежную премию по облигации.
Сегодня купоны, конечно, уже никто не отрезает. Большая часть долговых ценных бумаг выпускается в электронном виде и существует в виде цифровых записей на счетах. Но историческое название «купонный доход» прижилось.
Купонная ставка – это годовой процент дохода к номинальной стоимости облигации. К примеру, если размер купона составляет 12% годовых, а облигация стоит 1000 рублей, то за год владелец облигации получит купонный доход в размере 120 рублей. Все просто!
В России купон обычно выплачивают дважды в год. Поэтому владелец облигации из условного примера получит два раза по 60 рублей. И даже если вы решите продать бумагу не дожидаясь выплаты, накопленные за время владения проценты все-равно упадут вам в карман. Ведь в отличие от банковского депозита здесь работает механизм !
Обратите внимание! Ставка купона всегда применяется к номинальной стоимости облигации! Даже если к моменту погашения цена облигации упадет до 500 или вырастет до 2000 рублей, 6% годовых все равно будут начисляться на номинальную тысячу.
Варианты купонных выплат
Фиксированный постоянный купон
Размер купона в процентах известен заранее. Со дня размещения и до момента погашения его значение не меняется.
Пример. Облигация федерального займа «ОФЗ-26217-ПД» с периодом обращения 2121 день с купоном 7,5% годовых. Купон выплачивается два раза в год.
Фиксированный переменный купон
Купонная доходность заранее известна лишь частично. В графике купонных выплат эмитент проставляет значение ставок до какого-то срока. После чего определяется размер нового купона: либо он меняется, либо остается прежним.
Пример. «Сбербанк-17-боб» с периодом обращения 1826 дней. Купон выплачивается каждые шесть месяцев. Изначально купон был зафиксирован на уровне 10% годовых (для первого купонного периода).
По завершению первого полугодия в разделе «Купоны» (сайт http://www.rusbonds.ru) появилось примечание: «Ставка 2-4 купона равна ставке 1-го купона». Это значит, что на три ближайших купонных периода (второй, третий и четвертый) закреплена ставка в 10% годовых.
После 8 апреля 2018 года (дата окончания четвертого периода) размер купона серии БО-17 снова будет пересмотрен.
Плавающий (индексируемый) купон
В таких облигациях ставка купона постоянно меняется, потому что привязана к какому-то индикатору.
Ставка купона может зависеть от:
- Курса доллара
- Индекса потребительских цен (уровня инфляции)
- Ключевой ставки Центробанка
- Ставки RUONIA (РУОНИА)
Пример №1. «АИЖК-13-об» с периодом обращения 3153 дня (с 27 августа 2009 года). Купон выплачивается два раза в год. На сайте Русбондс ищем облигации АИЖК-13-об. и заходим в раздел «Купоны».
В примечании сказано: «Размер купона равен ставке рефинансирования за один рабочий день до окончания купонного периода и премии в 2,5%, но не более 20%». Формула расчета привязана к ставке рефинансирования – чем она выше, тем выше доходность купона.
В столбце «Ставка % годовых» видим, как менялся размер купона с середины 2010 года. В отдельные купонные периоды владельцы облигаций АИЖК получали 12,5% и даже 13,25%. А в периоды снижения ставки рефинансирования доходность облигаций падала до 10,25-10,75% годовых.
Пример №2. «РЖД-10-боб» с периодом обращения 5460 дней. Купон выплачивается два раза в год. В примечании к разделу «Купоны» написано, что ставка 2-30 купонов (то есть, со второго периода по тридцатый) рассчитывается как уровень годовой инфляции плюс 1% годовых.
В разделе «Ставка % годовых» видим, что в разные купонные периоды размер купонов был разным: от 7,5% (в 2014-м) до 17,4% (в конце 2015-го).
Купонный доход и налоги
Держатель облигации платит НДФЛ в размере 13% от:
- Суммы купона
- Положительной разницы между ценой покупки и продажи
От налогообложения освобождаются купоны на облигации федерального займа и муниципальные облигации (в отличие от бумаг того же Газпрома или Сбербанка). Плюс(!) можно сэкономить на налогах с помощью ИИС. Если Вы покупаете облигации и не продаете ее в течение трех лет, то получаете право на 13% налоговый вычет.
Какой купон выбрать?
Рынок облигаций условно поделен на два больших сегмента: низкорисковые и высокорисковые облигации. К первым относят ОФЗ и муниципальные облигации. Ко вторым – корпоративные бонды компаний второго и третьего эшелонов. Категорию эмитента определяют с помощью . Сейчас я не буду углубляться, как именно это происходит, возможно в будущем я сделаю отдельную статью на этот счет...
Но в любом случае облигации – это консервативный инструмент, который не подходит для активных спекуляций. Об инвестициях в облигации обычно вспоминают, когда нужно пересидеть «шторм» на рынке акций или в периоды высокой волатильности рынков.
Облигации с фиксированным купоном подойдут в качестве «безопасной гавани» на случай паники. Небольшой, но постоянный купон гарантирован. Если же на рынке ожидается рост ставок, то более привлекательно выглядят облигации с переменным купоном.
Оптимальный вариант – составить из нескольких типов облигаций. Например: короткие облигации для текущих накоплений, корпоративные облигации с высокой доходностью на 2-3 года и еврооблигации для защиты от валютных рисков.
А в какие облигации инвестируете Вы? Подписывайтесь на обновления и делитесь ссылками на свежие посты с друзьями в соцсетях!
P.S. Кстати для любителей пощекотать нервы есть очень высокорисковая стратегия — «Junk Bonds» (дословно — Мусорные облигации). Но о ней я расскажу в другой раз.
В материале использованы слайды из презентации Московской биржи.
Начну с того, что если требуется узнать накопленный купонный доход на текущую дату, то его всегда можно посмотреть на сайте Московской биржи moex.com или на сайте агенства «Интерфакс» rusbond.ru
Не стоит удивляться тому факту, что значения НКД на сайте Московской биржи и значения НКД на сайте агенства «Интерфакс» отличаются друг от друга. Это связано с режимом торгов на Московской бирже. Облигации федерального займа торгуются в режиме Т+, то есть с расчетами, перенесенными на следующий торговый день. Поэтому НКД на сайте биржи для ОФЗ всегда больше значения на сайте агенства «Интерфакс».
Важное послесловие
Представленная в статье методика расчета подходит не для всех облигаций. Количество дней купонного периода может рассчитываться в различных базисах. Недавно я наткнулся на методичку с методикой расчета доходности облигаций и накопленного купонного дохода на сайте Московской биржи. Не помню, в каком из разделов портала биржи я ее нашел, поэтому — выкладываю ее тут для свободного скачивания.
В предлагаемом для скачивания архиве, кроме методики я приложил файл Excel с построением графиков для акций. Вот ссылочка для скачивания: Методика расчета НКД и доходности скачать
Буду рад вашим мнениям и личному опыту в области облигаций, когда вы поделитесь ими в комментариях к этой статье. Вопросам тоже буду рад и постараюсь найти на них ответы, а может они мне уже известны – задавайте вопросы в комментариях к статье, не стесняйтесь, отвечу всем.
Вот и все на сегодня, дорогие мои читатели.
В этой статье я постараюсь кратко, но в тоже время максимально полно и простыми словами рассказать всю основную информация по облигациям. Основные виды облигаций, их характеристики и параметры, от чего зависит доходность и сколько можно заработать. Это будет своего рода краткий курс для начинающих.
В последнее время наблюдается просто невероятный рост заинтересованности населения по поводу облигаций. Одной из главных причин — это , которые может приобрести любой человек и предлагающих доход, немного выше, чем по банковским вкладам. Соответственно, люди начинают искать информацию по данному вопросу, как альтернативу депозитам.
Действительно, по ценным бумагам можно получать прибыль больше классических депозитов. Но многие не совсем представляют, что же представляет собой облигации. В отличии от привычных нам вкладов, облигации имеют множество различных характеристик и особенностей, напрямую влияющие на итоговую доходность.
И новичок просто теряется от многообразии возможностей, доступных для покупки. Что выбрать из несколько сотен обращающихся на рынке и самое главное, куда обращаться, чтобы приобрести облигации.
Основы
Облигация — это ценная бумага, дающая право ее владельцу на получение заранее известного дохода в будущем в виде выплат по купону и полное погашение в конце срока по номиналу.
Проводя аналогию с банковскими вкладами, вы покупаете облигацию (открываете вклад) по заранее известным условиям доходности (процент по вкладу). За это время вы получаете купонный доход (проценты по вкладу). По истечении срока — облигация погашается (вклад закрывается) и вам возвращают деньги (тело депозита).
Пример довольно условный, так как по долговым ценным бумагам есть еще много других параметров, кардинально отличающих их от банковских вложений.
Одно можно сказать точно…
Доходность по облигациям практически всегда превышает банковскую.
Облигации выпускает эмитент с целью привлечения денежных средств. В большинстве случаев — это гораздо дешевле, чем брать кредит и позволяет собрать необходимую сумму в кратчайшие сроки. Покупая облигацию — вы даете кредит эмитенту и зарабатываете на том, что он пользуется вашими деньгами в течении определенного времени.
Параметры облигаций
Какие параметры есть у банковских вкладов? Обычно это проценты по вкладу, срок вклада, максимальная и минимальная сумма, возможность пополнения и снятия. У долговых бумаг спектр более широкий:
- номинал;
- рыночная цена;
- срок обращения;
- размер и вид купона;
- периодичность выплат;
- 2 вида доходности;
- вид облигаций;
- кредитный рейтинг.
Вкратце пробежимся по ним, для более лучшего понимания.
Номинальная стоимость
Каждая облигация имеет номинал, который будет будет оставаться постоянным. Обычно номинал облигаций, обращающихся на российских биржах равен 1 000 рублей. Это так называемое тело депозита. Выпустили облигации за 1 тысячу за штуку, но в течении времени их стоимость может меняться. Например, будет большой спрос и за них могут давать больше. Такие облигации легко продаются на 10-20% выше их номинальной стоимости.
Верно и обратное. В неблагоприятных ситуациях, цена на рынке может быть ниже номинала.
Облигация всегда погашается по номиналу.
Независимо от цены, за которую вы купите облигацию — по истечении срока обращения, эмитент выплатит вам сумму, эквивалентную именно номиналу бумаги.
Рыночная цена
Это стоимость облигаций на рынке на данный момент, цена, за которую вы можете ее продать, не дожидаясь срока погашения. Она может быть как выше, так и ниже номинальной. Определяется реальным спросом и предложением на рынке.
Срок обращения
Все облигации выпускаются на ограниченный срок, это может быть и 1 год и 5 лет или даже 10-30 лет. За это время владельцу выплачивается купонный доход. По истечении срока, ему возвращается номинальная стоимость облигации.
Покупая облигации с длинным сроком обращения инвесторы будут получать заранее известный доход за время владения, что бывает очень выгодно.
В начале 2016 года, когда резко подскочила ставка рефинансирования, облигации федерального займа с погашением через 10-15 лет, давали доходность в 15-16% годовых. Приобретя их в тот момент, можно было зафиксировать высокую доходность на весь срок обращения.
Форма выплаты доходов
Дисконтные — размещаются на бирже по цене ниже номинала, а погашаются именно по номиналу. Эта разница как раз и образуется доход инвестора. Например, компания продает облигацию за 800 рублей с номиналом 1000 рублей. В момент погашения инвестор получает номинал или 200 рублей прибыли, что составляет 25% доходности.
Купонные — облигация выпускается по номиналу. По ним предусмотрены выплаты определенного процента (купона). Периодичность может быть раз в квартал, полгода или год. Купонный доход начисляется каждый день. Но выплачивается владельцам только в дату выплаты купона, которая заранее известна.
Например, облигация номиналом 1 000 рублей с купонным доходом 12% годовых и выплатами 2 раза в год означает, что каждые полгода вы получаете 6% или 60 рублей.
Сумма купонного дохода, накопленная по облигации, но еще не выплаченная владельцу называется (НКД). Он закладывается в цену облигации, делая ее дороже. В момент выплат по купону в положенный срок, купон обнуляется и начинает накапливаться до следующей даты выплат.
При продаже, не дожидаясь выплат по купону, покупатель обязан помимо самой стоимости облигации заплатить ее владельцу и за накопленный купонный доход. И наоборот, покупая облигацию — ее цена увеличивается на НКД. Это позволяет не терять начисленную прибыль владельцам и поддерживать высокую ликвидность на долговом рынке.
Обычно новички с трудом понимают принцип действия НКД. Поэтому вот вам небольшой пример.
Облигация за 1000 рублей. Доходность 12% годовых. Выплаты по купону 2 раза в год или 6% (60 рублей) каждые полгода. После выплаты купона, на следующий день начинается накапливаться новый купонный доход. Каждый день НКД увеличивается. За месяц на 1%, за 3 месяца — 3% и так далее. Если вы решите продать облигацию за месяц до наступления купонных выплат, то помимо самой стоимости в 1 000 рублей, вы получите от покупателя еще 5% или 50 рублей в виде накопленного купонного дохода (за 5 месяцев владения с момента последних выплат).
Покупатель, уплатив вам НКД — 50 рублей, через месяц — получит полный размер купона — 60 рублей (6%), тем самым компенсировав свои затраты и получив прибыль, пропорционально времени владения.
НКД позволяет не терять начисленный, но еще не выплаченный доход в связи с досрочной продажей. Это одно из самых главных преимуществ перед банковскими вкладами.
Доходность
Доходность может быть двух видов:
- номинальная или купонная;
- к погашению.
По номинальной, доходность рассчитывается исходя из суммы прибыли, получаемых по купонным выплатам. Если купон, выплачивается раз в год в размере 120 рублей при номинальной цене облигации — 1000 рублей, то получаем 12% годовых.
Но как правило, рыночная цена всегда отличается от номинальной. Поэтому лучше использовать доходность к погашению. Этот параметр показывает вашу прибыль на каждый вложенный рубль.
Например, если купон составляет 12% от номинала в тысячу или 120 рублей и в то же время рыночная стоимость облигации будет 1100 рублей, то покупая их по такой цене, доходность к погашению снижается. Вы вложите на 100 рублей больше, а получите аналогичный доход.
120 рублей прибыли при вложениях в 1100 рублей соответствует реальной доходности в 10,9% годовых.
Важно. Существует гарантированная возможность от покупки облигаций, помимо купонного дохода.
Доходность к погашению делится на 2 вида:
- простая — без реинвестирования купонных выплат;
- эффективная — с учетом реинвестирования.
Классификация облигаций
В зависимости от эмитента, долговые бумаги делят на 4 вида. Каждый из них имеет свой рейтинг надежности и доходности.
- Государственные — выпускаются правительством. В России они называются облигации федерального займа или ОФЗ. Инициатор выпуска — министерство финансов.
- Муниципальные или субфедеральные — эмитент, местные (региональные) власти. Например, облигации Томской области (Московской, Ленинградской).
- Корпоративные — выпускают коммерческие компании, например Сбербанк, Газпром.
- Еврооблигации — номинируются в иностранной валюте (обычно доллары и евро). Ввиду высокой стоимости одного лота (от 100 000 долларов) они будут не совсем интересны для частных инвесторов.
Облигации федерального займа
Самые востребованные долговые бумаги на российском рынке. Выпускаются на срок от 1 года до 30 лет. Номинал — 1 000 рублей. Главное различие в выплатах по купонному доходу.
Государственные бумаги бывают следующих видов:
- ОФЗ-ПД (постоянный доход) — размер купона фиксируется на весь срок обращения.
- ОФЗ-ФК (фиксированный купон) — установлен один размер купона на несколько лет вперед (например 8% на 3 года), далее он меняется на 7%.
- ОФЗ-ИН (индексируемый доход) — фиксируемый размер купона, но номинальная стоимость облигации постоянно меняется в зависимости от инфляции.
- ОФЗ-АД (амортизация долга) — периодическое погашение основной суммы долга в момент купонных выплат.
Доходность и риски
Существует прямая зависимость доходности долговых бумаг и рисков. Чем более надежные облигации, тем меньший доход они способны приносить своему владельцу.
Самые надежные — это конечно ОФЗ, гарантом по которым выступает само государство. Далее идут муниципальные, затем корпоративные.
Соответственно, доходность меняется в обратную сторону. Самые выгодные — корпоративные, ОФЗ — как бумаги с высокой надежностью, дают меньшую прибыль.
При минимальных инвестициях прибыль по облигациям на 30-50% банковских депозитов.
Эмитенты с низким кредитным рейтингом, как менее надежные, дабы заинтересовать инвесторов покупать их бумаги, вынуждены давать более привлекательные условия по прибыли (так называемая плата за риск). Принимая больший риск — инвесторы вправе рассчитывать на более высокие доходности от своих вложений.
Приведем аналогию с реальной жизнью. У вас просят денег в долг 3 человека:
- Мама (сестра, брат, сын, дочь).
- Хороший знакомый.
- Безработный сосед дядя Вася.
Давая в долг, вы принимаете на себя определенные риски, что свои деньги вы можете обратно не получить. Мама — самый надежный эмитент, с наивысшим рейтингом. Можно дать и быть уверенным в возврате.
Знакомый — тут уже риски повыше. И давать в долг как то не хочется. Но знакомый мотивировал вас тем, что вернет деньги с процентами, например 10% сверху (поставит пиво или что-то в этом роде).
Дядя Вася — чтобы одолжить соседу, имеющий низкий кредитный рейтинг и отдать ему свои кровные, нужен вообще очень хороший стимул для вас. Ваша выгода должна быть еще выше, уже не 10%, как в случае с другом, а 20-30 или все 50% в зависимости от кредитоспособности соседа.
График ниже наглядно демонстрирует зависимость доходности облигаций от принятых рисков.
Как и где можно купить бумаги
Покупка облигаций возможна только после заключения договора с брокером, предоставляющим доступ на фондовый рынок, где собственно и обращаются ценные бумаги. Весь процесс заключается в 3 этапах:
- Заключение договора с брокером
- Внесение денег на счет
- Покупка ценных бумаг
Налоги
С полученного дохода по облигациям государство . Налогообложению подлежат:
- выплаты по купонам;
- курсовая разница между покупкой и продажей.
Перевел вам эмитент купонный доход — 100 рублей, 13 рублей забирает государство. И так каждый раз, пока идут выплаты по облигациям.
Тоже самое касается курсовой разницы. Купили облигацию за 1000 рублей, через год продали за 1200. С вашей прибыли в 200 рублей — нужно оплатить 13% или 26 рублей в казну.
По ОФЗ налог на прибыль от купонного дохода не взимается.
Так как брокер является налоговым агентом, то налоги будут удержаны с вас автоматически. В момент получения денег по купону. В остальных случаях совокупная сумма для удержания в виде налогов формируется по истечении года, как общая полученная прибыль за весь период.
Где смотреть данные
Вся информация по текущим параметрам облигация на рынке доступна в торговом терминале. Когда вы заключите договор с брокером, у вас будет доступ на фондовый рынок. В программе удобно сортировать и находить нужные бумаги по заданным условиям (доходность, размер и дата выплат купонов, текущая стоимость, длительность и многое другое).
На картинке отсортированы ОФЗ по текущей доходности, для быстрого выбора наилучших условий.
 Текущая доходность по государственным облигациям
Также есть несколько сайтов, специализирующихся именно на облигациях. Там тоже много чего можно найти. От котировок, до последних новостей. Есть специальные условия по подбору интересных бумаг. Можно посмотреть текущие доходности, ближайшие выплаты по купонам, а также планируемые новые эмиссии.
Список сайтов по облигациям:
- rusbonds.ru
- cbr.ru
- cbonds.ru
Часть функционала платная и доступна только по подписке. Но базовая информация, которой вполне достаточно для обычных инвесторов в бесплатном доступе.
В заключение
Покупка облигаций — это прекрасная альтернатива банковским вкладам. Почти по всем параметрам (безрисковая доходность, максимальная прибыль, ликвидность, широта выбора, минимальные вложения) долговые бумаги намного опережают банковские продукты.
Единственный минус — отсутствие страхования риска. Вклады . Облигации, по крайней мере корпоративные, такой возможности не имеют. В случае банкротства — все имеющиеся средства компании распределяются между кредиторами. И владельцы облигации имеет одно из первоочередных прав на получение денег.
Но с другой стороны, если выбирать правильные бумаги, не гонясь за высокой доходностью, которые дают мусорные облигации, а остановить свой выбор на крупнейших компаниях, то риск потери денег будет маловероятен.
Наверное трудно себе представить, что такие гиганты российской экономики как Газпром, Сбербанк или Лукойл будут находиться в стадии банкротства.
При этом количество дней отчетного месяца, в течение которых облигация находится в собственности организации, рассчитайте:
Со дня, следующего за днем, когда облигация была получена в собственность (за месяц, в котором она приобретена);
Или со дня начала отчетного месяца (если облигация приобретена в прошлых периодах).
Такой порядок следует, в частности, из письма УМНС РФ по г. Москве от 18 февраля 2004 г. № 26-08/10738.
Пример расчета купонного дохода по корпоративной облигации за отчетный месяц
ЗАО «Альфа» 30 ноября приобрела за 10 249 руб. (в т. ч. НКД - 249 руб.) корпоративную облигацию номинальной стоимостью 10 000 руб. Купонный доход по облигации - 10 процентов в год. Дата выпуска облигации - 30 августа. Дата начала начисления купона - 1 сентября. Выплата купонного дохода в отчетном году не осуществляется. «Альфа» применяет метод начисления, налог на прибыль платит помесячно.
В целях бухучета и налогообложения «Альфа» должна рассчитать сумму купонного дохода, приходящуюся на декабрь (с 1 по 31 декабря).
10 000 руб. × 10% : 366 дн. × 31 дн. = 85 руб.
Метод, применяемый к государственным ценным бумагам
Рассчитать купонный доход можно исходя из данных о суммах накопленного купонного дохода (НКД), начисленного на конец отчетного месяца, на конец предыдущего месяца (или НКД, уплаченного продавцу), и сумме купонных выплат в отчетном месяце.
Такой порядок установлен пунктами 6-7 статьи 328 Налогового кодекса РФ.
Купонный доход рассчитывайте по таким правилам.
Если организация в отчетном месяце не получала выплат от эмитента, сумму купонного дохода рассчитывайте так:
Купонный доход за отчетный месяц = НКД на конец отчетного месяца - НКД, уплаченный при приобретении облигации
В последующих отчетных месяцах (при отсутствии выплат от эмитента) купонный доход определяйте так:
Купонный доход за отчетный месяц = НКД на конец текущего отчетного месяца - НКД на конец предыдущего отчетного месяца
Таким образом, купонный доход за отчетный месяц (при отсутствии выплат от эмитента) будет равен сумме дохода за то время, которое облигация является собственностью организации в данном месяце.
Пример расчета купонного дохода по корпоративной облигации за отчетный месяц. Организация не получала от эмитента купонных выплат
ЗАО «Альфа» 30 ноября приобрела за 10 249 руб. (в т. ч. НКД - 249 руб.) корпоративную облигацию номинальной стоимостью 10 000 руб. Купонный доход по облигации - 10 процентов в год. Дата выпуска облигации - 30 августа. Дата начала начисления купона - 1 сентября. Выплата купонного дохода в отчетном году не осуществляется. На конец года эмитент облигации объявил сумму НКД, равную 334 руб.
Сумму купонного дохода по облигации за декабрь бухгалтер «Альфы» рассчитал так:
334 руб. - 249 руб. = 85 руб.
Если организация в отчетном месяце получала выплаты от эмитента, то сумму дохода рассчитывайте следующем образом.
При получении выплаты в первый раз:
Купонный доход за отчетный месяц = Сумма выплаченного купона - НКД на конец предыдущего отчетного месяца (НКД, уплаченный продавцу при приобретении облигации) + НКД на конец текущего отчетного месяца
При последующих выплатах:
Купонный доход за отчетный месяц = Сумма выплаты + НКД на конец текущего отчетного месяца
При этом учитывайте, что после получения купона купонный период, а следовательно, и накопленный купонный доход исчисляются с момента этой выплаты. Например, показатель НКД на конец отчетного месяца следует рассчитывать с момента последней выплаты до окончания отчетного месяца. Такой порядок следует из абзаца 2 пункта 4 статьи 280 Налогового кодекса РФ.
Сумму НКД для подобных расчетов можно узнать у организаторов торговли, эмитента, рассчитать на специализированных сайтах, с помощью бухгалтерской программы или самостоятельно, используя порядок расчета, установленный в эмиссионных документах.
Пример расчета купонного дохода по корпоративной облигации за отчетный месяц. Организация получала от эмитента купонные выплаты
ЗАО «Альфа» 30 ноября приобрела за 10 249 руб. (в т. ч. НКД - 249 руб.) корпоративную облигацию номинальной стоимостью 10 000 руб. Купонный доход по облигации - 10 процентов в год. Дата выпуска облигации - 30 августа. Дата начала начисления купона - 1 сентября. Выплата очередного купонного дохода в отчетном году была осуществлена 15 декабря в сумме 290 руб.
«Альфа» применяет метод начисления, налог на прибыль платит помесячно. В целях бухучета и налогообложения «Альфа» должна учесть сумму купонного дохода, приходящуюся на декабрь.
Для этого бухгалтер «Альфы» рассчитал сумму НКД по облигации за период с 16 декабря (после выплаты купонного дохода) по 31 декабря:
10 000 руб. × 10% : 366 дн. × 16 дн. = 44 руб.
Сумму купонного дохода по облигации за декабрь бухгалтер «Альфы» рассчитал так:
290 руб. - 249 руб. + 44 руб. = 85 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации