
Доходность к погашению облигации формула. Основные виды доходности облигаций — как рассчитать и где посмотреть
Чего бы вы хотели достичь, инвестируя в облигации ? Сохранить деньги и получить дополнительный доход? Сделать накопления для важной цели? А, может, мечтаете о том, как с помощью этих инвестиций получить финансовую свободу? Какой бы ни была цель, стоит понимать, какой доход приносят ваши облигации, и уметь отличить хорошую инвестицию от плохой. Есть несколько принципов для оценки дохода, знание которых в этом поможет.
Какие виды дохода есть у облигаций?
Доходность облигации - это величина дохода в процентах, полученного инвестором от вложений в долговую бумагу. Процентный доход по ним формируется за счет двух источников. С одной стороны, у облигаций с фиксированным купоном , как у депозитов, есть процентная ставка , которая начисляется на номинал. С другой стороны, у облигаций, как у акций, есть цена , которая может меняться в зависимости от рыночных факторов и ситуации в компании. Правда, изменения в цене у облигаций менее значимые, чем у акций.
Полная доходность облигации включает купонную доходность и учитывает цену ее приобретения . На практике для разных целей используют разные оценки доходности. Одни из них показывают только доходность от купона , другие дополнительно учитывают цену купли-продажи , третьи показывают рентабельность инвестиций в зависимости от срока владения - до продажи на рынке или до выкупа эмитентом , выпустившем облигацию.
Для принятия правильных инвестиционных решений, необходимо разобраться: какие виды доходности по облигациям бывают и что они показывают. Всего есть три вида доходности, управление которыми превращает обычного вкладчика в успешного рантье. Это текущая доходность от процентов по купонам, доходность при продаже и доходность бумаг к погашению.
Что показывает ставка купона?
Ставка купона - базовый процент к номиналу облигации, который также называют купонной доходностью . Эту ставку эмитент объявляет заранее и периодически выплачивает в установленный срок. Купонный период большинства российских облигаций - полгода или квартал. Важный нюанс заключается в том, что купонная доходность по облигации начисляется ежедневно, и инвестор не потеряет ее, даже если продаст бумагу досрочно.
Если сделка купли-продажи облигации происходит внутри купонного периода, то покупатель уплачивает продавцу сумму процентов, накопленных с даты последней выплаты купона . Сумма этих процентов называется накопленный купонный доход (НКД ) и прибавляется к текущей рыночной цене облигации . По окончании купонного периода покупатель получит купон целиком и таким образом компенсирует свои расходы, связанные с возмещением НКД предыдущему владельцу облигации.
Биржевые котировки облигаций у многих брокеров показывают так называемую чистую цену облигации , без учета НКД. Однако когда инвестор даст поручение на покупку, к чистой цене прибавится НКД, и стоимость облигации внезапно может оказаться больше ожидаемой.
При сравнении котировок облигаций в торговых системах, интернет-магазинах и приложениях разных брокеров выясните, какую цену они указывают: чистую или с НКД. После этого оцените конечные затраты на покупку в той или иной брокерской компании, с учетом всех издержек, и узнайте, сколько денег у вас спишут со счета в случае покупки бумаг.
Купонная доходность
По мере роста накопленной купонной доходности (НКД) стоимость облигации растет. После выплаты купона стоимость уменьшается на сумму НКД.
НКД
- накопленный купонный доход
С
(coupon) - сумма купонных выплат за год, в рублях
t
(time) - количество дней с начала купонного периода
Пример: инвестор купил облигацию номиналом 1000 ₽ со ставкой полугодового купона 8% в год, что означает выплату 80 ₽ в год, сделка прошла в 90-й день купонного периода. Его доплата предыдущему владельцу: НКД = 80 * 90 / 365 = 19,7 ₽
Купонная доходность - это проценты инвестора?
Не совсем. Каждый купонный период инвестор получает сумму определенных процентов по отношению к номиналу облигации на тот счет, который он указал при заключении договора с брокером. Однако реальный процент, который при этом получает инвестор на вложенные средства, зависит от цены приобретения облигации .
Если цена покупки была выше или ниже номинала, то доходность будет отличаться от базовой ставки купона, установленной эмитентом по отношению к номинальной стоимости облигации. Самый простой способ оценить реальный доход от вложения - соотнести ставку купона с ценой приобретения облигации по формуле текущей доходности.
Из представленных расчетов по этой формуле видно, что доходность и цена связаны между собой обратной пропорциональностью. Инвестор получает более низкую доходность к погашению, чем была установлена по купону, когда покупает облигацию по цене дороже номинала.
CY
C
г (coupon) - купонные выплаты за год, в рублях
P
(price) - цена приобретения облигации
Пример: инвестор купил облигацию с номиналом 1000 ₽ по цене чистой 1050 ₽ или 105% от номинала и ставкой купона 8%, то есть 80 ₽ в год. Текущая доходность: CY = (80 / 1050) * 100% = 7,6% годовых.
Доходность упала - цена выросла. Это не шутка?
Так и есть. Однако, для начинающих инвесторов, которые не очень четко понимают различие между доходностью к продаже и доходностью к погашению , это зачастую трудный момент. Если рассматривать облигации как портфель инвестиционных активов, то его доходность к продаже в случае роста цены, как и у акций, конечно же, вырастет. А вот доходность облигаций к погашению будет меняться иначе.
Все дело в том, что облигация – это долговое обязательство , сравнить которое можно с депозитом. В обоих случаях, при покупке облигации или размещении денег на депозит, инвестор фактически приобретает право на поток платежей с определенной доходностью к погашению.
Как известно, процентные ставки по вкладам растут для новых вкладчиков, когда деньги обесцениваются из-за инфляции. Так же доходность к погашению облигации всегда растет, когда ее цена падает. Верно и обратное: доходность к погашению падает, когда цена растет.
Новички, которые оценивают выгоду в облигациях на основе сравнения с акциями, могут прийти к еще одному ошибочному выводу. Например: когда цена облигации выросла, допустим, до 105% и стала больше номинала, то покупать ее не выгодно, ведь при погашении по основному долгу вернут только 100%.
На самом деле, важна не цена, а доходность облигации - ключевой параметр для оценки ее привлекательности. Участники рынка, когда торгуются за облигацию, договариваются только о ее доходности. Цена облигации - это производный параметр от доходности. Фактически он корректирует фиксированную ставку купона до уровня той ставки доходности, о которой договорились покупатель и продавец.
Как связаны доходность и цена облигации, смотрите в видеоролике Академии Хана - образовательном проекте, созданном на деньги Google и фонда Билла и Мелинды Гейтс.
Какая доходность будет при продаже облигации?
Текущая доходность показывает отношение купонных выплат к рыночной цене облигации. Этот показатель не учитывает доход инвестора от изменения ее цены при погашении или продаже. Чтобы оценить финансовый результат, нужно рассчитать простую доходность, которая включает дисконт или премию к номинальной стоимости при покупке:
Y
(yield) - простая доходность к погашению / оферте
CY
(current yield) - текущая доходность, от купона
N
P
(price) - цена покупки
t
(time) - время от покупки до погашения/продажи
365/t
- множитель для перевода изменения цены в проценты годовых.
Пример 1 : инвестор приобрел двухлетнюю облигацию номиналом 1000 ₽ по цене 1050 ₽ со ставкой купона 8% годовых и текущей доходностью от купона 7,6%. Простая доходность к погашению: Y 1 = 7,6% + ((1000-1050)/1050) * 365/730 *100% = 5,2% годовых
Пример 2: эмитенту повысили рейтинг спустя 90 дней после покупки облигации, после чего цена бумаги выросла до 1070 ₽, поэтому инвестор решил ее продать. Заменим в формуле номинал облигации на цену ее продажи, а срок до погашения - на срок владения. Получим простую доходность к продаже : Y 2 7,6% + ((1070-1050)/1050) * 365/90 *100% = 15,3% годовых
Пример 3: Покупатель облигации, проданной предыдущим инвестором, заплатил за нее 1070 ₽ - больше, чем она стоила 90 дней назад. Так как цена облигации выросла, простая доходность к погашению для нового инвестора будет уже не 5,2%, а меньше: Y 3 = 7,5% + ((1000-1070)/1070) * 365/640 *100% = 3,7% годовых
В нашем примере цена облигации за 90 дней выросла на 1,9%. В пересчете на годовую доходность это составило уже серьезную прибавку к процентным выплатам по купону - 7,72% годовых. При относительно небольшом изменении цены, облигации на небольшом промежутке времени могут показывать резкий скачок прибыли для инвестора.
После продажи облигации инвестор в течение года, возможно, уже не получит такую же доходность в размере 1,9% за каждые три месяца. Тем не менее, доходность, пересчитанная в годовые проценты , - это важный показатель, характеризующий текущий денежный поток инвестора. C его помощью можно принимать решение о досрочной продаже облигации.
Рассмотрим обратную ситуацию: при росте доходности цена облигации немного снизилась. В этом случае инвестор при досрочной продаже может получить убыток. Однако текущая доходность от выплат по купону, как видно в приведенной формуле, с большой долей вероятности перекроет этот убыток, и тогда инвестор все равно будет в плюсе.
Наименьший риск потери вложенных средств при досрочной продаже имеют облигации надежных компаний с коротким сроком до погашения или выкупа по оферте . Сильные колебания по ним могут наблюдаться, как правило, только в периоды экономического кризиса. Однако, их курсовая стоимость достаточно быстро восстанавливается по мере улучшения ситуации в экономике или приближения даты погашения.
Сделки с более надежными облигациями означают меньшие риски для инвестора , но и доходность к погашению или оферте по ним будет ниже. Это общее правило соотношения риска и доходности, которое действует в том числе при купле-продаже облигаций.
Как получить максимальную выгоду от продажи?
Итак, при росте цены доходность облигации падает. Следовательно, чтобы получить максимальную выгоду от роста цены при досрочной продаже, нужно выбирать облигации, доходность по которым может снизиться больше всего. Такую динамику, как правило, показывают бумаги эмитентов, имеющих потенциал для улучшения своего финансового положения и повышения кредитных рейтингов.
Большие изменения в доходности и цене могут показывать также облигации с большим сроком до погашения . Иными словами, длинные облигации более волатильны. Все дело в том, что длинные облигации формируют для инвесторов денежный поток большего объема, который сильнее влияет на изменение цены. Как это происходит, проще всего проиллюстрировать на примере тех же вкладов.
Предположим, вкладчик год назад разместил деньги на депозит по ставке 10% годовых на три года. А сейчас банк принимает деньги на новые депозиты уже по 8%. Если бы наш вкладчик мог переуступить вклад, как облигацию, другому инвестору, то покупателю пришлось бы доплатить разницу в 2% за каждый оставшийся год действия договора вклада. Доплата в данном случае составила бы 2 г * 2% = 4% сверху к денежной сумме во вкладе. За купленную на тех же условиях облигацию цена выросла бы примерно до 104% от номинала. Чем больше срок - тем больше доплата за облигацию.
Таким образом, инвестор получит больше прибыли от продажи облигаций, если выберет длинные бумаги с фиксированным купоном , когда ставки в экономике снижаются. Если же процентные ставки, напротив, растут, то держать длинные облигации становится невыгодно. В этом случае лучше обратить внимание на бумаги с фиксированным купоном, имеющие короткий срок до погашения , или облигации с плавающей ставкой .
Что такое эффективная доходность к погашению?
Эффективная доходность к погашению - это полный доход инвестора от вложений в облигации с учетом реинвестирования купонов по ставке первоначальных вложений. Для оценки полной доходности к погашению облигации или ее выкупу по оферте используют стандартный инвестиционный показатель - ставку внутренней доходности денежного потока . Она показывает среднегодовую доходность на вложения с учетом выплат инвестору в разные периоды времени. Иными словами, это рентабельность инвестиций в облигации .
Самостоятельно рассчитать ориентировочную эффективную доходность можно по упрощенной формуле. Погрешность расчетов составит десятые доли процента. Точная доходность будет чуть выше, если цена покупки превысила номинал, и чуть меньше - если была ниже номинала.
YTM
ор (Yield to maturity) - доходность к погашению, ориентировочная
C
г (coupon) - сумма купонных выплат за год, в рублях
P
(price) - текущая рыночная цена облигации
N
(nominal) - номинал облигации
t
(time) - лет до погашени
Пример 1: инвестор приобрел двухлетнюю облигацию номиналом 1000 по цене 1050 ₽ со ставкой купона 8% годовых. Ориентировочная эффективная доходность к погашению: YTM 1 = ((1000 – 1050)/(730/365) + 80) / (1000 + 1050) / 2 * 100% = 5,4% годовых
Пример 2: эмитенту повысили рейтинг спустя 90 дней после покупки облигации, и ее цена выросла до 1070 ₽, после чего инвестор решил продать облигацию. Заменим в формуле номинал облигации на цену ее продажи, а срок до погашения - на срок владения. Получим ориентировочную эффективную доходность к продаже (horizon yield): HY 2 = ((1070 – 1050)/(90/365) + 80) / (1000 + 1050) / 2 * 100% = 15,7% годовых
Пример 3: Покупатель облигации, проданной предыдущим инвестором, заплатил за нее 1070 ₽ - больше, чем она стоила 90 дней назад. Так как цена облигации выросла, эффективная доходность к погашению для нового инвестора будет уже не 5,4%, а меньше: YTM 3 = ((1000 – 1070)/(640/365) + 80) / (1000 + 1050) / 2 * 100% = 3,9% годовых
Самый простой способ узнать эффективную доходность к погашению по конкретной облигации - воспользоваться облигационным калькулятором на сайте Rusbonds.ru . Точный расчет эффективной доходности можно получить также с помощью финансового калькулятора или программы «Exel» через специальную функцию «внутренняя ставка доходности » и ее разновидности (XIRR). Эти калькуляторы вычислят ставку эффективной доходности по формуле ниже. Она рассчитывается приближенно - методом автоматического подбора чисел.
Как узнать доходность облигации, смотрите в видеоролике Высшей школы экономики с профессором Николаем Берзоном.
Самое важное!
✔ Ключевой параметр облигации - это ее доходность, цена - производный параметр от доходности.
✔ Когда доходность облигации падает, цена на нее растет. И наоборот: при росте доходности цена на облигацию падает.
✔ Сравнивать можно сопоставимые вещи. Например, чистую цену без учета НКД - с чистой ценой облигации, а полную цену с НКД - с полной. Это сравнение поможет принять решение при выборе брокера.
✔ Короткие одно-двухлетние облигации более стабильны и меньше зависят от колебаний на рынке: инвесторы могут дождаться даты погашения или выкупа эмитентом по оферте.
✔ Длинные облигации с фиксированным купоном при снижении ставок в экономике позволяют больше заработать на их продаже.
✔ Успешный рантье может получить в облигациях три вида дохода: от выплат по купонам, от изменения рыночной цены при продаже или от возмещения номинальной стоимости при погашении.
Доходчивый словарь терминов и определений облигационного рынка. Справочная база для российских инвесторов, вкладчиков и рантье.
Дисконт облигации - скидка к номинальной стоимости облигации. Про облигацию, цена которой ниже номинала, говорят, что она продается с дисконтом. Это происходит в случае, если продавец и покупатель облигации договорились о более высоко ставке доходности, чем установлена эмитентом по купону.
Купонная доходность облигаций - это ставка годового процента, которую эмитент выплачивает за пользование заемными средствами, привлеченными от инвесторов через выпуск ценных бумаг. Купонный доход начисляется ежедневно и рассчитывается по ставке от номинальной стоимости облигации. Ставка купона может быть постоянной, фиксированной и плавающей.
Купонный период облигации - промежуток времени, по истечении которого инвесторы получают проценты, начисленные на номинальную стоимость ценной бумаги. Купонный период большинства российских облигаций - квартал или полугодие, реже - месяц или год.
Премия облигации - прибавка к номинальной стоимости облигации. Про облигацию, цена которой выше номинала, говорят, что она продается с премией. Это происходит в случае, если продавец и покупатель облигации договорились о более низкой ставке доходности, чем установлена эмитентом по купону.
Простая доходность к погашению /оферте - рассчитывается как сумма текущей доходности от купона и доходности от дисконта или премии к номинальной стоимости облигации, в процентах годовых. Простая доходность показывает инвестору отдачу на вложенные средства без реинвестирования купонов.
Простая доходность к продаже - рассчитывается как сумма текущей доходности от купона и доходности от дисконта или премии к цене продажи облигации, в процентах годовых. Так как эта доходность зависит от цены облигации при продаже, то она может очень сильно отличаться от значения доходности к погашению.
Текущая доходность, от купона - рассчитывается делением годового денежного потока от купонов на рыночную цену облигации. Если использовать цену покупки облигации, то полученная цифра покажет инвестору годовую доходность его денежного потока от купонов на вложенные средства.
Цена облигации полная - сумма рыночной цены облигации в процентах от номинальной стоимости и накопленного купонного дохода (НКД). Это стоимость, которую инвестор заплатит при покупке бумаги. Издержки на выплату НКД инвестор компенсирует по окончании купонного периода, когда получит купон целиком.
Цена облигации чистая - рыночная цена облигации в процентах от номинальной стоимости без учета накопленного купонного дохода. Именно эту цену инвестор видит в торговом терминале, ее используют для расчета доходности, полученной инвестором на вложенные средства.
Эффективная доходность к погашению / оферте - среднегодовая доходность на первоначальные вложения в облигации с учетом всех выплат инвестору в разные периоды времени, погашения номинала и дохода от реинвестирования купонов по ставке первоначальных вложений. Для расчета доходности используют инвестиционную формулу ставки внутренней доходности денежного потока.
Эффективная доходность к продаже - среднегодовая доходность на первоначальные вложения в облигации с учетом всех выплат инвестору в разные периоды времени, поступлений от продажи и дохода от реинвестирования купонов по ставке первоначальных вложений. Эффективная доходность к продаже показывает рентабельность инвестиций в облигации на определенный срок.
Поскольку номиналы облигаций могут значительно отличаться друг от друга, то для сравнения абсолютные величины купонов или дохода по облигации малопригодны, следовательно, необходимо сравнивать облигации ио относительной величине, в роли которой выступает доходность облигаций.
Доходность к погашению
Среди всех доходностей, которые можно рассчитать для облигации, самой важной является доходность к погашению. Недаром в финансовых источниках информации часто указывается не рыночная цена облигации, а ее доходность к погашению (см. табл. 3.3).
Доходность к погашению (yield to maturity, YTM ) – средняя доходность, которую получает владелец облигации, купив ее сейчас и продержав до момента погашения. Другими словами, это такая ставка сложных процентов, которая позволяет, положив сейчас на счет в банке сумму, равную текущей рыночной цене облигации, получать такие же выплаты, что и по облигации.
Пример 3.5. Рассмотрим облигацию, которая сейчас продастся на рынке по цене 1982.76 руб. Безотзывная облигация имеет купоны в размере 10% от номинала в 2000 руб., выплачиваемых ежегодно, до погашения облигации осталось ровно два года. Определим доходность к погашению данной облигации.
Решение
Нам нужна такая ставка процента по вкладу, при которой, положив сейчас 1982.76 руб. на счет, мы бы через год получили 200 руб. (сняли со счета), а еще через год 2200 руб. Таким образом, можно составить следующее уравнение:
решая которое, получаем ответ YTM = 10,5%. Внимательный читатель уже мог заметить, что это определение напоминает внутреннюю норму доходности (IRR ) для денежного потока, если рассматривать покупку облигации и ее держание до погашения как последовательные денежные выплаты. Действительно, решая для данной облигации уравнение для внутренней нормы доходности денежного потока
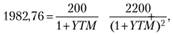
получаем тот же самый ответ – 10,5%.
Таким образом, чтобы найти доходность к погашению конкретной облигации, необходимо решить уравнение
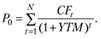 (3.4)
Пример 3.6. Инвестор приобрел облигацию с купонной ставкой 9% по номинальной стоимости за 1000 долл.. В момент покупки до наступления срока погашения оставалось полных четыре года.
- 1. Учитывая ежегодные процентные выплаты, вычислите эффективную доходность от владения этой облигацией, полученную инвестором, если все купонные выплаты были положены на банковский депозит под 6% годовых.
- 2. Какой была бы эффективная доходность от владения этой облигацией, если бы все купонные выплаты инвестор тратил немедленно по получении?
- 3. Какой была бы доходность, если бы инвестор все полученные купоны реинвестировал в покупку такой же облигации (точнее, пропорциональной части такой же облигации)?
Решение
Эффективная доходность от владения данной облигацией может быть найдена (по определению эффективной ставки) из соотношения , где – сумма, которую инвестор получит к концу срока существования облигации с учетом всех сделанных реинвестиций.
Считаем для первого случая:
Считаем для второго случая:
Считаем для третьего случая:
Таким образом, убеждаемся в том, что если при расчете доходности к погашению предполагается, что реинвестиции делаются под такую же ставку, то доходность к погашению и эффективная доходность, которую мы искали в этом примере, – это одно и то же. Полученный вывод справедлив не только для этой задачи, он верен для доходности к погашению облигаций в целом.
Обратим внимание читателя на тот факт, что часто в уравнениях присутствует то внутренняя, то рыночная стоимость. Чтобы у читателя не создалось ложного впечатления, что это одно и то же, поясним следующее.
Зная параметры облигации и требуемую норму доходности конкретного инвестора (или некую среднюю норму доходности среднего инвестора), аналитик находит внутреннюю стоимость облигации. Сравнивая эту стоимость с текущей рыночной ценой облигации, принимается то или иное инвестиционное решение.
Зная параметры облигации и ее доходность к погашению (или ожидаемую доходность), используемую в качестве ставки дисконтирования, аналитик узнает текущую рыночную цену облигации. Другими словами, используя в качестве ставки дисконтирования требуемую норму доходности, находят внутреннюю стоимость облигации, а используя в качестве ставки дисконтирования доходность к погашению, находят рыночную стоимость облигации.
Однако решать уравнение (3.4) относительной переменной YTM весьма проблематично, так как это степенное уравнение п- й степени общего вида, алгоритма решения которого нет. Поэтому, без применения ЭВМ доходность к погашению считают по приближенной формуле
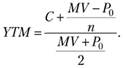 (3.5)
В Интернете или других учебниках можно встретить формулы приближенного вычисления YTM, отличные от формулы (3.5), однако их точность меньше. Также отметим, что формулу (3.5) можно использовать только для нахождения значение YTM. Если же, зная YTM, необходимо найти какой-то параметр по облигации, то использование формулы (3.5) является некорректным, в этом случае надо пользоваться уравнением (3.4).
Доходность за период владения
Другие типы доходности по облигации используются обычно в специальных случаях, когда необходимо быстрое сравнение или когда хочется узнать реализованную эффективность от владения облигацией.
Текущая доходность облигации (current yield, CY) представляет собой отношение годового купона по облигации и ее текущей рыночной цены. Фактически CY является купонной доходностью, посчитанной не в номинальном выражении, а в фактическом, так как рыночная цена облигации чаще всего не равна номинальной.
Но такой тип доходности редко используется из-за большого количества недостатков. Во-первых, не учитывается периодичность выплат по купонам. Во-вторых, не учитывается курсовая разница как источник дохода. В-третьих, не учитываются возможности по реинвестированию купонов.
Доходность за период владения (holding period return, HPR) представляет собой среднюю годовую доходность с учетом всех доходов, полученных за период владения облигацией. Эта доходность лишена части недостатков текущей доходности, однако и она не учитывает возможности по реинвестиции полученных купонов.
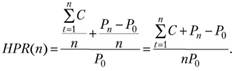 (3.6)
Числитель дроби в формуле (3.6) показывает среднегодовые доходы по купонам и среднегодовой доход по курсовой разнице , что в сумме дает общий среднегодовой доход от владения данной облигацией. Знаменатель представляет сумму, за которую эта облигация была куплена, т.е. фактически затраты на приобретение получаемого дохода.
Пример 3.7. Инвестор в начале 2010 г. приобрел облигацию за 900 руб. Облигация номиналом 1000 руб. имеет 4%-ную купонную ставку, а до ее погашения остается еще восемь лет. В конце 2012 г. инвестор получил очередной купон и тут же продал эту облигацию за 950 руб. Определите текущую доходность облигации на момент ее покупки и на момент ее продажи, а также доходность за период владения.
Решение
Используя определения и формулу (3.6), имеем 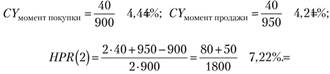
6-15% годовых — в таком диапазоне находится доходность большинства облигаций на текущий момент. Это — быстрый ответ, а далее в этой статье будет написано, от чего она зависит. Чтение данной статьи рекомендуется продолжить после прочтения статьи .
На самом деле, верхний предел доходности облигаций не ограничен, но мы не будем рассматривать доходность облигаций предбанкротных заёмщиков: доходность по таким облигациям может превышать 100% годовых, только кто же их заплатит?.
Более детальный ответ на вопрос «какая доходность облигаций» может выглядеть так:
- ОФЗ 25080, которая погашается уже через 3,5 месяца, имеет доходность +8,34% годовых.
- ОФЗ 25081, которая погашается через 1 год, имеет доходность +8,58% годовых.
- ОФЗ 26219 с погашением через 9 лет имеет доходность +8,52% годовых.
2) 9-10% муниципальные облигации (облигации регионов) на январь 2016г. Примеры:
- Иркутская область-34001 с погашением в конце 2021го года имеет доходность +9,4% годовых.
- Марий Эл-34007 с погашением через полтора года имеет доходность +9,9% годовых.
3) 7-15% корпоративные облигации . Примеры:
- Облигации производителя грузовых автомобилей «КАМАЗ ПАО БО-05» с погашением в 2020м году имеют доходность +9,9% годовых.
- Облигации известной российской компании «ПАО НК Роснефть БО-01» с погашением 2024м году имеют доходность +12% годовых.
- Облигации «АКБ Пересвет-БО-01» банка «Пересвет», который недавно стал героем новостей (у него обнаружилась дыра) имеют доходность +500% годовых и более, что характерно только для предбанкротных заёмщиков.
Как и ставки вкладов в банках, доходность облигаций может меняться. Непривычным здесь может быть то, что доходность облигаций может меняться постоянно, тогда как ставки по вкладам меняются 1-3 раза в год.
Вот, например, как в последнее время менялись ставки по вкладам в Сбербанке:
За полтора года ставки по вкладам поменялись 5 раз.
У самых ликвидных, торгующихся на бирже облигаций, доходность меняется каждый день . Ниже можно посмотреть на график изменения доходности одной и той же облигации в течение всего 6 месяцев:
В течение полугода доходность могла меняться с 9,1% до 7,8%.
Как видно, доходность на горизонте нескольких дней меняется несущественно, но на горизонте нескольких месяцев она может колебаться довольно сильно.
На самом деле, между ставками % по вкладам и % доходности по облигациям существует прямая взаимосвязь — они меняются синхронно и всегда в одну и ту же сторону.
Это зависит от макроэкономических показателей — ключевой ставки ЦБ. В других материалах этот механизм будет рассмотрен более подробно. Сейчас же достаточно будет понять, что когда повышаются ставки по банковским депозитам, то повышаются и доходности облигаций , и наоборот.
Эта новость немного удручает начинающих инвесторов: ведь интересоваться альтернативными способами вложения средств осторожные вкладчики начинают именно тогда, когда доходность банковских вкладов снижается. А если одновременно с ними снижается и доходность облигаций, то стоит ли менять «шило на мыло»?
Облигации выгоднее вкладов
На самом деле, в среднем, облигации приносят доход выше, чем вклады в банках. Любой желающий может провести любопытный эксперимент: сравнить % доходности по вкладам какого-нибудь банка и % доходности по его же облигациям.
Возьмём, для примера, один из крупнейших банков — Россельхозбанк, и его максимальные ставки по вкладам:
«Золотой Премиум», открываемый через дистанционные каналы обслуживания, при наличии у вкладчика пакета услуг «Ультра» или «Премиум» (выплата процентов в конце срока):
+8,85% годовых на 4 года для сумм 1,5-5 млн. рублей (на 01.02.2017г.)
Если поискать, какие облигации данного эмитента находятся в обращении с похожим сроком погашения (через 4 года), то мы наткнёмся на облигацию «РСХБ-27-об»:
Доходность +12,8% годовых! Доход почти на половину больше дохода от депозита в этом же банке!
Но это ещё не всё. Купоны (проценты) по данной облигации выплачиваются каждые 3 месяца (т.е. 4 раза в год), в то время как проценты по вкладу мы получим только в конце срока (через 4 года в нашем примере).
Разница между доходностями банковского вклада и процентов по облигациям — закономерное явление, которое будет подробно рассмотрено в других материалах данного сайта. Сейчас же остановимся на том, что:
- доходности облигаций и банковских вкладов меняются в одном и том же направлении
- облигации могут быть выгоднее вклада в банке
Виды доходностей облигаций
Ещё одна сложность определения доходности облигаций может заключаться в том, что всегда требуется уточнение, о какой доходности идёт речь:
- Текущая (купонная) доходность
- Доходность к погашению
- Полная доходность (эффективная доходность к погашению)
Таким образом, при выборе облигации нам всего лишь нужно понимать, какую доходность облигации мы имеем в виду во время принятия решения о данной инвестиции.
Текущая (купонная) доходность — это доходность купонных платежей.
Этот вид доходности не учитывает возможные прибыли-убытки от переоценки стоимости самой облигации.
Аналогия из реальной жизни может быть связана с квартирой: когда мы покупаем квартиру с целью сдачи её в аренду и не планируем её продавать. Нас интересует только % дохода на вложенную сумму. Предположим, мы купили квартиру за 3 млн. рублей, а получаем арендных платежей на 200 тыс. рублей. Таким образом «простая доходность» нашей облигации-квартиры составит 0,2млн./3млн.=+6,66% годовых.
Доходность к погашению — учитывает доход не только от купонов, но и от разницы между ценой покупки облигации и ценой погашения. Т.е. прибыль складывается уже из двух компонентов:
КУПОНЫ + РАЗНИЦА цен
Это — та доходность, которую получит инвестор, если удержит облигацию до момента погашения. Тем самым, у него появляется возможность заработать также и на разнице цен купли-продажи облигации.
Аналогия из реальной жизни с квартирой выглядит следующим образом:
Мы купили квартиру на 3 года за 2,85 млн. рублей с целью сдачи в аренду, а через три года у нас её купят за 3 млн. рублей. Следовательно, за три года мы получим арендных платежей на сумму 200*3=600 тыс. рублей + прибыль 150 тыс. рублей от разницы цен купли-продажи самой квартиры.
доход составит 750 тыс. рублей:
А доходность составит 26,3% за три года (0,75млн./2,85млн.), что соответствует годовой доходности около +8% годовых.
Эффективная (полная) доходность к погашению
Этот вид доходности подразумевает, что мы очень эффективно используем наши деньги и все поступающие доходы тут же реинвестируем. Для расчёта такой доходности нам потребуется дополнительный параметр: доходность альтернативных вложений.
В этом качестве обычно выступает вклад в банке, а формула общей прибыли принимает примерно такой вид:
КУПОНЫ + РАЗНИЦА цен + РЕИНВЕСТИРОВАНИЕ купонов
Вернёмся к нашему примеру с арендной квартирой: теперь все арендные платежи, которые мы получаем, мы тут же кладём на вклад в банке под 10% годовых (например) и получаем от этого дополнительный доход, который за три года составит около 78 тыс. рублей.
доход составит 828 тыс. рублей:
- 150 тыс. от разницы цен купли-продажи
- 600 тыс. от купонных (арендных) платежей
- 78 тыс. от реинвестирования дохода под банковский процент 10% годовых
Общая доходность составит +29% за три года (0,828млн/2,85млн) или примерно +8,9% годовых.
Сравнение доходности к погашению и эффективной (полной) доходности к погашению показывает, что при одних и тех же исходных условиях доходность может существенно вырасти (8,9% вместо 8%), если мы будем своевременно инвестировать поступающие от облигации доходы.
Когда мы будем узнавать доходность к погашению облигаций в интернете, в большинстве случаев речь будет идти именно о таком виде доходности — эффективной (полной) доходности к погашению.
Пример расчёта доходности облигаций
Возьмём для примера настоящую облигацию — ОФЗ 26210. Вот основные её характеристики:
- Текущая цена: 97,199% (971,99 руб.)
- НКД: 9,5 руб.
- Постоянный размер купона: 33,91 руб.
- Периодичность выплаты купона: 182 дня
- Дата очередной выплаты купона: 14.06.2017
- Погашение облигации: 11.12.2019 (примерно через 3 года)
Текущая купонная доходность
33,91*2/971,99 = +6,97% годовых (сумма процентного дохода за год / цена облигации)
Доходность к погашению
Посчитаем весь доход от владения облигацией до самого момента погашения, для этого нам нужно посчитать, сколько купонных платежей всего мы получим за этот период. Составим график платежей. Для тех, кто ранее брал кредиты, фраза «график платежей» имеет несколько дискмофортный смысл, но в данном случае всё наоборот: эти платежи — в нашу пользу 🙂
Нам нужно знать дату выплаты следующего купона и периодичность его выплаты. Мы видим, что следующий купон будет выплачен 14.06.2017, а периодичность его выплаты 182 дня.
Есть и другие. Каждый из них имеет свои плюсы и минусы. Какая-то часть информации может предоставляться за плату, также различается полнота или удобство отображения данных.
Тем не менее, даже бесплатной информации, содержащейся в базах данных этих сайтов, более чем достаточно для принятия инвестиционных решений.
Вот пример того, что можно увидеть на подобном сайте по интересующей нас облигации:
Также нужно иметь в виду, что методики и способы вычисления доходности могут отличаться. Например, альтернативная доходность вложений (под какую ставку мы реинвестируем наши купоны) может влиять на эффективную доходность облигации к погашению.
Итак, в этой статье мы рассмотрели вопросы:
- Какова доходность у облигаций
- Какие бывают виды доходности облигаций
- Как узнать доходность облигаций
Продолжение следует.
Определение доходности купонной облигации
Текущая доходность
Текущая доходность определяется по формуле:
Пример.
С = 20000 руб., Р = 80000 руб. Определить текущую доходность облигации. Она равна:
представляет собой как бы фотографию доходности облигации на данный момент времени. В знаменателе формулы (75) стоит текущая цена облигации. В следующий момент она может измениться, тогда изменится и значение текущей доходности.
Показателем текущей доходности удобно пользоваться, когда до погашения облигации остается немного времени, так как в этом случае ее цена вряд ли будет испытывать существенные колебания.
Доходность до погашения.
Более объективным показателем доходности является доходность до погашения, так как при ее определении учитывается не только купон и цена бумаги, но и период времени, который остается до погашения, а также скидка или премия относительно номинала. Доходность облигации можно вычислить из формулы (63). Поскольку она содержит степени, то сразу определить доходность можно только с помощью специальной компьютерной программы. Можно воспользоваться также методом подстановки. Он состоит в том, что в формулу (63) последовательно подставляют различные значения доходности до погашения и определяют соответствующие им цены. Операцию повторяют до тех пор, пока значение рассчитанной цены не совпадет с заданной ценой. При совпадении цен мы получим искомую величину доходности до погашения. Поскольку цена и доходность облигации связаны обратной зависимостью, то в ходе подстановки, получив цену, которая выше данной, необходимо увеличить следующую цифру доходности, подставляемую в формулу. Если рассчитанная цена оказалась ниже заданной, необходимо уменьшить значение доходности.
где: r - доходность до погашения; N - номинал облигации; Р - цена облигации; п - число лет до погашения; С - купон.
Пример.
N =1000 руб., Р = 850 руб., n = 4 года, купон равен 15%. Определить доходность до погашения облигации. Она равна:
формулы (76) тем больше, чем больше цена облигации отличается от номинала и чем больше лет остается до погашения облигации. Если бумага продается со скидкой, то формула (76) дает заниженное значение доходности облигации, если с премией, то завышенное.
После того как инвестор определил значение доходности облигации с помощью формулы (76), он может воспользоваться формулой (77) для вычисления точной цифры доходности:
по формуле (77) сводится к следующему. Вкладчик выбирает значение г1 которое ниже полученного значения ориентировочной доходности, и рассчитывает для него соответствующую цену облигации Pi, воспользовавшись формулой (63). Далее берет значение r2 которое выше значения ориентировочной доходности, и рассчитывает для него цену Р2. Полученные значения подставляются в формулу (77).
Пример.
Определить точную величину доходности облигации из приведенной выше задачи.
Мы рассчитали, что ориентировочная доходность облигации равна 20, 27%. Поэтому возьмем r1, = 20% и r2 = 21%. Тогда P1 = 870, 56 руб. и Р2 = 847, 57 руб.
Отсюда
Таким образом, купив облигацию за 850 руб., инвестор обеспечит себе доходность до погашения равную 20, 89%.
Сделаем еще одно замечание. В формуле (76) купон выплачивался один раз в год. Соответственно в ответах получалось значение r равное простому проценту в расчете на год. Если по облигации купон выплачивается т раз в год, то можно пользоваться указанной формулой без всяких корректировок, т. е. не умножать количество лет на т и не делить купон на т. В этом случае мы также получим доходность бумаги как простой процент в расчете на год. В то же время, можно определить значение доходности, сделав указанную корректировку. Например, для облигации, по которой купон выплачивается два раза в год, формула ориентировочной доходности примет следующий вид:
является доходностью за полгода. Чтобы получить доходность за год, необходимо полученное значение умножить на 2.
5. 1. 2. 2. Определение доходности бескупонной облигации
вытекает из формулы (71).
Пример.
N = 1000 руб., Р = 850 руб., п = 4 года. Определить доходность облигации. Она равна:
часть купонных облигаций имеет купоны, которые выплачиваются т раз в год, то формулу (78) необходимо скорректировать на величину m, т. е.:
Пример.
N = 1000 руб., Р = 850 руб, n = 2 года, т = 2. Определить доходность облигации. Она равна:
5. 2. 1. 3. Определение доходности ГКО
Доходность ГКО определяется из формулы (74), а именно:
где: N- номинал ГКО; Р-цена ГКО; t - число дней с момента покупки облигации до дня погашения.
5. 1. 2. 4. Определение доходности ОФЗ-ПК и ОГСЗ
По ОФЗ-ПК и ОГСЗ выплачиваются плавающие купоны. Поэтому доходность до погашения данных облигаций можно определить только ориентировочно на основе оценки будущей конъюнктуры рынка.
В то же время ЦБ РФ дал следующую формулу для расчета доходности данных облигаций.
;
С- купон за текущий период;
Р - чистая цена облигации;
А - накопленный с начала купонного периода доход по купону;
t - количество дней до окончания текущего купонного периода.
Величина текущего купонного платежа С рассчитывается по формуле:
Т- количество дней в текущем купонном периоде.
Пример.
.
Определить доходность облигации.
5. 1. 2. 5. Доходность за период
До настоящего момента мы рассматривали главным образом доходность, которую инвестор может получить, если продержит облигацию до погашения. На практике вкладчика интересует также вопрос о доходности, которую он себе обеспечил, если продал облигацию раньше срока погашения. Другими словами, необходимо уметь рассчитать доходность за период. Доходность за период определяется как отношение дохода, полученного по облигации за этот период, к уплаченной за нее цене.
Пример.
Вкладчик купил ГКО за 950 тыс. руб. и продал через 20 дней за 975 тыс. руб. В данном случае доходность за период составила:
в 2, 63% инвестор получил за 20 дней. Обычно величину доходности пересчитывают в расчете на год, чтобы ее можно было сравнить с другими инвестициями. Как известно из главы 3, возможно пересчитать данную доходность в расчете на год на основе простого или сложного процента. В случае простого процента она составила:
365 2,63% =48,00% 20 В случае сложного процента она равна:
(1+ 0,0263)365/ 20 -1= 0,6060 или 60,60%
Пример.
Инвестор купил облигацию по цене 1005 тыс. руб. и продал ее через два года за 998 тыс. руб. За двухлетний период он получил купонные платежи в сумме 300 тыс. руб.
Доходность за период составила:
Данная доходность получена в расчете на двухлетний период.
5. 1. 3. Реализованный процент
5. 1. 3. 1. Определение доходов, которые инвестор получит по облигации
суммы погашения при выкупе облигации или суммы от ее
где: С р - сумма купонных платежей и процентов от реинвестирования купонов;
С - купон облигации;
п - число периодов, за которые выплачиваются купоны;
r - процент, под который вкладчик планирует реинвестировать купонные платежи.
Пример.
Инвестор приобретает облигацию по номиналу, номинал равен 100 тыс. руб., купон - 15%, выплачивается один раз в год. До погашения остается 6 лет. Инвестор полагает, что за этот период он сможет реинвестировать купоны под 12% годовых. Определить общую сумму средств, которые вкладчик получит по данной бумаге, если продержит ее до момента погашения.
Через шесть лет инвестору выплатят номинал облигации. Сумма купонных платежей и процентов от их реинвестирования составит:
сумма средств, которые получит инвестор за шесть лет, равна 221727, 84 руб.
За оставшиеся четыре года полученная сумма, поскольку она инвестирована под 14%, возрастет до:
последних лет составит:
Если вкладчик планирует в будущем продать облигацию, то ему необходимо оценить ее стоимость к этому моменту времени и прибавить к сумме купонов и процентов от их реинвестирования.
Определение реализованного процента
Реализованный процент - это процент, позволяющий приравнять сумму всех будущих поступлений, которые инвестор планирует получить по облигации, к ее сегодняшней цене. Он определяется по формуле:
S - цена покупки облигации. Для последнего примера реализованный процент равен:
процент позволяет принимать решения, исходя из ожиданий развития конъюнктуры рынка.
Определение цены и доходности облигации с учетом налоговых и комиссионных платежей
До настоящего момента мы определяли значения цены и доходности облигаций, не учитывая тот факт, что по ним могут взиматься налоги и выплачиваться комиссионные вознаграждения брокерским компаниям.
Данные поправки легко сделать, скорректировав соответствующим образом формулы определения цены и доходности, рассмотренные выше. Корректировка формул заключается в том, что получаемую прибыль уменьшают на величину взимаемых налогов и на размер уплаченных комиссионных. В качестве затрат учитывается не только цена, по которой покупается бумага, но и комиссионные брокерской фирмы. Приведем пример такой корректировки для ГКО. Так формулы (74) и (79) соответственно примут вид:
где: T ax - ставка налога на ГКО (ставка налога подставляется в формулу в десятичном значении, например, налог 15% следует учесть в формуле как 0, 15);
k - комиссионные платежи как процент от суммы сделки (учитывается в формуле в десятичных значениях).
Источник информации Сайт: http://www.market-journal.com/rinokbumag/index.html
Теоретическая составляющая покупки и продажи облигаций (доходность облигаций)
По сравнению с рынком акций и производных инструментов, рынок облигаций менее изменчив и рискован, и как следствие рынок облигаций имеет меньший потенциал доходности.
Разновидность по эмитентам, классификация (параметры облигаций)
Основные виды облигаций, которые можно приобрести на фондовом рынке
По типу организации (эмитента):
1)
ОФЗ
2)
Муниципальные
3)
Корпоративные
По типу выплат:
1)
Купонные
2)
Бескупонные (дисконтные, нулевки)
Подробнее
Классификация по эмитентам
1) Государственные облигации
а)
ОФЗ – облигации федерального займа
б)
ГКО – государственные краткосрочные облигации
в)
БОБР – бескупонные облигации Банка России
2) Муниципальные облигации – выпускаются штатами, городами, округами, городскими органами управления, платными автодорогами.
3) Корпоративные облигации – это ценные бумаги, которые выпускаются обычными компаниями, надежность таких бумаг ниже бумаг выпускаемых странами, увеличиваются риски и увеличивается за счет этого доходность. Традиционно по таким бумагам доходность выше.
Налог на прибыль с Государственных и Муниципальных облигаций не платится, с Корпоративных облигаций - платится.
Классификация по эшелонам
Эшелоны по корпоративным облигациям
1) Крупные компании (голубые фишки), капитализация которых составляет более 2,5 млрд. долларов, стоимость акций (free float) не ниже 500 млн. долларов (являются самыми надежными облигациями).
2) Компании с капитализацией до 2,5 млрд. долларов, стоимость акций (free float) от 100-500 млн. долларов, тем не менее, компании достаточно крупные.
3) Компании с капитализацией до 100 млн. долларов, стоимость акций (free float) менее 25 млн. долларов - менее ликвидные (рискованные бумаги).
Что касается не публичных компаний, то по ним тоже существует классификация, нужно убрать только одну составляющую – акции, и все что с ними связанно. Т.е. надо смотреть на классификацию компании и на форму отчетности (надо смотреть на доходность).
Самая высокая доходность – по рискованным и мусорным облигациям.
Можно проанализировать акции компании и понять, что происходит с облигациями, или на оборот. Например, наступает дата погашения по облигациям и происходит отток денежных средств из этой компании. Т.е. финансовая мощь компании ослабевает, и очень часто на фоне выплат по облигациям происходит снижение и курса акций.
Классификация по выплате (форм дохода):
1) Купонные облигации – по облигациям выплачивается определенная фиксированная сумма с определенной периодичностью, например два раза в год (полугодовые купоны), самый распространенный тип облигаций.
2) Бескупонные облигации (дисконтные, нулевки) – например, стоимость облигации 1000 руб., облигация с дисконтом, поэтому она может торговаться в пределах 80% своей стоимости, и покупается за 800 руб. (со скидкой 20%). Погашаться такая облигация будет из расчета стоимости 100% наминала, т.е. заработок с такой облигации составит 20%. На рынке можно часто увидеть дисконтные облигации, особенно в момент банкротства компаний.
3) Облигации с Плавающей ставкой – долгосрочные облигации, как правило, с плавающей процентной ставкой, т.е. ставка по купону объявляется в процессе ее оборачиваемости на рынке.
Облигации против Депозитов
Облигации
1)
Доходность не ограничена
2)
Можно продать в любой момент
3)
Сроки действия до 30 лет
4)
Прибыль можно получать до погашения
5)
По корпоративным облигациям уплачивается налог на прибыль
Депозиты
1)
Ставка депозита ограничивается ЦБ
2)
Деньги возвращаются в конце депозита
3)
Возможность досрочного возврата средств
4)
Можно капитализировать проценты
5)
Налог на прибыль не уплачивается
Центробанк ни как не ограничивает доходность по облигациям, в отличие от депозитов.
Облигацию можно купить за два дня до погашения, и это будет аналог двух дневного депозита. Налог на прибыль по облигациям можно избежать, если связать с Индивидуальным Инвестиционным Счетом.
Если вам срочно понадобились деньги, то нет необходимости ждать пока произойдет досрочное погашение или полный выкуп облигаций. Продержав облигации 1-2 или 3 месяца, вы можете продать их на вторичном рынке (например, через программу QUIK), и покупатель который купит у вас эти облигации, помимо цены по облигациям заплатит вам еще и накопленный купонный доход (НКД). Этот аспект также является преимущество перед депозитом.
Надежность и риск
Облигации инструмент высокой надежности, но есть определенный риск.
Типы рисков
Акции – риск изменения цены
Облигации и депозиты – риск дефолта, риск инфляции, риск процентной ставки.
Доходность облигаций
Доходность по облигациям (параметры)
Как оценить капитализацию компаний?
Капитализацию компании можно посмотреть на сайте компании, в разделе информация для инвесторов.
Кривая доходности и экономика
Выпуски облигаций, имеют разные доходности (их доходность зависит от срока действия этой облигации), чем дольше срок, тем выше доходность. Однако так происходит не всегда. Во времена экономического кризиса, можно заметить, что доходность с увеличением срока погашения не возрастает. Например, самую большую доходность могут иметь те облигации, которые ближе к сроку погашения, а у облигаций длительностью 5-7 и.т.д. лет, доходность будет уже снижаться. Для экономики это показатель не здорового явления, люди не уверены в долгосрочных инвестициях и не хотят покупать длинные ценные бумаги (ценные бумаги на длительный срок), все рассчитывают на более короткие доходы.
Параметры облигаций
1)
Номинал
– цена одной облигации (обычно 1000 руб.)
2)
Цена
– считается в процентах от номинала (например, 95%, 100%, 110%)
3)
Размер купона
– в рублях (например, 73.55 руб.)
4)
Длительность купона
– в днях (например, 91 день, 182 дня, 365 дня)
5)
НКД
– накопительный купонный доход (например, 1.28)
6)
До погашения
– в днях (например, 91 дней, 182 дня, 365 дня)
7)
Дюрация
– срок окупаемости (91,182,365)
Пояснение
1) Номинал – номинал в России обычно 1000 руб.
2) Цена – по какой цене вы сможете купить эту облигацию (процент от номинала 95%, 100%, 110%), если она продается ниже номинала, то говорится, что она продается с дисконтом. Традиционно, в торговых терминалах цена отображается в процентах, а не в рублях (отображаться не 1000 руб. или 900 руб., а 100% или 90%.).
3) Размер купона – это то, сколько эмитент (компания) будет вам платить, раз или несколько раз в год, как держателю облигации, купон обычно показывается в рублях, в примере 73.55 руб.
4) Длительность купона – показывает сколько раз в год, компания вам будет выплачивать купон. Например, если длительность купона 91 день – это значит, что компания будет выплачивать купон 4 раза в год. Бывают компании, которые выплачивают один раз в год, тогда длительность купона будет указана 365 дней. Но универсальным показатель является 182 дня (это значит 2 раза в год). Купонный период в большинстве случаев составляет полгода.
5) НКД – накопительный купонный доход. Определяясь по этому показателю, человек может в любой момент купить или если продать облигацию, то без потери заработка. Например, длительность купона по облигации 182 дня, это значит, что выплачиваться он будет 2 раза в год. Если вы купили такую облигацию и продержали ее не до конца выплаты по купону (например, 2 или 3 месяца) и хотите ее продать, то вы должны каким-то образом компенсировать то, что вы не додержали облигацию до выплаты купона. НКД – это как раз и есть часть купона, которая уже считается, что вы заработали до следующей выплаты, т.е. покупатель вам обязательно заплатит пропорционально сроку продержанной вами облигации на руках. Т.е. если вы продаете, то вы знайте, что вам заплатят размер накопленного купонного дохода за эти 2 или 3 месяца. Ну, или когда вы покупаете, вы продавцу кроме цены еще доплатите часть по купону.
6) До погашения – это аналог длительности депозита, срок может быть любой. Т.е. вы покупаете ценную бумагу и знаете, что эмитент гарантированно вернет вам деньги, через этот срок. Если вы хотите продать облигацию до этого срока, то это можно сделать в любой момент. Чем дольше осталось до конца срока, тем более изменчива цена облигации.
7) Дюрация – этот параметр является более точным показателем волатильности, также он показывает срок окупаемости ваших расходов, которые вы понесли на покупку облигаций.
Доходность облигаций
Дюрация
Когда мы покупаем облигацию, мы сначала обращаем внимание на ее доходность и на ее благонадежность, но что качается других показателей компании (ее расходы и доходы, ее окупаемость между купонными выплатами) она нам не известна. Поэтому чтобы провести фундаментальный анализ этой компании для этого и есть дюрация, она выражается в цифрах и отображена на тематических сайтах в графе той облигации, которую мы хотим проанализировать.
Также надо знать, сколько у компании собственных средств и сколько заемных. Если у компании окажется собственных средств меньше чем заемных, то это может быть кандидат на банкротство.
Как правило, компании, которые предлагают высокий процент по доходности, пытаются привлечь к себе людей. Для чего это делается? Чтобы больше прокредитоваться. Логично предположить, чем больше компания обещает, тем меньше у нее есть на самом деле.
1) Купонные облигации
2) Бескупонные облигации (дисконтные, нулевки)
Пример
Если вы купили бескупонную облигацию (облигация с дисконтом со скидкой) по цене 900 руб., то дюрация равна сроку погашения, потому что ваши расходы будут полностью окуплены только после того, как компания вернет вам все деньги. Поэтому с бескупонными облигациями все довольно очевидно, сколько осталось до погашения, столько и есть дюрация.
С купонными облигациями все немного иначе, поскольку по ним вы будите регулярно получать платежи от компании, особенно если срок до погашения достаточно большой. Накапливается сумма двух, трех, четырех купонов, которые покрывают все ваши изначальные расходы. Параметр Дюрация считается более правильным показателем волатильности цены, чем параметр Срок до погашения.
Чем ниже дюрация облигации, тем меньше изменяется ее цена каждый день в ходе торговой сессии. Соответственно если есть опасение, что например, может возрасти или упасть процентная ставка, или каким-то другим образом будет меняться цена облигации, то надо покупать облигации с короткой дюрацией, короткая дюрация защитит от изменения в процентных ставках.
Как правило, если предполагается, что через какое-то время Центробанк понизит ставку, значит, просто покупаются долгосрочные облигации, как можно большего срока, поскольку это будет выгодно. Когда ставки упадут, цены на облигации вырастут, и получаемый доход с них будет выше, чем среднее по рынку.
Пример 1
Доход по купону
Берем Размер купона (например, 73.50 руб.), считаем сколько раз в год он будет выплачиваться (например, длительность купона - 182 дня, значит выплачивается 2 раза в год), умножаем и узнаем, сколько денег по купону вы получите в год. Соответственно чтобы получить доходность надо разделить итоговую сумму по купону в год, на Цену покупки (например, цена покупки составила 950 руб.) и получим некоторое процентное соотношение – это и будет ваша доходность по купону.
73.50*2=147 (147 руб. в год)
147/950 = 0,15….. (или около 15%) – доход по купону составит около 15% в год
Также, например, если Номинал – цена одной облигации составляла 1000 руб., а вы ее купили за 950 руб. то вам в конце срока обращения (если дождетесь ее погашения) вернут полную ее стоимость, это несет к этому еще дополнительный заработок, поскольку вы купили ее дешевле, этот доход будет дополнительный к доходу по купону.
Пример 2
Доход по облигации в целом
Например, до погашения остается 74 дня
В торговой программе в стакане отображается такая цена 96 – это значит что стоимость 960 руб.
Считаем
Доход без купона составит 40 руб. (1000 - 960 = 40)
НКД – это тот накопленный купонный доход, который нужно вернуть предыдущему владельцу во время покупки облигации.
Доход без купона + Купон – НКД = Прибыль
40 + 55 - 24 = 71 руб. за каждую облигацию
Считаем в процентном соотношении
Прибыль / Расход (делим)
71 / 1000 = 0,071 или 7,1%
Общая прибыль через 74 дня составит 7,1%.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации