
Добровольное медицинское страхование что включает. Что надо знать о ДМС: плюсы и минусы
– страхование жизни и здоровья между гражданином и службой страхования на добровольной основе. Как правило, страховка включает в себя одну или несколько программ страхования.
Дорогой читатель! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь в форму онлайн-консультанта справа или звоните по телефону.
Это быстро и бесплатно !
Объектами страхования являются:
- Денежные и иные расходы по восстановлению здоровья, реабилитации, санаторно-курортного лечения.
- Доход, который был потерян во время болезни человека за весь период заболевания. При получении инвалидности доход также возмещается. Законодательство РФ ограничило только выплату на медицинские расходы и не более.
Субъектами страхования являются:
- Отдельные граждане, которые решили в добровольном порядке застраховать свое здоровье.
- Предприятия, в компетенцию которых входит, представлять интересы своих сотрудников.
Страхователями выступают:
- Фирмы на юридической основе, имеющие право заниматься медицинской деятельностью (страхованием).
Страховые случаи
События, наступившие во время действия страхового договора.
С этого момента наступает страховой случай, который преследует возмещение денежных затрат, понесенных на лечение или реабилитацию.
Компенсация возможна только при условии, что наступивший случай был оговорен в договоре.
Возможность обратиться лицу в лечебные учреждения. Застрахованное лицо может прийти в любое лечебное учреждение, которое прописано в договоре.
Виды лечебной помощи Застрахованного лица
Амбулаторная помощь:
- Прием специалистами в больницах, клиниках, медицинских лабораториях, в назначенное время, по возможности без очереди.
- Увеличенный объем медицинской диагностики (МРТ, КТ, лучевая диагностика), исследование иммунных систем, лабораторные исследования (общий и биохимический анализ крови, вирусологические, венерологические и т. д.).
- Профилактика заболеваний, путем проведения предварительных, систематических медицинских осмотров.
Стационарная помощь:
- Помощь в больницах осуществляется только при наличии показаний к госпитализации. Эту процедуру осуществляет врач общей практики или врач-эксперт страховой фирмы.
- Консультация врача-специалиста.
- Проведение медицинской диагностики.
- Физиотерапевтическая и хирургическая помощь.
- Медикаментозное лечение.
Медицинская реабилитация и санаторно-курортное лечение:
- Необходимость реабилитации определяется медицинским экспертом на основании выписки из медицинской карты.
- Застрахованному лицу обеспечивается восстановительное лечение после перенесенного заболевания.
- Оплачивается пребывание и медицинская помощь в реабилитации.
- Лечебная физкультура, плавание, массаж, фитотерапия, иппотерапия, дельфинотерапия и т. д.
- Лечение природными ресурсами (водные процедуры, грязевые ванны, климатотерапия).
Стоматологическая помощь:
Стоматологическое лечение в стоматологических организациях или у частного стоматолога с гарантией на все виды работ.
Экстренная помощь:
Оказание неотложной медицинской помощи.
Для каждой страховой фирмы характерен свой список видов медицинской помощи. В статье приведены лишь традиционные виды страхования.
В каких случаях оказывается помощь медицинскими работниками
- острое течение заболевания;
- обострение хронического заболевания;
- травмы;
- отравления;
- экстренная помощь;
- ведение и контроль беременности;
- помощь при родах и др.
Договор медицинского страхования
Положение 1. Договор заключается на любой период, но не менее 1 месяца. Как, правило, средний период страхования составляет 12 месяцев.
Положение 2. Соглашение заключается только с юридическим лицом в письменной форме.
Положение 3. Если заключается коллективный договор, то численность страхующихся лиц не ограничено.
Положение 4. Соглашение между Страховщиком и Застрахованным оформляется по типу договора, который имеет юридическую силу.
Положение 5. В договоре обязательно прописывается застрахованное лицо, событие, которое влечет за собой страховую выплату, сумму выплаты и срок действия договора.
Перед заключением договора, страховая фирма может потребовать провести медицинский осмотр за счет страхующей фирмы, чтобы оценить фактическое состояние человека.
Что не является страховым случаем при ДМС
- Случаи, если они не входят в перечень событий, оговоренных программой страхования.
- Случаи, связанные с получением травм, в связи с употреблением алкогольной продукции, наркотиков, токсических веществ, препаратов, влияющих на психику застрахованного лица.
- Получение травм в результате совершения противоправных действий.
- Умышленное причинение вреда здоровью третьими лицами, в том числе доведение до самоубийства. Исключение – если застрахованное лицо было доведено до такого состояния незаконными деяниями.
- Денежная компенсация не выплачивается, когда:
- лицо получило вред здоровью в случаях радиационного облучения;
- лицо получило травмы во время боевых действий;
- лицо получило вред во время чрезвычайных ситуаций.
Программа ДМС
ПДМС – это список услуг, предоставляемых фирмой страховщиком, где указывается сумма выплаты в случае наступления страхового случая, а также, перечнем лечебных пунктов и видов оказываемой помощи.
Программа предусматривает:
- прохождение лечения в стационарных клиника и больницах;
- услуги, оказываемые стоматологическим врачом;
- оказание первой медицинской помощи;
- лечение с помощью медикаментов.
Виды прикрепления к застрахованным лечебным учреждениям
- Фиксированное прикрепление. При таком прикреплении, больной может обращаться только в одну лечебную клинику, которая прописана в договоре.
- Сетевое прикрепление. При таком условии, больной может выбирать в каком лечебном учреждении ему можно проходить лечение, ограничивается лишь списком учреждений прописанных в страховом договоре.
Как застрахованное лицо может попасть в лечебное учреждение
- Прямой доступ. Застрахованное лицо может само прийти в поликлинику, и записаться на прием к врачу через регистратуру.
- Доступ через посредника. Застрахованный может через лечащего врача или круглосуточный пульт записаться на прием к врачу.
Правила страхования
- Застраховаться может лицо от 0 до 90 лет. Страховые фирмы могут ограничить выдачу полисов лицам, если они достигли возраста 65 лет.
- Невозможно застраховать людей, если они имеют психические отклонения. Больным СПИДом, инвалидам первой и второй группы, употребляющих наркотики, также откажут. Если лицо скроет эти данные, то договор считается недействительным.
- Страхователь не вправе разглашать данные о здоровье третьим лицам.
Чем отличается ДМС от ОМС
ОМС (обязательное медицинское страхование) – получение бесплатной медицинской помощи при поддержке государства. При этом:
- программа МС одинакова для всех, может зависеть только от региона;
- недостаточное финансирование ОМС, которое приводит к тому, что больные самостоятельно должны оплачивать часть предоставляемых услуг, что приводит к плохому сервису.
При этом ДМС:
- осуществляет индивидуальный подход к каждому застрахованному, в зависимости от пожеланий;
- возможно получение медицинских услуг на высоком уровне;
- обеспечивает высокий сервис и возможность обследования по последнему слову техники;
- страховая группа контролирует весь процесс медицинской помощи и предоставляет полную юридическую защиту.
Чем отличается обслуживание в ЛПУ через страховую компанию от сотрудничества с ЛПУ напрямую
Обслуживание в ЛПУ через страховую компанию предусматривает:
- обслуживание застрахованного лица в различных лечебных учреждениях, предусмотренных договором;
- в ЛПУ напрямую обслуживание ограничивается лишь одним медицинским учреждением;
- предоставление услуги выезда на дому в праздничные и выходные дни;
- в сотрудничестве же с ЛПУ напрямую выезд на дом возможен только в рабочие часы учреждения;
- медицинские услуги ограничены лишь медицинскими показаниями;
- в ЛПУ напрямую медицинские услуги ограничиваются предоставленными услугами одного ЛУ;
Льготы при налогообложении ДМС
Льготы для юридических лиц
- Налог на прибыль.
Взносы страхователей по договорам добровольного страхования включаются в состав расходов на оплату труда при условии:
- если работодатель указал в договоре ДС, что услуги предоставляются за его счет;
- договор заключен с фирмой, которая имеет разрешение на медицинское страхование;
- договор составлен непосредственно с работником;
- заключения договора сроком на 1 год;
- взносы по аннуитетным платежам не превышают 6% от размера зарплаты.
- Страховые взносы.
Взносы в ПФ, ФСС и другие фонды, суммы страховых платежей не подлежат обложению страховыми взносами при условии:
- договор ДМС заключен не меньше чем на 1 год;
- договор ДМС оплачивает финансовые расходы застрахованным лицам. НДС:
- согласно Налоговому кодексу РФ статье 149, ежемесячные взносы на протяжения всего периода страхования не подлежат налогообложению.
Льготы для физических лиц
- НДФЛ:
- страховые взносы не облагаются НДФЛ, если работодатель оплачивает ежедневные взносы;
- страховые выплаты также не подлежат налогообложению.
- Налоговые вычеты:
- налогоплательщик имеет право на получение налоговых вычетов;
- получить налоговые вычеты можно при условии, что ежемесячные платежи осуществлялись за счет застрахованного лица, а не работодателя.
Как выбрать страховую компанию
Для того чтобы выбрать подходящую страховую компанию именно вам, необходимо:
- Тщательно изучить все правила страхования организации.
- Проверить наличие разрешения, лицензии на осуществление предпринимательской деятельности.
- Обратить внимание на отрицательные отзывы и узнать причину, что именно не устроило застрахованного лица в данной организации.
- Изучить типовой договор оказания медицинских услуг.
Все познается в сравнении. Не следует заострять свое внимание на какой-то одной страховой компании, лучше проанализировать несколько, и лишь тогда выбрать подходящую.
Время действия полиса ДМС
Полис ДМС может быть выпущен на срок от одного месяца и до указанного в договоре срока, как правило – до одного года.
Виды полисов ДМС
- Коллективный. Создается группа людей для получения ДМС. Такой вид полюсов более распространен среди страховых фирм.
- Монопольный. Застрахованное лицо сначала покупает полис ДМС, а потом получает право на лечение.
- Полис ДМС от несчастного случая. Получение такого полюса гарантирует лишь оказание медицинской помощи, а не выплаты денежных средств.
- Долговременный полис. Такой полис получить достаточно трудно, так как перед тем, как его оформить лицо проходит тщательный медицинский осмотр.
Оформление полиса ДМС иностранными гражданами
Оформление полиса ДМС возможно не только гражданам РФ, но и приезжим из-за границы. Предоставление полиса возможно только при наличии у иностранного гражданина РВП.
Как получить полис ДМС
Для того чтобы стать обладателем необходимо:
- Прийти в страховую фирму лично.
- Написать заявление на получение полиса ДМС.
- Одним из условий получения полиса может стать прохождение медицинского осмотра, на основе которого и будет принято решение о выдаче полиса.
Что влияет на цену полиса ДМС
- Пол и возраст заявителя, расценки на детей и взрослых – разные.
- Состояние здоровья клиента, наличие хронических болезней, сопутствующих болезней, расположенность к заболеваниям, наследственность – все это может существенно повлиять на цену полиса.
- Сфера деятельности клиента. В зависимости от того присутствует ли риск для здоровья человека на его работе, будет зависеть и стоимость полиса. Чем больше риски, тем дороже стоимость полиса.
- Чем больше перечень услуг предоставит застрахованному лицу страховая компания, тем больше будет стоимость полиса.
- Чем больше количество лечебных клиник предоставляет страховая фирма для оздоровления, тем дороже будет полис.
ДМС используют всего 2% населения России и то в большинстве случаев при выезде за границу.
Ряд крупных компаний повышает свой статус работодателя, включая в социальный пакет для сотрудников полис ДМС. Но не всегда понятно, что скрывается под этой «плюшкой». Все ли полисы одинаковы, или они отличаются набором услуг? Насколько ДМС лучше ОМС? Какие подводные камни есть в оформлении такого договора? И сколько это стоит? Разберемся по порядку.
О медицинском страховании в целом
Начнем с главного: определим, что такое ДМС. Расшифровывается аббревиатура как добровольное медицинское страхование.
Бесплатная медицина - понятие весьма условное. Даже если вы посетили терапевта в обычной городской поликлинике и не заплатили за это деньги, это не значит, что его услуги действительно ничего не стоили. Фирмы-работодатели, которые приобретают полисы для своих работников, регулярно отчисляют в фонд обязательного медицинского страхования определенную сумму, которая зависит от размера зарплаты сотрудников. Из этого фонда и финансируется работа врачей, которая для населения выглядит бесплатной.
Не просто так в поликлинике от вас требуют полис обязательного медицинского страхования (ОМС), оформляют карту и заставляют брать пресловутые талончики. Все эти «бумажки» в конечном итоге нужны для того, чтобы лечебное учреждение затем сообщило страховой компании, что такой-то гражданин получил услугу.

Потому и необходим полис ОМС, чтобы поликлиника была уверена в том, что страховщик оплатит ваше посещение врача. Если вы не застрахованы, придется оплатить консультацию доктора из собственного кармана. Правда, врач, который вас лечил, никакой выгоды с этого иметь не будет, но это уже другая история.
Загвоздка в том, что услуги, оказываемые в рамках полиса ОМС, ограничены. Лечиться можно только в определенных учреждениях, а за некоторые анализы и процедуры придется доплачивать отдельно. Если вы приобретете полис ДМС, часть этих ограничений снимется.
Что такое ДМС
Заключение договора добровольного медицинского страхования позволяет получить доступ к полному и дорогостоящему лечению в коммерческих клиниках. Вы выбираете заведение, в котором желаете получать услуги врачей, заключаете договор со страховщиком и оплачиваете полис.
Стоит это дорого, и есть вероятность, что вы так и не воспользуетесь полисом. Но если вдруг необходимость в сложном и недешевом лечении возникнет, то внесение страховой премии окажется выгоднее, чем если бы вы оплатили все услуги клиники.
Что входит в ДМС
Теперь, когда стало понятно, что такое ДМС, разберемся с набором услуг. Преимущество этого вида страхования в том, что клиент сам выбирает, какие виды медицинской помощи и в каком объеме желает получать. Список может быть любым: от стандартной амбулаторно-поликлинической помощи до платных родов и санаторно-курортного лечения. Также клиент определяет, в какой клинике ему удобнее консультироваться.

Разумеется, чем больше включено услуг, тем дороже полис. Также на стоимость влияет наличие или отсутствие хронических заболеваний и выбранное лечебное учреждение. Кстати, это не обязательно должна быть одна клиника. Есть сетевые программы ДМС, в рамках которых страхователь вправе обратиться в любую поликлинику из участвующих в программе.
У каждой страховой компании своя тарифная политика, и стоимость идентичного, на первый взгляд, набора услуг может разниться в зависимости от организации.
Виды ДМС
В России более распространено корпоративное ДМС, когда договор ДМС заключается с юридическим лицом, которое покупает страховки для своих сотрудников.
В последние годы обретает популярность и индивидуальное ДМС, но здесь многих ждет разочарование. Неприятный нюанс заключается в том, что сами страховщики не очень охотно сотрудничают с физическими лицами - эту деятельность они считают достаточно убыточной. Поэтому с корпоративных клиентов страховщики берут намного меньше, нежели с частных.

Если юрлицо покупает страховки сотрудникам, это еще не значит, что все они воспользуются полученной льготой. Если же человек в индивидуальном порядке обращается за полисом, то есть основания полагать, что у него есть какое-то заболевание, требующее дорогостоящего лечения.
Несколько лучше ситуация в сфере ДМС для граждан других государств. Медицинская помощь иностранцам на бесплатной основе весьма ограничена, поэтому их желание оформить добровольную медстраховку не воспринимается как намерение решить серьезные проблемы со здоровьем за относительно небольшие деньги.
Стоимость ДМС
Для юрлица расходы зависят от численности работников. Для компаний цена полиса на одного работника может составлять от 8-10 тыс. рублей при эконом-варианте. Если выбирается премиум-обслуживание, стоимость вырастает до 100 тыс. рублей и более.
ДМС для физических лиц обходится в среднем 25 тыс. рублей в год, если не сильно шиковать. Как уже было сказано, для частных клиентов эта услуга - почти роскошь. Например, если рассматривать компанию «Ингосстрах», ДМС в Москве для физических лиц предоставляется по стоимости от 38 тыс. рублей. Это базовый пакет, в который даже не входят стоматологические услуги, ради которых многие, собственно, и берут добровольную страховку.

Разумеется, покупка полиса за 25 тыс. рублей не ограничивает набор медицинских услуг именно этой цифрой, ведь страховая сумма в разы превышает страховую премию. То есть вы платите 25 тыс., а услуг можете получить на несколько миллионов. В этом и заключается выгода ДМС.
Какие компании предоставляют услуги ДМС
Одной из ведущих компаний в этой области является «Ингосстрах». ДМС предлагается в пяти вариантах, и если ни одна из программа не устраивает, то можно договориться о выработке индивидуального пакета услуг.
Среди других компаний можно отметить «ВСК», «УралСиб Страхование», «Ренессанс-Страхование», «Росгосстрах», «Русский Стандарт Страхование», «РЕСО-Гарантию», «Согласие» и др.
Иногда компании предоставляют ограниченные полисы. Например, «ВТБ Страхование» имеет программу страхования на случай критических заболеваний (инфаркт, инсульт, онкология и т. д.). У «Альфа Страхование» имеется защита на случай укуса клеща.
Налоговые вычеты
Поскольку в России услуги страхования мало развиты, то многие не только не в курсе, что такое ДМС, но и какие льготы установлены в его отношении. А ведь если вы работаете официально и исправно выплачиваете НДФЛ, то имеете право на социальный налоговый вычет до 120 тыс. рублей в год. Это значит, что государство готово вернуть до 15,6 тыс. уплаченного налога.
Льгота распространяется только на ДМС. При покупке иных видов страховых полисов вычет не предоставляется.

Преимущества и недостатки ДМС
Плюсы и минусы ДМС лежат на поверхности. Каждый человек, которому довелось лично воспользоваться услугами как государственных, так и частных клиник, четко ощутил разницу. В коммерческом учреждении у врача всегда есть время, чтобы внимательно выслушать пациента, нет суеты, ругани и очередей. Клиника работает по выходным и до позднего вечера. И если клиенту нужен, к примеру, невропатолог, он попадает к нему, минуя терапевта.
Еще пациенты избавляются от необходимости проходить ненужные обследования. Кто сталкивался, тот знает, что, с какой бы проблемой он ни обратился в госполиклинику, из кабинета терапевта он, скорее всего, выйдет со стандартным списком анализов, которые необходимо сдать для получения направления к гастроэнтерологу, например. Ведь за каждый анализ лечебное учреждение получает оплату. Но это вряд ли прокатит с ДМС. Страховые компании, которым приходится платить за каждую манипуляцию, не допустят, чтобы врачи водили их за нос.
Главный недостаток ДМС - это высокая цена, а также сложность выбора подходящего страховщика и оптимальной программы. Теперь мы знаем, что такое ДМС, и как пользоваться этими услугами.
Выгоду от такого подхода уже давно поняли многие работодатели и стали самостоятельно приобретать для сотрудников ДМС. С одной стороны, они проявляют заботу о сотрудниках, с другой стороны, поддерживается необходимый уровень работоспособности всей компании за счет своевременной и качественной медицинской помощи сотрудникам.
Однако, в подавляющем большинстве случаев, здоровье и забота о нем - в руках каждого из нас, и осознанный выбор в пользу здоровья - единственно верное решение, в котором поможет добровольное медицинское страхование.
Чем так полезен полис ДМС
Основная и бесспорная польза от ДМС – качественная медицинская помощь сверх объемов по ОМС в крупных современных клиниках с новейшим оборудованием и лучшими специалистами, без очередей, практически в любом регионе страны, а в некоторых случаях и за рубежом. ДМС предоставляет весь спектр медицинских услуг, но на более высоком уровне. Это и амбулаторно-поликлиническое обслуживание, и вызов врача на дом, вызов скорой помощи, стационарное лечение, функциональная диагностика, рентген, МРТ, мануальная и физиотерапия, вакцинация, транспортировка в медучреждения и т.д.
Помимо объемов услуг, качество сервиса по ДМС в несколько раз выше, чем обслуживание в муниципальных медучреждениях: в коммерческих медицинских центрах запись на прием, регистрация, ведения истории и другие процессы занимают считанные минуты. Для страхованных по ДМС работает круглосуточная поддержка по телефону.
Важно и то, что страховка действует во всех регионах, где есть офисы компании-страховщика. Еще одним преимуществом является возможность выбрать наиболее подходящую программу страхования с учетом своих особенностей.
В России договор добровольного медицинского страхования заключается сроком на один год.
Названия программ могут отличаться от компании к компании, но в основе формирования программ любого страховщика лежит их наполнение: какой набор услуг можно получить. Исходя из этого все полисы ДМС условно делятся на три категории: Базовый, Расширенный и Полный. Набор услуг, их сложность и объемы влияют на стоимость программ. Кроме того, при расчете стоимости учитывается пол, возраст и условия труда клиента. На стоимость страхования влияют также максимальная сумма страхового покрытия, срок страхования, наличие поправочных коэффициентов, (например, наличие или отсутствие хронических заболеваний) и количество застрахованных (чем их больше, тем меньшей будет стоимость страхования).
Базовый полис ДМС
Все программы добровольного медицинского страхования, в том числе Базовый, включают в себя:
- консультацию и лечение у врачей-специалистов
- лабораторные и инструментальные исследования
- вызов скорой помощи
- помощь на дому врача-терапевта
- вакцинацию
- оформление справок, больничных листов, рецептов
- диспансеризацию
- стоматологическую помощь (дополнительная опция)
Годовая стоимость базового полиса ДМС для мужчины 40 лет в среднем составляет 25 тыс. руб. в год (чуть больше 2 тыс. руб. в месяц). Сумма страхового покрытия достигает 2 млн руб.
Расширенный полис ДМС
В дополнение к услугам базовой программы, по расширенному полису можно рассчитывать также на гормональные, иммунологические, аллергологические анализы и анализы на онкомаркеры. В программу также входят более дорогостоящие исследования, такие как компьютерная и ядерно-магнитная резонансная томография. К методам лечения подключаются физиотерапия, ЛФК, лечебный массаж, классическая иглорефлексотерапия, мануальная терапия. Стоматологические услуги тоже расширены: включены удаление зубов различной сложности, вскрытие абсцессов различного происхождения, отдельные виды лечения десен, снятие зубного налёта, в том числе методом Air Flow, покрытие зубов фторлаком, дорогостоящие виды пломбирования.
В среднем стоимость расширенного полиса ДМС для женщины 40 лет составляет 40 000 руб. в год (3 300 руб. в месяц), сумма страхового покрытия при этом достигает 2 млн руб.
Полный полис ДМС
Полный полис ДМС имеет максимально возможный набор услуг. В дополнение к опциям по расширенной программе, в него входят, например, консультации и лечение у психотерапевта, ангиография, лазеротерапия, озонотерапия.
Стоимость полного полиса на год для женщины 40 лет составит в среднем 95 тыс. руб. в год (около 8 тыс. руб. в месяц), страховая сумма достигает 2,5 млн рублей.
Стоимость полиса ДМС также зависит от страховой компании, а точнее, от уровня медицинских центров, с которыми они сотрудничают. Похожие программы ДМС от различных страховых компаний удобно сравнить на нашем сайте.
На данный момент стоимость полиса ДМС начинается от 10-12 тыс. рублей, а максимальная сумма по текущим предложениям составляет около 200 тыс. руб. за год.
Как выбрать ДМС
Разведку проще всего провести через интернет. Цены и условия можно сравнить на сайте страховой, а еще проще это сделать на нашем сайте, на котором собраны предложения только от уже проверенных страховых компаний.
Следующий после выбора программы ДМС шаг - заявка на сайте. Далее с вами свяжутся представители компании, вышлют анкету, которую надо заполнить и отправить обратно в страховую компанию или на наш сайт – в зависимости от того, где была сформирована заявка.
После того, как полис будет готов (в разных компаниях срок изготовления полиса разный), его доставят в любое удобное для вас место. Важно отметить, что все страховые компании требуют единовременной оплаты за договор ДМС без каких-либо рассрочек и графика платежей.
Исключения из программ ДМС
Оформить полис ДМС, согласно правилам, могут не все. К исключениям относятся:
- люди с синдромом СПИД и носители ВИЧ
- наркоманы и алкоголики, состоящие на учете в наркологическом диспансере
- люди, страдающие различными психическими расстройствами
- онкобольные
- больные венерологическими заболеваниями
- больные туберкулезом
- инвалиды первой и второй группы
Кроме того, чтобы избежать рисков использования полиса ДМС при заведомо существующих хронических заболеваниях (язва, бронхит, сахарный диабет и т.д.) страховые компании могут попросить предъявить справку о состоянии здоровья. Но в большинстве случаев будет достаточно паспорта и заполненной анкеты.
Соблюдай правила!
Страховка не распространяется на других лиц: по вашему полису не может обслуживаться никто, кроме вас.
При добровольном медицинском страховании страховым случаем считается любое обращение за медицинской помощью в течение срока действия полиса. Поэтому, если пациент не является на прием, он обязан возместить расходы компании самостоятельно.
Если вы обратились в медучреждение по случаю, который не учтен в договоре, или сумма договора превышена, услуги также придется оплачивать самостоятельно.
В анкете необходимо указывать правдивую информацию. Ее сокрытие или умышленное искажение может рассматриваться как нарушение правил страхования, и тогда страховая компания имеет право аннулировать договор досрочно.
Оптом дешевле
Групповое страхование значительно уменьшает стоимость одного полиса. Можно объединяться с друзьями, коллегами, соседями в группы от 10 человек и составлять коллективные договоры со страховщиками.
Возможно, для большинства россиян на сегодняшний день добровольное медицинское страхование пока является дорогостоящей услугой. Однако при этом оно является беспроигрышной инвестицией в свое здоровье, а значит, в свое будущее: полис ДМС поможет выйти из трудных жизненных ситуаций, получить качественное лечение у лучших специалистов и быстро вернуть здоровье.
27.11.17 264 503 3
или Как лечиться без хамства, талончиков и очередей
В схеме добровольного медицинского страхования важны все три этих слова. Начнем с конца.
Страхование. ДМС - это финансовая услуга крупных страховых компаний. Тысячи клиентов платят небольшие взносы в общий страховой фонд. Если у кого-то из застрахованных случается страховой случай, компания компенсирует его расходы по этому случаю.
Упрощенный пример: 100 человек заплатили по 1000 рублей в страховой фонд. Всего в страховом фонде 100 000 рублей. Один человек из ста заболел и потратил на лечение 50 000 рублей - страховая перевела эти деньги клинике из своего фонда. В фонде осталось еще 50 тысяч.
В ДМС страховой случай связан со здоровьем клиента: если у него что-то заболит, он сможет быстро попасть к врачу, пройти обследование и сразу начать лечение, избежав дополнительных трат. Если за время действия полиса ничего не произойдет, деньги останутся в фонде, из них будут платить другим, менее удачливым застрахованным.
Страхование - это не медицинская, а финансовая услуга. Медицинские услуги оказывают клиники, а страховая просто им платит. В некоторых случаях сначала вы сами платите клинике, а потом страховая перечисляет вам деньги.
Медицинское. На рынке есть много программ по страхованию жизни и здоровья: от травм, несчастных случаев и даже внезапной смерти. Обычно они предполагают выплату фиксированной суммы, которая поможет покрыть затраты на лечение, но чаще это больше похоже на компенсацию морального ущерба. В любом случае искать нужного врача придется самостоятельно.
ДМС работает по-другому: страховая компания договаривается с определенными клиниками, чтобы ее застрахованных клиентов принимали и лечили без очередей и финансовых заморочек. Пациент не должен ничего знать о стоимости и деньгах. Он должен просто прийти в клинику с жалобой и уйти здоровым.
Добровольное. В России есть обязательное медицинское страхование, которое распространяется на всех (грубо говоря). Взносы в фонд ОМС делают все работодатели, не платить нельзя. Правила на всю страну единые, меняются только списки покрываемых услуг от региона к региону.
ДМС - дело добровольное: хочешь - вступаешь в программу, не хочешь - не вступаешь. Частная лавочка, список услуг и клиник у каждой компании свой, условия страхования свои, тарифы свои. Как хотят, так и делают.
Некоторые компании в обязательном порядке оформляют сотрудникам ДМС как часть трудового договора. Это не отменяет того, что программа добровольная: оформлять ДМС - это право компании, а не обязанность.
Страховые компании тоже могут брать на ДМС не всякого клиента. Если страховая видит, что клиент собирается много и часто лечиться, она может отказать ему во включении в программу или сильно завысить цену полиса.
Те же врачи, другие условия
ДМС представляют как «медицинское страхование, но с нормальным сервисом». Имеется в виду, что по этой программе у вас будет доступ к хорошим врачам в хороших клиниках, без очередей и бумажной волокиты.
Но тут есть некоторое лукавство. Страховая компания напрямую не влияет на качество медицинских услуг - она может лишь договориться с нужными клиниками об условиях обслуживания. А лечат и выписывают назначения вам врачи.
Некоторые врачи совмещают смены в государственных и частных клиниках. Сегодня вам нахамили в поликлинике и отправили на болезненную процедуру по записи в восемь утра, а завтра этот же врач в частной клинике вежливо проведет аналогичную процедуру тут же в кабинете. Магия этого преобразования для нас пока непостижима.
Это не значит, что по ДМС вы получите хамство или волокиту, - наоборот, страховые компании стараются работать с хорошими клиниками. Интрига в том, что в хороших клиниках могут быть те же врачи, что и в плохих.
Как пользоваться ДМС
Если у вас уже оформлен ДМС , за помощью в случае болезни можно обратиться двумя способами.
Прямой доступ. Страховая выдает клиенту список медицинских учреждений, в которых можно лечиться по ДМС . Застрахованный просто обращается в одну из указанных клиник, предварительно уведомлять страховую не нужно.
Звонок на «медицинский пульт». Прежде чем идти в больницу, клиент звонит на круглосуточный номер страховой компании. Ему отвечает оператор, который подтверждает или не подтверждает, что страховая готова оплатить нужную услугу. Обычно такими операторами работают люди со средним и высшим медицинским образованием. Они выслушивают жалобы клиента и подбирают необходимую клинику, заранее просчитывая, какие именно услуги будут оказаны пациенту. Если требуемые процедуры попадают под страховку, оператор записывает клиента на прием и высылает в клинику гарантийное письмо: мол, лечите этого гражданина, а мы заплатим вот за эти процедуры.
Это удобно, если застрахованный редко посещает больницы или если с ним что-то случилось в выходные, когда нужная клиника закрыта. По идее, сотрудники страховой должны хорошо знать, где, как и по каким ценам оказываются медуслуги как в плановых, так и в экстренных ситуациях: в какой клинике сильные терапевты, в какой хороший кардиолог, а куда вообще ходить не стоит.
Что будут лечить по ДМС
Иногда люди думают, что ДМС - это такой неограниченный пропуск в частную клинику, как абонемент в бассейн или спортзал. На рынке есть и такие предложения, но это не страхование, а пакетные программы конкретных медицинских центров.
Например, клиника может предложить программу «Диагностика головных болей» за 100 тысяч рублей, туда будет входить несколько десятков исследований. Это не ДМС .
ДМС - страховка от болезней: простуды, отравлений, травм и так далее. В большинство программ ДМС не входит плановый визит к врачу, получение справок для прав, разрешения на оружие или занятий спортом. Услуги, на которые вы можете рассчитывать, зависят от категории вашей программы ДМС . Бывает базовая, расширенная и полная категория.
Я составил усредненные перечни медуслуг и программ ДМС , которые смог получить у страховых компаний. Но если хотите посчитать ДМС самостоятельно, в помощь:
- калькулятор ДМС для физлиц на сайте «Медстраховка-ру»;
- калькулятор ДМС для физлиц на сайте «Давай сравним»;
- калькулятор ДМС для физлиц на сайте страховой компании «РЕСО-Гарантия»;
- программы ДМС для физлиц компании «Русский стандарт - страхование».
Базовая программа ДМС, от 20 000 Р
Это медицинские услуги, бесплатные аналоги которых можно получить по ОМС в обычной поликлинике:
- Доступ в ограниченное количество клиник среднего уровня по согласованию со страховой.
- Амбулаторное лечение как в обычной поликлинике, только без очереди.
- Частная скорая помощь и вызов врача на дом, количество выездов в неделю или месяц ограничено.
- Консультации узких специалистов. Сюда входят не все специалисты - например, маммолога может и не быть.
- Диагностика и анализы: рентген, узи, анализ крови - обычно суммарно до 10 процедур в год.
- Физиопроцедуры: лечебный массаж, ингаляция, магнитотерапия, ЛФК - обычно суммарно до 10 процедур в год.
- Госпитализация в частные медцентры и палаты повышенной комфортности государственных клиник, но только в случае угрозы жизни, например, если нужно вырезать аппендикс.
- Оплата лекарств по назначению врача при госпитализации.
- Стоматология: анестезия, лечение, световые пломбы, профгигиена.
- Выдача больничных листов.
Расширенная программа ДМС, от 50 000 Р
Все, что в базовой, плюс:
- Прямой доступ в определенные клиники среднего уровня либо доступ в расширенное количество клиник по согласованию со страховой.
- Неограниченное количество анализов, кроме высокотехнологичных.
- Неограниченное количество физиопроцедур.
- Расширенный список узких специалистов, включая дерматолога, маммолога, проктолога.
- Госпитализация по плановым показателям, например полежать под капельницей и подлечиться, но обычно только на срок 10-15 дней.
- Медстраховка на время командировки или туристической поездки.
- Вакцинация от гриппа.
- Услуги личного врача - возможность позвонить и проконсультироваться с нужным специалистом 24 часа в сутки.
- Периодические медицинские осмотры для контроля здоровья.
- Санаторно-курортное лечение.
Полная программа ДМС, от 100 000 Р
Все, что в базовой и расширенной, плюс:
- Доступ в дорогие частные клиники и государственные больницы с громкими именами.
- Дорогостоящие высокотехнологичные анализы, например томография.
- Госпитализация как по экстренным, так и по плановым показателям в отдельные палаты класса люкс.
- Стоматология включает отбеливание, протезирование и имплантацию.
- Ведение беременности и принятие родов.
- Услуги психотерапевта.
- Диагностика и лечение в зарубежных медучреждениях.
Эти перечни ориентировочные - вам страховая может предложить другие условия, убрать или добавить услуги или вообще отказать. Всегда читайте договор, чтобы не было сюрпризов.
Единого договора страхования по ДМС нет - каждая страховая прописывает свои условия в удобной для нее форме. Перед оплатой полиса внимательно изучите все приложения к договору - там должно быть подробно описано, где и от чего вас будут лечить за счет страховой, а в каких случаях страховая платить откажется.
По ДМС лечить не будут
Хронические заболевания
Если клиент уже страдает некоторыми серьезными заболеваниями и ему предстоит длительное лечение и реабилитация, страховая может вообще отказаться заключать с ним договор ДМС : для нее это слишком затратно. Вот самые распространенные нестраховые случаи:

Хронические заболевания по ДМС будут лечить только в стадии обострения, когда есть угроза жизни. При этом проходить периодические осмотры, чтобы обострений не было, по ДМС , скорее всего, не получится.
Если у клиента найдут сахарный диабет, гепатит или рак уже в период действия полиса, страховая оплатит все процедуры до момента постановки диагноза. За последующее лечение пациенту придется платить самому.
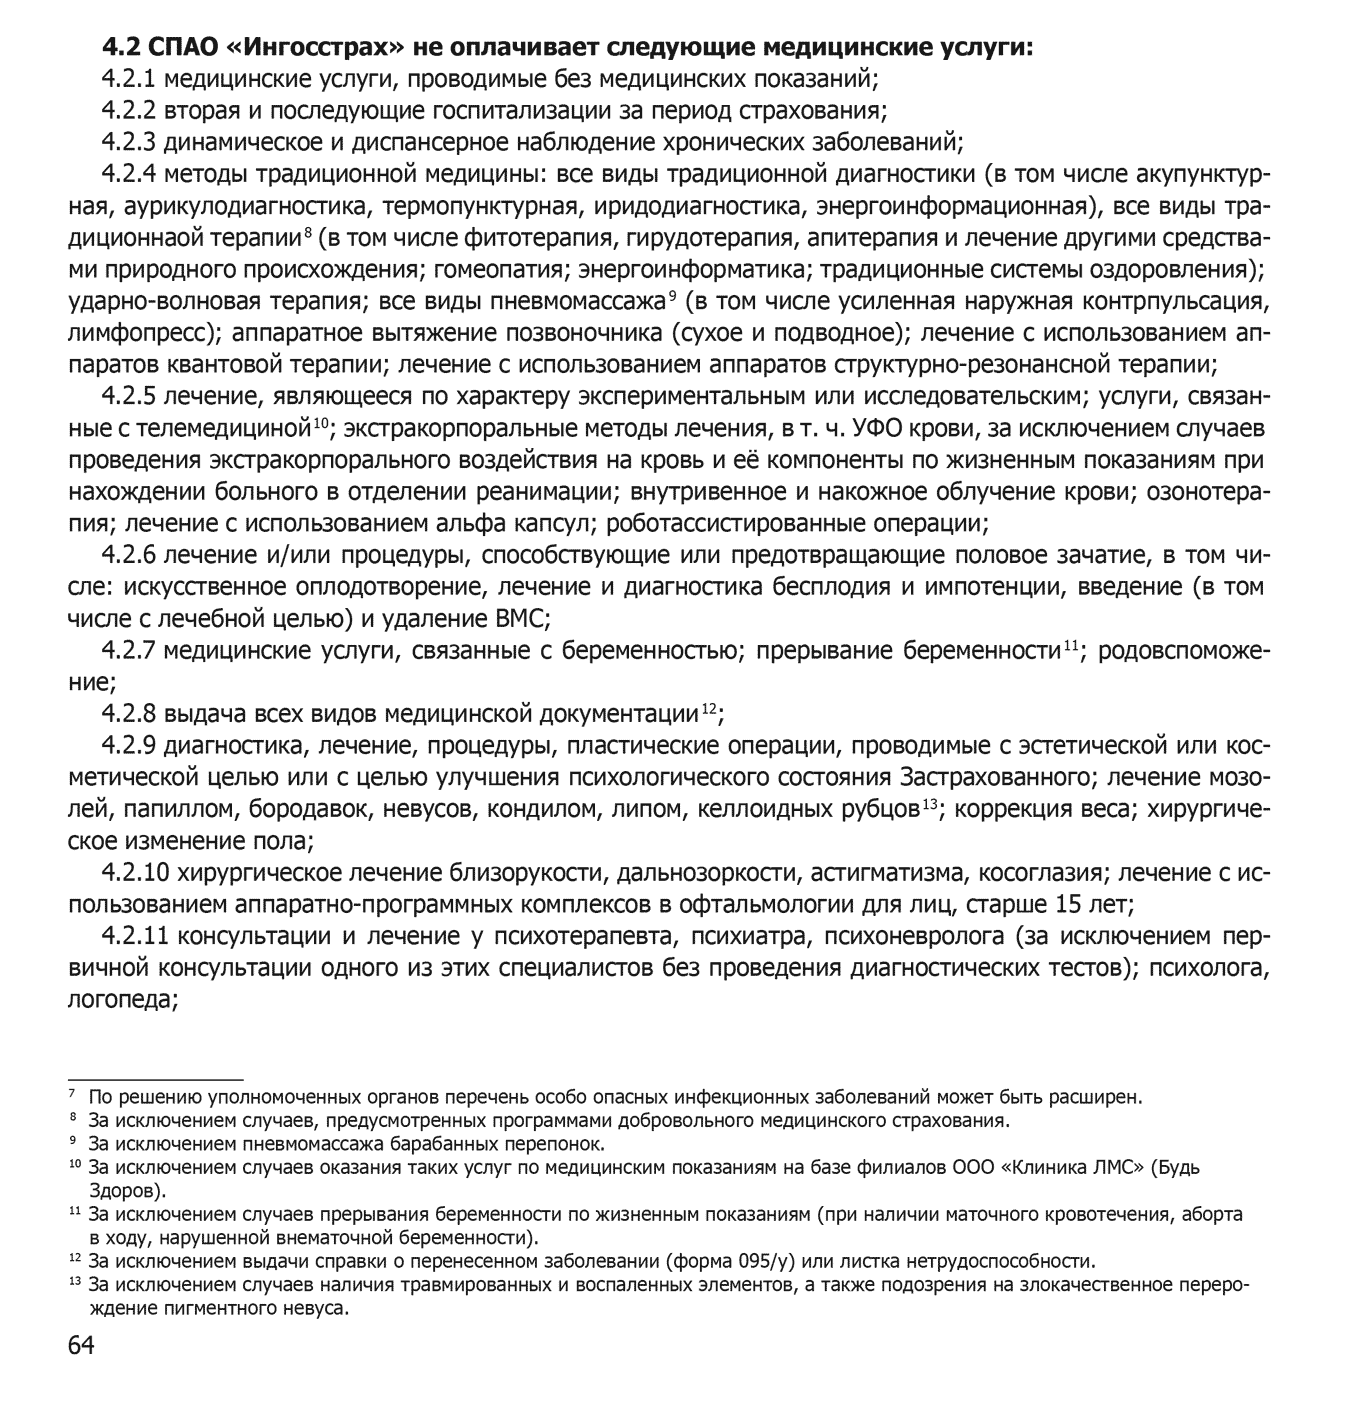
Даже если клиенту удастся скрыть от страховой наличие серьезного заболевания, его могут обнаружить при лечении в период действия ДМС . Если страховая поймет, что ее ввели в заблуждение, она имеет право разорвать договор. Клиент потеряет деньги.
По ДМС лечить не будут
Все, что не по договору
Если клиент вызовет бригаду частной скорой помощи для родственника, не застрахованного по ДМС , или без предупреждения пропустит назначенный визит к врачу, страховая потребует возместить убытки и пригрозит аннулировать договор.
Страховая точно не оплатит лечение, которое не было назначено врачом. Например, если сделать рентген легких просто в целях общего мониторинга здоровья.
По полису рентген оплатят только в случае болезни с сильным кашлем и по направлению терапевта. Если пациент занимается самолечением, покупает какие-то особые лекарства и ходит к знакомому гомеопату, ДМС это тоже не покроет.
Страховая откажется платить, если застрахованный обратится в медицинское учреждение, которое не указано в договоре ДМС , или проведет процедуру, которая не входит в программу страхования.
Чтобы избежать таких проблем, лучше позвонить по телефону, написанному на полисе, и все уточнить. Вам обязаны разъяснить, что входит в вашу программу и что нужно делать, чтобы получить необходимую помощь. Вообще, при любых сомнениях сразу звоните в страховую.
По ДМС лечить не будут
Медуслуги в других городах
Обычно зона действия полиса ДМС ограничена городом проживания клиента - это указывается в договоре. Поэтому поехать бесплатно лечиться в столичных клиниках, оформив ДМС в другом регионе, скорее всего, не получится.
Некоторые страховые компании иногда делают клиентам «подарок» - включают экстренную помощь по всей России в программу ДМС . Часто это просто маркетинговый ход: по закону при угрозе жизни медицинская помощь оказывается по всей стране, любому гражданину и всегда бесплатно.
По ДМС лечить не будут
Красоту неземную
В базовую и расширенную программы ДМС практически никогда не входит эстетическая медицина и косметология: удаление родинок и папиллом, отбеливание зубов, пластические операции. Услуги психотерапевта обычно входят только в полный страховой пакет.
Если болят глаза, по ДМС можно прооперировать катаракту, но нельзя сделать операцию по улучшению зрения, потому что близорукость или дальнозоркость не влияет на здоровье пациента.
По ДМС лечить не будут
Последствия кутежа и попытки суицида
Ни при каких условиях страховая не оплатит лечение пациента, если установит, что травмы он получил в состоянии алкогольного, наркотического опьянения или токсикологического отравления.
Также страховая не оплатит лечение после умышленного нанесения вреда собственному здоровью или попытки суицида.
Еще в список страховых случаев не входит причинение вреда здоровью в результате радиационного облучения, военных действий, народных волнений, терактов, стихийных бедствий и других чрезвычайных ситуаций.
Как оформить
Получить ДМС на работе
Преимуществами ДМС в основном пользуются жители больших городов, работающие в престижных организациях. Но корпоративный ДМС - это не только приятный бонус, но и инструмент контроля. То, какие услуги и на какую сумму входят в полис ДМС , определяется множеством факторов: должностью, стажем, ценностью для компании. У более квалифицированных работников условия лучше, а страховое покрытие шире.
Если человек только устроился в компанию, скорее всего, у него еще нет доступа к корпоративному ДМС . Какие-то компании дают полис через три месяца, какие-то - через шесть. Некоторые ждут год. Зато когда сотрудник решает уволиться, работодатель может аннулировать его ДМС сразу же, хотя тому еще предстоит отработать 14 дней.
Главный минус корпоративного ДМС : программу страхования выбирает работодатель, а сотруднику приходится с этим просто соглашаться. Бывает, что по коллективному договору страхования установлена небольшая страховая сумма в расчете на одного человека. Если застрахованный ее превысит, дальше ему придется платить за лечение из своего кармана.
Если компания предлагает своим работникам расширенную программу страхования, она может попросить их заплатить часть страхового взноса самостоятельно, например 3000 Р из условных 10 000 Р . Но даже так получится гораздо дешевле, чем покупать полис в индивидуальном порядке.
Самые щедрые компании оплачивают ДМС не только сотрудникам, но и их супругам. Полис для детей до 18 лет и пожилых родителей тоже можно включить в корпоративный ДМС . За него уже придется платить самостоятельно, но страховая даст скидку.
 Лидирующие страховые компании на российском рынке ДМС в 2017 году, по данным рейтингового агентства «Эксперт»
Как оформить
Купить ДМС через работодателя в складчину
Даже если компания не предлагает своим работникам медицинскую страховку, они могут скинуться и купить коллективный договор ДМС через работодателя. Это выгодно всем: работодатель, оформляя корпоративный ДМС , сможет снизить свою налогооблагаемую базу, а сотрудники получат полисы гораздо дешевле, чем если бы они покупали их по отдельности.
Стоимость базового полиса ДМС для частного лица начинается от 20 000 Р . Если ДМС покупают на коллектив, в пересчете на каждого человека цена полиса начинается с 10 000 Р . Это выгодно, если учесть, что всего один прием у врача в частном медицинском центре стоит от 800 Р , а выезд бригады частной скорой помощи или вызов специалиста на дом - от 2000 Р .
С другой стороны, у здорового и удачливого человека эти расходы не оправдаются и он своим взносом заплатит за других.
Обычно страховые компании продают полисы ДМС рабочим коллективам от 10 человек. Часто страховые не проверяют, работает ли человек в данной организации или пришел со стороны - главное - размер группы. Поэтому можно предложить друзьям и знакомым тоже присоединиться к вашему корпоративному ДМС .
Еще на рынке работают компании-посредники, предлагающие всем желающим в индивидуальном порядке прикрепиться к большим корпоративным программам страхования. Обещают учесть пожелания клиента по наполнению программы и дать скидку 50% и больше. Надежность таких посредников и правовая организация отношений с ними неясны.
Как оформить
Купить ДМС как частное лицо
Страховые компании неохотно продают полисы ДМС в индивидуальном порядке. Работает негативный отбор: грубо говоря, когда человек платит 50 тысяч рублей за страховку, он очень постарается вылечиться на 70 тысяч. Страховая не хочет нести убытки, поэтому либо устанавливает заградительные тарифы, либо отказывается брать клиента.
Чтобы оценить риски, страховая попросит заполнить анкету и указать все проблемы со здоровьем. Если клиент курит, у него избыточный вес или он трудится на вредном производстве, он попадает в группу риска по целому ряду заболеваний. Такому человеку страховая установит повышающий коэффициент, и цена полиса для него увеличится. ДМС для маленьких детей, беременных женщин и пожилых людей стоит дороже всего.

Обычно ДМС для физлиц предлагают лишь те страховые компании, у которых есть собственные медицинские центры. Так они контролируют затраты на лечение клиентов. Например, «Ингосстрах» владеет сетью клиник «Будь здоров», у «Альфастрахования» региональная сеть медцентров «Альфа - центр здоровья», РЕСО-Гарантия управляет клиниками «Медсвисс». С большой вероятностью своих клиентов они будут направлять именно в эти медучреждения, по крайней мере в базовой программе.
Одно из преимуществ самостоятельной покупки ДМС - возможность выбрать все необходимые компоненты и условия программы страхования самому. При покупке полиса обязательно уточните:
- Что входит в список страховых случаев.
- Что входит в список исключений.
- Ограничено ли количество конкретных анализов и процедур.
- Какие клиники будут вам доступны.
- Придется ли каждый раз согласовывать визит к врачу со страховой или возможен прямой доступ.
- Полис ДМС работает только в городе проживания или по всей стране.
Покупка полиса добровольного медицинского страхования - это траты на лечение. Если вы оформили ДМС себе, супругу, детям до 18 лет или родителям, заплатив из своего кармана, вам полагается налоговый вычет - 13% от стоимости полиса, но не больше 15 600 Р в год. Как получить налоговый вычет за лечение,
Как снизить цену на ДМС
Если у работодателя нет программы добровольного медицинского страхования, но вы понимаете, что вам она очень нужна, попробуйте снизить цену индивидуального полиса ДМС .
Оценить страховые риски. Подумайте, какие именно медицинские услуги вам понадобятся в первую очередь. Часто для этого достаточно вспомнить историю своих обращений к врачу за последний год.
Отказаться от стоматологии по ДМС . Лечение зубов составляет львиную долю стоимости ДМС . При этом чаще всего предполагаются базовые процедуры, гарантированные программой обязательного медицинского страхования. Качественно лечить зубы можно и по ОМС , прикрепившись к хорошей частной стоматологии.
Избегать популярных клиник. При покупке ДМС важно, какие клиники для лечения вы выберете. Если консультации светил отечественной медицины вам не потребуются, лучше отказаться от медучреждений с громкими именами и выбрать несколько обычных клиник недалеко от дома. Выйдет дешевле.
Есть условная франшиза - когда пациент сам платит за лечение в пределах суммы франшизы, например 10 000 Р . Если лечение обошлось дороже, например в 11 000 Р , все расходы покроет страховая.
Есть безусловная франшиза - когда страховая компенсирует клиенту разницу между общими расходами и ценой франшизы. Например, если при франшизе в 10 000 Р лечение обошлось в те же 11 000 Р , страховая компенсируют пациенту разницу - 1000 Р .
Еще есть временная франшиза - когда после заключения договора действие полиса начинается только через время. Так клиент подтверждает, что для него ДМС - это страховка на будущее, а не способ нажиться на страховой прямо сейчас.
Франшиза выгодна людям с хорошим здоровьем, которые готовы самостоятельно нести небольшие расходы на лечение, но хотят уберечь себя от крупных трат в случае серьезной болезни. Она позволяет купить ДМС с широким страховым покрытием и в некоторых случаях сэкономить до трети от стоимости полиса.
Ряд крупных компаний повышает свой статус работодателя, включая в социальный пакет для сотрудников полис ДМС. Но не всегда понятно, что скрывается под этой «плюшкой». Все ли полисы одинаковы, или они отличаются набором услуг? Насколько ДМС лучше ОМС? Какие подводные камни есть в оформлении такого договора? И сколько это стоит? Разберемся по порядку.
О медицинском страховании в целом
Начнем с главного: определим, что такое ДМС. Расшифровывается аббревиатура как добровольное медицинское страхование.
Бесплатная медицина - понятие весьма условное. Даже если вы посетили терапевта в обычной городской поликлинике и не заплатили за это деньги, это не значит, что его услуги действительно ничего не стоили. Фирмы-работодатели, которые приобретают полисы для своих работников, регулярно отчисляют в фонд обязательного медицинского страхования определенную сумму, которая зависит от размера зарплаты сотрудников. Из этого фонда и финансируется работа врачей, которая для населения выглядит бесплатной.
Не просто так в поликлинике от вас требуют полис обязательного медицинского страхования (ОМС), оформляют карту и заставляют брать пресловутые талончики. Все эти «бумажки» в конечном итоге нужны для того, чтобы лечебное учреждение затем сообщило страховой компании, что такой-то гражданин получил услугу.
Потому и необходим полис ОМС, чтобы поликлиника была уверена в том, что страховщик оплатит ваше посещение врача. Если вы не застрахованы, придется оплатить консультацию доктора из собственного кармана. Правда, врач, который вас лечил, никакой выгоды с этого иметь не будет, но это уже другая история.
Загвоздка в том, что услуги, оказываемые в рамках полиса ОМС, ограничены. Лечиться можно только в определенных учреждениях, а за некоторые анализы и процедуры придется доплачивать отдельно. Если вы приобретете полис ДМС, часть этих ограничений снимется.
Что такое ДМС
Заключение договора добровольного медицинского страхования позволяет получить доступ к полному и дорогостоящему лечению в коммерческих клиниках. Вы выбираете заведение, в котором желаете получать услуги врачей, заключаете договор со страховщиком и оплачиваете полис.
Стоит это дорого, и есть вероятность, что вы так и не воспользуетесь полисом. Но если вдруг необходимость в сложном и недешевом лечении возникнет, то внесение страховой премии окажется выгоднее, чем если бы вы оплатили все услуги клиники.
Что входит в ДМС
Теперь, когда стало понятно, что такое ДМС, разберемся с набором услуг. Преимущество этого вида страхования в том, что клиент сам выбирает, какие виды медицинской помощи и в каком объеме желает получать. Список может быть любым: от стандартной амбулаторно-поликлинической помощи до платных родов и санаторно-курортного лечения. Также клиент определяет, в какой клинике ему удобнее консультироваться.
Разумеется, чем больше включено услуг, тем дороже полис. Также на стоимость влияет наличие или отсутствие хронических заболеваний и выбранное лечебное учреждение. Кстати, это не обязательно должна быть одна клиника. Есть сетевые программы ДМС, в рамках которых страхователь вправе обратиться в любую поликлинику из участвующих в программе.
У каждой страховой компании своя тарифная политика, и стоимость идентичного, на первый взгляд, набора услуг может разниться в зависимости от организации.
Виды ДМС
В России более распространено корпоративное ДМС, когда договор ДМС заключается с юридическим лицом, которое покупает страховки для своих сотрудников.
В последние годы обретает популярность и индивидуальное ДМС, но здесь многих ждет разочарование. Неприятный нюанс заключается в том, что сами страховщики не очень охотно сотрудничают с физическими лицами - эту деятельность они считают достаточно убыточной. Поэтому с корпоративных клиентов страховщики берут намного меньше, нежели с частных.
Если юрлицо покупает страховки сотрудникам, это еще не значит, что все они воспользуются полученной льготой. Если же человек в индивидуальном порядке обращается за полисом, то есть основания полагать, что у него есть какое-то заболевание, требующее дорогостоящего лечения.
Несколько лучше ситуация в сфере ДМС для граждан других государств. Медицинская помощь иностранцам на бесплатной основе весьма ограничена, поэтому их желание оформить добровольную медстраховку не воспринимается как намерение решить серьезные проблемы со здоровьем за относительно небольшие деньги.
Стоимость ДМС
Для юрлица расходы зависят от численности работников. Для компаний цена полиса на одного работника может составлять от 8-10 тыс. рублей при эконом-варианте. Если выбирается премиум-обслуживание, стоимость вырастает до 100 тыс. рублей и более.
ДМС для физических лиц обходится в среднем 25 тыс. рублей в год, если не сильно шиковать. Как уже было сказано, для частных клиентов эта услуга - почти роскошь. Например, если рассматривать компанию «Ингосстрах», ДМС в Москве для физических лиц предоставляется по стоимости от 38 тыс. рублей. Это базовый пакет, в который даже не входят стоматологические услуги, ради которых многие, собственно, и берут добровольную страховку.
Разумеется, покупка полиса за 25 тыс. рублей не ограничивает набор медицинских услуг именно этой цифрой, ведь страховая сумма в разы превышает страховую премию. То есть вы платите 25 тыс., а услуг можете получить на несколько миллионов. В этом и заключается выгода ДМС.
Какие компании предоставляют услуги ДМС
Одной из ведущих компаний в этой области является «Ингосстрах». ДМС предлагается в пяти вариантах, и если ни одна из программа не устраивает, то можно договориться о выработке индивидуального пакета услуг.
Среди других компаний можно отметить «ВСК», «УралСиб Страхование», «Ренессанс-Страхование», «Росгосстрах», «Русский Стандарт Страхование», «РЕСО-Гарантию», «Согласие» и др.
Иногда компании предоставляют ограниченные полисы. Например, «ВТБ Страхование» имеет программу страхования на случай критических заболеваний (инфаркт, инсульт, онкология и т. д.). У «Альфа Страхование» имеется защита на случай укуса клеща.
Налоговые вычеты
Поскольку в России услуги страхования мало развиты, то многие не только не в курсе, что такое ДМС, но и какие льготы установлены в его отношении. А ведь если вы работаете официально и исправно выплачиваете НДФЛ, то имеете право на социальный налоговый вычет до 120 тыс. рублей в год. Это значит, что государство готово вернуть до 15,6 тыс. уплаченного налога.
Льгота распространяется только на ДМС. При покупке иных видов страховых полисов вычет не предоставляется.
Преимущества и недостатки ДМС
Плюсы и минусы ДМС лежат на поверхности. Каждый человек, которому довелось лично воспользоваться услугами как государственных, так и частных клиник, четко ощутил разницу. В коммерческом учреждении у врача всегда есть время, чтобы внимательно выслушать пациента, нет суеты, ругани и очередей. Клиника работает по выходным и до позднего вечера. И если клиенту нужен, к примеру, невропатолог, он попадает к нему, минуя терапевта.
Еще пациенты избавляются от необходимости проходить ненужные обследования. Кто сталкивался, тот знает, что, с какой бы проблемой он ни обратился в госполиклинику, из кабинета терапевта он, скорее всего, выйдет со стандартным списком анализов, которые необходимо сдать для получения направления к гастроэнтерологу, например. Ведь за каждый анализ лечебное учреждение получает оплату. Но это вряд ли прокатит с ДМС. Страховые компании, которым приходится платить за каждую манипуляцию, не допустят, чтобы врачи водили их за нос.
Главный недостаток ДМС - это высокая цена, а также сложность выбора подходящего страховщика и оптимальной программы. Теперь мы знаем, что такое ДМС, и как пользоваться этими услугами.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации