
Для чего нужен активно пассивный счет. Понятие «Счет» в бухгалтерском учете
С целью регистрации хозяйственных операций в денежном выражении, при осуществлении хозяйственной деятельности предприятие использует определенный инструмент. Данным инструментом в бухгалтерском учете являются счета.
Счет бухгалтерского учета –это система взаимосвязанного отражения и группировки имущества предприятия по составу и размещению, а также по источникам его образования, выраженным в денежных, натуральных и трудовых измерителях. Схематично счет представляет собой таблицу Т-образной формы, в которой левая сторона — это дебет, правая – кредит.
| Дт (Дебет) | Кт (Кредит) | ||
Для определенных групп имущества и источников его образования используются отдельные счета, где отражаются остаток на начало учетного периода (начальное сальдо), и фиксируются все изменения, вызванные происходящими хозяйственными операциями. Как говорилось ранее, каждый счет имеет две стороны: дебет и кредит. Движение хозяйственных операций по левой стороне (дебету счета) называется дебетовым оборотом; по правой стороне (кредиту счета) – кредитовым оборотом. В конце учетного периода по каждому счету формируется остаток на конец учетного периода (конечное сальдо) путем соизмерения начального сальдо, дебетового и кредитового оборотов. Конечное сальдо по счетам в дальнейшем является основанием для формирования бухгалтерского баланса.
Все счета бухгалтерского учета закреплены в плане счетов и каждый из них предназначен для учета отдельных видов средств и источников.
На счете отражается:
а) Наличие имущества или источников на начало учетного периода (например, дебетовое сальдо по счету «Касса» на 01 сентября 800 рублей).
б) Оборот (по дебету и кредиту) – сумма операций за отчетный период (например, поступило в кассу за сентябрь 700 руб.- дебетовый оборот; выдано из кассы за сентябрь 500 руб.- кредитовый оборот).
в) Остаток имущества или источников на конец учетного периода (например, дебетовое сальдо по счету «Касса» на 30 сентября 1 000 рублей).
Счета бухгалтерского учета делятся на:
- активные
- пассивные
- активно-пассивные
Счета активные и пассивные
Активные счета
Активные счета – это счета, отражающие информацию об остатках и движении средств (в денежном эквиваленте, на счетах в банке) и имуществе (на складе, в эксплуатации), которые имеются в распоряжении организации. Например, счет 50 «Касса», 01 «Основные средства», 10 «Материалы» и т.д.
Конечное сальдо на Активном счете равняется начальное сальдо + дебетовый оборот – кредитовый оборот.
В течении дня произошли следующие хозяйственные операции.
Поступили деньги в кассу:
- С расчетного счета 30 000 руб.;
- За реализованное молоко 2 400 руб.;
- Квартплата 650 руб.;
- Выручка из столовой 980 руб.;
Выдано из кассы:
- Заработная плата 24 000 руб.;
- Алименты 2 300 руб.;
- Подотчетная сумма 6 170 руб.
| Дт (Дебет) | 50 «Касса» | Кт (Кредит) | |
| Сальдо на 30.09.2017
800 руб. |
|||
| 1) 30 000 2) 2 400 3) 650 4) 980 |
5) 24 000 6) 2 300 7) 6 170 |
||
| Оборот 34 030 | Оборот 32 470 | ||
| Сальдо на 1.10.2017
2 360 |
|||
Пассивные счета
Пассивные счета – счета, предназначенные для учета отдельных видов источников (капитал, нераспределенная прибыль, обязательства организации). Например, счет 66 «Расчеты по краткосрочным кредитам и займам», 80 «Уставный капитал», 84 прибыль и т.д.)
Конечное сальдо на Пассивном счете равняется начальное сальдо по кредиту + кредитовый оборот – дебетовый оборот.
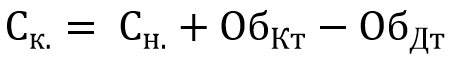
Пример: Сальдо на 01 сентября 2017г. по счету 66 «Расчеты по краткосрочным кредитам и займам» 40 000 руб.
За сентябрь произошли следующие хозяйственные операции:
- Получена ссуда на расчетный счет 68 000 рублей
- Перечислено поставщику сырья за счет краткосрочной ссуды 62 000 руб.
- Перечислено нефтебазе за счет краткосрочной ссуды 28 000 руб.
- Погашена ссуда с расчетного счета 42 000руб.
| Дт (Дебет) | 66 «Расчеты по краткосрочным кредитам и займам» | Кт (Кредит) | |
| Сальдо на 01.09.2017
40 000 руб. |
|||
| 4) 42 000 | 1) 68 000 2) 62 000 3) 28 000 |
||
| Оборот 42 000 | Оборот 158 000 | ||
| Сальдо на 1.10.2017
156 000 |
|||
Активно-пассивные счета
Активно-пассивные счета – это счета, которые сочетают в себе признаки как активных, так и пассивных счетов. Данные счета могут время от времени отражать имущество организации, либо источники его формирования.
Активно-пассивные счета бывают двух видов:
- с односторонним сальдо (дебетовое либо кредитовое)
- с двусторонним сальдо (дебетовое и кредитовое одновременно).
Примером счёта с односторонним сальдо является счёт 99 «Прибыли и убытки». В данном случае определяется разница между доходами и расходами организации, в случае если сумма доходов превысила сумму расходов, то разница между ними является прибылью предприятия, поэтому сальдо счёта будет кредитовым (так как кредитовый оборот будет больше дебетового). Прибыль – это один из источников формирования имущества предприятия и отражается в пассиве баланса. Если возникают убытки, то сальдо по счёту будет дебетовым (так как дебетовый оборот превышает кредитовый).
Активно-пассивным счетом с двусторонним развёрнутым сальдо является счёт 76 «Расчёты с разными дебиторами и кредиторами». Сальдо по дебету этого счёта означает дебиторскую задолженность, а сальдо по кредиту -кредиторскую. Записи по дебету этого счёта могут иметь следующее значение: либо увеличение дебиторской задолженности, либо уменьшение кредиторской задолженности.
| Дт (Дебет) | Кт (Кредит) | ||
| Начальное сальдо (наличие дебиторской задолженности) | Начальное сальдо (наличие кредиторской задолженности) | ||
|
|
||
| Оборот | Оборот | ||
| Конечное сальдо | Конечное сальдо | ||
Конечное сальдо на Активно-пассивном счете определяется по аналитическим счетам.
Пример:
Сальдо на 1 декабря 2017г. (прибыль) по счету 99 «Прибыли и убытки» 18 400 руб.
В течении месяца произошли следующие хозяйственные операции:
- Отражена прибыль по основному виду деятельности 2 100 руб.
- Отражен убыток от прочих доходов и расходов 20 000 руб.
- Начислен налог на прибыль 2 000 руб.
Как видно из приведенного примера на 01.12.2017г. на счете 99 «Прибыли и убытки» отражена прибыль в размере 18 400 руб. В результате хозяйственных операций, происходящих в течении месяца, сальдо по счету на 01.01.2018г. оказалось дебетовым, соответственно предприятие получило убыток в размере 1 500 руб.
Во-первых.
Во-вторых.
Активно-пассивный счет 71
Подотчетное лицо получает деньги из кассы предприятия, чтобы пойти в стороннюю фирму и закупить что-то нужное для фирмы. Часто это небольшие покупки канцелярии, хозинвентаря. Когда подотчетное лицо получает деньги, то деньги, не исчезают из предприятия, не уходят стороннему контрагенту. Эти деньги еще принадлежат предприятию, просто учитываются за конкретным лицом.
А вот у чисто «активных» или «пассивных» бух счетов неправильное разнесение суммы отобразится красным числом.
План Счетов Бухгалтерского Учета Скачать
Вот здесь и надо будет бить тревогу, поскольку «краснота» — это ошибка.
Главная » Полезная информация » Бухгалтерское обслуживание » План счетов: актив, пассив и аналитика
План счетов: актив, пассив и аналитика
Любая операция, которая совершается на предприятии в ходе его хозяйственной деятельности, должна быть отражена и зафиксирована в регистрах бухгалтерского учета. Иными словами, бухгалтерия должна учесть все доходы и расходы организации, источники, из которых произведены затратные мероприятия, состояние расчетов с контрагентами и другое. Группировка обязательств или имущества по однородным атрибутам, которые могут выражаться в денежных, трудовых или натуральных измерителях, находит свое воплощение в Плане счетов бухучета.
Экономический смысл счетов бухгалтерского учета
Представив себе систему счетов в виде двусторонней таблицы, можно увидеть, что ее левая часть будет представлять собой увеличение активов предприятия (дебет), а правая - их уменьшение (кредит). Каждому счету соответствует свой номер, от 01 до 99. Вся хозяйственно-финансовая «жизнь» предприятия может быть разнесена по соответствующим бухгалтерским счетам. Главный принцип методологии учета имеет название метода двойной записи. Подразумевается, что движение объекта учета отражается одновременно на двух счетах: активном, где фиксируется его поступление, и пассивном, который информирует, за счет чего произошло это поступление.
Активный бухгалтерский счет
Затронув понятия активного и пассивного счетов, следует более досконально отметить их основные различия. Активный счет всегда фиксирует вид средств предприятия. Это могут быть денежные средства, имущество, финансовые вложения в сторонние компании. «Активность» счета характеризуется его непременным дебетовым остатком (сальдо) - и начало учетного периода, и на его конец.
Пассивный счет
Пассивный бухгалтерский счет показывает источники, которые используются для формирования активов. Это могут обязательства предприятия (займы, кредиты), средства собственников компании (уставный капитал), прибыль предприятия.
Основное различие между активными и пассивными счетами начинается уже на этапе записи начального (входящего) остатка. В отличие от активного, пассивный счет имеет всегда или нулевое, или кредитовое сальдо на начало и конец периода. К примеру, счет 66, являясь пассивным, отражает займы предприятия. Имея на 1 число задолженность, предприятие отражает ее по кредиту счета, а погашение долга записывается в его дебет. Если сумма займа выплачена частично, то на конец периода по прежнему будет фиксироваться кредитовое сальдо.
Активно-пассивные счета в учете
Однако есть категория счетов, по которым и начальное, и конечное развернутое сальдо может отражаться в дебете, и в кредите. Такие счета носят название активно-пассивных и используются преимущественно при отражении расчетов предприятия с контрагентами: сотрудниками, подотчетными лицами, покупателями или поставщиками. Сюда же относятся счета, на которых отражается состояние расчетов предприятия с бюджетом и социальному страхованию.
Аналитика сложных счетов
По способу отражения экономической информации счета можно подразделить на аналитические и синтетические. На синтетическом счете учитываются совокупные, общие показатели, характеризующие имущество или источники, формирующие его. Для детализации имеющейся на синтетических счетах информации предназначены счета аналитические, которые показывают движение средств в разрезе номенклатуры (счета 01, 04, 10, 41), наименования контрагентов (60, 62, 76 счета) и так далее. Своеобразным промежуточным звеном между этими двумя видами счетов можно назвать субсчета, которые можно открывать к сложным счетам.
Например, счет 10 предназначен для учета движения материалов.
Активные и пассивные счета бухгалтерского учета – таблица
К нему в соответствии с Планом счетов бухгалтерского учета открывается девять субсчетов по видам материалов. Это и сырье, и топливо, и запасные части, и те материалы, которые передаются в переработку и другие. В свою очередь, на каждом субсчете разворачивается его аналитика. Топливо, к примеру, детализируется по маркам и видам ГСМ, запасные части - по номенклатуре. Однако и сальдо, и обороты аналитических счетов должны быть равными по сумме этим же показателям синтетического счета.
Одна из характеристик бухгалтерского счета, приводящего в замешательство начинающего бухгалтера, представлена кодом «А-П». «А-П» — означает, что счет является "активно-пассивным". Причина замешательства, я думаю, кроется в следующем.
Основной способ изучения бухучета, особенно бух счетов и проводок происходит методом запоминания. А если подсчитать, сколько единиц информации начинающие бухгалтера пробуют запомнить, то неудивительно, что ничего не получается. В итоге, потом и простые моменты из теории оказываются неимоверно трудными.
Посудите сами, в плане счетов бухгалтерского учета от 60-ых счетов, в среднем по 3 субсчета и 5 характеристик. Получается, мы предлагаем своему мозгу запоминать в среднем (60*3*5) от 900 единиц информации. К тому же запоминая без понимания, мы напрасно теряем силы и время.
Вот так и с характеристикой «активно-пассивный» у счетов. На таких счетах «ломается» строгое правило, принятое для чисто активных и пассивных счетов бухгалтерского учета. Теряется уверенность, правильно ли поставлен счет в проводке: в Дебет или Кредит. А по мне, так все кажется гораздо проще:
Во-первых. На "активно-пассивном" (АП) счете теперь не стоит заботиться об указанной сумме в проводке. Больше она или меньше будет в «Дебете» или в «Кредите», чем разрешено правилами. Все просто — ошибок не будет.
Во-вторых. Для бухгалтерского баланса сумма с "активно-пассивных" счетов пойдет в таблицу «Актива», если остаток на счете будет в Дебете. А в таблицу «Пассивы» — если остаток будет в Кредите.
И, даже эти очевидные шаги для начинающих бухгалтеров не важны, поскольку бухгалтерский баланс они не делают. А вот главным бухгалтерам требуется знать, куда пойдет сумма в Баланс с активно-пассивного счета.
К тому же «чистых» «активно-пассивных» счетов не много. Как оказывается, с большинством из таких счетов работает главный бухгалтер. Вот основной список «активно-пассивных счетов», используемых на всех предприятиях: 68, 69, 71, 75, 84, 99. А 40 счет на производственных предприятиях.
Суть «активно-пассивных счетов» (АП) в том, что информация на них может «перетекать» из «Актива в Пассив» и наоборот. Давайте посмотрим, как это происходит на таких распространенных счетах, как 71, 68 и 69.
Активно-пассивный счет 71
На 71 счете учитываются расчеты с подотчетными лицами. Кто эти люди? Вы можете подумать, что это сотрудники предприятия, но окажется, что не совсем так. Эти люди будут сотрудниками, когда делают работу на предприятии за которую получают заработную плату, так скажем, оказывают услугу предприятию за вознаграждение. Подотчетные лица - это некие единицы самой фирмы, которые помогают осуществлять деятельность фирмы. Суть таких единиц в том, что они «рассчитываются за фирму» на расстоянии, т.е. не из кассы предприятия и не через банк. Как это происходит?
Подотчетное лицо получает деньги из кассы предприятия, чтобы пойти в стороннюю фирму и закупить что-то нужное для фирмы.
План счетов бухучета для предприятий, 2018
Часто это небольшие покупки канцелярии, хозинвентаря. Когда подотчетное лицо получает деньги, то деньги, не исчезают из предприятия, не уходят стороннему контрагенту. Эти деньги еще принадлежат предприятию, просто учитываются за конкретным лицом.
Представьте, мама отправляет своего ребенка в магазин. Мама берет деньги из кошелька и дает ребенку, чтобы он рассчитался в магазине. На всем пути этого события, пока ребенок не дошел до кассы и не достал деньги для расчета, деньги в руках ребенка - это все еще деньги мамы (семейного бюджета). Просто эти деньги в учете перешли из одного участка (кошелек) в участок (карман ребенка). Но по сути - эти деньги все еще родителей (семейного бюджета).
Так и деньги, выданные подотчетному лицу, все еще принадлежат предприятию. А потому будут в Активе Баланса.
Путем составления проводки мы обнаружим, что выдача денег из кассы подотчетному лиц увеличит Дебет 71 счета. Вот эта сумма будет считаться в Балансе в таблице «Активы».
Понятно, что подотчетник покупает на сумму, не большую чем ему выдали, согласны? В реальности, бывает часто так, что подотчетнику не хватило денег, и он добавил свои личные деньги, чтобы купить. Получается, что потратил денег больше, чем получил из кассы. Когда подотчетник в бухгалтерии отчитается о покупках (предоставит документы, а мы сделаем проводку), окажется, что сумма Кредита по 71 будет больше чем по Дебету.
Вот и получается кредитовый остаток, т.е. появляется долг фирмы перед подотчетником, который своими деньгами «доплачивал» за фирму. Теперь остаток по Кредиту пойдет в Баланс в таблицу «Пассив».
Активно-пассивные бухсчета налогов
Что же касается 68 и 69 счетов, то эта счета учета налогов. Кредит этих счетов является долгами нашего предприятия. Если предприятие перечислит государству большую сумму налогов, то окажется, что в Дебет этих счетов попало больше, чем было в Кредите. Тогда государство станет должно нашему предприятию.
Подводя итог этой статьи, хочу отметить, что, по-моему, нет смысла запоминать эти счета наизусть. В оборотно-сальдовых ведомостях любой остаток у этих счетов: будь то по Дебету или по Кредиту не будет являться ошибкой и никакой «красноты» вы не увидите.
А вот у чисто «активных» или «пассивных» бух счетов неправильное разнесение суммы отобразится красным числом. Вот здесь и надо будет бить тревогу, поскольку «краснота» — это ошибка.
Что же касается бухгалтерского баланса, то в программах 1С он заполняется автоматически. В заполненной форме Баланса можно просматривать с каких счетов (Дебета / Кредита) попали цифры.
Как видите, с активно пассивными счетам бухгалтерского учета, все гораздо проще, чем видится вначале. Встречаемся в следующей статье, где подведем небольшой итог.
Бухгалтерский учет
Глава 2. Система счетов бухгалтерского учета
Активные бухгалтерские счета
На активных бухгалтерских счетах ведется учет движения активов предприятия, т.е. наличия, поступления и выбытия хозяйственных средств.
Схема активного счета
Активные счета имеют следующие особенности:
- на них отражается наличие и движение хозяйственных средств и имущества предприятия;
- сальдо начальное всегда дебетовое и показывает наличие средств на начало отчетного периода;
- обороты по дебету отражают получение средств;
- обороты по кредиту показывают выбытие средств;
- сальдо конечное всегда дебетовое и показывает остаток средств на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:
Ск = Сн + Од — Ок
К основным активным счетам относятся:
01 - «Основные средства»;
04 - «Нематериальные активы»;
10 - «Материалы»;
20 - «Основное производство»;
43 - «Готовая продукция»;
50 - «Касса»;
51 - «Расчетные счета»;
52 - «Валютные счета»;
58 - «Финансовые вложения» (в акции и другие ценные бумаги).
Рассмотрим, как ведется учет на активных счетах, на следующем примере.
Активные и пассивные счета бухгалтерского учета
Пример 2.1. Ведение учета на активных счетах.
На начало месяца на складе предприятия находились различные материалы на сумму 22000 р. В течение месяца отражены следующие хозяйственные операции, связанные с движением материалов:
Задание. Оформить активный счет 10 «Материалы», подсчитать обороты по дебету, кредиту и сальдо на конец месяца.
В дебет счета 10 «Материалы» заносим стоимость материалов на начало месяца (Сн). Далее разносим в дебет и кредит операции, связанные с движением материалов. Записываем номер операции и сумму в дебет счета 10, если операция отражает поступление материалов, или в кредит счета, если в операции происходит выбытие материалов. Затем подсчитываем оборот по дебету как сумму всех операций по поступлению материалов и оборот по кредиту как сумму операций, связанных с выбытием материалов. Далее вычисляем сальдо конечное.
Метод двойной записи сродни революции для бухгалтерского учета. Суть его в том, что хозяйственная операция отражается одновременно на двух разных счетах, благодаря чему всегда сохраняется общий баланс. Активные счета и пассивные, активно-пассивные - в чем разница, каков порядок записи на них? Читайте подробнее в статье.
Активы и обязательства
Любой счет предназначен для отражения на нем хозяйственных операций, которые происходят на предприятии. В любой фирме есть активы, то, чем обладают: деньги и их эквиваленты, имущество. А есть источники, то есть средства, за счет которых на предприятии появились деньги и имущество. Это могут быть займы, задолженность поставщикам и многое другое.
Именно этот принцип и лежит в основе разделения счетов. Активные счета - те, на которых учитывается имущество. Пассивные счета - те, на которых отражаются обязательства или источники. Также есть ряд счетов, которые могут быть как активными, так и пассивными одновременно.
Порядок записи на активном счете следующий: начальные остатки (сальдо) могут быть отражены только по дебету, приходные операции, когда на предприятие поступает имущество, отражаются всегда по дебету, расходные (выбытие ценностей из организации) - по кредиту. Конечные остатки могут быть записаны только по дебету. Если вдруг в программе остатки отображены иначе, это свидетельствует о допущенной ошибке.
Список активных счетов
Найти все счета и посмотреть, к какому разделу они относятся, можно в плане счетов бухгалтерского учета. Раздел «Активные счета» является в плане самым протяженным, содержит 21 пункт.
Условно они разделены на группы. Счета 01 и 03 используются для информации об основных средствах на предприятии, а также о вложениях, которые были сделаны в создание или приобретение материальных ценностей.
Следующие три счета посвящены нематериальным активам (04, 08, 09), отражению информации о них, о вложениях в их создание и об отложенных активах соответственно.
На счете 10 ведется учет материалов, на 19 собирается НДС по приобретенным ценностям и услугам, который будет принят к зачету.
Номера активных счетов с 20 по 29 связаны с производственной деятельностью предприятия. Эти счета ведутся не во всех компаниях, а только в тех, которые занимаются производством продукции.
Счет 41 предназначен для отражения информации о приобретенных товарах, 43 - для учета готовой продукции на производстве. Счет 44 собирает все расходы, которые понесло предприятие в связи с продажей приобретенных товаров или произведенной продукции.
Счет 45 учитывает те товары, которые на момент учета находятся в пути, то есть отгружены со склада, но нет еще подтвержденного факта получения их покупателем.
Счета 50, 51 и 52 созданы для учета денежных средств. Соответственно: наличных, на расчетном счете и тех, которые в иностранной валюте. Счет 58 учитывает все финансовые вложения, сделанные на предприятии.

Последний счет этого раздела под номером 97 используется для учета расходов будущих периодов.
Особенности пассивного счета
Так как эти счета предназначены для учета источников, то и записи на них ведутся совсем иначе. Начальные остатки отражаются только по кредиту. Операции по сокращению обязательств - по дебету, для роста обязательств используется кредит.
Конечные остатки отражаются только по кредиту счета. Если в программе учета это не так, причиной может быть только допущенная бухгалтером ошибка.

Список пассивных счетов
Он значительно короче, в него входит всего девять пунктов. Счета 02 и 05 предусмотрены для учета амортизации по основным средствам и нематериальным активам.
На счете 42 ведется учет торговой наценки. 66 и 67 предназначены для учета займов и кредитов, которые предприятие оформило на короткий срок или на длительный.
Счет 70 предназначен для того, чтобы вести записи о заработной плате сотрудникам предприятия. На счете 77 расположились отложенные налоговые обязательства.
Особенности активно-пассивных счетов
Эти счета используются как для отражения сведений об имуществе организации, так и обо всех источниках его возникновения.
В этой группе выделяют счета с односторонним или двусторонним отражением сальдо. К первой группе относится счет 99, на котором учитываются прибыли и убытки предприятия. Ведь результат работы может быть только каким-то одним: хорошим или плохим. Соответственно, если сумма доходов организации превысила сумму расходов, то итогом станет прибыль, и конечное сальдо будет записано по кредиту счета, попадет в пассив баланса, так как относится к источникам.
Если расходы превысили доходы, то результатом станет убыток, который отразится в учете в виде остатка по дебету счета 99.

Двустороннее сальдо может быть на счете 76, предназначенном для отражения расчетов с разными дебиторами и кредиторами. Если конечное сальдо отражается по дебету, то счет 76 активный, если по кредиту, то он становится пассивным. Сворачивать сальдо по активно-пассивному счету с двойным сальдо арифметическим методом при составлении баланса является серьезной ошибкой. Дебетовые остатки должны быть размещены в активе баланса, а кредитовые - в пассиве.
Следовательно, начальные остатки по счетам, которые относятся к группе активно-пассивных могут быть как в дебете, так и в кредите. Движения отражаются также по обеим сторонам, конечные остатки мы уже рассмотрели.
Список активно-пассивных счетов
В этой группе 14 пунктов. Счета 99 и 76 вам уже знакомы. Помимо них, есть счет 40, на котором отражается выпуск продукции. К счетам расчетов относятся 60 и 62. Первый из них для покупателей, второй - для поставщиков. На счетах 68 и 69 записаны взаимоотношения с налоговыми органами, пенсионным фондом и другими социальными институтами по начисленным и перечисленным налогам и сборам.

Счета 71, 73, 75 и 79 используются для расчетов внутри предприятия, с подотчетными лицами, персоналом, учредителями. Счет 71 - активный, когда остатки по нему дебетовые, пассивный - когда кредитовые. Так же ведут себя 73,75 и 79.
Осталась еще небольшая группа счетов, которые необходимы для отражения финансовых результатов работы предприятия. Это счет 84, на котором записывается информация о нераспределенной прибыли или непокрытом убытке. Затем счет 90 для результатов продаж, счет 91, который используется для доходов и расходов, не относящихся к основной деятельности предприятия. И счет 99, описанный выше.
Особенности счета 90
В целом логика бухгалтерского учета проста, но есть несколько счетов, которые сложнее для понимания.
Счет 90 активный или пассивный? Он находится в группе активно-пассивных, но ведет себя интересно. Внутри счета есть субсчета. 90.1 предназначен для отражения выручки и может быть только пассивным. Субсчет 90.2 используется для отражения себестоимости проданной продукции и может быть только активным. Субсчет 90.3 предназначен для записей информации об НДС и может быть только активным.
Субсчет 90.9 предназначен для отражения финансовых результатов продажи и проявляет себя как активным, так и пассивным в зависимости от того, что стало итогом: прибыль или убыток.
Поэтому ответ на вопрос о том, счет 90 - активный или пассивный, не может быть однозначным. Возможно как первое, так и второе.
Особенности счетов расчёта
Есть тонкости у счетов 60 и 62. Несмотря на то что они находятся в группе активно-пассивных, каждый из них обладает своими склонностями. Счет 60 преимущественно ведет себя как пассивный, так как более распространенной ситуацией является то, что предприятие должно поставщикам, а не наоборот. Если же особенностью договора является работа по предоплате или перечислена по ошибке сумма больше, чем требовалось, то счет проявляет признаки активного.
62 счет активно-пассивный, но в подавляющем большинстве случаев ведет себя как активный. Так как обычно покупатели должны деньги компании, а не наоборот.

Оба эти счета относятся к тем, остатки по которым для баланса не сворачиваются, а заносятся в обе стороны, если есть как дебетовое сальдо, так и кредитовое.
Забалансовые счета
Для полноты картины осталось рассмотреть небольшую группу счетов, которые не влияют на баланс предприятия, поэтому и носят название забалансовых. Их используют для учета имущества и ценностей, не принадлежащих предприятию. Например, арендованное оборудование или ценности, принятые по договору ответственного хранения. Среди них также есть активные счета и пассивные. Компании, работающие по договору комиссии, все ведут забалансовый учет, так как продают товары, право собственности на которые остается у комитента.

Еще одна важная особенность. Двойная запись на забалансовых счетах не ведется. Информация вносится простой записью либо в дебет счета, либо в кредит.
Эта статья, в первую очередь, будет интересна начинающим бухгалтерам, а также предпринимателям, желающим разобраться в сложностях ведения бухгалтерского учета.
Начнем с самых простых вещей, так сказать, с азов бухгалтерского учета.
Что такое бухгалтерский учет
В Федеральном законе от 6 декабря 2011 г. N 402-ФЗ "О бухгалтерском учете"
дано довольно сложное понятие бухгалтерского учета. В частности, там говорится, что «…Бухгалтерский учет - формирование документированной систематизированной информации об объектах, предусмотренных настоящим Федеральным законом, в соответствии с требованиями, установленными настоящим Федеральным законом, и составление на ее основе бухгалтерской (финансовой) отчетности
»
Иными словами, каждый шаг функционирования фирмы следует документировать, и делать это непрерывно, т.е. сплошным путем, таким образом, упорядочивая информацию о деятельности компании.
Т.е. система учета должна быть построена таким образом, чтобы в любой момент можно было дать четкие ответы, где что находится на фирме и в каких суммах.
Бухгалтерские счета. Понятие и группировка
Для этого и предусмотрены бухгалтерские счета. Это своего рода таблицы, состоящие из двух столбцов, левого и правого, в которых накапливается информация о хозяйственных процессах, происходящих в организации. Левый столбец счета принято называть Дебетом
, а правый - Кредитом
. Каждому счету присваивается определенный номер по Плану счетов
, утвержденному Приказом Минфина РФ от 31.10.2000 № 94Н
.
Допустим, «товары» учитываются на счете 41
, согласно Плану счетов. Для учета материалов принято использовать счет 10
и т.д.
По своему содержанию выделяют активные
и пассивные счета
.
На активных счетах
учитывается наличие и передвижение имущества, относящегося к собственности компании. Это «денежные средства» (сч.51, 50
), «основные средства» (сч.01
), «финансовые вложения» (сч.58
), «материалы» (сч.10) и т.п.
В свой черед, пассивные счета
служат для учета источников формирования имущества, показывают, откуда у организации появилось то или иное имущество. Это как бы «информация» о тех людях или компаниях, благодаря чему или кому возникли наши средства. Например, «уставный капитал» (сч.80
), «займы и кредиты» (сч.66,67
)и т.д.
В этой статье мы подробнее остановимся на активных счетах.
Разберем структуру активного счета и принцип его работы на конкретных примерах.
Активный счет состоит из Сальдо на начало
(стрелочка 1
)- это остаток по счету на начало периода. Дебет
(стрелочка 2
) – это левая часть таблички. Кредит
(стрелочка 3
)- правая часть таблички, и сальдо конечное
(стрелочка 4
)- остаток на конец периода.
Оборот по дебету
– это сумма всех записей по дебету счета. (стрелочка 5
).
Оборот по кредиту
– это сумма всех записей по кредиту счета. (стрелочка 6
).
Схема работы активного счета
Давайте теперь выучим правила работы активных счетов. Как я уже отмечала ранее, на активных счетах учитывается наличие и движение имущества предприятия в стоимостном выражении. На счете происходит всего 2 вида движения - это увеличение счета, и уменьшение счета.
Для наглядности, обращаемся снова к табличке:

Наличие имущества и его увеличение отражается по дебету активного счета
(стрелочка 1
). Соответственно уменьшение производится по кредиту счета
(стрелочка 2
).
Получается, что при поступлении имущества, т.е. при увеличении активного счета, мы ставим запись в дебет счета
, а выбытие имущества, или другими словами уменьшение счета, отражаем по кредиту
.
Для определения конечного остатка по активному счету следует прибегнуть к следующей формуле:
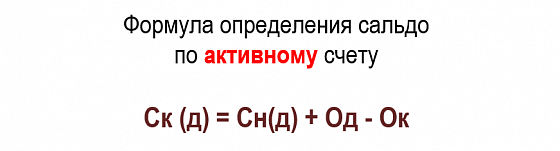
Из чего заключаем: для определения конечного сальдо, нужно сальдо начальное сложить с оборотом по дебету и вычесть обороты по кредиту.
Сальдо активного счета может быть только дебетовое
Давайте проанализируем следующий пример:
На начало дня в кассе остаток денежных средств составлял 0 руб .
В течение дня в кассу поступили:
10 000 руб
.- денежные средства от учредителя в качестве взноса в УК.
120 000 руб
. – оплата за товары от покупателей.
4 000 руб
. – снято с р/с в кассу предприятия.
Произошло следующее выбытие денежных средств:
2 000 руб
. – выдано под отчет работнику организации.
70 000 руб
. выплата з/п сотрудникам.
40 000 руб
.- оплата за товар поставщику.
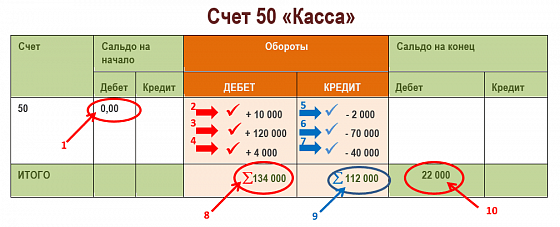
На основе этих данных составим структурную таблицу счета 50 «Касса» и посчитаем сальдо на конец рабочего дня.
Итак, т.к. по условиям сальдо на начало дня у нас составило 0 руб., то запись будет выглядеть так (стрелочка1
).
Идем далее, согласно условию задачи имело место поступление денежных средств от учредителя в сумме 10 000 руб
.
Т.к. счет активный, то увеличение активного счета происходит по дебету, значит, данную сумму записываем в Дт сч.50 (стрелочка 2 ). Аналогично заносим другие поступления по нашему примеру (стрелочка 3,4 ).
Следующие действия - выбытие денежных средств, а именно, выдано сотруднику под отчет 2 000 руб. Уменьшение активов отражается по кредиту активного счета, следовательно, указанную сумму вписываем в Кт сч.50
(стрелочка 5
). Затем подобным образом вносим сведения о выбытии денег по условиям примера (стрелочка 6,7
).
В конце дня подсчитываем обороты по Дт сч.50
. Это итоговая сумма всех записей по дебету счета (стрелочка 8
), и по Кт сч.50 (стрелочка 9
). Наши значения подставляем в формулу расчета конечного сальдо по активному счету, указанную выше.
Как действует схема пассивного счета , Вы можете прочитать видео урока одной из тем этого курса.
Проверьте, насколько внимательно Вы изучили статью, пройдите тест:
Увеличение имущества организации отражается:- по Дебету активного счета
- по Кредиту активного счета Сальдо активного счета:
- только Кредитовое
- только Дебетовое
- может быть как Дебетовым, так и Кредитовым Активные счета служат для отражения:
- наличия и движения имущества
- источников формирования имущества и обязательств
Эксперт по вопросам налогового и бухгалтерского учета
Ведение бухучета в хозяйственном субъекте предполагает использование такого инструмента, как счета бухучета, используемых для группировки сведений по объектам, за которыми осуществляется наблюдение. Они бывают нескольких видов. Основанием для нумерации счетов является План счетов бухгалтерского учета на 2019 год с пояснениями и проводками. Следует различать план счетов коммерческих предприятий, а также предназначенный для кредитной и бюджетной сферы.
В связи с важностью данных, которые предоставляет бухучет, его регулирование осуществляется на нескольких уровнях, в том числе и законодательно. Одним из регулирующих органов в данной сфере является Правительство РФ в лице Министерства финансов РФ.
Последний план счетов бухгалтерского учета был введен в действие Приказом Минфина в 2000 году в целях реформирования действующей системы бухучета и сближения ее со стандартами международного учета.
Данный документ предназначен для использования всеми предприятиями и организациями, за исключением субъектов бюджетной сферы и кредитных учреждений. Для последних разработаны специализированные Планы, которые отражают специфику их деятельности.
Типы счетов
Счета - это группировка сведений об определенных объектах бухучета, которая происходит на основании использования принципа двойной записи (то есть данные одновременно фиксируются по дебету первого счета и кредиту другого).
Если на счете показывается имущество предприятия, то он называется активным . Это счета для отражения основных средств, материалов, денежных средств, товаров, готовой продукции, расходов и т. д.
Для такого типа счетов характерно следующее: остаток средств показывается по дебету (актив), прирост происходит по дебету, снижение по кредиту счета, итоговый остаток считается путем сложения остатка на начало и оборота по дебету счета и вычитанием из их суммы кредитового оборота.
Пассивные счета необходимы для фиксирования сведений по источникам создания средств предприятия. Это счета учета уставного, резервного и добавочного капитала и т. д. а также займов.
Для этих счетов характерно следующее: остаток показывается по кредиту, прирост происходит по кредиту, а снижение по дебету счета, итоговый остаток рассчитывается путем вычитания из суммы начального остатка и кредитового оборота движения по дебету счета.
Кроме этого также используются активно-пассивные счета, они дополнительно могут делиться на:
- Счета, где остаток может находиться как по кредиту, так и по дебету счета сразу. Это в обычно счета отражения расчетов с поставщиками, покупателями, персоналом, бюджетом и т. д.
- Счета, где остаток может только активным или только пассивным. В первую очередь к ним относятся счета учета финансовых результатов.
План счетов бухгалтерского учета 2019 с пояснениями и проводками
Раздел I. Внеоборотные активы
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| Активный | На счете ведется , находящихся в организации | ||
| Пассивный | Субсчета открываются по видам ОС | На счете учитываются суммы , накопленные в процессе использования основных средств | |
| Активный | Субсчета могут открываться по видам и объектам ценностей | На счете производится учет информации о вложениях в материальные ценности, которые предоставляются другим во временное пользование за плату | |
| 04 Нематериальные активы | На счете учитываются вложения в нематериальные активы либо работы НИОКР | ||
| 05 Амортизация нематериальных активов | Пассивный | Субсчета открываются по видам НМА или расходов на НИОКР | На счете учитывается накопленная амортизация за время использования НМА |
| 06 | Не применяется | ||
| 07 Оборудование к установке | Активный | Субсчета открываются по видам оборудования, местам его нахождения | На счете учитывается приобретенное оборудование, которое должно устанавливаться в строящихся объектах |
| 08/1. Приобретение земельных участков 08/2. Приобретение объектов природопользования 08/3. Строительство объектов ОС 08/4. Приобретение объектов ОС 08/5. Приобретение НМА 08/6. Перевод молодняка животных в основное стадо 08/7. Приобретение взрослых животных 08/8. Выполнение НИОКР | На счете производится накопление затрат по объектам, которые далее будут приниматься к учету как ОС либо НМА | ||
| 09 Отложенные налоговые активы | Субсчета могут открываться по видам активов либо обязательств | На счете производится отражение возникших отложенных налоговых активов | |
Раздел II. Производственные запасы
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| Активный | 10/1. Сырье и материалы 10/2. Покупные полуфабрикаты и комплектующие изделия, конструкции и детали 10/3. Топливо 10/4. Тара и тарные материалы 10/5. Запасные части 10/6. Прочие материалы 10/7. Материалы, переданные в переработку на сторону 10/8. Строительные материалы 10/9. Инвентарь и хозяйственные принадлежности 10/10. Специальная оснастка и специальная одежда на складе 10/11. Специальная оснастка и специальная одежда в эксплуатации | На счете и его субсчетах производится учет различных видов сырья и материалов, предназначенных для производственной деятельности | |
| 11 Животные на выращивании и откорме | Субсчета могут открываться по местам содержания животных, видам, возрасту и т. д. | На счете учитывается наличие и движение молодых животных, птицы и т. д. | |
| 12, 13 | Не применяются | ||
| 14 Резервы под снижение стоимости материальных ценностей | Пассивный | На счете учитываются резервы, созданные на случай отклонения учетной стоимости имеющегося сырья и материалов от рыночной | |
| 15 Заготовление и приобретение материальных ценностей | Активный | На счете учитывается стоимость материалов и запасов, находящихся в пути | |
| 16 Отклонение в стоимости материальных ценностей | Активно-пассивный | Субсчета могут открываться по группам запасов | На счете учитывается разница между фактической и учетной ценами приобретения материалов и запасов |
| 17, 18 | Не применяются | ||
| Активный | 19/1. НДС при приобретении ОС 19/2. НДС по приобретенным НМА 19/3. НДС по приобретенным МПЗ | На счете учитывается информация об уплаченным поставщикам суммам налога НДС | |
Раздел III. Затраты на производство
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| Активный | Субсчета могут открываться по видам затрат либо видам продукции | На данном счете учитываются затраты на производство продукции, работ или услуг, для которых и было организовано предприятие | |
| 21 Полуфабрикаты собственного производства | Субсчета могут открываться по местам хранения либо наименованиям | На счете производится учет полуфабрикатов собственного производства | |
| 22 | Не применяется | ||
| 23 Вспомогательные производства | Активный | Субсчета могут открываться по видам производств | На счете производится учет затрат производств, которые считаются вспомогательными для основного |
| 24 | Не применяется | ||
| Активный | Субсчета открываются по подразделениям либо статьям расхода | На счете производится учет расходов для обслуживания основного и вспомогательного производств | |
| 26 Общехозяйственные расходы | Субсчета открываются по статьям расхода, месту возникновения и т. д. | На счете производится учет расходов по нуждам управления, напрямую не связанных с производством | |
| 27 | Не применяется | ||
| Активный | Субсчета могут открываться по подразделениям, видам продукции, виновникам и т. д. | На счете учитываются потери от выпуска брака на производстве | |
| 29 Обслуживающие производства и хозяйства | Субсчета могут открываться по видам производств, по их счетам затрат | На счете учитываются затраты на производство продукции, произведенные обслуживающими производствами и хозяйствами | |
| 30-39 | Не применяются | ||
Раздел IV. Готовая продукция и товары
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| 40 Выпуск продукции (работ, услуг) | Активно-пассивный | Счет используется для учета сведений о выпущенной продукции, а также определения отклонения нормативной себестоимости от фактической. Счет должен закрываться каждый месяц. | |
| 41 Товары | Активный | 41/1. Товары на складах 41/2. Товары в розничной торговле 41/3. Тара под товаром и порожняя 41/4. Покупные изделия | На счете производится учет ценностей, которые были приобретены в целях перепродажи |
| 42 Торговая наценка | Пассивный | На счете производится учет торговых наценок, если учет товаров для продажи осуществляется по продажным ценам | |
| 43 Готовая продукция | Активный | Субсчета могут открываться по местам хранения, группам или единицам продукции | На счете производится учет готовой продукции, которая была произведена на предприятии |
| 44 Расходы на продажу | Субсчета могут открываться по статьям и видам расходов | На счете производится учет расходов, которые были понесены с целью продажи товара, работ, услуг | |
| 45 Товары отгруженные | Субсчета могут открываться по местам нахождения продукции или ее видам | На счете производится учет реализованных товаров, выручка от которых некоторое время не может быть признана в бухучете | |
| 46 Выполненные этапы по незавершенным работам | Субсчета могут открываться по видам работ | На счете производится учет завершенных этапов работ, которые имеют самостоятельное значение | |
| 47, 48, 49 | Не применяются | ||
Раздел V. Денежные средства
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| 50 Касса | Активный | 50/1. Касса организации 50/2. Операционная касса 50/3. Денежные документы | На счете производится учет движения наличных средств предприятия |
| 51 Расчетные счета | Субсчета могут открываться по всем расчетным счетам | На счете производится учет движения средств на банковских счетах предприятия | |
| 52 Валютные счета | Субсчета могут открываться по всем счетам в валюте | На счете производится учет движения средств на банковских счетах предприятия, открытых в иностранных валютах | |
| 53, 54 | Не применяются | ||
| 55 Специальные счета в банках | Активный | 55/1. Аккредитивы 55/2. Чековые книжки 55/3. Депозитные счета | На счете производится учет денежных обязательств в рублях и валюте, находящихся в аккредитивах, векселях и прочих денежных документах |
| 56 | Не применяется | ||
| 57 Переводы в пути | Активный | На счете производится учет денежных сумм в рублях и валюте, которые отправлены, но еще не зачислены по назначению | |
| 58 Финансовые вложения | 58/1. Паи и акции 58/2. Долговые ценные бумаги 58/3. Предоставленные займы 58/4. Вклады по договору простого товарищества | На счете учитываются инвестиции компании в облигации, акции, прочие ценные бумаги и т. д. | |
| 59 Резервы под обесценение финансовых вложений | Пассивный | Субсчета могут открываться по каждому резерву | На счете производится учет денежных средств, отведенных под резерв на случай обесценения финансовых вложений. |
Раздел VI. Расчеты
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| Активно-пассивный | На счете производится учет расчетов с поставщиками и подрядчиками субъекта бизнеса | ||
| 61 | Не применяется | ||
| Активно-пассивный | Субсчета могут открываться по договорам, контрагентам и т. д. | На счете производится учет расчетов с покупателями и заказчиками | |
| 63 Резервы по сомнительным долгам | Пассивный | На счете учитываются денежные суммы сформированных резервов по сомнительным задолженностям | |
| 64, 65 | Не применяется | ||
| 66 Расчеты по краткосрочным кредитам и займам | Пассивный | На счете учитываются сведения о краткосрочных (до 12 месяцев) кредитах и займах, полученных компанией | |
| 67 Расчеты по долгосрочным кредитам и займам | Субсчета могут открываться по видам кредитов и займам, организациях их выдавшим и т.д. | На счете учитываются сведения о долгосрочных (больше 12 месяцев) кредитах и займах, полученных компанией | |
| Активно-пассивный | Субсчета открываются по видам налогов и сборов | На счете производится учет расчетов субъекта по налогам и сборам | |
| 69/1. Расчеты по социальному страхованию 69/2. Расчеты по пенсионному обеспечению 69/3. Расчеты по обязательному медицинскому страхованию | На счете учитываются расчеты по отчислениям в соцфонды | ||
| Субсчета открываются по работникам организации | На счете производится учет расчетов с работниками компании по оплате труда, выплате дохода по акциям и т. д. | ||
| Субсчета могут открываться по подотчетным лицам | На счете производится учет сумм, которые были выданы под отчет на выполнение производственных или административных расходов | ||
| 72 | Не применяется | ||
| 73 Расчеты с персоналом по прочим операциям | Активно-пассивный | 73/1. Расчеты по предоставленным займам 73/2. Расчеты по возмещению материального ущерба | На счете учитываются расчеты с персоналом компании по всем видам расчетов, кроме зарплаты и подотчета |
| 74 | Не применяется | ||
| 75 Расчеты с учредителями | Активно-пассивный | 75/1. Расчеты по вкладам в уставный (складочный) капитал 75/2. Расчеты по выплате доходов | На счете учитываются расчеты между компанией и учредителями |
| 76/1. Расчеты по имущественному и личному страхованию 76/2. Расчеты по претензиям 76/3. Расчеты по причитающимся дивидендам и другим доходам 76/4. Расчеты по депонированным суммам | На счете происходит учет расчетов с дебиторами и кредиторами, которые не могут быть отнесены к счетам с 60 по 75 | ||
| 77 Отложенные налоговые обязательства | Пассивный | Субсчета открываются по видам активов или обязательств, по которым произошла налоговая разница | Субсчет используется для учета возникших налоговых обязательств |
| 78 | Не применяется | ||
| 79 Внутрихозяйственные расчеты | Активно-пассивный | 79/1. Расчеты по выделенному имуществу 79/2. Расчеты по текущим операциям 79/3. Расчеты по договору доверительного управления имуществом | Счет применяется для учета расчетов между филиалами, обособленными подразделениями, отделениями и т.д. |
Раздел VII. Капитал
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| 80 Уставный капитал | Пассивный | Могут открываться по каждому участнику | На счете производится сбор информации по созданию и движению уставного капитала |
| 81 Собственные акции (доли) | Активный | На счете учитывается движение акций, которые были выкуплены акционерным обществом у держателей для дальнейшей продажи или аннулирования | |
| 82 Резервный капитал | Пассивный | На счете отражается формирование и изменение резервного капитала | |
| 83 Добавочный капитал | Могут открываться субсчета по направлениям создания и использования | На счете отражается формирование и изменение добавочного капитала | |
| 84 Нераспределенная прибыль (непокрытый убыток) | Активно-пассивный | Могут открываться субсчета по направлениям использования средств | На счете отражается движение средств нераспределенной прибыли либо непокрытого убытка субъекта |
| 85 | Не применяется | ||
| 86 Целевое финансирование | Активно-пассивный | Могут открываться счета по назначению средств и источникам финансирования | На счете производится учет средств, которые поступили для осуществления мероприятий целевого назначения |
| 87, 88, 89 | Не применяется | ||
Раздел VIII. Финансовые результаты
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| Активно-Пассивный | 90/1. Выручка 90/2. Себестоимость продаж 90/3. Налог на добавленную стоимость 90/4. Акцизы 90/5. Прибыль/убыток от продаж | На счете производится сбор информации по текущей деятельности для определения финансового результата. Вся информация группируется по субсчетам, после чего списывается на счет 90/9 | |
| 91 Прочие доходы и расходы | 91/1. Прочие доходы 91/2. Прочие расходы 91/9. Сальдо прочих доходов и расходов | На данном счете отражаются сведения об иных доходах и расходах, не относящихся к основной деятельности. В конце периода все субсчета закрываются на счет 91/9 | |
| 92, 93 | Не применяются | ||
| 94 Недостачи и потери от порчи ценностей | Активный | На счете происходит учет различных недостач и потерь, независимо от выявления виновных лиц по ним. | |
| 95 | Не применяется | ||
| 96 Резервы предстоящих расходов | Пассивный | Субсчета открываются по видам резервов | На счете производится учет резервных средств, которые должны быть равномерно отнесены на затраты производства или продаж |
| 97 Расходы будущих периодов | Активный | Субсчета открываются по видам расходов | На счете учитываются расходы, которые произведены в данном периоде, но фактически относятся к будущим. |
| 98 Доходы будущих периодов | Пассивный | 98/1. Доходы, полученные в счет будущих периодов 98/2. Безвозмездные поступления 98/3. Предстоящие поступления задолженности по недостачам, выявленным за прошлые годы 98/4. Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей | На счете производится учет доходов, которые субъект получил в данном периоде, но фактически они относятся к будущим периодам. |
| 99 Прибыли и убытки | Активно-Пассивный | Необходим для получения итогового финансового результата за текущий период. При оформлении годового отчета счет закрывается на счет 84. | |
Забалансовые счета
| Номер счета и название | Тип счета | Субсчета, аналитика | Пояснения |
| 001 Арендованные основные средства | Забалансовый | Субсчета могут открываться по арендодателям или по объектам ОС | На счете производится учет объектов ОС, которые находятся в аренде у компании |
| 002 Товарно-материальные ценности, принятые на ответственное хранение | Субсчета могут открываться по видам ценностей, владельцам, местам хранения и т. д. | На счете производится учет ценностей, которые приняты компанией на ответственное хранение | |
| 003 Материалы, принятые в переработку | Субсчета могут открываться по заказчикам, видам сырья, местам их расположения и т.д. | На счете производится учет полученного сырья и материалов, которое подлежит переработке в готовую продукцию | |
| 004 Товары, принятые на комиссию | Субсчета могут открываться по владельцам товаров и наименованию товаров | На счете производится учет товаров, которые приняты организацией по договору на комиссию | |
| 005 Оборудование, принятое для монтажа | Субсчета открываются по объектам или единицам оборудования | Обычно счет используется подрядчиками, на нем учитывается оборудование заказчика, которое будет устанавливаться на объекте | |
| 006 Бланки строгой отчетности | Субсчета могут открываться по видам бланков и местам их нахождения | Субсчет используется для учета движения бланков строгой отчетности - книжек квитанций, дипломов, удостоверений и т. д. | |
| 007 Списанная в убыток задолженность неплатежеспособных дебиторов | Субсчета открываются по каждому дебитору, чей долг был списан | Счет используется для учета долгов, которые были списаны по завершению срока давности. По закону, они числятся за балансом еще в течение 5 лет. | |
| 008 Обеспечения обязательств и платежей полученные | Субсчета могут открываться по каждому полученному обеспечению | Счет используется для учета обеспечений, которые получены под обязательства или товары | |
| 009 Обеспечения обязательств и платежей выданные | Субсчета могут открываться по каждому выданному обеспечению | Счет используется для учета обеспечений, выданных фирмой под погашение своих обязательств | |
| 010 Износ основных средств | Субсчета могут открываться по каждому объекту | Счет используется для накопления сведений об износе жилого фонда, объектов благоустройства и т. д. | |
| 011 Основные средства, сданные в аренду | Субсчета могут открываться по арендаторам или по объектам ОС | Счет предназначен для учета объектов ОС, которые были отданы в аренду, если по договору они должны учитываться на балансе арендатора |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации