
Денежный поток рассматривается как поток. Что же такое чистый денежный поток
Разберем виды денежных потоков предприятия: экономический смысл показателей – чистый денежный поток (NCF) и свободный денежный поток, их формулу построения и практические примеры расчета.
Чистый денежный поток. Экономический смысл
Чистый денежный поток (англ. Net Cash Flow, Net Value, NCF, текущая стоимость ) – является ключевым показателем инвестиционного анализа и показывает разницу между положительным и отрицательным денежным потоком за выбранный промежуток времени. Данный показатель определяет финансовое состояние предприятие и способность предприятия повышать свою стоимость и инвестиционную привлекательность. Чистый денежный поток представляет собой сумму денежного потока от операционной, финансовой и инвестиционной деятельности предприятия.
Потребители показателя чистого денежного потока
Чистый денежный поток используется инвесторами, собственниками и кредиторами для оценки эффективности вложения в инвестиционный проект/предприятие. Значение показателя чистого денежного потока используется в оценке стоимости предприятии или инвестиционного проекта. Так как инвестиционные проекты могут иметь продолжительный срок реализации, то все будущие денежные потоки приводят к стоимости в настоящий момент времени (дисконтируют), в результате получается показатель NPV (Net Present Value ). Если проект краткосрочный, то при расчете стоимости проекта на основе денежных потоков дисконтированием можно пренебречь.
Оценка значений показателя NCF
Чем выше значение чистого денежного потока, тем более инвестиционно привлекателен проект в глазах инвестора и кредитора.
Формула расчета чистого денежного потока
Рассмотрим две формулы расчета чистого денежного потока. Так чистый денежный поток рассчитывается как сумма всех денежных потоков и оттоков предприятия. И общую формулу можно представить в виде:
NCF – чистый денежный поток;
CI (Cash Inflow ) – входящий денежный поток, имеющий положительный знак;
CO (Cash Outflow ) – исходящий денежный поток с отрицательным знаком;
n – количество периодов оценки денежных потоков.
Распишем более подробно чистый денежный поток по видам деятельности предприятия в результате формула примет следующий вид:
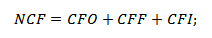 где:
NCF – чистый денежный поток;
CFO – денежный поток от операционной деятельности;
CFF – денежный поток от финансовой деятельности;
Пример расчет чистого денежного потока
Разберем на практике пример расчета чистого денежного потока. На рисунке ниже показан способ формирования денежных потоков от операционной деятельности, финансовой и инвестиционной.

Виды денежных потоков предприятия
Все денежные потоки предприятия, которые формируют чистый денежный поток, можно разделить на несколько групп. Так в зависимости цели использования оценщиком выделяют следующие виды денежных потоков предприятия:
- FCFF – свободный денежный поток фирмы (активов). Используется в моделях оценки стоимости инвесторами и кредиторами;
- FCFE – свободный денежный поток от капитала. Используется в моделях оценки стоимости акционерами и собственниками предприятия.
Свободный денежный поток фирмы и капитала FCFF, FCFE
А. Дамодаран выделяет два вида свободных денежных потоков предприятия:
- Свободный денежный поток фирмы (Free Cash Flow to Firm, FCFF, FCF ) – денежный поток предприятия от ее операционной деятельности за исключением инвестиций в основной капитал. Свободный денежный поток фирмы зачастую называют просто свободный денежный поток, т.е. FCF = FCFF. Данный вид денежного потока показывает: сколько остается денежных средств у предприятия после вложения в капитальные активы. Данный поток создается активами предприятия и поэтому в практике его называют свободным денежным потоком от активов. FCFF используется инвесторами компании.
- Свободный денежный поток на собственный капитал (Free Cash Flow to Equity, FCFE ) – денежный поток предприятия только от собственного капитала предприятия. Данный денежный поток, как правило, используется акционерами компании.
Свободный денежный поток фирмы (FCFF) используется для оценки стоимости предприятия, тогда как свободный денежный поток на капитал (FCFE) используется для оценки акционерной стоимости. Главное отличие заключается в том, что FCFF оценивает все денежные потоки как собственного, так и заемного капитала, а FCFE оценивает денежные потоки только от собственного капитала.
Формула расчета свободного денежного потока фирмы (FCFF)
EBIT (Earnings Before Interest and Taxes ) – прибыль до уплаты налогов и процентов;
СNWC (Change in Net Working Capital ) – изменение оборотного капитала, деньги потраченные на приобретение новых активов;
Capital Expenditure ) .
Дж. Инглиш (2001 г.) предлагает вариацию формулы свободного денежного потока фирмы, которая выглядит следующим образом:
CFO (C ash Flow from Operations) – денежный поток от операционной деятельности предприятия;
Interest expensive – процентные расходы;
Tax – процентная ставка налога на прибыль;
CFI – денежный поток от инвестиционной деятельности.
Формула расчета свободного денежного потока от капитала (FCFE )
Формула оцени свободного денежного потока капитала имеет следующий вид:
NI (Net Income ) – чистая прибыль предприятия;
DA – амортизация материальных и нематериальных активов;
∆WCR – чистые капитальные затраты, которые также называются Capex (Capital Expenditure );
Investment – размер осуществляемых инвестиций;
Net borrowing – разница между погашенными и полученными кредитами.
Использование денежных потоков в различных методах оценки инвестиционного проекта
Денежные потоки используются в инвестиционном анализе для оценки различных показателей эффективности проекта. Рассмотрим основные три группы методов, которые строятся на любых видах денежных потоков (CF):
- Статистические методы оценки инвестиционных проектов
- Срок окупаемости инвестиционного проекта (PP, Payback Period)
- Рентабельность инвестиционного проекта (ARR, Accounting Rate of Return)
- Текущая стоимость (NV, Net Value )
- Динамические методы оценки инвестиционных проектов
- Чистый дисконтированный доход (NPV, Net Present Value)
- Внутренняя норма прибыли (IRR, Internal Rate of Return)
- Индекс прибыльности (PI, Profitability index)
- Эквивалент ежегодной ренты (NUS, Net Uniform Series )
- Чистая норма доходности (NRR, Net Rate of Return )
- Чистая будущая стоимость (NFV, Net Future Value )
- Дисконтированный срок окупаемости (DPP, Discounted Payback Period)
- Методы учитывающие дисконтирование и реинвестирование
- Модифицированная чистая норма рентабельности (MNPV, Modified Net Rate of Return )
- Модифицированная норма прибыли (MIRR, Modified Internal Rate of Return )
- Модифицированный чистый дисконтированный доход (MNPV, Modified Present Value )
Во всех данных моделях оценки результативности проекта в основе лежат денежные потоки, на основе которых делается выводы о степени эффективности проекта. Как правило, инвесторы используют свободные денежные потоки фирмы (активов) для оценки данных коэффициентов. Включение в формулы расчета свободных денежных потоков от собственного капитала позволяет сделать акцент на оценку привлекательности проекта/предприятия для акционеров.
Резюме
В данной статье мы рассмотрели экономический смысл чистого денежного потока (NCF), показали, что данный показатель позволяет судить о степени инвестиционной привлекательности проекта. Рассмотрели различные подходы в расчете свободных денежных потоков, которые позволяет сделать акцент на оценку, как для инвесторов, так и для акционеров предприятия. Повышайте точность оценки инвестиционных проектов, с вами был Иван Жданов.
Что такое FCF
Согласно определению FCF (Free Cash Flow) представляет собой денежные средства за определенный период, которыми компания располагает после инвестиций на поддержание или расширение своей базы активов (Capex). Это измерение финансовых показателей и здоровья компании.
Существует два типа свободного денежного потока: свободный денежный поток для фирмы (FCFF) и свободный денежный поток для акционеров (FCFE).
Свободный денежный поток (FCF) - это денежные потоки, доступные всем инвесторам в компании, включая акционеров и кредиторов.
Данный показатель не является стандартизированным бухгалтерским показателем, т.е. вы не сможете найти его в отчетности компании. Менеджмент компании может рассчитывать FCF отдельно и использует его для наглядности финансового положения компании. Чаще всего подсчитанный FCF можно найти в презентациях компании, пресс-релизе или анализе руководством финансового состояния и результатов деятельности компании (MD&A).
Существует 3 основных метода расчета FCF
Выбор способа расчета зависит от того, насколько глубоко вы хотите проанализировать денежные потоки компании и на каких данных производится расчет показателя (исторических или прогнозных).
1 способ - самый простой, рассчитанный на первичную оценку денежных потоков компании по фактическим данным:
FCF = Чистые денежные потоки, полученные от операционной деятельности - капитальные затраты (Capex).
То есть из полученных за период денег от основной деятельности мы вычитаем капитальные затраты на поддержание или расширение производства.
Рассчитаем свободный денежный поток за I квартал 2018 г. на примере компании «Северсталь».
Все значения расчета мы можем взять из отчета о движении денежных средств компании .
Капитальные затраты мы можем найти в отчете об инвестиционной деятельности. В данном случае они складываются из двух статей - Приобретение основных средств + приобретение нематериальных активов.
(В скобках подписана цифра, соответствующая строке в отчетности выше).
2 способ - более сложный, который более подробно раскрывает причины изменения свободного денежного потока:
FCF = EBITDA - налог на прибыль уплаченный - капитальные затраты (Capex) - изменения в оборотном капитале (NWC, Net working capital change)
То есть «грязный показатель» денежного потока (EBITDA) мы очищаем от налогов и изменения в оборотном капитале. Обратите внимание, что для расчета берутся именно фактически уплаченные налоги на прибыль, которые отражается в отчете о движении денежных средств компании. Это обусловлено тем, что FCF показывает реальные деньги, которые остаются в компании, в то время как уплаченные и бумажные налоги могут расходиться в несколько раз.
Что касается изменения в оборотном капитале, то каждый период компания должна поддерживать чистые оборотные активы, чтобы заниматься своей операционной деятельностью. Если она захочет увеличить выручку, она вынуждена будет увеличивать оборотный капитал, что в свою очередь требует привлечение дополнительных денежных средств из операционного потока на приобретение дополнительных активов.
Изменение в оборотном капитале также берется из отчета о движении денежных средств, тем не менее, компании не всегда его приводят в нем. Тогда мы можем посчитать NWC change самостоятельно из баланса компании, путем подсчета изменений оборотных активов и обязательств относительно предыдущего периода.
Расчет FCF вторым способом для компании «Северсталь»:
Получился результат больше, чем в первом случае. Не забываем, что EBITDA может содержать неденежные статьи, на которые необходимо корректировать свободный денежный поток.
3 способ подобен второму методу, но используется для прогнозных целей:
FCF = EBIT*(1-tax) + амортизация - капитальные затраты - изменения в оборотном капитале
Данный метод отличается от предыдущего исключительно учетом налогов. Поскольку он используется в целях прогнозирования, мы не знаем какими будут реально уплаченные налоги. Тогда в рамках метода используется эффективная средняя налоговая ставка (tax), рассчитанная на исторических данных.
Перечисленные формулы - это базовые формулы в классическом понимании. На практике расчет FCF корректируется разовые или неденежные статьи. Примерами могут служить вычеты, связанные с поступлениями в пенсионный фонд компании, или покупка других бизнесов (она не является частью капитальных затрат).
Таким образом, для каждой фирмы необходимо модернизировать стандартные формулы, чтобы учесть все моменты, связанные с компанией, а также страновыми или отраслевыми особенностями.
В презентации компании «Северсталь» можно найти подробный расчет показателя FCF:
Менеджмент компании отклоняется от классической формулы и вычитает выплаченные проценты (interest paid), а также прочие корректировки (other adjustments). Таким образом, в теоретическом понимании это больше похоже на показатель FCFE, о котором мы поговорим дальше.
Зачем нужен показатель FCF
Теперь давайте разберемся, зачем всем так нужен этот показатель FCF и почему большинство западных компаний привязывают дивидендные выплаты именно к нему.
Свободный денежный поток отражает ту сумму денег, которые зарабатывает компания от операционной деятельности. В отличие от прибыли FCF показывает, насколько компания умеет генерировать денежные потоки (исключает бумажные доходы), которые могут быть направлены на следующие цели:
1. Выплата дивидендов
2. Выкуп акций с биржи (Buyback)
3. Погашение долга
4. Сделки M&A, скупка непрофильных активов
5. Сбережение денег на балансе
Напомним, один из способов оценки справедливой стоимости компании - это модель DCF (дисконтированных бедующих денежных потоков компании) . То есть FCF и его динамика определяет рыночную стоимость акций компании, поскольку чем значительней денежные потоки, тем больше оснований у инвесторов рассчитывать на большие дивиденды (существуют исключения).
Тем не менее, многие компании придерживаются последнего варианта, поскольку боятся, что, если начнут увеличивать дивидендные выплаты, то в скором времени столкнуться с проблемами ликвидности.
Не стоит думать, что FCF это западный показатель, не пригодный для российских реалий. Он является концептуальным, и его смысл не теряется ни при каких обстоятельствах. Однако, если компания отчитывается только по РСБУ, рассчитать его будет гораздо сложнее.
Показатель FCFE (Free cash flow to equity)
FCFE - это разновидность свободного денежного потока, который показывает сколько от FCF приходится на акционеров. Это значение достаточно условная оценка, поскольку акционеры получают лишь дивиденды.
Основное различие между FCFF и FCFE заключается в том, что из FCFF вычитается часть денег, принадлежавшая кредитором. Формула данного показателя выглядит следующим образом:
FCFE = FCF - проценты уплаченные - (долг погашенный за период - долг выпущенный за период)
То есть, если компания нарастила долг за период, то она увеличила свободный денежный поток, которым могут распоряжаться акционеры. Показатель FCFE показывает сумму денег за период, которые акционеры могут использовать для своих нужд (выплата дивидендов, buyback) без вреда для операционной деятельности компании.
Уплаченные проценты мы также можем найти в отчете о движении денежных средств. Изменение долга находится либо в разделе финансовой деятельности ОДДС, либо отражается как изменение суммарного долга из баланса компании к предыдущему периоду.
Для компании «Северсталь» показатель FCFE равен:
Однако показатель свободного денежного потока, приходящегося на акционеров, имеет свои недостатки:
1. FCFE гораздо волатильней во времени, а следовательно менее предсказуем в финансовом моделировании.
2. Большое значение на показатель FCFE оказывает изменение долга за период. Проблема в том, что чаще всего компания не может использовать долг в любых целях (за исключением кредитных линий). Обычно существуют жесткие условия, которые ограничивают менеджмент компаний использовать привлеченные деньги, например, для выплаты дивидендов. В противном случае кредиторы имеют право вето.
Хоть показатель FCFE является больше теоретическим, но он также полезен как FCFF для анализа финансовой деятельности компании.
Чистый денежный поток – это разница между положительным и отрицательным денежным потоками. Наличие положительного чистого денежного потока свидетельствует о платежеспособности предприятия.
На практике используют два метода расчета чистого денежного потока (ЧДП): прямой и косвенный. В обоих случаях чистый денежный поток рассчитывают по видам деятельности. Различия в расчетах касаются только операционной деятельности.
В основе прямого метода лежит движение средств по счетам предприятия. Расчет ведется по видам деятельности предприятия, при этом используются данные Главной книги, журналов-ордеров, аналитического учета. Расчет денежных потоков прямым методом дает возможность оперативного контролировать поступление и расходование средств предприятия и оценивать его платежеспособность и ликвидность. В системе внутрифирменного финансового планирования разработка бюджета доходов и расходов, а также консолидированного бюджета ведется прямым методом. В России данный метод положен в основу формы отчета о движении денежных средств, утвержденный приказом Минфина Российской Федерации от 13.01.200 г. №4Н «О формах бухгалтерской отчетности организаций». Исходным элементом расчета при прямом методе является выручка от реализации.
Формула расчета ЧДП прямым методом по операционной деятельности
(1.27)
где – выручка от реализации;
– прочие поступления;
– затраты по операционной деятельности;
– налоговые платежи;
– прочие выплаты денежных средств.
Недостатком данного метода расчета денежных потоков является то, что он не раскрывает взаимосвязи финансового результата (полученной прибыли) с изменениями абсолютного размера денежных средств.
Таблица 1.2
Пример расчета чистого денежного потока от операционной деятельности (прямой метод)
Косвенный метод предпочтителен с аналитической точки зрения, так как дает ответ на вопрос: как связаны между собой чистый денежный поток и чистая прибыль.
На первый взгляд кажется, что чистая прибыль как раз и должна выражаться в приросте денежных средств предприятия. Однако более глубокий анализ показывает, что денежный поток может быть как больше, так и меньше чистой прибыли. Например, если в течение отчетного периода приобретено оборудование за счет собственных средств, то это приведет к уменьшению денежного потока по сравнению с чистой прибылью. Если же в отчетном месяце получен кредит или произведена эмиссия акций, то это приведет к увеличению денежного потока по сравнению с чистой прибылью.
Таким образом, различия между суммой полученной прибыли и денежными потоками проявляются в следующем:
прибыль отражает чистый доход, полученный предприятием за определенный период времени (год, квартал), что не совпадает с реальным поступлением денежных средств в течение этого периода:
денежный поток включает поступления (кредиты, дотации, инвестиции) и выплаты (погашение кредитов, займов), которые не учитываются при расчете прибыли;
некоторые виды начисленных затрат (амортизация, расходы будущих периодов увеличивают издержки, но не вызывают оттоков и притоков денежных средств);
наличие прибыли не означает наличия у предприятия свободных денежных средств.
Например, при увеличении объемов производства, организация может испытывать в определенный момент нехватку денежных средств для оплаты счетов, то есть быть неплатежеспособной, хотя и прибыльной.
Итак, прибыль – это некоторая сумма денег, рассчитанная на конец отчетного периода, денежный поток – это движение средств в реальном режиме времени.
При косвенном методе чистая (нераспределенная) прибыль преобразуется в чистый денежный поток от операционной деятельности путем соответствующих корректировок. Корректирующими факторами являются амортизация и любые изменения в текущих активах и пассивах. Исходной информацией при этом служат данные бухгалтерского баланса, отчета о прибылях и убытках, приложений к балансу, главной книги.
Формула для расчета ЧДП косвенным методом по операционной деятельности
, (1.28)
где – чистая прибыль;
, - ? амортизации основных средств и нематериальных активов соответственно;
– прирост (снижение) дебиторской задолженности;
– прирост (снижение) суммы запасов товарно-материальных ценностей;
– прирост (снижение) кредиторской задолженности;
– прирост (снижение) резервного и других страховых фондов.
Как видно из формулы (1.28), чистый денежный поток зависит от происходящих изменений в стоимости активов и пассивов баланса.
Таблица 1.3
Пример расчета чистого денежного потока от операционной деятельности косвенным методом
Положительный денежный поток формируется либо за счет уменьшения актива, либо за счет увеличения пассива. Продажа запасов, оборудования, сокращение дебиторской задолженности – все это обеспечивает поступление денежных средств.
Получение кредитов, продажа обыкновенных акций и проч. влекут за собой увеличение пассива и дополнительный приток финансовых ресурсов.
Отрицательный денежный поток связан либо с увеличением активов, либо с уменьшением пассивов. Так например, рост запасов, дебиторской задолженности, строительство хозяйственного объекта увеличивают активы, поглощая денежные средства. Аналогично, выплата банковского кредита, снижение кредиторской задолженности, убыток вместо прибыли – все это сокращает пассивы, вызывая отток средств.
Финансовые директора, составляющие отчет о движении денежных средств, нередко сталкиваются с тем, что рассчитанный остаток средств на конец периода не соответствует данным бухгалтерского учета. Причина в том, что не были сделаны важные корректировки к расчетам денежного потока.
Расчет чистого денежного потока. Формула
На основе бухгалтерского баланса чистый денежный поток компании за период (ΔД) можно рассчитать так:
ΔД = (ΔП - ΔТА + ΔТП) + (-ΔВОА) + (ΔСК + ΔЗК),
где ΔП
- изменение нераспределенной прибыли (стр. 470 бухгалтерского баланса);
ΔТА
- изменение текущих активов без учета денежных средств (стр. 290 - стр. 260);
ΔТП
- изменение текущих пассивов (стр. 690 - стр. 610);
ΔВОА
- изменение внеоборотных активов (стр. 190);
ΔСК
- изменение собственного капитала без учета нераспределенной прибыли (стр. 490 - стр. 470);
ΔЗК
- изменение заемного капитала (стр. 590 + стр. 610).
Примерно так и составляют отчет о движении денежных средств косвенным методом, считая, что: ΔП - ΔТА + ΔТП - денежный поток от операционной деятельности, а -ΔВОА и ΔСК + ΔЗК - потоки от инвестиционной и финансовой деятельности соответственно. На самом деле это не совсем так.
После того как эти поправки будут определены, предстоит:
- разбить корректировки на составляющие (начисленные, но не уплаченные проценты, курсовые разницы по валютным кредитам и пр.). Здесь будет не обойтись без анализа корреспонденции по счетам бухгалтерского учета;
- скорректировать операционный денежный поток на выявленные корректировки по инвестиционной и финансовой деятельности.
В результате формула расчета чистого денежного потока с учетом корректировок будет выглядеть так:
ΔД = (ΔП - ΔТА + ΔТП + ИК1 + … + ИКn + ФК1 + … + ФКn) + (-ΔВОА - ИК1 - … - ИКn) + (ΔСК + ΔЗК - ФК1 - … - ФКn),
где ИК1...n
- корректировки денежного потока от инвестиционной деятельности;
ФК1...n
- корректировки денежного потока от финансовой деятельности.
Личный опыт
Олег Мосеев, финансовый директор ГК «АвтоСпецЦентр»
В нашей компании отчет о движении денежных средств косвенным методом готовится по аналогичной методике. Преимущество такой формы отчета заключается в наглядности перехода от прибыли, заработанной компанией за период, к денежному потоку. После того как я четыре года назад инициировал подготовку данного отчета, вопрос, почему изменения остатков по счетам не совпадают с показателями чистой прибыли, ушел сам собой.
Расчет денежных потоков. Пример
Таблица 3. Отчет о движении денежных средств за декабрь 2009 года, построенный косвенным методом
| № п/п | Показатель | Сумма, тыс. руб. |
| 1 | Входящий остаток | 4505 |
| 2 | Чистая прибыль | 2342 |
| 3 | Амортизация | 1141 |
| 4 | Движение дебиторской задолженности |
-18 145 |
| 5 | Движение кредиторской задолженности |
161 |
| 6 | -931 | |
| 7 | Движение запасов | 2386 |
| 8 | Переходы между статьями учета вне-оборотных и оборотных активов | 47 |
| 9 | Движение НДС к возмещению/уплате | 0 |
| 10 | Начисленные, но невыплаченные расходы по кредитам, займам |
15 |
| 11 | Операционный денежный поток (сумма строк со 2-й по 10-ю) |
-12 984 |
| 12 | Изменение внеоборотных активов | -145 |
| 13 | Амортизация | -1141 |
| 14 | Корректировка движения дебиторской и кредиторской задолженностей по основным средствам | 931 |
| 15 | Переходы между статьями учета внеоборотных и оборотных активов |
-47 |
| 16 | Инвестиционный денежный поток (сумма строк с 12-й по 15-ю) | -402 |
| 17 | Изменение капитала (собственного и заемного) | 14 542 |
| 18 | Начисленные, но невыплаченные расходы по кредитам, займам | -15 |
| 19 | Финансовый денежный поток (сумма строк с 17-й по 18-ю) |
14 527 |
| 20 | Исходящий остаток (стр. 1 + + стр. 11 + стр. 16 + стр. 19) |
5646 |
Следующая группа проводок сельхозпредприятия «Запад» отражает начисление амортизации:
- Дт 20 «Основное производство» - Кт 02 «Амортизация основных средств» -
- 841 тыс. руб.;
- Дт 25 «Общепроизводственные расходы» - Кт 02 «Амортизация основных средств» - 298 тыс. руб.;
- Дт 26 «Общехозяйственные расходы» - Кт 02 «Амортизация основных средств» - 2 тыс. руб.
Полезная статья? Добавьте страницу в закладки, сохраните, распечатайте ее или перешлите.
Отсюда корректировка инвестиционного денежного потока на амортизацию составит 1141 тыс. руб. (841 тыс. руб. + 298 тыс. руб. + 2 тыс. руб.).
В декабре предприятие приняло к учету оборудование на сумму 94 тыс. рублей и отнесло на стоимость внеоборотных активов затраты на проведение строительных работ на 1235 тыс. рублей, а также издержки, связанные с оплатой услуг подрядных организаций, проведенные через подотчетных лиц (4 тыс. руб.). Эти хозяйственные операции (всего на сумму 1333 тыс. руб.) отражены в следующих проводках:
- Дт 07 «Оборудование к установке» - Кт 60 «Расчеты с поставщиками и подрядчиками» - 94 тыс. руб.;
- Дт 08.3 «Вложения во внеоборотные активы» - Кт 60 «Расчеты с поставщиками и подрядчиками» - 1235 тыс. руб.;
- Дт 08.3 «Вложения во внеоборотные активы» - Кт 71 «Расчеты с подотчетными лицами» - 4 тыс. руб.
О том, какие корректировки, связанные с этими операциями, придется сделать, расскажем чуть позже. Итак, перечисленные выше операции касаются инвестиционной деятельности, но список только ими не исчерпывается. Ведь и на «денежных» счетах 50 «Касса» и 51 «Расчетный счет» могут быть отражены операции, относящиеся к этому же виду деятельности. В нашем примере это оплата подрядчикам за выполненные работы (398 тыс. руб.) и выдача денежных средств под отчет (4 тыс. руб.) - всего на сумму 402 тыс. рублей:
- Дт 60 «Расчеты с поставщиками и подрядчиками» - Кт 51 «Расчетные счета» - 398 тыс. руб.;
- Дт 71 «Расчеты с подотчетными лицами» - Кт 50.1 «Касса организации в рублях»- 4 тыс. руб.
Итак, найдены все необходимые для осуществления корректировок проводки. Прежде чем приступать к расчету инвестиционного потока, исключим «транзитные» деньги (свернем проводки по одинаковым счетам).
Рассуждаем так: если дебет счетов учета внеоборотных активов корреспондирует с кредитом некоторого счета X, а кредит счетов 50 и 51 корреспондирует с дебетом того же счета Х на ту же сумму, это означает, что деньги, перекочевав транзитом через счет X, превратились в основные средства.
Эти «транзитные» деньги следует исключить из расчетов, поскольку они не влияют на денежный поток. Гораздо больший интерес представляют деньги, оставшиеся на дебете или кредите счета Х. Именно они приводят к возникновению разницы между инвестиционным денежным потоком и изменением стоимости основных средств по балансу.
В примере такие «транзитные» счета - это счет 60 «Расчеты с поставщиками и подрядчиками» и 71 «Расчеты с подотчетными лицами». Процедура сворачивания проводок состоит в том, что мы очищаем кредит этих счетов от транзитных денег и получаем значение 931 тыс. руб. (94 тыс. руб. (Дт 07 - Кт 60) + 1235 тыс. руб. (Дт 08.03 - Кт 60) + 4 тыс. руб. (Дт 08.03 - Кт 71) - 398 тыс. руб. (Дт 60 - Кт 51) - 4 тыс. руб. (Дт 71 - Кт 50.1)). Полученная цифра - не что иное, как корректировка движения дебиторской и кредиторской задолженности. По своему экономическому смыслу она означает, что приобретение основных средств осуществлено за счет увеличения кредиторской или снижения дебиторской задолженности. Поэтому эта корректировка в расчете инвестиционного потока учитывается со знаком минус.
Итак, в результате анализа проводок было выяснено, что:
- стоимость внеоборотных активов по балансу выросла на 145 тыс. рублей;
- начислена амортизация на 1141 тыс. рублей;
- кредиторская (или дебиторская) задолженность изменилась на 931 тыс. рублей в связи с инвестициями в основные средства;
- разница между списанием и зачислением средств по счетам внеоборотных и оборотных активов составила 47 тыс. рублей.
Теперь несложно вычислить чистый инвестиционный денежный поток косвенным методом (см. табл. 3). Он составит -402 тыс. руб. (-145 тыс. руб. - 1141 тыс. руб. - (- 931 тыс. руб.) - 47 тыс. руб.). Полученная сумма полностью совпадает со значением инвестиционного денежного потока из отчета о движении денежных средств, составленного прямым методом. Значит, все корректировки определены верно.
Шаг 2. Определение корректировок по финансовому денежному потоку
Финансовый денежный поток рассчитывается по той же логике, что и инвестиционный. Анализируем корреспонденции по счетам, на которых учитываются собственный и заемный капитал (67 «Расчеты по долгосрочным кредитам и займам», 80 «Уставный капитал»), проводки по счету 51, относящиеся к финансовой деятельности, и, наконец, рассчитываем необходимые корректировки. В ООО «Запад» по перечисленным счетам были сделаны следующие проводки:
- Дт 91.2 «Прочие расходы» - Кт 67.2 «Проценты по долгосрочным кредитам в рублях» - 1201 тыс. руб. (начис-ленные проценты за кредит);
- Дт 67.2 «Проценты по долгосрочным кредитам в рублях» - Кт 51 «Расчетные счета» - 1186 тыс. руб. (уплаченные проценты за кредит).
Как видно, за отчетный период начислено процентов по банковским кредитам на 15 тыс. рублей больше, чем реально заплачено. Причина такого расхождения в том, что уплата процентов производится 20-го числа каждого месяца. При этом проценты, начисленные за оставшиеся дни месяца, будут выплачены уже в следующем периоде. Выявленная разница между начисленными и уплаченными процентами как раз и объясняет различие между изме-нением стоимости собственного и заемного капитала из баланса предприятия и финансовым денежным потоком из отчета о движении денежных средств, составленного прямым способом.
Получается, что за декабрь 2009 года собственный и заемный капитал компании вырос на 14 542 тыс. руб. (ΔСК + ΔЗК, 0 тыс. руб. + (-1284 тыс. руб.) + 15 826 тыс. руб.). В то же время начисленные, но не выплаченные проценты по кредитам и займам составили 15 тыс. рублей. Отсюда финансовый денежный поток, рассчитанный косвенным способом, равен 14 527 тыс. руб. (14 542 тыс. руб. - 15 тыс. руб.) (см. табл. 3).
Шаг 3. Расчет операционного денежного потока
Операционный денежный поток рассчитывается как сумма изменений нераспределенной прибыли, статей оборотных активов и пассивов баланса, а также корректировок, определенных на предыдущих шагах. По данным баланса ООО «Запад» за декабрь 2009 года (см. табл. 1) нераспределенная прибыль выросла на 2342 тыс. рублей. Запасы сократились на 2386 тыс. рублей, а дебиторская задолженность выросла на 18 145 тыс. рублей. Также за отчетный период на 161 тыс. рублей увеличилась кредиторская задолженность. Соответственно, операционный денежный поток, определенный косвенным методом, в первом приближении равен -13 256 тыс. руб. (2342 тыс. руб. - (-2386 тыс. руб. + 18 145 тыс. руб.) + 161 тыс. руб.). А с учетом определенных раньше корректировок он составит -12 984 тыс. руб. (-13 256 тыс. руб. + 1141 тыс. руб. - 931 тыс. руб. + 47 тыс. руб. + 15 тыс. руб.) (см. табл. 3).
Как видно из полученного результата, несмотря на то, что в анализируемом периоде прибыль предприятия положительна, операционный денежный поток отрицателен. То есть возникает традиционный вопрос: если прибыль есть, то где же деньги? Причина сложившейся ситуации - существенный рост дебиторской задолженности на 18 145 тыс. рублей.
Если разбираться более детально, рост дебиторской задолженности вполне оправдан. Он вызван необходимостью оплаты аванса за поставки зерна в объеме годовой потребности - предприятие обеспечило себя гарантированным запасом кормов до следующего урожая и уже не зависит от колебаний цены на зерно. Основным источником фи-нансирования увеличения дебиторской задолженности стала финансовая деятельность предприятия - выплата аванса осуществлена за счет привлечения краткосрочного банковского кредита. Таким образом, отрицательный операционный поток нельзя считать негативной характеристикой предприятия.
Личное мнение
Елена Денисова, финансовый директор «Шато ле Гранд Восток»
Для небольших компаний отчет о движении денежных средств косвенным методом - основной отчет для работы с инвесторами, поскольку именно он отвечает на главный вопрос: насколько эффективно предприятие генерирует денежные средства. Эффективность этого процесса проще всего просчитать при помощи вариационного анализа, то есть рассчитав отклонения фактических значений по основным статьям движения денежных средств от плановых показателей. Если факт ниже плана, финансист или бухгалтер собирает отклонения по каждой строке, оценивая, таким образом, вклад каждого вида дохода или расхода в итоговое расхождение отчета о движении денежных средств с планом.
Главной целью работы любого предприятия является получение прибыли. В дальнейшем показатель прибыли отражается в специальном налоговом отчете о финансовых результатах — именно он указывает на то, насколько эффективна работа предприятия. Однако на самом деле прибыль лишь частично отображает результаты работы компании и может вовсе не давать представления о том, какое количество денег на самом деле бизнес зарабатывает. Полную информацию по этому вопросу можно узнать только из отчета о движении денежных средств.
Чистая прибыль не может отразить полученные в реальном выражении средства — суммы на бумаге и банковском счете компании это разные вещи. По большей части в отчете данные не всегда фактические и нередко носят чисто номинальный характер. К примеру, переоценка курсовой разницы или амортизационные отчисления не приносят реальных денежных средств, а средства за проданный товар фигурируют как прибыль, даже если деньги еще реально не получены от покупателя товара.
Важно еще и то, что компания расходует часть прибыли на финансирование текущей деятельности, а именно на постройку новых заводских корпусов, цехов, торговых точек — в отдельных случаях такие расходы существенно превышают чистую прибыль компании. В результате всего этого общая картина может быть вполне благоприятной и по чистой прибыли предприятие может быть вполне успешным — а на самом деле фирма будет терпеть серьезные убытки и не получать той прибыли, которая указана на бумаге.
Выполнить правильную оценку прибыльности компании и оценить реальный уровень заработка (а также лучше оценить возможности будущего инвестора) помогает свободный поток денежных средств. Денежный поток можно определить как имеющиеся в свободном распоряжении средства компании после уплаты всех надлежащих расходов или как средства, которые можно вывести из бизнеса без ущерба для последнего. Получить данные для расчета денежных потоков можно из отчета компании по РСБУ или МСФО.
Типы денежных потоков
Существует три типа денежных потоков, причем каждый вариант имеет свои особенности и порядок расчета. Свободный поток денежных средств бывает:
от операционной деятельности – показывает объем денежных средств, которые фирма получает от главного вида деятельности. Этот показатель включает: амортизацию (со знаком минус, хотя реально средства не расходуются), изменение дебиторской и кредитной задолженности, а также складских запасов — и кроме того другие пассивы и активы, если они присутствуют. Результат обычно отображается в графе «Чистые денежные средства от основной / операционной деятельности». Обозначения: Cash Flow from operating activities, CFO или Operating Cash Flow, OCF. Кроме того, это же значение обозначают и просто денежным потоком Cash Flow
;
от инвестиционной деятельности – иллюстрирует денежный поток, направленный на развитие и поддержание текущей деятельности. К примеру, сюда относится модернизация / покупка оборудования, цехов или зданий — поэтому например у банков этот пункт обычно отсутствует. На английском эта графа обычно называется Capital Expenditures (капитальные расходы, CAPEX), а инвестиции могут включать не только вложения «в себя», но и быть направленными на покупку активов других компаний, например акций или облигаций. Обозначается как Cash Flows from investing activities, CFI;
от финансовой деятельности — позволяет проанализировать оборот финансовых поступлений по всем операциям, таким как получение или возврат задолженности, выплата дивидендов, выпуск или обратная покупка акций. Т.е. эта графа отражает ведение компанией бизнеса. Отрицательное значение по долгам (Net Borrowings) означает их погашение компанией, отрицательное значение по акциям (Sale/Purchase of Stock) означает их скупку. И то, и другое характеризует компанию с хорошей стороны. В зарубежной отчетности: Cash Flows from financing activities, CFF
Отдельно можно остановиться на акциях. Как определяется их стоимость? Через три составляющие: в зависимости от их числа, реальной прибыли компании и рыночных настроений в ее отношении. Дополнительная эмиссия акций приводит к падению цены каждой из них, поскольку акций стало больше, а результаты компании за время выпуска скорее всего не менялась или изменилась незначительно. И наоборот — если компания выкупает свои акции, то их стоимость будет распределена между новым (меньшим) количеством бумаг и цена каждой из них поднимется. Условно, если имелось 100 000 акций по цене 50 долларов за штуку и компания выкупила 10 000, то оставшиеся 90 000 акций должны стоить примерно 55.5 долларов. Но рынок есть рынок — переоценка может произойти не сразу или на другие величины (например, статья в крупном издании о подобной политике компании может стать причиной роста ее акций на десятки процентов).
Ситуация с долгами неоднозначная. С одной стороны хорошо, когда компания уменьшает свою задолженность. С другой, грамотно расходуемые кредитные средства могут вывести компанию на новый уровень — главное, чтобы долгов не было слишком много. Например, у известной компании Магнит, которая активно росла несколько лет подряд, свободный денежный поток стал положительным лишь в 2014 году. Причина — развитие за счет кредитов. Возможно, при исследовании стоит выбрать для себя какую-то границу максимального долга, когда риски банкротства начинают перевешивать риск успешного развития.
При суммировании всех трех показателей формируется чистый денежный поток — Net Cash Flow . Т.е. это разница между притоком (поступлением) денег в компанию и их оттоком (расходованием) в определенном периоде. Если речь идет об отрицательном свободном денежном потоке, то он указывается в скобках и говорит о том, что компания теряет средства, а не зарабатывает их. При этом для выяснения динамики лучше сравнить ежегодные, а не квартальные показатели компании, чтобы избежать сезонного фактора.
Как денежные потоки используются для оценки компаний?
Чтобы составить впечатление о компании, необязательно считать Net Cash Flow. Величина свободного денежного потока также позволяет выполнить оценку бизнеса при помощи двух подходов:
исходя из стоимости компании, принимая в учет собственный и заемный (ссудный) капитал;
с учетом только собственного капитала.
В первом случае осуществляется дисконтирование всех денежных потоков, воспроизводимых существующими источниками заемных или собственных средств. При этом ставка дисконтирования принимается как стоимость привлеченного капитала (WACC).
Второй вариант предусматривает расчет стоимости не всей компании, а только ее небольшой части — собственного капитала. С этой целью выполняется дисконтирование собственного капитала FCFE после того, как были выплачены все долги компании. Рассмотрим эти подходы подробнее.
Свободный денежный поток на собственный капитал — FCFE
FCFE (free cash flow to equity) – это обозначение количества денег, оставшихся из полученной прибыли после выплаты налогов, всех долгов и расходов на операционную деятельность предприятия. Расчет показателя проводится с учетом чистой прибыли предприятия (Net Income), к данной цифре прибавляется амортизация. После этого вычитаются капитальные затраты (возникающие в связи с модернизацией и / или покупкой нового оборудования). Итоговая формула расчета показателя, определяемого после уплаты займов и оформления ссуд, выглядит следующим образом:
FCFE = Чистый денежный поток от операционной деятельности – Капитальные затраты – Выплата займов + Оформление новых ссуд
Свободный денежный поток фирмы — FCFF
FCFF (free cash flow to firm) обозначает средства, которые остаются после выплаты налоговых сумм и вычета капитальных расходов, но до проведения платежей по процентам и общему долгу. Чтобы рассчитать показатель, необходимо использовать формулу:
FCFF = Чистый денежный поток от операционной деятельности – Капитальные затраты
Следовательно FCFF, в отличие от FCFE, вычисляется без учета всех займов и выданных ссуд. Именно его обычно имеют в виду под свободным денежным потоком (Free Cash Flow, FCF). Как мы уже отмечали, денежные потоки вполне могут быть отрицательными.
Пример расчета денежных потоков
Для того, чтобы самостоятельно рассчитать денежные потоки для какой-либо компании, нужно воспользоваться ее финансовой отчетностью. Например, у компании Газпром она находится тут: http://www.gazprom.ru/investors. Заходим по ссылке и выбираем внизу страницы подпункт «вся отчетность», где можно увидеть отчеты с 1998 года. Находим нужный год (пусть будет 2016) и идем в раздел «Консолидированная финансовая отчетность МСФО». Ниже выдержка из отчета:

1. Рассчитаем свободный денежный поток на капитал.
FCFE = 1 571 323 — 1 369 052 — 653 092 — 110 291 + 548 623 + 124 783 = 112 294 млн. рублей осталось в распоряжении компании после выплаты налогов, всех долгов и капитальных расходов (затрат).
2. Определим свободный денежный поток фирмы.
FCFF = 1 571 323 — 1 369 052 = 202 271 млн. рублей – данный показатель показывает сумму за вычетом налогов и капитальных расходов, но до проведения платежей по процентам и общему долгу.
P.S. В случае американских компаний все данные как правило можно найти на сайте https://finance.yahoo.com. Вот для примера данные самой компании Yahoo во вкладке «Financials»:

Заключение
В общем виде денежный поток можно понимать как свободные средства компании и рассчитывать его как с учетом заемного и ссудного капитала, так и без него. Положительный денежный поток компании свидетельствует об прибыльном бизнесе, особенно если растет из года в год. Тем не менее любой рост не может быть бесконечным и упирается в естественные ограничения. В свою очередь отрицательный денежный поток может быть даже у устойчивых компаний (Лента, Магнит) — в его основе обычно лежат большие займы и капитальные затраты, которые при грамотном использовании могут, однако, дать весомую будущую прибыль.
Разделив рыночную капитализацию компании на величину свободного денежного потока фирмы, получим коэффициент P/FCF . Капитализацию (Market Cap) нетрудно найти на yahoo или morningstar. Значение меньше 20 обычно говорит о хорошем бизнесе, хотя любой показатель следует сравнить с конкурентами и при возможности с отраслью в целом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации