
Денежные средства под отчет выдаются. Подотчетные лица
Правила выдачи средств в подотчет изменились. Теперь для оформления выдачи подотчетных денег достаточно только приказа директора. Причем деньги могут получить даже те, кто не отчитался по предыдущим авансам.
Что такое подотчет
Подотчет — это аванс, выданный сотрудникам для выполнения служебных поручений, о расходовании которого придется отчитаться. Например, о праве компаний выдавать кассовую наличку в подотчет говорится в пункте 2 Указания Банка России от 7 октября 2013 г. № 3073-У.
Налоговики требуют НДФЛ и взносы с подотчетных
Налоговики уточнили, когда с подотчетных сумм нужно начислить НДФЛ и страховые взносы (письмо УФНС по Московской области от 14.09.2018 № 16-10/099623@).
По мнению налоговиков, обязанность начислить взносы и удержать НДФЛ возникает только в одном случае. А именно: работник не вернул работодателю выданные под отчет и не истраченные по назначению суммы, а работодатель решил не удерживать с подотчетника эти деньги.
Датой возникновения у работника дохода будет считаться день, когда работодатель простил работнику долг в виде выданных под отчет денег. Если работодатель обратился в суд, чтобы вернуть неизрасходованные подотчетные, датой возникновения у работника дохода будет считаться день, с которого взыскание долга стало невозможным.
На что можно брать подотчетные средства
Большинство расходов компании оплачивают с собственного расчетного счета. Но бывают случаи, когда работникам выдают деньги под отчет:
- на хознужны (покупку товаров, работ, услуг);
- командировку (суточные, проезд, проживание);
- представительские расходы.
Основание для выдачи денег подотчет — заявление сотрудника с визой директора о том, какую сумму и на какой срок разрешено выдать, либо приказ руководителя о выдаче подотчетных денег.
Чтобы работник делал покупки от имени компании, и на документах указали ее реквизиты, вместе с подотчетными средствами выдают доверенность. В этом случае годятся формы № М-2 или № М-2а, утвержденные постановлением Госкомстата России от 30 октября 1997 г. № 71а. Для того, чтобы подписать акт о приемке работ или услуг, стоит составить доверенность в произвольной форме.
Кому можно выдавать деньги под отчет
Организация вправе выдать подотчет только собственным работникам — тому, с кем заключен либо ГПД. Это следует из пунктов 5 и 6.3 Указания Банка России от 11 марта 2014 № 3210-У и подтверждено письмом Банка России от 2 октября 2014 № 29-1-1-6/7859.
То есть, аванс на предстоящие расходы разрешено выдавать не только штатным сотрудникам, но и подрядчикам. Например, для покупки материалов, которые необходимы для выполнения работ по гражданско-правовому договору.
Как выдать деньги в подотчет сотруднику
С 19 августа 2017 года для выдачи денег под отчет сотрудникам организации необязательны заявления. А деньги вправе получить даже те подотчетники, кто не отчитался по предыдущим авансам. Изменения в кассовый порядок Центробанк утвердил Указанием от 19 июня 2017 г. № 4416-У.
Оформление
Можете больше не собирать заявления о выдаче подотчетных с каждого работника. Новые правила разрешают заменять заявления приказами или распоряжениями директора.
Как отчитаться за подотчетные деньги
Чтобы подотчет не переквалифицировали в зарплату, важно своевременно отчитываться по деньгам, полученным на нужды компании.
Срок отчета
Руководитель устанавливает срок, по истечении которого подотчетный работник отчитывается по полученному авансу. Например, бухгалтерия выдала аванс водителю в счет расходов на бензин. В течение трех рабочих дней с момента окончания этого срока или после выхода на работу сотрудник представляет отчет. На оформление отчета по командировочным расходам у работников три дня с момента возвращения (п. 26 Постановления Правительства РФ от 13 октября 2008 г. № 749).
Если подотчетные средства сотрудник получил на банковскую карту, он может отчитаться по этим средствам и позднее трехдневного срока. Дело в том, что расчеты при помощи пластиковых карт относятся к безналичным. К ним «кассовые» ограничения не применяются. Поэтому сроки отчетов стоит установить по усмотрению руководства и зафиксировать во внутреннем документе (например, в положении о выдаче подотчетных сумм или приказе). Это особенно касается случаев, когда подотчетные деньги выданы на длительный срок.
Оформление отчета о подотчетных деньгах
Унифицированная форма авансового отчета № АО-1 утверждена постановлением Госкомстата России от 1 августа 2001 г. № 55. Но в 2017 году большинство унифицированных форм необязательны для применения (п. 4 ст. 9 Федерального закона от 6 декабря 2011 г. № 402-ФЗ). Кроме того, Порядок ведения кассовых операций обязывает составлять по унифицированным формам только кассовые документы. А авансовый отчет к ним не относится.
Получается, форму компания вправе разработать самостоятельно, утвердив ее приложением к учетной политике. Главное — документ должен содержать обязательные для первички реквизиты, перечисленные в пункте 2 статьи 9 Закона № 402-ФЗ. Например, в унифицированном бланке авансового отчета предусмотрена только одна форма выдачи подотчетных сумм - наличными деньгами. Поэтому в документе разрешено предусмотреть в ней иные способы выдачи денег.
Отчет о подотчетных деньгах (образец)
Если сотрудник вовремя не представил авансовый отчет, напомните о необходимости отчитаться за полученные средства. В этом случае работник либо представляет отчет и возвращает деньги, либо пишет заявление с просьбой удержать задолженность из заработной платы.
Удержать деньги можно на основании внутреннего приказа руководителя. Но не позднее чем через месяц с даты предполагаемого возврата сотрудником средств (ст. 248 ТК РФ). И только если подотчетная сумма не превышает средний месячный заработок. В противном случае для возврата денег придется обращаться в суд. Если по истечении срока исковой давности работник не вернул деньги и взыскать их не удалось, задолженность можно отнести на убытки.
Если возникает необходимость давать работникам деньги под отчет, следует разобраться в тонкостях этой финансовой процедуры. Это нужно для того, чтобы правильно отразить ее в и избежать претензий налоговой службы. Тем более, иногда приходится давать деньги таким способом и лицам, которые не являются работниками предприятия. В нашей статье мы подробно поговорим о том, кому можно выдавать деньги под отчет.
Зачем выдавать
Под выдачей денежных средств под отчет понимается передача денег организации сотруднику или другому лицу, которые должны быть потрачены на определенные цели, связанные с нуждами фирмы. Размер денежных средств, которые могут быть выданы, российское законодательство не ограничивает. Тут все на усмотрение руководителя компании. Выдаваться финансы могут как наличным, так и безналичным способом. Регулирует данную денежную операцию Письмо Министерства по финансам РФ № 03-11-11/42288 . В нем прописан порядок ведения кассовых операций. И здесь же указано, на какие нужды предприятие может давать деньги:
- Хозяйственные нужды компании.
- На филиалы фирмы, у которых нет собственного баланса.
Особенности выдачи
Выдавать деньги под отчет компания имеет право не только своим работникам, но и другим лицам, с которыми был заключен договор гражданско-правового характера. Но статус у этих категорий разный, о чем руководство компании должно помнить. Если своего сотрудника, работающего по трудовому договору, можно направить в командировку с выплатой суточных или подотчетные деньги из заработной платы, то с теми, кто работает по гражданско-правовому договору, такие вещи не делаются. Чтобы не возникало путаницы, лучше всего деньги под отчет не сотруднику не выдавать, а использовать исполнение заключенного договора. Так, основанием для выдачи может быть заявление человека на возмещение расходов, которые пошли на выполнение поручений организации.
Сотрудника, работающего по гражданско-правовому договору, нельзя направить в командировку с выплатой суточных или удержать подотчетные деньги из заработной платы.
Официально, не сотрудникам выдавать деньги под отчет нельзя, о чем говорится в указании Банка России о ведении кассовых операций № 3210-У . Согласно данному документу, подрядчик также является сотрудником фирмы, и поэтому ему можно перечислять или выдавать в или безналичной форме денежные средства. Например, подрядчик может заказывать материалы, которые он потом станет использовать для ремонта помещений организации.
В локальных актах предприятия можно закреплять порядок выдачи подотчетных сумм подрядчикам. Кроме этого, в договорах с подрядчиком этот момент надо подробно прописывать. Стоит помнить, что в указании Банка РФ, касающегося проведения кассовых операций, говорится только о том, что под отчет выдаваться могут наличные деньги. Поэтому, если у фирмы есть необходимость выдать деньги безналичным способом (), нужно фиксировать такой порядок в локальных актах фирмы.
Порядок выдачи
В организации выдача подотчетных денег происходит обычно по следующей схеме:
- Сотрудник пишет заявление на имя руководителя компании с просьбой выдать деньги на нужды фирмы.
- Руководитель указывает сумму выдачи и сроки.
- Бухгалтерия оформляет ордер на выдачу финансов.
- В прописанный срок сотрудник подает .
И в заключение
На законных основаниях организация имеет право давать деньги под отчет тем людям, с кем у нее заключен трудовой договор или договор подряда. В других случаях выдача финансовых средств будет считаться незаконной и привлечет внимание контролирующих органов. Нарушением будет считаться также, если деньги выдаются не тому лицу, которое указано в приказе, или если средства пошли не на нужды предприятия, а на другие цели.
Как производится выдача денежных средств в подотчет? По какой форме подавать заявку на выдачу денежных средств? По какой форме издавать приказ о выдаче денег? В какие сроки нужно уложиться? Какие изменения в этой части действуют с 2018 года? Давайте разберем актуальный порядок выдачи денежных средств подотчет.
Кому можно выдавать деньги на нужны бизнеса
Работодатели обязаны организовать и вести внутренний контроль совершаемых фактов хозяйственной жизни. Вы можете найти такое требование в части 1 статьи 19 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете». Порядок контроля за выдачей денег подотчетным лицам должен определить генеральный директор компании. Он может издать приказ со списком лиц, которые вправе получать денежные средства. Вот образец такого приказа, по которому может производиться выдача денежных средств под отчет:
В целях соблюдения кассовой дисциплины работником считается человек, с которым заключен трудовой или гражданско-правовой договор (п.п. 5 и 6.3 Указания Банка России от 11.03.2014 № 3210-У). Следовательно, под отчет деньги можно выдать, в том числе, подрядчику. Они могут ему потребоваться, к примеру, для приобретения материалов для выполнения работ по гражданско-правовому договору. Такую сумму под отчет можно выдать ему, например, из кассы.
Подотчетные суммы можно перечислить на банковскую карту подотчетного лица, в т.ч. на зарплатную (Письмо Минфина от 25.08.2014 № 03-11-11/42288).
Заявление о выдаче денег: нужно ли оно?
Еще совсем недавно для получения наличных денежных средств под отчет сотрудник должен был обязательно передать в бухгалтерию или отдел кадров заявку на выдачу денежных средств подотчет. Образец такой заявки показывает, что в ней нужно было указывать необходимую сумму, а также пояснять, на какие цели она будет потрачена. Перед вами образец такого заявления о выдаче денежных средств подотчет:

Однако с 19 августа 2017 года ситуация изменилась. Поправки предусмотрены Указанием Центрального Банка России от 19.06.2017 №4416-У. С указанной даты выдать сотруднику деньги под отчет можно без его заявления. Для выдачи денег достаточно приказа о выдаче денежных средств подотчет или другого распорядительного документа компании. Такие же правила выдаче денег под отчет продолжают действовать в 2018 году.
Как издавать приказ о выдаче денег: пример
Итак, выдача денежных средств в подотчет в 2018 году возможна на основании приказа или другого распорядительного документа (пунктом 6.3 указаний Банка России от 11 марта 2014 № 3210-У). При этом каких-либо ограничений на размер подотчетных сумм и срок выдачи денег нет. Перед вами приказ о выдаче денежных средств под отчет (образец):
Более того, нет никаких особый требований к тому, как оформлять приказ на выдачу подотчетных сумм. По нашему мнению, в приказе имеет смысл зафиксировать: Ф. И. О. работника, сумму, цели и сроки выдачи.
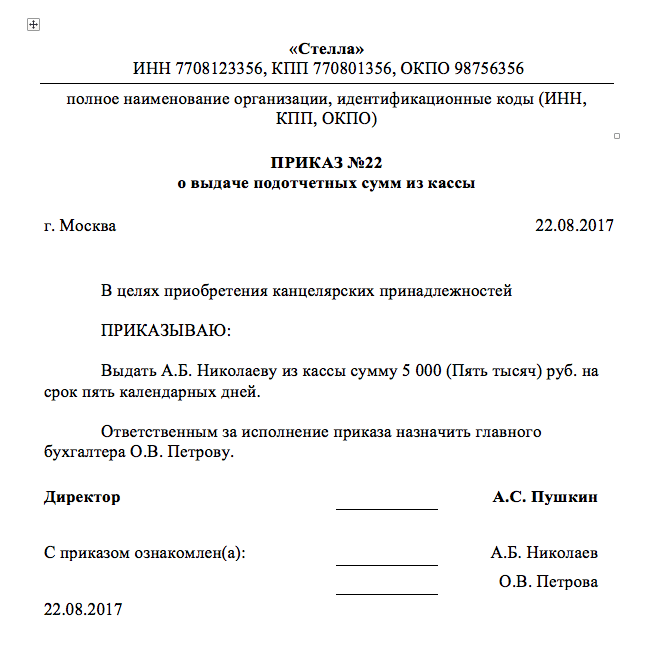
Заметим также, что можно издавать общий приказ на несколько сумм. Так, например, если выдача наличных денежных средств в подотчет необходима нескольким сотрудникам, то приказ может выглядеть так:

С 19 августа 2017 года основание для выдачи денежных средств подотчет – это приказ или иной распорядительный документ. При этом никто не запрещает работодателям продолжить принимать от работников заявления о выдаче необходимых денежных сумм. Однако, имейте в виду, что порядок выдачи ассигнований следует закрепить в
положении о выдачи денежных средств подотчет. Вы можете пример положения о выдаче подотчетных денежных средств.
Сроки выдачи денежных средств
Какие сроки выдаче денежных средств подотчет? Когда сотрудникам нужно сдать работодателю отчет о потраченных денежных средствах? Ответ на этот вопрос нужно искать в приказе генерального директора. Ведь именно в нем обозначается такой срок.
По общему правилу, сотрудник должен отчитаться по суммам, полученным под отчет, не позднее трех рабочих дней после истечения срока, на который эти суммы были выданы (п. 6.3 Указания ЦБ РФ от 11.03.2014 № 3210-У). Но что делать, если срок возврата установлен не был? По мнению налоговиков, в такой ситуации сотрудник должен сдать отчет в тот же день, в который их получил (письмо ФНС России от 24.01.2005 № 04-1-02/704).
Отчет по командировочным
Специальные условия определены для командировочных расходов. Отчитаться по ним работник должен в течение трех рабочих дней со дня возвращения из командировки (п. 26 Положения, утв. Постановлением Правительства РФ от 13.10.2008 № 749).
Процесс выдачи денег
Для выдачи денег работодателю нужно действовать так:
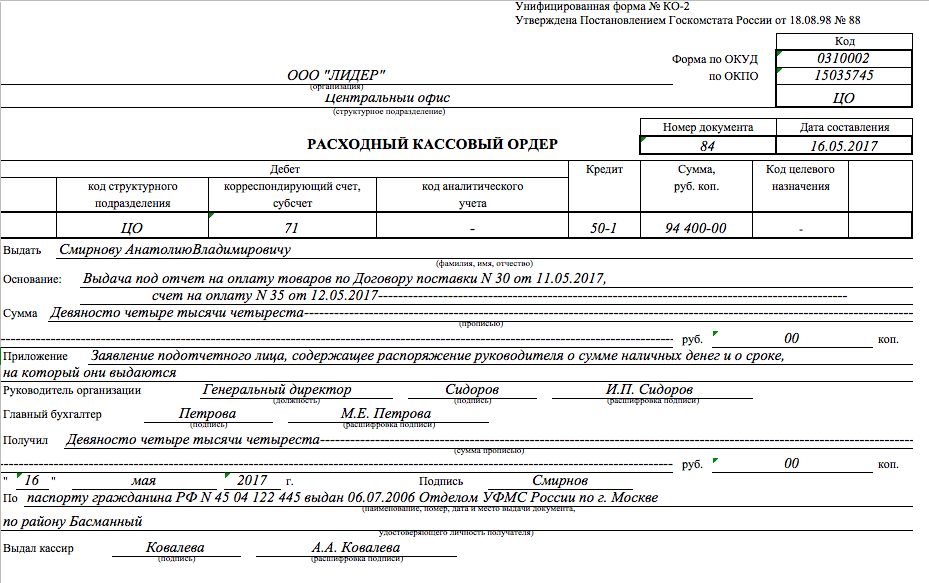
- оформите расходный кассовый ордер (РКО). Его должен подписать главный бухгалтер или иное уполномоченное лицо (пп. 4.2, 4.3 п. 4 Указания № 3210-У).
- после того как подотчетник поставит свою подпись на РКО, кассир выдает ему деньги из кассы и подписывает РКО (пп. 6.2 п. 6 Указания № 3210-У).
- оформите выдачу денег под отчет проводкой (статья движения денежных средств):
| Проводка | Операция |
| Д 71 - К 50 | Работнику выданы деньги под отчет |
Вот образец РКО на выдачу денежных средств подотчет:
Выданные под отчет деньги не облагаются НДФЛ и страховыми взносами.
Выдавать наличные деньги под отчет можно если сотрудник не погасил задолженность по ранее выданным денежным средства. Так можно поступать с 19 августа 2017 года. Однако это не означает, что оформлять авансовые отчеты по израсходованным сумма работникам больше не нужно. Даже после 19 августа 2017 года (например, в 2018 году) о потраченных деньгах работник должен передать в бухгалтерию отчетные документы.
Стоит заметить, что выдача денежных средств в подотчет учредителю или директор не запрещена. Однако стоит понимать, что никаких «поблажек» для руководителей в этой части не предусмотрено. Так, например, учредитель, как и любой другой сотрудник, обязан вернуть полученные подотчетные средства.
В выдаче подотчетных средств изменились некоторые правила. В статье подробно разберемся как выдать сотруднику деньги в подотчет в 2018 году.
Понятие подотчета
Аванс, выдаваемый работнику для осуществления необходимых организации служебных поручений, о расходе которого нужно отчитаться признается подотчетом.
На что тратить деньги в подотчет
Не всегда расходы организации оплачиваются средствами со своего расчетного счета. В некоторых случаях может потребоваться выдать денежные средства работнику в подотчет. К таким случаям относят:
- Хознужды организации (например, покупка товаров, работ либо услуг);
- Командировка (когда сотруднику выдаются суточные, а также деньги на проезд и проживание);
- Представительские расходы.
Основанием для выдачи из кассы подотчет денежных средств является один из следующих документов:
- заявление работника, на котором стоит виза директора, содержащая размер выдачи, а также срок, на который разрешено выдать;
- приказ руководителя о выдаче средств подотчет.
Для того, чтобы в документах, которые выдаются подотчетнику при покупке товаров в качестве покупателя была указана организация, помимо подотчетных средств сотруднику нужно выдать доверенность.
Кому можно выдавать подотчетные деньги
Как правильно выдать деньги в подотчет
До недавнего времени для получения подотчетных денег сотруднику нужно было написать заявление. Но с 19 августа 2017 года делать это необязательно. Получать теперь подотчетные деньги могут даже те работники, которые по предыдущему авансу еще не отчитались. Такие изменения содержатся в Указаниях Центробанка №4416-У.
Приказ о выдаче денег в подотчет
Так как заявления работникам выдаче подотчетных сумм писать не требуется, их нужно заменять приказом (распоряжением) руководителя компании.
Порядок оформления приказа не указывается в Указаниях Центробанка, но говорится о том, что в приказе должно содержаться:
- ФИО сотрудника, которому выдаются подотчетные средства;
- Сумма денежных средств, которая должна быть выдана сотруднику;
- Срок выдачи денежных средств подотчетнику.
Важно! Если в приказе руководителя на выдачу подотчетных средств стоит неточная формулировка, ИФНС вправе расценить это как нарушения правил для хранения наличных средств. За это компании грозит административное наказание в виде штрафа до 50 000 рублей.
Рассмотрим варианты формулировок в приказе о выдаче подотчетных сумм.
Например, такая формулировка «приказываю в будущем выдавать Петровой О.П. денежные средства до 30 000 рублей без заявлений» или такая «приказываю выдавать Петровой О.П. денежные средства без заявлений, пока сумма аванса не достигнет 30 000 рублей» не содержит точной формулировки, а значит может расцениваться как нарушение.
Приведем пример формулировки, которая позволит выдавать сотруднику подотчетные средства не опасаясь проверяющих органов: «выдать О.П. Петровой под отчет 30 000 рублей на 5 рабочих дней для приобретения канцтоваров».
Приказ также может содержать распоряжение о выдаче подотчетных средств сразу нескольким сотрудникам, например, при направлении нескольких сотрудников в командировку.
Прикладываем образец приказа о выдаче подотчетных средств нескольким сотрудникам при отправлении их в командировку.
Заявление о выдаче денег в подотчет
Несмотря на то, что заявления по правилам выдачи подотчетных средств писать не требуется, некоторым организациям удобнее работать именно с заявлениями. В этом случае прежний бланк заявления можно несколько упростить. Например, убрать такую оговорку, что работник уже сдал авансовый отчет по подотчетным средствам, выданным ему ранее. Это требование утратило силу, теперь выдать деньги подотчетнику можно даже в том случае, если по полученному предыдущему авансу он еще не рассчитался.
Однако, если компания хочет сохранить такое требование, то можно просто заменить формулировку. Например, можно указать, что новый аванс выдается только если сотрудник отчитался по старому. Прописать такое правило нужно в Положении предприятия о подотчетных работниках.
Приведем пример заявления сотрудника о выдаче подотчетных денежных средств.
Если в положении о подотчетных работниках не содержится формулировка о том, что денежные средства подотчет выдаются только по заявлению сотрудника, либо после полного отчета по средствам, полученным по прошлому авансу, то их необходимо внести. Если кроме этого руководитель хочет ограничить и размер подотчетных средств, то в Положении нужно предусмотреть формулировку, согласно которой размер разовой выплаты, либо общая сумма долга работника не может превышать определенный лимит.
Деньги в подотчет на карту работнику
Когда организация перечисляет сотруднику деньки в подотчет по безналичному расчету, то написание заявления или оформление приказа не потребуется. Изложенный выше порядок относится только к расчетам наличными. Но для компании будет все же не лишним оформить один из этих документов. Так она обезопасит себя от ненужных разбирательств проверяющих органов. Кроме того, в локальном акте компании лучше включить условие, согласно которому организация вправе переводить сотруднику подотчетные деньги на карту. А в платежном поручении, по которому будет осуществляться перевод средств на карту работника нужно указать, что деньги выдаются под отчет.
Важно! Подотчетные средства можно перечислять на зарплатную карту работника, либо на его личную карту. Для этого сотруднику нужно написать заявление с соответствующей просьбой и указанием реквизитов для перечисления.
Выдача подотчетных средств
Деньги в подотчет директору
Если денежные средства выдают директору в подотчет, то также необходимо оформить приказ. В приказе также указывается цель выдачи средств, размер выдачи и срок, за который необходимо купить необходимы компании товары. Заявление при этом писать не стоит, так визировать будет сам подотчетник. Приказ оформляет руководитель на себя. К приказу оформляется расходник, в котором подпись директор поставит и за себя и за подотчетное лицо.
Как отчитаться за деньги в подотчет?
Руководителем организации устанавливается срок, после которого сотрудник должен отчитаться за полученные средства. К примеру, бухгалтеру выдали аванс на покупку канцтоваров, сроком на 5 дней. По истечении этого срока бухгалтер в течение 3-х дней должен предоставить отчет. Если отчет составляется по командировочным расходам, то отчитаться сотрудник должен в срок до 3-х дней с момента возвращения из поездки.
», ноябрь 2017
С внесением поправок Указанием Центрального Банка России от 19.06.2017 №4416-У порядок выдачи подотчетных денежных средств стал проще.
Заявление от сотрудника стало необязательным
Ранее единственным способом предоставления работнику подотчетных сумм являлась заявка от сотрудника, подтвержденная письменным согласием руководителя. Теперь заявление от сотрудника для выдачи денежных средств под отчет стало необязательным.
С вступлением в силу изменений юрлица могут выдавать деньги под отчет, основываясь на распоряжении руководителя в письменной форме. ЦБ РФ не уточнил вид данного документа, а значит, он может составляться в свободной форме. Но обязательными требованиями остается: сумма, подлежащая к выдаче, срок, подпись ответственного лица (руководителя) и дата. Соблюдение включения данных пунктов требует Указание Банка России от 11.03.2014 № 3210-У, который раскрывает порядок ведения кассовой дисциплины.
Но стоит заметить, что выдавать денежные средства можно и на основании заявления самого сотрудника.
Преимущество юрлиц состоит в выборе формы использования документа. Запрета на использование одновременно двух форм нет. С одной стороны, отказ от заявления сотрудника облегчает работу бухгалтерии. Процесс предоставления денежных средств под отчет раньше включал составление заявления сотрудником, визирование от руководителя, проверку в бухгалтерии на наличие всех пунктов, а также исправление ошибок. А с другой стороны выплата на основании распорядительного документа не требует обязательного письменного подтверждения ознакомления сотрудником. Но рекомендуется требовать подпись работника как доказательство об изучении документа.
Неотъемлемым плюсом в нововведении является выдача авансов сразу нескольким сотрудникам. В данном случае достаточно одного письменного распоряжения руководителя с перечнем лиц для осуществления выдачи средств.
Также не запрещается использовать выдачу средств на основании приходно-кассового ордера и (или) перечислять на карточку сотрудника деньги под отчет. В заявке сотрудника или приказе при перечислении денег на карту обязательно должны содержаться реквизиты банковской карты. В назначении платежа следует указать, что денежные средства перечисляются под отчет. Это необходимо для того, чтобы при проверке налоговые органы не засчитали данные суммы в доход сотрудника и не удержали из них НДФЛ.
Для структурированности и единообразия порядка выплаты подотчетных сумм рекомендуется внести в учетную политику формы документов, которые будут служить базой для определения выдачи, а также зафиксировать способы перечисления.
Выдача денег при непогашенной задолженности
Также теперь деньги можно выдавать при непогашенной задолженности за предыдущие полученные авансы.
Ранее действовало правило, что сотрудник мог получить под отчет денежные средства, если за ним не числилась задолженность по ранее полученным авансам. Сотрудник должен был полностью погасить долги на основании составления авансового отчета, предоставления подтверждающих документов и только после этого получить новую сумму под отчет. За неисполнение данного пункта налоговые органы вправе были применить штраф до 50 000 руб.
Сейчас данное правило отменено, и нет оснований не выдавать авансы под отчет, даже если есть долги по предыдущим выдачам. На данном этапе необходимо дополнительно отслеживать задолженности по каждому сотруднику и требовать отчетность за полученные деньги. Сроки предоставления отчетных документов устанавливаются юрлицом самостоятельно. После истечения трех дней установленного срока сотруднику необходимо отчитаться за выданные суммы. Накапливать долги нецелесообразно, так как налоговые органы при обнаружении сумм, по которым нет отчетных документов, могут удержать с них НДФЛ. Работодатель вправе удержать данную сумму из заработной платы сотрудника при непредоставлении отчетности в срок, но только с его письменного согласия.
Законодательные акты не запрещают варьировать использование новых поправок в действующей кассовой дисциплине. Например, можно в положении о подотчетных деньгах запретить выдавать авансы, если за сотрудником числятся долги, или указать допустимые ограничение по сумме задолженностей, при которой выдача запрещена. Допустим, если за сотрудником числится задолженность более 5 000 руб., то новую сумму он сможет получить только после предоставления полного отчета по ранее полученным авансам.
Обратите внимание на суммы под отчет
Изменений по суммам выдачи средств под отчет не произошло, однако нужно быть внимательнее к суммам расчета наличными с юрлицами, если деньги для этого выдаются под отчет сотруднику.
Юрлицо имеет право выдавать под отчет своим сотрудникам любые суммы – ограничения законодательством не предусмотрены. Но работодатель должен учитывать, что между юрлицами ограничены и не должны превышать более 100 000 руб. по одному договору.
Если юрлицо захочет приобрести товар или услугу за наличный расчет от своего лица и выдаст аванс сотруднику более 100 000 руб. для осуществления покупки, то произойдет нарушение кассовой дисциплины. По данному пункту предусмотрен штраф в размере 50 000 руб. При такой сделке выдавать деньги под отчет можно в сумме до 100 000 руб. Поэтому осуществлять крупную покупку за наличный расчет необходимо по нескольким договорам и в предусмотренной законодательством сумме лимита.
Пример
Компания «Бухгалтер» хочет приобрести компьютерное оборудование у компании «Поставщик». А именно: монитор – 25 600 руб., системный блок – 55 200 руб., блок питания – 16 000 руб., клавиатура и мышь – 5660 руб., за наличный расчет в общей сумме 102 460 руб.
Чтобы не нарушить кассовую дисциплину, необходимо заключить два договора от имени компании «Бухгалтер». И тогда факт покупки не будет противоречить законодательству.
Следует отметить, что лимита по наличным расчетам между физическими и юридическими лицами не существует. Поэтому сотрудник может приобрести товар, услуги от своего имени, в этом случае соблюдать ограничение в пределах 100 000 руб. не надо.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации