
Дают ли ипотеку матерям-одиночкам? Особенности, условия и процесс оформления. Одинокая мать с ребенком — это тоже семья
Получить ипотеку для матери-одиночки в Сбербанке сложнее, чем парам молодым людей, находящимся в браке. Обусловлено это наличием иждивенца или иждивенцев, значительно повышающих затраты. При подаче заявки семейной парой учитывается общий доход обоих супругов, в то время как у одинокого человека присутствует только собственный доход, уровень которого должен быть высоким, чтобы банк посчитал клиента способным выполнять долговые обязательства. Однако, государство старается всячески поддерживать данную категорию граждан, выделяя субсидии или предоставляя льготные условия погашения. Таким образом, получение ипотечного кредита для матери-одиночки вполне реально. Ниже подробно изложим информацию о тонкостях данной процедуры.
Приобретение недвижимости при помощи банковского займа предполагает оперирование большими суммами денежных средств. Поэтому, согласно внутреннему уставу и законодательству, к каждому потенциальному заемщику предъявляются стандартные требования. К ним относится:
- Гражданство Российской Федерации. Регистрация о проживании должна быть на территории РФ.
- Возрастной промежуток от 21 года до на момент окончания договорных обязательств.
- Наличие постоянного дохода. Официальный стаж работы должен составлять не менее полугода на последнем месте работы и не меньше года общий.
- Отсутствие задолженностей или просрочек по прошлым кредитам. Во внимание берется каждый заключенный ранее договор с любы банком на любые цели.
Отдельно стоит отметить уровень ежемесячного дохода. Согласно законам России, выплаты по ипотеки и обязательные ежемесячные траты (коммунальные платежи, еда, оплата телефона и т.д.) не должны превышать 60% от общего дохода. Таким образом, в зависимости от заработной платы высчитывается максимально возможный размер кредита, который имеет право предоставить Сбербанк.
Недостаточный уровень дохода компенсируется привлечением созаемщика или поручителя. При этом учитывается общий размер средств, зарабатываемых ежемесячно. Соответственно, размер ссуды, предоставляемой банком на покупку жилья, увеличивается.
Главной трудностью в получении одобрения на ипотеку для матери-одиночки в Сбербанке служит малый размер суммарного ежемесячного дохода. Поэтому при подаче заявки можно прикладывать дополнительные документы, подтверждающие прибыль, идущую помимо зарплаты. Сюда относится сдача в аренду недвижимости, начисление процентов по депозитному счету и так далее.
Специальных программ, предусмотренных именно для данной категории граждан, в Сбербанке не имеется. Поэтому матери-одиночки могут претендовать на получение ссуды на общих основаниях либо участвовать в иных программах или акциях. Стандартные условия ипотеки:
- Первоначальный взнос от 15% от стоимости приобретаемого имущества.
- Процентная ставка от 9,5% годовых.
- Срок погашения от одного года до 30 лет.
- Валюта получения – российские рубли.
- Минимальная сумма от 300 тысяч. Максимальная зависит от региона и колеблется от 3 до 8 миллионов.
- Имущественным залогом выступает приобретаемое имущество или другой объект недвижимости, находящийся во владении заемщика.
Обязательным условием является страхование цели кредитования на весь срок действия договора. Заключение страхового договора на жизнь и здоровье заемщика является добровольным, но желательным. Дополнительно позволит увеличить лояльность банка.
Мнение эксперта
Сергей Богданов
Задать вопрос экспертуПолучить ипотеку матери-одиночке в Сбербанке достаточно непросто. Необходимо собрать первоначальный взнос и подтвердить при помощи официальных бумаг стабильный доход надлежащего размера. Поэтому лучшим выходом будет привлечение третьего лица в качестве созаемщика или поручителя.
Одинокому человеку, воспитывающему одного ребенка или несколько, выплачивать ипотечный кредит сложно. Поэтому существует несколько возможностей улучшения условий погашений для снижения нагрузки на семейный бюджет. Участие в акциях и государственных программах дают возможность не только снизить процентную ставку, но и получить субсидии. Существует несколько вариантов:
- Первая возможность – участие в программе «Молодая семья». Если возраст матери не превышает 35 лет, то она имеет право подать заявление на участие. Условием участия является приобретение недвижимости на первичном рынке. Государство, в рамках данной программы, предоставляет денежные средства из федерального бюджет для внесения в качестве первоначального взноса. Также предоставляется льготный период со сниженной процентной ставкой. При рождении второго ребенка – на 3 года, при рождении третьего – на 5 лет.
- Вторая возможность – взятие ипотеки для матери-одиночки в Сбербанке по программе «Ипотека плюс материнский капитал». Здесь предусматренно использование средств в качестве первоначального взноса или для полного, или частичного погашения задолженности. Естественно, для участия необходимо располагать сертификатом.
- Еще один вариант – приобретение готового жилья от застройщика, сотрудничающего напрямую со Сбербанком. Потребуется приобретение недвижимости на первичном рынке. Ставка снижена только на определенный перечень объектов.
Участие в любой из вышеперечисленных программ позволит сэкономить значительные средства. Официальная информация о дополнительных временных акциях находится в открытом доступе, что даст возможность получить ипотечный кредит с дополнительными льготами.
Участие в любой из программ предлагает свои плюсы и минусы. Однако, какие бы условия не были выбраны, существует несколько тонкостей, позволяющих немного уменьшить размер ставки вознаграждения по кредиту:
- Получение заработной платы через кредитную карту Сбербанка дает возможность получить скидку в 0,5%.
- Страхование жизни и здоровья заемщика на весь период договорных обязательств позволит снизить на 1% ставку.
- Подача заявки через электронный сервис дополнительно уменьшит на 0,1% размер вознаграждения банку.
Таким образом, независимо от типа договора, используя нехитрые уловки, можно уменьшить выплаты по кредиту на 1,6% в общем. Учитывая, что обычно сумма, занимаемая на приобретение недвижимости, является числом с шестью нулями, то экономия может составить до нескольких сотен тысяч рублей.
Мнение эксперта
Сергей Богданов
Стаж работы в ипотечном отделе Сбербанка 12 лет.
Задать вопрос экспертуОтдельно стоит отметить налоговые вычеты. Размер кредитуемых средств, по которым можно получить вычет, был увеличен с 1 до 2 миллионов рублей и составляет 13%. Таким образом, осуществить возврат средств можно в количестве 260 тысяч рублей.
Первый шаг обращения в Сбербанк – заполнение установленного образца и подача сотрудникам. Требуется максимально честно и точно заполнить все поля анкеты. Это позволит не только увеличить лояльность банка, но и еще раз трезво оценить матери-одиночке свои возможности по выплате ипотеки.
Предоставленная информация подвергнется тщательной проверки на основании документальных подтверждений. Поэтому необходимо собрать следующие бумаги:
- Паспорт гражданина Российской Федерации с отметкой о регистрации. Временная потребует дополнительного подтверждения. Стоит отдельно отметить, что кредит выдается только на срок действия временной регистрации, поэтому лучше заранее учесть данный факт.
- Еще один документ, подтверждающий личность. Используются водительские права, загранпаспорт, страховое свидетельство пенсионного фонда.
- Справки о финансовом положении. С места работы приносится бумага, отображающая размер ежемесячного заработка. Дополнительно предоставляются документы об иных доходах. Договор аренды недвижимости, выписка с личного счета и так далее.
- Свидетельство о разводе, если имел место брак в прошлом.
- Подтверждение наличия суммы первоначального взноса. Выписка из личного счета.
- Свидетельство о рождении ребенка. Предоставляется в качестве подтверждения наличия иждивенца на попечительстве клиента.
- Правоустанавливающие бумаги на , если таковое имеется.
- Документы на приобретаемый объект недвижимости. Предоставляются непосредственно после одобрения заявки.
Количество требуемых бумаг невелико, но чем больше официальных подтверждений надежности клиента, тем лучше. Сбербанк имеет право запросить дополнительные бумаги при возникновении сомнений или невозможности проверки информации.
Рассмотрение заявки занимает в среднем до пяти рабочих дней. После одобрения банк подвергнет тщательной проверке предполагаемый объект для покупки. Это необходимо для максимального снижения рисков.
Пакет документов, необходимых для получения ипотеки для матери-одиночки в Сбербанке не требует длительного хождения по инстанциям. Собрать все требуемое можно в достаточно короткие сроки. Следует учитывать, что главная цель – убедить банк в платежеспособности клиента, поэтому стоит собирать все бумаги, говорящие о надежности матери-одиночки.
Последние годы условия ипотечного кредитования заметно улучшаются, что дает возможность приобретения собственного жилья всем слоям населения. Процентная ставка снижается из-за малого роста инфляции и стабильности экономического рынка. Женщина, воспитывающая ребенка в одиночку, может позволить себе купить собственные квадратные метры при помощи программ ипотечного кредитования от Сбербанка.
Покупка собственного жилья для многих российских граждан является серьезной проблемой. Одиноким матерям, воспитывающим одного или нескольких детей без чьей-либо поддержки, в этом вопросе еще тяжелее. Ипотека для матери одиночки будет серьезной проблемой, но решать вопрос с жильем необходимо. Поэтому на региональном и государственном уровне разработаны и реализуются меры поддержки такой социально-уязвимой категории населения. Рассмотрим подробнее вопрос, дают ли матерям одиночкам ипотеку, каковы будут условия и возможны ли льготы.
В современных условиях понятие «мать-одиночка» давно устарело и относится, скорее, к терминологии советских времен. Обычно это женщина, воспитывающая одного или нескольких детей, не состоящая в официальном браке. При этом так называемый «гражданский брак» здесь не учитывается.
С точки зрения банков и иных кредитных учреждений матери одиночки в отдельную категорию заемщиков не выделяются, поэтому никакие льготы или лояльное отношение к ним не применяется. Ипотека для одинокой девушки с детьми или без выдается на общих основаниях.
Исключением являются специальные программы социальной ипотеки, которые реализуются на уровне субъектов федерации. При оформлении льготного ипотечного займа женщина сможет получить единовременную субсидию (безвозмездную выплату из бюджета) на приобретение жилья или иное смягчение условий кредитования (например, пониженную процентную ставку). Все зависит от региона регистрации обращающегося гражданина.
Статус матери одиночки для оформления социальной ипотеки обязательно подтверждается соответствующими документами и справками, которые обязательно должны быть предоставлены в уполномоченный орган. Данная категория граждан имеет больше социальных гарантий по сравнению с некоторыми другими. К примеру, мать-одиночку довольно проблематично уволить или сократить с работы, что повышает вероятность ее стабильного трудоустройства и получения постоянного заработка.
ВЫВОД: Мать-одиночка, воспитывающая детей без поддержки отца, может получить ипотеку двумя способами: оформить ипотечный кредит на общих условиях в банке или социальную (льготную) ипотеку для социально-незащищенного населения. Конкретный вариант будет зависеть от платежеспособности заемщика, от предлагаемых в регионе программ господдержки и условий по ним.
Социальная ипотека для матерей одиночек
Матери-одиночки, уровень дохода которых не позволяет рассчитывать на получение обычной ипотеки в банке, а жилищный вопрос которых нуждается в срочном разрешении, могут рассчитывать на помощь от государства в виде оформления социальной ипотеки.
Ждем ваши вопросы в комментариях.
Если вам требуется бесплатная консультация о возможности получения поддержки от государства, то просьба записаться в специальной форме к нашему юристу.
Если пост вам понравился, просьба оценить его и нажать кнопки соцсетей.
Для женщин, воспитывающих в одиночку своих детей, государство разрабатывает специальные программы с целью улучшить их жилищные условия. Ведущий российский банк принимает участие практически во всех государственных социальных проектах, в т.ч. и по ипотечным программам для населения. Рассмотрим, какая предусмотрена ипотека для матери-одиночки в Сбербанке.
 Даже если женщина воспитывает ребенка одна, она имеет возможность получить ипотечный кредит
Чтобы оформить жилищный кредит, женщине нужно изучить параметры предлагаемых программ и определить оптимальный для себя вариант. В любом случае, чтобы воспользоваться предложением, главным требованием выступает наличие постоянного дохода в определенном размере.
Если величина ежемесячной прибыли клиентки невелика, она может привлечь созаемщиков и поручителей.
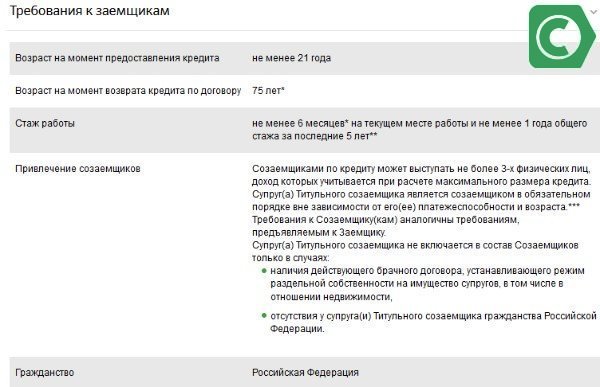 Требования к заемщикам при оформлении жилищного займа
Условия по ипотеке для матери-одиночки в Сбербанке
При выдаче жилищного займа этой категории заемщиков банк предлагает такие условия:
- Первый взнос. Обычно, размер его составляет порядка 20%. Мать-одиночка имеет право воспользоваться льготами и выплатить только 10%. В определенных случаях, одинокая мать имеет право заручиться государственной поддержкой. При этом часть взноса оплачивается за счет полученной субсидии.
- Процентная ставка. По программе “Молодая семья” ставка начинается с 8,6%. Если оформить помощь от государства в местных органах самоуправления, проценты будут оплачиваться за счет государства. Исходя из конкретной ситуации, госвыплаты будут происходить в течение 1-5 лет.
- Срок. К моменту окончания действия кредитного договора, клиентке не может быть более 55 лет. Если ей менее 35 лет, она может воспользоваться предложением Молодая семья.
Если доход женщины является убедительным для банка, то она может воспользоваться и другими ипотечными программами на общих основаниях:
- покупка квартиры в новостройке (до 31 августа 2018 года действует акционная ставка – 6,7%);
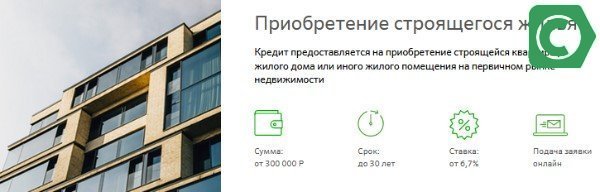 Эта программа предлагает одну из самых низких ставок
- кредит с госсубсидированием и льготной ставкой от 6% при рождении ребенка после января 2018 года;
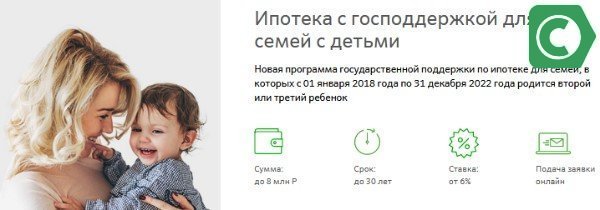 Если женщина воспитывает двух и более детей одна, то при соблюдении правил может получить льготный займ
- жилищный заем под материнский капитал – от 8,9%.
 Детские деньги могут быть использованы для погашения ипотеки
Процесс оформления ипотечного кредита
Процедура, как взять ипотеку матери-одиночке в Сбербанке, не отличается от стандартной. Необходимо собрать определенные документы:
- Паспорт.
- Свидетельства, выданные при рождении каждого ребенка.
- Документы на недвижимость.
- Бумаги, свидетельствующие о наличии постоянного места работы.
- Справки, удостоверяющие уровень дохода.
- Документы, дающие право на использование льгот.
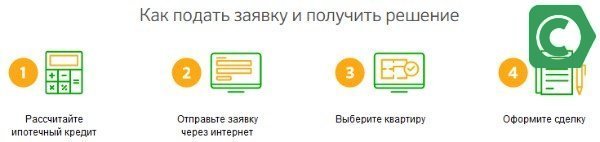 Оформление кредита максимально упрощено и состоит из нескольких этапов
Последние необходимо получить в местных организациях. К ним относятся: удостоверение, подтверждающее статус одинокой матери, справка, дающая первоочередное право на получение жилья, сертификат, гарантирующий выплату первого взноса за счет субсидии, и другие.
После чего, потребуется посетить отделение и заполнить заявку. После анализа платежеспособности и кредитной истории, определяется ставка по ипотеке для матери – одиночки в Сбербанке. При подписании договора, стоит проконтролировать внесение всех выбранных опций и применение льгот.
Льготы для матери-одиночки для получения жилищного кредита (видео)
Из видео вы узнаете, какие льготы действуют для одиноких матерей при выдаче кредита.
Заключение
Статус “мать-одиночка” не является препятствием для получения жилищного займа. В этом случае важную роль играет размер дохода женщины и состояние ее кредитной истории. Кредитору известно, что женщина, которая сама воспитывает детей, по закону никогда не будет уволена. А это является гарантией того, что она сможет в полной мере погашать задолженность по жилищному займу.
Предоставляется ли ипотека для матери одиночки? Вопрос для многих женщин очень насущный. На самом деле ипотека для матерей одиночек выдается на стандартных условиях, и никаких дополнительных барьеров им не предусмотрено.
Программы ипотечного кредитования одиноких матерей
Ни в одном банке не ущемляют в выдаче кредитов женщин со статусом «одинокой матери», тогда как другие категории граждан находятся у многих банков в стоп-листе. Это, например, собственники бизнеса, военнослужащие, предприниматели и пр.
Мать может получить статус одинокой при условии, что в свидетельстве о рождении ребенка стоит прочерк в графе «отец». Если отец ребенка был признан таковым в судебном или добровольном порядке и информация о нем содержится в детском свидетельстве, то женщина не считается «одиночкой», даже если отец ребенка никак не участвует в его жизни и не помогает материально (не платит алименты).
Многие женщины только юридически имеют статус матери одиночки, а на самом деле у них есть гражданский муж, который одновременно является отцом ребенка. Вписать в свидетельство о рождении отца женщина может по своему желанию и при согласии гражданского мужа. Однако не все это делают, рассчитывая получить дополнительные льготы от государства. Действительно, преимущества для одиноких матерей есть: они могут рассчитывать на дополнительные денежные пособия, льготы при зачислении ребенка в садик, их практически невозможно уволить с работы (только при ликвидации юрлица).
Предусмотрены ли льготы матерям одиночкам по ипотеке? На самом деле ответить однозначно на этот вопрос нельзя. Федеральных программ, которые направлены на оказание помощи в покупке своего жилья одинокой матерью, сегодня нет. Но в некоторых регионах или муниципалитетах действуют свои программы. Обычно они подразумевают не бесплатную раздачу жилья, а предоставление государственных субсидий, льготных кредитов или гарантий.
Так, в некоторых регионах действует программа социальная ипотека, которая позволяет приобрести жилье у застройщиков с ощутимой скидкой (до 20%). Данное предложение распространяется на квартиры эконом-класса, а перечень объектов определяется региональным правительством. В других регионах одинокие мамы могут получить деньги на первый взнос или получить ипотеку под сниженный процент (за счет субсидирования процентной ставки).
Женщины, самостоятельно воспитывающие ребенка, вправе принять участие в федеральной программе «Молодая семья». Для этого матери должно быть не более 35 лет и ей необходимо иметь статус нуждающейся в улучшении жилищных условий. При условии одновременного соблюдения указанных условий у одинокой матери есть все шансы рассчитывать на получение субсидии от государства в размере до 40% от среднерыночной стоимости квартиры 42 кв.м. в регионе.
Полученную субсидию можно использовать в качестве первоначального взноса по кредиту (сейчас банками не выдаются займы без первоначального взноса минимум в 10%), либо направить полученные средства в счет погашения основного долга по действующему кредитному договору.
Вернуться к оглавлению
Ограничения для одиноких матерей при получении ипотеки
Законодательных и иных ограничений при получении ипотеки для матерей одиночек быть нет.
Но стоит учитывать один важный момент: банки с недоверием относятся к незамужним гражданам. Считается, что они отличаются худшей платежной дисциплиной.
Еще одна возможная сложность: многие банки требуют наличия поручителей для одобрения ипотечного кредита.
Обычно в качестве поручителя должен выступать супруг, но некоторые кредитные организации допускают участие других лиц (например, отца, матери, деда и пр.)
Банку обычно безразличен социальный статус женщины, главное, чтобы она была в состоянии платить ежемесячные взносы по ипотеке. У каждой кредитной организации свое понимание достаточности доходов.
Стандартно считается, что для безболезненной выплаты по своим обязательствам платежи должны составлять не более 30-40% от ежемесячных доходов матери.
Однако иногда кредиторы готовы учитывать доходы поручителей при определении суммы займа.
Молодой матери, которая планирует оформить ипотеку, можно дать несколько советов:
- стоит оформлять кредит на максимально длительный срок (при желании его можно гасить досрочно, но это позволит уменьшить ежемесячные платежи);
- чем меньше будет сумма ипотеки, тем выше шанс получить одобрение;
- наличие дополнительных источников доходов (сдача в аренду жилья, пособия и пенсии) могут стать большим плюсом при оформлении заявки;
- уточните у банка, принимает ли он альтернативные способы подтверждения финансовой состоятельности или предоставление залога для одобрения большей суммы (например, наличие автомобиля, ценных бумаг и другой недвижимости).
Неоспоримым преимуществом при рассмотрении кандидатуры заемщика для банка является наличие у него положительной кредитной истории.
Вернуться к оглавлению
Условия по ипотеке в российских банках
Наибольшей популярностью среди заемщиков на ипотечном рынке пользуются два государственных банка: Сбербанк и «ВТБ 24».
В Сбербанке женщина может оформить ипотеку по программе «Молодая семья». Она позволяет неполным семьям купить недвижимость в готовом доме или новостройке. Сумма кредита может составлять от 300 тыс.руб. до 80% от стоимости жилья. При этом 20% нужно внести в качестве первого взноса.
Ставка по кредиту устанавливается в индивидуальном порядке и варьируется в диапазоне 13-14%. Ипотеку можно получить без подтверждения дохода, но за это предусмотрена повышенная ставка +0,5 п.п. Особое ограничение: возраст матери должен быть не более 35 лет.
Оформить кредит «Молодая семья» могут и неполные семьи, тогда как по другим программам Сбербанка требуется поручительство супруга.
В «ВТБ 24» по стандартным ипотечным программам можно купить готовое или строящееся жилье на сумму от 1,5 до 90 млн.руб. (при условии соответствующего уровня доходов). При этом первый взнос должен составлять не менее 15%, а базовая процентная ставка установлена в размере 14%.
Если женщина не готова подтвердить свои доходы документально и готова внести не менее 40% первоначального взноса, то она может оформить кредит в «ВТБ 24» без подтверждения дохода. Каких-либо специальных программ для неполных семей в «ВТБ 24» нет, но банк принимает государственные субсидии и материнский капитал в качестве взноса по ипотеке




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации