
Дадут ли ипотеку матери-одиночке? Одинокая мать с ребенком — это тоже семья.
Вопрос подбора ипотеки для матери, в одиночку воспитывающую детей достаточно актуален и вызывает затруднения у многих женщин. Многие вообще думают, что ипотека для матери-одиночки, которая воспитывает ребенка сама – что-то невозможное. Но на самом деле это не так, матери-одиночки считаются льготниками в обществе и имеют право на облегченные ипотечные программы. Рассмотрим эту ситуацию более подробно!
Матери-одиночки…звучит как-то даже “издевательски”. Многие женщины, носящие такое “звание”, на самом деле, имеют мужей, но находятся они в гражданском союзе. Матери-одиночки могут рассчитывать на различные государственные льготы. Так, к примеру, такую мать не имеют право сократить с места работы, если только сама фирма не будет расформирована.
Женщина с подтвержденным статусом имеет право на получение специальных льгот от местных властей, потому ипотека для матери-одиночки оформляется с определенным перечнем льгот и поблажек. Они устанавливаются в индивидуальном порядке.. Нужно просто не полениться и подыскать реально работающие программы в вашем городе. Придется конечно не мало побегать за различными справками и прочими “бумажками”. Но это в конечном итоге принесет только очень большую пользу…в виде новенькой или не совсем новой, но все же собственной квартиры.
Ипотека на квартиру матери-одиночке
Некоторые городские власти на местах работают не в направлении бесплатного предоставления жилья, а они выдают ипотеку матерям-одиночкам по специальным условиям, когда значительную часть расходов по кредиту покрывает государство. Например, в некоторых городах возможно приобретение жилья прямо у непосредственных застройщиков.
Такие застройщики заняты обычно строительством бюджетного жилья для специальных категорий граждан. Подобная программа, к примеру, реализуется в Москве. В других городах также функционируют подобные социальные ипотечные программы. Часть городов оплачивают по кредитам первоначальные взносы, другие же занимаются оплатой процентов по кредиту. Проценты могут оплачиваться на всем протяжении кредита или же только определенное время.
Нужно только не полениться и разузнать обо всех программах социального ипотечного кредитования. Подробную информацию по ипотечному социальному кредитованию матерей-одиночек могут, например, свободно предоставлять органы местного самоуправления.
Теперь скажем несколько слов о банковских предложениях. Так, Сбербанк предлагает матери-одиночке воспользоваться программой социальной ипотеки “Молодая семья”. Вообще эта программа считается вполне стандартной программой банка, но она же имеет и свои специфические особенности. Например:
- уплату долга по займу могут отсрочить при необходимости на 3 года
- если в семье имеется несовершеннолетний ребенок, то процентная ставка по кредита может снизиться до 10%
- в качестве созаемщиков могут быть привлечены отец, мать заемщицы и другие родственники
Как взять ипотеку матери-одиночке?
Вообще банки для матерей-одиночек не создают какие-либо свои собственные социальные программы. Мать-одиночка при желании может свободно взять и обычный кредит по ипотеке, для этого нет каких-либо ограничений и запретов.
Банк только особое внимание уделяет финансовому положению плательщика по кредиту, ему важно, чтобы заемщик смог своевременно осуществлять платежи по кредиту. Он по различным критериям оценивает платежеспособность заемщика. Социальный статус для банка не имеет особой роли. Если мать-одиночка имеет стабильный и достаточный объем, она без проблем может воспользоваться стандартным ипотечным планом.
При нехватке же собственных доходов, можно всегда попросить родственников стать созаемщиками, тогда их доходы будут учтены при определении максимальной суммы кредита.
В случае, если у матери-одиночки имеется гражданский муж, просто они не проживают вместе, то такой муж может быть учтен банком как созаемщик при желании супруги. Или же супруг может выступить в качестве поручителя. Банку в принципе не особо важно знать проживают супруги вместе или живут раздельно, лишь бы они оплачивали кредит совместно и в положенный срок.
У некоторых людей могло сложиться ошибочное мнение, что ипотека для матери-одиночки остаётся труднодоступной. Однако это не так, поскольку решающим аргументом для банков-кредиторов при одобрении решения о предоставлении финансовых ресурсов на покупку жилплощади является в первую очередь не семейное положение заёмщика, а его платёжеспособность в длительной перспективе.
Могут ли матери-одиночки получить ипотеку
Следует учесть, что доход матери-одиночки оценивается банком с учётом расходов, которые осуществляются на содержание ребёнка и других лиц, находящихся у неё на иждивении. Таким образом, на вопрос о том, могут ли дать ипотеку матери-одиночке, следует отвечать утвердительно, поскольку данная категория заёмщиков, с точки зрения законодательства, может претендовать на получение ссудных средств наравне с остальными. Отдавая предпочтение заёмщикам с устойчивым материальным положением и регулярными доходами, банки учитывают и тот факт, что законодательство исключает возможность сокращения на работе женщин, относящихся к категории матерей-одиночек.
Кроме того, матери-одиночки могут рассчитывать на льготные условия финансирования, что в определённой степени уменьшает нагрузку на их бюджет. Даже если мать-одиночка не располагает достаточным доходом для оплаты ежемесячных взносов в счёт погашения ссуды, банк может взять во внимание наличие у неё дорогостоящего имущества или доход лиц, выступающих поручителями или созаёмщиками, при рассмотрении заявки на выдачу финансирования.
Для заёмщиков, которые интересуются, есть ли льготы по ипотеке для матерей-одиночек, стоит упомянуть о государственных программах.
Однако следует учесть, что выбор жилплощади, приобретаемой за счёт льготной ипотеки, ограничивается вариантами, предлагаемыми государством.
Как правило, льготы предоставляются на покупку недвижимости, находящейся на балансе муниципалитетов и построенной за бюджетные средства.
О видах жилищных льгот
Ипотека без первоначального взноса для матери-одиночки предоставляется за счёт государственных программ, которые покрывают примерно 40% расходов на приобретение жилплощади и включают полную оплату первоначального взноса при оформлении ипотечного кредита. Часть обязательных ежемесячных платежей компенсируется за счёт субсидий. Кроме того, допускается отсрочка в погашении задолженности и прочие льготы. Так, по любая женщина (до 35 лет), имеющая статус матери-одиночки, может получить ипотечный кредит с пониженными процентными ставками и прочими льготами, предусмотренными программой.
Ипотека матери-одиночке с двумя детьми с материнским капиталом предполагает компенсацию первоначального взноса за счёт бюджетных средств, выделяемых государством с целью поддержки молодых семей. Применение материнского капитала для оплаты взноса удобно ещё и тем, что это позволяет использовать выделенные средства до момента достижения ребёнком 3-летнего возраста, в отличие от других способов реализации данного сертификата.
О требованиях и условиях банков
Ипотека матерям-одиночкам в 2019 году выдаётся в том случае, если они:
- находятся в кредитоспособном возрасте (преимущественно от 21 до 65);
- имеют стаж работы (в качестве ИП – не менее 1 года хозяйственной деятельности с положительным финансовым результатом либо на последнем месте работы в качестве наёмного работника – не менее 6 месяцев);
- имеют официальный регулярный доход;
- могут привлечь поручителей или наличие дорогостоящего высоколиквидного имущества.
Какие программы предлагаются
Рассмотрим условия организаций, в которых предоставляется ипотека для матерей-одиночек, в таблице.
Требуемые документы
Перечень необходимых документов может варьироваться в зависимости от требований конкретного финансового учреждения, однако в большинстве случаев нужны.
Есть шанс, что ипотека для матери-одиночки в 2019 году станет доступнее. Множество семей в России не могут позволить себе приобрести квартиру за наличные средства, в связи с тем, что стоимость одного квадратного метра жилплощади составляет сумму больше, чем месячная зарплата потенциального покупателя. Поэтому, что бы приобрести жилье люди обращаются в банки и берут целевые ипотечные кредиты.
Банк, при рассмотрении заявки на ипотечный кредит, с особой тщательностью анализирует бюджет семьи, который представляет собой совокупный доход супругов. Если семья признается платежеспособной, ипотечная заявка удовлетворяется. С учетом такого анализа платежеспособности возникает вопрос, а как взять ипотеку матери-одиночке, ведь у нее нет «второй» зарплаты.
Вопросом дают ли банки ипотеку матерям-одиночкам задается множество женщин, которые воспитывают несовершеннолетних детей одни. Чаще всего, после длительного изучения ипотечных продуктов, одинокая мама приходит к выводу, что собственная квартира для нее недоступная роскошь. На самом деле ситуация обстоит совершенно иначе.
В настоящее время существует несколько государственных социальных программ, направленных на улучшение жилищных условий матерей-одиночек. Кроме того многие банки на 2019 год разработали специальные программы, делающие ипотеку для матери одиночки не заоблачной мечтой, а реальностью.
Льготная ипотека для матери-одиночки
Матери-одиночки не являются отдельной социальной группой, которой положены специальные льготы на покупку жилья.
Однако, понимая сложности приобретения квартиры и проблемы улучшения жилищных условий, правительство включило одиноких матерей в перечень социальных категорий, которые могут участвовать в социальном проекте «Жилище».
«Жилище» предлагает матерям, которые воспитывают детей одни, две льготных ипотечных программы:
Программа «Молодая семья – доступное жилье»
Направлена на помощь в получении ипотечного кредита по социальной процентной ставке без первоначального взноса.
Фактически первый взнос за приобретаемое жилье существует, однако, в рамках социальной помощи, обязанность его выплаты принимает на себя государство.
Важно: в рамках «Молодая семья – доступное жилье» государственная субсидия выдается только на приобретение квартир в первичном жилье!
Потенциальные участники должны соответствовать нескольким критериям:
- женщина должна быть младше 35 лет;
- наличие официальных документов о необходимости улучшения жилищного положения;
- наличие постоянного официального места работы с «белой» зарплатой.
Если одинокая мать соответствует государственным критериям, она может обратиться в органы местного самоуправления того района, где прописана, и подать заявление на выдачу субсидии. Заявление женщины будет рассмотрено в течение 30 дней. При положительном результате заявителю выдадут сертификат.
Программа «Молодая семья»
Отличительной особенностью данной государственной программы является отсутствие конечной суммы помочи одиноким матерям. Денежная субсидия в каждом случае рассчитывается индивидуально и зависит от количества несовершеннолетних детей в семье. Так, государственная помощь для одинокой матери с одним ребенком может составлять до 30% стоимости квартиры. Для мамы с тремя детьми до 50%.
Для того чтобы стать участником программы в 2019 году необходимо соответствовать определенным критериям:
- минимальный ежемесячный официальный доход мамы с одним ребенком должен составлять не менее 22 000 рублей. В случаях, когда у женщины двое малышей, ее доход должен превышать 33 000 рублей;
- наличие официального документа, в котором указано, что семья проживает в ненадлежащих условиях и нуждается в их улучшении;
- заявительница должны быть младше 35 лет;
- все члены семьи должны являться гражданами Российской Федерации.
Если заявительница соответствует всем требованиям государства, она может подать заявление в органы местного самоуправления района, в котором она прописана. В течение 10 дней после подачи, заявление будет рассмотрено. В случае положительного решения заявительница может получить сертификат на определенную сумму, которая была рассчитана специально для ее случая. Сертификат, в зависимости от желания женщины, можно использовать как первоначальный взнос за квартиру, так и гашение ипотечного кредита.
Для женщин, воспитывающих в одиночку своих детей, государство разрабатывает специальные программы с целью улучшить их жилищные условия. Ведущий российский банк принимает участие практически во всех государственных социальных проектах, в т.ч. и по ипотечным программам для населения. Рассмотрим, какая предусмотрена ипотека для матери-одиночки в Сбербанке.
 Даже если женщина воспитывает ребенка одна, она имеет возможность получить ипотечный кредит
Чтобы оформить жилищный кредит, женщине нужно изучить параметры предлагаемых программ и определить оптимальный для себя вариант. В любом случае, чтобы воспользоваться предложением, главным требованием выступает наличие постоянного дохода в определенном размере.
Если величина ежемесячной прибыли клиентки невелика, она может привлечь созаемщиков и поручителей.
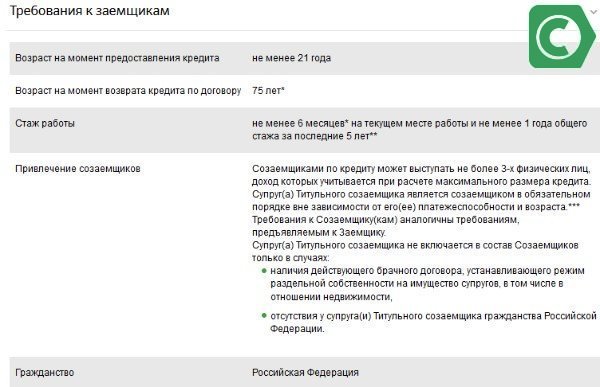 Требования к заемщикам при оформлении жилищного займа
Условия по ипотеке для матери-одиночки в Сбербанке
При выдаче жилищного займа этой категории заемщиков банк предлагает такие условия:
- Первый взнос. Обычно, размер его составляет порядка 20%. Мать-одиночка имеет право воспользоваться льготами и выплатить только 10%. В определенных случаях, одинокая мать имеет право заручиться государственной поддержкой. При этом часть взноса оплачивается за счет полученной субсидии.
- Процентная ставка. По программе “Молодая семья” ставка начинается с 8,6%. Если оформить помощь от государства в местных органах самоуправления, проценты будут оплачиваться за счет государства. Исходя из конкретной ситуации, госвыплаты будут происходить в течение 1-5 лет.
- Срок. К моменту окончания действия кредитного договора, клиентке не может быть более 55 лет. Если ей менее 35 лет, она может воспользоваться предложением Молодая семья.
Если доход женщины является убедительным для банка, то она может воспользоваться и другими ипотечными программами на общих основаниях:
- покупка квартиры в новостройке (до 31 августа 2018 года действует акционная ставка – 6,7%);
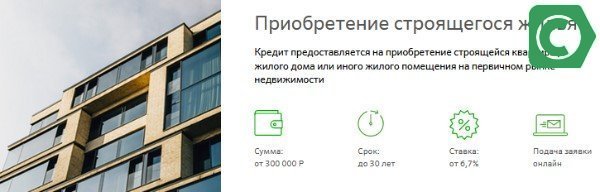 Эта программа предлагает одну из самых низких ставок
- кредит с госсубсидированием и льготной ставкой от 6% при рождении ребенка после января 2018 года;
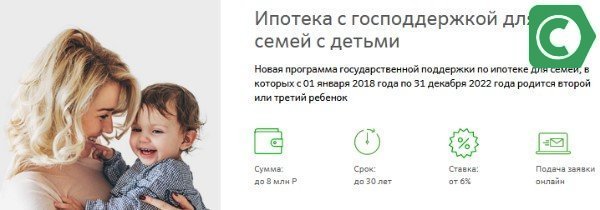 Если женщина воспитывает двух и более детей одна, то при соблюдении правил может получить льготный займ
- жилищный заем под материнский капитал – от 8,9%.
 Детские деньги могут быть использованы для погашения ипотеки
Процесс оформления ипотечного кредита
Процедура, как взять ипотеку матери-одиночке в Сбербанке, не отличается от стандартной. Необходимо собрать определенные документы:
- Паспорт.
- Свидетельства, выданные при рождении каждого ребенка.
- Документы на недвижимость.
- Бумаги, свидетельствующие о наличии постоянного места работы.
- Справки, удостоверяющие уровень дохода.
- Документы, дающие право на использование льгот.
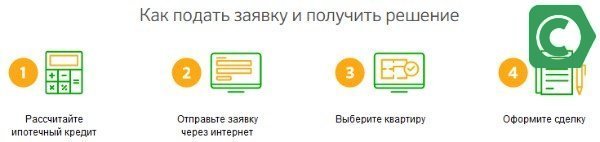 Оформление кредита максимально упрощено и состоит из нескольких этапов
Последние необходимо получить в местных организациях. К ним относятся: удостоверение, подтверждающее статус одинокой матери, справка, дающая первоочередное право на получение жилья, сертификат, гарантирующий выплату первого взноса за счет субсидии, и другие.
После чего, потребуется посетить отделение и заполнить заявку. После анализа платежеспособности и кредитной истории, определяется ставка по ипотеке для матери – одиночки в Сбербанке. При подписании договора, стоит проконтролировать внесение всех выбранных опций и применение льгот.
Льготы для матери-одиночки для получения жилищного кредита (видео)
Из видео вы узнаете, какие льготы действуют для одиноких матерей при выдаче кредита.
Заключение
Статус “мать-одиночка” не является препятствием для получения жилищного займа. В этом случае важную роль играет размер дохода женщины и состояние ее кредитной истории. Кредитору известно, что женщина, которая сама воспитывает детей, по закону никогда не будет уволена. А это является гарантией того, что она сможет в полной мере погашать задолженность по жилищному займу.
Нередко женщинам приходится самостоятельно растить детей:
- тем, кто в разводе;
- одиноким матерям, с самого начала воспитывающим детей без отца.
Согласно ч.3, ст. 51 СК , статус одинокой матери устанавливается, если в детское свидетельство о рождении сведения об отце вписываются со слов женщины, без документального подтверждения.
Жилищный вопрос для одиноких женщин с детьми продолжает быть острой проблемой: работать и воспитывать одной ребёнка и так нелегко, тем более трудно скопить средства на свою квартиру. Дают ли для матерей одиночек квартиры, и может ли она взять ипотеку?
- чей доход ниже минимального (это позволяет отнести человека к малоимущим);
- условия жизни которых, в соответствии со ст. 51 ЖК, признаны неподходящими, что даёт право признать физическое лицо нуждающимся в улучшении жилищных условий.
Воспользоваться социальной поддержкой государства формально может любой неимущий или живущий в плохих условиях гражданин.
Чаще всего — это люди с ограниченными возможностями, многодетные семьи, выпускники детских домов, одинокие матери, ветераны боевых действий, престарелые… Для них выделяются пособия и разрабатываются специальные жилищные программы, к сожалению, не способные обеспечить жильём всех желающих, что породило большие очереди.
Сегодня отдельных жилищных программ для каждой социальной группы нуждающихся, в том числе и для одиноких матерей, не предусмотрено. В каждом регионе существует свой фонд социального жилья, которое распределяется равномерно между всеми нуждающимися в порядке очередности.
Примерами социальных жилищных льгот для одиноких матерей могут быть:
- выделение из социального фонда бесплатной квартиры (для тех, кто встал в очередь до 2005 г.).;
- социальная аренда;
- льготы по оплате коммунальных услуг;
- выделение государственной субсидии на покупку недорого жилья по себестоимости;
- предоставление комнаты в общежитии.
Комната в общежитии является временной мерой — нуждающаяся в собственном благоустроенном жилье одинокая мать с жилищного учета не снимается.

Какие документы необходимы одинокой матери
Если одинокая мать относится к малоимущим или нуждающимся в жилье, она должна подать документы в органы местного социального и жилищного обеспечения:
- паспорт;
- свидетельства рождения детей;
- справка из ЗАГСа о статусе одинокой матери;
- справка о заработной плате (или получаемых пособиях);
- справка с места жительства;
- заключение комиссии о состоянии жилища (если оно призвано аварийным) и т. д.
Во всех регионах могут быть свои индивидуальные требования, поэтому необходимо в общем справочном регистрационном окне административного органа взять список документов на получение пособия или жилья.
Недостатки социального жилья
К недостаткам относится:
- долгие годы очереди;
- невозможность выбора квартиры (дареному коню в зубы не смотрят: список социальных квартир и застройщиков ограничен);
- строгое соответствие метража представляемого помещения количеству членов семьи:
- для квартир и общежитий нормы различны;
- норма для отдельной квартиры со всеми условиями — 18 кв. м., то есть женщина с одним ребёнком может получить квартиру не более 36 м (допускается 9 кв. м дополнительной площади)
Дадут ли ипотеку матери одиночке?
Не всякий инвалид, и не всякая одинокая женщина, самостоятельно воспитывающая ребёнка, может быть отнесена к малоимущим.
Если платежеспособность работающей женщины отвечает стандартным правилам банков, по которым проводится кредитование, то для неё появляется возможность взять ипотеку.

Есть ли социальная ипотека для одиноких матерей в 2018 году?
Специальных льготных ипотечных программ для женщин, воспитывающих в одиночестве детей, в банках сегодня нет.
- Кредитные организации предоставляют кредиты на льготных условиях только с разрешения местных органов самоуправления на участие одинокой матери в социальной ипотеке.
- При этом недостаточно только субсидии, которая частично покрывает расходы по кредиту: необходимо подтвердить банку, что оставшийся долг будет выплачиваться без проволочек, и зарплата мамы для этого вполне достаточна, то есть долговая нагрузка на неё не превысит 40 — 45%.
- Данная субсидия может быть предоставлена не всякой одинокой матери: преимущество имеют женщины-врачи, учителя, молодые ученые, молодые специалисты, в которых заинтересованы регионы.
Плюсы социальной ипотеки:
- государство может дать субсидию, которая позволит оплатить половину стоимости жилья;
- получить жильё по этой программе может как мать с одним ребёнком и более, так и одинокая девушка вообще без детей: у неё появляется важное преимущество — к тому времени, как у неё будет семья, пусть даже и неполная, жилищный вопрос уже решён, и молодая женщина столкнется с меньшими бытовыми трудностями.
К минусам относится:
- узкая профессиональная специализация, отсутствие право на льготы у женщин любой специальности;
- необходимость отработать 5 — 10 лет на одном рабочем месте, возможно, далеко в глуши;
- возрастные ограничения:
- кредит можно взять до 35 лет;
- ранний возраст погашения кредита (не позднее пенсионного — пока это 55 лет).
Подробнее читайте в статье о для врачей.
Программа молодая семья для одиноких матерей
Мать с одним ребёнком — это уже минимальная или так называемая неполная семья, поэтому она может прибегнуть к государственной поддержке в рамках ипотечной программы «Молодая семья» или «Доступное жильё молодой семье».
Все что необходимо — стать в очередь на участие в программе по месту жительства при наличии права на улучшение жилищных условий:
- маленькая площадь квартиры;
- несоответствие жилья санитарно-технических нормам;
- отсутствие другой собственности;
- серьезное заболевание ребёнка или одного из проживающих на общей жилплощади и т. д.
По этой программе женщина может рассчитывать на государственную субсидию в 40%, которую можно потратить на первый взнос или выплаты по процентам.
Имеют право встать в очередь на получение жилья по программе «Молодая семья» женщины до 35 лет, родившие минимум одного ребёнка (для семейной пары наличие детей не обязательно — их отсутствие скажется лишь на размере субсидии — она будет на 5% меньше).
Предоставляемые документы:
- паспорт;
- справка 2 НДФЛ (СНИЛС/ИНН);
- документы, подтверждающие необходимость улучшения жилищных условий (справка с места жительства, выписки из заключений комиссий и т. д.);
- свидетельство о рождении ребёнка;
- документы на приобретаемую недвижимость (после того, как банк рассмотрит заявку на кредит и даст «добро»).
Справка из ЗАГСа о статусе матери-одиночки при этом не нужна, так как банку важно знать не социальный статус, а платежеспособность заемщика. Данную справку одинокие матери и инвалиды если и берут, то не с тем, чтобы разжалобить работников банков (этот народ на жалость не падок), а чтобы заявить о дополнительных своих правах.
Например, уволить мать-одиночку или человека с ограниченными способностями по сокращению штатов не может ни один работодатель, и это служит своеобразным залогом для банка, подтверждающим стабильность дохода, если этот доход, конечно, достаточен, чтобы оплачивать кредит.
С другой стороны, наличие подобного статуса, тем более при небольшой зарплате социально уязвимого человека, может быть подобно приговору: банк может отказать в кредите не раздумывая. Кредиторы прекрасно знают, что выселить в никуда и отобрать жильё спустя трёх месяцев просрочки, у инвалида или матери-одиночки, государство не позволит.
Материнский капитал для одиноких матерей
К сожалению, это программа, дающая возможность получения государственной субсидии в размере 453 000 руб., предназначена только для семей, где после 2007 г. на свет появились вторые, третьи или последующие дети. Одинокая мать не имеет права на сертификат, если у неё после 2007 года родился всего один ребёнок.
Это несправедливо — одинокой женщине и одного ребёнка трудно воспитать, не каждая пойдёт на рождение ещё одного, но таков закон.
Некоторые женщины все же рискуют ради на этот шаг, но они должны все тщательно взвесить:
- растить одной двух детей очень тяжело;
- доход семьи рассчитывается на каждого её члена, и женщина просто может не вложиться в детский прожиточный минимум;
- после вычета из её зарплаты тех денег, которые ежемесячно будут уходить на оплату кредита, на проживание может почти ничего не остаться.
Не все банки соблюдают условие о недопустимости превышения кредитной нагрузки (отношению суммы ежемесячного платежа к зарплате заемщика) свыше 40%. Поэтому женщине свою необходимую зарплату нужно самой посчитать. Это сделать очень просто: нужно разделить сумму ежемесячного платежа, определённую по на 0,4 (максимум на 0,45). Это даст гарантию, что ни мать, ни её дети не будут вынуждены голодать, или расти, ради ипотеки, без игрушек, гаджетов и компьютеров (впрочем, отсутствие двух последних можно даже считать полезным, но попробуйте это объяснить детям).
Ипотека 6% для матерей-одиночек
Здесь такая же ситуация, как с материнским капиталом: право на фиксированный банковский процент (6%) в течение трёх или пяти лет имеют только семьи, у которых второй (или третий) ребёнок появился в льготный период кредитования, то есть в период между 1.01.2018 и 1.01.2022 гг. Если оба ребёнка появятся в этот период, семья сможет 8 лет наслаждаться 6%-й ипотеки.
Следовательно, мать одиночка получит право на ипотеку 6% только при рождении ею второго ребёнка.
Но расстраиваться тем, кто под эту программу не попадает, не следует, так как вполне возможно, что через три года банковский процент может оказаться даже ниже 6%, если только ЦБ сохранит тенденцию выравнивания ключевой ставки, относительно других базисных ставок ведущих стран.
Что делать одинокой матери, если банк отказывает в кредите
Можно получить кредит и с маленьким доходом:
- Если есть кому за вас поручиться, или соучаствовать в заеме, но при этом ответственность падает и на ваших поручителей и созаемщиков: они будут выплачивать кредит за вас, если окажетесь в трудной ситуации.
- Если у родственников есть жильё, которые они согласны представить в дополнительный залог банку.
- Если удалось насобирать денег на покрытие половины стоимости жилья (допустим, собралась сумма на накопительном депозите, получили наследство и т. д.).
- Если женщина находится в разводе и получает алименты на детей от бывшего супруга, они также могут быть учтены при подсчёте дохода.
Ипотека для матерей одиночек в 2018 году в банках
Хотя непосредственно для одинокой матери ипотеки в банке можно и не найти, но можно ведь поучаствовать в семейной или какой-нибудь другой программе. В банках возможны акции со снижением процентов по ипотеке, за ними нужно внимательно следить. Особенно много таких акций в Сбербанке.
Промоакция Сбербанка «Новостройки в ипотеку»
В данный момент в Сбербанке проходит промоакция «Новостройки в ипотеку» от 6.7% (на самом деле от 7.1%) для тех, кто успеет подать заявку до 31.08.2018 . По ней можно взять кредит от 300 000 руб. с первоначальным взносом 15%.

- зарплатным клиентам банка (при этом не нужны ни НДФЛ, ни справка по форме банка о доходах);
- тем, кто согласен зарегистрировать ипотечный договор (по закону государственная регистрация сейчас необязательна);
- при согласии застраховать жизнь и здоровье (данный вид страхования добровольный);
- при получении квартиры в кредит на срок не более 12 лет у определенных застройщиков.
В противном случае по всем пунктам штрафные надбавки нивелируют льготный процент, и ипотека для матери одиночки обойдется в 10.5 — 11% (11% - без подтверждения дохода справками).
Чтобы убедиться в этом, уберем галочки в последних четырех полях калькулятора.

Можно заметить, что из-за штрафных надбавок вместе с ростом процента с 7,6 до 10,5% вырос почти на 4500 руб. и ежемесячный платеж по кредиту.
Заключение
Очень жаль, что бесплатную государственную квартиру наиболее незащищенным гражданам (инвалидам, матерям-одиночкам, бездомным и др.) получить сегодня невозможно.
Хотелось бы, чтобы государство не сбрасывало со счетов мам, самостоятельно воспитывающих детей, и дало им хотя бы возможность на материнский капитал при рождении первого (часто и единственного) ребенка. Это упростило бы получение жилья женщине, которой непросто в отсутствии второго кормильца накопить на первый взнос. Не надо забывать, что одинокая мать с ребенком — это тоже семья, пусть и неполная.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации