
Что входит в регистры бухгалтерского учета. Виды учётных регистров в бухгалтерском учёте
Любые операции, выполняемые компанией, должны быть подтверждены первичкой. Именно из нее извлекаются все нужные для учета данные. Они регистрируются и распределяются на различных счетах. Для учета они фиксируются в учетных регистрах. Последние подразделяются на множество разновидностей. Классификация их исполняется по разным основаниям.
Классификация
Учетные регистры – это таблицы, составленные по специальной форме. Они нужны для фиксирования действий организации (расчеты, поступления и прочее) на счетах бухучета. Подразделяются на виды по следующим характеристикам:
- По назначению. По этому признаку таблицы подразделяются на три типа. В хронологические таблицы сведения заносятся по мере их возникновения, однако при этом они не систематизируются. В систематические регистры информация заносится на основании счетов, на которых она размещена. Данные из этих двух таблиц связаны между собой. Существуют также формы, в которых выполняется обобщенная и систематическая запись. Они будут комбинированными. Например, такой таблицей считается «Журнал-Главная».
- По работе со сведениями. По этому признаку таблицы подразделяются на интегрированные и дифференцированные. На первой данные интегрируются, а на второй – разделяются.
- По виду. Форма таблиц может быть совершенно разной. К примеру, это карточки, книги. Первые – это бланки в виде таблицы, вторые – переплетенный документ со шнуровкой. Свободный лист – это таблица, размещенная на бланке. Это нечто среднее между карточкой и книгой. Каждая из форм подлежит особому хранению. К примеру, карточки помещаются в картотеки, а свободные листы – в папки. Для этих форм необходимо завести реестры. Нужны они для предотвращения кражи и подмены. Если документ будет утерян, его легко восстановить на основании данных реестра.
- По содержанию. Есть синтетические и аналитические таблицы. В первом варианте сведения фиксируются в обобщенной форме в денежном измерении. Данные заносятся на основании синтетических счетов. Обобщенным регистром считается Главная книга. В аналитических регистрах данные фиксируются по счетам с соответствующим наименованием. То есть отражаются детализированные сведения. В большинстве компаний применяются комплексные формы, которые совмещают в себе два типа учета (общий и детализированный).
Рассмотрим подробнее классификацию таблиц в зависимости от их вида:
- Контокоррентные. Такие карточки отличаются односторонней формой. На одной стороне размещены столбцы «Кредит» и «Дебет». Такое расположение сведений позволяет быстро сравнивать данные, анализировать состояние различных операций.
- Инвентарные. Такие карточки нужны для учета ценностей, которые есть на предприятии. В них есть эти графы: приход, трата и остаток. Они подразделяются на колонки. В документе есть норматив запаса, позволяющий определить расхождение реального объема средств, которые есть в компании, с требуемым объемом.
- Многоколончатые. Нужны для учета операций, выполняемых в компании.
Важно! Вся информация, размещенная в регистрах, должна быть достоверной. За достоверность сведений отвечает человек, который составлял и подписывал документы.
В регистры не могут вноситься незаконные корректировки. Система должна быть защищена от несанкционированных исправлений. Если нужно исправить ранее внесенную ошибку, инициируется специальная процедура. Нужно обосновать корректировку, а также заверить ее подписью. Также должна быть прописана дата внесения исправлений. Соответствующие правила оговорены статьей 10 ФЗ №402 от 6 декабря 2011 года «О бухучете». В этом же ФЗ указано, что сведения из регистров признаются коммерческой тайной. Если какие-либо лица будут разглашать рассматриваемые данные, за это накладывается ответственность.
Типы учетных регистров в бухучете
Существуют различные формы регистров. Каждая из них отличается своими особенностями. Перечень форм есть в ФЗ №402 от 6 декабря 2011 года. Это могут быть носители разных категорий. Рассмотрим типы таблиц, классифицируемые на основании своего вида:
- Книги. Это таблицы, разбитые на графы. Документы нумеруются и прошнуровываются. Они помещаются в переплет. На заключительном листе прописывается число страниц, имеющихся в книге. На этом же листе ставит свою подпись главбух и руководитель. Проставляется печать заведения. Книги становятся актуальными тогда, когда объектов учета немного. В кассовой книге регистрируются все действия, проведенные компанией. В Главной книге обобщается передвижение всех предметов бухучета.
- Карточки. Это бумаги, представленные в виде таблицы. Они отличаются рядом преимуществ. Они просто сортируются. Они наглядные и удобные в использовании. Существуют разные виды карточек. Контокоррентные документы имеют одностороннюю форму. Нужны они для учета операций с ЮЛ и ФЛ. Инвентарные формы нужны для учета ценностей. В этой форме имеется графа «Остаток». Многоколончатые формы нужны для учета трат на выпуск товара, исполнение работ. Карточки размещаются в ящиках, специально для этого организованных. Совокупность рассматриваемых документов именуется картотекой. Таблицы размещаются в картотеке в соответствии с их номерами или другими признаками: алфавитное обозначение, номера счетов.
- Свободные листы. По наружному виду они схожи с карточками. Это бланки, в которых находится таблица. Однако в этих документах можно разместить больший объем информации. Свободными листами, к примеру, являются ведомости. Основная функция таких документов – обобщение однородных сведений. К примеру, в бумагах могут обобщаться сведения об амортизации средств.
- Машинные носители. Все сведения размещаются на магнитном носителе. К примеру, это могут быть магнитные ленты, диски, дискеты. Если информация располагается на машинном носителе, нужно обязательно создавать бумажные копии документов.
Как правило, в компании используются различные формы учетных регистров.
Методы отражения сведений в регистрах
Сведения в регистрах могут отражаться различными методами. Выбранный способ будет называться техникой учетной регистрации. Если сведения вносятся в таблицу на основании документации, это будет именоваться разноской операции.
Запись может выполняться этими методами:
- Линейно-позиционный принцип. В данном варианте обороты по дебету и кредиту составляют единую линию. Это удобный метод для ведения учета расчетов. Он облегчает отслеживание состояния всех типов долгов. Подобная запись позволяет объединить данные из детализированного и обобщенного учета.
- Шахматный принцип. Сумма по выполненному действию фиксируется в один прием и по дебету, и по кредиту. Этот метод отличается наглядностью. Записи являются детализированными, так как они раскрывают состав корреспонденции. Шахматный принцип актуален при формировании множества регистров, включая журналы-ордеры.
Методы записи определяются в зависимости от потребностей компании, особенностей вносимой информации.
Для начала, давайте рассмотрим бухгалтерские регистры и сопоставим его с законом о бухгалтерском учете № 402-ФЗ. Любая хозяйственная операция должна быть зарегистрирована с использованием принципа двойной записи (с помощью бухгалтерской проводки). Первичные документы служат основанием для регистрации хозяйственной операции. Информацию, которая накоплена на счетах учета, необходимо отразить в учетных регистрах.
Учетные регистры это такие таблицы, в которых группируется учетная информация об имуществе и обязательствах организации. Она может отражаться в хронологическом или в каком-либо другом систематизированном порядке.
Главное - не путать учетные регистры с объектами платформы «1С:Предприятие 8» -регистрами бухгалтерии, накопления, сведений, расчетов. Объекты платформы используются программистами для реализации алгоритмов. А учетные регистры – это отчетная форма бухгалтерского учета, которая содержит информацию о хозяйственной деятельности организации.
В существуют различные виды учетных регистров. Некоторые из них приведены на рисунке. Также каждая организация может разрабатывать и свои учетные регистры. Если учетные регистры разрабатываются самостоятельно, они должны быть утверждены руководителем.
Итак, в учетных регистрах определенным образом группируется информация о хозяйственных операциях на основании принципа двойной записи. Затем, на основании данных регистров, формируется отчетность, которую можно предоставить в контролирующий орган. Контролирующий орган может запросить какие-либо пояснения по отчетности, а организация, в свою очередь, должна предоставить учетные регистры по запрашиваемой информации. Учетные регистры могут храниться в бумажном виде и в электронном виде. Если учетные регистры хранятся в электронном виде, они должны быть подписаны электронно-цифровой подписью. Если необходимо будет предоставить такие учетные регистры в контролирующий орган, то следует приложить и бумажные копии этих электронных регистров.
Закон № 402-ФЗ устанавливает обязательные реквизиты регистров бухгалтерского учета (ч.4, статья 10):
● название регистра, например, Оборотно-сальдовая ведомость или «Анализ счета»
● название экономического субъекта, составившего регистр, например, название организации
● дата начала и окончания ведения регистра и (или) период, за который составлен регистр
● хронологическая или систематическая группировка объектов бухгалтерского учета (например, информация может быть представлена по счетам учета)
● величина денежного измерения объектов бухгалтерского учета с указанием единицы измерения
● название должностей лиц, ответственных за ведение регистра
● подписи лиц, ответственных за ведение регистра, с указанием их фамилий и инициалов, либо иных реквизитов, необходимых для идентификации этих лиц.
В учетном регистре исправления могут вноситься только лицами, ответственными за ведение данных регистров. Если вносится исправление, необходимо указать дату исправления и поставить подпись и инициалы ответственного лица.
Нами наглядно был рассмотрен «ручной» способ ведения бухгалтерского учета. В реализован автоматизированный способ ведения учета. Задача пользователя – корректно внести первичные документы, а учетные регистры сформируются автоматически. А на основании данных учетных регистров сформируется отчетность. При использовании автоматизированного способа ведения учета не важно, в какой последовательности будут заполнены учетные регистры.
Регистры бухгалтерского учета – это составляющая часть бухучета организации, служащая для систематизации и сохранения данных первичных учетных документов.
Учетные регистры бухгалтерского учета предназначены для отражения хозяйственных операций на счетах бухучета. Ранее информация из учетных регистров являлась коммерческой тайной.
Формы регистров бухгалтерского учета
До 2013 года формы регистров бухгалтерского учета были едиными и обязательными к применению всеми хозяйствующими субъектами.
Эти формы были представлены в Альбомах унифицированных форм. В настоящее время формы регистров бухгалтерского учета утверждает руководитель предприятия.
Однако законодательством предусмотрен перечень обязательной информации, содержащейся в регистрах:
- название регистра;
- название хозяйствующего субъекта, заполняющего регистр;
- период составления или ведения регистра;
- хронологическая или систематическая классификация объектов учета;
- единица измерения и валюта операции;
- указание должностей, ответственных за ведение регистра;
- ФИО и подписи ответственных лиц.
Бланки регистров бухгалтерского учета установлены законом и могут быть взяты из официальных сайтов, их можно скачать из Интернета, поищите при помощи поисковиков.
Классификация регистров бух учета

Регистры бухгалтерского учета классифицируются по назначению, обобщению информации и виду. По назначению регистры подразделяются на
- хронологические,
- систематические,
- синхронистические (комбинированные).
В хронологических регистрах фиксируются факты хозяйственной деятельности по мере их события. Примерами хронологических регистров бухгалтерского учета являются журналы регистрации и различные реестры.
Данные в хронологических и систематических регистрах дополняют друг друга
Систематические регистры заполняются по определенным счетам, к которым относятся хозяйственные операции. Примером систематического регистра является сальдовая ведомость.
Если регистр включает в себя хронологическую и систематическую запись, то он относится к комбинированным синхронистическим регистрам. Образцом такого регистра бухгалтерского учета является Журнал-Главная.
Использование синхронистических регистров делает информацию в них более наглядной.
Таким образом, сумма оборотов в хронологических регистрах равна оборотам по дебету или кредиту систематических регистров. Эта зависимость называется правилом Мендеса.
По обобщению информации регистры подразделяются на синтетические и аналитические.
- В синтетических регистрах операции фиксируются только с указанием даты и суммы.
- Аналитические регистры бухгалтерского учета – это формы учета, в которых систематизируется аналитическая информация, то есть не только реквизиты операции, но и краткое ее содержание.
Хозяйствующими субъектами также используются комплексные регистры бухучета, соединяющие в себе принципы синтетических и аналитических регистров, а также хронометрические и систематические факторы.
При использовании таких форм итоги по синтетическим и аналитическим счетам автоматически совпадают, что освобождает от дополнительной сверки оборотов по разным ведомостям.
По внешнему виду регистры делятся на книги, карточки, свободные листы и машинные носители
- Книга – это регистр, который в обязательном порядке прошнуровывается, пронумеровывается и скрепляется печатью и подписями ответственных лиц.
- Карточка – это регистр в виде машинописной таблицы.
- Свободный лист – это регистр в виде таблицы, подлежащий подшиванию. Для учета карточек и свободных листов ведутся реестры, чтобы исключить подмену регистра или в случае необходимости восстановить утраченный документ.
- Машинный носитель – это электронный документ, хранящийся на магнитном носителе и заверенный электронной подписью. При использовании машинных носителей, информация должна своевременно выводиться в печатном виде.
Достоверность информации, отраженной в учетных регистрах обеспечивают ответственные лица.
При обнаружении ошибки в регистре исправление делает ответственное лицо с указание даты внесения исправления и скрепляет своей подписью.
Исправление делается путем однократного зачеркивания неверной информации таким образом, чтобы она оставалась читаемой. Выше указываются корректные данные.
По каждому исправлению в регистрах должны быть даны письменные объяснения ответственного лица.
Регистр бухгалтерского учета образец схемы оборота документов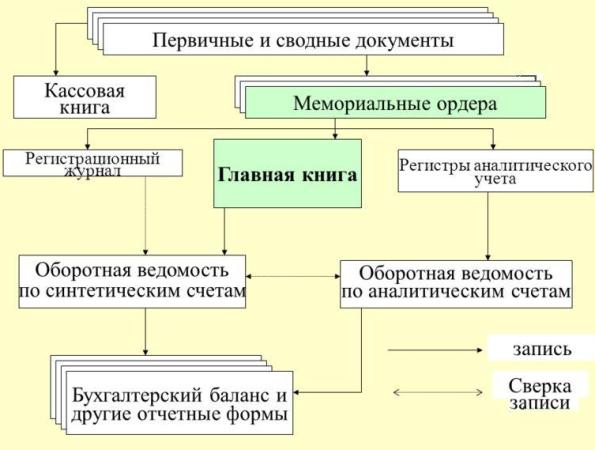
Ведение бухгалтерского учета основано на сборе и оформлении документов, фиксирующих факты и явления хозяйственной деятельности предприятия. Поэтому любая официальная бумага, поступившая в бухгалтерию, не только должна быть проверена по форме и содержанию, но и в обязательном порядке зарегистрирована и подшита для сдачи в архив. А все финансовые данные, отраженные в счетах, договорах, актах, накладных заносятся финансовым работником предприятия в специальную бухгалтерскую программу, которая автоматически их группирует в системе аналитических и синтетических счетов. Таким образом формируются сведения о движении финансовых и материальных ресурсов, фиксируется источник их поступления, а также отражается информация о дебиторской, кредиторской задолженности и об остатках имущества на счетах предприятия. Иными словами, все данные из первичных и внутренних документов предприятия заносятся в специальные счетные таблицы, которые называются учетными регистрами.
Что относится к регистрам бухгалтерского учета
Регистры бухгалтерского учета – это важные элементы бухгалтерского учета, которые помогают сохранить и упорядочить информацию, отраженную в первичных финансовых и налоговых документах. Он предназначен для систематизации хозяйственных операций на бухгалтерских счетах. Регистры могут иметь разное внешнее оформление, содержаться в специальных журналах, на листах, а также ведение реестров может осуществляться с помощью вычислительной техники. Если для ведения учетных регистров используются компьютеры, то необходимо предусмотреть, чтобы информацию можно было представить на бумажных носителях.
До 2013 года информация, которая содержалась в реестрах бухгалтерского учета на различных предприятиях, являлась коммерческой тайной. Регистры играют две основные роли в хозяйственной деятельности предприятия. Во-первых, на них отображается итоговая информация на бухгалтерских счетах. Во-вторых, благодаря данным документам формируется бухгалтерская отчетность, отображающая результаты деятельности предприятия за определенный период.
Формы регистров
До 2013 года форма реестров бухучета имела единый образец для всех субъектов хозяйственной деятельности. Соблюдение общепринятой формы являлось обязательным для всех юридических лиц. Однако на сегодняшний день все кардинально изменилось. Формы регистров бухгалтерского учета принимаются руководителями предприятий. Несмотря на серьезные изменения, в регистрах должна быть отображена определенная информация, а именно:
- заголовок;
- название предприятия, на котором заполняется соответствующий реестр;
- период, в течение которого проводилось ведение данного реестра бухучета;
- классификация учетных объектов по определенному виду;
- валюта операции;
- должность лиц, которые являются ответственными за ведение соответствующего реестра;
- реквизиты ответственных лиц.
Классификация бухгалтерских регистров
Существуют три основные классификации регистров бухгалтерского учета. Первая классификация отображает назначение определенных реестров бухучета. Бывают:
- Хронологические. События, которые имели место в хозяйственной деятельности, отображаются в хронологическом порядке с течением времени (регистрационные журналы).
- Систематические . Заполнение происходит в соответствии с определенными бухгалтерскими счетами. Получается некая систематизация хозяйственной деятельности (сальдовая ведомость).
- Комбинированные регистры бухучета – это регистры, которые объединяют два предыдущих вида. Использование различных способов записи операций хозяйственной деятельности делает представление более наглядным. Таким образом, запись систематических и хронологических списков носит название комбинированных и предлагает более наглядное представление информации.
Классификация учетных регистров
Реестры могут различаться по обобщению информации:
- Синтетический регистр в бухгалтерском учете – это регистр, при регистрации операции в котором указывается только дата и сумма.
- Аналитические. Кроме информации, которая относится к реквизитам операции, отображается определенное описание данной хозяйственной операции.
Для более полной информации, как и в случае с комбинированными регистрами, могут производить объединение синтетических регистров с аналитическими. В результате такого отображения итоги по каждому из регистров совпадают, что позволят освободить себя от дополнительной проверки правильности расчетов.
Последняя классификация реестров является по внешнему виду:
- Книжное представление. Реестр имеет вид книги, листы которой подшиваются специальным образом, а также пронумеровываются. В конце ставится соответствующая печать и подписи лиц, которые являются ответственными за данный регистр.
- В виде карточки. Данный регистр – это машинописная таблица.
- На свободном листе. Таблица, которая так же, как и книга, впоследствии подшивается. Для регистров на свободных листах ведется специальный реестр, чтобы избежать подмен и других противоправных действий с любой стороны.
- На машинном носителе. Документ электронного образца, который подтверждается специальной электронной подписью и хранится на магнитном носителе. Главным назначением является своевременная печать электронной информации на бумажных носителях.
Защита учетных реестров и исправление ошибок
Лица, которые заполняют и подписывают учетные реестры, отвечают за правильность отражения тех или иных бухгалтерских операций. Они также несут ответственность за достоверное отображение информации на счетах бухгалтерского документа. Хранение регистров должно сопровождаться надежной защитой от неправомерного доступа посторонних лиц, не имеющих соответствующих полномочий для совершения подобных действий. Несанкционированные исправления могут повлечь за собой ответственность.
Исправление ошибок же должно проходить в надлежащей форме, быть обоснованным, а также подтверждаться подписью лиц, которые вносят изменения в регистры. В конце обязательно указывается дата проведения исправление. Разглашение информации, которая содержится в реестрах и не может быть публично озвучена, несет за собой ответственность в соответствии с действующим российским законодательством.
Если вдруг была обнаружена ошибка в документе, то ответственное лицо имеет право внести свои коррективы, подтвержденные личной подписью. Элемент, который является неверным, зачеркивается одной линией для того, чтобы его можно было распознать. Сверху исправления пишется верная информация. Более того, ответственное лицо должно в регистре дать письменное разъяснение той или иной корректировке.
Пример бухгалтерского реестра
Для тех, кто хочет конкретно узнать, что такое регистры бухгалтерского учета, пример будет представлен дальше. Оборотно-сальдовая ведомость является едва ли не самым распространенным регистром в синтетическом учете. Данная ведомость имеет широкое применение при составлении учетного баланса.
Представляется информация в специальной таблице, которая делится на три блока. В первом блоке отображается остаток, который имел место на начало периода. Второй блок содержит оборот хозяйственной деятельности. В третьем блоке записывается сальдо, которое получается в конце периода. В каждом блоке данные записываются по дебету и по кредиту, в результате чего сумма по каждому столбцу должна совпадать. Тех, кого интересует вопрос, что такое учетные регистры в бухгалтерском учете на примере оборотно-сальдовой ведомости, ниже представлена таблица.
| Счет | Сальдо на начало периода | Оборот за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 01 | ||||||
| 02 | ||||||
| … | ||||||
| Итог | ||||||
В учетной политике, ведя бухгалтерский учет в специально разработанных программах, может учитываться тот факт, что реестры ведутся в формах специального назначения как в электронном формате, так и на бумаге, в основе которых заложены программные реестры. Регистрами, которые формируются на бумаге и в компьютере, может быть Главная книга или оборотно-сальдовая ведомость, которая была представлена выше.
Любое предприятие во время своей хозяйственной деятельности обязано применять учетные регистры согласно российскому законодательству. На основании данных документов в будущем формируется отчетность за определенный период деятельности компании. Также наличие реестров необходимо для систематизации важных данных бухгалтерского учета, в которых учитываются все хозяйственные операции данного предприятия.
Разработка форм регистров коммерческих юридических лиц ложится на административный аппарат предприятия с последующим утверждением со стороны руководителя. На основе утверждения глава компании издает приказ. На предприятиях государственной формы собственности данный аспект утверждается вышестоящим органом в лице Министерства финансов Российской Федерации.
Регистры – это специальный реестр, в котором содержится информация о первичных документах бухгалтерского отдела, счетах в банковских ячейках, а также бумаги необходимой отчётности. Заполняются они главным бухгалтером либо его помощником. Они имеются в каждой бухгалтерии, однако имеют различную форму и разделы:
- Регистры различаются по своему назначению. Так, они могут быть трёх видов:
- C отображением хронологии. Такие документы заполняются по факту совершения операции и группируются только по дате.
- С соблюдением системы. Такие регистры разбрасываются по соответствующим счетам. Как итог, их поиск осуществляется по наименованию операции.
- Перемешанные. В них бумаги могут вестись как с соблюдением даты, так и с разбрасыванием по счетам. В таком случае их поиск будет выполняться по названию документа.
- По заполнению регистров в определенном порядке. Каждый ответственный бухгалтер предпочитает свой способ раскладывания документов бухгалтерского учёта. Однако, всего их два:
- От первичной бухгалтерии до отчетности.
- От отчётности до бумаг первичной проверки.
В зависимости от того, какой вид регистров используется в данной организации, и строится вся работа бухгалтерского отдела.
Основные разновидности регистров бухгалтерского учёта
Регистры в бухгалтерии могут различаться не только по способу ведения в них учёта, но и по внешнему виду.
Так, их различают по следующим разновидностям:
- По внешнему оформлению. Существуют документы в виде:
- Книги. Самый распространённый и простой способ ведения регистров бухучёта. Они прошнуровываются, делятся на графы. Кроме того, на обложке должен расписаться главный бухгалтер.
- Карточки. Они имеют вид одинарного листа с прочерченной таблицей. Несмотря на простоту описания и заполнения, они бывают:
- Состоящие из двух граф. Они используются при расчётах с юридическими и физическими лицами. Такие карточки удобны тем, что позволяют видеть все доходы и расходы за определённый промежуток времени.
- Карточки с тремя колонками. Они рассчитаны для учёта материальных ценностей. Вместе с приходом и расходом всех товаров здесь есть ещё один столбик, где выводится итоговый остаток.
- Бланки с большим количеством граф. Они предназначены для подсчёта всех видов работ по конкретной продукции с помощью бухгалтерского учета. Они удобны тем, что позволяют рассчитать себестоимость продукции и определить уровень развития всего предприятия. Они хранятся в специальном ящике – картотеке. Причём, для того, чтобы быстро найти необходимый бланк, в ней есть алфавитный перечень.
- Свободные листы. Они хранятся в папках. Все данные оформляются на обычной бумаге. Кроме того, на них ведутся специальные записи по отчетности. Это позволяет предотвратить утрату или подмену листа либо карточки.
- Машинные носители информации. Они представляют собой дискеты, плёнки и прочее. Их минус в том, что требуется составлять ещё и бумажный оригинал документа.
- По содержанию же учётные документы финансового отчёта разделяются на:
- Отображение в денежном эквиваленте. Все операции расписываются в виде сумм денег.
- В виде . Операции подобного рода расписываются в виде корреспонденции счетов.
- Комбинированные. Операции находят отображение в разных вариантах.
Что касается основных видов, то они совпадают с категориями регистров по внешнему оформлению.
Записи же в данные регистры вносятся по одному из двух принципов:
- Приходы и расходы пишутся в одну строку.
- Все операции расписываются по разным колонкам.
Краткая характеристика налогового регистра
Наряду с ведением бухгалтерского учёта работники бухгалтерии ведут ещё и налоговый расчет. Он представляет собой систему обобщения документов для определения налога. Для того, чтобы правильно выполнить данную операцию, необходимо придерживаться следующих пунктов:
- Должны быть обработаны первичные документы. К ним относятся не только основные бумаги,но и справка бухгалтера.
- Аналитические регистры бухгалтерского отчёта. К ним относится обобщение всех данных из налогового расчёта за определённый промежуток времени.
- Необходим подсчет налоговой базы.
Кроме всего прочего, перед подачей данного документа в налоговую инспекцию, необходимо правильно заполнить форму:
- Указать наименование регистра.
- Дату, когда он был составлен.
- Перечень всех операций.
- Измеритель операций в денежном и оригинальном выражении.
- Подпись ответственного лица.
Утверждение всей формы подачи документов в налоговую происходит самим руководителем предприятия. Кроме этого, он же утверждает и отчетные данные бухгалтерского учёта.
Совпадение операций в бухгалтерском и налоговом учёте
Несмотря на кажущуюся разность операций, и в бухгалтерском, и в налоговом учёте наблюдаются некоторые совпадения.
- В первую очередь это касается первичной документации. Она присутствует в обеих видах отчета.
- Также во время:
- траты материальных ценностей;
- различных способов начисления;
- денежных расходов, направленных на перенос материальных и нематериальных ценностей на конечную стоимость продукции.
Совпадение также очевидно.
- Все дополнительные расходы и прибыль от продажи, также, находят своё отображение и в бухгалтерском, и в налоговом учёте.
Все эти совпадения имеют нестабильный характер. Все зависит от рассмотрения следующих факторов:
- Правильно ли составлена первичная документация и все документы по организации и распределению товарно-материальных ценностей.
- Математические подсчёты. Сюда входят проверка правильности заполнения операциями всех бухгалтерских цветов, а также проводить выбор данных для налоговых операций.
- Проводится новая разноска операций по бухгалтерскому и налоговому учёту. В данном пункте выверяются неточности в обеих видах расчётов.
После этого, если и были какие-то погрешности учета, то они исправляются.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации