
Что такое выручка, прибыль и доход: чем отличаются и из чего формируются. Прибыль предприятия
Прибыль - это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности. Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятий. § 2. Виды прибыли и их состав
Общий финансовый результат хозяйственной деятельности в бухгалтерском учете определяется на счете прибылей и убытков путем подсчета и балансирования всех прибылей и убытков за отчетный период. Хозяйственные операции на счете прибылей и убытков отражаются по накопительному принципу, т.е. нарастающим итогом с начала отчетного периода.
Основными видами прибыли являются:
общая прибыль (убыток) отчетного периода - балансовая прибыль (убыток);
прибыль (убыток) от реализации продукции (работ, услуг);
прибыль от финансовой деятельности;
прибыль (убыток) от прочих внереализационных операций;
налогооблагаемая прибыль;
чистая прибыль.
Балансовая прибыль (убыток) представляет собой сумму прибыли (убытка) от реализации продукции, финансовой деятельности и доходов от прочих внереализационных операций, уменьшенных на сумму расходов по этим операциям.
Прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции в действующих ценах без НДС, спецналога и акцизов и затратами на ее производство и реализацию.
Прибыль (убыток) от финансовой деятельности и от прочих внереализационных операций определяется как результат по операциям, отражаемым на счетах 47 «Реализация и прочее выбытие основных средств» и 48 «Реализация прочих активов», а также как разница между общей суммой полученных и уплаченных:
штрафов, пени и неустоек и других экономических санкций;процентов, полученных по суммам средств, числящихся на счетах предприятия;курсовых разниц по валютным счетам и по операциям в иностранной валюте;прибылей и убытков прошлых лет, выявленных в отчетном году;убытков от стихийных бедствий;потерь от списания долгов и дебиторской задолженности;поступлений долгов, ранее списанных как безнадежные;прочих доходов, потерь и расходов, относимых в соответствии с действующим законодательством на счет прибылей и убытков. При этом суммы, внесенные в бюджет в виде санкций в соответствии с законодательством Российской Федерации, в состав расходов от внереализационных операций не включаются, а относятся на уменьшение чистой прибыли, т.е. прибыли, остающейся в распоряжении предприятия после уплаты налога на прибыль.
Налогооблагаемая прибыль определяется специальным расчетом. Она равна балансовой прибыли, уменьшенной на сумму:отчислений в резервный и другие аналогичные фонды, создание которых предусмотрено законодательством (до достижения размеров этих фондов не более 25% уставного фонда, но не свыше 50% прибыли, подлежащей налогообложению);рентных платежей в бюджет;доходов по ценным бумагам и от долевого участия в деятельности других предприятий;доходов от казино, видеосалонов и пр.;
прибыли от страховой деятельности;прибыли от отдельных банковских операций и сделок;курсовой разницы, образовавшейся в результате изменения курса рубля по отношению к котируемым Центральным банком Российской Федерации иностранным валютам;прибыли от производства и реализации производственной сельскохозяйственной и охотохозяйственной продукции.
Чистая прибыль предприятия, т.е. прибыль, остающаяся в его распоряжении, определяется как разность между балансовой прибылью и суммой налогов на прибыль, рентных платежей, налога на экспорт и импорт.
Чистая прибыль направляется на производственное развитие, социальное развитие, материальное поощрение работников, создание резервного фонда, уплате в бюджет экономических санкций, связанных с нарушением предприятием действующего законодательства, на благотворительные и другие цели.
Неотъемлемым признаком рыночной экономики является появление консолидированной прибыли. Консолидированная прибыль - это прибыль, сводная по бухгалтерской отчетности о деятельности и финансовых результатах материнских и дочерних предприятий. Консолидированная бухгалтерская отчетность представляет собой объединение отчетности двух и более хозяйствующих субъектов, находящихся в определенных юридических и финансово-хозяйственных взаимоотношениях.
36.Сущность управления оборотным капиталом. Значимость управления денежными средствами. Предприятию постоянно необходимо эффективно использовать оборотный капитал. Для этого им нужно управлять. С одной стороны, необходимо более рационально использовать имеющиеся оборотные ресурсы (речь идет прежде всего об оптимизации производственных запасов, сокращении незавершенного производства, совершенствовании производства, совершенствовании форм расчетов и др.). С другой стороны, в настоящее время предприятия имеют возможность выбирать разные варианты списания затрат на себестоимость, определения выручки от реализации продукции (работ, услуг) для целей налогообложения и др. Главная цель управления оборотным капиталом предприятия – максимизация прибыли на вложенный капитал при обеспечении устойчивой и достаточной платежеспособности предприятия. Предприятие в случае эффективного управления своими и чужими оборотными средствами может добиться рационального экономического положения. К объектам управления оборотным капиталом относят следующие. 1. Запасы, управление которыми означает определение потребности в них, обеспечивающей бесперебойный процесс производства и реализации. 2. Дебиторскую задолженность, управление которой предполагает: – определение политики предоставления кредита и инкассации для различных групп покупателей и видов продукции; – анализ и ранжирование покупателей в зависимости от объемов закупок, истории кредитных отношений и предлагаемых условий оплаты; – контроль расчетов с дебиторами по отсроченной или просроченной задолженности и т. д. 3. Денежные средства, управление которыми осуществляется путем прогнозирования денежного потока. Управление оборотными средствами включает решение следующих задач: – ведение расчета минимально достаточных средств для авансирования оборотных активов с целью бесперебойной и ритмичной работы предприятия (эта задача решается нормированием оборотных средств); – разработка учетной политики для оптимизации налогообложения путем: выбора методов амортизации МБП, списания товарно-материальных ценностей, определения выручки от реализации и т. д.; – осуществление ускорения оборачиваемости оборотных средств на каждой стадии оборота капитала. В целях управления оборотными средствами на предприятии должна быть создана специальная система. Она должна иметь следующие элементы: 1) персонал – это могут быть работники предприятия, которые непосредственно занимаются управлением оборотными средствами (работники финансовой службы), либо работники, которые в той или иной мере выполняют функции по управлению оборотными средствами (например, технологи, рассчитывающие нормы расхода материальных ресурсов); 2) соответствующую организационную структуру – работа по управлению оборотными средствами должна координироваться в рамках определенных структурных подразделений предприятий; 3) информационное обеспечение – данные учетной, плановой, аналитической, прогнозной, статистической и других систем предприятия; 4) программно-техническое обеспечение предприятия – для управления оборотными средствами должны использоваться компьютеры и соответствующие программы; 5) методическое обеспечение – для правильности расчетов по управлению оборотными средствами на предприятии должны быть единые методические рекомендации.
37. Типы финансовой устойчивости предприятий.
Финансовая устойчивость организации определяется уровнем ее финансовой независимости и уровнем ее платежеспособности. Различают четыре типа финансовой устойчивости организации:
абсолютная финансовая устойчивость; нормальная устойчивость финансового состояния, обеспечивающая платежеспособность организации; неустойчивое финансовое состояние; кризисное финансовое состояние.
В основе устойчивости финансового состояния организации лежит соотношение между стоимостью материально-производственных запасов и источниками их формирования (собственными и заемными). Если обеспеченность названных запасов источниками - это сущность финансовой устойчивости, то платежеспособность - это внешнее проявление финансовой устойчивости.
Типы финансовой устойчивости предприятия
|
Тип финансовой устойчивости |
Используемые источники покрытия затрат |
Краткая характеристика |
|
Абсолютная фин. устойчивость . Имеет место, если величина материально-производственных запасов < суммы собственных оборотных средств и банковских кредитов под эти товарно-материальные ценности; |
Собственные оборотные средства |
Высокая платежеспособность; предприятие не зависит от кредиторов |
|
Нормальная финн. устойчивость . Выражается равенством между величиной материально-производственных запасов и суммой собственных оборотных средств и вышеназванных кредитов; |
Собственный оборотный капитал плюс долгосрочные кредиты |
Нормальная платежеспособность; эффективная производственная деятельность |
|
Неустойчивое финн. положение . Может привести к нарушению платежеспособности организации . Однако в этом случае сохраняется возможность восстановления равновесия между платежными средствами и платежными обязательствами за счет использования в хозяйственном обороте организации источников средств, ослабляющих финансовую напряженность. |
Собственный оборотный капитал плюс долгосрочные и краткосрочные кредиты и займы |
Нарушение платежеспособности; привлечение заемных средств; возможность улучшения ситуации |
|
Кризисное финн. состояние . При данном состоянии организация находится на грани банкротства. В этом случае величина материально-производственных запасов больше суммы собственных оборотных средств и вышеназванных кредитов банка. |
Все возможные источники покрытия затрат |
Предприятие неплатежеспособно и находится на грани банкротства |
38. Выбор политики Управления Оборотным Капиталом Цель - определение объема и структуры текущих активов, источников их покрытия и соотношения между ними, достаточного для обеспечения долгосроч-й производ-ной и эффективной фин. деятельности п/п. Ликвидность - важнеейшаяфинанс. Хар-ка п/п. - способность вовремя гасить краткосрочную КЗ. Показывает стабильность хоз-й деят-ти, потеря ликвид-ти чревата остановкой произ-го процесса. Простейший вариант управления обор.ср-вами, с min риска потери ликвид-ти: чем превышение текущ-х активов над текущ-и обязат-вами, тем степень риска, т. о. нужно стремиться к наращиванию чистого оборот-го капитала. Зависимость между прибылью и уровнем об-го.кап-ла. При низком уровне произв. деят-сть не поддерживается должным образом, возможна потеря ликв-сти, сбои в работе, низкая прибыль. При оптим уровне оборот кап-тала прибыль становится max. Высокий уровень обор-ных средств - предприятие имеет временно своб-ныебездей-ющиетекущ-е активы, и излишние издержки финансир-я, что сниженает прибыль. Политика управ-я обор-м кап-лом должна обеспечить компромисс м/уриском потери ликв-сти и эффектив-тью работы. Это решение двух задач. 1 обеспечение платежеспособности.пред-тие не имеющее достат-го уровня обор-го капитала обладает риском неплатежеспособ-ти. 2 обеспечение приемлемого объема, структуры и рентабельности активов. Высок-й уровень запасов требует значит-ных текущих расходов, а широкий ассортимент ГП способствовует повышению V реализации и доходов. Решение об уровне ДС, ДЗ и произ-х запасов, надо рассмотреть с позиции рентабельности и с позиции оптим-гой структуры обор-х средств.
Тема: Формирование финансовых результатов предприятия.
План: 1. Прибыль предприятия, её сущность, значение, формирование и распределение.
2. Показатели рентабельности работы предприятия.
Прибыль предприятия, её сущность, значение, формирование и распределение .
В рыночной экономике прибыль занимает центральное место среди показателей деятельности предприятия. Она выступает в качестве цели предпринимательской деятельности.
характеризует экономический эффект, полученный в результате деятельности предприятия;
стимулирующая функция прибыли (чем больше масса прибыли, тем больше возможностей для расширения производства);
является одним из источников формирования бюджетов разных уровней.
В условиях рыночных отношений выделяют три основные источника получения прибыли:
* первый источник образуется за счёт монопольного положения предприятия по выпуску той или иной продукции или уникальности продукта. Поддержание этого источника на относительно высоком уровне предполагает постоянное обновление продукта, а противодействующими силами являются антимонопольная политика государства и конкуренция;
* второй источник связан непосредственно с производственной и предпринимательской деятельностью предприятия. Эффективность его использования зависит от знания конъюнктуры рынка и умения адаптировать развитие производства под её изменения. Величина прибыли в данном случае зависит от правильности выбора производственной направленности предприятия по выпуску продукции, от создания конкурентоспособных условий продажи товаров, от объёмов производства, от снижения издержек производства;
* третий источник связан с инновационной деятельностью предприятия. Его использование предполагает внедрение новых технологий, достижений НТП, использование новых видов сырья и материалов.
Конечным финансовым результатом хозяйственной деятельности предприятия является прибыль до налогообложения . Прибыль до налогообложения (балансовая прибыль) – это сумма прибылей (убытков) предприятия, как от реализации продукции, так и доходов (убытков) не связанных с производством и реализацией.
Прибыль до налогообложения включает три укрупнённых элемента :
- прибыль от продажи продукции (работ, услуг );
- прибыль от прочей реализации;
- внереализационные доходы (расходы).
Прибыль от продажи продукции (работ, услуг ) – это финансовый результат, полученный от основной деятельности предприятия, которая может осуществляться в любых видах, зафиксированных в его уставе и не запрещённых законом. Прибыль от продажи продукции определяется как разность между денежной выручкой от продажи продукции (работ, услуг) без НДС и акцизов и затратами на производство и реализацию.
Прибыль (убыток) от прочей реализации представляет собой финансовый результат, не связанный с основными видами деятельности предприятия. Он отражает прибыль (убыток) от прочей реализации, к которой относится продажа на сторону различных видов имущества, числящегося на балансе предприятия.
Финансовые результаты от внереализационных операций – это прибыль (убыток) по операциям различного характера, не относящимся к основной деятельности и не связанными с реализацией продукции (работ, услуг). Внереализационными доходами являются доходы:
От долевого участия в других организациях;
От сдачи имущества в аренду (субаренду);
От операций купли-продажи иностранной валюты;
К внереализационым результатам относятся потери и расходы:
Не компенсируемые потери от стихийных бедствий;
Отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте;
Убытки по операциям прошлых лет;
Недостача материальных ценностей, выявленных при инвентаризации.
Схема. Формирование и распределение прибыли.
Объектом распределения является прибыль до налогообложения . Под её распределением понимается направление прибыли в бюджет и по статьям использования на предприятии.
Принципы распределения прибыли можно сформулировать:
прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием, как хозяйствующим субъектом;
прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
величина прибыли предприятия, остающаяся в его распоряжении после уплаты налогов не должна снижать его заинтересованности в росте объёмов производства и улучшении результатов производственно-хозяйственной и финансовой деятельности;
прибыль, остающаяся в распоряжении предприятия, в первую очередь должна направляться на накопление, обеспечивающее дальнейшее развитие предприятия, и только в оставшейся части – на потребление.
При распределении прибыли и определении основных направлений её использования необходимо учитывать состояние конкурентной среды. Конкурентная борьба определяет необходимость существенного расширения и обновления производственного потенциала.
Для каждой организационно-правовой формы определён соответствующий механизм распределения прибыли, остающейся в распоряжении субъекта хозяйствования. Он основан на особенностях внутреннего устройства и регулирования деятельности субъектов хозяйствования соответствующих форм собственности.
Порядок распределения и использования прибыли фиксируется в Уставе и определяется положением, а основные принципы распределения отражены в учётной политике хозяйствующего субъекта. Расходование прибыли может осуществляться либо путём непосредственного финансирования расходов из прибыли, либо путём предварительного формирования за счёт прибыли различных фондов, средства которых затем используются по назначению. В целях использования прибыли создаются фонды:
Резервный;
Фонд развития производства;
Фонд социального развития предприятия;
Фонд материального поощрения;
Отчисления от прибыли для погашения ссуд банков.
Часть прибыли может быть нераспределённой – это дополнительный финансовый резерв, который может быть использован для пополнения фондов и увеличения уставного капитала. Нераспределённая прибыль свидетельствует о финансовой устойчивости предприятия и о наличии источника для последующего развития.
На величину прибыли и её динамику воздействуют следующие группы факторов:
Внешние факторы не зависят от деятельности предприятий, но могут оказывать значительное влияние на величину прибыли. К ним относят: уровень цен на потребляемые ресурсы, природные условия, конкурентную среду, государственное регулирование, налоговую систему и др.
Внутренние факторы зависят от деятельности предприятия и подразделяются на производственные и внепроизводственные.
Внепроизводственные факторы не связаны с процессом производства, к ним относят: снабженческо-сбытовую деятельность, природоохранную деятельность, условия труда и быта работников и т. д.
Производственные факторы характеризуют наличие и использование производственных ресурсов, и в свою очередь подразделяются на экстенсивные и интенсивные.
Экстенсивные факторы воздействуют на процесс получения прибыли через количественные изменения объёмов средств и предметов труда, финансовых ресурсов, времени работы оборудования, численности персонала, фонда рабочего времени и т. д.
Интенсивные факторы воздействуют на процесс получения прибыли через «качественные» изменения: повышение производительности оборудования и его качества; использование прогрессивных видов материалов и совершенствование технологии их обработки; ускорение оборачиваемости оборотных средств; повышение квалификации и производительности труда персонала; снижение трудоёмкости и материалоёмкости продукции и т. д.
Показатели рентабельности работы предприятия .
Для оценки уровня эффективности работы, получаемый результат - прибыль – сопоставляется с затратами или используемыми ресурсами. Рентабельность характеризует степень доходности, выгодности и прибыльности.
Выделяют показатели рентабельности, используемые для оценки эффективности применяемых в производственной, коммерческой и иной деятельности авансированных ресурсов и затрат, и показатели, на основе которых определяют доходность и эффективность использования имущества.
Оценочным показателем производственно-хозяйственной деятельности предприятия является рентабельность продаж . Она отражает уровень спроса на продукцию, работы и услуги, насколько правильно предприятие определяет товарный ассортимент и товарную стратегию. Рентабельность продаж характеризует отношение прибыли от продаж к величине выручки от продаж, выраженное в процентах.
Рпродаж = Прибыль от продаж / Денежная выручка от продаж * 100%
Рентабельность имущества предприятия характеризует прибыль, которую предприятие получает на каждый рубль, вложенный в активы.
Рим = Прибыль в распоряжении предприятия / Средняя величина активов*100%
Рентабельность собственного капитала показывает эффективность использования средств, принадлежащих собственникам предприятия.
Рск = Чистая прибыль / Средняя величина собственного капитала * 100%
Рентабельность продукции характеризует эффективность затрат на производство и реализацию продукции.
Рпр = Прибыль от продаж / Полная себестоимость реализ. продукции *100%
Предприятия
Прибыль предприятия – часть от общей выручки, которая остается после возмещения затрат на реализацию и производственные процессы.
Современная экономическая жизнь нашего государства направлена на всестороннее овладение всеми инструментами рыночной экономики, одним из которых является прибыль предприятия. Постепенное освоение инфраструктуры и вертикального строения рыночных отношений требует все больших знаний и умения манипулировать инновационными технологиями и приемами учета, расчетов, анализа и прогнозирования рынка. Большое значение для этого имеет полное и точное овладение всеми тонкостями бухгалтерского учета в его современной концепции, экономического анализа баланса и других основных форм отчетности и прочих рычагов для интенсификации работы предприятия.
Основные аспекты прибыльности бизнеса
в) финансовый доход, сформированный участием субъекта предпринимательской деятельности в капитале, его инвестиционной деятельностью, процентам, дивидендами;
г) получение доходов путем продажи активов.
Прибыль предприятия является основной частью финансовых накоплений, создающаяся предприятиями любой формы собственности. Ее можно назвать зеркалом успешности бизнеса.
Основной функцией этого учетного показателя является предоставление полной картины об эффективности данного производства, уровень и объем прибыли позволит на любом промежутке времени определить объемы и качественный состав продукции. Правильность формирования и уровни ее себестоимости, производительность и интенсивность труда персонала, его профессиональную подготовку, технологическую обеспеченность производства.
Другим немаловажным фактором показателя прибыльности эксперты считают стимулирование укрепления коммерческого интереса и активизации расчетов, поиск новых, современных путей интенсификации производства.
Таким образом, доход можно считать линейным показателем деятельности бизнеса, оценкой его общей выгодности. Прибыли являются оценочным перспективным показателем, имеющим не только экономический смысл, но и несущий определенную социальную и общественную нагрузку. Это стимул для улучшения условий производства приобретения новых технологий и прогрессивного оборудования, уменьшение использования ручного труда на тяжелых участках, обучение персонала и улучшение его социального пакета. То есть прибыль является мощным рычагом для создания цивилизованного бизнеса.
предприятия
Максимизация тренда прибыли и сохранение устойчивого роста является важнейшим условием процветания конкретного предприятия и отечественной экономики в глобальном смысле. На сегодняшний день эта экономическая категория является носителем и отражением основных реалий современного рынка. Она одновременно становится характеристикой экономического эффекта, стимулом к дальнейшему развитию, играет роль источника наполнения бюджетов различного уровня, формирует финансовые ресурсы на предприятии и в государстве в целом.
Прибыль предприятия позволяет увеличить масштабы развития, укреплять позиций на рынках, обновлять и усовершенствовать само предприятие и значительно повышает конкурентный имидж.
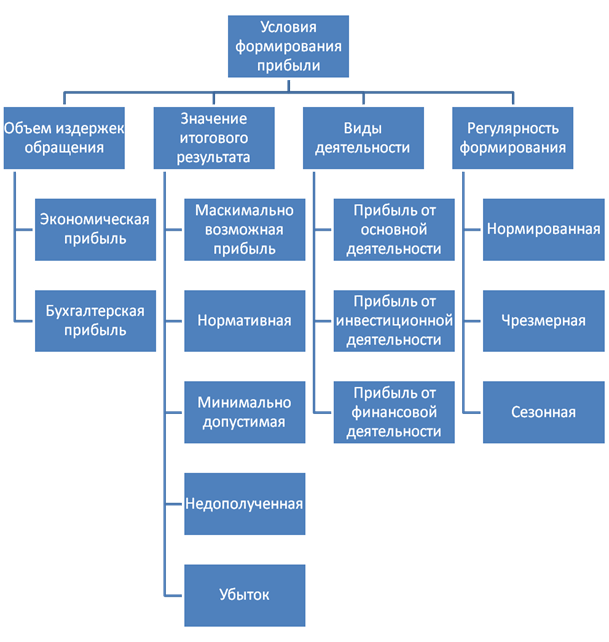
Экономическая составляющая этого понятия в том, чтобы показать разницу между финансовыми поступлениями и денежными выплатами, хозяйственная иллюстрирует разницу имущественного состояния изучаемого предприятия в конце и начале расчетного или любого отдельно взятого календарного периода.
Теоретически и практически разделяют два типа оценки прибыльности компании. Это расчет экономической и бухгалтерской прибыли, различающихся в подходах формулах расчетов. Бухгалтерский учет предполагает предприятия минус явные балансовые затраты.
Расчет экономической прибыли предполагает исключить еще и экономические, неявные . То есть от бухгалтерской прибыли отнимается сумма неявных издержек.
Виды прибыли могут быть следующими:
Валовая, равная суммам полученной прибыли или убытков компании от реализационных операций всей продукции предприятия, а также проданные и предоставленные услуги, работы, имущество, . То есть это показатель, насколько эффективно работает производство.
Прибыль или убытки, сформированная путем расчета выручки, не включающей НДС и акцизы, косвенные налоги и сборы с вычетом себестоимости, то есть затрат на производственный процесс и реализацию. Это показатель того, насколько рентабельна основная деятельность предприятия.
Эта статья посвящена расшифровке понятий, которые, казалось бы, являются синонимами. Речь пойдет о прибыли, выручке и их видах.
Определение и формула расчета
Прибылью принято называть разницу между выручкой от реализации товаров/услуг и затратами на их производство/оказание.
Прибыль является важным экономическим показателем, служащим для отображения эффективности предпринимательской деятельности.
Прибыль и выручка – это не одно и то же. Формула для расчета прибыли очень проста:
Выручка – Расходы = Прибыль
Чистая прибыль
Чистая прибыль – это те деньги, которые остаются у предприятия после того, как из балансовой прибыли вычитаются различные отчисления, налоги и прочие выплаты. Чистая прибыль – это источник финансирования производственных процессов. Она же формирует резервные фонды, и именно за счет ее увеличивается оборотный капитал.
Основные факторы, влияющие на объем чистой прибыли, это:
- размер налоговых и иных выплат;
- доходы компании от продажи товаров/услуг;
- себестоимость.
Как рассчитать чистую прибыль
Объем чистой прибыли рассчитывается в несколько этапов.
- 1. Первым делом необходимо посчитать, сколько средств было затрачено на производство товара (стоимость материала тоже учитывается).
- 2. Затем следует произвести расчет . Валовый доход – это результат вычитания затрат на производство из выручки (т.е. средств, полученных предприятием в результате продажи товара).
- 3.
Этого достаточно, чтобы узнать объем чистой прибыли:
Чтобы вычислить чистую прибыль, нужно из валового дохода вычесть обязательные отчисления (налоги и пр.)
Валовая прибыль
Чтобы вычислить валовую прибыль, нужно вычесть себестоимость товара из суммы, полученной предприятием в результате его реализации.
Чем же в таком случае валовая прибыль отличается от чистой? А тем, что в валовую «включены» все налоговые и прочие отчисления.
Для правильного вычисления валовой прибыли необходимо точно высчитать сумму расходов, в том числе и .
Себестоимость – это затраты компании на изготовление товара.
Факторы, влияющие на прибыль
Факторы, влияющие на объем валовой прибыли, делятся на две группы: внутренние и внешние. Внутренние зависят от руководства предприятия. Вот они:
- результативность торговли;
- улучшение качественных характеристик товара;
- увеличение объема производства;
- уменьшение затрат на производство;
- рациональное (наиболее эффективное) применение производственных мощностей;
- работа по расширению ассортимента;
- эффективная рекламная кампания.
Что касается внешних факторов, то на них руководство повлиять не может. Перечислим их:
- местоположение предприятия;
- экологическая ситуация в регионе;
- природные особенности;
- поддержка бизнеса государством;
- политическая ситуация в стране и мире;
- особенности экономики (страны и мира);
- обеспечение транспортом и необходимыми ресурсами.
Какой бывает выручка
Выручка – это то, что предприятие получает в результате реализации товаров или оказания услуг. Немудрено, что любая компания стремится к получению выручки. Выручка и прибыль, как уже было сказано, не тождественные понятия, ведь прибыль – это разница между выручкой и расходами.
Источники выручки могут разными. Различают следующие виды выручки (исходя из ее источника):
- 1. Выручка от реализации продукта или услуги. К ней относятся все средства, полученные предприятием в результате продажи своей продукции в течение определенного срока.
- 2. Инвестиционная выручка.
- 3. Выручка, полученная в результате проведения финансовых операций.
Общая выручка – это сумма средств, полученных из всех этих источников.
О валовой выручке
Валовой выручкой называют суммарный доход, полученный компанией в результате продажи товара, а также других операций, не связанных с реализацией. Однако основная составляющая валовой выручки – это выручка от реализации. Для определения валовой выручки используется следующая формула:
ВВ = Количество товара * Цена единицы товара
Поскольку валовая выручка не учитывает расходы на производство, ее нельзя считать главным показателем результативности предприятия. Но если дело доходит до комплексной оценки эффективности, валовая выручка тоже принимается во внимание.
Чтобы подвести итоги, снова обратимся к формуле. Итак:
Прибыль = Выручка – Расходы
Из этой формулы видно, что прибыль и выручка – это не синонимы. При вычислении прибыли учитываются все расходы предприятия, а не только себестоимость товара. Кроме того, прибыль может быть и отрицательной.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации