
Что такое санация банка, каковы последствия ее для вкладчиков и кредитуемых. Санация - это что такое? Санация банка: что делать вкладчикам
САНАЦИЯ ( . sanatio - лечение, оздоровление) - система финансовых и кредитных мероприятий, направленных на улучшение финансового положения предприятий, находящихся под угрозой банкротства, реорганизационная , когда собственником предприятия-должника, кредиторами или иными лицами оказывается финансовая помощь предприятию-должнику. Основанием для проведения С. является наличие реальной возможности восстановить предприятия-должника. Продолжительность С. не должна превышать 18 месяцев. Арбитражный вправе по ходатайству участников С., за исключением случаев С. государственных или муниципальных предприятий, продлить ее проведения, но не более чем на шесть месяцев.
Основными направлениями С. являются: новых акций или облигаций, погашения ранее выпущенных и уменьшение процентов по ним; предоставление правительственных субсидий и новых банковских кредитов; погашения ранее полученных ссуд; и создание на его материально-технической базе нового; слияние с более мощной компанией или разделение на ряд мелких самостоятельных предприятий. С. на макроэкономическом уровне проводится при расстройстве государственных финансов, инфляции, неуравновешенности внешней торговли. Способы С. направлены на стабилизацию бюджета и обуздание инфляции, валютные и внешнеторговые , на привлечение иностранных кредитов, стимулирование инвестиций и т. п. Согласно ст. 13 Закона РФ "О несостоятельности (банкротстве) предприятии" от 19 ноября 1992 г о проведении С. может быть подано должником, собственником предприятия-должника, кредитором в до принятия им решения по делу. Преимущественное на участие в проведении С. имеют предприятия-должника, кредиторы, члены трудового коллектива этого предприятия. В случаях, если кандидатами на участие в С. являются собственник предприятия-должника и (или) члены трудового коллектива этого предприятия, они самостоятельно участвуют в С.
Основание для проведения С. - наличие реальной возможности восстановить платежеспособность предприятия-должника для продолжения его деятельности путем оказания этому предприятию финансовой помощи собственником и иными лицами. В случае если в течение 36 месяцев повторно подано заявление о возбуждении производства по делу о несостоятельности (банкротстве) предприятия, арбитражный суд не вправе выносить о проведении С. В случае удовлетворения ходатайства о С. арбитражный суд с согласия собственника предприятия-должника и кредиторов объявляет желающих принять участие в С. Участники С. обязаны выполнить принятые перед кредиторами в полном объеме и несут за их выполнение солидарную , если соглашением не предусмотрено иное. В случае прекращения С. арбитражный суд принимает о признании должника несостоятельным (банкротом) и об открытии конкурсного производства. Достижение цели С. дает основание арбитражному суду для вынесения определения о ее завершении и прекращении производства по делу о несостоятельности (банкротстве) предприятия. При этом сохраняются все права участников С., установленные в соглашении о С.
Экономика и право: словарь-справочник. - М.: Вуз и школа . Л. П. Кураков, В. Л. Кураков, А. Л. Кураков . 2004 .
Синонимы :Смотреть что такое "САНАЦИЯ" в других словарях
Санация: Санация (Санационный режим) авторитарный политический режим в Польше в 1926 1939 Санация система мероприятий по улучшению финансового положения предприятий, проводимых с целью предотвращения их банкротства или повышения… … Википедия
Система мероприятий по улучшению финансового положенияпредприятий с целью предотвращения их банкротства или для повышения конкурентоспособности. Методы санирования: уменьшение акционерного капитала путем сокращения выпуска новых акций и их обмена … Финансовый словарь
- [лат. sanatio лечение, оздоровление] 1) мед. оздоровление (обычно о мерах по лечению полости рта); 2) ист. обиходное обозначение польского политического режима 1926 1939 гг.; 3) экон. система финансово экономических, технических и иных мер по… … Словарь иностранных слов русского языка
- (от латинского sanatio лечение, оздоровление), 1) система мер (субсидии, льготные кредиты и налогообложение, полная или частичная национализация и др.), проводимых государством для оздоровления экономики. 2) В медицине целенаправленные лечебно… … Современная энциклопедия
- (от лат. sanatio лечение оздоровление),1) система мер (субсидии, льготные кредиты, льготное налогообложение, полная или частичная национализация и др.), проводимых банками (часто с участием государства) для предотвращения банкротства или… … Большой Энциклопедический словарь
Реорганизация, оздоровление, санирование Словарь русских синонимов. санация сущ., кол во синонимов: 6 оздоровление (8) … Словарь синонимов
- (лат. sanatio лечение) система мер по финансовому оздоровлению предприятия, чтобы предотвратить его банкротство или повысить конкурентоспособность. ФЗ О несостоятельности (банкротстве) от 8 января 1998 г. различает два вида С. досудебную и… … Юридический словарь
Целенаправленный комплекс действий по улучшению финансово экономического положения компаний для предотвращения банкротства и нормализации хозяйственной деятельности. В число мероприятий по С. может входить: предоставление субсидий, банковских… … Словарь бизнес-терминов
САНАЦИЯ, санации, мн. нет, жен. (спец.). Действие по гл. санировать. Толковый словарь Ушакова. Д.Н. Ушаков. 1935 1940 … Толковый словарь Ушакова
САНИРОВАТЬ, рую, руешь; анный; сов. и несов., что. Оздоровить (влять) что н. Толковый словарь Ожегова. С.И. Ожегов, Н.Ю. Шведова. 1949 1992 … Толковый словарь Ожегова
- (от лат. sanatio лечение, оздоровление) англ. sanatton; нем. Sanierung. 1. Оздоровление, улучшение отношений в к. л. организации, общности, обществе. 2. Система мероприятий, проводимых для предотвращения банкротства крупных предприятий (трестов,… … Энциклопедия социологии
Книги
- Санация предприятия в отрасли. Учебное пособие , Коротченков Анатолий Матвеевич. В учебном пособии представлен современный финансово-статистический материал. Изложены теоретические основы санации предприятий реального сектора экономики. Рассматриваются сущность санации…
У каждого частного инвестора свои мотивы проявлять интерес к событиям в банковской системе: кто-то держит в коммерческих банках свои сбережения, кто-то обслуживается как корпоративный клиент. Есть среди нас и те, кто доверил свои фондам, связанным с крупными частными банками. Так или иначе, история с санацией напрямую затрагивает миллионы россиян. А вот стоит ли проявлять нервозность по этому поводу и предпринимать срочные меры по «спасению» своих кровных, я постараюсь разобраться в этом обзоре.
Как устроена банковская система России в чем её уязвимость
Я веду этот блог уже более 6 лет. Все это время я регулярно публикую отчеты о результатах моих инвестиций. Сейчас публичный инветпортфель составляет более 1 000 000 рублей.
Специально для читателей я разработал Курс ленивого инвестора , в котором пошагово показал, как наладить порядок в личных финансах и эффективно инвестировать свои сбережения в десятки активов. Рекомендую каждому читателю пройти, как минимум, первую неделю обучения (это бесплатно).
Начнем с определения санации. Это процедура финансового оздоровления, с целью предотвращения банкротства бизнеса. Fitch подсчитало, что с 2013 года, когда обозначились первые признаки замедления российского банковского сектора, до сентября 2017, ЦБ уже потратил 2.7 трлн руб. на спасение проблемных банков. При этом размер «дыр» в таких учреждениях в несколько раз превосходит основной капитал. в различной степени подвержены влиянию экономических неурядиц. Количество банков в России хоть и уменьшилось из-за отзыва лицензий, но оно по-прежнему довольно велико: более 600. Чтобы разобраться в этом многообразии, классифицируем банки по признаку вхождения в список системно значимых. Это не дает точного ответа на вопрос о степени надежности, но делает общую картину банковской системы более понятной. Системно значимый банк, исходя из логики ЦБ, должен быть поддержан государством в случае серьёзных финансовых трудностей, по принципу Too Big to Fall (слишком большой, чтобы упасть ). Присутствие в списке – не только привилегия, но и ответственность: к системно значимым банкам предъявляются повышенные требования в части соблюдения нормативов, прежде всего выполнения требования достаточности капитала. Список системно значимых банков, на которые приходится около 65% всех активов банковской системы:
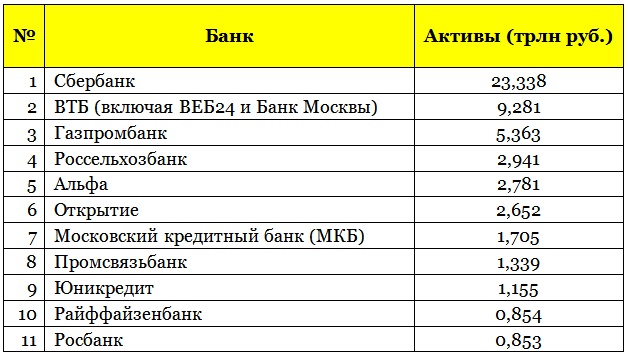
БИНбанк тоже должен быть в списке по размеру активов (1,121 трлн), но в перечень в ЦБ не включен. Видимо, группа БИН росла настолько быстро и агрессивно, что регулятор просто не успел подготовить решение о включении банка в список. Кстати, порядковый номер в списке отражает размер активов, но не прибыльность . В рейтинге по прибыли на рубль затрат, лидировали бы Альфа и Райффайзен. Среди лидеров банковской системы можно выделить отечественные банки и «дочки» иностранных (Юникредит — Италия, Райффайзен — Австрия, Росбанк – часть французской группы Сосьете Женераль). Филиалы иностранных банков в России создавать запрещено, все «дочки» оформлены как российское юридическое лицо, подчиняются местным законам и надзору ЦБ РФ. Многие клиенты наивно полагают, что дочерние банки получают дешевую от своих материнских банков, а собранные с населения деньги выводят за границу.
На самом деле не происходит ни того, ни другого. Баланс формируется здесь, а иностранные собственники получают свою часть прибыли и . Корни проблем российской банковской системы лежат еще в 2008—2009 годов. Российские банки из него так до конца и не вышли, сохраняя на балансе токсичные активы. Но на растущем рынке на это закрывали глаза. Кризис 2014 года обесценил рублевые активы почти наполовину, а качественные заемщики стали большой редкостью. Это и запустило серию проблем, вскрывающихся одна за другой. Вторая причина – западные санкции. Можно сколько угодно говорить, что они нам только на пользу, но я предпочитаю обсуждать факты. Банковский сектор до 2014 года рос, как на дрожжах, за счет привлечения ликвидности под 3-5% в валюте за рубежом и кредитования российских клиентов под 12-20% в рублях. Альтернативных источников дешевой ликвидности, например, в Азии, просто не существует. Закрытие западного рынка капитала погубило уже несколько банков, в первую очередь розничных, прибыль которых складывалась из рублевого спроса населения. Самый известный пример – банк Траст.
Российские контрсанкции также сыграли свою роль: произошло перераспределение бизнеса в пользу государственных банков. Наблюдается массовый переток корпоративных счетов в госбанки, не в последнюю очередь — по рекомендации Минфина. За «юриками» стали переходить и «физики»: кто-то как зарплатный клиент, кто-то – ради привычных государственных гарантий. «Сливки», самых качественных клиентов получил Сбербанк. Он фильтровал поток и не брал на обслуживание неприбыльных клиентов, а те, в свою очередь, уходили в частные банки. Не удивительно, что Сберу удается в последние годы показывать столь впечатляющие результаты, в том числе на .

Почему происходит санация крупных банков

Напомню, какие банки стали главными участниками событий, связанных с санацией:
- Банк Югра – прекратил выдавать вклады в июле 2017;
- ФГ Открытие, включая банк Траст и компанию Росгосстрах – август 2017;
- Группа БИН, в том числе взятые ей на санацию МДМ Банк и 6 банков группы Рост – сентябрь 2017.
Публичный скандал разгорелся после того, как летом 2017 аналитик Альфа-Капитала Сергей Гаврилов разослал частные письма двадцати своим клиентам. Он предупреждал о накопившихся проблемах в Открытии, БИН банке, Промсвязьбанке и МКБ. Менеджера подвергли административному давлению и вызвали на «разговор» в ЦБ. В самой заявили, что письмо не согласовано и было сюрпризом для всех. Вместе с тем на рынке говорили о назревающих проблемах уже два года.

Санация Открытия и БИН имеет большие масштабы даже по историческим меркам: в последний раз подобные проблемы случались во время кризиса 1998 года. Если к отзыву лицензий у относительно небольших банков рынок за последние три года уже привык, то летом 2017 одна за другой выявились проблемы крупных игроков из топ-30. Случай с банком Югра можно отнести к типовым. Работала простая схема: «банк-пылесос» через сеть своих отделений собирает деньги с населения, под высокий процент и под гарантию АСВ (Агентство страхования вкладов). Затем собранная ликвидность вкладывается в связанный с собственниками бизнес. Доказательства ЦБ собирал более года, а когда все стало понятно, было уже поздно.
Ситуация с Открытием и БИН, напротив, далека от стандартной. Злую шутку с банкирами сыграло агрессивное поглощение, в расчете на будущий экономический рост. Так, Открытие, за счет кредита Центрального банка, в 2015 году взяло на санацию большой розничный банк Траст. Летом 2017 Открытие приобрело гиганта страхового рынка – группу Росгосстрах, убытки которой за 2016 год составили более 33 млрд руб.
Группа БИН санировала, также за счет выданных ЦБ кредитных лимитов, 6 банков группы Рост, МДМ банк, а также купила пенсионный фонд Райффайзен, имевший самый большой в России «средний чек» на одного клиента. Очевидно, БИН и Открытие не рассчитали свои силы, увлекшись собственным расширением за счет поглощения других участников рынка. Логика была простой: сейчас я беру активы по бросовым ценам, или за счет кредита ЦБ, даже не вкладывая собственных средств. Потом, по мере роста экономики, возвращаю кредит и получаю увеличение активов и прибыли, фактически бесплатно. Вместо роста, рынок пошел вниз, а ЦБ не проверил должным образом качество приобретаемых активов. Сработало правило регулирования, согласно которому собственный капитал в размере, допустим, 100 млрд руб. дает право привлечь 1 трлн руб. от корпоративных и розничных клиентов. Если 200 млрд из этого триллиона не возвращены, собственники обязаны довнести эти 200 млрд, чтобы восстановить баланс достаточности капитала. Тех, кто не смог это сделать – welcome под прямое управление ЦБ.
Каковы риски санации банков для капитала частного инвестора
В прессе и на форумах распространяются самые разнообразные версии случившегося:
- Заговор ЦБ и правительства, с целью полностью национализировать банковскую систему;
- Все давно украдено собственниками и выведено за рубеж, как в случае с Внешпромбанком;
- Выявленные проблемы – верхушка айсберга и скоро сработает эффект домино, поэтому лучший вариант – забрать деньги и держать дома;
- Никаких рисков нет, государство берет решение всех проблем на себя.
Изложу свою точку зрения по пунктам.
- Версия о попытке полной национализации банковской системы мне представляется преувеличением. Для этого у государства просто нет ресурсов. Гибкость, скорость принятия решений, клиентский сервис частных банков жизненно важен для развития экономики.
- Откровенного тоже не просматривается во всех трех случаях. Собственники кредитовали не личное потребление (как в случае с Межпромбанком), а избыточные инвестиционные проекты. Деньги не разворованы, они вложены в инструменты, из которых их нельзя вывести быстро и без существенных потерь. Таким образом, речь идет скорее о просчетах менеджмента, при недосмотре со стороны регулятора.
- Коллапса банковской системы я тоже не прогнозирую в обозримом будущем. Контроль ЦБ в целом не утрачен, рубль и фондовый рынок на происходящее среагировали весьма сдержанно.
- Риски есть всегда, и относиться к ним необходимо серьёзно. Однако правильным поведением для инвестора является мониторинг ситуации и . Это лучше, чем импульсивные действия в условиях негативного новостного фона.
Очевидно, что острая фаза банковского кризиса купирована, «греческий» сценарий предотвращен. В итоге проблемные банки будут сначала национализированы, затем, согласно заявлениям Эльвиры Набиулиной, проданы на рынке путем эмиссии их . Вместе с тем продолжится процесс вытеснения с рынка малых и средних частных банков, и поглощения их крупными игроками, преимущественно государственными. Таким образом, несмотря на то, что бизнес коммерческих банков по своей природе должен быть частным, в России усилился тренд в сторону огосударствления. Сейчас 67% активов уже сосредоточено в госбанках, а если считать вместе с квазигосударственными – более 90%. В мае 2017 решено создать Фонд консолидации банковского сектора, пополняемый за счет взносов участников рынка. Главная идея – в случае возникновения проблем, крупные банки должны оставаться «на плаву»: обслуживать клиентов, производить выплаты, обеспечиваться ликвидностью. В современной истории мировой банковской системы нет случаев закрытия больших банков по решению регулятора. Как правило, выбирается более мягкий путь рекапитализации активов. Почему Центральный банк проявляет такую доброту?
Ответ я вижу в том числе политической функции регулятора. Когда миллионы людей испытывают беспокойство – это уже не только финансовая, но и политическая проблема. Поэтому «упасть» большим банкам не дадут, тем более в предвыборный период. Только у ФГ Открытие и группы БИН на счетах около 1 трлн. депозитов физических лиц.
С небольшими банками регулятору разбираться проще: отзыв лицензии не влечет за собой заметного общественного резонанса. В месяц отзывается в среднем по три лицензии, и к этому рынок давно привык. У частных инвесторов пока нет оснований волноваться за свои вклады в системно значимых банках. Все будет возвращено вместе с . Лицензия у обсуждаемых банков не отозвана, страхование по линии АСВ действует в обычном порядке. Кстати, банков, имеющих лицензию на привлечение средств населения, и до сих пор не состоящих в системе страхования вкладов, уже почти не осталось. Вы можете самостоятельно провести анализ банка, воспользовавшись на блоге. Но чтобы разбираться в банковской тематике еще глубже, рекомендую читателям пройти . В пятом уроке я подробно рассказываю как можно проанализировать надежность банка.
Всем профита!
В августе - сентябре 2017 в топ новостей России попали сообщения о начале санации банков «Открытие» и «Бинбанк». Напомню, что банк «Открытие» относится к России. Отразятся ли проблемы этих крупнейших игроков на состоянии банковской системы и экономике страны? Следует ли ожидать продолжения санации крупных банков, и если да - что делать их клиентам?
Рассмотрим эти вопросы, а также вспомним историю санирования банковского сектора. Кроме того выясним, в каких случаях Центробанк РФ прибегает к санации и какие последствия она несет.
Санация банка - что это?
В банковской сфере словом «санация» (производным от латинского sanatio, что означает «лечение» либо «оздоровление») называют комплекс мер по улучшению финансового состояния кредитной организации, направленных на избежание ее банкротства и закрытия. Санация банка в России до недавнего времени подразумевала:
принятие соответствующего решения Центробанком РФ;
вливание в санируемый банк бюджетных денег и/или средств Агентства по страхованию вкладов либо самого регулятора;
по возможности - привлечение средств частных инвесторов, в первую очередь других банков либо финансовых групп;
введение в санируемую организацию временной администрации.
С 2017 года санация банков претерпела некоторые изменения - теперь она проводится с использованием денежных средств из недавно созданного Фонда консолидации банковского сектора (ФКБС), которыми распоряжается управляющая компания, учрежденная Банком России.
Решение об оздоровлении принимается значительно реже, чем об отзыве лицензии. Регулятор принимает постановление о спасении банка в трех случаях:
его ликвидация будет иметь серьезные негативные последствия для финансовой системы страны;
он играет важнейшую роль в экономике региона;
его проблемы не связаны с неэффективным или недобросовестным управлением, а вызваны внешними факторами и преодолимы путем оказания финансовой помощи.
Санация может быть начата как по инициативе регулятора, так и собственников банка. Меры по санированию кредитно-финансовой организации, предусмотренные статьей 189 закона №127-ФЗ:
предоставление средств АСВ, ЦБ либо ФКБС в виде инвестиций или кредитов под низкий процент на длительный срок;
увеличение собственного капитала до уровня, отвечающего установленному нормативу;
передача либо продажа проблемных активов, изменение структуры обязательств;
предоставление банковских гарантий для получения новых кредитов;
изменение собственников / акционеров;
приостановление выплаты дивидендов;
реорганизация банка и др.
Санация или ликвидация?
Медицина не всесильна, лечение не всегда приводит к выздоровлению больного - и точно так же санация в банковском секторе может закончиться неудачно.
К тому же летальный исход возможен из-за рецидива болезни. Именно так закончил существование Банк24.ру, успешно санированный Пробизнесбанком в конце 2008 года и затем ставший крупнейшим расчетным банком для малого и среднего бизнеса — но в августе 2015 года лишенный лицензии.
Санация банковской системы России за последние 10 лет затронула 35 финорганизаций. Более 20 из них находится в процессе оздоровления. Часть были реорганизованы путем присоединения к другим банкам, причем особенно охотно занимались поглощением ныне санируемые «Открытие» и «Бинбанк».
АСВ и Банк России были вынуждены активизировать санирование финорганизаций во время мирового финансового кризиса 2008-2009 годов. Затем на несколько лет наступило относительное затишье, где самым крупным случаем санации стало поглощение банка Москвы в 2011 году. Санацию проводил ВТБ:
Однако 2014 и 2015 годы отметились возрастающим количеством аннулированных и отозванных лицензий (82 и 99 соответственно), после чего в 2016 году регулятор отозвал и аннулировал их еще больше - 117. Уже к концу 2015 года агентство по страхованию вкладов, исправно пополнявшееся в 2000-е годы, было вынуждено в ЦБ с просьбой о докапитализации. Напомню, что рекордные отзывы 2015 и 2016 годов происходили на фоне двух положительных тенденций — приспособления российской экономики к санкциям при сильном росте российского рынка, в том числе мощного подъема в 2016 году индекса РТС.
Тем не менее банковский сектор эти тенденции не затронули, так как имелись другие проблемы. Первая состояла в том, что российские банки практически лишились возможности кредитоваться за границей, причем по очень выгодным ставкам: текущая ставка равна нулю, а в США находится на уровне 1%. Вторая, не менее важная причина: сильное обесценивание рубля в результате 2014 года, из-за чего значительно выросла долговая рублевая нагрузка банков по долгам в валюте. Причина номер три: собственники ряда банков просто использовали привлеченные от населения вклады для кредитования собственного бизнеса. Насколько успешно — хорошо показали Открытие и Бинбанк. И наконец, свою роль сыграло агрессивное поглощение проблемных банков под выделяемые регулятором средства в расчете на рыночный рост своих активов.
Иначе говоря, банки нарушили основное правило инвестора, которое говорит не брать банковский или иной кредит для вложения в фондовый рынок. Последний дает высокую вероятность дохода выше банковского депозита лишь в долгосрочной перспективе — а кредит нужно отдавать довольно быстро и регулярно. Сбербанк, кстати, проявил значительно большую квалификацию в управлении, чем ВТБ — привлекал только качественные активы, которые потекли в крупные банки с 2014 года (на фоне возрастающего числа банкротств второстепенных банков). Не случайно сравнительная стоимость акций Сбербанка и ВТБ с начала 2015 года выглядит так:
В текущем 2017 году, несмотря на ситуацию с «Открытием» и «Бинбанком», наконец наметилась стабилизация в секторе — к декабрю отозвано только 45 лицензий. По данным агентства , в период с 2013 по сентябрь 2017 года на санацию российских банков было выделено около 2.7 трлн. рублей — т.е. примерно в 4 раза больше, чем на картинке выше.
Вообще количество банков России, непомерно раздутое на фоне избытка нефтяных денег в 2000-е, за последние десятилетие сократилось почти в два раза: с 1135 в 2007 года до 623 на начало 2017 года. Много это или мало? В США число банков на порядок больше, хотя и их число сократилось с начала 1990-х в два раза (с 12 000 до 6 000). Однако и капитализация американских активов несравненно выше российских.
Вместо лечения - обогащение?
Как утверждает известный экономист, зам. руководителя ЦБ РФ в 1995-1998 годах Сергей Алексашенко, запущенная в 2008-м санация российских банков во многих случаях себя не оправдывала. Во-первых, вопреки мировой практике поддержка государства нередко оказывалась после фактического банкротства. Во-вторых, с началом оздоровления в балансе некоторых «больных» вдруг обнаруживались огромные «дыры». По словам эксперта, ни один банк, санируемый за государственный счет, так и не вернулся к эффективной работе.
Специалисты отмечают, что у регулятора (Центробанка) нет инструментов для своевременного выявления «дыр» в балансе кредитных организаций и многочисленных схем вывода средств из капитала. Успешно справившись с девальвацией рубля конца 2014 года (она не породила новый затяжной кризис, а рынок с 2015 года пошел в рост) и снизив до исторических минимумов, Центробанк не создал действенной системы банковского надзора.
Зато схему санации крупных банков посредством подконтрольного регулятору ФКБС некоторые обозреватели считают эффективным способом обогащения на «наведении порядка» в банковской системе. Мол, сначала ЦБ будет позволять банкирам выводить деньги в ликвидные активы, включая оффшорные, затем - вводить временную администрацию и вкачивать сотни миллиардов, а владельцы санируемых банков - продавать выведенные активы и «откатывать» благодетелям с Неглинной (местонахождение штаб-квартиры Банка России)…
По данным федеральных СМИ, после «Открытия» и «Бинбанка», в которые планируют влить порядка 2 трлн. рублей на двоих, придет очередь на санирование Промсвязьбанка и МКБ.
P.S. И вот буквально несколько часов назад пришла новость о санации Промсвязьбанка:
Как быть частным клиентам?
Аналитики, опрошенные Forbes, не считают громкую санацию крупнейших игроков признаком банковского кризиса и утверждают, что она не будет иметь серьезных последствий для экономики и курса национальной валюты. Ваше и мое мнение вполне может от них отличаться — аналитика и реальное будущее никак не синонимы.
Если объявлена санация банка - что делать клиенту? Главное - сохранять спокойствие. Оздоровление не должно отражаться на привычной работе отделений и сервисов самообслуживания. В отличие от процедуры банкротства, санация должна быть безопасна для вкладов юридических лиц. Тем не менее все возможные виды вложений санация не покрывает — так, недавно были списаны долги по Открытия и Бинбанка, причем в первом случае на сумму около 1 млрд. долларов.
Заемщику следует продолжать своевременно делать платежи по кредиту до полного погашения. Вкладчику рекомендуется дождаться окончания срока депозита и только тогда забирать свои деньги. Если в банке предложат пролонгацию на более выгодных условиях - как минимум стоит подумать. Напомню, что в начале 2015 года ставки в банках на фоне девальвации рубля и массовых попыток забрать вклады доходили до 20% годовых, что оказалось отличной инвестицией капитала.
Юридические лица и предприниматели, оставшиеся клиентами в сложный период, тоже могут рассчитывать на позитивные последствия санации банка - более выгодные условия обслуживания.
В банковско-финансовой терминологии понятие «санация» означает определенные меры, которые предпринимаются в отношении банка или другой кредитно-финансовой организации. Целью этих мер является перестройка кредитной задолженности банка. Другими словами, банкам предоставляется возможность избавиться от неприбыльных активов и/или управленческих звеньев.
Эта процедура может проводиться только в двух случаях:
- Во-первых, когда банк, который нуждается в реструктуризации, является основополагающим в экономике страны или даже в целом регионе.
- Во-вторых, когда банк работает исправно, а недостаток ликвидности является лишь результатом паники вкладчиков и представляет собой временной затруднение.
В случае если руководство банка решает всё-таки провести процедуру санации, то временное управление банком берет на себя Агентство по страхованию вкладов (АСВ). После того как будет избран новый управляющий организации, Агентство снимет с себя все обязательства и складывает все полномочия. Банку, нуждающемуся в помощи, выдается под минимальную процентную ставку. С помощью этой финансовой помощи банк должен решить все свои проблемы. Как правило, такой кредит выдается на срок не больше чем на 15-20 лет. Кредитные средства выдаются самим Агентством, но бывают случаи, когда в процедуру санации включаются инвесторы.
У процедуры санации есть свои плюсы . Одним из основных преимуществ этой процедуры является то, что банки получают возможность полностью реабилитироваться, решить свои проблемы связанные с низкой платежеспособностью, а также стабилизировать привычный ритм своей работы. Клиенты банка, в особенности вкладчики, в результате санации могут продолжать получать свои депозиты, а банк может позволить себе не менять кадровую политику, т.е. не сокращать персонал. В период санации у кредитной организации есть возможность не только реализовывать свои привычные предложения, но и разрабатывать и предлагать новые кредитные продукты.
Не только банк выигрывает от такой процедуры, но и вкладчики и АСВ, так как если у него «отберут» лицензию, то банку придется выплатить своим вкладчикам денежное возмещение в размере 700 тыс. рублей. Конечно, компенсацию можно потребовать сразу с момента начала процедуры, но, как правило, у банка нет ни достаточных средств, ни возможностей, чтобы ответить на все заявки кредиторов.
Что делать клиентам в случае санации банка?
Как же вести себя, в случае если ваш банк будут санировать? Не стоит переживать. Если было принято решение провести такую процедуру, то будьте уверенны, что ваш банк не станет банкротом в ближайшем будущем. Даже если у вас на счету достаточно крупная сумма, а администрация банка объявила, что временно «замораживает» все вклады и активы, это не означает, что вы теряете все ваши средства. Это означает, что через некоторое время руководство банка сможет нормализовать ситуацию, и вы сможете вернуть все свои деньги.
После процедуры санации, как правило, меняется не только руководство банка, но также его бизнес-предложения, стратегия развития и подходы к обслуживанию своих клиентов. Не всегда такие изменения ведут к ухудшению ситуации, а скорей всего только к улучшению. Поэтому не стоит сразу отказываться от сотрудничества с банками, которым предстоит пройти процедуру санации. Может случиться так, что вы от этого только выиграете.
Санация банка - это комплекс регламентированных действий, направленных на оздоровление финансового положения кредитного учреждения и предотвращение его банкротства. Необходимость в проведении санации может определяться самими собственниками финансовой организации, либо такая процедура проходит по прямому требованию регулятора рынка - Центробанка России.
Что это такое
Что означает санация банка, и при каких условиях может быть начата такая процедура? Банкротство любого финансового учреждения неизбежно повлечет серьезные проблемы для его вкладчиков и клиентов - будут заморожены счета и вклады, приостановлены выплаты по депозитам, нарушена система транзакций между юридическими лицами и т.д. Как правило, возможные проблемы могут быть выявлены заблаговременно, что позволит устранить их в режиме санации.
Механизм санации финансовых учреждений является самостоятельной процедурой, регламентированной нормами Федерального закона № 127-ФЗ. В указанном нормативном акте предусмотрены обязательные этапы предотвращения банкротной процедуры для банков, в том числе и проведения санации. К характерным особенностям санационных мероприятий можно отнести:
- основная цель санации - восстановление платежеспособности кредитного учреждения и устранение проблем, выявленных регулятором;
- на период финансового оздоровления текущее руководство будет осуществлять специально назначенный орган - внешняя администрация, состав которой утверждается Центробанком России;
- санация включает в себя комплекс мер экономического и организационного характера, при этом текущие операции и обслуживание клиентов и вкладчиков не приостанавливается.
Рассмотрим, какие основания для введения санационной процедуры предусматривает Федеральный закон № 127-ФЗ.
Когда необходима санация
Основания для введения в банках процедуры финансового оздоровления могут являться проблемы с ликвидностью активов, неконтролируемый рост необеспеченных или рискованных операций, прямое нарушение требований регулятора рынка и т.д. Законом № 127-ФЗ к числу причин, которые повлекут за собой назначение временной администрации, отнесены:
- систематическое нарушение сроков удовлетворения требований кредиторов на протяжении последних шести месяцев;
- нарушение обязательств по уплате обязательных платежей и сборов по причине отсутствия средств на счетах банка, если период такой просрочки превысил три дня;
- нарушение требований о размере капитала финансовой организации (указанные нормативы, а также изменение финансовых показателей капитала, вводит Центробанк РФ);
- снижение величины капитала кредитного учреждения более чем на 20% за предыдущие 12 месяцев (при этом должен нарушаться и норматив достаточности средств, утвержденных инструкцией Центробанка России);
- несоблюдение минимального норматива текущей ликвидности более чем на 10% в течение месяца;
- снижение размера активов банка ниже величины уставного капитала.
Если указанные обстоятельства выявлены руководством финансовой организации, она должна самостоятельно обратиться к регулятору рынка для инициирования процедуры санации. Также требование о проведении санации может последовать со стороны Центробанка России, который проводит регулярные плановые и внеочередные проверки кредитных учреждений на предмет соответствия нормативным правилам.
Если санационные действия инициированы самим банком, он обязан направить соответствующее ходатайство в адрес Центробанка РФ. Одновременно прилагается план финансового оздоровления, в который включаются меры по повышению устойчивости и увеличению ликвидности банка.
Санацией может занимать как сам Центробанк России, так и Агентство по страхованию вкладов. Как правило, санацией занимается Агентство, если проблемы в банковском учреждении носят временный характер и не оказывают влияние на финансовое состояние региона или страны. Если банк входит в число лидеров по капиталу привлеченных денежных средств граждан и юридических лиц, а его банкротство может вызвать экономические проблемы на уровне субъекта РФ или целой страны, санационные процедуры будут проходить непосредственно с участием Центробанка. Типичным примеров второго случая является санация банка Бинбанк и банка Открытие , о которой было объявлено в течение последнего месяца.
Мероприятия по санации
Комплекс мер, направленных на финансовое оздоровление банковского учреждения, включает в себя действия экономического и организационного характера. Статьей 189.14 Закона № 127-ФЗ регламентирован следующий перечень направлений санации:
- выделение финансовых инвестиций за счет средств собственников банка, регулятора рынка, Агентства по страхованию вкладов или иных лиц (например, при санации Бинбанка финансовую помощь оказывает непосредственно Центробанк России);
- изменение структурного соотношения активов и пассивов банка, в том числе избавление от неблагонадежных и рискованных активов;
- реструктуризация системы управления финансовой организацией;
- приведение в соответствие величины собственного капитала банка к нормативам регулятора;
- иные меры, предусмотренные законодательными актами федерального уровня.
В процессе работы внешней администрации состав необходимых мероприятий может меняться и дополняться, в зависимости от текущего финансового положения организации.
В большинстве случаев внешняя администрация действует в соответствии с планом финансового оздоровления, утвержденным Центробанком России. В этом случае наступает обязанность по представлению регулярных отчетов о порядке и итогах конкретных процедур в рамках санации.
Наиболее распространенной и действенной мерой по устранению проблем банка является оказание финансовой помощи. Такой вариант предусматривает следующие направления действий:
- размещение привлеченных финансовых активов на депозитных счетах проблемного банка на условиях срочности (не менее шести месяцев) и размером процентов, не превышающих учетную ставку Центробанка РФ;
- оформление рассрочки или отсрочки по исполнению текущих и просроченных денежных обязательств;
- выдача банковских гарантий по кредитам;
- перевод долга на иные лица, если на это получено прямое согласие кредиторов банка;
- внесение дополнительных финансовых взносов для увеличения уставного капитала банка и приведению его в соответствие с нормативами ЦБ РФ;
- временное ограничение на распределение прибыли на дивиденды с одновременным направлением ее на оздоровление финансового положения.
Обоснование размера финансовой помощи происходит при оформлении ходатайства в адрес Агентства по страхованию вкладов или Центробанка РФ. При этом регулятор вправе самостоятельно изменить размер необходимой финансовой поддержки исходя из объективных показателей состояния активов банка. Типичным примером может выступать одностороннее увеличение размера финансовой помощи при санации банка Открытие - вместо заявленных в ходатайстве 15 миллиардов рублей на первый этап оздоровления, Центробанк РФ самостоятельно увеличил эту сумму до 30 миллиардов рублей.
Изменение структуры пассивов и активов кредитных учреждения происходит на основании показателей независимой аудиторской проверки и внутренних проверочных мероприятий Центробанка РФ. В состав указанных процедур входит замена неликвидных активов ликвидными активами, сокращение расходов банковского учреждения, продажу части неприбыльных активов и т.д. Одновременно могут осуществляться действия по наполнению кредитного портфеля проблемного банка низкорискованными активами.
Чем это грозит вкладчикам
Санационная процедура служит мерой предотвращения банкротства, т.е. осуществляется и в интересах вкладчиков. На этом этапе финансовое оздоровление не предусматривает прекращение текущих операций по счетам и вкладам, в том числе не ограничивается возможность снятия денежных средств. В отношении защиты интересов рядовых вкладчиков нужно учитывать следующие нюансы:
- извещение о введении санации является общедоступной информацией, что может повлечь резкий отток частного капитала с вкладов и счетов - большинство вкладчиков предпочитают избежать рисков возможного банкротства банка и забирают средства со своих депозитов, что может усугубить проблему с ликвидностью;
- риск утраты средств возникает только при сумме вклада более 1 400 000 рублей - именно в этих пределах все вклады застрахованы Агентством по страхованию вкладов;
- любое ограничение на выдачу средств гражданам в период санационных процедуры является незаконным, это может повлечь дополнительные претензии и штрафные санкции со стороны Центробанка РФ.
Даже если в ходе санации сменятся фактические собственники банковского учреждения (это допускается условиями санации), никаких изменений по договорам с рядовыми вкладчиками не происходит.
Внешней администрацией может осуществляться дополнительное привлечение средств для повышения ликвидности банка. Для этого используются и средства новых или существующих вкладчиков, при этом по согласованию с регулятором допускается установление льготных или повышенных процентных ставок, не превышающих нормативы рискованных операций.
 Инициирование санации означает, что собственники банковского учреждения будут добровольно или принудительно устранены от управления активами на временный срок. Это не означает, что права могут быть переданы третьим лицам без согласия учредителей банка даже по требованию Центробанка РФ.
Как правило, при оказании финансовой помощи сто стороны третьих лиц могут устанавливаться условия о передачи доли в уставном капитале банка. В этом случае санацию может фактически осуществлять более крупный или успешный банк, который после восстановления финансового состояния санируемой структуры сможет получить контроль над управлением активами. Такая процедура активно использовалась в 2000-х годах в процессе укрупления банковских структур, когда небольшие банки входили в сеть лидеров финансового сектора.
К возможным последствиям санации для собственников кредитного учреждения можно отнести:
- возможное изменение структуры управления банком, численности персонала или количества региональных подразделений и филиалов;
- обязанность приступить к процедуре банкротства, если меры финансового оздоровления не дали положительного результата;
- принудительное избавление от активов и пассивов банка без согласования с собственниками;
- переход банка в собственность третьих лиц при наличии соглашения с собственниками.
Нужно учитывать, что ходатайство о проведении санации не обязательно подлежит удовлетворению. При рассмотрении обращения руководства и собственников банка, Агентство по страхованию вкладов или Центробанк РФ могут отказать во введении санационной процедуры. В этом случае у банка отзывается лицензия, и он утрачивает право работать на рынке банковских услуг и операций. Отказ в проведении санации фактически означает неминуемой банкротство банка и утраты возможности вернуться к нормальной финансовой деятельности.
Принятие решения об отказе в санации происходит путем оценки возможности и целесообразности проведения указанных мероприятий. Если банк занимает лидирующее или доминирующее положение в определенной отрасли производства или в отдельном регионе страны, вместо решения об отказе в проведении санации регулятор рынка может утверждать собственный план финансового оздоровления проблемной структуры. Как правило, в этом случае финансирование любых мероприятий в процессе санации осуществляется за счет собственных средств Центробанка РФ.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации