
Что такое сальдо начальное и сальдо конечное. Сальдо – это разность между поступлениями и расходами
Если не точное определение, то понимание того, что такое сальдо большинство из нас имеет. Итальянское слово, несущее значение слов «разница», «остаток». Прочно закрепившаяся ассоциация с бухучетом позволяет рассматривать понятие в его контексте как разницу между суммами, записанными по дебету и по кредиту. Сальдо конечное, начальное – в первую очередь именно о них идет речь, когда упоминается сальдо. Сейчас мы остановимся подробнее на конечном.
Сальдо конечное – что это такое?
Конечное сальдо – это остаточное значение на конец определенного отрезка времени. Несмотря на уточнения формата «может ли сальдо конечное быть отрицательным?», из общего курса бухучета известно, что сальдо не бывает отрицательным. Может подразумеваться значение задолженности. Но ни в каком из случаев оно не записывается как отрицательное значение – только положительное. Даже в случае с экзотическим счетом 60 – активно-пассивным. Его конечное сальдо бывает дебетовым и кредитовым, которое, тем не менее, в каждом из случаев записывается положительным значением чисел.
Как найти сальдо конечное?
Существует специфика его нахождения по показателю пассивности или активности счета. Поэтому мы рассмотрим два варианта.
Счета активного порядка отражают изменение хоз. средств, имеют дебетовое сальдо (начальное и конечное). Их оборот по дебету – обычно отображение входящих сумм, кредитовые – выбывших.
Формула расчета сальдо конечное выглядит так.
С конеч. = С нач. + Деб. Обор. - Кред. Обор.
Значения дебетовые | Значения кредитовые |
|||
Сальдо на начало месяца - 01.01.2019 г. | 100 000 руб. РФ | |||
Получение мат-лов 10.01.2019 г. | 10 000 руб. РФ | |||
Списание мат-лов на производственные нужды 12.01.2019 г. | 50 000 руб. РФ |
|||
Получение мат-лов 20.01.2019 г. | 20 000 руб. РФ | |||
Продажа лишних мат-лов 22.01.2019 г. | 20 000 руб. РФ |
|||
Дебетовые обороты 30 000 руб. РФ | Кредитовые обороты 70 000 руб. РФ |
|||
Сальдо конечное – остаток материалов на конец месяца 100 000+30 000-70 000=60 000 руб. РФ | ||||
Видно, что сальдо конечное по активному счету, как и утверждалось ранее, записано в дебетовой зоне рассматриваемой таблицы.
Сальдо – это термин, обозначающий разницу между поступлением денежных средств и их расходованием в течение определенного промежутка времени. Хотя о том, что такое сальдо, можно говорить весьма разносторонне, выделим 2 аспекта (сферы применения), с позиции которых мы будем оценивать значение данного термина: бухгалтерский учет и торговые отношения с зарубежными странами.
Сальдо в бухгалтерском учете
Термин «сальдо», используемый в бухгалтерском учете, означает остаток по бухгалтерскому счету, вычисляемый как разность между суммами записей по дебету и кредиту счетов. При записи он переносится на новую страницу и рассчитывается каждый месяц на первое число.
- В случае, когда дебет больше кредита, говорится о дебетовом сальдо – оно записывается в активе (напомню, что про можно прочитать по представленной ссылке) и отражает состояние и денежных средств организации на текущем счете на конкретную дату.
- Кредитное сальдо возникает в случае, когда кредит превышает дебет. Оно записывается в пассиве и отражает состояние источников хозяйственных средств.
В случае, если бухгалтерский счет имеет с-до, равное нулю (иными словами, не имеет остатка), то он считается закрытым. Но бывает и так, что по некоторым счетам образуются в одно время сразу два типа с-до — и дебетовое и кредитное.
Когда мы анализируем бухгалтерский счет, нас в первую очередь должен интересовать ближайший к нам промежуток времени, например, последний месяц, в течение которого велся счет. Исходя из такой позиции, нас в первую очередь будут интересовать таким данные, как:
- Входящее сальдо (или его еще называют начальное) – то, что образовалось при анализе движений по счету за последний анализируемый период (как правило, месяц) и на начало периода (в нашем случае месяца) является остатком по счету.
- Сальдо за период – результат сложения всех операций по бухгалтерскому счету за конкретный промежуток времени.
- Дебетовый и кредитовый обороты за период – показатели, которые рассчитывают изменения средств, записанных в соответствующих частях бухгалтерского счета, за определенный период.
- Конечное сальдо (или его еще называют исходящим) – в случае с активными счетами рассчитывается как сумма дебетового сальдо на начало месяца и дебетового оборота за минусом кредитового. В случае с пассивным счетом технология расчетов строится следующим образом: к кредитовому сальдо прибавляется кредитовый оборот, а затем вычитается дебетовый.
Как уже отмечалось ранее, в первую очередь, бухгалтера интересуют показатели входящего или исходящего с-до на промежутке времени в один месяц.
Понятие, используемое при анализе показателей во внешней торговле
При анализе или оценке масштабов внешнеторговой деятельности страны, понятие «сальдо» получило широкое распространение.
В данной сфере уместно говорить о таких определениях, как:
- Сальдо торгового баланса – применимо при оценке разницы между объемами экспорта и импорта и рассчитывается, собственно, как разность между стоимостью первого и второго. Внешнеторговый баланс – это показатель, оценивающий соотношение стоимости экспортированных и импортированных товаров за определенный промежуток времени (чаще всего год). Если определенная страна имеют выручку от продажи товаров за границу больше, нежели составляют ее затраты на покупку товаров из-за рубежа, то говорят, что с-до положительное. В обратном случае, когда страна закупает товаров на большую сумму, чем продает, следует говорить об отрицательном с-до торгового баланса. Конечно же, положительное с-до – вариант более предпочтительный, поскольку отрицательный торговый баланс создает в стране переизбыток импортных товаров, которые составляют значительную конкуренцию отечественным производителям. Данный параметр актуален, к примеру, при анализе кредитоспособности страны и выявлении уровня ее надежности для инвесторов. К примеру, его оценивает Международный Валютный Фонд, когда принимает решение о выдаче кредита той или иной стране. Но, в целом, данный параметр не может в полной мере оценить текущее состояние экономики в стране. Примером могут послужить США – страна, торговый баланс которой был дефицитным с 1976 года, несмотря на то, что уровень жизни в стране остается одним из наиболее высоких в мире.
- Есть еще один параметр, который необходимо знать при анализе внешней торговли страны – сальдо платежного баланса – рассчитывается путем вычитания платежей, отданных за границу, из поступлений в страну из-за границы. Стоит напомнить, что сам по себе платежный баланс представляет собой ведомость, в которой наглядным образом зафиксированы движения денежных средств из одной страны в другую. Соответственно, положительное с-до – признак превышения платежей, поступивших из-за границы над исходящими, а отрицательное – знак того, что платежей больше уходит за границу, нежели поступает в страну. Стоит отметить тот факт, что международные расчеты происходят в наиболее конвертируемых валютах, вроде доллара США или евро. Следовательно, имеющие отрицательное с-до платежного баланса страны, в большинстве своем, постепенно теряют свои валютные резервы. Однако это не относится в полной мере ко всем странам, поскольку некоторые государства могут расплатиться с иностранными поставщиками валютой собственной страны, а затем просто провести дополнительную . К примеру, США могут просто допечатать нужное количество долларов. Хотя, это даже не единственный вариант – существуют способы, так называемой, «косвенной» эмиссии предполагающие создание «кредитных» денег при помощи банковского мультипликатора.
Стоит отметить, что Россия, идущие за рубеж товары продает за иностранную валюту, а потому у иностранных партнеров, принимающих товар, нет необходимости покупать российскую валюту.
Последнее значение, в котором реже всего употребляется изучаемое понятие имеет следующий смысл: этим словом называется при совершении хорошо известных нам по статьям данного проекта биржевых операциях задолженность, возникающая у клиента перед брокерской фирмой или, наоборот, у брокера перед клиентом.
Для посетителей нашего сайта действует специальное предложение - вы можете совершенно бесплатно получить консультацию профессионального юриста, просто оставив свой вопрос в форме ниже.
В этой статье, мы узнали, что такое сальдо, поняли суть в различных областях и дали качественное определение. В следующих выпусках ждите новых статей из рубрики «бухгалтерский учет».
Двойная запись Проводка
Дебет = Кредит Актив = Пассив
Калькуляция Себестоимость
РСБУ УСБУ МСФО GAAP
- Дебетовое сальдо (дебет больше кредита) отражает состояние данного вида хозяйственных средств на определённую дату и показывается в активе баланса.
- Кредитовое сальдо (кредит больше дебета) отражает состояние источников хозяйственных средств и показывается в пассиве.
Если счёт не имеет остатка (сальдо равно нулю ), то такой счёт называется закрытым . В бухгалтерском учёте некоторые счета могут одновременно иметь и дебетовое, и кредитовое сальдо.
На практике часто анализируется не вся история бухгалтерского счёта, а лишь определённый промежуток времени, например - последний месяц. Для этих целей выделяют:
- Сальдо начальное (входящее) - остаток по счёту на начало периода. Рассчитывается на основании предыдущих операций.
- Дебетовый и кредитовый обороты за период - рассчитывается на основании операций только за рассматриваемый период.
- Сальдо за период - суммарный результат операций за рассматриваемый период.
- Сальдо конечное (исходящее) - остаток по счёту на конец периода. Обычно рассчитывается как арифметическая сумма начального сальдо и оборотов за период.
Во внешнеторговых отношениях
Характеризуя внешнеторговые отношения часто рассматривают сумму экспорта и импорта за период, например, за год. При этом выделяют:
- Сальдо торгового баланса - разность между стоимостью экспорта и импорта . Положительное сальдо торгового баланса означает превышение экспорта над импортом (страна больше продаёт, чем покупает). Отрицательное сальдо торгового баланса - превышение импорта над экспортом (страна больше покупает, чем продаёт). В мировой практике принято считать, что отрицательное сальдо - это плохая тенденция, так как чрезмерный импорт способствует наводнению рынка импортными товарами, ущемлению интересов отечественного производителя. Международный валютный фонд в своих рекомендациях и условиях выдачи кредитов указывает на необходимость и полезность для экономики иметь положительный торговый баланс. В то же время уже несколько лет подряд у США отрицательный баланс достигает несколько десятков миллиардов долларов. При этом условия жизни в США служили эталоном благополучия для других.
- Сальдо платёжного баланса - разность между поступлениями из-за границы и платежами за границу. Положительное сальдо платёжного баланса означает превышение всех платежей, поступающих в страну из-за границы, над платежами из данной страны в другую. Отрицательное сальдо платёжного баланса - превышение платежей из страны над платежами в страну. Обычно международные платежи осуществляются в наиболее конвертируемой валюте, например, в долларах США или евро . Отрицательное сальдо платёжного баланса постепенно уменьшает валютные резервы страны. Требуется его пополнение за счёт продажи товаров за валюту или получения стабилизационных займов. Но этого не происходит, если платежи производятся в национальной валюте государства. Так, США могут просто эмитировать («допечатать») необходимое количество долларов для покрытия отрицательного баланса. Это не обязательно будет прямая денежная эмиссия . Существует довольно много вариантов «кредитных» денег . Но это возможно только внутри банковской системы той страны, которой эти деньги принадлежат.
В 2007 году Россия готовилась к постепенному переводу внешней торговли своими товарами за рубли : тогда у внешнеэкономических партнёров появилась бы необходимость в рублях, что означало появление возможности покупать значительные объёмы импорта так же за рубли и/или выдавать международные рублёвые кредиты. К сожалению, мировой кризис 2008 года «поставил крест» на этих планах.
Wikimedia Foundation . 2010 .
Синонимы :Смотреть что такое "Сальдо" в других словарях
- (итал., этим. см. сальдировать). Остаток, подлежащий уплате по заключении счетов; состояние счета. Словарь иностранных слов, вошедших в состав русского языка. Чудинов А.Н., 1910. САЛЬДО [ит. saldo расчет, остаток] экон. во внешней торговле:… … Словарь иностранных слов русского языка
Современная энциклопедия
Сальдо - (от ит. saldo расчет, расплата, остаток; англ. amount of balance, net balance) в бухгалтерском учете разность между денежными поступлениями и расходами за определенный период времени, разность итоговых сумм по дебету и кредиту. Кредитовое сальдо… … Бухгалтерская энциклопедия
сальдо - Разность между денежными поступлениями и расходами за определенный промежуток времени; в международных торговых и платежных расчетах разность между стоимостью экспорта и импорта страны (сальдо торгового баланса) или между ее заграничными… … Справочник технического переводчика
Сальдо - (итальянское saldo расчет, остаток), 1) в бухгалтерском учете разность между итогами записей по дебету и кредиту счетов. 2) В двусторонних внешнеторговых отношениях сальдо разность между стоимостью экспорта и импорта (сальдо торгового баланса).… … Иллюстрированный энциклопедический словарь
- (итал. saldo расчет остаток),1) в бухгалтерском учете разность между итогами записей по дебету и кредиту счетов. Дебетовое сальдо (дебет больше кредита) отражает состояние данного вида хозяйственных средств на определенную дату и показывается в… … Большой Энциклопедический словарь
- (от итал. saldo расчет, остаток) 1) разность между денежными поступлениями и расходами фирмы, предприятия за определенный промежуток времени; разность между стоимостью. экспорта и импорта страны (сальдо торгового баланса), между платежами за… … Экономический словарь
А. Разность между финансовыми поступлениями и расходами за определенный промежуток времени. Б. Разность между стоимостью экспорта и импорта страны (сальдо торгового баланса). В. Разность между заграничными платежами и поступлениями (сальдо… … Словарь бизнес-терминов
Тип: Статья
Платформа: 1C: Предприятие 8.2
Конфигурация: 1С:Бухгалтерия 8
Страна: Россия
Рано или поздно почти каждый начинающий программист 1С испытывает нехватку знания базовых принципов ведения бухгалтерского учета. Готовясь к «Специалисту по платформе 8.2» я и сам испытал это при решении бухгалтерских задач.
Просмотрев различные форумы по решению бух. задач в 1С, книги по 1С: Бухгалтерии и перечитав добрый десяток статей для бухгалтеров-новичков, я постарался систематизировать полученные знания, надеюсь, Вам понравится. Выражаю благодарность авторам с проекта infostart.ru за конструктивные замечания и поддержку. Особая благодарность Шилкину Николаю!
Откуда взялся бухучет?
Бухгалтерский учёт — это упорядоченная система сбора, регистрации и обобщения информации в денежном выражении о состоянии имущества, обязательств организации и их изменениях (движении денежных средств) путём сплошного, непрерывного и документального учёта всех хозяйственных операций.Представьте себе большую сумку, где в одном кармане в одной куче у вас лежит телефон, расческа, документы, ключи, блокнот, ручки, и т.п. Вы едете за рулем автомобиля, и вдруг из сумки доносится звонок. Вы начинаете судорожно копаться в этой куче одной рукой. Телефон уже замолчал, и вы его так и не нашли. Звонок упущен, продажа не произошла, встреча сорвалась и т.п. последствия. Так вот, с ростом конкуренции пришлось более рационально относится к таким звонкам, и быстрее реагировать на события, т.е. в любом месте с закрытыми глазами вы должны знать, где у вас лежит телефон, где расческа, документы, ключи и другие вещи.
То есть организация учета должна обеспечивать построение такой системы, которая позволит давать четкие ответы, где что находится в организации и в каких суммах. Организация бухгалтерского учета потребовалась, когда люди стали складывать свои капиталы, давать имущество друг другу на время, одалживать деньги в банках, продавать товары в долг своим покупателям.
Литературный период развития учета начинается в 1494 г. с работы Луки Пачоли «Сумма арифметики и геометрии, учение о пропорциях, отношениях». Один из разделов этой работы - трактат «О счетах и записях» - представлял собой первое из известных к настоящему времени учебных пособий для изучения бухгалтерии с использованием двойной записи.
Двойная бухгалтерия и двойная запись
В жизни часто слышим выражение: двойная бухгалтерия. Скорее всего, речь идет об обмане: одни записи - для налоговой инспекции, другие - для себя; одна бухгалтерия - белая (она неправильная), вторая - черная (она правильная). Двойная бухгалтерия подразумевает собой либо две учетных цели (например, налоговый и бухгалтерский учет), либо учет по двум планам счетов.А вот двойная запись — это способ ведения бухучёта, при котором каждое изменение состояния средств организации отражается, по крайней мере, на двух счетах, обеспечивая общий баланс. По Дт одного счета и по Кт другого счета.
Как понять Баланс? Отличие активов от пассивов

В левой (верхней) части отражаются активы (средства) предприятия: деньги в кассе и на расчетном счете банка, товарно-материальные запасы, долги «кого-то» нашему предприятию. Все это имущество предприятия, т.е. активы.
В правой (нижней) части отражаются источники средств предприятия (либо откуда предприятие их получило, либо кому должно).
Следует знать, что заполнение, форма, сроки сдачи и места сдачи бух. баланса регламентированы законами/приказами.
Средства не могут взяться из «ниоткуда» и исчезнуть в «никуда» (по правилу двойной записи), поэтому раз у нас есть какое-то имущество, должны быть и обязательства (пассивы). Часть средств нам дали собственники бизнеса, и мы учитываем долг предприятия перед ними на счете «Уставный капитал». Другую часть средств мы получили в банке или взяли товары в долг у поставщика.
Сумма имущества должна быть равна сумме обязательств, другими словами сумма активов должна быть равна сумме пассивов и капитала.
Все, что мы имеем в активе организации, было кем-то предоставлено ранее. Т.е. в пассиве мы собираем информацию о тех людях и организациях, которые сформировали активы нашей организации.
Виды счетов. Взаимосвязь Активных счетов с Активом баланса
Счета, используемые для операций с имуществом, остатки которых находят свое отражение в активе баланса, называют «Активными».Счета учета обязательств называют «Пассивными» и остатки по ним отражают в пассиве баланса.
Сальдо на начало и на конец периода
Сальдо в переводе на русский - остаток. А остаток, как известно, характеризуется определенной датой. Например: 01 августа в холодильнике было 10 яиц, а на 18 августа в холодильнике осталось 7 яиц. Так: сальдо на 01 августа = 10 яиц, сальдо на 18 августа = 7 яиц.Поскольку почти все бухгалтерские отчеты строятся за определенный промежуток (период) (который имеет дату начала и дату окончания), существуют понятия «Сальдо на начало» и «Сальдо на конец». Если мы строим отчет с 01 по 31 августа , 1С выведет сальдо на начало - на 01 августа 00 часов 00 минут , а сальдо на конец - на 31 августа 23 часа 59 минут .
Обороты по счету
Оборотами называются все операции прихода-расхода в пределах указанного периода. Таким образом, строя отчет по остаткам склада № 1 за август 2012 года, в обороты попадут все документы прихода и расхода, которые создавались с 01 по 31 августа 2012.Итоговым оборотом, называется общая сумма оприходованного (израсходованного) за период.
Как в управленческом учете, обороты делятся на «пришло за период» и «ушло за период», в бухгалтерском учете также существуют обороты по Дебету (для активных счетов показывают сумму поступлений, а для пассивных - сумму погашенной задолженности) и обороты по Кредиту (для активных счетов показывают сумму списанных средств, а для пассивных - сумму увеличенной задолженности).
Особые «активно-пассивные» счета
Если с «владельцем предприятия» и его счетом «Уставный капитал» все просто - навряд ли когда-нибудь он будет должен своему предприятию, то со счетами расчетов, например, с сотрудниками-подотчетниками, могут быть сложности в определении типа счета. Если предприятие выдало сотруднику какую-то сумму денег, и он не отчитался документально, или не вернул деньги, стало быть он должен предприятию, у него сейчас находятся наши средства. В этом случаеподотчетника можно назвать «дебитор » и долг его отразить по дебету счета и включить в актив баланса. Если же сотрудник за свой счет купил что-то полезное, отчитался, и мы (предприятие) признали за собой задолженность перед ним, то получается, что он уже наш «кредитор » и мы ему должны вернуть израсходованные деньги. Пока не вернули, должны учитывать задолженность как кредитовый остаток по счету в пассиве баланса.Еще один пример, поставщик доставил нам товар на сумму 100 руб. На счете 60 "Поставщики" отразится долг перед ним по кредиту. В конкретно этот момент времени счет 60 "Поставщики" является пассивным, на нем отражен долг перед поставщиками.
Другой вариант - мы сделали предоплату поставщику за товар на сумму 100 руб. На счете 60 "Поставщики" отразится долг поставщика перед нами, в этот момент он будет нашим дебитором (должником) и счет 60 "Поставщики" является активным, на нем отражены сейчас наши активы (долг перед нами).
Контрольное правило: на активном счете никогда не может быть остатка по кредиту, на пассивном счете никогда не может быть остатка по дебету, а на активно-пассивном счете может быть и дебетовый и кредитовый остаток одновременно. Поэтому активно-пассивные счета в конкретный момент времени могут отражаться и в активе баланса (если у счета есть дебетовый остаток, т.е нам кто-то должен) и в пассиве баланса (если у счета есть кредитовый остаток, т.е мы кому-то должны).
В активе баланса выводятся все дебитовые сальдо по активным и активно-пассивным счетам, а в пассиве баланса - все кредитовые сальдо по пассивным и активно-пассивным счетам.
Первичные документы
Первичный документ является первым свидетельством произошедших фактов. Он подтверждает юридическую силу произведённой хозяйственной операции. К первичным документам относятся кассовый ордер, накладная, справка, акт и т.п. Вопрос об отнесении счета-фактуры к первичным документам является дискуссионным. Счет-фактура сам по себе не обозначает какую-либо хозяйственную операцию, он является лишь приложением к собственно первичному документу (накладной, акту). Наличие счета-фактуры необходимо для получения вычета по НДС, но получение вычета по одному лишь счету-фактуре в отсутствие акта/накладной будет являться неправомерным (из этого правила имеются исключения).Отражение операций на счетах
Проводки читают так: В дебет счета «Касса» с кредита счета «Расчетный счет», или проще: Положили в «Кассу», взяв с «Расчетного счета». Дебет всегда пишется слева, кредит - справа. В активных счетах отражаются операции с имуществом, в пассивных - обязательства предприятия перед кем-либо.
Открытие счета
Открыть счет - элементарное понятие. Это значит, при нулевом остатке на нем произвести первую бухгалтерскую операцию по Дт или по Кт в зависимости от назначения счета.Закрытие счета. Закрытие месяца
Чтобы определить финансовый результат деятельности организации (отчет о прибылях и убытках), нужно закрыть отчетный период. В бухучете отчетным периодом признается месяц (п. 48 ПБУ 4/99).В плане счетов бухгалтерского учета есть ряд счетов, которые называются калькуляционными (или собирательно-распределительными). В конце каждого месяца остатки на них должны быть нулевые. В течение месяца по дебету и кредиту этих счетов отражаются обороты, которые специальной бухгалтерской процедурой "закрытие месяца" переносятся на счета прибылей и убытков. Во время закрытия месяца вычисляется финансовый результат деятельности за месяц, а на первое число нового финансового года - годовой финансовый результат разносится по счетам нераспределенной прибыли (непогашенных убытков). Это называется "реформацией баланса".
В 1С: Бухгалтерии процедуру закрытия месяца запускают через меню «Операции - Закрытие месяца».
Отличие операции от проводки
Движение средств на счетах отражают взаимосвязано: не могли возникнуть средства на счете из «ниоткуда». Или их должно стать меньше в другом месте или должна увеличиться задолженность за них перед кем-то. Поэтому любая запись в бух. учете затрагивает сразу два счета: дебет одного и кредит другого. И такая запись называется проводкой.Все записи по всем счетам (проводки), которые будут сделаны на основании одного первичного документа, называются операцией.
Корреспонденция счетов
Западные стандарты учета допускают использование сложных проводок (один счет дебетуется, несколько кредитуются, или наоборот) и сборник проводок (несколько счетов дебетуются и несколько кредитуются). В этом случае каждая операция состоит из нескольких зависимых записей.При вводе такой проводки проверяется равенство суммы всех дебетовых всем кредитовым записям одной операции. Таким образом не нарушается правило двойной записи.
Обратная сторона медали этой системы в том, что теряется возможность анализа оборотов между счетами: мы не сможем узнать на какую сумму было получено товаров (именно товаров, а не материалов, основных средств и т.д.) от поставщиков (именно поставщиков, а не прочих дебиторов-кредиторов или сотрудников). Остается лишь возможность анализа остатков и оборотов по отдельно взятому счету.
1С: Предприятие позволяет реализовать обе схемы учета.
Счета, которые не отражаются в Балансе
Такие счета называются забалансовыми. На них учитываются, например, имущество, которое не является собственностью организации. Это могут быть товары, принятые на комиссию (которые продолжают считаться собственностью комитента), арендованные основные средства и др. Исключение из правила двойной записи составляют только забалансовые счета. При формировании проводки по забалансовому счету:При схеме учета с корреспонденцией (Российская система): не требуется указывать корреспондирующий счет.
При схеме учета без корреспонденции (Западная система): не требуется формировать еще одну зависимую запись с противоположным типом движения.
Счета и субсчета

Счета имеют целочисленные номера: 01 , 02 , 03 , 04 и т.д.
Субсчета имеют дробные номера: 01.01 , 01.02 , 01.03 и т.д.
Разделение может быть и иным, например, дефис (как в минфиновской Инструкции по применению плана счетов) или вообще пустым (как это часто встречается на Западе).
Остаток счета равен сумме остатков всех принадлежащих ему субсчетов . То же касается и оборотов.
Нюанс: в активно-пассивных счетах агрегация данных осуществляется независимо: отдельно по дебетовым и отдельно по кредитовым остаткам.
Синтетический и аналитический учет. В чем разница?
Синтетический учет - это учет по счетам и субсчетам. Субсчет кстати, также может трактоваться как разновидность аналитического учета.Аналитический учет - это учет с дополнительной аналитикой (в 1С по Субконто).
У каждой проводки может быть указаны несколько субконто (в типовой 1С:Бухгалтерии - до трех).
Вид субконто - это тип элемента, например «Номенклатура», «Контрагент» и т.д.
Субконто - это конкретный элемент выбранного типа, например «Ложка» - из справочника «Номенклатура», «ООО Веселый молочник» из справочника «Контрагенты» и др.
Виды субконто хранятся в плане видов характеристик (этот объект чем-то похож на справочник, основное отличие которого в том, что программист отдельно указывает возможные типы хранимых значений для каждого элемента ПВХ. Рекомендую почитать подробнее).
В отличие от субсчетов, учет на которых также детализирует счет в целом, учет на аналитических счетах (видах субконто) может вестись параллельно по нескольким аналитическим срезам (например, товары и склады: один и тот же товар может лежать на разных складах и, наоборот, на одном складе могут лежать товары разных видов).
Свернутое и развернутое сальдо
Представим, что у нас есть счет «Расчеты с подотчетными лицами» (Активно-пассивный), который мы используем для учета денег, которые мы даем сотрудникам под отчет. Так как название счета не дает нам понять, кому конкретно мы действительно выдали/должны денег, мы ввели дополнительную аналитику по сотрудникам (в 1С - субконто «Сотрудник» регистра бухгалтерии).Так вот, за месяц кто-то отчитался по полученным деньгам (Дт Расходы, Кт Расчеты с подотчетными лицами), кому-то выдали денег (Дт Расчеты с подотчетными лицами, Кт Касса), кто-то не отчитывался и оставался должен предприятию.
Пришла пора формировать баланс за месяц. Как известно, в балансе отображается обобщенная информация, и поэтому мы должны решить - в актив или пассив записать сальдо нашего счета «Расчеты с подотчетными лицами»?
Посмотрите на таблицу, что будет, если мы свернем наше сальдо.
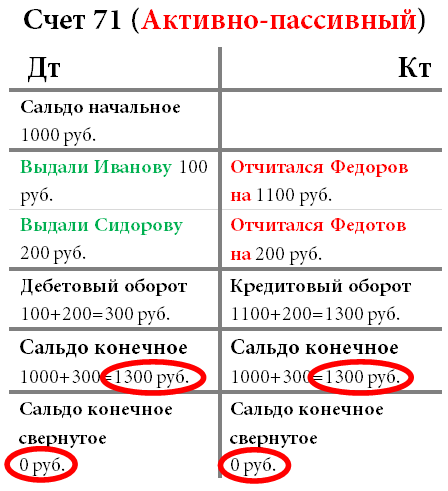
Впервые взглянув на активно-пассивный счет с нулевыми остатками можно подумать «Ну и что тут особенного?». А представьте, Иванов взял 100 рублей из кассы и, не отчитавшись за них, благополучно уволился. Что будет с остатками по дебету? 100 рублей «зависнут» навсегда. Похожая ситуация часто встречается на предприятиях, когда несколько предприятий должны нам 100 тыс. рублей, и мы одновременно должны кому-то 100 тыс. рублей. Если свернуть сальдо - получится что никто никому ничего не должен, что естественно неверно.
Поэтому сальдо по счетам расчетов, к которым относится счет «Расчеты с подотчетными лицами» никогда не показываются в балансе свернуто, это является нарушением ПБУ 4/99 и ПВБУБО (РСБУ) и IAS1 (МСФО).
Развернутое сальдо покажет нам остаток, как по дебету, так и по кредиту по конкретным сотрудникам (в 1С - для каждого субконто счета).
Но по другим счетам сворачивать остатки разрешается. Чтобы это выяснить, нужно определить - какие остатки перевешивают (кто должен больше - мы или нам?). Делается это простым подсчетом суммы начального сальдо и оборотов (отдельно по дебету и отдельно по кредиту). Затем из большего вычитаем меньшее и получаем сумму которую нужно записать в дебет. Если в Дебете было 11, а в кредите 9, значит у нас еще остались должники на 2 рубля, таким образом свернутое сальдо у нас будет дебетовым.
Количественный учет
Дополнительно к синтетическому учету может быть организовано ведение и других видов учета. Так, например, отдельные виды средств предприятия требуют хранения информации и в количественном (натуральном) выражении. Это все, или почти все, материальные средства: материалы, товары, продукция и т.д. Учет в натуральном выражении подразумевает, что на отдельных счетах (не всех, а только нужных - не ясно, например, что можно учитывать в натуральном выражении в кассе: количество монет или «бумажек») мы будем хранить информацию по еще одному виду учета - количественному учету.Количественный учет обеспечивается с помощью добавления в регистр бухгалтерии ресурса «Количество» с признаком учета «Количественный».
Многовалютный учет
Для бухгалтерского учета в России, валютой учета является рубль. Для управленческого учета, как правило, выбирается та, курс которой более стабилен. До недавних пор это был Доллар США. Последнее время в качестве валюты учета все чаще выбирается Евро или Рубль. Многовалютный учет подразумевает оценку отдельных активов (обязательств) и регистрацию некоторых хозяйственных операций не только в валюте учета, но и в других валютах. При этом в учете нужно отразить и сумму в валюте сделки (проводки, операции, документа…), и ее эквивалент в валюте учета. Пересчет производится через установленный на день сделки курс (и кратность, для валют с маленьким значением курса).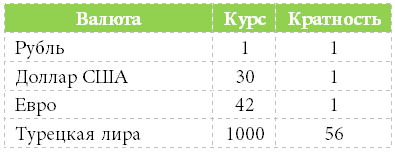
Многовалютный учет обеспечивается с помощью добавления в регистр бухгалтерии измерения «Валюта» со снятым флажком «Балансовый» (контролировать баланс по разным валютам - невозможно, т.к. курс меняется ежедневно).
Сами курсы валют хранят обычно в регистре сведений, откуда через виртуальную таблицу «СрезПоследних» получают актуальную валюту на момент проводки.
Что такое кратность? Если 56 рублей можно обменять на 1000 «Турецких лир», то кратность = 56.
Трехвалютный учет
Если базовая валюта (относительно которой вводятся курсы в справочнике валют) - рубль, валюта учета - доллар, а валюта сделки (документа, проводки, операции) - евро, то это уже трехвалютный учет в котором вводится понятие кросс-курса.Кросс-курс - это разность между курсом валюты сделки и курсом валюты учета.
Например, заключили сделку на 1000 евро. Валюта учета - доллар. Значит кросс-курс = 42/30.
Сумма сделки (в €) * Кросс-курс = Сумма сделки в валюте учета (в $)
1000 € * 42/30 = 1400 $
Несколько Балансов, или учет по предприятиям холдинга
Такой учет реализуется подобно многовалютному учету, только с установленным флажком «Балансовый» (чтобы контролировать баланс в разрезе нескольких предприятий). Подобным образом можно «разделить» балансы не только по предприятиям, но и, например, по центрам финансовой ответственности, проектам, магазинам и т.д.Директор и владелец - разные понятия
Любой бизнес начинается с инвестиций в него определенной суммы денег - начального капитала.Например, Петров вложил в бизнес 100 рублей. В данном случае директор и владелец одно лицо - Петров. Петров (как владелец) дал деньги в оборот Петрову (как директору). Бухгалтерский учет «смотрит» на все это со стороны директора, и видит, что директор имеет в своем распоряжении 100 рублей в кассе и должен теперь владельцу 100 рублей.
Резюмируя
Для того чтобы программисту 1С успешно решать основные бухгалтерские задачи совсем не обязательно несколько лет учиться в институте бухгалтерскому учету, можно самостоятельно овладеть основными принципами.Буду рад любым вашим идеям по дополнению и развитию статьи, а также совместному сотрудничеству! Пишите мне на [email protected].
«Сальдо» – это понятие в экономическое сфере, которое означает разницу в балансе денежных средств между поступлением на счет и их расходованием за определенный промежуток времени. Использование понятия «сальдо» весьма обширно в экономической сфере, но наибольшее распространение оно получило в специфике бухгалтерского учета.
Сальдо в бухучете
В бухучете понятие «сальдо» неотрывно связано с понятиями «дебет» и «кредит», а сам остаток вычисляется, как остаток средств на конкретном бухгалтерском счету: необходимо от дебета отнять кредит. То есть от суммы поступлений отнять сумму расходов.
Дебет и кредит
Суммы средств на конкретном счету формируют общий баланс, который подвергается различным изменениями, прежде всего умножение и расходованию. Если по конкретным поступлениям и положительному балансу ситуация ясна, то как дебет касается сумм будущих процентов и расчетных (ожидаемых) прибылей? Эти суммы также учитываются в дебетовой картине, как сумма возможных поступлений.
Сумма кредита может расти параллельно дебетовой. Для понимания этого факта достаточно привести простой пример: допустим, предприятие закупает конкретное оборудование – станки. Сумма потрачена на оборудование, но ему еще требуется и ремонт, покупка запчастей, обучение персонала – то есть дополнительные расходы, которые кредитуются. Прибыль от использования оборудования растет совместно с кредитом на его содержание.
В корпоративных правилах имеется предписание, по которому сальдо подсчитывается в каждом месяце (иногда подекадно) с переносом остаточной суммы на начало нового периода.
Необходимо также отметить, что бухучет связан с терминами – пассив и актив, то есть это два особых реестра, куда заносится баланс средств в зависимости от вида остатка.
Активный счет:
- Дебет означает только прибыль в виде активов, денежных средств и иных ценностей. Также может означать сумму задолженностей дочерних компаний перед головной.
- Кредит означает только расход средств на нужды, регламентируемые бухгалтерией.
Пассивный счет – счет, который учитывает суммы средств ожидаемых поступлений, процентов, налоговых вычетов, обязательств и т.п.
Пассивный счет:
- Дебет связан с уменьшением суммы доходов, уменьшением прибыльных фондов, увеличением затратных.
- Кредит связан с суммой выплат процентов, как правило, данный баланс всегда положителен.
Виды сальдо для бухгалтерского учета

От разности между дебетом и кредитом (поступление/расход) подразделяют следующие виды остатка:
Дебетовое сальдо актуально в случае превышения дебета над кредитом – данные сведения характеризуют счет на конкретный период и означают, что баланс счета положителен. Такой остаток принято считать нормальным, он пишется в актив.
Кредитное сальдо актуально в случае превышения растрат над общей суммой прибылей на конкретном счету. Данные сведения заносятся в пассив.
Закрытое сальдо возникает в том случае, если остатка на счету не остается вовсе, то есть все прибыли уходят на растрату. Растраты могут быть связаны с осуществлением всевозможной финансовой деятельности под регламентом бухгалтерии.
Иногда происходит уникальный случай, при котором на конкретном счету могут одновременно быть два остатка дебетового и кредитового типа. Данная ситуация возникает по следующей схеме: на конкретный счет переводятся средства, и баланс начинает расти, но в это самое время по счету действует кредит на оплату конкретных услуг со списанием в конце месяца. По факту средства на балансе имеются, но они уже предусмотрены под погашение займов или ссуд.
При анализе любого бухгалтерского отчета всегда особое значение имеет именно последний отчетный период и все данные за конкретный месяц (декаду). При этом любой аудит будет учитывать следующие данные, связанные с остатком конкретного счета:
Сальдо входящее – это сумма всех средств, которые были внесены за весь отчетный период.
Периодическое сальдо – это сумма всех средств, которые были внесены за выделенный период в отчетном периоде. То есть, если отчетный период длится 1 календарный месяц, то сумма периодической разности может быть высчитана, например, за 12 суток.
Обороты дебета и кредита – оборот средств, который высчитывается как сумма доходов и расходов на конкретный период или на весь отчетный срок конкретной финансовой деятельности.
Исходящая разность (остаток) может быть высчитано как различие между дебетовым сальдо и всей суммой расходов плюс расчет дополнительных издержек, которые включают в себя различные неустойки, налоги и пр. Если баланс уходит в «минус», то к расходам насчитываются и кредитные проценты.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации