
Что такое платежный календарь предприятия и зачем он нужен? Платежный календарь как инструмент бюджетирования.
Представляет собой основной оперативный финансовый план организации или план денежного оборота. В процессе его составления все денежные расходы подкрепляются реальными источниками денежных поступлений. Платежный календарь отражает реальные денежные потоки по приходу и расходу денежных средств и финансовых ресурсов.
Оперативное финансовое планирование включает составление и исполнение платежного календаря.
В процессе составления платежного календаря решаются следующие задачи:
- организация учета временного сопряжения денежных поступлений и предстоящих расходов организации;
- формирование информационной базы о движении денежных притоков и оттоков;
- ежедневный учет изменений в информационной базе;
- анализ неплатежей (по суммам и источникам возникновения) и организации конкретных мероприятий по их преодолению;
- расчет потребности в краткосрочном кредите при временном несовпадении денежных поступлений и исполнения обязательств и оперативное приобретение заемных средств;
- расчет (по суммам и срокам) временно свободных денежных средств организации;
- анализ финансового рынка с позиции наиболее надежного и выгодного размещения временно свободных денежных средств организации.
Первым разделом календаря является его расходная часть, отражающая все предстоящие расчеты и перечисления средств, вторым — доходная часть.
Соотношение между обеими частями платежного календаря должно быть таким, чтобы обеспечивалось их равенство , либо, что еще лучше, превышение доходов и поступлений над расходами и отчислениями. Превышение расходов над поступлениями свидетельствует о снижении возможностей организации в покрытии предстоящих расходов. В таком случае следует часть первоочередных платежей перенести на другой календарный период, ускорить по возможности отгрузку и реализацию продукции, принять меры по изысканию дополнительных источников.
При составлении платежного календаря используются данные учета операций по расчетному счету в банке, сведения о срочных и просроченных платежах поставщикам, а также учитываются график отгрузки продукции и передача платежных документов в банк, финансовые результаты реализации продукции, плановые взносы в бюджет налога на прибыль, имущество и другие , отчисления в социальные внебюджетные фонды, состояние расчетов с дебиторами и кредиторами.
Пример платежного календаряРасчет потребности в краткосрочном кредите
При недостатке денежных средств можно использовать в качестве источника финансовых ресурсов краткосрочный кредит .
Расчет потребности в краткосрочном кредите проводится в случае, когда по данным платежного календаря организация испытывает недостаток в денежных средствах. Алгоритм расчета потребности в краткосрочном кредите представлен в табл. 3.5.
Таб. 3.5. Платежный календарь при расчете потребности в кредитеПо данным платежного календаря видно, что организация испытывает недостаток денежных средств в начале месяца. До поступления ожидаемых средств от заказчика за выполнение работы общий дефицит средств составляет 10221 тыс. руб. Платежный календарь с учетом получения кредита в размере 10500 тыс. руб. сроком на 5 дней приведен в табл. 3.6.
Исходя из данных платежного календаря можно определить определенный срок кредитования — 5 дней. На пятый день кредитования можно полностью погасить полученный кредит и проценты за пользование заемными средствами. Проценты рассчитываются по формуле:
Допустим Р = 13%, тогда сумма процентов, подлежащих уплате, будет равна 10500 · 0,13 · 5: 365 = 18,5 (тыс. руб.). Таким образом, с расчетного счета на пятый рабочий день месяца уйдет 12618,7 тыс. руб. (10500 (кредит) + 18,7 (проценты за кредит) + 2100 (текущие расходы)), а в распоряжении организации останется 560,3 тыс. руб.
Таб. 3.6. Платежный календарь с учетом получения кредитаСегодня основной проблемой для многих предприятий является поиск свободных финансовых ресурсов. Ведь невозможность их привлечения приводит к спаду производства, а снижение уровня доходов населения, потребительского спроса ведет к сокращению выручки предприятий, росту дебиторской задолженности
Оперативное планирование
В период экономического спада условия поставок от предприятий ужесточаются: минимизируя риски, компании предпочитают работать по предоплате. Поэтому дефицит живых денежных средств (далее — ДС) становится основной проблемой, которую приходится решать предприятию, чтобы в кризисной реальности обеспечить свою ликвидность и платежеспособность.
Механизмом, позволяющим контролировать ликвидность компании и максимально продуктивно использовать ДС, является платежный календарь.
Оперативное планирование денежного потока на определенный период осуществляется путем составления платежного календаря в рамках бюджета движения денежных средств (далее — БДДС) на основании текущего состояния платежей, заключенных контрактов, подписанных договоров и фактических обязательств.
С точки зрения бюджетирования платежный календарь представляет собой систему резервирования ДС из плана. Но в отличие от БДДС это более подробный документ. Ведь если при стратегическом планировании не имеет значения, от кого конкретно будут получены или кому заплачены деньги, то при оперативном — все как на ладони: вот должники-дебиторы, а вот — кредиторы.
Поэтому в платежном календаре можно подробно расписать: кому, когда, от кого, за что и сколько следует заплатить (получить).
Платежный календарь представляет собой план движения денежных средств (далее — ДДС) в краткосрочной перспективе (неделя-месяц), отражающий все виды деятельности предприятия (основную, финансовую, инвестиционную), утвержденный руководством в рамках лимитов и возможностей предприятия.
Кому необходим платежный календарь?
Информация, представленная в платежном календаре предприятия, необходима собственникам бизнеса, руководителям высшего и среднего звена, руководителям центров финансовой ответственности (далее — ЦФО) и работникам финансово-экономического блока.
С точки зрения бюджетирования платежный календарь представляет собой систему резервирования денежных средств из плана
Круг вопросов, относящихся к компетенции финансового директора, одного из наиболее важных руководителей предприятия, необычайно широк — от задач оперативного управления денежной наличностью до проблем стратегического развития компании. Кроме того, на любом предприятии финансовое управление тесно связано с его основной деятельностью — производством, торговлей или оказанием услуг, а следовательно, с управлением ресурсами. Внедрение платежного календаря позволит сократить трудозатраты финансового директора на контроль расходования ДС Если ранее ему приходилось просматривать и подписывать каждую заявку на оплату, то с внедрением платежного календаря, когда суммы выплат утверждены в бюджетах, а порядок согласования платежей формализован, контроль денежных потоков можно возложить на работника финансовой службы. Финдиректор же будет согласовывать только ограниченное количество платежей, как правило, сверхлимитных, крупных или нерегулярных. Например, сумму платежа за аренду офиса достаточно согласовать один раз при утверждении бюджета, оставив контроль самой процедуры проплаты и соответствия сумм бюджету за финансистом.
Правильно выстроенные бизнес-процессы помогают свести к минимуму риск злоупотреблений со стороны сотрудников предприятия за счет разделения функций контроля выплат и их инициации. Например, руководитель бизнес-направления акцептует все заявки на оплату по своему ЦФО и отвечает за выполнение бюджета, а сотрудник финансовой службы контролирует соответствие заявок бюджетным лимитам и выполнение регламентных процедур платежной системы.
Задачи, которые позволит решить платежный календарь
1. Не допускать кассовых разрывов и невыполнения обязательств компании перед контрагентами. Основная цель формирования платежного календаря — борьба с кассовыми разрывами, при которых денег в кассе и на расчетном счете нет. Являясь фактически плановым «расписанием» потока ДДС предприятия, платежный календарь позволяет прогнозировать кассовые разрывы, заблаговременно принимать меры, чтобы исключить ситуации необходимости осуществления платежей при отсутствии достаточных средств на счете компании. Следуя принципу «предупрежден — значит вооружен», можно оперативно изменить планы расходования ДС, тем самым предотвратив кассовый разрыв.
Можно делать предварительные «прикидки», изменять даты поступлений и платежей, согласовывать их с контрагентами — и отражать все это непосредственно в платежном календаре.
2. Не допускать расходования средств свыше утвержденных сумм. Даже если денег у компании много, это не значит, что их можно расходовать бездумно. Траты допустимы только в рамках принятых бюджетов. Непредвиденные ситуации, требующие выйти за рамки бюджета, являются, скорее, исключениями из общего правила. Платежный календарь позволяет контролировать, находится ли платеж в рамках бюджета.
3. Управлять ликвидностью компании. Одним из основных критериев правильности управленческих решений, принимаемых в финансовой сфере, является положительность совокупного потока ДС в любой момент времени.
4. Предоставлять достоверную информацию в on-line режиме. Финансовую информацию важно получать оперативно. Недостатком платежного календаря, реализованного в Excel, является расход времени на перепостроение отчетности. Платежный календарь должен быть интегрирован в систему оперативного учета так, чтобы для получения достоверных данных не требовалось двойного ввода.
5. Обеспечить надлежащее соблюдение процедур согласования оплаты расходов. Процедура согласования должна включать в себя определенное делегирование ответственности, в зависимости от важности того или иного платежа.
6. Максимально исключить человеческий фактор.
Планирование потоков ДО предполагает возможность управления ликвидностью компании. В показателе ликвидности предприятия учтено состояние и величина его текущих активов и обязательств.
Платежный календарь — это план движения денег в краткосрочной перспективе, отражающий все виды деятельности компании, утвержденный руководством в рамках лимитов и возможностей предприятия
Основные составляющие текущих активов — запасы, дебиторская задолженность и ДС, текущих обязательств — кредиторская задолженность.
Платежный календарь позволяет управлять кредиторской и дебиторской задолженностями. Особенно это актуально при возрастании числа покупателей либо поставщиков, поскольку появляется возможность четко определить даты выплат для своевременного получения сырья, услуг, обеспечения эффективности деятельности предприятия, предупреждения возникновения штрафных санкций.
Управление ДС, имеющими отношение к товарно-материальным запасам, сразу ставит задачу управления оборачиваемостью запасов. Чем она быстрее, чем меньше складских запасов, тем дешевле они обходятся компании, тем эффективнее используются ДС для приобретения необходимого сырья, материалов, товаров для основной деятельности.
При дефиците «живых» денег особо важна четкая работа предприятия по согласованию плана платежей на всех уровнях управления и грамотная, продуманная расстановка приоритетов.
На практике нередко возникает ситуация, когда план поступлений не выполняется, а план расходования ДС исполняется в полном объеме, соответственно, общая сумма заявок на оплату превышает реальное поступление ДС. Во избежание кассовых разрывов целесообразно ранжировать все платежи по степени их приоритетности или значимости. Оплата по статьям с наиболее высоким приоритетом проводится в обязательном порядке, с более низким — при наличии дополнительных условий. Например, заявки на оплату задолженности перед основными поставщиками продукции, налогов удовлетворяются в первую очередь, тогда как расходы на обучение, модернизацию оргтехники финансируются при выполнении плана продаж не менее чем на 90%.
В этой связи весьма полезен анализ так называемых постоянных платежей: зачастую на предприятиях есть расходы, к которым привыкли и не ставят под сомнение их целесообразность. Свежий взгляд на структуру платежей поможет определить, действительно ли эти расходы обязательны. Составление плана ДДС только тогда имеет смысл, когда можно быть уверенным, что все необходимые платежи учтены. План составляется для того, чтобы исключить необходимость «внезапного» финансирования каких-либо «суперважных» проектов. Продумывать направления расходования ДС необходимо заранее, в кризисной ситуации уместно введение более жестких сроков по согласованию плана платежей на всех уровнях управления предприятием.
Что касается исполнения плана, то заслуживает внимания практика ежедневной сверки баланса наличных ДС, которая позволит исключить возможные злоупотребления, даст менеджерам достоверную информацию о текущем остатке средств на счетах и в кассе предприятия, что необходимо для принятия решений об осуществлении текущих платежей.
Принципы, правила, последовательность формирования
При построении системы денежных платежей компании следует выделить два направления работы. Первое — формирование финансовых планов в среднесрочной перспективе, статей ДДС и иных аналитик (организации, договоры, контрагенты), лимитирующих выплаты ДС. Результатом является документ — «Платежный календарь». Второе — описание движения заявок (платежных реестров) в контексте участников процессов, временных рамок, что рассматривается как бизнес-процесс предприятия, направленный на реализацию документа «Платежный календарь» с точки зрения взаимодействия подразделений и менеджмента предприятия, требующий четкой координации и пристального внимания со стороны руководителей и исполняющего персонала.
Основные этапы разработки системы платежного календаря
1. Формирование плановых данных (этот процесс реализуется в рамках бюджетирования и является обязательным подготовительным этапом, т.к. проверка возможности оплат осуществляется по плановым данным).
2. Определение перечня аналитик (статья ДДС, контрагенты, договоры, источник ДС), в контексте которых будет проводиться проверка возможности выплат и поступлений.
3. Построение механизма формирования реестров платежей, заявок.
4. Описание бизнес-процесса «Платежный календарь», определение в его рамках ответственных лиц по процедурам, задачам.
5. Регламентация и документарное оформление бизнес-процесса «Платежный календарь».
6. Автоматизация бизнес-процесса «Платежный календарь».
1. Формирование плановых данных
Предполагается, что компания имеет финансовую структуру с выделенными ЦФО, бюджетирование как инструмент управления внедрен и работает. Этот этап является основой для платежного календаря, т.к. проверка возможности оплаты/поступления происходит в разрезе определенных плановых данных.
Важно составить БДДС относительно денежных потоков по основной, инвестиционной и финансовой деятельности, для чего необходимо иметь бюджеты как основной деятельности, так и инвестиционных проектов. За каждой статьей целесообразно закрепить ответственного (т.е. работника, который принимает решения и несет ответственность как за плановые, так и за фактические показатели, отклонения факт-плана).
2. Определение перечня аналитик
Перечень аналитик позволяет создать инструмент для проверки выплат/ поступлений на возможность реализации.
Можно использовать следующие аналитики: ЦФО, источник ДС, контрагент (получатель ДС), договор с контрагентом (в рамках которого будут осуществлены выплаты), статья ДДС (по которой пройдут выплаты ДС), проект (по которому идут инвестиционные выплаты), приоритет платежа.
Выделяя аналитики в учетной системе, необходимо помнить о принципе экономической целесообразности — завышенные требования к перечню аналитик делают систему трудоемкой и немобильной. Поэтому следует остановиться на перечне, минимально необходимом для решения задач, поставленных компанией перед учетной системой.
3. Построение механизма формирования реестров платежей, заявок
После определения аналитик и реквизитов платежа формируется инструментарий оплаты/поступления ДС. Система оперативного управления финансами предприятия, реализуемая через бизнес-процесс «Платежный календарь», включает в себя несколько участников (сотрудник, отдел, служба), и каждому необходим инструмент, с которым он будет работать в данной системе. Сотрудники отделов и служб подают заявки на выплату/поступление ДС, а руководство или сотрудники, уполномоченные принимать решения, реализуют их через реестры заявок. Заявка представляет собой документ-запрос на поступления или выплаты ДС, содержащий описательную информацию о данной операции. В заявке отражаются все утвержденные аналитики, вспомогательные реквизиты, приоритетность, если необходимо, и поле для комментариев каждого из участников будущего процесса платежного календаря.
Реестр заявок — это перечень заявок, консолидированных по определенному признаку (дата, ответственный, источник ДС, вид статей).
И заявка, и реестр заявок на выплату ДС должны содержать полный и достаточный объем информации для принятия решения о выплате/поступлении денег.
4. Описание бизнес-процесса «Платежный календарь»
После проверки и одобрения оплаты предоставленных заявок считается, что платежный календарь как бизнес-процесс реализован в реестрах, утвержденных заявках.
Далее нужно ответить на вопросы: кто, что, когда и в какие сроки. Именно на данном этапе важен процесс разработки платежного календаря, который устанавливает порядок взаимодействия работников и, следовательно, определяет результат платежной дисциплины предприятия и его репутацию добросовестного партнера. Вариантов взаимодействия работников в процессе согласования заявок множество, и каждое предприятие вырабатывает схему, целесообразную и удобную для него.
При проектировании бизнес-процесса необходимо следовать определенным принципам
- достаточность полномочий и функций участников процесса (это означает, что каждая из согласующих и утверждающих сторон имеет право на принятие того или иного решения по платежу);
- организационная обеспеченность (любой хозяйственный платеж или заявка на поступление должны иметь единый орган согласования и утверждения, и ни одно подразделение, участие которого в процессе предусмотрено, не может быть исключено из цикла формирования платежного календаря);
- возможность контролирующей функции (все заявки должны иметь достаточный уровень проверки возможности оплаты, во избежание несанкционированных выплат);
- динамизм (система денежных платежей должна иметь оптимальную процедуру согласования, отвечающую требованиям платежной дисциплины предприятия (как правило, продолжительностью от двух до пяти дней), а процесс утверждения платежей оптимизирован в соответствии с работой с поставщиками).
Наиболее наглядный вариант представления бизнес-процесса — графический, в виде диаграммы (рисунок).
5. Регламентация бизнес-процесса «Платежный календарь»
На заключительном этапе бизнес-процесс управления денежными потоками закрепляется в регламентных документах, которые утверждаются внутренним приказом и являются обязательными для исполнения всеми подразделениями и работниками компании. Внутренний документ, определяющий правила функционирования платежной системы компании, должен содержать информацию о порядке прохождения заявок на оплату, сроках, лицах, ответственных за согласование и утверждение, обязанностях и полномочиях сотрудников, последовательности действий.
6. Автоматизация бизнес-процесса «Платежный календарь»
Для поддержания оперативного управления денежными потоками потребуется автоматизация соответствующих бизнес-процессов. Программное обеспечение должно позволять:
- создавать электронные учетные документы платежной системы (например заявки на оплату или реестры);
- формировать электронную отчетность, необходимую для контроля исполнения платежей, выполнения регламентов платежной системы, БДЦС (к примеру, платежного календаря);
- реализовывать поддержку процедур контроля и согласования (бюджетов, заявок на оплату и пр.).
- разграничивать права доступа к финансовой информации для разных уровней ответственности в компании.
Некоторые предприятия для автоматизации бизнес-процессов управления денежными потоками используют Excel и прочие непрофильные программы, хотя такой способ имеет ряд недостатков: низкую оперативность в отражении информации и формировании отчетности, незащищенность от сбоев, проблему двойного ввода данных, необходимость затрат времени на перепостроение отчетности. Поэтому все больше компаний склоняется к выбору специализированного программного обеспечения.
Контроль движения денежных средств – основная задача, которая стоит перед финансовой службой любого предприятия. При этом инструментом, позволяющим в наглядной форме управлять денежными потоками, является платежный календарь предприятия или график платежей организации.
Составление платежного календаря
Платежный календарь – это полезнейший и часто используемый инструмент казначея в части оперативного финансового планирования, позволяющий получить исчерпывающе подробную информацию по остаткам и движению денежных ресурсов в перспективе за произвольно установленный период времени.
Он может быть разработан как в разрезе отдельных денежных потоков, так и в целом по компании.
Исторически, на многих предприятиях составление и ведение платежного календаря производится с помощью электронных таблиц в Excel (скачать пример платежного календаря в Excel). Этот зарекомендовавший себя за многие годы способ, дает возможность базового финансового планирования, поскольку сильно зависит от «человеческого фактора». Продвинутый вариант, позволяющий раскрыть весь потенциал такого инструмента, как платежный календарь, заключается в его составлении и ведении с помощью автоматизированной финансовой системы.
Составленный платежный календарь предприятия в специализированной программе, разработанной на базе «1С: Предприятие», по своей сути является планом движения денежных средств на определенный период с необходимым уровнем детализации, достаточным для принятия решений по управлению движения денежными средствами (ДДС).
Предотвращение кассовых разрывов
Главная цель использования платежного календаря – борьба с кассовыми разрывами. Представление графика платежей в простой, наглядной форме позволяет явственней увидеть картину движения денежных средств, сформированную данными оперативного планирования на основании информации о плановых поступлениях и списаниях денежных средств.
Рисунок 1. Пример платежного календаря в профессионально специализированной программе «WA: Финансист».
Информация о прогнозном движении денежных средств с возможными кассовыми разрывами способствует оперативному принятию мер по недопущению данной ситуации.
Очень важным для использования данного инструмента управления движением денежных средств является его интерактивность и возможность настройки аналитики любой глубины в полезном разрезе.
Возможность переноса планового платежа непосредственно в форме с оперативным изменением ситуации по плану поступлений и расходования денежных средств дает пользователю наглядную картину ситуации по изменению денежных потоков предприятия.
Настраиваемые группировки инструмента предоставляют пользователю тот уровень детализации, который ему действительно необходим (от сводных оборотов по каждой заявке, до детализированных).
Использование информации о неснижаемом остатке, может быть эффективным механизмом накопления сумм на счете к определенной дате (например, для оплаты налогов или выплаты заработной платы).
Результатом оптимизации платежного календаря является упорядоченный план (прогноз) движения денежных средств, в котором отсутствуют кассовые разрывы.
Платежное поручение
На основании этих данных формируется реестр платежей и график платежей, с помощью которого создаются платежные поручения в банк.
Всем этим требованиям соответствует платежный календарь, реализованный в программном продукте на базе 1С - «WA:Финансист. Управление денежными средствами».
Платежный календарь в системе – это интерактивный инструмент, при помощи которого казначей управляет денежными потоками предприятия.
Рисунок 2. Пример платежного календаря в программе «WA: Финансист. Управление денежными средствами».
Форма платежного календаря состоит из следующих областей
Рисунок 3. Область настройки отчета в программе «WA: Финансист. Управление денежными средствами».
В настройках платежного календаря можно:
Все эти функции дают пользователю возможность не только управлять выводом данных, но и настраивать структуру платежного календаря «под себя», задавать отборы, создавать реестр платежей. Настройки системы, созданные пользователем один раз, могут быть, как сохранены и использованы самим пользователем, так и скопированы для других.
В соответствии с настройками пользователя, платежный календарь предприятия формируется с той или иной степенью детализации.
Рисунок 7. Пример детализации платежного календаря в программе «WA: Финансист. Управление денежными средствами».
В область данных выводится информация о планируемом движении денежных средств или графике платежей, визуально отображаются области, в интервале которых казначей может двигать дату платежа по заявкам без нарушений условий договора. Перемещение заявки на другую дату не требует редактирования документа. Пользователь просто «перетаскивает» заявку на другую дату. При этом автоматически пересчитывается план движения денежных средств по датам. Пользователь «перетаскиванием» может переносить заявки, как между интервалом дат, так и между местами хранения денежных средств.
Если для планирования необходима информация о неснижаемых остатках по счетам, пользователь может включить вывод этой информации, выбрав соответствующий пункт в настройках платежного календаря.
Рисунок 8. Ввод информации о неснижаемом остатке ДС в программе «WA: Финансист. Управление денежными средствами».
Для ввода данных о неснижаемом остатке денежных средств, используется специальный помощник, вызываемый по кнопке
После «нормализации» потоков денежных средств, пользователь может применить изменения в системе. После принятия изменений, график дат запланированных платежей зафиксируются в заявках.
На основании заявок можно сформировать реестр платежей или напрямую сформировать платежные поручения для отправки их в систему взаимодействия с программой «Клиент-Банк».
Чтобы предприятие вовремя могло выполнять взятые на себя финансовые обязательства, следует избегать кассовых разрывов - недостатка денежных средств, необходимых для финансирования очередных расходов. Начиная с версии 3.0.43.152 в программе «1С:Бухгалтерия 8» появился «Платежный календарь», который не только помогает бороться с кассовыми разрывами, но и помогает оперативно управлять финансовыми потоками. В календаре могут отражаться сведения о поступлениях от покупателей и о запланированных оплатах поставщикам; о платежах в бюджет; о просроченных платежах; о денежных средствах, находящихся в пути между банком и кассой (например, при инкассации), и планируемых к поступлению по договорам эквайринга. Новая функциональность особенно полезна для малых и средних компаний, у которых отсутствует финансовый отдел или в штате нет финансового менеджера.
Новый функционал по планированию финансовых потоков
Для стабильной работы предприятия необходимо своевременное осуществление всех запланированных платежей. Для этого на момент выполнения платежа в кассе или на расчетных счетах организации должно быть достаточное количество средств. Ситуация, когда денежных средств временно не хватает, называется кассовым разрывом. В программе «1С:Бухгалтерия 8» редакции 3.0 для предотвращения кассовых разрывов предусмотрена новая функциональная возможность - (рис. 1).
Рис. 1. Форма платежного календаря
Доступ к Платежному календарю осуществляется по одноименной гиперссылке из раздела Руководителю в группе Планирование . В настройках командной панели указывается организация, для которой формируются сведения о планируемых платежах, и период составления прогноза, включая текущую дату. - это отчет, в котором по дням отражается план поступления и расходования денежных средств, а также информация об остатках денежных средств на начало и конец каждого дня.
Отрицательные значения на конец дня обозначают кассовые разрывы. Они выделяются в отчете красным цветом. Для исключения кассовых разрывов необходимо следить, чтобы сумма платежей не превышала сумму поступлений с учетом остатка на начало дня. Используя , бухгалтер видит, где намечается недостаток средств, и может вовремя принять меры для его устранения.
Разделы Платежного календаря
Отчет в «1С:Бухгалтерии 8» редакции 3.0 может включать в себя следующие разделы (при наличии соответствующих ситуаций):
- Оплата от покупателей ;
- Прочие поступления ;
- Налоги и взносы ;
- Платежи поставщикам;
- Периодические платежи .
Рассмотрим, какая информация отображается в каждом из разделов.
Оплата от покупателей
В разделе Оплата от покупателей отображаются платежи, запланированные согласно документам учетной системы Счет покупателю , Реализация (акты, накладные) , Оказание производственных услуг , Передача ОС , Передача НМА . Напоминаем, что возможность указывать сроки уплаты в этих документах устанавливается в настройках функциональности. Для того чтобы пользователь мог отслеживать сроки ожидаемых оплат от покупателей, в разделе Главное - Функциональность на закладке Расчеты необходимо установить флаг Планирование платежей от покупателей.
Информацию о просроченных платежах можно получить, если перейти по соответствующей гиперссылке в форму помощника Ожидаемая оплата от покупателей (рис. 2).

Рис. 2. Помощник «Ожидаемая оплата от покупателей»
В форме помощника можно изменить срок оплаты одного или нескольких документов, предварительно выделив их курсором. По кнопке Изменить срок оплаты открывается форма ввода нового срока оплаты. Также срок оплаты документа можно изменить непосредственно в колонке Срок оплаты . Выделив строки в списке, можно отправить электронное письмо контрагенту с напоминанием об оплате. Письмо сформируется автоматически по кнопке Напомнить .
Прочие поступления
В разделе Прочие поступления отображается информация о денежных средствах, внесенных в кассу кредитных организаций, сберегательные кассы или кассы почтовых отделений для зачисления на счет организации, но еще не зачисленные по назначению (остатки по счету 57.01 «Переводы в пути»). Также в разделе отображается планируемое поступление денежных средств по договорам эквайринга (остатки по счету 57.03 «Продажи по платежным картам»).
Налоги и взносы
В разделе Налоги и взносы отображаются задачи по уплате платежей в бюджет (налоги, сборы, страховые взносы). Суммы налогов, сборов и взносов к уплате рассчитываются по данным информационной базы - это либо начисленные суммы налогов, либо данные из подготовленных деклараций или отчетов. Если по платежу не было возможности определить сумму (например, нет ни декларации, ни начислений), то в поле вместо суммы отображается прочерк. Для платежей в бюджет доступны действия, аналогичные соответствующим задачам в Списке задач. По клику на ячейке открывается меню, в котором можно выбрать нужное действие - например, Оплатить или Свериться с ФНС . В случае, когда сумма платежа не определена, программа подскажет, какое действие нужно выполнить - например, подготовить декларацию по соответствующему налогу.
Платежи поставщикам
В разделе Платежи поставщикам отображаются платежи, запланированные согласно документам Счет от поставщика , Поступление (акты, накладные) , Поступление доп. расходов , Поступление НМА . По клику на ячейку открывается документ, на основании которого запланирован платеж. Для того чтобы пользователю была доступна возможность указывать сроки оплаты в документах поставщика, необходимо в настройках функциональности программы на закладке Расчеты установить флаг Планирование платежей поставщикам .
Информация о просроченных платежах доступна по соответствующей гиперссылке. При нажатии на нее открывается форма помощника Оплата поставщикам , с помощью которого можно автоматически сформировать список платежных поручений на оплату поставщикам. Для этого нужно отметить флагом строки, по которым нужно сформировать платежные поручения. Платежные документы формируются автоматически по кнопке Создать платежные поручения .
В раздел включены платежи по выплате сотрудникам заработной платы. По клику на ячейке открывается меню, в котором можно выбрать нужное действие, например Выплатить или Свериться с ФНС по НДФЛ (рис. 3).

Рис. 3. Разделы «Налоги и взносы» и «Зарплата»
Периодические платежи
В разделе Периодические платежи отображается информация о регулярных платежах - например, за коммунальные услуги, связь, аренду, интернет и др. Дату напоминания об очередном платеже и регулярность напоминаний можно установить в форме платежного поручения по гиперссылке Повторять платеж?. Информация о просроченных платежах доступна по соответствующей гиперссылке.
В форме Платежного календаря можно скорректировать планы по приходу / расходу денег с помощью команды Перенести на другой день . Для этого нужно выделить область, содержащую информацию о платеже. Также команда доступна в контекстном меню ячейки платежа. Перенос доступен только для платежей поставщикам и для оплаты от покупателей.
В простом и наглядном виде представляет информацию о прогнозном движении денежных средств с возможными кассовыми разрывами и способствует оперативному принятию мер по недопущению этой ситуации.
Результатом оптимизации платежного календаря является упорядоченный план (прогноз) движения денежных средств, в котором кассовые разрывы отсутствуют.
1. Учет всех платежей по датам
Календарь учитывает все виды платежей: платежи по перевозкам, выплату зарплаты и кредита и т.д.
2. Автоматическое формирование отчета
Отчет автоматически формируется на основании планируемой даты платежа, который отображается в форме заявки в разделе «Взаиморасчеты».
Как пользоваться платежным календарем?
1. Найдите в разделе «Бухгалтерия» вкладку «Платежный календарь».2. В открывшейся форме выберите период формирования отчета и принцип его построения: «По контрагентам» или «По организациям». Отфильтруйте платежи, используя кнопки подбора: оплаченные частично, просроченные, важные, неоплаченные.

3. Отчет отображает только платежи по датам, в которые были зарегистрированы планируемые платежи - в заявке или вручную.
Зеленым цветом выделены планируемые платежи, которые оплачены контрагентом в выбранный период, голубым - частично оплаченные , а желтым - платежи, которые не оплачены .
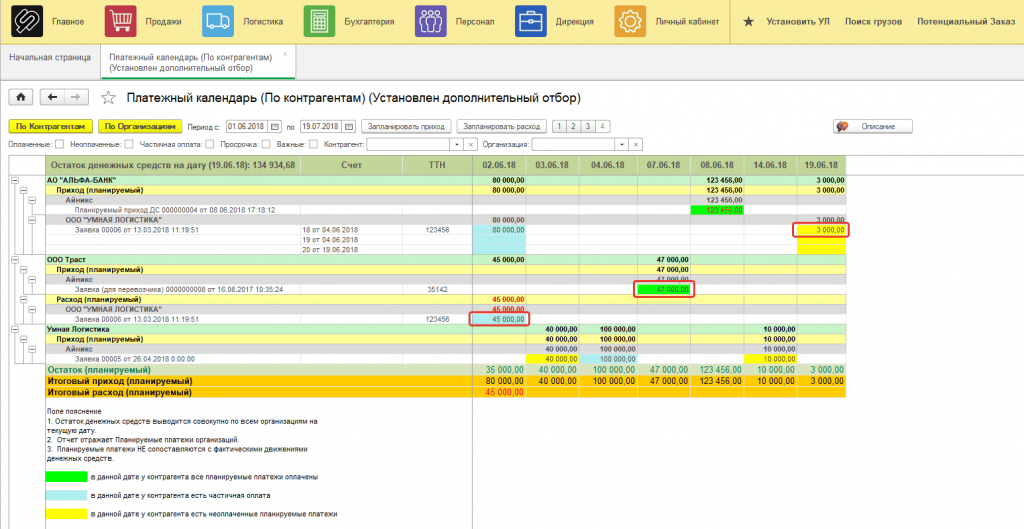
Остаток денежных средств попадает из на дату построения календаря.

Если у вас запланировано много платежей с одним контрагентом или от одной организации, воспользуйтесь фильтрами «Контрагент» или «Организация».

Раскройте отчет до заявок: вы увидите номера ТТН по каждой перевозке, а также даты и номера выписанных счетов.

4. Раздел «Остаток (планируемый)» помогает избежать кассовых разрывов в компании: вы видите, на сколько больше или меньше денег будет в кассе в выбранную дату.

Как запланировать платеж, который не связан с грузоперевозками?
Есть 2 варианта введения планируемых платежей в программу:- в «Платежном календаре»;

- в журнале «Планируемые платежи».

Рассмотрим второй вариант:
1. Найдите в разделе «Бухгалтерия» вкладку «Планируемые платежи».
2. Запустите необходимую форму - нажмите «Запланировать приход» или «Запланировать расход».
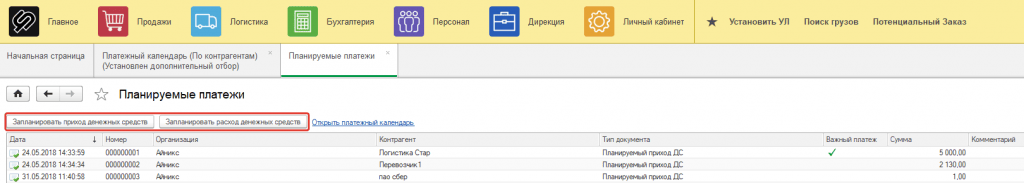
3. Теперь заполните все обязательные поля - они выделены красным.
4. Если платеж повторяется ежемесячно, установите галочку в поле «Ежемесячный платеж», чтобы о нем не забыть.

5. Для выделения суммы платежа в календаре красным цветом поставьте галочку в поле «Важный платеж» и нажмите «Провести и закрыть».

6. Важный платеж теперь выделен красным цветом.

Вы ввели запланированный платеж.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации