
Что такое первичные учетные документы. Что такое первичные документы бухгалтерского учета: виды
Бухгалтерский учет - научно-организованная система, предназначенная для сбора, обработки, регистрации и анализа информации, применяемой в финансово-хозяйственной деятельности. Бухгалтерский учет отражает хозяйственные операции, выраженные в денежном эквиваленте.
Кратко о бухучете можно сказать: «Все имеет свою цену!». Любые операции купли-продажи товаров и услуг, договорные отношения между партнерами, поставщиками и покупателями, трудовые отношения, связанные с учетом рабочего времени и оплатой труда – все можно привести к денежному «знаменателю».
С помощью бухгалтерского учета отражается выполнение различных хозяйственных операций, что отражает деятельность любого предприятия, независимо от формы собственности и вида деятельности.
Совокупность данных бухгалтерии позволяет определить конечный финансовый результат работы, провести анализ и определить перспективы дальнейшей работы для повышения показателей эффективности деятельности.
Первичная документация в бухгалтерии: что это такое?
Первичная документация в бухгалтерии – это основа бухгалтерского учета. Если визуально представить систему бухгалтерского учета раскидистым деревом с густой листвой, то листики и есть первичные документы бухучета.
Собираются листики в «ветки» – регистры, из которых создается мощная «крона» дерева – синтетический учет по бухгалтерским счетам, а мощная зеленая крона – залог цветущего дерева, т.е. правильный и полный бухгалтерский учет на предприятии.
В каком порядке осуществляется , вы можете узнать в нашей новой публикации по ссылке.
Образец первичного бухгалтерского документа – табеля учета рабочего времени.
Что такое первичный документ в бухгалтерском учете?
Первичный документ – это типовой бланк определенного образца, заполненный в соответствии с требованиями ведения бухгалтерского учета, методическими рекомендациями статистических, налоговых, страховых, банковских и других органов.
Типовые формы первичных документов утверждают государственные органы статистики. Различные документы узкой направленности утверждаются министерствами и ведомствами по видам деятельности.
Первичные документы необходимы для оформления хозяйственных операций, они подтверждают осуществление сделки продажи-покупки, аренды, получение и расход денег,оплату поставщикам. Первичные документы – это основа бухгалтерского учета в организации.
Исправления в первичных документах
1. Если это не бланк строгой отчетности, то документ нужно правильно переписать, а испорченный документ уничтожить.
2. Бланк строгой отчетности перечеркнуть косой линией красного цвета из одного угля листа к другому и сделать запись «аннулировано». Испорченный бланк не уничтожать.
Этот материал даст Вам представление о:
пользователях учетной информации;
функциях предприятия по организации бухгалтерского учета;
первичных учетных документах, их видах и обязательных реквизитах;
документообороте;
учетных регистрах и их видах;
счетах бухгалтерского учета и их структуре;
упрощенном рабочем плане счетов малого предприятия;
различных формах организации бухгалтерского учета.
1. Документы в бухгалтерском учете
В соответствии со статьей 9 Закона «О бухгалтерском учете» все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации, а документы, форма которых не предусмотрена в этих альбомах, должны содержать следующие обязательные реквизиты:
- наименование документа;
- дату составления документа;
- наименование организации, от имени которой составлен документ;
- содержание хозяйственной операции;
- измерители хозяйственной операции в натуральном и денежном выражении;
- наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц.
Первичный документ –это письменное свидетельство совершения хозяйственной операции (оплаты товара, выдачи наличных денег под отчет и т.п.).
Предприятие в процессе деятельности может использовать самостоятельно разработанные формы первичных документов с учетом установленных требований к первичным документам. Формы таких документов утверждаются приказом об учетной политике предприятия.
Все первичные документы можно разделить на следующие группы:
- организационно-распорядительные;
- оправдательные;
- документы бухгалтерского оформления.
Организационно-распорядительные документы –это приказы, распоряжения, указания, доверенности и т.д. Эти документы разрешают проведение тех или иных хозяйственных операций.
Оправдательные документы - сюда относятся накладные, требования, приходные ордера, акты приемки и т.п. Эти документы отражают факт проведения хозяйственной операции и информация, содержащаяся в них заносится в учетные регистры.
Некоторые документы являются одновременно и разрешительными, и оправдательными. К ним относятся, например, расходный кассовый ордер, платежная ведомость и т.д.
Документы бухгалтерского оформления заполняются бухгалтером. Среди них – различные отчеты, справки. Информация, содержащаяся в них, также заносится в учетные регистры.
Учетные регистры – это специально приспособленные листы для регистрации и группировки учетных данных. По внешнему виду учетные регистры представляют собой:
- книги (кассовая, главная);
- карточки (учета основных средств, учета материалов);
- журналы (свободные либо разграфленные листы).
По видам производимых записей регистры делятся на:
- хронологические (регистрационный журнал);
- систематические (главная книга счетов);
- комбинированные (журнальные ордера).
По степени детализации информации, содержащихся в учетных регистрах, они бывают:
- синтетические (главная книга счетов);
- аналитические (карточки);
- комбинированные (журналы-ордера).
Первичные документы, поступающие в бухгалтерию (бухгалтеру) должны быть проверены:
- по форме (полнота и правильность оформления документа, заполнение реквизитов);
- арифметически (подсчет сумм);
- по содержанию (связь отдельных показателей, отсутствие внутренних противоречий).
Для правильного ведения первичного учета разрабатывается и утверждается график документооборота , в котором определяются порядок и сроки движения первичных документов внутри предприятия, поступление их в бухгалтерию. График движения первичных учетных документов может иметь следующую форму:
Записи в первичных документах должны производиться средствами, обеспечивающими сохранность этих записей в течение времени, установленного для их хранения в архиве.
После приемки информация с первичного документа переносится в учетные регистры, а на самом документе делается отметка, чтобы исключить возможность его двойного использования (например, проставляется дата записи в учетный регистр).
Первичные и сводные учетные документы могут составляться на бумажных и машинных носителях информации. В последнем случае организация обязана изготовлять за свой счет копии таких документов на бумажных носителях для других участников хозяйственных операций, а также по требованию органов, осуществляющих контроль в соответствии с законодательством Российской Федерации, суда и прокуратуры.
Организации обязаны хранить первичные учетные документы, регистры бухгалтерского учета и бухгалтерскую отчетность в течение сроков, устанавливаемых в соответствии с правилами организации государственного архивного дела, но не менее пяти лет.
Для сдачи в архив документы подбираются в хронологическом порядке, комплектуются, переплетаются и подшиваются в папки. Сдача документов в архив сопровождается справкой.
Счет – это способ группировки и отражения изменений в средствах (имуществе), их источниках и обязательствах предприятия.
Операции на счетах отражаются в денежном измерителе, то есть все имущество, его источники и обязательства (долги) предприятия оцениваются, и на счетах записывается его стоимость.
Средства предприятия могут либо увеличиваться, либо уменьшаться. Для раздельного учета увеличения и уменьшения средств счет делится на две части. Левая часть счета называется дебетом , а правая часть счета называется кредитом .
Графически счет обычно представляют в виде таблицы, состоящей из двух столбцов:
В зависимости от того, что отражается на счетах, они могут быть:
- активными;
- пассивными;
- активно-пассивными.
На активных счетах отражается учет средств предприятия и их движения (например, основные средства, производственные запасы, готовая продукция, денежные средства, расчеты и т.п.).
Активный счет возрастает по дебету, то есть операции, увеличивающие его, отражаются в левой части (дебете) счета.
Сальдо активного счета – остаток на конец и на начало периода – также записывается в дебет.
Структура активного счета
На пассивных счетах отражаются источники средств предприятия (например, уставный фонд или уставный капитал, прибыль) и обязательства предприятия (например, ссуда банка, невыплаченная заработная плата и т.п.).
Пассивный счет возрастает по кредиту, то есть операции, увеличивающие его, отражаются в правой части (кредите) счета.
Сальдо пассивного счета – остаток на конец и на начало периода – также записывается в кредит.
Структура пассивного счета
На активно-пассивных счетах сальдо может быть как кредитовым, так и дебетовым.
План счетов бухгалтерского учета утверждается Министерством финансов.

3. Формы учета
Формы учета различаются по количеству применяемых регистров, их назначению, внешнему виду и содержанию.
Существуют следующие три основные формы бухгалтерского учета:
- мемориально-ордерная;
- журнально-ордерная.
Наиболее простой формой является «», так как любая операция по первичному документу (или группа однородных операций) записывается в книгу «Журнал-главная», в которой совмещается регистрационный журнал хозяйственных операций (хронологическая запись) и синтетические счета (систематическая запись). Книга «Журнал-главная» выглядит так:

В эту книгу сначала записываются остатки по счетам на начало отчетного периода, затем – все операции по документам, после чего определяется оборот за отчетный период (при этом производится проверка правильности записи: сумма оборота за отчетный период должна быть равна сумме оборотов по дебету всех счетов и сумме оборотов по кредиту всех счетов) и выявляются остатки по счетам на конец отчетного периода. По данным остатков на счетах составляется заключительный баланс.
Эта форма находит применение на предприятиях с небольшой численностью работающих и с небольшим количеством операций. Книгу может вести один бухгалтер.
Схема учета «журнал-главная» выглядит так:
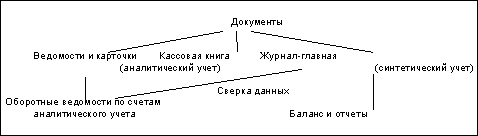

Мемориально-ордерная форма учета основана на раздельном ведении хронологических и систематических записей. Оформление бухгалтерских проводок производится специальными документами – мемориальными ордерами, которые составляются на основе первичных документов. Мемориальные ордера регистрируются в специальном журнале (хронологическая запись) и на их основе производятся записи на счетах главной книги (систематическая запись).
Форма счетов главной книги строится с разбивкой дебета и кредита по каждому корреспондирующему счету и выглядит следующим образом:

Главную книгу при этой форме также называют контрольно-шахматной ведомостью.
На счетах главной книги учитываются только текущие обороты за отчетный период. Поэтому по данным счетов главной книги составляется оборотная ведомость по счетам синтетического учета (при этом производится проверка полноты и правильности записи хозяйственных операций; итог оборотов по дебету и кредиту счетов сверяется с итогом по регистрационному журналу). В ней определяются и остатки по счетам на конец отчетного периода, по которым составляется новый баланс.
По сравнению с журналом-главной мемориально-ордерная форма не ограничивает числа учитываемых операций, конкретизирует изменения в средствах на счетах, расширяет возможности разделения труда между работниками бухгалтерии и автоматизации учета.
Схема данной формы учета имеет следующий вид:

Однако в этой форме учета многократно повторяются одни и те же записи в различных учетных регистрах, что увеличивает объем работ. Существует упрощенный вариант данной формы для малых предприятий – с использованием ведомостей учета : основных средств, начисленных амортизационных отчислений (износа); производственных запасов и готовой продукции; затрат на производство; денежных средств и фондов; расчетов и прочих операций; расчетов с поставщиками; заработной платы.
Ведомость представляет собой счет бухгалтерского учета, в котором отражаются начальный остаток, обороты за отчетный период по дебету и кредиту на основании документов с разбивкой по корреспондирующим счетам, остаток на конец отчетного периода. Например, форма ведомости по учету денежных средств в кассе выглядит так:
Данные ведомостей обобщаются в шахматной ведомости, на основании которой составляется оборотная ведомость. По данным оборотной ведомости составляется баланс.
Схема упрощенной формы бухгалтерского учета выглядит следующим образом:

При журнально-ордерной форме учета на основании первичных документов составляются накопительные ведомости и разработочные таблицы. При этом однородные операции, относящиеся к определенному счету, записываются в журналы в хронологическом порядке по корреспондирующим счетам. В конце месяца в каждом журнале подсчитывается итог оборотов по корреспондирующим счетам. Эти итоги представляют собой бухгалтерские проводки (мемориальные ордера) для записи на счетах главной книги.
Накопительные журналы называются журналы-ордера. Журналы-ордера строятся по кредитовому признаку, т.е. записи операций производятся по кредиту конкретного счета в корреспонденции с дебетом разных счетов.
Журнал-ордер выглядит так:
Итоги оборотов за месяц из журналов-ордеров переносятся на счета главной книги, имеющей следующую форму:
Кредитовый оборот переносится на счет главной книги одной итоговой суммой за месяц, так как в развернутом виде он содержится в журнале-ордере. Дебетовый оборот на счете главной книги учитывается в корреспонденции с другими счетами. В счете главной книги дебетовый оборот собирается по мере разноски данных из разных журналов-ордеров. По завершении разноски оборотов из журналов-ордеров на счета главной книги производится подсчет итогов по дебету каждого счета, определение сальдо на конец месяца и составление баланса.
Журнально-ордерная форма учета может быть представлена в следующем виде:

Первичная документация служит основанием для внесения бухгалтерских записей в учетные регистры. Эти бланки призваны зафиксировать на бумаге достоверность факта совершения хозяйственной операции, повлекшей изменение экономического положения предприятия. Оформление первички регламентировано законодательством. Каждый шаблон должен соответствовать требованиям Закона от 06.12.2011 г. №402-ФЗ.
Формы и виды первичной документации
Бланки первичных документов, которыми пользуются субъекты предпринимательства, могут быть унифицированными и разработанными участниками сделки самостоятельно. Список типовых форм, которые обязательны к использованию в конкретных ситуациях, утвержден законодательно. В таких образцах организации не вправе самостоятельно изменять структуру или содержание. Неунифицированные документы могут создаваться компанией с учетом специфики ее деятельности. Они подлежат утверждению локальными актами фирмы.
Классификация первичной документации предполагает разделение на бланки внутреннего и внешнего пользования. Внутренние документы описывают операции, затрагивающие деятельность одного учреждения – компанию, которая составила эту справку. Внешние предназначены для фиксации сделок и их результатов между двумя и более участниками.
Для внутренних бланков характерно деление на такие группы:
- Распорядительный тип – применяются для выдачи указаний и предписаний структурным единицам и персоналу.
- Исполнительная разновидность шаблонов используется для отображения операций, которые были совершены в текущем периоде.
- Документы для бухгалтерского оформления – их назначение заключается в систематизации всего комплекса событий и обобщении полученных документальных сведений (яркий пример – учетные регистры).
К бухгалтерским регистрам относят книги и журналы, карточки учета. Этот тип документации может быть разделен на подвиды, различающиеся способом заполнения и ведения:
- хронологические – все операции в них показываются в строгом соответствии фактической хронологии событий;
- систематические (пример – кассовая книга);
- комбинированные;
- аналитические;
- синтетические, предполагающие разбивку сумм по обобщенным счетам учета.
Первичная документация может иметь форму договора между контрагентами, счета на оплату, товарной накладной, актов по приемке и сдаче выполненных заданий. К первичным документам относится комплекс бланков по расчетам с персоналом. В эту категорию входят табель, расчетные ведомости.
ОБРАТИТЕ ВНИМАНИЕ! Оприходование и выбытие активов предприятия оформляется при помощи первички. Для этой категории документов характерно наличие типовых форм. Ранее они были обязательными к применению для всех хозяйствующих субъектов. Теперь каждая организация сама решает, использовать рекомендованные бланки или разработать свои шаблоны.
Особое внимание в бухгалтерской практике уделяется кассовой первичке. Она является унифицированной. Изменение набора реквизитов или структуры шаблона может привести к лишению даже подписанного бланка юридической силы. В эту группу входят все виды документов, которыми показывается поступление денег в кассу, их выбытие. К ним причисляют и кассовую книгу, которая обобщает весь комплекс действий с наличностью.
Классификация первички по стадиям предпринимательства
В зависимости от того, на каком этапе в данный момент находится бизнес, используются те или иные формы первичной бухгалтерской документации. Обычно сделки, с точки зрения обеспечения документами, можно разделить на три стадии.
- Определение условий сделки.
Партнеры договариваются, вырабатывая консенсус, который устроит обе стороны. Деньги и товары еще не переходят из рук в руки, услуги пока не оказываются, работы не выполняются, но все уже готово к началу взаимодействия. Результатом этого этапа будут следующие виды первички:
- договор (возможны различные формы);
- счет на оплату.
- Вознаграждение по сделке.
Оплата может быть произведена в различной форме. Этот важный момент фиксируется подтверждающей передачу денег первичкой:
- если оплата производилась не наличными, то ее подтвердит выписка с расчетного счета, чек платежного терминала и т.п.;
- если деньги передавались «кэшем», подтверждением послужит кассовый чек, бланк строгой отчетности или квитанция к приходному кассовому ордеру.
- Передача товара, оказание услуги, выполнение работы
. Она сторона произвела оплату, теперь время и второй стороне выполнить свои обязательства. О том, что она это сделала добросовестно, и у первой стороны нет претензий, будут свидетельствовать следующие первичные документы:
- накладная (если передавались товары);
- товарный чек (может выдаваться вместе с кассовым или идти одним документом);
- акт оказанных услуг (или выполненных работ).
Эти документы обязательны для предоставления налоговой, поскольку они подтверждают понесенные первой стороной расходы, что непосредственно влияет на налоговую базу.
Контроль, хранение и организация учета первичных документов
Учет первичной документации должен быть организован так, чтобы каждый бланк проходил систему регистрации внутри предприятия. Это необходимо для минимизации риска утери справок и других форм. Делопроизводитель или другое ответственное лицо заводит журналы регистрации документации. Все поступающие бланки оформляются как входящие. Исходящими являются формы, которые создаются внутри предприятия (независимо от того, будут они выданы сторонним организациям или останутся на предприятии).
Поступающая документация должна проходить несколько этапов учета и регистрации:
- Приемка.
- Первоначальная обработка.
- Распределение по типам бланков и их назначению.
- Регистрация в учетных журналах с проставлением на документе штампа и присвоением входящего номера датой приемки.
- Визирование руководством компании (когда директор просматривает входящую корреспонденцию, он проставляет на ней резолюции).
- Исполнение документа.
Для организации эффективной системы документооборота и обеспечения контроля сохранности бланков необходимо разработать и утвердить график документооборота с номенклатурой дел. В графике надо раскрыть этапы оформления, регистрации документов, процедуру их передачи на хранение с указанием временных рамок, перечислить ответственных за каждый шаг сотрудников.
Хранить исполненную и отраженную в учете первичную документацию надо не менее 5 лет. В Приказе Минкультуры от 25.08.2010 г. №558 приведена классификация бланков с привязкой к срокам ее сдачи в архив:
- распорядительная документация должна оставаться доступной на протяжении 75 лет (если приказы и распоряжения затрагивают ведение основной деятельности фирмы) или 5 лет при условии, что бланк отражает решение административных вопросов;
- формы, сопровождающие осуществление хозяйственных операций, подлежат хранению в течение 3-5 лет.
СПРАВОЧНО! Законом №402-ФЗ в ст. 29 срок хранения ограничивается 5 годами. Налоговое законодательство предписывает обеспечивать сохранность и доступность к бухгалтерской документации не менее чем в течение 4 лет.
Особые условия и периоды хранения предусмотрены для таких бланков:
- Документы, при помощи которых было отражено оприходование активов, подлежащих амортизации, нельзя сдавать в архив на протяжении 4 лет от даты списания этого имущества.
- Если первичная документация была оформлена в периоде появления убытка, который используется для уменьшения величины налога на прибыль, то хранить ее надо до прекращения влияния на налогооблагаемую базу результатов такой убыточности.
- Первичка, характеризующая операции по возникновению дебиторской задолженности, должна храниться в течение 4 лет с момента признания непогашенного долга безнадежным (если такой факт имеет место).
Для электронных форм сроки хранения идентичны бумажным документам. Процедура списания первички должна осуществляться с участием специально созданной комиссии.
Утверждение форм первичной документации
Неунифицированная первичная документация может разрабатываться субъектами хозяйствования самостоятельно. Для таких бланков главным критерием соответствия нормам законодательства является соблюдение стандартов Закона №402-ФЗ в части обязательных реквизитов:
- наименование документа;
- дата оформления;
- сведения о компании, составляющей форму, по которым можно идентифицировать предприятие;
- содержание отображаемой хозяйственной операции с указанием стоимостной оценки предмета сделки;
- приведение натуральных измерителей и количественных величин;
- наличие подписей ответственных должностных лиц (с обязательным указанием их должности и ФИО).
ЗАПОМНИТЕ! Чтобы пользоваться самостоятельно разработанными шаблонами в качестве первичной документации, необходимо утвердить их локальным актом предприятия.
Кассовые и платежные документы относятся к группе строго регламентированных форм. Предприятия своим приказом или любым другим распоряжением не уполномочены убирать из них строки, ячейки, изменять структуру. В неунифицированные шаблоны предприятия могут вносить свои корректировки, добавлять и убирать информационные блоки. При самостоятельной разработке новых форм за основу можно брать типовые образцы.
Для утверждения первички можно вынести ее примеры в отдельное приложение к учетной политике. Второй вариант – для каждого бланка руководитель издает приказ по предприятию. В тексте приказа указывается информация о внедрении в учет новых форм документации, которые должны оформляться по единому шаблону. Сами бланки включаются в приказ в виде самостоятельных приложений.
Если организация собирается пользоваться для отражения отдельных операций типовыми формами, которые рекомендованы соответствующими ведомствами, то эти бланки утверждать внутренними актами не надо. Для фиксации такого решения достаточно сделать запись в учетной политике о применении стандартизированных шаблонов.
При введении в систему документооборота новых форм документов целесообразно утверждать их приказом.
О чем нужно всегда помнить бухгалтеру
Идеальное состояние первичной документации - необходимое условие отсутствия проблем при налоговых проверках и ревизиях, доказательства своей правоты в споре с контрагентом и пр. Приведем ряд важных нюансов, о которых следует всегда помнить бухгалтеру при работе с первичкой.
- Первичка - единственное доказательство.
Без первичной документации невозможно доказать факты поставки, затрат, выполнения или невыполнения условий сделки. Не станет помощником и суд - существуют прецеденты, когда истцам было отказано либо ответчики ушли от претензий по причине недоказанности определенных этапов сделки ввиду отсутствия ряда первичной документации.
ВАЖНО! Без «первички» в редких случаях можно доказать факт оказания услуг: суд может принять во внимание дополнительные экспертные заключения и побочную документацию. Если факт выполнения работ оказан, отсутствие подписанного заказчиком акта не освободит его от уплаты.
- Лучше без ошибок, но мелкие недочеты не чреваты. Страшный сон любого бухгалтера - отказ в возмещении НДС по причине неправильных данных в первичных документах. Но если ошибки незначительны, отказ в вычете не должен последовать. Существенность ошибок регламентирует ч. 2 ст. 9 Федерального закона от 06 декабря 2011 года № 402-ФЗ «О бухгалтерском учете». Налоговики подтвердили это в Письме от 12 февраля 2015 года № ГД-4-3/2104@). Главное, чтобы представленные данные точно свидетельствовали о факте оплаты и поставки товара (оказании услуги). Так, например, если в товарно-транспортной накладной нет ссылки на договор или не указана масса груза, это недостаток, но не повод отказать в НДС. А вот если отсутствует название и дата составления документа, общая стоимость товара и ряд других обязательных реквизитов, суд может счесть такую сделку нереальной.
- Осторожно, фальшивая подпись! Если подписи ответственных лиц на документах сфальсифицированы, либо документ подписан лицом, не имеющим на это полномочий, такая первичка не будет признана инстанциями. Кроме того, очень важно, чтобы подпись была поставлена собственноручно - факсимиле будут недействительными.
- Первичка с ошибкой не заменяется. Если, например, счета-фактуры, в которых обнаружена ошибка, можно переписать, издав новый, исправленный документ с такими же реквизитами, то с первичной документацией этот номер не пройдет. Несмотря на то, что иногда суды признают корректировочные документы, лучше все же исправить ошибку по правилам ст. 7 «Закона о бухучете» - внести в документ дату исправления и заверить ее подписями уполномоченных лиц.
- Не всегда нужен перевод. Естественно, первичка составляется на государственном языке. Но иногда перевод отдельных слов с иностранного языка оказывается неуместным, например, если это наименование торговой марки или товара.
- Электронная первичка - только с ЭЦП . Сегодня не обязательно ограничиваться бумажной формой оформления первичной документации, закон разрешает и электронный носитель. Но он будет приравниваться к бумажному лишь в случае заверения его квалифицированной цифровой подписью. Неквалифицированная ЭЦП дозволяется лишь в отдельных, особо оговоренных особом случаях, и первичка в них не входит.
В федеральном законе 402-ФЗ «О бухучете» описаны все бухгалтерские и первичные документы. Они нужны, в основном, для налоговой — как документы, которые подтверждают понесенные вами расходы и правильность определения налоговой базы.
Первичные документы нужно хранить 4 года. В течение этого времени налоговая может в любой момент их запросить для проверки вас или ваших контрагентов. «Первичка» также используется в судебных процессах при спорах с контрагентами.
Документы первичного учета составляются в момент осуществления хозяйственных операций и свидетельствуют об их совершении. Список документов, сопровождающих ту или иную сделку, в зависимости от типа сделки может быть разным. Подготовкой всех необходимых первичных документов, как правило, занимается поставщик. Особое внимание нужно уделять тем документам, которые возникают в ходе сделок, где вы покупатель, потому что это ваши расходы, и поэтому вы более заинтересованы в соблюдении буквы закона, нежели ваш поставщик.
Разделение первичных документов по стадиям бизнеса
Все сделки можно разделить на 3 этапа:
Этап 1. Вы договариваетесь об условиях сделки
Результатом будут:
- договор;
- счет на оплату.
Этап 2. Происходит оплата по сделке
Подтверждают оплату:
- кассовые чеки, квитанции к приходным кассовым ордерам, бланки строгой отчетности — если оплата производилась наличными. В большинстве случаев такой способ оплаты используют ваши сотрудники, когда берут деньги под отчет. Расчеты между организациями редко бывают в форме наличных денег.
выписка с расчетного счета, если оплата была безналом, или путем эквайринга, или через платежные системы, где деньги перечисляются с вашего расчетного счета;
Этап 3. Получение товара или услуги
Обязательно нужно подтвердить, что товар действительно получен, а услуга оказана. Без этого налоговая не разрешит уменьшать налог на потраченные деньги. Подтверждают получение:
- товарная накладная — для товаров;
- товарный чек — обычно выдается в пару к кассовому чеку, или если товар продает ИП;
- акт выполненных работ/оказанных услуг.
Обязательные первичные документы
Несмотря на вариативность сделок, есть перечень обязательных документов, которые оформляются для любого вида сделки:
- договор;
- счёт;
- бланки строгой отчетности, кассовый, товарный чек;
- накладная;
- акт выполненных работ (оказанных услуг).
Договор
С клиентом при осуществлении сделки заключается договор, в котором уточняются все детали предстоящих хозяйственных операций: порядок расчетов, отгрузка товара, сроки выполнения работ или условия оказания услуг.
В договоре регламентируются права и обязанности сторон. В идеале каждая сделка должна сопровождаться отдельным договором на поставку товаров или услуг. Однако при продолжительном сотрудничестве и осуществлении однотипных операций можно заключить один общий договор. Договор оформляется в двух экземплярах с оттисками печатей и подписями каждой из сторон.
Для некоторых сделок не требуется письменная форма договора. Скажем, договор купли-продажи с момента получения покупателем кассового или товарного чека является заключенным.
Счет на оплату
Счет на оплату - это соглашение, в соответствии с которым поставщик фиксирует цену на свои товары или услуги.
Покупатель принимает условия соглашения, производя соответственную оплату. Форма счета на оплату строго не регламентирована, поэтому каждая компания имеет право разработать собственную форму этого документа. В счете можно прописать условия сделки: сроки, уведомление о предоплате, порядок оплаты и поставки и прочее.
В соответствии статьей 9-ФЗ «О бухгалтерском учете», наличие подписи директора или главного бухгалтера и печати необязательны для этого документа. Но ими не стоит пренебрегать во избежание вопросов со стороны контрагентов и государства. Счет не позволяет предъявить поставщику требования — он лишь фиксирует цену товара или услуги. При этом за покупателем остается право на требование возврата денежных средств в случае необоснованного обогащения поставщика.
Платежные документы: кассовые чеки, бланки строгой отчетности (БСО)
Эта группа первичных документов позволяет подтвердить факт оплаты приобретаемых товаров или услуг.
К платежным документам относятся товарные и кассовые чеки, БСО, платежные требования и поручения. Поручение покупатель может получить в банке, осуществив оплату безналичным платежом. Чек кассовый или товарный покупатель получает от поставщика при оплате наличными.
Товарная накладная или товарный чек
Товарные чеки, как мы уже говорили выше, оформляются при продаже товара физлицам или самими физлицами.
Накладные используются преимущественно юрлицами для оформления отпуска/продажи товаров или товарно-материальных ценностей и дальнейшего оприходования их клиентом.
Оформлять накладную следует в двух экземплярах. Первый остается у поставщика как документ, подтверждающий факт передачи товаров, а второй экземпляр передается покупателю.
Данные в накладной должны совпадать с цифрами в счете-фактуре.
Уполномоченное лицо, отвечающее за отпуск товара, должно поставить в накладной свою подпись и печать организации. Сторона, принимающая товар, также обязана поставить роспись и заверить ее печатью в товарной накладной. Применение факсимильной подписи допускается, но это должно быть зафиксировано в договоре.
Акт оказанных услуг (выполненных работ)
— это двусторонний первичный документ, который подтверждает факт свершения сделки, стоимость и сроки выполнения услуг или работ.
Акт выдается исполнителем своему клиенту по итогу оказания услуг или выполненных работ. Этот первичный документ подтверждает соответствие оказанных услуг (выполненных работ) условиям заключенного договора.
Счет-фактура
Счет-фактура — документ, который нужен исключительно для того, чтобы контролировать движение НДС. Счета-фактуры обычно оформляются в пару к товарным накладным или актам. Встречаются счета-фактуры на выплаченный аванс.
Этот первичный документ строго регламентирован. Он содержит:
- информацию о суммах денежных средств;
- фактурную часть.
Счет-фактура — это основание для принятия предъявленных сумм НДС к вычету. Его обязаны выписывать все предприятия-плательщики НДС.
В последнее время популярен УПД — универсальный передаточный документ. Этот документ заменяет пару накладная + счет-фактура или акт + счет-фактура.
Ведите бизнес в — удобном онлайн-сервисе для расчета зарплаты и отправки отчетности в ФНС, ПФР и ФСС. Сервис автоматически формирует первичные документы и УПД.
Хозяйственные операции предприятий оформляются документами первичного учета. Запись производится в момент совершения операции или сразу по ее окончании. Предприятия заполняют первичные формы сплошным способом, путем документирования всех объектов и операций.
Документы ведутся на бумажном носителе или в электронном виде с последующим выводом их на бумажный носитель. Если электронная форма заверена подписью, бумажный носитель является копией. После 19 июня 2015 года разрешен электронный документооборот между предприятиями, имеющими взаимную договоренность.
Определение и понятие данной документации
Под первичными документами понимают формы, на основании которых учитывают :
- Прием и выдачу ТМЦ, денежных средств, прочих активов, участвующих в ведении деятельности.
- Оформление прихода основных средств.
- Выдачу подотчетных средств, ценных бумаг, средств оплаты труда.
- Оформление оказанных услуг, выполненных работ.
- Ведение кадрового учета.
- Иные действия и операции деятельности предприятия.
О том, что такое первичные бухгалтерские документы, смотрите в следующем видеоматериале:
Законодательное регулирование вопроса и основные правила оформления
Порядок оформления и ведения первичной документации регулируются законом «О бухгалтерском учете».
К составу информации на документах необходимо относиться ответственно. Документы лежат в основе бухгалтерской отчетности и налогообложения.
Формы имеют юридическую силу при наличии обязательных реквизитов :
- Наименование формы.
- Дата составления.
- Данные экономического субъекта.
- Содержание операции.
- Натуральное и стоимостное выражение факта хозяйственной деятельности.
- Данные лица, заверившего документ.
- Подпись ответственного лица.
Отсутствие любого из реквизитов не позволяет применить документ в учете. Данные первичного учета должны быть документально подтверждены и экономически оправданы.
При составлении форм работники предприятий могут допустить ошибки и неточности.
Допускается исправление ошибочной записи в следующем порядке:
- Перечеркивание неверного текста. Ошибочные данные должны быть доступны для чтения.
- Внесение рядом правильной записи и комментариями: «Верно» или «Исправленному верить».
- Проставление даты исправления.
- Заверение текста подписью с расшифровкой данных лица, внесшего исправления.
В связи с возможностью заполнения одного бланка в машинописном и ручном виде, исправления могут производится и в документах, распечатанных с использованием специализированных программ.
Первичные документы могут иметь некорректные формы исполнения в виде:
- Отсутствии печати. В связи внесением допущения о возможности оформления документации без использования печати предприятие может выдавать формы без оттиска. Для предотвращения претензий со стороны налоговых органов право необходимо закрепить в локальных внутренних актах и договорах.
- Факсимильной подписи. Право применения факсимиле необходимо согласовывать с партнерами. Налоговые органы не принимают факсимильные документы.
- Подписей лиц, не указанные в приказах. Данную оплошность можно исправить , указывающих на право подписи документов лицами, составляющими формы.
За отсутствие документов бухгалтерского учета или использование форм, составленных с недостаточными данными и используемые в налогообложении, налагается штраф согласно ст. 120 НК РФ.
Если Вы еще не зарегистрировали организацию, то проще всего
это сделать с помощью онлайн сервисов, которые помогут бесплатно сформировать все необходимые документы:
Если у Вас уже есть организация, и Вы думаете над тем, как облегчить и автоматизировать бухгалтерский учет и отчетность, то на помощь приходят следующие онлайн-сервисы, которые полностью заменят бухгалтера на Вашем предприятии и сэкономят много денег и времени. Вся отчетность формируется автоматически, подписывается электронной подписью и отправляется автоматически онлайн.
Он идеально подходит для ИП или ООО на УСН , ЕНВД , ПСН , ТС , ОСНО.
Все происходит в несколько кликов, без очередей и стрессов. Попробуйте и Вы удивитесь
, как это стало просто!
Особенности составления форм
Компания может использовать унифицированные формы или разработать их самостоятельно.
Перечень применяемых документов утвержден в приложении к учетной политике предприятия.
Не допускается самостоятельно разрабатывать документы для ведения:
- Кассового учета.
- Расчетов с использованием техники ККМ.
- Транспортных перевозок.
Не заменяются иные документы, разработанные министерствами для узкоспециализированного использования. Например, не меняются предприятиями бланки стандартного образца, утвержденные Минтрансавто.
Практика показывает, что предприятия преимущественно используют бланки унифицированных форм. При разработке компанией самостоятельно бланков учета соблюдается порядок действий :
- Включение обязательных реквизитов.
- Утверждение бланков в порядке документооборота, установленном учетной политикой.
- Информирование ИФНС о применении бланков.
- Согласование форм документов с партнерами и приложение бланков к договору. Для партнеров, использующих формы в расчете налогов, необходимо иметь подтверждение законности и юридической силы документов.
Виды используемых форм зависят от профиля деятельности предприятия.
Что входит в перечень данных документов
Формы первичного учета группируются по видам операций .
Предприятия в учете используют :
Значительная группа первичных документов предназначена для ведения кадрового учета.
Сроки хранения
Предприятие должно обеспечить сохранность документов первичного бухгалтерского учета в течение 5 лет. Формы могут быть востребованы для уточнения данных и для подтверждения правильности ведения учета, уплаты налогов в бюджет при проверке.
Исключения составляют формы, подтверждающие выплаты заработной платы сотрудникам. Карточки учета, приказы по кадрам, ведомости хранятся в течение 75 лет.
Хранение осуществляет предприятие или городской архив.
Нюансы оборота данных документов изложены в следующем видеосюжете:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации